基业长青
企业永续经营的准则
[美]詹姆斯·C·柯林斯 杰里·I·波勒斯 著 真如 译
中信出版社
序
我们相信:世界上每一位CEO、经理人和企业家都应该阅读这本书。每一位公司董事、顾问、投资人、新闻记者、商学院学生,每一个对世界最成功企业的出众特质有兴趣的人,也都应该阅读这本书。我们如此斗胆声明,并非因为我们写了这本书,而是因为书中提到的公司确有很多可供借鉴之处。
我们做了长期研究,写出这本书,就我们所知,没有人这样做过。我们选出一组真正杰出、历经岁月考验的公司——这些公司平均创立日期是1897年,从它们创业之初开始研究,历经所有的发展阶段,一直到今天为止。同时,我们也把它们和一组历史相当但是未能获得同等地位的优秀公司做比较研究。我们研究它们处于草创时期的状况,研究它们处于中型企业、大型公司时的情形,研究它们如何应对世界发生的急剧变化(两次世界大战、大萧条、革命性的科技、文化动荡等等)而基业长青。整个研究、写作期间,我们不断地问:“是什么使这些真正独特的公司有别于其他企业?”
我们希望超越今天无数的管理术语和时髦名词,决心发现历百年而不变、系杰出公司于不坠的管理原则。在这个过程中,我们发现,今天很多“新颖”或“创新”的管理方法其实一点都不新。很多今天流行的术语,诸如员工持股、授权、持续改善、全面质量管理(TQM)、共同愿景、共同价值观等等,都是经过重新包装和更新的旧做法,有些做法甚至可以追溯到19世纪的最初10年。
但是,我们发现的东西使我们惊异,有时候甚至使我们震撼。广受支持的迷思纷纷破碎,传统的架构个个崩垮。研究做到一半,我们发现自己茫然若失,因为证据打破了我们很多的成见和“知识”。我们必须先解脱,才能再学习;我们必须破旧立新,建立新的架构,有时候还得从头做起。整个研究历时6年时间,但是,每一分钟都值得。
回顾我们的发现,有一点特别重要:几乎每一个人都可以担任建立杰出企业组织的主角。各个阶层数量极为庞大的经理人,都可以学习和应用这些公司的教训。至少在我们的眼中,“企业必须仰仗具有特异、神秘特质的才智之士领导,而且这种特质是别人学习不来的”,这种令人望而却步的说法,已经消失得无影无踪。
我们希望你能从本书里得到很多东西:我们希望这几百个特定的事例,能够激励你在自己的组织里立即采取行动;我们希望这些观念和架构深植在你心底,协助指引你思考;我们希望你得到可以传给别人的智慧之珠。但最重要的是,我们希望你获得信心和灵感,了解这一切经验并非只有“别人”合用,你也可以学习这些经验,建立一家高瞻远瞩、基业长青的公司。
J·柯林斯
I·波勒斯
1994年3月于加州斯坦福
长空有雄鹰
俞利军[1]
马克·吐温曾经这样抱怨:“我往往是在机会离去时,才明白这是机会。”事实上,这也是许多公司的命运。正如有人所观察到的那样,公司不外乎三类:其一为身体力行者,其二为作壁上观者,其三为莫名其妙者。在信息不完全和瞬息万变的现代市场中,第一类公司大体能做到把握机遇、以变求生,而第二、第三类公司往往不是苟延残喘、度日如年,就是难以摆脱灰飞烟灭的厄运。
强生、马利奥特、美国运通等一批杰出的公司之所以杰出,很大程度上在于它们比别的公司更善于利用机会。“审视高瞻远瞩公司的历史时,我们发现它们之所以能够作出最好的行动,不是起因于详细的战略规划,而是依靠实验、反复尝试、机会主义,或者准确地说,是靠机运而得。”
这个结论听上去显然与正统的管理类书籍的口吻大相径庭,而且颇有些玩世不恭的味道。然而,它却是一项长达6年之久的企业研究的基本结论之一。从1988年到1994年,斯坦福商学院年轻的学者詹姆斯·柯林斯和斯坦福大学副校长、研究组织行为与变化的杰里·波勒斯教授一起,一直坚持一种“漫长、费事、彻底而吃力的程序”,采用严格的标准,从《财富》杂志500强工业企业和服务类公司两种排行榜中选出18家高瞻远瞩的公司,并且系统地为每一家高瞻远瞩公司精心选择了一家对照公司进行追根究底的研究。
他们的最终成果便是《基业长青》这本书。该书一出版就登上了美国经管类畅销书榜,并且迅速成为国际畅销书,引起了全球企业家、经理人、投资者、新闻记者和商学院师生的广泛兴趣。《今日美国》称其为“继《追求卓越》之后最引人瞩目的企业研究力作”,确乎的当之论,并非溢美。
在第一章中,两位作者称,他们此项研究项目有两个目的:
1. 找出极为高瞻远瞩公司共同拥有的使它们有别于其他公司的基本特质和动力,并把这些发现化为有用的观念架构。
2. 有效地把这些发现和观念向大家介绍,以便影响管理方法,造福想创立、构建和维持高瞻远瞩公司的人士。
任何明白上述文字的真实涵义的人都不会不清楚,这是两个天真得有些狂妄的目标。然而,认真地阅读了全书后,笔者吃惊地发现这两位美国佬居然真的实现或接近于实现了他们的目标。我们不妨先来看看他们的第一个目的:“高瞻远瞩公司究竟具有什么样的特质和动力?”
通过作者不厌其烦的描述,我们发现高瞻远瞩公司就像是长空中的雄鹰,而非灌木丛中的燕雀,或者说,他们是了不起的资本主义赌徒。强生公司前C E O拉尔夫·拉森一语道破天机:“成长是赌徒的游戏。”正是这种胆大包天甚至是非理性的欲求,激励着高瞻远瞩公司从草创到逐渐步入辉煌。
50年代末期,一家在日本以外无人知晓的名叫东京通讯工业公司的小公司决定不惜代价,抛弃本来的公司名称,改名为索尼公司。这家公司的往来银行反对这一构想,认为公司10年的努力将付诸东流,因而质问:“你们打算做这种毫无意义的改变,到底是什么意思?!”公司创始人盛田昭夫平静地回答说:
这样能够使公司扩展到世界各地,因为旧的名字外国人不容易念出来,我们希望改变日本产品(在世界各地)品质低劣的形象。
以一个员工不到1 000人,根本没有海外知名度可言的公司来说,这真可谓野心勃勃,高瞻远瞩。
1924年,IBM的前身,计算制表记录公司,只不过是一百多家相当平凡、希冀有所作为的中小企业中的一家。在此三年前,这家公司几乎破产,还是靠着大量借贷才捱过1921年的经济衰退。公司只有52名业务代表能够完成销售指标,主要依靠销售打卡机和肉摊上用的磅秤维持生计。
但是,老华森不希望看到公司继续平庸下去,他希望公司改弦易辙,成为真正具有全球地位的伟大公司。所以他改了公司的名称。我们今天或许对“国际商用机器公司”这个名称不会感到吃惊,但是回到1924年,这个名称就近乎荒谬可笑,小华森事后回忆说:
家父下班回来,拥抱家母,骄傲地宣布,往今以后,计算制表记录公司改称响亮的国际商用机器公司!我站在客厅的走廊上想道:就凭那家小公司?家父心里想的一定是未来的IBM,他实际经营的公司仍然是到处叼着雪茄的家伙,买的是咖啡碾磨机,还有屠夫用的磅秤。
国外有人进行了一项试验,将两位漂亮女士的照片展示给一群男士看,并问他们谁更漂亮。投票的结果是两位女士平分秋色。接着,试验人员给第一位女士起名为伊丽莎白,给第二位女士起名为格特鲁特。这次投票的结果发生了奇妙的变化,认为伊丽莎白更美的男士占了80%。不同名字对人们心理的影响由此可见一斑。
当然,比起在关键时刻进行巨大风险投资的远见卓识来说,改动名称之类的高瞻远瞩就是小巫见大巫了。
我们以索尼和波音为例。1952年,索尼公司决定制造一种“迷你”收音机。当时,收音机都是用真空管做的,世界上还没有哪家公司成功地把晶体管技术应用于收音机这种消费品上。当井深大把这个想吃螃蟹的计划告诉一位外面的顾问时,对方说:“晶体管收音机?你有没有搞错?即便是在美国,晶体管也只是用在不以赚钱为目的的国防用途上。就算你们做得出应用晶体管的消费产品,又有谁买得起元件如此昂贵的收音机?”
可是井深大认为,既然大家都认为晶体管在商业上行不通,而这恰好使这件事更有意义。事实上,索尼的工程师对于以索尼这么小的企业,要做外人认为愚不可及、登月般的事情,不但不害怕,反而感到了极大的刺激。结果,索尼不但制造出了迷你收音机,实现了梦想,而且还将其普及到了全世界。
同样是在1952年,全世界民航制造领域的一场楚汉相争悄然开始了。在民用飞机制造领域,道格拉斯公司(即后来的麦道公司)一直是行业的领头羊,直到波音公司推出波音707、727及后来的波音747之前没有人怀疑这一点。波音过去主要替军方制造飞机,公司在民航飞机市场根本无足轻重,而且过去涉足民航机市场的尝试均以失败而告终。公司的销售人员不断报告说,美国和欧洲的各大航空公司对波音制造的客机根本没有兴趣。特别是,当时没有一家飞机制造公司能够证明民用喷气式飞机有市场,竞争对手道格拉斯公司更是坚定地认为螺旋桨飞机会继续主宰民航飞机市场。
第二次世界大战结束后,波音的军方定单锐减,51 000名员工被裁减到了7 500人。正是这样痛苦的经历使得公司不惜一切代价进入民航飞机市场。为了开发喷气式飞机的原型,大约要耗费过去5年平均年度税后纯利的3倍,相当于公司整个净值的1/4。然而,为了实现民航飞机市场领导厂商的远大目标,波音公司开始了它的豪赌。波音707就这样诞生了,从此世界进入了喷气式时代。
与此同时,守旧的道格拉斯公司眼睁睁地看着波音公司不断推出新的机型,自己只能扮演一个苦苦追赶的角色,最后落到了被购并的地步。
乔纳生·斯威夫特说:“远见就是见人所未见的艺术。”高瞻远瞩公司的远见卓识无一例外来自内心的驱使,“就像伟大的艺术家或多产的发明家内心的动力一样,高瞻远瞩公司追求进步的驱动力就在公司内部,在公司的上层和公司的每一个员工心里,向外和向前推动”。内心驱动又会带动其他——胆大包天的目标,宗教般狂热的文化,多方尝试,保存有用的部分,自行培养的经理人,永远不够好,固守核心理念,刺激进步,协调一致,造钟而不是报时,等等。
幸运之神偏爱持之以恒的人,对高瞻远瞩公司而言,最重要的问题是“我们明天怎样做得比今天更好?”他们把这个问题看成生活方式,变成思想和行动的习惯。这就是《基业长青》告诉我们的一切。
现代营销学之父菲利普·科特勒将市场营销分为三个层次:回应式营销,预期式营销,塑造需求式营销。发现妇女希望在做饭和清洁上少花费一些时间,导致了现代的洗衣机、烘干机、洗碗机和微波炉的发明。今天想要戒烟的隐君子可以找到各种各样的对策,比如广州的五叶神。当下大多数营销都属这类。
发现悄然兴起的或潜在的需求也会带来滚滚的财源。我国改革开放造成许多地方的水质发生恶化时,娃哈哈和乐百氏等公司便预见到了一个正在兴起的瓶装饮用水市场。预见式营销比回应式营销风险更大,商家可能会过早或过晚入市,甚至可能错误地认为那样一个市场会形成。
最为大胆的营销方式就是厂商推出一项谁也没有见过,甚至连想都没有想过的产品或服务。20世纪50年代,不会有人提出要一个随身听,但是索尼公司却把它制造了出来。
在高瞻远瞩公司,核心理念和一心一意追求进步的驱动力携手合作,驱动所有不属于核心理念的东西变化和进步。追求进步的驱动力源自人类一种深层的冲动,一种探索、创造、发现、成功、改变和改善的冲动。追求进步的驱动力不是一种枯燥的理性认识,而是一种深入内心、具有强迫性、几乎与生俱来的原动力。盛田昭夫这样总结其营销哲学:“我不是去服务市场,而是去创造市场。”
或许三者之间的差别可以最好地归结为:企业为市场所驱动与企业去驱动市场之间的区别。大多数企业至多能做到为市场所驱动,这于他们本身而言,已经比产品驱动有所进步。
另一方面,主动去推动市场的企业,却能够提高我们的眼界,推动文明的进程。此类企业创造市场,增加产品种类,甚至改变游戏规则。他们开发颇具意义的新产品、新服务、新的商业格局,建立新的价位,拓展新的渠道,将服务做到一个难以想象的地步。CNN、索尼、联邦快递、惠普、3M、吉列、杜邦这些杰出的企业都表现出驱动市场的趋向。可以说,高瞻远瞩公司无一例外具有这种特征。
我们再来看一看作者的第二个目的,即“有效地把这些发现和观念向大家介绍,以便影响管理方法,造福想创立、构建和维持高瞻远瞩公司的人士。”
如此真诚而天真的想法大概只有美国大学的教授才会有,有种与其授人以鱼不若授人以渔的感觉。人们不禁要问:两位仁兄何不身体力行,把秘笈留作自用创立一个高瞻远瞩公司出来,也好言传身教,证明所言不虚。不过,有些人骨子里就是老师,我的意思是好为人师者大有人在——有谁能让公鸡不报晓吗?进一步来讲,光靠开开药方而从不制造药品或医疗器材却能名利双收获不是很有吸引力吗?
本人以为,这些都不重要,重要的是该书作者是否实践了自己的诺言。我很同意约翰·加得纳的观点,这位美国前部长不但认为“《基业长青》对高度成功、富有生命力的公司进行了生动深入的分析,充满新颖的见解和确凿的结论”,而且“这是一个内容紧凑、条理清晰的报告,每个经理人都值得一读”。这本书确实是个成功。1994年出版以来,仅英文版的销量就超过了60万册,尽管比起《追求卓越》出版后畅销的记录要逊色一些。
然而,比起《追求卓越》来,《基业长青》这本书确实有其独到之处,后者的行文更流畅,特别是研究方法更科学——如果说《追求卓越》努力寻找的是杰出公司所具有的共同特征的话,《基业长青》发现的则是高瞻远瞩公司不同于别的优秀公司的特征。它打破了旧有的神话,探讨的是“更为长久、更为重要、更为真实”、更为影响深远的问题,为希冀建立经得起时间考验的伟大公司和其他伟大组织的有识之士提供了实际指导。
为何通用电气、美国运通、波音、强生、摩托罗拉、IBM等公司能够由小到大,由弱而强,而别的许多公司却昙花一现、了无踪迹?为什么3M、索尼、沃尔玛、惠普等创业时不是连生产什么都不清楚,就是举步维艰,却能历经困难,展现出可观的韧性和弹性,跨越数十年、上百年而长盛不衰,最终成为翘楚中的翘楚?为什么它们的对照公司——诺顿、健伍、美利坚百货、德州仪器— 虽然先声夺人、一路顺畅,到头来却只能屈居第二、第三?《基业长青》一书,为你提供了这些问题以及别的许多重大问题的答案。
当然,任何所谓普遍的原则几乎都会过时。1982年汤姆·彼得斯和罗伯特·沃得曼合著的《追求卓越》也不例外。该书出版后的三年时间里,就卖了500多万册,两位作者尤其是彼得斯不但成了千万富翁,而且成了蜚声全球的管理大师。但是几年后,书中提到的43家优秀企业并没有一直优秀下去,其中的32家更是出现了严重的财务危机。彼得·德鲁克就曾批评说书中概括的8条原则太简单,企业界人士甚至认为那简直是隔靴搔痒。
好在《基业长青》的两位作者是清醒的,他们认为“任何叫人怎么做的秘方几乎注定会过时”。但是,我们也不能否认他们的同样重要的观点:“一般性的观念——当然一定要适应变化— 则继续可以作为指导原则。”我国的《孙子兵法》和西方的《战争论》等经典作品,无论是在军事还是在商业领域至今仍有很大的现实指导意义,就是很好的例证。
吉姆·波勒斯也不满足于《基业长青》所取得的成就,他和他的研究小组经过5年的努力,最近发表了最新的研究成果— 《从优秀到卓越》。该书选取11家实现从优秀到卓越的公司,结合他们的对照公司进行了彻底的分析,得出的结论跟《基业长青》中的结论一样真实而实用。如果说《基业长青》向世人展示了长空雄鹰的高瞻远瞩的话,《从优秀到卓越》则在阐述管子“夫欲得天下者,必先得人”道理的同时,提醒我们注意——沼泽地里有巨鳄!
无疑,这是在商界与长空雄鹰同样伟大,但却更为凶悍的一种动物。
2002年6月28日
1 翘楚中的翘楚
“回顾一生的辛劳,我最自豪的,很可能是协助创设一家以价值观、做事方法和成就,对世界各地企业管理方式产生深远影响的公司;我特别自豪的是,留下一个可以永续经营、可以在我百年之后恒久继续作为典范的组织。”
惠普公司共同创始人威廉·休利特
1990年
“我们必须以维系公司的活力为己任,以公司的实际成长和发扬光大这种制度为己任,以便这家公司、这种制度再延续150年,以便它延续千秋万代。”
宝洁前任首席执行官约翰·斯梅尔
在宝洁庆祝150周年大会上的讲话
1986年
本书不是探讨眼光远大的魅力型领袖,不是探讨高瞻远瞩的产品观念或市场眼光,甚至不是探讨拥有“企业梦想”的问题。
本书探讨的是更重要、更持久和更实在的事情,是一本探讨高瞻远瞩公司的书。
何谓高瞻远瞩公司( visionary company)?高瞻远瞩公司是所在行业中第一流的机构,是皇冠上的明珠,广受同行崇拜,对所处的世界有着深远的影响。此中关键在于:高瞻远瞩公司是一种组织、一种机构。作为领导者,无论多有魅力、多么高瞻远瞩,最后都会去世;所有高瞻远瞩的产品和服务——所有“伟大的构想”最后都会过时。的确如此,整个市场都可能过时和消失,但是高瞻远瞩公司却会长期枝繁叶茂,经历很多次产品生命周期、经历很多代活跃领导人而继续生存。
请你暂停一下,在心里拟出一张高瞻远瞩公司的名单,设法想出5~10家符合下列标准的机构:
• 所在行业中第一流的机构
• 广受企业人士崇敬
• 对世界有着不可磨灭的影响
• 已经历很多代的CEO
• 已经历很多次产品(或服务)生命周期
• 1950年前创立
查对一下你的名单,它们有什么地方让你特别动容?你注意到什么共通的特性吗?什么原因可以解释它们持久不坠的素质和繁荣?它们何以有别于其他具有相同机会、却没有获得同样地位的公司?
我们在一个长达6年的研究项目中,决心找出一批高瞻远瞩公司,系统地研究它们的历史发展,验证它们何以有别于一组精心选择的对照公司( comparison company),从而发现它们长期拥有杰出地位的根本因素。本书呈现的就是这个项目的研究成果,以及这些成果的实际运用价值。
我们希望从一开始就声明:“对照公司”不是差劲的公司,也不是完全没有远大眼光的公司。它们也是优秀的公司,大多数和高瞻远瞩公司生存得一样长久,而且营运绩效胜过一般上市公司。但是,在我们的研究中,它们的整体地位不及高瞻远瞩公司,在大部分情况下,你不妨把高瞻远瞩公司看成金牌得主,把对照公司看成银牌或铜牌得主。
我们选择“高瞻远瞩公司”这个名称,而不用“成功的”或“长盛不衰”公司,为的是反映它们是与众不同、非常特别的一种机构,绝非成功和长盛不衰所能充分形容。在大部分情况下,它们是本行业里精英中的精英,翘楚中的翘楚,而且数十年如一日,许多公司成为世界经营管理方法的典范——事实上是偶像。表l.1所列系本研究涵盖的公司。我们声明:这些公司并非仅有的高瞻远瞩公司,后文会说明我们选择这些公司的方法。
表1.1 本研究探讨的公司
| 高瞻远瞩公司 | 对照公司 |
| 3M | 诺顿公司(Norton) |
| 美国运通公司(American Express) | 富国银行(Wells Fargo) |
| 波音公司(Boeing) | 麦道公司(McDonnell Douglas) |
| 花旗银行(Citicorp) | 大通曼哈顿银行(Chase Manhattan) |
| 福特汽车公司(Ford) | 通用汽车公司(GM) |
| 通用电气公司(General Electric) | 西屋公司(Westinghouse) |
| 惠普公司(Hewlett - Packard) | 德州仪器公司(Texas Instruments) |
| IBM公司 | 宝来公司(Burroughs) |
| 强生公司(Johnson & Johnson) | 必治妥施贵宝公司(Bristol - MyersSquibb) |
| 马利奥特公司(Marriott) | 霍华德·约翰逊公司(Howard Johnson) |
| 默克制药(Merck) | 辉瑞制药(Pfizer) |
| 摩托罗拉公司(Motorola) | 先力时公司(Zenith) |
| 诺世全公司(Nordstrom) | 梅维尔公司(Melville) |
| 菲利普·莫里斯公司(Philip Morris) | 雷诺·纳比斯克公司(R.J.Reynolds Nabisco) |
| 宝洁公司(Procter & Gamble) | 高露洁公司(Colgate) |
| 索尼公司(Sony) | 健伍公司(Kenwood) |
| 沃尔玛(Wal -Mart) | 美利坚百货公司(Ames) |
| 迪斯尼公司(Walt Disney) | 哥伦比亚电影公司(Columbia) |
这些高瞻远瞩公司虽然杰出,纪录却绝非完美无缺。(审视一下你本人列出的高瞻远瞩公司,我们怀疑在其历史中,这些公司中的大多数,甚至所有公司至少经历过一次严重的挫折,有的可能经历过好几次。)迪斯尼在1939年遭遇严重的周转困难,被迫公开上市;后来,在80年代初期,股市做手看上它低迷的股价,使它几乎无法以独立的实体继续生存。波音公司在30年代中期、40年代末期都面临过严重的困难,到70年代初又遇到严重困境,裁员6万多人。3M诞生之初,是一家失败的矿场,在20世纪初期几乎倒闭。惠普公司在1945年面临严重的挫折,1990年眼睁睁地看着股价跌破票面值。索尼创业前5年( 1945年~1950年)推出的产品一再失败,到70年代,在录像机市场争夺战中,自己的贝它小带系统败给VHS大带系统。福特汽车在80年代初期出现美国企业史上最大的年度亏损,3年内共亏损33亿美元,之后才开始令人称羡地反败为胜和长久所需的企业再造。花旗银行早在1812年,也就是拿破仑进攻莫斯科时创立,但是在19世纪下半叶以及1930年代大萧条期间,都曾营运不振,到80年代末期,因为应付全球不良贷款组合的问题,又苦苦挣扎。IBM在1914年几乎破产,1921年时再度濒临破产边缘,到90年代初期又遭遇困境。
的确,本研究中所有高瞻远瞩公司在某些时候都曾遇到过挫折,犯过错误,有些公司在我们撰写本书时正经历困难;但是——这一点是关键——高瞻远瞩公司展现出可观的弹性,展现出从逆境中恢复的能力。
因此,高瞻远瞩公司能够获得杰出的长期绩效。假设你在1926年1月1日各投资一美元,分别购买纽约证券交易所大盘指数基金、对照公司股票基金、高瞻远瞩公司股票基金,此后你把所有的股利都再投资,并随着这些公司的挂牌上市而调整(未上市前都放在大盘指数基金里),到1990年12月31日,你投资在大盘指数基金的钱,会成长到415美元,的确不赖;你投资在对照公司股票基金的钱,会成长到955美元,是投资大盘指数基金的两倍多;而你投资高瞻远瞩公司股票基金的钱,会成长到6 356美元,是投资对照公司股票基金的6倍多,是投资大盘指数基金的15倍多。(图1.1显示从1926年至1990年的股票回报,图1.2显示同期高瞻远瞩公司和对照公司与大盘指数基金的比率。)
但是,高瞻远瞩公司的成就绝不只是创造了长期经济报酬而已;它们已经融入社会的结构里。想想看,如果没有它们的产品和服务,这个世界给人的观感会多么的不同!如果没有思高牌胶带和“如意贴”便条,没有福特T型车和野马车,没有波音707和波音747喷气式客机,没有汰渍洗衣粉和象牙香皂,没有美国运通卡和旅行支票,没有花旗银行率先大举推广的自动柜员机,没有强生的邦迪和泰诺止痛药,没有通用电气的电灯泡和家电产品,没有惠普的计算机和激光打印机,没有IBM的360系列电脑和精选牌电动打字机,没有马利奥特连锁酒馆,没有默克制药厂的抗胆固醇药,没有摩托罗拉的手机和寻呼机,没有诺世全对顾客服务标准的影响,没有索尼的特丽珑彩电和随身听,这个世界会是多么的不同。想想看,有多少小孩(和成人)跟迪斯尼乐园、米老鼠、唐老鸭和白雪公主一起长大。想想看,如果美国都市的高速公路旁没有万宝路牌香烟特有的牛仔广告板,美国乡间如果没有沃尔玛的商店,又会是什么样的情景。无论是好是坏,这些公司已经为世界留下了不可磨灭的烙印。
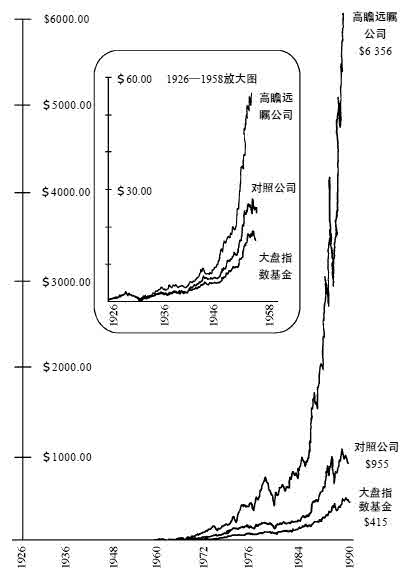
图1.1 投资1美元的股票回报( 1926年1月1日~1990年12月31日)
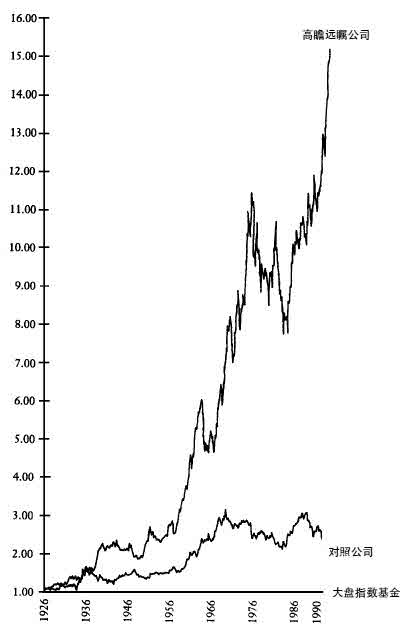
图1.2 大盘指数基金之累积回报率( 1926年~1990年)
令人兴奋的是:应当思考这些公司为什么会自成一格,成为我们认定的高瞻远瞩公司。它们是如何草创的?它们从小小的新创企业茁壮成长为全球性的机构,在发展期间是如何应付不同变化的?它们成为大企业后又是什么样的共同特质使它们有别于其他大公司?我们从它们的发展中可以学到什么有用的教训,以便有志创立、发展和维持这种公司的人士加以应用?我们请你一起来探索这些问题的答案。
本章的后半部说明我们的研究方法,然后在第2章一开始就呈现我们的发现,包括一些令人惊异和违反直觉的发现,但首先请允许我们说明12个在研究过程中打破的迷思。
>> 破除12个迷思
迷思一:伟大的公司靠伟大的构想起家。
事实:靠“伟大的构想”创立公司可能是个馊主意。高瞻远瞩公司创业时,没有几家拥有伟大的构想。事实上,有些公司创立时根本没有特定的构想,也有几家一开始就错误连连。此外,不管创业理念如何,高瞻远瞩公司初期所缔造的事业成就远不如本研究中的对照公司。就像龟兔赛跑的寓言一样,高瞻远瞩公司起步时经常步履蹒跚,最终却赢得长距离的竞赛。
迷思二:高瞻远瞩公司需要杰出而眼光远大的魅力型领导者。
事实:高瞻远瞩公司绝对不需要眼光远大的魅力型领导,事实上,这种领导对公司的长期发展可能有害。高瞻远瞩公司历史上若干最出众的C E O,并 不是高姿 态魅 力型领导 的典 型— 的确如此,有些人刻意避免做这种典型。就像美国制宪会议时的建国先贤一样,他们专心致志地建构一种大而持久的制度,并不刻意成为伟大领袖。他们追求的是制造时钟,而不是成为报时人。和对照公司的CEO相比,高瞻远瞩公司的CEO更倾向这样。
迷思三 :最成功的公司以追求最大利润为首要目的。
事实:这点和商学院的教诲恰恰相反。纵观这些高瞻远瞩公司的历史,“尽量增加股东的财富”或“追求最大利润”一向不是主要的动力或首要目标。高瞻远瞩公司追求一组目标,赚钱只是目标之一,而且不见得是最重要的目标。不错,它们都追求利润,但是它们同样为一种核心理念指引,这种理念包括核心价值和超越只知赚钱的使命感。但有趣的是,高瞻远瞩公司要比纯粹以盈利为目标的对照公司赚更多钱。
迷思四 :高瞻远瞩公司拥有共通的“正确”价值组合。
事实:就高瞻远瞩公司而言,没有放诸四海皆准的“正确”核心价值组合。的确如此,两家公司可能拥有截然不同的理念,却一样高瞻远瞩。高瞻远瞩公司的核心价值甚至不见得要能“启迪人心”或“合乎人道精神”,虽然通常如此。此中重要的变数不在于公司理念的内容,而在于公司的一切作为都能遵循核心价值。高瞻远瞩公司不问“我们应该珍视什么?”只问“我们究竟实际珍视的是什么?”
迷思五:惟一不变的是变动。
事实:高瞻远瞩公司几乎都虔诚地保存核心理念,很少改变。高瞻远瞩公司的核心价值基础稳如磐石,不会随着时代的风潮变异;在某些情况下,核心价值经历百余年而一成不变。高瞻远瞩公司的基本目的、生存原因可以作为千百年的指路明灯,就像地平线上恒久不变的星星一样。但是高瞻远瞩公司在稳保核心理念之余,却也展现追求进步的强大动力,可以改变和适应而无损于珍视的核心理念。
迷思六:绩优公司事事谨慎。
事实:外人可能觉得高瞻远瞩公司严肃而保守,其实它们勇于投身“胆大包天的目标”。这种目标像攀爬高山,像登陆月球,可能令人畏惧,也许风险很高,但是其中的艰险、刺激和挑战吸引勇士,使他们活力迸发,并创造巨大的前进动力。高瞻远瞩公司巧妙地运用胆大包天的目标,激发进步,在历史的关键时刻奋勇超越对照公司。
迷思七:高瞻远瞩公司是每一个人的绝佳工作地点。
事实:只有极度符合高瞻远瞩公司核心理念和要求标准的人,才会发现那里是他们绝佳的工作地点。到这种公司工作,你不是觉得胜任愉快、前途光明、再快乐不过了,就是像病毒一样被排除。这是两极化的问题,没有灰色地带。几乎像教派一样,高瞻远瞩公司对本身的主张、对本身希望达成的成就极为明确,根本不容纳不愿或不符合它们确切标准的人。
迷思八 :最成功的公司的最佳行动都是来自高明、复杂的战略规划。
事实:高瞻远瞩公司部分最佳行动来自实验、尝试错误和机会主义,说得正确一点,是靠机遇。时过境迁之后,看似高明的远大眼光和事前规划经常都是“我们多方尝试,保留可行的项目”的结果。就这点而言,高瞻远瞩公司是在模仿生物物种的进化。我们发现达尔文《物种起源》中的这些概念,比任何讲公司战略管理的课本都能更好地说明某些高瞻远瞩公司的成功之道。
迷思九 :公司应礼聘外来的CEO,才能刺激根本变革。
事实:总结本书所有高瞻远瞩公司的历史后,我们发现,在它们总长高达1 700年的岁月中,只有4个CEO是外聘的,而且只在两家公司出现过。高瞻远瞩公司由自行培养的经理经营的比率远远超过对照公司( 6倍)。这一点粉碎了自己人没有重大变革和新鲜构想的一般看法。
迷思十 :最成功的公司最注重的是击败竞争对手。
事实:高瞻远瞩公司最注重战胜自己,反而不把成功和击败对手当做最终目标。能够击败竞争对手是他们不断自问“如何自我改进,使明天做得比今天好?”的附带结果。它们天天自问,把它当成规律的生活方式,有些公司这样做了150多年。不管它们多有成就,不管它们超前对手多远,它们从来不认为自己已“做得够好了”。
迷思十一 :鱼与熊掌不可兼得。
事实:高瞻远瞩公司不会用非此即彼的二分法使自己变得残酷无情。非此即彼是一种纯粹理性的看法,认为不是这样就是那样,二者不能兼容并蓄。选择稳定,就不能选择进步;要求教派般的文化就不能有个人的自主性;要用自行培养的经理,就不会有根本的变革;要采取保守的做法,就不能有胆大包天的目标;要赚钱,就不能根据价值观和目的行事。高瞻远瞩公司并非如此,它们采用“兼容并蓄的融合法”,以这种互相矛盾的观点追求鱼与熊掌兼得。
迷思十二 :公司高瞻远瞩,主要依靠“远见宣言”。
事实:高瞻远瞩公司获得这种地位,主要不是因为发布了远见宣言(不过它们通常都有类似的声明);它们跻身伟大公司之林,也不是因为它们写就了今天在经理人之间流行的某种远见、价值观、目的、使命或发人深省的声明(但是它们比对照公司更常写下这种宣言,而且是在蔚为流行之前几十年就写出来了)。在建设高瞻远瞩公司的过程中,拟出一篇宣言可能是有用的一步,但只是一千个步骤里的一步而已。
>> 研究项目
缘起:谁是3M公司的高瞻远瞩的领袖 ?
1988年,我们开始探究企业“远见”的问题。确实有“远见”这种东西吗?如果有,它到底是什么?从何而来?为什么企业会做出高瞻远瞩的事情?“远见”这个词颇为报章杂志和管理学者注意,可是我们对于所看到的东西却很不满意。
例如,有太多的人搬弄、运用“远见”这个词,运用的方式大不相同,造成了混乱。有人认为远见使人像算命仙哲一样能看出未来的市场;有人认为是洞察科技或产品的能力,像制造出苹果电脑一样;也有人强调是组织为未来编织的美梦,包括价值观、目的、使命、目标、理想工作场所的形象,等等。结果众说纷纭,莫衷一是。难怪有这么多精明实际的企业界人士对于整个“远见”的观念持高度怀疑。这一名词实在是太模糊,太不实际了。
此外——这一点最令我们困扰——几乎在所有和远见有关的讨论和文章里,都隐隐浮现所谓的“高瞻远瞩的领袖”,这种人经常都深具魅力和知名度。但是,我们自问,如果高瞻远瞩的领袖对杰出组织的发展这么重要,请问3M的魅力型高瞻远瞩领袖是哪一位?我们不知道。你知道吗?几十年来,3M一直是普受赞赏——几乎可说是崇拜——的公司,可是却没有几个人说得出3M现任CEO的名字,或者前任或再前任CEO的名字。
很多人会说3M是高瞻远瞩公司,但是,无论是现在还是过去,3M似乎没有一位堪称典型、知名度高、又高瞻远瞩的魅力型领袖。我们查阅3M的历史,知道这家公司在1902年创立,所以,即使3M有过一位高瞻远瞩的领袖,几乎可以确定也早就过世了(到1994年为止,3M一共历经10代CEO)。很明显的,也不能把3M大部分的成就归功于某种高瞻远瞩的产品观念、市场洞察力或幸运,没有什么产品或幸运能够创造公司近百年的优异表现。
我们想到,3M代表的是超越高瞻远瞩的领袖、高瞻远瞩的产品、高瞻远瞩的市场洞察力或高瞻远瞩、激励人心的宣言以外的事物,我们认定这家公司最适于称为高瞻远瞩公司。我们就这样展开了深入的研究。简单地说,我们这个研究项目有两个主要目的:
一、找出极为高瞻远瞩公司共同拥有、使它们有别于其他公司的基本特质和动力,并把这些发现化为有用的观念架构。
二、有效地把这些发现和观念向大家介绍,以便影响管理方法,造福想创立、发展和维持高瞻远瞩公司的人士。
第一步:确定研究对象
经过考虑后,我们决定自己不应该拟具名单,因为我们有可能偏爱某家公司,而不喜欢另一家,我们对企业界可能了解得不够,可能偏爱我们比较熟悉的科技公司和设在加州的公司。
为了让个人偏见减到最少,我们决定在大范围的基础上,找出不同规模、产业、形态和地理位置的杰出公司,针对这些公司的CEO进行调查,请求他们协助拟定高瞻远瞩公司的名单,以供研究。我们相信,杰出公司的CEO们以其最高层从业者的独特有利地位,在选择公司时应该有最明智、最独到的判断。我们对CEO提供的信息十分信任,超过学术界人士提供的材料,因为他们经常接触建立和管理公司的实际挑战和实务。我们认为,他们对本身所属行业和相关产业,应该拥有绝佳的实务知识。我们也认为,高效率的CEO会密切注意与本公司合作或竞争的公司。
1989年8月,我们从下列公司名单中精心选择700位具有代表性的CEO进行调查:
• 《财富》杂志500强工业公司
• 《财富》杂志500强服务业公司
• 《公司》杂志500强未上市公司
• 《公司》杂志100强上市公司
为了确保选出的公司能代表各行各业,我们根据《财富》杂志工业和服务业两种500强企业排行榜,从每一种产业类别选择CEO,两种排行榜各选出250位。《公司》杂志的排行榜可以保证较小型的公司得到适当的代表,上市和未上市公司也一样(我们从这两种名单中,各调查了200家代表性公司)。我们要求每位CEO最多提名5家他们认为“最为高瞻远瞩”的公司,我们特别要求他们亲自回答,不要授权组织里的其他人回答。
我们一共收回165份问卷,回收率是23.5%,平均每份问卷上列出3.2家公司。经过一系列的统计分析,证实收到的是名单中的代表性样本。换句话说,没有哪个组织的CEO主导最后的调查名单,我们得到全美各地、各种形态及规模的公司提供的代表性资料。
我们应用这些调查资料,找出CEO最常提到的20家组织,拟出一份供研究的高瞻远瞩公司名单,然后剔除1950年以后创立的公司,因为我们认为如果是1950年前创立的公司,已经自行证明并非受惠于单一领导或一个伟大的构想。我们严格采用1950年以前创立的标准,把研究用的最后名单减为18家公司,其中最年轻的公司在1945年创立,最老的公司在1812年。在我们做调查时,这18家公司的平均年龄是98岁,平均创立日期是1897年,居中的创立日期是1902年。(创立年份请参见表1.2。)
表1.2 高瞻远瞩公司的创立年份
| 创立年份 | 公司名 | |
| 1812 | 花旗银行 | |
| 1837 | 宝洁公司 | |
| 1847 | 菲利普·莫里斯公司 | |
| 1850 | 美国运通公司 | |
| 1886 | 强生公司 | |
| 1891 | 默克制药 | |
| 1892 | 通用电气公司 | |
| 1901 | 诺世全公司 | |
| 中点 | 1902 | 3M公司 |
| 1903 | 福特汽车公司 | |
| 1911 | IBM公司 | |
| 1915 | 波音公司 | |
| 1923 | 迪斯尼公司 | |
| 1927 | 马利奥特公司 | |
| 1928 | 摩托罗拉公司 | |
| 1938 | 惠普公司 | |
| 1945 | 索尼公司 | |
| 1945 | 沃尔玛公司 |
第二步:避免“发现大楼”的陷阱(使用对照组)
我们可以简单地把这些高瞻远瞩公司放在一起进行研究,探讨它们的共同特质,但这种分析方法有一个根本的缺陷。
如果我们只寻找共同特质,会有什么结果呢?举一个最极端的例子,我们会发现这18家公司全都有自己的大楼!也就是说,高瞻远瞩公司百分之百和有大楼相关。同样道理,也可以发现,办公桌、支付系统、董事会、会计系统和高瞻远瞩公司也都百分之百相关。总之,读者知道我们所说的意思。如果我们就此下一个结论,说拥有大楼是成为高瞻远瞩公司的关键因素,一定是荒谬至极。不错,每家公司都有大楼,所以,发现高瞻远瞩公司百分之百拥有大楼毫无价值。
我们这样不厌其烦,是因为有很多研究和文章陷入这种常识性陷阱。假设你研究一组成功的公司,会发现它们强调重视顾客、改善品质或授权,你怎么知道自己发现的管理方法,其价值可能只等于发现公司拥有大楼呢?你怎么知道这种发现确实是使成功公司和其他公司有区别的东西?你不知道,也不会知道——除非你有一个对照组,有一群对照公司。
关键问题不在于“这些公司有什么共同之处?”而在于“这些公司本质上有什么不同?什么东西使这些公司有别于那些公司?”因此,我们得出一个结论:要达到我们的研究目标,只有拿高瞻远瞩公司和起步类似的其他公司做对照研究,才是惟一的方法。
我们系统地为每一家高瞻远瞩公司精心选择了一家对照公司(请见表1.1)。选择的标准如下:
创立时代相同:对每个高瞻远瞩公司,我们都找一家和它在相同时代创立的对照公司。本研究中的对照公司创业平均日期是1892年,高瞻远瞩公司则是1897年。创业时产品和市场相似:我们还寻找创立初期拓展类似产品、服务和市场的对照公司,但是在后来的岁月里,所属产业不一定和高瞻远瞩公司相同,我们希望找出起步相同、最后未必处在相同地位的公司。例如,摩托罗拉(高瞻远瞩公司)拓展到远超出消费类电子产品之外的领域,先力时(它的对照公司)却没有;我们希望看出是什么东西导引出这些差距极大的结果。受访CEO提到的次数较少 :我们在寻找被CEO们在问卷里提名次数远比高瞻远瞩公司少很多次的公司,我们选择高瞻远瞩公司时,既然主要依靠CEO,希望选择对照公司时,也依靠同样的信息来源。
对照公司不差劲:我们不希望拿高瞻远瞩公司和彻底失败或表现差劲的公司比较,我们相信如果对照公司是保守的公司(也就是说,与其它优秀公司比较),会使我们的研究结果更有价值、更有可信度。如果我们拿高瞻远瞩公司和一败涂地的对手相比,所发现的差异并不会有什么价值,就像把奥运冠军和高中校队相比一样,找到的差异不具意义。但是,拿奥运冠军和银牌或铜牌得主相比,找到有系统的差异,就大为可信和有用得多。我们希望比较金牌队伍和银牌或铜牌队伍,使我们的发现具有真正的意义。
第三步:历史与演进
我们决定不畏艰辛,就整个历史彻底审视这些公司。
我们不只问“这些公司达成今天的状况是什么因素促成的?”我们主要问下面这类问题:“这些公司是怎么起步,怎么演进的?怎么应付规模小、财务紧的困境?怎么管理从创新企业变成守成企业的转型?怎么处理从创办人到第二代管理层的转型?怎么应付战争和大萧条之类的历史事件?怎么适应革命性的新科技发明?”
我们基于三种原因进行这种历史分析。
第一,我们希望搜集到的东西不但对大公司的读者有价值,对中小型公司的人士同样有用。
第二,更重要的是,我们相信惟有演进式的角度,才能引导大家了解高瞻远瞩公司背后的根本动力。打个比方,你不可能完全了解美国,除非你了解美国的历史— 独立战争、立宪理想、南北战争、开发西部、30年代的大萧条和杰斐逊、林肯、罗斯福等先贤们的影响力,以及其他历史因素。我们认为,公司很像国家,两者都反映过去事件和基本遗传因素的塑造力量。这种因素根植于上溯的世代。
想了解默克公司,怎么可能不审视乔治·默克在1920年代奠定的基本哲学基础:药品意在治病救人,不在将本求利,但利润随之而来。如果不了解3M公司初创时濒临破产的窘况,又怎能深入理解它的今天 ?如果不了解通用电气公司自19世纪早期即已形成的领导人选拔过程,又怎能深入理解杰克·韦尔奇领导下的通用电气呢 ? 如果不了解指导强生公司对付危机的强生信条( 1943年形成),又怎能深入理解80年代强生公司对待泰诺药中毒危机的反应呢 ?我们肯定无法理解。
第三,我们相信,从历史观点做出的比较分析,结论一定强而有力。只审视高瞻远瞩公司和对照公司目前的状况,好比只看马拉松赛跑的最后30秒,虽然一定看得到谁赢得金牌,但是不知道他为什么会赢。要完全了解比赛的结果,你必须要看整个比赛和导致这种结果的源头,看看许多选手训练和准备比赛时的情形,以及第一、第二、第三公里的表现,等等。同样的,我们希望追本溯源,以便找到下述有趣问题的答案:
• 摩托罗拉如何从不起眼的电池修理业务起家,跨进汽车收音机、电视机、半导体、集成电路及移动通信行业?而先力时同时以类似的资源起家,为什么却从未在电视机以外的领域扮演过主要角色?
• 宝洁创立后,如何能够继续冲刺150年,而大多数公司能够生存15年就算是幸运了?宝洁创业远在对手高露洁之后,却如何取得最后胜利,成为本行业的第一?
• 惠普如何能在威廉·休利特和戴夫·帕卡德退隐后继续保持健康和活力,而一度是华尔街趾高气扬的宠儿的德州仪器,在帕特·哈格蒂下台后却几乎自我毁灭?
• 为什么迪斯尼在历经多次敌意购并企图之后仍都能存续和繁荣,变成美国的象征,而哥伦比亚电影公司却渐趋没落,从来没有成为一种象征,最后变卖给一家日本公司?
• 波音在商用客机方面,如何从默默无闻到出人头地,夺取麦道世界首席商用客机制造商的地位?波音在50年代做了什么麦道没有做的事?
不受时间限制的原则:回顾历史是否可以合理地引出结论?回顾企业10年、30年、50年或100年前的作为,是否可以学到什么东西?世界的确变化剧烈,而且会继续变化。这些公司过去用的特殊方法或许不能直接用在未来,我们承认这一点,但是,我们在整个研究中,不断地寻找基本的而不受时间限制、或许可以跨越时代的根本原则和形态。例如,高瞻远瞩公司用来“保存核心和刺激进步”的特殊方法(本书一直探讨的关键原则)今后会继续演进,这个基础原则是不受时间限制的,在1850年、1900年、1950年和2050年,都是同样有效的基本原则。我们的目标是要从公司长期的历史中得到知识,开发出有用的观念和工具,供有心成为下世纪高瞻远瞩公司的企业组织运用。
的确,如果要我们指出本书和其他管理书籍最大的不同,那就是我们纵观这些公司历史并与其他公司相比较。这一点在破除根深蒂固的迷思,在辨明可以跨越产业限制、可以长久运用的根本原则上,是一个关键的方法。
第四步:寻找真理
选定公司、决定历史性比较方法后,我们碰到了另一个难题,即,我们在公司长久的历史中到底要寻找什么东西:应该着重研究企业战略,还是着重研究组织结构、管理、文化、价值观、制度、产品、产业状况?由于事先不知道高瞻远瞩公司长盛不衰的原因,我们不能专注于狭隘的研究重点,而必须从广泛的层面上寻找证据。
整个研究中,我们以达尔文为师,时时想到他乘“小猎犬号”航行5年,漫游加拉帕戈斯群岛,看到各种不同的大龟和其他物种的情景。这种不期而遇的观察在他心里酝酿,在他整个航程中以及回到英格兰后一直刺激着他的思考。他能够得到新观点,原因之一是他有幸偶然地进行了观察,他并非特意去寻找不同的大龟,而这些古里古怪的大龟却呈现在眼前,不符合既有的物种假说。我们也希望有不期而遇、可能刺激我们思考的发现。
但是,我们不想毫无目标,而是希望更有系统地寻找发现。因此,我们采用“组织流分析”技术系统地搜集完整的资料,研究小组从每一家公司的整个历史中,搜集和标定了9大类的信息(见附录3中表A.1),包括:组织安排、经营策略、有形分布、技术、领导人、产品与服务、展望、财务分析、市场/环境,几乎涵盖企业的所有层面。我们系统地分析了自1915年起的财务年报,1926年起的每月股票投资回报率,此外,还浏览美国从1800年至1990年的一般历史和商业史,以及所研究的公司所属产业的整体状况。
为了搜集平均90多年历史的36家公司的资料,我们参阅了将近100本书、3 000多份文件,包括文章、案例、档案、公司出版物、录像片等等。保守估计,我们查阅了超过6万页的材料,实际数字很可能接近10万页。这些文件装满3个一人高的档案柜、4个书架,存储在电脑里的财务资料和分析则多达20兆字节。(附录3表A.2扼要列出了我们的资料来源。)
第五步:分析
接下来是最困难的工作,我们从数量惊人的资料中,归纳出几个重要的观念以贯穿全局,组织研究所得的大量细节和证据。我们寻找反复出现的模式,努力辨认基本的趋势和力量,希望找出能够解释高瞻远瞩公司的历史轨迹、提供经理人参考的实用方针,以便建立公司的实力,迎接21世纪。
我们发现的基本架构来自比较分析,整个研究过程中,我们不断地回归根本的问题,即“在长久的历史里是什么使高瞻远瞩公司有别于对照公司?”附录3中各个表给出了我们比较的各种方法,在此后书中将不断引用。我们也把分析比较过程和创造过程结合为一,希望尽量打破商学院教条和一般管理书籍的束缚。我们尤其希望用表面上和商业无关的观念刺激我们的思考,使之与我们在研究中的观察所得合二为一。因此,我们大量阅读和商业无关的科目,如生物学(尤其是进化论)、遗传学、心理学、社会心理学、社会学、哲学、政治学、历史学和文化人类学。
第六步:实战演练
整个研究期间,我们一直把研究结果和观念放在严肃的实际状况下考察,方法是通过我们的顾问咨询活动和拥有的董事会职责予以验证。本书撰写时,我们亲自把研究得到的架构和工具,直接应用到3 0多家公司里,涵盖营业额1 000万美元以下的小公司,到几百亿美元的《财富》杂志500强企业。涵盖的行业范围广大,包括电脑、保健、医药、生物科技、建筑、零售、邮购、运动器材、电子仪器、半导体、电脑软件、连锁电影院、环境工程、化学和商业银行。我们经常在CEO们的直接要求下,和高级经理们合作,在企业界若干最敏锐、最务实、最难缠和最精明的人士之前呈现我们的这种构想。“实战演练”提供了可贵的回馈循环,有助于我们在研究期间继续改进我们的观念。例如,在一家制药公司举行的研讨会上,一位经理问道:“核心价值有正确和错误之分吗?换句话说,是核心价值的内容最重要,还是不管核心价值的内容如何,真实性和一贯性最重要?有没有所有高瞻远瞩公司都体现出来的一组特定核心价值?”然后我们就回到我们的研究资料,系统地回答这些问题(详见第三章),从而完成从研究到实用再回归研究的循环(参看图1.3)。这种研究、观念和框架、实际应用的循环在我们5年研究计划中,曾经在很多问题上出现过很多次,对本书有很大的贡献。
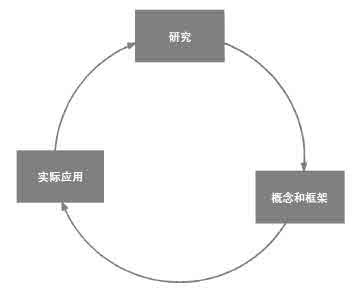
图1.3 回馈循环
>> 让证据说话
所有的社会科学研究项目都有先天的限制和困难,我们的也不例外。例如,我们不能像科学实验一样,进行受控的、可重复的实验,在假定其他因素不变的前提下,改变某一因素,观察结果的变化。我们希望做出企业的培养皿,但是做不到;我们只能采用真实历史的情形,最大限度地加以利用。在书末附录1里,我们列举了多种问题(并给出答案),这些都是精明的读者对我们的研究方法可能提出的质疑。
然而,即使有这些质疑,光是根据我们所查阅的丰富资料,加上从研究到理论到实用持续不断的循环程序,就足以使我们有信心认定我们的结论是合理的;或许最重要的是,这些结论有助于发展杰出的企业组织。我们不敢宣称发现了绝对真理,任何研究社会科学的人都不能这样声明,但是我们敢说,这个研究使我们更加了解企业组织,在如何建立杰出企业观念和工具方面,我们得到了胜过既有成果的东西。
现在,我们和你一起分享成果,希望你尽量利用这本书,因为这些公司的历史可以告诉我们很多东西。但是,我们希望你在阅读的同时用批评和客观的态度思考。我们宁愿你慎思明辨,最后拒斥我们的发现,也不愿意你盲目而毫不置疑地接受。让证据自己说话,而你是法官和陪审员。
2 造钟,不是报时
“最重要的,是有能力不断地建立制度——从不停止,从不回顾,从无结束……最后分析来看,沃尔特·迪斯尼最伟大的创造是沃尔特·迪斯尼(公司)。”
《迪斯尼之梦》作者理查德·席克尔
“从头到尾,我注重的是尽我们的心力,建立最完美的零售公司。创造巨大的个人财富从来都不是我的特定目标。”
沃尔玛公司创办人萨姆·沃尔顿
想像你遇到一位有特异功能的人,他在白天或晚上的任何时候,都能够依据太阳和星星说出正确的日期和时间。例如说:“现在是1401年4月23日,凌晨2时36分12秒。”这个人一定是一位令人惊异的报时者,我们很可能因为他的报时能力对他佩服得五体投地。但是如果这个人不报时,转而制造了一个永远可以报时、甚至在他百年之后仍然能报时的时钟,岂不是更令人赞叹不已吗?
拥有一个伟大的构想,或身为高瞻远瞩的魅力型领袖,好比是“报时”;建立一家公司,使公司在任何一位领袖身后很久、经历许多次产品生命周期仍然欣欣向荣,好比是“造钟”。我们研究所得的第一要点,也就是本章的主题,是要说明高瞻远瞩公司的创办人通常都是制造时钟的人,而不是报时的人。他们主要致力于建立一个组织,一个会滴答走动的时钟,而不只是找对时机,用一种高瞻远瞩的产品构想打进市场,或利用一次优秀产品生命周期的成长曲线;他们并非致力于取得高瞻远瞩领袖的人格特质,而是采取建筑大师的方法,致力于构建高瞻远瞩公司的组织特质;他们努力的最大成果不是实质地体现一个伟大的构想,不是表现人格的魅力,不是满足个人的自尊或累积个人的财富,他们最大的创造物是公司本身及其代表的一切。
得出这个结论时,正是在我们的研究证据打破两个普受珍视、主导一般人想法和商学院教育多年的迷思— 伟大构想和魅力型伟大领袖——之后。在一个最有意思和最重要的研究结论中,我们发现,要创造和建立高瞻远瞩公司,绝对不需要伟大的构想,也不需要伟大的魅力型领袖。事实上我们发现,魅力型领袖带来的伟大构想和建立高瞻远瞩公司之间可能是负相关。这些令人惊异的发现,迫使我们从一个全新的角度、用一个和过去不同的方法来审视公司的成就。这些发现也有大力解放企业经理和企业新秀的意义。
>> “伟大构想”的迷思
1937年8月23日,两位20岁出头、刚刚毕业、没有多少商业经验的工程师聚在一起,商讨成立一家新公司,但是对公司要做什么产品,他们却没有明确的概念[2]。他们只知道两个人想创立一家公司,从事范围广泛的电子工程业务,他们大动脑筋,想出很多种产品及想像中的市场潜力,但是他们没有令人激赏的“伟大构想”,作为这家新创企业的奠基启示。
休利特和帕卡德决定先创立公司,再考虑应该制造什么。他们只是开始向前走,尝试做任何可能使他们赚点钱以脱离草创阶段和付得出电费的东西。休利特说:
我偶尔和商学院的人提起这段经历。我说我们创业时没有任何计划,我们是地地道道的机会主义者。管理学教授听了都大惊失色。那时候只要能赚钱,我们什么都做。我们做过保龄球越线指示器、望远镜时钟驱动器、马桶自动冲水器,还有一种让人减轻体重的震荡器。当时我们是这样子的,大约有500美元的资本,设法做些别人认为我们或许能做的东西。
保龄球越线指示器没有成为市场上的革命性产品,马桶自动冲水器和减肥震荡器也一无所成。事实上,这家公司辛辛苦苦地摸索了将近一年,才做到第一笔大买卖,向迪斯尼公司卖出8部声音示波器,在电影《幻想曲》 里使用。即使有了这种成果,惠普公司仍然继续以漫无目标的方式,东摸西搞地做过好多种产品,一直到40年代初期得到战时的国防合同,公司才大有起色。
德州仪器恰好相反,公司的起源来自一种极为成功的创业产品。德州仪器的前身地质服务公司在1930年创立,是“第一家独立经营、制造探测油田的震测反应器的公司,公司的德州实验室开发和生产这种用途的仪器。”德州仪器的创办人跟休利特和帕卡德不同,他们创立公司的目的是要利用一个特别的科技和市场机会。德州仪器根据一个“伟大的构想”创立,而惠普并非如此。
索尼也不是。1945年8月,公司创办人井深大创业时,没有特别的产品构想。井深大和7位创业时的员工在公司成立之后,长时间开会,想决定要制造什么产品。公司成立后不久加入的盛田昭夫说:“一群人坐在会议室…… 开了好几个星期的会,设法想出这家新公司可以做的业务,好赚点钱经营下去。”他们考虑过很多种可能性,从味噌汤到小型高尔夫球机和计算尺都有。不仅如此,索尼尝试的第一个产品(电饭煲)不能顺利使用,第一个重要的产品(录音机)在市场上也销售失败。索尼在创业初期,勉强靠着在布里缝上电线,制造粗糙但是有销路的电热毯维持生计。健伍的创办人和索尼的井深大相反,心里似乎想好了一种特别的产品。他在1946年创业时,把公司定名为“春日无线电器公司”。根据《日本电子年鉴》,“健伍公司始终是音响科技方面的专业先驱”。
萨姆·沃尔顿和井深大、休利特同属传奇人物,他创业时也没有伟大的构想,他开办事业时什么也没有,只有要为自己工作的意愿,和一点点有关零售业的知识和极大的热情。他可不是在某一天醒来后说:“我有这种伟大的构想,要根据这一构想创立一个伟大的公司。”绝非如此。沃尔顿在1945年起家时,只是在阿肯色州纽波特这个小城里拥有一家富兰克林加盟杂货店。沃尔顿在《纽约时报》的访问中说:“我对自己要创立的事业规模没有任何梦想,但是,我总是有信心,认为只要做好工作,很好地对待顾客,我们的前途一定无限。”沃尔顿从一家商店开始,一步一个脚印地积累力量,直到他创立公司近20年后,乡村折扣连锁商场的“伟大构想”才自然地跳了出来。他在其传记《美国制造》一书里写道:
经过这么多年后,大家多多少少得到一种印象,认为沃尔玛是我在中年时凭空想像出来的,认为就是这个伟大的构想一夜之间变为成功的故事。但是(第一家沃尔玛百货商场)完全是出自我们从1945年以来一切努力的自然发展——这是我不能完全让事情自然发展的另一个例子,是另一个试验,而且就像大多数一夜成功的故事一样,沃尔玛大约经过了20年的酝酿。
和沃尔玛形成对照的是,美利坚百货的故事具有商业上的讽刺意味。在乡村折扣零售商场方面,美利坚百货一开始就领先沃尔玛达4年之久。事实上,米尔顿·吉尔曼和欧文·吉尔曼1958年创立美利坚百货时,就是怀着一心要拓展乡村折扣零售事业的“伟大构想”,他们“相信折扣商场在小城镇应该会成功”,而且他们公司营业的第一年,就创造了100万美元的销售额(沃尔顿1962年才开设第一家乡村折扣零售商场,在此之前,他只是经营若干附设在城镇主要大街的小型杂货商场)。美利坚百货也不是惟一走在沃尔玛前面的公司。根据沃尔顿传记的作者范斯·特林布尔的说法,“(1962年时)已经有别的零售商在尝试做他正要做的事情,只是他做得比任何人都好”。
惠普、索尼和沃尔玛使深入人心的公司起源神话遭到沉重打击,这个神话描绘一位高瞻远瞩的企业家创办公司,并利用一种高瞻远瞩的产品构想或洞察市场的能力;这个神话主张:开创高度成功企业的人士通常一开始就有一个高明的构想(技术、产品、市场潜力),并且利用了一次优秀产品生命周期的成长曲线。虽然这一神话令人动容而且深入人心,但是高瞻远瞩公司的创立情形显示,这一神话并不具有普遍性。
的确如此,在我们研究的高瞻远瞩公司中,只有少数几家可以溯源自伟大的构想或奇妙的创业产品。威拉德· 马利奥特有意自行经营商业,却不清楚自己该进入哪一行,最后决定做他所能想到的惟一可行的构想:取得加盟合约,在华盛顿开设一家艾德熊饮料小店。约翰·诺斯特龙刚刚从阿拉斯加淘金回来,不知道自己还能做什么。诺世全公司创立时只是西雅图市区一家小鞋店,仅有一个店面。默克创办时只是一家德国化学药品的进口商。宝洁创立时只是一家肥皂和蜡烛制造厂—1837年时,辛辛那提有18家这样的公司,宝洁不过是其中之一。摩托罗拉创业维艰,为西尔斯收音机修理电池消除器。菲利普·莫里斯创立时只是伦敦庞德街上一家小小的香烟零售店。
还有,我们研究的高瞻远瞩公司中,有些像索尼一样,一开始就遭受一连串的失败。3M开始时是一家失败的金刚砂矿场,公司股东持有的股票价值大跌,跌到在酒吧里“两股只能换一杯廉价威士忌”。3M不知道还能做什么东西,就开始制造砂纸,在草创期间,3M艰难到第二任总裁在任期的头11年里根本没有领过薪水。相反,3M的对照公司诺顿一创业就在迅速成长的市场上推出创新产品,而且在开业的头1 5年里,除了其中一年之外,每一年都稳定地分红,15年内公司的资本扩增了15倍。
威廉·波音的第一架飞机失败了(“模仿马丁公司的水上飞机,用手工制造的笨重水上飞机”,没有通过海军的测试)。在创业的最初几年里,他的公司困难到必须从事家具业务才能维持下去的地步。相比之下,道格拉斯飞机公司创立后推出的第一架飞机就极为成功。设计这架飞机时,目标就是要成为历史上第一架不间断飞行横贯美国东西海岸、载重超过机身重量的飞机。道格拉斯把这样的设计改成鱼雷轰炸机,大量卖给美国海军。道格拉斯和波音不同,从来不需要进入家具业以维持公司生存。
沃尔特·迪斯尼的第一个卡通系列剧《爱丽丝漫游卡通仙境》(你可曾听说过?)在电影院里卖座惨淡。迪斯尼传《迪斯尼之梦》的作者理查德·席克尔写道:“从任何角度来看,迪斯尼公司都是步履沉重、业务不振、产品陈腐的企业。你惟一真正能够说的是,这是一部相当平凡、靠着摄影技巧注入生气的动画片。”哥伦比亚电影公司和迪斯尼不同,第一部作品就获得可观的成就,这部电影是1922年出品的《慈悲胜过苛责》,只花了2万美元的成本,却有13万美元的收入,使哥伦比亚电影向前冲刺时,有相当多的现金做后盾,在不到两年内,得以支援制作了另外10部赚钱的电影。
>> 无需“伟大构想”
整体而言,在18家高瞻远瞩公司中,只有强生、通用电气和福特汽车三家公司,草创时受惠于创新而获高度成功的特定创业产品或服务,也就是说,受惠于一个“伟大的构想”。然而,我们也发现,即使是通用电气和福特,也使伟大构想的迷思略受打击。在通用电气的例子里,爱迪生的伟大构想最后证明不如西屋的构想伟大。爱迪生推动直流电系统,西屋推动远比直流电优越的交流电系统,后来交流电系统在美国市场取得最后胜利。福特汽车公司的例子恰好和流行的神话相反。亨利·福特并不是想出T型车后才决定根据这个构想创立公司的,而是因为他已经有了一家公司作为事业发展的基础,才能够充分利用T型车理念的优势。他在1903年创立福特汽车公司为的是利用他在汽车发动机方面的天分—这是他多年来设立的第三家公司——并且推出5种车型( A、B、C、F和K型车),后来才在1908年10月推出了闻名世界的T型车。事实上,从1900到1908年之间,在美国共成立了502家汽车制造公司,福特只是其中一家,当时生产汽车根本不是什么新观念。和高瞻远瞩公司恰好相反的是,我们发现,11家对照公司的创业基础远比高瞻远瞩公司更接近伟大构想的模式。这11家公司是美利坚百货、宝来、高露洁、健伍、麦道、诺顿、辉瑞制药、雷诺、德州仪器、西屋和先力时。
换句话说,我们在研究中发现,高瞻远瞩公司远不如对照公司那样靠“伟大的构想”开创事业生涯。此外,我们也发现,比较而言,无论最初的创业观念是什么,高瞻远瞩公司在草创时期,不可能像对照公司那样旗开得胜。在18对配对比较的例子中,只有三家高瞻远瞩公司初期事业比对照公司成功,有10家对照公司初期比高瞻远瞩公司成功,有5对案例不分上下。简而言之,我们发现,初期的事业成功和成为高瞻远瞩公司之间正好成反比。长距离赛跑的胜利属于乌龟,不属于兔子。
我们在附录2中列出了所有高瞻远瞩公司和对照公司较为详细的创业基础。(虽然放在附录里,我们希望你还是浏览一下。把它放在后面是不希望打断本书的行文。)
如果你是个有前途的企业家,有意创立和构建一家高瞻远瞩公司,但是因为没有“伟大的构想”还没有采取行动,我们鼓励你卸下伟大构想这个迷思的负担。的确,证据显示,在创立公司之前,或许最好不要沉迷于寻找什么伟大的构想。为什么?因为伟大构想这条思路会转移你的注意力,使你不能认识到公司才是你最终极的创造。
>> 公司才是终极的创造
在战略管理和创业精神的课程里,商学院教导学生,创业重要的是先靠好的构想和发展完善的产品/市场战略,然后在“机会之窗”关闭前穿越过去。但是,建立高瞻远瞩公司的人士常常都不是用这种方式行动或思考,在一个又一个的案例里,他们以行动勇猛地反驳商学院教导的理论。
因此,在研究计划之初,我们在解释公司为何成功时,就必须放弃伟大构想或高明策略的说法,而另寻新的原因;必须用不同的眼光审视过去的世界;必须改变看法,从把公司视为产品的桥梁转为把产品看成是公司的桥梁。换言之,我们必须认可报时和造钟之间的重大差异。
要迅速了解造钟和报时之间的差异,可以比较早期的通用电气和西屋。乔治·威斯汀豪斯在产品方面是个高瞻远瞩的人才和多才多艺的发明家。除了西屋公司外,他还创立了59家公司。此外,他也有洞察未来的神通,预见出世界会采用比较优秀的交流电系统,不会采用爱迪生的直流电系统,后来事实果然如此。但是,拿西屋和通用电气的第一任总裁查尔斯·科芬相比,科芬没有发明任何产品,但是他提倡一个具有重大意义的创新,就是成立通用电气实验室,这个实验室号称“美国第一个工业研究实验室”。乔治·威斯汀豪斯好比报时,科芬却是造钟;西屋最大的创造是交流电系统,科芬最大的创造是通用电气公司。
幸运之神偏爱持之以恒的人。这是简单的真理,是想成功构建公司的基石。构建高瞻远瞩公司的人都是极有恒心的人,信奉“永远、永远、永远不放弃”的座右铭。但是他们坚持什么呢?答案是:公司。你应该随时准备取消、修正或改进一种构想 (通用电气放弃自己最初的直流电系统,改为交流电系统),但是,绝对不要放弃公司。如果你把公司的成功和某个成功的构想划上等号——很多企业人士都这样做——那么,如果那个构想失败了,你很可能会放弃公司;如果那个构想恰好成功,你很可能对它产生一种情感上的牵绊,并且在公司应该大力前进、追求其他目标时,还沉溺在那个构想中。但是,如果你把公司——而不是把实施一个特定的构想、或把适时利用一个市场机会——当成终极的创造,那么你会坚持下去,不管构想是好是坏,你都会超越任何特定的构想,向成为持久不坠的伟大制度的目标迈进。
例如,惠普在创立之初,因经历连串失败和勉强算是成功的产品学会了谦虚。可是休利特和帕卡德继续摸索、坚持、尝试和实验,一直到后来才想出如何构建一家具有创新能力、足以表达他们的核心价值、并赢得能够持续创造优异产品美名的公司。他们出身工程师,本来可以追求成为工程师的目标,但他们没有这样做,而是迅速地从设计产品转型为设计组织、创造一个有利于产生伟大产品的环境。早在50年代中期,休利特在一次内部演说中就展现出造钟的观点,他说:
我们的工程人员一直相当稳定,这是靠设计、不是靠机遇得到的。工程师是有创造力的人,所以,我们在雇用一位工程师之前,先保证能够让他在稳定而安全的气氛下工作。我们也要保证每一位工程师在公司里有长期发展的机会,有适当的项目可做。还有一件事,就是我们要确保公司有适当的监督,使我们的工程师过得快乐,发挥最大的生产力……设计工程(程序)是我们最重要的产品之一……我们要推出你们从来没有见过的最佳工程计划。假使你们认为我们到目前为止已经做得很好,那就再等个两三年吧,等我们推动实验室所有的新人开始生产,所有的监督人员发挥功能,到那时候你们会看到一些真正的进步!
帕卡德在1964年的一次演讲中也表达了造钟的倾向:“问题在于,你怎样营造出一个让个人可以发挥创造力的环境?……我相信你们必须多费心思在组织结构上,以便提供这种环境。”1973年,有一位记者问帕卡德,在公司的成长中,哪些是他认为最重要的产品决策。帕卡德的回答没有提及任何一个产品决策,他完全从组织决策方面来回答,如发展一个工程团队、贯彻财务纪律的现金支付政策、分红计划、人事和管理政策、“惠普风范”的管理哲学等,这位记者在拟定文章的题目时,也发挥巧思,取名为“惠普董事长用设计构建公司,靠机运制造计算器”。
休利特和帕卡德最终的创造品不是声音示波器,也不是袖珍型计算器,而是惠普公司和惠普风范。
同样,井深大最伟大的“产品”不是随身听或特丽珑电视机,而是索尼及它所代表的一切。沃尔特·迪斯尼最伟大的创作不是《幻想曲》或《白雪公主》,甚至也不是迪斯尼乐园,而是迪斯尼公司和让大家快乐的神秘能力。沃尔顿最大的创造不是沃尔玛的理念,而是沃尔玛公司——是这个能够大规模执行零售业理念、执行成效胜过世界上任何一家公司的组织。保罗·盖尔文的天才不在于他是杰出的工程师或发明家(他其实没有受过正式的科技训练,是自学成才、曾经失败过两次的企业家),而在于他巧妙创造和塑造一家在工程方面具有创新能力、现在叫做摩托罗拉公司的组织。威廉·普洛科特和詹姆斯·甘布尔最大的贡献不是猪油肥皂、灯油或蜡烛,因为这些东西最后都会过时,他们主要的贡献是永不过时的东西,是一个具有高度适应能力的组织,这个组织拥有由根深蒂固的核心价值构成的“精神传统”,可以在一代又一代的宝洁人之间流传。
我们请你考虑要做这样的重大转变,要把公司本身当做最终的创造。如果你正致力于构建和管理一家公司,这种转变对于你如何分配时间有重大的意义,要求你花较少的时间思考特定的产品线和市场策略,多花时间思考组织设计;要求你少花时间像乔治·威斯汀豪斯那样思索,多花时间像科芬、帕卡德和盖尔文一样思考;要求你少花时间扮演报时人,而多花时间扮演造钟师。
我们并未暗示高瞻远瞩公司不曾有过优越的产品或出众的构想。它们的确有过,就像我们在后文中的讨论一样,它们大多把产品和服务看成可以对顾客的生活做出有用和重要贡献的东西。的确,这些公司并非只是以“成为一家公司”为存在目的,它们存在的目的是要做有用的事情。但是,我们认为,最为高瞻远瞩的公司能够持续不断提供优越的产品和服务,原因在于它们是杰出的组织,而不是因生产优越的产品和服务才成为伟大的组织。请记住:所有的产品、服务和伟大的构想,不论多么高瞻远瞩,终究会过时。但是,一家高瞻远瞩公司却不见得会过时,只要公司在现有的产品生命周期之后有能力继续改变和演进,公司就不会过时。(在后面的章节中,我们会描述这些高瞻远瞩公司是如何做到这一点的。)
同样,所有的领袖,不论多有魅力、多么高瞻远瞩,最后都会去世,但是,一家高瞻远瞩公司却不见得会灰飞烟灭。只要这家公司具有组织的力量,超越任何一个领袖,年复一年,经过十代百代,都能继续保持高瞻远瞩和活力,公司就不会衰败。
这一点引导我们面对第二个迷思。
>> 魅力型伟大领袖的迷思
我们请企业经理们和商学院学生思考高瞻远瞩公司成功的特殊因素或者根本原因时,很多人提到“伟大的领袖”,他们举出乔治·默克、萨姆·沃尔顿、威廉·普洛科特、詹姆斯·甘布尔、威廉·波音、罗伯特·约翰逊、保罗·盖尔文、威廉·休利特、戴夫·帕卡德、查尔斯·科芬、沃尔特·迪斯尼、威拉德·马利奥特、托马斯·华森和约翰·诺斯特龙。他们认定这些CEO展现高水准的恒心毅力、克服重大的障碍、吸引忠心耿耿的人才加入公司、影响众多人员致力达成目标,并且在指引公司走过历史中的重大事件方面扮演了举足轻重的角色。
但是——这点很重要——对照公司里的对手也一样!查尔斯·辉瑞、吉尔曼兄弟 (美利坚百货 )、威廉·高露洁、唐纳德·道格拉斯、威廉·布里斯妥 (必治妥公司 )、约翰·麦尔斯 ( 必治妥公司 )、先力时的尤金·麦克唐纳、德州仪器的帕特·哈格蒂、乔治·威斯汀豪斯、哈利·科恩、霍华德·约翰逊、弗兰克·梅维尔都是这样,他们也展现了极强的恒心毅力,也克服了重大的障碍,也吸引了忠心耿耿的人才加入公司,也影响众多人员致力达到目标,在指引公司走过公司历史中的重大事件方面,也扮演举足轻重的角色。系统的分析显示,对照公司和高瞻远瞩公司一样,在成长塑造期内大多拥有坚强的“领袖”。
简而言之,我们发现,没有证据支持伟大领袖在高瞻远瞩公司重要的成长塑造期间是重要因素的假说。因此,随着我们研究的深入,我们必须拒斥伟大领袖的理论。这一理论根本不能适当阐释高瞻远瞩公司和对照公司之间的差异。
不需要魅力
在我们描述高瞻远瞩公司和对照公司早期塑造者的重大差异之前(我们认为确实有重大差异),我们更乐意和读者分享一个必然会出现的推论: 要成功地塑造高瞻远瞩公司,绝对不需要知名度高的魅力型风格。的确如此,我们发现,高瞻远瞩公司历史中若干最重要的CEO,并没有完美的、高知名度、魅力型领袖的人格特质。
想想威廉·麦克奈特吧,你知道他是什么人吗?在你心里,他是20世纪最伟大的企业领袖之一吗?你能描述他的领导风格吗?你看过他的传记吗?如果你和大多数人一样,那么对麦克奈特一定知道得很少,甚至一无所知。到1993年为止,麦克奈特的名字还没有列入《财富》杂志“全美企业名人录”,很少文章提到过他,他的名字也没有在介绍美国公司历史的《胡佛手册》里出现。惭愧地说,我们开始研究时,甚至没有听过他的大名。可是麦克奈特却领导了52年的公司( 1914年~1929年当总经理,1929年~1949年当CEO,1949年~1966年当董事长),赢得了全世界企业人士的好评和崇敬。这家公司就是备受尊崇的明尼苏达矿业制造公司,简称3M公司。3M很有名,麦克奈特却默默无闻。我们怀疑这是他刻意如此。
麦克奈特从1907年开始在3M工作,先是助理簿记员,后升为成本会计员、销售经理,再升为总经理。我们找不到他拥有高度魅力型领袖风格的证据。在3M自行出版的公司史中,提到麦克奈特将近50次,其中只有一次谈到他的个性,还只是描述他是个“轻声细语、彬彬有礼的人”。他的传记作者描述他“善听别人说话”、“谦逊”、“质朴”、“略有点驼背”、“谦恭而语气温和”、“沉静、深思而严肃”。
在众多高瞻远瞩公司历史里重要的CEO当中,麦克奈特不是惟一打破完美魅力型高瞻远瞩领袖模式的人。索尼的井深大以谨慎、深思和内省闻名;休利特让我们想起一位友善、真实、平凡、脚踏实地的爱荷华州农夫;普洛科特和甘布尔是严肃、拘谨、规矩、保守,甚至面无表情的人;比尔·艾伦是波音公司历史中最重要的CEO,却是一位务实的律师,“和颜悦色,带着羞怯而不常见的微笑”;乔治·默克是“默克制药公司自制精神的具体表现”。
我们和不少经理们合作过,他们看到有那么多书籍和文章讨论魅力型的企业领袖,觉得焦虑不安,都问一个敏感的问题:“如果高知名度魅力型领袖根本不是我的风格,怎么办?”我们的回答是:设法发展这种风格可能是浪费精力。原因之一是,心理学证据指出,人格特质透过遗传和环境因素在人生相当早的时候就定型了,几乎没有证据显示,到你担任经理角色时,还能够大大地改变你的人格形态。另一个更重要的原因是,我们的研究指出,不管怎么样,你都不需要这种风格。
倘若你是高知名度的魅力型领袖,很好。但如果你不是,那也不坏,因为你正好与构建3M、宝洁、索尼、波音、惠普和默克等公司的人一样,而他们是一群不错的人。
请不要误解我们的这一观点。我们不是说构建这些高瞻远瞩公司的人是差劲的领袖,只是指出,在构建高瞻远瞩公司时,显然不需要高知名度的魅力型风格。(事实上,我们怀疑,高度魅力型风格可能有点不利于构建高瞻远瞩公司,但是有关风格的资料太散乱、没有说服力,不能做出有力的证明。)我们也指出— 这一点是本节的基本论点—两种公司在成长塑造阶段,都有足够坚强的领袖,所以,不管是魅力型或其他类型的伟大领袖,都不能解释高瞻远瞩公司的发展轨迹何以优于对照公司。
我们并不否认,在高瞻远瞩公司历史上的重要阶段中,有优秀的人物在领导组织,情形经常如此。此外,我们认为,一家公司如果持续由一连串平庸的人领导,这家公司也不可能保持极为高瞻远瞩的状态。事实上,我们发现,在发展和提拔公司内部能力高超的管理人才方面,高瞻远瞩公司做得比对照公司好。因此,它们在优秀的领导人才方面,可以经过很多代,仍然保持比较高的连续性。不过,就像伟大的产品一样,高瞻远瞩公司的优秀领导人能够有连续性,或许是因为公司是个杰出的组织,而不是杰出个人造就组织。
想想大名鼎鼎的杰克·韦尔奇吧!他是80年代末和90年代初期通用电气的CEO,我们不否认韦尔奇在重振通用电气,在为CEO办公室引进蓬勃的活力、动机和迷人的性格等方面扮演过极为重要的角色。但是,强调韦尔奇的领导风格,会让我们忽略核心重点:韦尔奇是在通用电气内部成长的,他是通用电气的产物,就像通用电气是韦尔奇的产物一样。不管怎样,通用电气这个组织有能力吸引、留住、开发、培养和选择韦尔奇当领袖,通用电气早在韦尔奇之前就已欣欣向荣,很可能在韦尔奇之后还继续欣欣向荣许久。毕竟,韦尔奇不是通用电气历史中第一位绝佳的C E O,很可能也不是最后一位。韦尔奇的角色并非不重要,但在通用电气整个历史中,韦尔奇的角色只是其中一小部分。选择韦尔奇根植于一个优异的企业架构— 这个架构的起源可以追溯到科芬。科芬和乔治·威斯汀豪斯相反,采取建筑师的方式构建通用电气公司。(我们在第8章会更详细地讨论韦尔奇和通用电气公司。)
>> 建筑师方式:造钟师的运作
就像科芬和乔治·威斯汀豪斯的对照一样,我们在研究中,确实发现两家公司的早期塑造者大有差异,但是,这些差异比“伟大领袖”和“非伟大领袖”更微妙。我们相信,关键差异是取向的差异。证据显示,不管个人的领导风格如何,高瞻远瞩公司成长塑造阶段的关键人物要比对照公司里的领袖有着更强烈的组织导向。事实上,随着研究的深入,我们越来越觉得“领袖”这个称谓不妥,开始采用“建筑师”或“造钟师”的称谓(第二个关键差异和他们制造的时钟形态有关—这是后面章节的主题。)下面所提到的对照则进一步说明了我们所说的建筑师或造钟师方式的意义。
花旗银行与大通银行
詹姆斯·史蒂曼从1891年 ~1909年担任花旗银行的总裁,1909年 ~1918年担任董事长。他为了追求建立一家伟大的全国性银行的目标,致力于发展组织,把这家基础薄弱的地方性公司转型成“完全现代化的公司”;他监督花旗银行开设新分行,制定分成多个事业处的分权式结构,组织一个强而有力的董事会,董事都是大公司的CEO,并设立管理培训和招募人才的计划(比大通银行早30年)。《花旗银行史——1812年~1970年》描述了史蒂曼致力构建一个在他身后很久仍然能够欣欣向荣的机构。
史蒂曼意在使花旗国民银行(花旗银行的前身)在他去世后仍然保持既有的地位(全美最强、最大的银行)。为了确保这一点,他任用认同他的梦想和企业精神的人,任用愿意构建一个组织的人。他自己愿意下台,让他们经营这家银行。
史蒂曼在写给母亲的一封信里谈到他决定下台,转而担任董事长,以便实现公司在他离开后更容易成长的心愿。
过去两年来,我一直准备接任顾问的位置,并且拒绝重新被选为公司正式的领袖。我知道这是明智的做法,这样不但能让我卸下细琐工作的责任,也可以让我的同事有成名的机会,并为未来创造比既有成就更大的无穷可能性奠定基础。
史蒂曼在大通银行的对手阿尔伯特·卫京却根本没有放权。卫京从1911年— 1929年担任大通银行总裁,是个果决、毫无幽默感而野心勃勃的人,他最关心的似乎是自己的功名。他在另外50家公司担任董事,用至为强悍、集权的手法经营大通银行,以致《商业周刊》写道: “大通银行就是卫京,卫京就是大通银行。”
沃尔玛与美利坚百货
毫无疑问,萨姆·沃尔顿具有魅力型领袖光芒耀眼的人格特质。我们不能不想到,他为了实践激励员工突破8%利润率时许下的诺言,穿着草裙,戴着花环,在一群跳呼拉舞的队伍陪伴下,抖动着身体在华尔街跳舞的情形,或是想到他跳上商场柜台,领着几百位高声尖叫的员工进行一场狂热的沃尔玛啦啦队表演。不错,沃尔顿拥有独一无二的有力人格。但是,另外几千位不曾建立沃尔玛的人也同样具有这种人格。
的确如此,沃尔顿和美利坚百货领袖的关键差异,不在于他比较具有魅力,而在于他更像造钟师,更像建筑师。沃尔顿20岁出头时,人格形态就大致定型了,他把一生大部分的时间都无休止地花在努力建立和发展沃尔玛的组织调整能力上,而不是努力发展自己的领袖性格。这一点在沃尔顿自己眼里也是如此,他在《美国制造》一书里写道:
当时包括我们自己的一些经理在内,没有人了解我们从创立时起就极力设法成为最优秀的业者,成为最专业的经理人。毫无疑问,我有推动事业的人格……但是,在这种人格下,我总是有业者的心灵,是想把事情做好、然后做得更好、然后尽力做到最好的人……我从来没有从事过短期的事情,我总是希望尽我所能建立一个完美的零售组织。
沃尔顿珍视变革、试验和不断的完善,但是他不光是宣扬这些价值观,还制定坚强的组织机制,刺激变革和进步。沃尔顿运用一种叫做“店中店”的观念,授予部门经理经营自己部门的权威和自由,就好像这个部门是经理自己的企业一样。对于有助于节省成本、提出加强服务的构想可供其他商店仿效的同仁,他实行现金奖励和公开褒扬的制度。他以“量产项目竞赛”鼓励同仁进行创造性的尝试。他召开商品会议,讨论应该选来用在整个连锁体系里的试验性做法。他还制定星期六早晨的会议制度,在这种会议上,主角经常是一位尝试创新、而且确实有良好效果的员工;对于想出新构想使整个公司获益的员工,他用分红和员工持股作为直接的奖励。同事想出的点子和构想都刊登在沃尔玛的内部杂志里,沃尔玛甚至斥资设置卫星通讯系统,“好把所有细节尽快传布到全公司各处”。1985年,股票分析师爱德华兹描述沃尔玛这座滴答作响的时钟说:
员工在鼓励变革的环境里工作。无论哪一位卖场的同事提出和商品销售或节省成本的有关建议,这些建议都会迅速地传播出去。设想750多家商店和8万多名员工(都有可能提出建议),都仿效建议中的做法,这样会导致多大的销售增加、成本降低和生产力提高。
沃尔顿致力创造一个能够自行进化和变革的组织,美利坚百货的领袖却从上而下规定所有的改变,并且在一本书里,详细、精确地规定卖场经理应该做的事情,没有留下任何主动的空间。沃尔顿培养了一位能干的继承人(大卫·格拉斯),好在他死后接管公司。吉尔曼兄弟却没有准备好这样的人,最终把公司留给和他们不同理念的外人。沃尔顿把他时钟制造的取向传承给继承人,美利坚百货后来的CEO则鲁莽行事,推动带来惨剧的购并,盲目、执迷不悟地追求纯粹以成长为目的的成长,一次就吞下洁尔(Zayre)公司388家店面。格拉斯在描述沃尔玛未来成功发展的关键要素时说:“沃尔玛的同仁会找到一条路。”又说:“我们的人都努力不懈。”同一时期美利坚百货的CEO却说:“真正的方略和惟一的问题是市场占有率。”
1990年,《财富》杂志有一篇文章谈到美利坚百货,用惋惜的口吻写道:“共同创办人赫伯特·吉尔曼亲眼看到自己的创造被摧毁。”沃尔顿在比较快乐的情况下去世,他的创造屹然无损,而且相信公司可以在他身后长久兴旺下去,一天比一天更强大。他知道他很可能活不到公元2000年,可是他在1992年与世长辞前不久,替公司定下发展到公元2000年的大胆目标,展现他对公司失去他之后可以有何等成就的高度信心。
摩托罗拉与先力时
摩托罗拉创办人保罗·盖尔文最大的梦想,是构建一个永续经营的伟大公司。盖尔文确实构建起了历史上最成功的一家科技公司。他没有工程背景,但是他礼聘最优秀的工程师;他鼓励异议、讨论和歧见,并且给所有的个人“大致上可以独力运作的余地”。他策定要挑战的目标,赋予员工沉重的责任,以便刺激组织和同仁成长和学习,而且经常是借助失败和错误学习。盖尔文传记的作者扼要指出:“他不是发明家,而是以人为蓝图的建筑师。”盖尔文的儿子罗伯特·盖尔文说:“家父督促我们拥抱……群众——向所有人伸出双手——争取他们的领导才能,不错,是争取他们创造性的领导才能…… 很早以前,他就坚持管理上的传承,奇怪的是他不怕自己会长眠,他关心的是公司(强调我们的公司)。”
先力时的创办人恰恰相反。“指挥官”小尤金·麦克唐纳没有传承的计划,因此他1958年猝逝后,公司高层人才出现一个真空。麦克唐纳是个具有惊人魅力的领袖,主要是靠着强大无比的人格力量推动公司前进。他被人描述为“先力时暴烈、顽固的指导人”,拥有“对自己的判断力高度肯定而衍生的惊人自信”。除了最亲密的朋友之外,他希望所有的人都称呼他“指挥官”。他是个睿智的推行家和试验家,推动实施了很多自己的发明和构想,他具有坚持不屈的态度,这种态度几乎使先力时错过电视机这个产品。先力时出版的公司历史里写道:
麦克唐纳的风格光芒耀眼,这种风格反映在公司特有的广告方法上,再加上他的创造发明天才和感受公众口味变化的能力,30多年来,在大众的眼里,麦克唐纳就是先力时公司。
麦克唐纳死后两年半,《财富》杂志评论说:“先力时靠着已故创办人的决心和想像力仍然继续在成长和赚钱,但是先力时的未来如何,现在要看公司的能力和新动力如何,是否能应对麦克唐纳从来没有预想到的状况。”一位竞争对手评论说:“随着时间流逝,先力时会越来越怀念麦克唐纳。”
盖尔文和麦克唐纳的去世相隔一年半,摩托罗拉成功地驶进盖尔文梦想不到的海域,先力时却停滞不前,到1993年为止,先力时从来没有恢复麦克唐纳在世时的精力和创新光芒。
迪斯尼与哥伦比亚电影
提起迪斯尼公司,你想到了什么?能想出与迪斯尼有关的一个或一组清楚的形象吗?再想想哥伦比亚电影公司,你又想到了什么?能够指出明确、清楚的形象吗?如果你和大多数人一样,你可以想出迪斯尼代表的形象,但是要指出和哥伦比亚电影有关的形象,就会有难度。
沃尔特·迪斯尼在构建迪斯尼方面,明显地为公司注入了他个人惊人的想像力和才能。他亲自启发迪斯尼很多最佳创作的灵感,包括《白雪公主》(世界第一部完整的长篇动画电影)、米老鼠的角色、米老鼠俱乐部、迪斯尼乐园。从任何角度来看,他都是一位卓绝的报时者,不过,即使是这样,和在哥伦比亚电影公司的对手哈利·科恩相比,迪斯尼却更像是一位造钟师。
科恩“刻意培养自己的暴君形象,在自己的办公桌附近放着一支马鞭,常常为了强调语气,把马鞭挥得啪啪响。在所有大电影公司里,哥伦比亚电影有最高的电影作品推出率,主要是靠科恩的方法”。一位观察科恩1958年葬礼的人评论说,参加葬礼的1 300人“不是来道别,而是来确定他真的去世了”。我们找不到科恩关心员工的证据,也没有发现任何证据显示他采取行动,为哥伦比亚电影公司发展长期的能力或明确的公司形象。
证据显示,科恩最关心的是成为电影大亨,在好莱坞发挥庞大的个人力量(他是好莱坞同时得到总裁和制片人头衔的第一人)。对于在他身后可能存续的哥伦比亚电影公司的特质和形象,他很少关心,甚至毫不在意。科恩以个人的目的推动哥伦比亚电影前进了很多年,但是,这种自我中心的理念在创办人死后便不可能再指导和激励公司。科恩去世后,哥伦比亚电影公司立刻陷入散漫无章的状态,在1973年被依法强行收回,之后卖给了可口可乐公司。
另一方面,沃尔特·迪斯尼在死前最后一天还在医院里极力思考如何用最好的方式,开发在佛罗里达州的迪斯尼世界。他本人终究会死亡,但是迪斯尼公司使大家快乐、为儿童带来欢乐、创造欢笑和泪水的能力永远不会死亡。迪斯尼一生当中,比哥伦比亚电影公司的科恩付出了更多的心血,发展自己的公司和公司的能力。20年代末期,他付给创作人员的报酬比自己领的薪水还高;30年代初期,他为所有动画人员设立了艺术班,在现场设置一个小动物园,提供活生生的动物,协助他们改善画动物的能力;他还发明了新的动画小组程序(例如故事板),而且在最先进的动画科技上继续投资。30年代末期,他慷慨地设置卡通产业第一项奖金制度,以便吸引和奖励优秀的人才。50年代时,他制定“你创造快乐”的员工培训计划,并且在6 0年代成立迪斯尼大学,指引、培训和教导迪斯尼的员工。哈利·科恩却从来没有采取这一类的步骤。
毫无疑问,迪斯尼不像我们研究的其他建筑师那样,把时钟制造得那么好,而且迪斯尼的电影公司在他逝世后,将近15年停滞不前,因为迪斯尼公司的人一直在问自己:“沃尔特会怎么做?”但是事实俱在,迪斯尼和科恩不同,他创造出一个远远超越自我的机构,创造出一个在他逝世后数十年,仍然能够在迪斯尼乐园里为孩子们散播“迪斯尼魔术”的机构。在同一个时间里,哥伦比亚电影公司已经不再是一个独立的实体,迪斯尼则发动了一场悲壮(而且最后终于成功)的奋斗,成功地防止了一次敌意购并。虽然对迪斯尼的经理们和家族而言,要是兼并者成功的话,他们可以轻易地靠手中的股份净赚千百万美元的利润,但是因为他们的公司是迪斯尼公司,所以必须以独立的实体留存下来。约翰·泰勒在他《攻击魔术王国》一书里生动地记述了这场收购迪斯尼公司的意图。他在序言里写道:
接受(收购)是不可思议的事情,迪斯尼公司并非只是随便的一家公司……不必为了合理化而出卖资产,好为股东追求最高的利润。迪斯尼也不仅仅是另一个品牌名称而已……经理人把公司看成是为世界各地儿童塑造想像力生活的力量,公司已经深深融入美国文化中。的确如此,公司的使命——他们相信公司的确有一个重要的使命,这个使命和替股东赚钱一样重要,那就是歌颂美国的价值观。
迪斯尼公司在80年代和90年代继续生存,重振沃尔特·迪斯尼以前建立的传统。相形之下,科恩的公司根本没有什么可以拯救和重振的东西,没有人觉得哥伦比亚电影公司应该以独立实体保存下来。要是把公司卖掉可以为股东赚更多的钱,那就这么办吧!
>> CEO、经理人和创业家重要讯息
在构建高瞻远瞩公司时,你可以采取的最重要步骤之一不是行动,而是改变你的观念。在随后的章节里,可以发现很多创造行动导向的东西。要想好好利用这些发现,最重要的是要有正确的心态结构,这点正是本章的重点。我们认为,转变思想的重要性不亚于牛顿革命、达尔文革命和美国立国思想。
在牛顿革命之前,人类解释世事时,主要是归结为上帝做出的决定。小孩摔断手是上帝的旨意,农作物欠收也是上帝的旨意。人类认为有个万能的上帝使每一件事情发生。到1 7世纪,大家开始说:“不对,不是这样的!上帝只是创造了一个具有若干原则的宇宙,人类要做的是想出这些原则如何运作,上帝并没有做所有的决定,只是安排好能够自行运作的程序和原则。”从那时起,人类开始寻找整个系统的根本动力与原则。这就是牛顿革命的内涵。
同样,达尔文革命使人类对生物物种和自然史的想法发生了激烈的转变。这种思想转变产生了丰硕的成果,和我们在高瞻远瞩公司里所见到的成果相同。在达尔文革命之前,人类假设上帝创造了每一种物种,在自然界里各自担任一个特定的角色。北极熊长成白色的,是因为上帝把它们创造成了那个样子;猫儿喵喵叫,是因为上帝把它们创造成那样;知更鸟胸部的羽毛是红色的,是因为上帝把它们创造成那样。人类极需假设一定有谁或有什么东西把世间的事情全部安排妥当,以便解释身边的一切— 一定是有什么东西说:“我们需要胸部有红色羽毛的知更鸟,以便契合生态系统。”但是,如果生物学家的说法正确,世间事就不是这样的。我们不再直接想到知更鸟一定有红色胸部羽毛(报时)的结论,而是认定世界上有一种进化的基本过程(遗传密码、DNA、遗传变异和突变、物竞天择),最后产生了胸部羽毛是红色、在生态系统中看来极为契合的知更鸟。自然世界犹如一座滴答作响的神奇时钟,它所具有的美感和功能,起源于其基本程序和复杂机能的成功运作。
同样,请你把高瞻远瞩公司的成功因素看成——至少部分看成——来自深植在组织里的基本程序和根本动能,而非主要起源于一个伟大的构想,或来自若干高瞻远瞩的人—这些人无人不知,宛如上帝,做出伟大的决策,拥有惊人的魅力,且以崇高的权威领导组织。如果你在构建和管理一家公司,我们请你少从高明前瞻的产品观点来思考,少追求魅力型领袖的人格特质,而多从组织方面的前瞻眼光思考,多考虑构成高瞻远瞩公司的特质。
的确如此,我们请你考虑在思想上做个转变。这种转变可以与18世纪时美国所需要的转变相媲美。在17和18世纪的政治思潮出现激烈的革命前,欧洲国家强盛与否,主要靠国王 (或女王 )的素质。如果有一位明君,就会有个好的王国,如果国王是英明伟大的领袖,他的王国可能随之强盛。
让他们比较一下明君心态和美国建国时所采取的方法。在1787年的立宪会议上,最重要的问题不是“谁应该当总统?谁应该领导我们?谁是我们当中最聪明的人?谁是最好的国王?”绝非如此!美国的建国先贤们致力思考的问题是:“我们能够创建什么样的程序,使国家在我们身后仍然能拥有很多优秀的总统?我们希望建立哪一种长治久安的国家?要靠什么原则来建国?国家应该如何运作?我们应该制定什么指导方针和机制,以便创造我们梦想的国家?”
托马斯·杰斐逊、詹姆斯·麦迪逊和约翰·亚当斯并不是具有高度魅力的“舍我其谁”型领袖,绝非如此。他们是眼光远大的组织型人才。他们创建了一部自己和未来所有领袖都应遵循的宪法,他们致力于建立国家,他们抛弃明君的模式,采取了建筑师的方法。他们是造钟的人!
但是,请注意:在美国这个例子里,制造出来的时钟不是冰冷、机械的牛顿式或达尔文式的时钟,而是以人类的理想和价值观为基础的时钟,是根据人类需要和渴望而制造的时钟,是一座有“精神”的时钟。
这点引出我们发现的第二个要点:要制造一种特定形态的时钟,而不是随意制造一种时钟。虽然在不同的高瞻远瞩公司里,时钟的形状、大小、机能、造型、年龄和促成时钟滴答作响的其他因素各不相同,但是我们相信,它们都拥有一组根本的特质。我们在后面的章节中会说明这些特质,现在要记住的要点是,一旦你的心态从报时转变为造钟,就可以学到构建高瞻远瞩公司所需的大部分事情。你不必坐待好运到来,就会得到一个伟大的构想;你也不必接受错误的观念,认为除非公司出现高瞻远瞩的魅力型领袖,否则不能成为高瞻远瞩公司。个中没有神秘的因素或深不可测的魔术,的确如此,一旦你学到基本要素,你和身边所有的人就可以开始努力工作,使公司成为一家高瞻远瞩公司。
插曲
太极生两仪
在本书以下部分,我们会持续运用中国二元哲学里的阴阳太极图。
我们特意选择这个象征符号代表高瞻远瞩公司的一个关键要素。这些公司不用我们所谓的“非此即彼”来框限自己—那是一种不能轻易接受矛盾的理性观点,认定两种表面冲突的力量或理念不能同时并存。非此即彼的二分法使大家相信事情非黑即白,因而有下述种种说法:
• 变革和稳定不能并存。
• 保守和勇猛不能并存。
• 低成本和高品质不能并存。
• 创新的自主性和一贯性及严格控制不能并存。
• 为未来投资和短期优异表现不能并存。
• 靠有秩序的规划追求进步和机会主义式的摸索不能并存。
• 为股东创造财富和为人类行善不能并存。
• 理想主义(价值观导向)和务实主义(利润导向)不能并存。
高瞻远瞩公司不受二分法的限制,而是用兼容并蓄的方法让自己跳出这种困境,使它们能够同时拥抱若干层面的两个极端。它们不在非黑即白之间选择,而是想出方法,兼容黑白。
在我们阐述后面八章丰富的细节时,你会像我们在做研究时一样,遇到一系列的矛盾,一系列在高瞻远瞩公司里显而易见的冲突状况,例如,你会看到下表所呈现的情况:
| 一方面 | 另一方面 |
| 利润之外的目的 | 务实地追求利润 |
| 相当固定的核心价值 | 勇猛的变革和行动 |
| 以核心为基础的保守主义 | 大胆、果断、冒险行动 |
| 清楚的远景和方向感 | 机会主义式的摸索与实验 |
| 胆大包天的目标 | 渐进式的演变和进步 |
| 选择坚持核心价值的经理人 | 选择能诱导变革的经理人 |
| 理念的控制 | 拥有运作的自主性 |
| 极为严谨的文化(几乎像教派) | 具有变革、行动与适应的能力 |
| 为长期投资 | 要求短期业绩 |
| 达观、高瞻远瞩、面向未来 | 优异地执行实际日常营运 |
| 根据核心理念安排的组织 | 拥有适应环境的组织 |
此处我们不只是谈论平衡。“平衡”意味着中庸路线、彼此各半。
高瞻远瞩公司不在短期和长期之间寻求平衡,追求的是短期和长期都有优异表现;高瞻远瞩公司不光是在理想主义和获利能力之间追求平衡,还追求高度的理想主义和高度的利润;高瞻远瞩公司不光是在保持严谨形状与刺激勇猛的变革和行动之间追求平衡,而是两方面都做得淋漓尽致。简单地说,高度高瞻远瞩公司不希望把阴和阳混合成灰色,成为既非至阴、又非至阳、不清不楚的圆圈,而是同时和随时以阴阳区分目标。
不合理吗?大概是吧。罕见吗?不错。困难吗?绝对。可是正如斯科特·菲茨杰拉德点明的:“第一流人才的考验是同时在心里坚持两个相反的理想,却仍然能够运作。”这正是高瞻远瞩公司做到的事情。
3 利润之上的追求
“我们的基本原则,从创办人构思出来后一直维持不变。我们把核心价值和实务分得清清楚楚,核心价值不改变,但是实务做法可以改变。我们也清楚地表明:利润虽然重要,却不是惠普存在的原因。公司是为了更基本的原因而存在。”
惠普前任CEO约翰·杨
1992年
“我们做的是保存和改善生命的事业,所有的行动,都必须以能否圆满实观这个目标为衡量标准。”
《内部管理方针》 默克公司1989年印行
“把利润放在人和产品之后是福特公司造就的奇迹。”
福特公司前任CEO唐·皮特森
1994年
默克公司创立100周年纪念时出版了一本书,名叫《价值观与梦想:默克百年》。你注意到什么了吗?书名根本没有提到默克做的是什么事。默克可以把书名定为《从化学品到制药公司:默克百年财务成就》,但是它没有这样做,反而去强调自己在100年历史里一直是由理想指引和激励的公司。1935年(在价值观宣言流行之前几十年),乔治·默克二世就阐述了这些理想。他说:“在(我们)这一行工作的人真正受到了促进医学进步、服务于之的理想的激励。”到1991年—过了56年、整整三代领导人之后— 默克的CEO罗伊·魏吉罗用同样的语气说道:“最重要的是要记住,我们的业务成功意味着战胜疾病和协助人类。”
有这些理想做背景,我们看到默克决定开发和捐赠美迪善这种药给第三世界国家对付“河盲症”(医学上称之为“盘尾丝虫病盲症”)就不会觉得惊异了。第三世界有上百万人感染河盲症,这种疾病是大量的寄生虫在人体组织里游动,最后移到眼睛,造成令人痛苦的失明。一百万个顾客是规模相当大的市场,只是这些人都是买不起产品的顾客。默克知道这个计划绝对不会有很大的投资回报(即使有的话),却仍然推动这个计划,希望产品检验通过后,某些政府机构或第三者会购买这种药品,分发给病人。但默克没有这么幸运,于是决定免费赠送药品给需要的人,且自行负担费用,直接参与分发的工作,以确保药品确实送到受这种疾病威胁的上百万人手中。
问默克为什么决定推动美迪善计划,魏吉罗指出,若不推动生产这种药品的话,可能瓦解默克旗下科学家的士气 —这些科学家服务的公司明确地认定是从事“保存和改善生命”的事业。魏吉罗进一步指出:
我15年前第一次到日本时,日本的企业界人士告诉我,是默克在第二次世界大战之后把链霉素引进日本,消灭了侵蚀日本社会的肺结核。
我们的确做了这件事,我们并没有赚到一分钱,但是,默克今天在日本是最大的美国制药公司,绝非偶然。(这种行为的)长期影响并非总是很清楚,但是,我认为多多少少它会有报偿的。
>> 务实的理想主义
是默克的理想——自20年代以来一直明确阐释的公司自我形象—促成了关于美迪善的决定呢,还是默克做这个决定另有实用的理由,例如,追求良好的长期业务或良好的公共关系?我们的答案是二者都对。在这个决定中,默克的理想主义扮演了重要的角色,而且证据显示,默克一定会进行这个计划,不管是否能够替公司的业务创造长期好处。但证据同样显示,默克的行动是假设这种善意行动“多多少少……会有报偿的”。这是典型的兼容并蓄胜过非此即彼的例证。默克公司在创立以后的大部分时间里,都同时展现崇高的理想和本身的实际利益。乔治·默克二世在1950年解释了这个矛盾:
我希望……表明本公司同仁所必须遵循的原则……简要地说,就是我们要牢记药品旨在治病救人。我们要始终不忘药品旨在救人,不在求利,但利润会随之而来。如果我们记住这一点,就绝对不会没有利润;我们记得越清楚,利润就越大。
事实上,默克概述了最为高瞻远瞩公司的理念的本质,那就是务实的理想主义。我们的研究显示,高瞻远瞩公司能够奋勇前进,根本因素在于指引、激励公司上下的核心理念,亦即是核心价值和超越利润的目的感。这种理念在很长的时间里一直相当固定。我们在本章中会用高瞻远瞩公司同时也是高效率的赚钱企业的事实,描述、证明和说明这个重要却矛盾着的因素。
你或许会认为:“像默克这样的公司,当然很容易声明和追求感召人心的理想—默克制造的药品确实能够治病救人,减轻大家的痛苦。”这样说很对,我们也同意。但是,和对照公司辉瑞制药相比,辉瑞和默克同属一种产业,同样制造治病救人、减轻大家痛苦的药品,我们却发现默克公司长久以来更注重以理念来驱策自我。
默克把描述公司历史的书定名为《价值观与梦想》,辉瑞则把说明公司历史的书定名为《辉瑞……非正式历史》;默克四代以来一直清楚地说明一组始终如一的崇高理想;在辉瑞,80年代末期之前,我们找不到有类似讨论的证据,也找不到任何证据证明辉瑞有过可以与默克赠送美迪善或推广链霉素媲美的行为。
乔治·默克二世对利润采取一种矛盾的看法(“药品旨在救人……利润会随之而来”)。和默克二世同一时代的辉瑞制药总裁约翰·麦基恩却表现出一种比较偏颇的观点,他说:“在人道之外,我们的目标是从所作的一切事情当中得到利润。”根据《福布斯》杂志一篇文章的说法,麦基恩相信“闲置资金是一种不事生产的罪恶资产”。默克保留资金,投资在新药品的研究和开发上面,麦基恩却发动狂热的购并热潮,在4年里买下了14家公司,多元地投资在农产品、妇女化妆品、剃须产品和颜料色素等领域。为什么?为了赚更多的钱,而不顾业务的类别。麦基恩说:“我宁可从10亿美元的销售额中赚取5%,也不愿意从3亿美元(处方药)中赚取10%。”在此,我们无意辩论策略问题(靠购并进行多元化投资与靠研发推动专业和创新),但是,证据显示,辉瑞制药在这段期间里表现出比默克更纯粹务实、追求利润的倾向。
当然,像默克这样的公司有资格拥有崇高的理想。早在1925年,默克二世从父亲手中接过公司时,就已经拥有了极为成功的业务,财务后盾颇为雄厚,因此,似乎只有像默克这样极为成功、有能力宣称一种理念的公司才能奢谈崇高的理想吧?不对。我们发现,高瞻远瞩公司经常不是在成功以后才拥有崇高的理想,才有一种核心理念,而是在它们还在奋力求生存时就已如此。再看下面的两个例子:索尼创业期间和1983年福特转危为安时的情况。
井深大于1945年在日本战败后的废墟中创立索尼时,在东京市区一栋遭到轰炸和火烧的旧百货公司空荡的楼房里租用了一间废弃的电话总机房,靠7位员工和1 600美元的个人储蓄开始创业。他第一优先的事情应该是什么?在残破的废墟中,他最先应该做什么?创造周转用的现金?想从事什么业务?推出产品,还是服务顾客?
井深大的确致力于这些工作(请回想第2章里失败的电饭煲、味噌汤和粗糙的电热毯),不过,他也做了别的事情—除了勉强应付日常的生存问题之外,他也做出企业家罕见的事情,替自己新创的公司确定了一种理念。1946年5月7日,离他迁到东京不到10个月,而且远未赚到多余的周转金之时,他就替公司制定一份公开“说明书”,其中包括下述文字(实际文件相当长,以下只是摘译):
如果能够建立一种环境,让员工能够靠坚强的团队合作精神团结在一起,并全心全意发挥他们的科技能力……那么,这种组织便可以带来说不尽的快乐和利益……志趣相投的人自然会结合起来,推动这些理想。
公司目标
• 构建一个工作场所,让工程师能够感受科技创新的欢乐,了解他们对社会的使命,并心满意足地工作。
• 动力十足地追求科技活动以及用生产来复兴日本和提升国家文化的行动。
• 把先进科技应用在公众生活中。
管理方针
• 我们要消除任何不当追求利润的行为,始终强调实用与根本的工作,而不是只追求成长。
• 我们欢迎科技上的难题,并且专注高度精密、对社会有重大用处的技术产品,而不计较数量的多寡。
• 我们要把强调的重点放在能力、表现和个人品格上,以便每个人在能力和技术上有最好的表现。
停下来想想:你知道有多少新创企业把这种理想主义的情操放进创业文件里?有多少公司的创办人还在拼命设法赚取足够的现金以支持下去时,就想到这么宏大的价值观和目的感?多少公司在创立之初对应该制造什么产品还说不太清楚的时候,就构想宣示清楚的理念?(这里打个岔,如果你处在发展公司的初期阶段,而且决定在事业有成之前暂缓声明公司的理念,或许你可以停下来考虑索尼的例子。我们发现,井深大在公司历史中这么早就提出的理念,在引导公司的前进上扮演了重要的角色。)
尼克·李昂斯1967年在《索尼之梦》一书里指出,这份说明书里具体表现的理想“过去30年来一直是索尼的指导力量,即使在索尼以极为少见的惊人速度成长时,也只有少许的修正”。井深大写下这份说明书40年后,索尼CEO盛田昭夫用简洁优美的声明重新阐述公司的理念,称之为“索尼的先驱精神”:
索尼是先驱,绝对无意追随别人。索尼希望借助进步造福全世界,始终做未知事物的探索者……索尼拥有尊敬和鼓励个人能力的原则……总是设法引导出一个人最好的东西。这是索尼公司的活力。
本研究中索尼的对照公司健伍则相反。我们试图直接向健伍索取一切能够描述公司哲学、价值观、梦想和理想的文件,健伍回答说没有这种文件,只送来最近几年标准的年报。我们尝试取得外人就这个主题所写的作品,却什么也没有找到。或许健伍像索尼一样,拥有持续一贯、始终奉行、可以追溯到公司创立时的理念,但是,我们却找不到任何有关的证据。关于索尼的理念,我们从公司内部和外部都能够毫无困难地找到很多书籍、文章和文件,至于健伍,我们几乎找不到任何类似的出版物。
此外,大量的证据证明,索尼的理念直接转化为实物的特性和做法,例如,高度个人主义的文化、(比其他日本公司)倾向分权式的组织结构以及明显避开传统市场研发产品的做法。“我们的计划是用新产品引导市场,而不是询问他们需要哪一种产品……我们不做很多市场研究,而是……把一种产品做得尽量完美……并依靠教育大众,与大众沟通,设法创造这种产品的市场。”从这种意识形态推动的实际做法里,制定出一系列产销没有明确需要的产品决策,包括1950年在日本推出的第一部磁带录音机、1955年推出第一部晶体管收音机、1957年推出第一部袖珍型收音机,1964年推出第一部家用录像机,以及1979年推出索尼随身听。
索尼当然希望有成功的产品,索尼不想当走向破产的先驱。然而,“索尼先驱精神”却起源于公司创立之初,早在公司成为有获利能力的企业之前,而且将近半个世纪以来,这种精神基本不变,仍然是公司的指导力量。不错,索尼制造过粗糙的电热毯和味噌汤,以求生存(务实主义),但是也始终梦想和致力于做出先驱性的贡献(理想主义)。
现在看看处在另一个端点的公司,一家处于转型期的老巨人。80年代初期,福特汽车在日本竞争者一再的攻击下遍体鳞伤,赤字累累,形势江河日下。请你设身处地替福特高级管理层想想,身为公司领导层,看着公司在3年里净亏损33亿美元(占公司净值的43%),他们应该怎么做?他们最优先做的事是什么?
福特的管理层自然火烧火燎般地展开了一连串紧急措施,以阻止公司继续流血,好稍事喘息。但是,他们也做了另一件事—面临重大危机的管理层该做的一件罕见的事情:他们暂停下来,澄清公司经营的指导方针。研究福特80年代转危为安并著书立说的罗伯特·舒克说:“目的是要创制一份清楚陈述福特公司立场的声明,讨论过程中……常常像大学里的哲学课程,而不像业务会议。”(我们找不到任何证据证明,面临相同产业困境、同样出现亏损的通用汽车曾经像福特在1983年所做的一样,暂时停下来,进行基本哲学的讨论。)从这个过程里产生了福特的“使命、价值观和指导方针”。福特前CEO唐·皮特森就此评论说:
大家花了很多时间讨论人员、产品和利润的次序,决定人员绝对应该列为第一(产品其次,利润第三)。
如果你熟悉福特的历史,很可能会怀疑这一次序。别误会我们的意思,纵观福特的整个历史,在劳资关系和产品品质方面,我们并不把福特当做模范。福特在30年代和劳工有过血腥而残酷的争执,70年代的平妥车型有过爆炸事故,这显然使福特的纪录留下了污点。不过,我们找到了证据,证明福特管理层思考“人员、产品、利润的先后次序”重新唤起了亨利·福特拥护的意识形态,这件事可以追溯到公司早年。80年代使福特反败为胜的管理层不是在创造全新的理想,却有一部分是替长久以来已经沉睡的理想注入生机。亨利·福特曾经在1916年描述过公司早年的“人员、产品和利润”之间的关系:
我认为我们的汽车不应该赚这么惊人的利润,合理的利润完全正确,但是不能太高。我主张最好用合理的小额利润,销售大量的汽车……因为这样可以让更多的人买得起,享受使用汽车的乐趣;还因为这样可以让更多的人就业,得到不错的工资。这是我一生的两个目标。
这是理想主义的呓语吗?这是安抚大众的虚假声明吗?或许是吧。但是请记住,福特用大家买得起的T型车(国民车),改变了美国人的生活方式,主要是靠从1908年到1916年间把汽车的价格降低了58%。当时福特的订单超过生产能力,本来可以提高车价的,福特先生却不断地降低价格,即使遭到一位股东提出诉讼,反对他这种做法时,仍然如此;而且,在同一期间,他大胆采用工人日工资5美元的制度,大约是业界标准薪资的两倍,使产业界又惊又气。罗伯特·赖西在《福特传》里把这件事描述得很清楚:
《华尔街日报》谴责亨利·福特“即使不是犯罪,也是犯了经济上的重大错误”,说这种错误很快“会回过头来困扰他和他所代表的产业和组织化的社会”。这家报纸宣称,福特天真地希望改善社会,“把精神原则注入不属于他们的地方”,说这是一种极为可恶的罪行,而且业界领袖群起谴责“这件工业社会历来最愚蠢的尝试”。
有意思的是,亨利·福特推动“这件工业社会历来最愚蠢的尝试”,显然部分是受高度理想主义的哲学家爱默生的影响,特别是受他一篇名叫《补偿》的文章的影响。但是,福特不受“非此即彼”的限制,推动这种做法,也是完全体认到工人一天赚5美元,加上较低的车价,会导致T型车销售量大增。是实用主义吗?是理想主义吗?两者都是。
我们还是不希望在理念方面把福特描绘成与默克和索尼相同等级的公司,在这方面,福特的历史纪录起伏不定的程度要大多了。但是,和通用汽车相比,福特受理念指引的程度高得多。事实上,通用汽车代表了一个有意思的个案,显示仅仅有造钟的导向还不够。通用汽车的总设计师阿尔弗雷德·斯隆有明显而强烈的造钟导向,但是斯隆制造的时钟没有灵魂。他造出的是冷酷、不讲人情、没有人道精神、纯粹在商言商、完全务实取向的时钟。彼得· 德鲁克细心研究过通用汽车和斯隆,然后写出巨作《公司的理念》。他在书里简要地说明了这种情形:
通用汽车公司这个机构的失败——的确是失败——大部分是一种可以称为“科技官僚”的态度造成的……斯隆的著作《我在通用汽车的岁月》是最好的例子……这本书的焦点完全放在政策、业务决策和结构上……或许这是有史以来最无私无我的回忆录——而这点显然是故意的,斯隆的书……只知道一个方面,就是管理一家企业,使这家企业能够有效率地生产、提供就业机会、创造市场和销售额,并且产生利润。企业融入社区、企业是生活而不是维持生计的手段、企业是好邻居、企业是力量的中心—这些东西在斯隆的世界里完全没有。
德鲁克在他的大作《管理:任务、责任和实务》里补充说:“通用汽车始终沉迷在斯隆的理念里,而且从斯隆的观点来看,通用汽车的成功令人敬佩,但是也失败得很惨。”
>> 核心理念:探索利润神话
默克、索尼和福特各自就一个常见的模式提供了不同的切面,这个模式就是:有一个核心理念,是高瞻远瞩公司历史发展中的首要因素。就像伟大的国家、教会、学校或任何持久不坠机构的基本理想一样,高瞻远瞩公司的核心理念是一组基本的准则,像基石一样稳固地埋在土地里,表明“这就是我们的真面貌;这就是我们的主张;这就是我们追求的东西”。就像具体表现在美国独立宣言里的指导方针(“我们认定这些真理是不言自明的……”),也像87年后在葛底斯堡演说里回响的指导方针(“一个以自由立国的国家,衷心拥护人类生而平等的主张”),对一家机构而言,核心理念是至为根本的东西,很少改变。
在若干案例中,如索尼,核心理念起源于创业时的根基;在某些案例中,如默克,核心理念来自第二代领导层;在别的案例中,如福特汽车公司,核心理念沉睡多年,到了后来才再度绽放光芒。但是,几乎在所有的案例里,我们都找到了证据,证明核心理念不仅仅形诸文字,也是重要的塑造力量。我们很快会更详细地探讨核心理念的细节,以及组成核心理念的两个部分 —核心价值和目标,但是,我们首先要转而探究另一个最有趣的发现。
和商学院的教条相反的是,我们在大多数高瞻远瞩公司的历史中,并未发现“尽量扩大股东的财富”或“尽量扩大利润”是主要的动力或首要目标。它们通常追求一组目标,赚钱只是其中一种,而且不见得是首要目标。的确,对很多高瞻远瞩公司来说,业务一向不只是一种经济活动,不光是赚钱的方法而已。在大多数高瞻远瞩公司的整个历史中,我们发现一种超越经济因素的核心理念,而且,重要的是,它们拥有核心理念的程度远远超过我们研究的对照公司。
详细的配对分析显示,在18对公司中,有17家高瞻远瞩公司主要为理念所驱动,而不纯粹为利润目标所驱动。(见附录3的表A.4。)我们发现,这是高瞻远瞩公司和对照公司最显著的差异之一。
我们当然不是说,高瞻远瞩公司对利润或股东的长期财富没有兴趣。不错,它们追求利润,可是它们也同样地追求更广泛、更有意义的理想。扩大利润的目标并不主导一切,但是,高瞻远瞩公司是在能够获利的情况下追求目标的—它们同时达成两种目标。
利润是生存的必要条件,而且是达成更重要目的的手段,但是对很多高瞻远瞩公司而言,利润不是目的,利润就像人体需要的氧气、食物、水和血液一样,这些东西不是生命的目的。但是,没有它们,就没有生命。
以下是一些重要的例证,显示在我们的研究中,遍及各行业的高瞻远瞩公司,在程度上远比对照公司更能拥抱“兼容并蓄的融合法”,也就是同时拥抱理念和利润。
惠普与德州仪器
假设你是戴维·帕卡德,时间是1960年3月8日。你的公司三年前首次把股票上市,电子革命已经把你的公司推上爆炸性成长的轨道。你一直和快速成长所带来的问题和挑战奋斗。但是,你特别关心的是惠普公司能否发展出自行培养精明能干经理人才的能力(你相信,内部晋升制度是你的公司动能十足的关键因素)。因此,你创设培养惠普管理层的方案,认为这个方案是组织长期健全的基石,而且你正要对一群负责这个方案的惠普人发表谈话。你希望在他们的心田里铭刻下一种重要的信息,让他们在设计各种方案,以便培训一代又一代的惠普经理人时作为指导方针。你谈话的主题是什么?你希望这些训练人员牢记什么样的信息?
帕卡德简短地表达了欢迎之意后,开始他的谈话。他说:
我首先想探讨一家公司存在的原因,换句话说,我们为什么会在一起?我想,很多人误以为公司存在的目的只是为了赚钱。这一点其实只是一家公司存在的一种重要结果,我们必须进一步深入地去发现我们存在的真正原因。在探讨时,我们不可避免地会得到一个结论:一群人结合在一起,以我们称之为公司的机构存在,是为了能够合力完成一己之力无法做到的事情—对社会做出贡献。这个名词听来平凡,却是根本因素……你随处(整个企业界)都可以看到有人只对金钱有兴趣,对其他一切事情却没有兴趣。但是,根本动力大部分来自能在其他方面做出成就的意愿,例如,制造一种产品,提供一种服务,大致上就是做一些有价值的事情。所以,我们把这一点记在心里,来探讨惠普公司存在的原因…… 我们存在的真正原因,是我们要提供一些独一无二(能作出贡献)的东西。
和帕卡德共过事的人描述他的管理风格是一种实际、脚踏实地、“卷起衣袖开始工作”的态度。他在大学时主修工程,不是要当哲学教授,但是,我们看到帕卡德深思我们称之为“公司存在主义”的理念,从哲学而非经济的角度思考他的公司“存在的理由”。根据帕卡德的说法,“利润不是管理层正确的目的和目标 —仅是使所有正确目的和目标得以完成的手段。”
帕卡德明白地接受利润及非利润目的之间的紧张关系,完美地示范了“兼容并蓄的融合法”。他一方面清清楚楚表明,经营惠普应该“首先强调对社会做出贡献”,而且“我们的主要目标是设计、开发和制造最完美的电子(设备),以求促进科学发展和人类福祉。”另一方面,他同样清楚地表明,利润使惠普得以追求这些比较广泛的目的,“如果不能接受(利润)这个最重要的目标之一的话,任何人,无论是现在或是将来,在这家公司的管理队伍里都没有一席之地”。
此外, 他把这一观点制度化,传承 给约翰 ·杨(1976年~1992年担任惠普的CEO)。杨接受我们访问时,说了下面一段话:
尽量增加股东的财富一直是我们放在很下层的目标。没错,利润是我们所作所为的基础——是衡量我们贡献大小的指标,也是自力支持公司成长的手段—但它本身一向都不是重点。事实上,重点是求取胜利。胜利与否要由顾客的眼睛来判断,由你是否做了一些能够自豪的事情来判断。这当中有逻辑上的对称性,如果对真正的顾客提供真正的满意,我们就会获利。
我们在比较德州仪器和惠普时,审视了40多份历史文献和个案研究,却找不到半份声明说德州仪器是为了赚钱以外的目的而存在。这种声明可能存在,但是我们没有找到任何证据。事实上,德州仪器在界定自己时似乎完全以规模、增长率和获利能力为准绳—与帕卡德所说的“企业存在的理由”几乎毫无关系。德州仪器总裁哈格蒂1949年替公司制定了他的“格言”说:“我们是优秀的小公司。现在,我们必须成为优秀的大公司。”这种专注于规模和成长,几乎不注重“理由”的执迷态度,在德州仪器的成长历史里一直持续不变。例如,我们注意到,和惠普不同,德州仪器所有推动公司前进的目标都纯粹以财务上的成长为导向。
德州仪器的首要企业目标
销售额达到2亿美元(1949年制定)。
销售额达到10亿美元(1961年制定)。
销售额达到30亿美元(1966年制定)。
销售额达到100亿美元( 1973年制定)。
销售额达到150亿美元( 1980年制定)。
公正地说,我们在很多高瞻远瞩公司,特别是沃尔玛,也发现同样的财务目标。但是,德州仪器和大多数高瞻远瞩公司不同,而且绝对和惠普不同,它似乎把财务上的销售额目标作为惟一的动力,对于个中“理由”,似乎远不如其他公司那么强调。对德州仪器来说,越大就是越好。即使产品品质低劣,对科技毫无贡献,也不在乎。但是,对惠普来说,惟有在能够“做出贡献的架构下”,越大才会越好。例如,德州仪器公司在70年代生产便宜的袖珍型计算器以及10美元一只的一次性数字手表,显然是“大就是好”的策略;惠普面对同样的市场机会,却明确不追求便宜的低档产品,因为这些产品不能在科技上做出贡献。
强生与必治妥
强生公司像惠普公司一样,明白地宣扬理想重于利润,然后在这些理想的架构下,强调利润的重要性。1886年罗伯特·约翰逊创立强生公司时就以“减轻病痛”为理想目标,到1908年,他把这个目标扩大成一种企业哲学,把服务顾客和关心员工放在股东报酬之前。强生早期的研究经理弗雷德·吉尔默在20世纪初期解释了这种哲学如何界定研究部门的角色。他说:
这个部门不是靠任何狭隘的商业精神推动……不是为了发放股利或完全为了强生公司的利益工作,而是以协助医疗技术的进步为归宿。
1935年,小罗伯特·约翰逊在他称之为“启发性自利”的哲学中,再度声明这些精神:“服务顾客是第一位的……服务员工和管理层其次……服务股东最后。”后来(1943年),他把服务社区加在名单里(仍然放在服务股东之前),并且把强生的理念归纳在《我们的信念》里,印在老式的羊皮纸上,采用和美国独立宣言相同的文字体例。他写道:“我们尽到这一切责任后,股东们应该得到公平的报偿。”虽然强生从1943年以来定期检讨和略微改动这些信念的文字,但是从这个信念写就以来直到现在,根本理念始终不变,始终阐述从顾客到股东的责任层次,并且明白地强调“公平”的报酬率,而不是强调“最大”的报酬率。
我们的信念
我们认为我们的首要责任是对医生、护士、医院、母亲和所有使用我们产品的人负责。
我们的产品必须始终维持最高的品质。我们必须不断致力于降低这些产品的成本。我们的订单必须迅速而精确地完成。我们的经销商必须赚取公平的利润。
我们的第二个责任是对和我们一起工作的同仁——对在我们的工厂和办公室里工作的男士女士负责。
他们在工作上必须有安全感。
工资必须公平而适当,管理层公正,工时合理,工作状况整洁有序。
员工应该有一个有组织的建议和申诉制度。监督人员和部门主管必须合格,心态必须公平。
够格的人必须有晋升的机会,在考核一个人时必须以个人的尊严和品德状况为根据。
我们的第三个责任是对我们的管理层负责。
我们的经理人必须有才能、受过教育、有经验和有能力。
必须是具备常识、能为他人着想的人。
我们的第四个责任是对我们所在的社区负责。
我们必须做个好公民——支持正义和慈善事业,而且依法纳税。
我们有幸使用的房产必须维持良好的状态。
我们必须提倡改善市政,提倡卫生、教育和清廉的政府,并且让社区熟悉我们的活动。
我们的第五即最后一个责任,是对股东负责。
企业必须赚取相当利润。
必须保障储备金,必须进行研究,开发有冒险精神的项目,支付犯错的代价。
必须为逆境预作准备,支付税款,购买新机器,建筑新厂房,推出新产品,开发新的销售计划。
我们必须实验新的构想。
我们尽到这一切责任后,股东们应该得到公平的报偿。
我们决心在慈悲的上帝的协助下,尽我们最大的力量完成这些义务。
这是小罗伯特·约翰逊1943年写就的第一份关于信念的文字。
80年代初期,CEO吉姆·伯克估计,他当CEO期间40%的时间用来和公司上下沟通这一信念。他说明这个信念和利润之间的互动关系:
我们的管理层在日常业务上全以利润为导向。这是在业务上就事论事的一部分。但是,在我们这一行和其他行业,大家通常这样想:“我们最好这样做,因为如果不这样做,后果就会在短期报表上表现出来。”而这份文件(强生公司的信念)使他们可以说:“等一下,我不必这样做。”管理层告诉过我,他们……希望我在这一套原则下做事,所以,我不必随俗起舞。
我们发现,在接受理念指引方面,必治妥远远不如强生公司。强生早在40年代之初就把公司的信念正式刊印,而且回溯到20世纪初就对公司的信念有明确的意识。我们发现,在1987年必治妥发布《必治妥誓言》前(看来有抄袭改写强生信念之嫌),找不到任何证据显示必治妥有与强生信念类似的东西。我们也找不到任何证据显示这份誓言发布后在必治妥公司里上下贯彻,成为指导性文件。强生员工明确谈到公司信念和重大决定之间的关系。我们在必治妥员工身上找不到同样的情形。
哈佛商学院曾经用个案研究,探讨强生如何把信念化为行动,如何落实在组织结构、内部计划程序、福利制度、策略性业务决策以及危机时的有形指导方针里。例如,强生在1982年遭遇“泰诺”危机时就用这套信念作为应对基础。当时在芝加哥地区有7人死亡,显示有人— 不是公司员工 —动过泰诺药瓶,在药里掺了氰化物。虽然只在芝加哥地区发生死亡事件,强生公司却立刻从整个美国市场收回所有泰诺胶囊,估计花了一亿美元的费用,并且发动2 500人参与沟通行动,警告大众并处理这个问题。《华盛顿邮报》报导这个危机时写道:“强生公司成功地向大众显示,它愿意不计成本,为所当为。”
泰诺危机发生后没有多少天,必治妥面临一个几乎相同的问题,该公司的“爱西特灵”药片在丹佛地区被人动了手脚。必治妥不像强生从整个美国市场收回所有的药品,只是收回在科罗拉多州出售的药品,而且没有发动警告公众的行动。自称是“深思熟虑、讲究细节的经理人”的必治妥的董事长理查德·盖尔布,很快在邓白氏公司的《商业月刊》里强调爱西特灵事件“对必治妥的盈余几乎毫无影响”。强生有一套成文的理念指导公司应对危机(无论好坏),而必治妥却缺少同样的指导方针。
波音与麦道
在波音公司的整个历史中,比起麦道公司,它制定重大决策更深地依据其自视甚高的理想化观点,同时也依据其策略性的务实主义。波音的特殊之处,是拥有冒着巨大风险豪赌、制造更大和更先进飞机的长久历史。这些豪赌都得到了回报,使波音成为高度获利的公司(比麦道获利更高),这些决定的确是务实的决策。但是,证据显示,波音从根本上讲并非只追求利润—无论是长期的或其他利润;波音一向都是追求成为航空先驱—追求制造大型、快速、先进、性能更好的飞机,追求开拓航空科技的新领域,追求冒险、挑战、成就和贡献,追求正确的道路。如果没有利润,波音显然不能追求这些目的。但是利润不是一切事情的“理由”,就像恰克·伊格不是完全为了金钱做试飞员一样。1945年至1968年任波音CEO的艾伦曾经谈到波音的工作目的:
波音公司总是面向明天。要达成这一点,惟有依靠生活、呼吸、吃饭和睡觉都念念不忘自己所作所为的人……(我有幸)和一大群知识丰富、热心奉献、吃饭、呼吸和睡觉都念念不忘航空事业的人成为同事……人类的目标应该是有机会达成更大的成就,做出更多的服务;人生所能提供的最大乐趣,是参与一种艰苦和有重大建设性任务而带来的满足。
以波音决定制造波音747喷气式客机为例。不错,波音的确有经济上的动机,但是也有非经济上的动机。波音制造747的原因是兼顾自我形象和追求利润,因为波音公司相信自己应该站在空运时代的最前列。为什么要制造747?“因为我们是波音公司!”波音董事克劳福德·格林沃特问一位高级经理,倡议建造747所预测的投资回报率如何,这位经理告诉他,他们做过一些研究,但是记不得结果了。罗伯特·瑟林在《传奇与传承》这本书里写道:“格林沃特把头埋在桌上,喃喃说道:‘天啊,这些家伙甚至不知道这件事的投资回报率。’”
摩托罗拉与先力时
摩托罗拉公司创办人盖尔文把利润看成是追求公司目标的必要手段,而不是最终的目标。不错,他不断地督促手下的工程师降低成本,同时改善品质,以便为公司提供获利基础。他同样认为,企业人士需要赚取利润,以便从自己的努力中得到满足。但是,他从来没有让利润变成公司至高无上的首要目标—他还认为任何公司都不应该如此。在30年代的大萧条期间,摩托罗拉还是一家挣扎求生存的新公司,同业习惯的做法是向经销商提供虚假的财务情况,宣传夸大产品的好处。盖尔文承受到采取同样做法的压力。他的应对方式是不加理会。“告诉他们真相,”他说,“第一是因为这是应该做的正确事情,第二是因为他们反正都会发现真相。”盖尔文的反应再度展现本研究中许多高瞻远瞩公司的二元性质—务实的理想主义。但它们不完全是理想主义,也不完全是务实主义。它们兼容并蓄。
摩托罗拉之类的高瞻远瞩公司,不认为必须在遵循价值观和务实之间做出抉择;它们认为,寻找务实的解决方法,同时遵循核心价值行事是一种挑战。
此外,盖尔文把这种矛盾的观点制度化,使之成为摩托罗拉世代的指导方针。到1991年,罗伯特·盖尔文(保罗·盖尔文的儿子和继承人)写了一系列的文章给员工,谈论“我们的立场和存在的意义”。他在31篇文章里探讨了创造力、更新能力、顾客的彻底满意程度、品质、伦理、创新和类似主题的重要性,却没有一次提到尽量提高利润,也没有暗示这是公司根本的目的或是一切所作所为的“根本原因”。摩托罗拉的正式宣言和上述精神一致,记载在一份内部出版物中,叫做《我们的立场:目的、原则及伦理宣言》。这份宣言把利润和更广大的目的结合为一体,追求适当的利润(不是最大的利润)处于配角而非主角地位:
摩托罗拉的目标是以公平的价格向顾客提供品质优异的产品和服务,光荣地服务于社会;以赚取企业成长所需的行之有效的利润,并为我们的员工和股东提供机会,以求达成合理的个人目标。
相形之下,在先力时,“指挥官”麦克唐纳没有为公司留下一种长盛不衰的理念。在麦克唐纳当家的时代,公司的主要目的似乎是创办人的玩具和舞台。在麦克唐纳去世后,公司几乎没有任何指引或激励方向,陷入停滞不前的状况,降格到典型的纯粹追求利润的地步。我们检视有关摩托罗拉和先力时的文章时,注意到谈论摩托罗拉的文章不断强调公司“无形的”层面:不拘一格、平等主义、科技上的进取精神、乐观主义、永远前进等等;然而,谈论麦克唐纳死后先力时情况的文章则更强调财务状况、市场占有率以及其他纯属财务方面的事项。我们在先力时没有发现和摩托罗拉“我们的立场”相似的文件。事实上,我们发现,1958年麦克唐纳去世后,先力时除了追求提高市场占有率和最高的利润外,设有任何重要的理念。
马利奥特与霍华德·约翰逊公司
与摩托罗拉和惠普两家一样,马利奥特公司明白地接受了务实理想主义的矛盾。有人问老威拉德·马利奥特,他创办马利奥特公司,是要赚100万美元还是要建立一个帝国,他回答说:
不,根本不是。我心里只是有三个一贯的构想,三者同等重要:第一是对我们的客人提供友善的服务;第二是以合理的价格提供高品质的食物;第三是尽我所能日夜努力工作,赚取利润……我希望收获成长带来的报酬,包括给更多的员工工作机会,有钱照顾我的家庭,并且对好的宗旨有所贡献……服务业是有很高回报的行业,对社会有很大的贡献。为离家在外的人提供一顿好吃的饭、一张舒适的床、友善的待遇……让离家在外的人觉得置身朋友当中,而且真正受人欢迎,是很重要的事。
像前面提到的例子一样,马利奥特把这个观点制度化,以便在他去世后仍然能够流传久远。他创设复杂的甄选员工和灌输理念的程序,以强化员工是第一流人才、顾客是贵宾的理念;创立管理发展计划,以确保经过马利奥特理念训练的管理人才源源不绝。他细心培养儿子兼继承人小威拉德·马利奥特,不但教导他经营公司的实际业务,也教导他传承公司的价值观。1991年一篇文章评论说:“在庄严的气氛下,马利奥特公司的经理们遵循了威拉德1 9 6 4年在儿子成为执行副总裁时写给他的 ‘管理指导方针’。”我们发现了那封长信的复本,注意到那些方针和20年后他儿子主张的方针非常相似。
小马利奥特遵循他父亲数十年前为公司奠定的指导原则,表示驱动公司的主要因素“不是金钱”,而是把工作真正做得很好而产生的自豪和成就感。他指出,只要尽力照顾员工,提供体现顾客价值的服务(对待他们像贵宾一样),“诱人的”(不是“最大的”)股东报酬就会自然地随之而来。
马利奥特父子言论对照
| 1964年老威拉德·马利奥特 | 1984年小威拉德·马利奥特 |
|
人是最重要的——他们的发展、忠诚度、兴趣、团队精神……(他们的)发展是你首要的任务……要看到人长处,教他们技术,协助他们成功。 要授权并且担负起成败的责任,如果……一个员工很明显地不能胜任他的职务,你应该替他另外寻找一个适合的工作,否则就开除他,别犹豫! 管理你的时间……使工作时的每分钟都顺利运行……保持幽默感,使业务成为你和其他人的兴趣。 |
我们从事和人有关的事业……要教导、协助和关心他们,给他们以公平的的待遇,使他们设法发展这些特质,成为赢家。 努力工作,但是要有乐趣,做事和完成任务是乐事,个中关键是要保持这种状态。 |
虽然证据显示,老霍华德·约翰逊也有一种理念(强调一贯性和品质),我们却没有找到任何证据显示他把这种理念传承给他的儿子(兼继承人),或是以其他方式把他的理想铭刻在公司里,成为一套长盛不衰的原则。从第一代到第二代,没有任何传授理念的纪录,也不像马利奥特那样刻意挑选理念式的人才和灌输理念程序的纪录。到70年代中期,小霍华德·约翰逊采用一种偏激的、纯粹以财务为重点(追求成长和投资回报率)的方针积极经营霍华德·约翰逊公司,丝毫或根本不强调顾客或员工。根据三篇不同的文章(两篇出自《商业周刊》,一篇出自《福布斯》杂志)的报道,霍华德·约翰逊公司用昂贵但质量一般的食物、差劲的住宿设备和缓慢、冷漠的服务压榨困在高速公路上的旅客。最后小约翰逊以18倍本益比的高价把公司卖给了一位英国投资者。
菲利普·莫里斯与雷诺烟草
和雷诺烟草比较,我们在菲利普·莫里斯发现的证据显示,这家公司在一套理念的架构下规范地工作,而不只是尽量扩大股东的财富。菲利普·莫里斯公司副董事长罗斯·米希塞在1979年说过:
我喜爱香烟。香烟是使人生真正值得继续下去的东西之一……香烟提供了某些欲望、某些基本的人性因素(层面)。人性因素总是设法自行平衡,香烟在其中扮演了某种角色。
是理念还是自欺的错觉?或者只是优异的公共关系?我们不可能分辨清楚。但是我们在菲利普·莫里斯公司,发现一种团队精神和共同目的的意识,而我们在雷诺烟草过去30年的历史中根本找不到这种东西。菲利普·莫里斯的经理们对他们的香烟所表现的热情,远远超过雷诺烟草的经理们;菲利普·莫里斯的经理们在他们维护香烟的意识上表现出极为强烈的反抗精神。雷诺烟草的人士大约在1960年以后,除了把香烟当做一种赚钱的工具外,似乎就不再关心他们的产品了。根据雷诺烟草董事长在1971年的谈话,如果公司不能再卖出香烟,替股东多赚些钱,那也没什么关系。他和米希塞不同,对香烟没有一种意识上的忠诚。
菲利普·莫里斯的经理们恰好相反,几乎以理直气壮的道德含义来界定为香烟奋斗的战争。他们据此声明:我们有权吸烟;这是自由选择的问题。别拿走我们的香烟,别压制我!我们在查阅有关菲利普·莫里斯的文章时,注意到该公司很多经理的相片,都是摆出叛逆不羁的姿势—手里拿着香烟—看着照相机,神情传达出“要我放下这根香烟,想都不要想!”的意思。《财富》杂志有一篇文章指出:
一种近乎顽抗的吸烟文化渗透了经理们所在的楼层,这里的居民从口袋里拿出那种往后一推就开的香烟盒……点上火……然后把香烟盒抛到桌上,让大家都看得到。
实际上,他们就好像把自己看成孤独、勇猛而独立的牛仔,好似描绘在无所不在的万宝路广告牌上的牛仔。一位菲利普·莫里斯前员工描述说,在公司工作好比加入了“吸烟教派”,她还告诉我们,说公司强迫她和同事把一盒盒的香烟和薪水一起带回家。菲利普·莫里斯一位董事告诉我们(手指还把玩着一盒过滤嘴香烟的烟盒): “我真的喜欢担任菲利普·莫里斯的董事。它的确是一家好公司。我的意思是它确实是一家伟大的公司,担任董事就像身为某种真正特别、真正自傲的东西的一部分。”《福布斯》杂志1971年有一篇文章在谈到菲利普·莫里斯董事长约瑟夫·卡尔曼时写到:
很多人厌恶卡尔曼,因为他以侵略性的方式为吸烟辩护。他没有为香烟道歉,反而指出“吸烟有益”精神健康。
请别误解我们的意思,我们不认为菲利普·莫里斯所做的事是为人类谋福利的工作。菲利普·莫里斯的理念,主要和个人的选择自由、首创精神、努力工作、机会根据能力而来、争取胜利和不断改进有关—完全是因求好心切,而把业务做得特别好。而且不断的进步,以便赢得尊严、骄傲。迈克尔·迈尔思在1991年成为菲利普·莫里斯的CEO。《财富》杂志曾经描述他“沉迷业务成痴……务实、无情、专注……冷血”,是一个“生活中每一分钟都想到业务的人”。迈尔思说过:“我看不出(香烟)事业在道德上有什么不对的地方……我看不出销售大家不需要的产品有什么不对的地方。”这不是特别“软性”或“合乎人道精神”的价值观,而且香烟毕竟不能治疗河盲症。但是—这点或许让你惊讶(的确让我们讶异)—我们发现,菲利普·莫里斯和默克一样,拥有和强烈的核心理念有关的团队精神。不错,菲利普·莫里斯的理念和默克的差异极大,但是,在理念指引公司这一点上两家公司都远远超过它们的对照公司。在这个重要层面上,过去40年来,菲利普·莫里斯和默克的相通之处比它和雷诺烟草还多,默克和菲利普·莫里斯相通之处也比它和辉瑞制药多。
>> 有“正确的”理念吗
就产品对大家的影响而言,默克和菲利普·莫里斯是处在两个极端的两家公司。两家公司都是高瞻远瞩公司,由强而有力但差异极大的理念指引。这一事实引发出若干有趣的问题:有没有一种“正确的”核心理念,可以造就出高瞻远瞩公司?意识形态的内涵很重要吗?
在各家高瞻远瞩公司的核心理念中,有没有任何共通的要素或普遍的形态?
我们在研究高瞻远瞩公司的核心理念时发现,虽然有一些要点出现在不少高瞻远瞩公司里(例如贡献、团结、尊重员工、服务顾客、走在创造或领导的前列、对社区的责任),却没有任何一点普遍而一贯地出现在所有公司里。
• 有些公司,像强生和沃尔玛,把顾客当做公司理念的核心,其他公司,如索尼和福特汽车却并非如此。
• 有些公司,像惠普和马利奥特,把关心员工当做公司理念的核心,其他公司,如诺世全和迪斯尼却并非如此。
• 有些公司,像福特汽车和迪斯尼,把产品或服务当做公司核心理念的重点,其他公司,如IBM和花旗银行却并非如此。
• 有些公司,像索尼和波音,把大胆的冒险当做公司理念的核心,其他公司,如惠普和诺世全却并非如此。
• 有些公司,像摩托罗拉和3M,把创新当做公司理念的核心,其他公司,如宝洁和美国运通却并非如此。
总之,我们并未发现任何特别的理念内容和成为高瞻远瞩公司息息相关。我们的研究显示,理念的真实性和公司连续一贯符合理念的程度要比理念的内容重要。
换句话说,不管你喜不喜欢或同不同意菲利普·莫里斯的理念,都没有什么差别—除非你是替菲利普·莫里斯工作。外人是否同意默克的理念、或马利奥特、或摩托罗拉、或迪斯尼、或惠普的理念,也没有什么关系。我们的结论是,关键问题不在于公司是否有“正确的”核心理念,或者是否有“让人喜爱的”核心理念,而在于是否有一种核心理念指引和激励公司的人。
表3.1 高瞻远瞩公司的核心理念
| 公司 | 核心理念 |
| 3M |
•创新;“你不得扼杀一个新产品的创意” •绝对正直 •尊重个人的首创精神及个人成长 •宽容诚实的错误 •产品质量及可靠性 •“我们的真正业务是解决问题” |
| 美国运通 |
•英雄式的顾客服务 •世界性的服务可靠性 •鼓励个人的首创精神 |
| 波音 |
•领导航空工业;永为先驱 •应付重大挑战与风险 •产品安全与品质 •正直与合乎伦理的业务 •“吃饭、呼吸、睡觉念念不忘航空事业” |
| 花旗银行 |
•扩张主义:在规模、服务种类、地区设点方面采取扩张主义 •遥遥领先:例如最大、最好、最能创新、获利最高 •自主与企业精神(通过分权) •实力主义 •积极进取与自信 |
| 福特汽车 |
•人员是我们的力量源泉 •产品是“我们努力的终端成果”(我们以汽车为业) •利润是必要的手段与衡量我们成就的指标 •以诚实及正直为基础 (注:这是80年代福特公司《使命、价值观和指导方针》文件中的秩序,在福特公司历史不同的阶段,秩序有所不同。) |
| 通用电气 |
•以科技及创新改善生活品质 •在对顾客、员工、社会与股东的责任之间求取互相依赖的平衡(没有清楚的等级之分) •个人责任及机会 •诚实与正直 |
| 惠普• |
给我们从事的领域贡献技术(我们公司存在的目的是要做出 贡献) •尊敬惠普人并给予他们机会,包括共享企业成功的机会 •对我们所在的社区奉献与负责 •提供顾客负担得起的高品质产品 •利润与成长是使所有其他价值观与目标可能实现的手段 |
| IBM |
•给予每个员工充分的考虑 •花很多时间使顾客满意 •坚持到底把事情做好,所作所为追求完善 |
| 强生 |
•公司存在的目的是要“减轻病痛” •“我们的责任层次分明:顾客第一,员工第二,整个社会第三,股东第四”(参见本章前面所刊公司信念) •根据能力给予个人机会与报酬 •分权=创造力=生产力 |
| 马利奥特 |
•友善的服务与绝高的价值(顾客是贵客);“让离家在外的人觉得置身朋友当中,而且真正受人欢迎” •人员第一,善待他们,寄予高度期望,其余一切会随之而来 •努力工作,但保持工作乐趣 •不断自我提高 •克服逆境,建立格调 |
| 默克 |
•“我们做的是保存和改善生命的事业。我们所有的行动都必须以达成这个目标的成就来衡量。” •诚实与正直 •企业社会责任 •以科学为基础,力求创新,不事模仿 •在公司的所有层面明确追求完美 •追求利润,但利润须来自有益人群的工作 |
| 摩托罗拉 |
•公司存在的目的是“以公平的价格向顾客提供品质优异的产 品和服务,光荣地服务于社会” •不断进行自我革新 •发掘“我们内部潜藏的创造力” •不断改进公司的一切作为:创意、品质与顾客满意度 •以尊严对待每一位员工,视之为个体 •在业务的所有层面追求诚实、正直、合乎伦理 |
| 诺世全 |
•服务顾客最优先 •努力工作,追求生产效率 •不断改进,永不满意 •追求完美名声,成为特殊事物的一部分 |
| 菲利普·莫里斯 |
•捍卫个人自由选择(吸烟、购买想买的东西)的权利 •争取胜利:追求至善与击败别人 •鼓励个人首创精神 •根据能力给予员工达成成就的机会,不以性别、种族或阶级为根据 •努力工作,不断自我提高 |
| 宝洁 |
•产品完美 •不断自我提高 •诚实与公平 •尊重与关心个人 |
| 索尼 |
•体验以科技进步、应用与创新造福大众带来的真正快乐 •提升日本文化与国家地位 •做先驱:不追随别人,但是要做不可能的事情 •尊重、鼓励每个人的能力和创造力 |
| 沃尔玛 |
•“我们存在的目的是提供顾客物有所值的东西”:用比较低的价格和比较多的选择,改善他们的生活,其他一切都属次要 •力争上游,对抗凡俗之见 •和员工成为伙伴 •热情、热心、认真工作 •精简经营 •永远追求更高的目标 |
| 迪斯尼 |
•不容有犬儒主义式的嘲笑态度 •狂热地注意一贯性与细节 •以创造力、梦想与想像力不断追求进步 •狂热地控制与保存迪斯尼的“魔力”形象 •“带给千百万人快乐”,并且歌颂、培育、传播“健全的美国价值观” |
注:上表代表本研究里每一家高瞻远瞩公司历史中一贯的意识形态,这不是修改这些公司最近有关价值观、使命、憧憬或声明的文件(如果有的话),我们绝对不是只依靠一个来源而是在很多代的CEO中寻找历史的一贯性。
言还是行
我们怎么能确定高瞻远瞩公司的核心理念不只是好听的口头禅?不是没有约束力的言词?不只是用来安抚、玩弄或误导的言词?我们有两个解答。
首先,社会心理学的研究强调指出,人们公开拥护一种特别的观点时,即使他们以前不主张这种观点,在行为上也可能远比以前更符合这种观点。换句话说,声明一种核心理念的事实(高瞻远瞩公司这样做的情形远超过对照公司),就会影响行为去配合这种理念。
其次—更重要的是—高瞻远瞩公司不只是宣布一种理念,它们也采取很多步骤,使之贯彻于组织上下,并且超越任何个别的领袖。我们在后面的章节会说明:
• 高瞻远瞩公司和对照公司相比,会比较彻底地对员工灌输核心理念,创造出极其强而有力、几乎成为教义般环绕这种理念的文化。
• 高瞻远瞩公司和对照公司相比,会比较谨慎地根据是否符合核心理念来培养和选择高级管理层。
• 高瞻远瞩公司和对照公司相比,在诸如目标、策略、战术和组织设计等方面,比较能够一贯地配合核心理念。
当然,高瞻远瞩公司经常会发现,要维持和实践自己的理念并非易事。通用电气CEO韦尔奇描述过,在实用主义和理想主义的紧张之间生存,也就是在他称为“数字和价值观”的冲突之间行事,的确困难重重。
谈到数字和价值观,我们并没有最后的答案——至少我自己没有。完成绩效并且和我们的价值观一致的人不断前进和爬升;未完成绩效但和我们价值观一致的人还有一次机会;没有价值观又没有绩效的人,也很好办。问题出在不认同价值观却有绩效的人……我们设法说服他们,和他们搏斗,为这些人烦恼不已。
事实上,我们发现,高瞻远瞩公司本身并非总是自己理念的典范。例如,通用电气在50年代和60年代,就有一些违反伦理和法律的罪行,包括1955年和几家电力公司共谋,涉嫌参与一件投标舞弊案。宝洁在1991年借助阴险的手段,取得辛辛那提的电话记录,以便追查(大概想惩罚)泄露消息给《华尔街日报》的公司雇员,从而明显违反公司津津乐道的“尊重个人”的价值观。即便是拥有著名信念的强生,也有几次必须奋力维护公司的理念,继续作为塑造力量的纪录。1979年,也就是罗伯特·约翰逊写下这份信念36年后,强生公司为了这份信念,自行展开一次全面探索和思考的过程。当时担任CEO的伯克说:
我的前辈热情地相信这份信念,但是( 1979年时的)经理并非一致遵循……所以,我召集了大约20位重要的经理,质问他们说:“这是我们的信念。如果我们不再遵循它,就把它从墙上扯下来……我们要么继续遵循,要么就把它丢掉。”到会议结束时,这些经理对这份信念的了解和热心都大为增加。然后(我们)在全世界各地,和一拨一拨的经理们开会,强调这份信念的存续。
高瞻远瞩公司并非一贯都是完美无缺的,但是,就像强生重新确认其信念,通用电气在绩效和价值观之间挣扎一样,高瞻远瞩公司通常都极力强调拥有核心理念,并且大力保存核心理念作为重要的塑造力量。而且—这又是关键要点—他们这样做的情形,远比本研究中的对照公司多很多。
>> CEO、经理人与创业家指南
建立高瞻远瞩公司关键的第一步是:清楚表明一种核心理念。我们根据高瞻远瞩公司的范例,拟定一个核心理念的定义,定义由两部分组成。和我们合作的公司发现,这个定义在它们制订自己的理念时,是很有用的指导。
| 核心理念=核心价值+目的 | |
|
核心价值=组织长盛不衰的根本信条,即少数几条一般的指导原则;不能与特定的文化或作业方法混为一谈;也不能为了财务利益或短期权益而自毁立场。 目的=组织在赚钱之外存在的根本原因—地平线上恒久的指引明星,不能和特定目标和业务策略混为一谈。 |
核心价值
核心价值是组织长盛不衰的根本信条,不能为了财务利益或短期权益而自毁立场。IBM前CEO小托马斯·华森曾经谈到核心价值(他称之为信念)。他在1963年写的小册子《企业及其信念》说:
我相信一家公司成败之间真正的差别,经常可以归因于公司激发员工多少伟大精力和才能,在帮这些人找到彼此共同的宗旨方面,公司做了什么?……公司在经历代代相传期间发生的许多变化时,如何维系这种共同的宗旨和方向感?……(我认为答案在于)我们称之为信念的力量,以及这些信念对员工的吸引力。我坚决相信任何组织想继续生存和获致成功,一定要有健全的信念,作为所有政策和行动的前提。其次,我相信企业成功最重要的惟一因素,是忠实地遵循这些理念……信念必须始终放在政策、做法和目标之前,如果后面这些东西似乎违反根本信念,就必须改变。
在大部分的案例中,核心价值可以升华为锐利而单纯的信念,提供实质指引。看看沃尔顿如何说明沃尔玛的第一个价值:“(我们把)顾客放在前面……如果你不为顾客服务,或不支持为顾客服务的人,那么我们不需要你。”看看詹姆斯·甘布尔如何简洁陈述宝洁注重产品品质和诚实经营的核心价值:“如果不能制造足斤足两的纯粹产品,去做别的正事吧,即使是去敲石头也好。”看看惠普前CEO杨如何说明惠普风范的简单性质:“惠普风范的根本意义是尊重和关心个人;是说:‘己所欲施于人’。其实全部的意义尽在于此。”核心价值可以用不同的方法陈述,但始终是简单、清楚、直接而有力的。
高瞻远瞩公司通常只有几个核心价值,介于3到6个之间。事实上,我们发现,没有一家高瞻远瞩公司的核心价值超过6个,而且大多数公司都少于6个。我们的确应该期望如此,因为只有少数价值是真正的核心价值,是至为根本、深植在公司内部的,变动或妥协的机会极为稀少。
对于你在自己的组织里宣示核心价值,这点是很重要的启示,如果你列出的价值超过五六个,你可能抓不住真正的核心价值;如果你已经有一份公司价值宣言,或是正要新创一份宣言,你可能会自问:“这些价值当中,哪些是我们决心勉力遵循的?不管外在环境怎么变化,即使环境不再利于我们拥有这些价值,甚至使我们受到惩罚,我们依然如此。”这些问题可以协助你认清哪些是真正的核心价值。
有一点很重要,就是我们极力鼓励你不要照搬高瞻远瞩公司(见表3.1)的核心价值,作为你组织的核心价值。核心理念并非来自模仿其他公司的价值观—即使模仿高瞻远瞩公司的价值观也不行。核心理念并非来自追随外人的指令,并非来自研读管理书籍,并非来自纯粹的智力运作,以便“计算”什么价值观最务实、最通俗或最能获利。制定核心理念时,关键步骤是抓住自己真正相信的东西,不是抓住其他公司定为价值观的东西,也不是外在世界认为应该是理念的东西。
重要的是,要了解核心理念是以内在要素而存在,大致不受外在环境左右。美国开国先贤们灌输自由平等的核心理念,不是因为环境要求他们这样做。他们也不预期美国会因为环境的变化而放弃这些基本的理想,他们当时料想自由平等是跨越时空、不受环境左右的理想(他们认定这些是不辩自明的真理) —是未来世世代代始终要致力追求、又可以提供指引和激励的理想。这种情形在高瞻远瞩公司里也一样。
在高瞻远瞩公司里,核心价值不需要理性或外界的肯定,也不会随着当时的趋势和流行摇摆,甚至不会跟着市场情势的变化而改变。
小罗伯特·约翰逊写下强生的信念时并不是基于一种结合信念和利润的理论,也不是因为他在哪里读到一本书,而是因为公司体现了他内心深深拥护、希望保存的信念。默克深深相信药物是用来济世救人的,他希望每一个默克人共同拥有这个信念。小华森描述说,IBM的核心价值“深深铭刻在我父亲的骨子里”,就他父亲而言,这些价值是生命的准则—要不惜一切代价保存,要向别的人推荐,要在一个人的事业生涯里一心奉行。
帕卡德和休利特并没有预先“规划”惠普风范或惠普的“经营理由”,他们只是深信企业应该以某种方式构建,并且采取实际的步骤宣示和传播这些信念,以便保存并作为行动根据,而且他们使这些信念不受平庸而流行的管理思潮所左右。我们在查看惠普的档案时看到帕卡德所做的下述声明:
(1949年)我参加一次企业领袖的会议,在会议上表示管理层除了替股东赚钱之外,还有另一种责任,我说我们……对员工的责任是承认他们作为人的尊严,以及确保他们应该分享由于自己努力而获得的成就。我还指出,我们对顾客、对整个社会也有责任。会议上没有人同意我的观点,这让我觉得讶异和震惊。他们相当礼貌地表示不同意。态度相当明显,他们坚决相信我不是他们的一分子,管理一家重要的公司显然不够资格。
休利特、帕卡德、默克、约翰逊和华森并非呆坐着问:“什么企业价值最能累积我们的财富?”或是问:“什么哲学印在光滑的纸上看起来会很棒?”或:“什么信念会取悦金融圈?”他们绝非如此!他们宣示内心的想法,宣示存在于他们肺腑里、铭刻在骨子里的信念。对他们来说,这样和呼吸一样自然,重点不在于他们相信什么信念,而在于他们对信念的信仰有多深(在于他们的组织多么持续一贯地相信这种信念)。此处要再度强调的是,关键的字眼是“真”——没有人工调料,没有糖精,完全百分之百纯度的真。
目的
目的是公司除了赚钱之外存在的根本原因,高瞻远瞩公司能够体会和达到这样的目的,是靠着询问帕卡德在本章前面所提的问题(“我首先想探讨一家公司存在的理由,换句话说,我们为什么会在一起?我想,很多人误以为公司存在的目的只是为了赚钱。这一点其实只是一家公司存在的一种重要结果,我们必须进一步深入地去发现我们存在的真正原因”)。
目的不必独一无二。两家公司非常可能拥有很相似的目的,就像两家公司非常可能都坚信正直之类的价值一样。目的的主要作用是指引和激励,不见得是要造成不同。例如,很多公司可能和惠普公司一样,以利用电子器材促成科学进步、增进人类的福祉、对社会作出贡献为目的。问题是他们是否像惠普一样深信这一点,并且始终遵循不渝?目的和核心价值一样,关键在于真实,不在于与众不同。
目的如果经过适当的构思,可以成为基础广泛、根本而长盛不衰的东西。良好的目的应该用来长年指导和激励组织 —说不定可以长达一世纪以上。罗伊·魏吉罗在谈到默克的目的,描述其长盛不衰的角色时,瞻望到一百年以后。他说:
想像我们全都突然间被送到了2091年,由于无法预测的发展,(我们的策略和方法)大部分都改变了,但是不管我们公司发生什么变化,我们会发现一件事情、一件最要紧的事情…… 就是默克人的精神依然如故。一个世纪之后,我相信我们仍然会感觉到同样的团队精神…… 我最相信这一点,因为默克公司献身对抗疾病、解除痛苦和协助大家,是一种正义的事业——一种可以激励大家憧憬、从事的伟大事业。这是不受时间限制的事业,会领导默克人在未来一百年里,创造更大的成就。
确实如此,高瞻远瞩公司会持续不断地追求其目的,但是,就像追逐地平线或指引方向的星星一样,永远不会完全达成或完成目的。沃特·迪斯尼下面的谈话深得目的之精义:“只要世界上还有想像力存在,迪斯尼乐园就永远不会完工。”
无论波音怎样做,永远不会超出航空科技的尽头,世界永远需要像试飞员伊格这样志在凌云的企业精英。惠普公司绝不可能到某一天可以说:“已经没有我们可以贡献的地方了。”通用电气利用科技和创新改善生活品质的重大责任,永远没有完成的时候。
马利奥特可以不断演变,从艾德熊啤酒小店,变成连锁食品店、空中厨房、旅馆,21世纪还可能发展出谁也不知道的事业,但是绝对不会超出“让离家在外的人觉得置身朋友当中,而且真正受人欢迎”的根本任务。
摩托罗拉可以不断演变,从修理家庭收音机电池消除器开始,演进到制造汽车收音机、家用电视机,再到半导体、集成电路、移动通信,再到卫星系统。21世纪还可能发展出谁也不知道的事业,可是绝对不会超出追求“以公平的价格向顾客提供品质优异的产品和服务,光荣地服务于社会”的根本目的。
迪斯尼可以不断演变,从廉价的卡通变成整部的动画电影,到米老鼠俱乐部、迪斯尼乐园、大热门电影,再到欧洲迪斯尼乐园,21世纪还可能发展出谁也不知道的事业,却永远不可能超出“带给千百万人快乐”的核心工作。
索尼可以不断演变,从制造电饭煲和粗糙的电热毯,到制造录音机、晶体管收音机,到特丽珑彩电、录像机、随身听,再到机器人系统,21世纪还可能发展出谁也不知道的事业,但是绝对不会超越应用科技创新,为人类带来“说不尽的快乐和福祉,以及提升(日本)文化”的核心目的。
简单地说,高瞻远瞩公司可以而且经常演变,进入令人惊喜的新事业,却仍然受核心目的指引。
这点有很大的意义,就是如果你替自己的组织思考目的,我们鼓励你不要只就你的产品线或顾客层写下特定的说明(我们存在的目的是替某些顾客制造某些产品)。例如,对迪斯尼来说,“我们存在,是为了替小孩制作卡通”,这必然是个差劲的目的宣言,既不引人入胜,也没有足可延续百年的弹性;但是,“用我们的想像力,带给千百万人快乐”,就是让人动容的目的,且容易延续百年。重要的步骤是为组织的生存寻找深层的根本的原因。要达到这个目的,一个有效的方法是提出下面这个问题: “为什么不干脆把这个组织关闭,出售资产,获取利润?”然后致力寻找现在和百年后同样正确的答案。
我们要清楚地表明:我们在所有高瞻远瞩公司中都没有发现明白而正式的目的宣言。我们发现,目的有时候是用暗示或非正式的方式声明的。但是,因为目的和核心价值(18家高瞻远瞩公司的核心价值都很明确)的作用和特点的差别很大,而且因为本研究里的13家公司在公司历史的某一个阶段都有和目的类似的宣言(有的是正式而明白的,有的是非正式而隐含的),因此,定出公司的目的,使之成为核心理念一个明白、特定的部分,的确大有用处。我们发现,大多数公司因在他们的核心理念中宣示核心价值和目的而受益。我们鼓励你也这样做。
对非CEO的建议
虽然我们从整个公司的角度写了这一章,我们发现,相同的构想可以适用于各级经理,绝对没有理由说你不能替自己的科、处、部制定核心理念。如果你的公司拥有强烈的公司的整体理念,你的部门的理念自然会受那种理念限制—特别是会受核心价值限制,但是,你仍然可以拥有合乎本身旨趣的理念,而且肯定可以替自己的下层组织制定一个目的,例如,它存在的目的是什么?如果它不再存在,会有什么损失?
如果你的公司没有整体的理念,你仍然可以在你这级组织制定一种理念,而且你会有更大的自由度。不该因为整个公司没有明确的理念,就表示你的部门不应拥有一种理念!此外,你可以因为在自己的层级制定理念成为模范,而扮演关键的角色,进而敦促公司制定出理念。我们见过一些公司的下级团体因为在内部起到模范作用,对整个公司形成了很大的压力。
对新创企业和中小企业经理的建议
并非所有高瞻远瞩公司创业时都有明白规定的核心理念。有几家公司的确有,例如,罗伯特·约翰逊从孕育强生时对公司的目的就拥有了一种意识(减轻病痛)。索尼的井深大在1946年撰写公司的说明书时,也和约翰逊一样。但是,其他公司,像惠普和摩托罗拉,在稳步走过草创期之前,并没有写下公司的理念,他们经常是在创办之后10年左右、成为大公司之前写下的。大多数高瞻远瞩公司在早期只是设法起步,开始向前冲,一直到公司逐步演变后,理念才渐渐清楚。所以,如果你因为还处在推动公司前进的门槛上,还没有制定一种核心理念,也没有什么不好。但是,这件事办得越早越好,事实上,如果你抽空看看本书,我们鼓励你现在就抽出时间制定你的理念。
4 保存核心,刺激进步
“保罗·盖尔文敦促我们继续前进,为动而动……他敦促我们不断自我革新……变化很重要,但是,纯粹的变化会受到限制。不错,自我革新是变化,是要求‘用不同的方式做事’,是愿意更动和重做,但是也要珍惜已经证明的基本原则。”
摩托罗拉前CEO罗伯特·盖尔文
1991年
“原则的一贯性给我们以方向……自从公司在1837年创立以来, ( 某些原则 )已经成为宝洁的特质。宝洁虽然是以进步和成长为导向,但重要的是,员工要了解公司而不只是关心成果,还要关心成果是怎么获得的。”
宝洁前总裁艾德·哈尼斯
1971年
前一章说明核心理念是高瞻远瞩公司的基本因素,但是,光靠核心理念,不曾而且的确不能造就出高瞻远瞩公司。一家公司即使拥有世界上最珍贵、最有意义的核心理念,如果只是无所事事,或是拒绝改变,世界也会抛弃它。就像沃尔顿所说的:“你不能只是继续做以前行得通的事情,因为你四周的每样事情都在变化。想要成功,你必须站在变化的前面。”同样的,小华森在他的小册子《企业及其信念》里,深刻地记下一个惊人的警告:
一个企业组织如果要应付世事不断变化的挑战,除了“基本的”信念之外,企业在向前进时,必须准备改变本身的一切……组织中惟一神圣不可侵犯的东西应该是它营业的基本哲学。
我们相信,IBM在80年代末期和90年代初期开始丧失了高瞻远瞩公司的地位,原因之一是忘记了华森敏锐的警告。我们在IBM的白衬衫、蓝西装、特定的政策、特定的程序、组织阶层、大型计算机——或者就事论事,在所有的计算机上,都看不到IBM“三项基本信念” [3]的影子。蓝西装和白衬衫不是核心价值,大型计算机不是核心价值,特定的政策、程序和做法也不是核心价值。除了本身的核心价值之外,IBM应该更勇猛地改变一切,但实际并非如此。IBM固守策略和营运性做法、固守核心价值的文化表象太久了。
我们发现,许多公司因为把核心理念和非核心的特定做法混为一谈而陷入困境。把核心理念和非核心的做法混为一谈时,公司可能在非核心的事物上——追求适应和前进时应该改变的事物——固守太久。我们因此得到一个重要的观点:高瞻远瞩公司小心地保存和保护核心价值,但是核心理念的所有表象却都可以改变和演进。
例如:
• 在惠普的核心理念中,“尊重和关心每个员工”是恒久不变的部分;每天上午十点送水果和甜甜圈给所有员工则是可以改变的非核心做法。
• 沃尔玛的核心理念中,“超出顾客的期望”是恒久不变的部分;在大门口招呼顾客是可以改变的非核心做法。
• 波音的核心理念中,“领导航空工业,永为先驱”是恒久不变的部分;致力制造大型喷气式客机是可以改变的非核心部分。
• 3M的核心理念中,“尊重个人的首创精神”是恒久不变的部分;“15%的规定”(科技人员可以把15% 的时间花在自选的研究计划上)是可以改变的非核心做法。
• 诺世全的核心理念中,“服务顾客重于一切”是恒久不变的部分;注重区域性差异、大厅钢琴演奏和超量库存管理是可以改变的做法。
• 默克的核心理念中,“我们从事保存和改善生命的事业”是恒久不变的部分;致力研究特定的疾病是可以改变的策略。
最重要的,是不要把核心理念与文化、战略、战术、作业、政策或其他非核心的做法混为一谈。日久年深之后,文化标准必须改变,策略必须改变,产品线必须改变,目标必须改变,权限必须改变,管理政策必须改变,组织结构必须改变,奖励制度必须改变。到最后,公司如果想成为高瞻远瞩公司,惟一不应该改变的是核心理念。
我们由此得出本书的中心观念,亦即“保存核心和刺激进步”的根本动力是高瞻远瞩公司的基础。本章简略介绍这个根本观念,说明一种作为后盾的组织架构,为后文十多个详细的故事和特定例子提供背景。
>> 追求进步的驱动力
在高瞻远瞩公司中,核心理念和一心一意追求进步的驱动力携手合作,驱动所有不属于核心理念的东西变化和进步。追求进步的驱动力源自人类一种深层的冲动,一种探索、创造、发现、希望、成功、改变和改善的冲动。追求进步的驱动力不是一种枯燥的理性认知,不是认定“在不断变化的世界里,进步是健康的”,或“健全的组织应该改变和改善”或“我们应该拥有目标”,而是一种深入内心、具有强迫性、几乎是与生俱来的原动力。
就是这种驱动力,使沃尔顿在他宝贵生命的最后几天里,花时间与来医院病房里看他的当地商店经理讨论当周的销售数字。马利奥特也有同样的驱动力,他的座右铭是“不断地保持建设性,做有建设性的事情,一直死而后已……让每天都过得有价值,直到尽头。”
就是这种驱动力,促使花旗集团在规模仍然很小时就定下目标,要成为遍布世界的金融机构,当时这个目标即使不算是愚勇,也算可笑。就是这种驱动力,使迪斯尼辟建迪斯尼乐园,在根本没有市场资料预示这么疯狂的梦想有没有需求时,就拿公司名声作赌注。就是这种驱动力,驱使福特把前途下注在“使汽车大众化”的大胆目标上,从而在世界上留下不可磨灭的影响。
就是这种驱动力,促使摩托罗拉遵循“为动而动”的座右铭,驱动公司从制造电池消除器和汽车收音机,到生产电视机、微处理器、移动通讯设备和环绕地球的卫星,并且追求令人望之生畏的“六希格玛”品质标准(每100万只有3.4件次品)。罗伯特·盖尔文用“自我革新”这个词来描述摩托罗拉内部追求进步的驱动力:
自我革新是公司向前冲刺的力量,实际上,家父自从1928年创立公司,生产B型电池消除器时,就开始寻找替代的产品,因为可以预见消除器在1930年就会过时。在自我革新方面,他从来没有停顿过,我们也没有停顿过……自我革新这种理想不易捉摸,可以使创造性构想扩散…… 只有受过这种理想熏陶,而且毫不吝惜地奉献、致力追求全新构想所含有的风险和希望的人,才能茁壮成长。
就是这种追求进步的驱动力,促使3M不断实验和解决其他公司根本还没有看出来的问题,因而创造防水砂纸、思高牌胶带、“如意贴”便条之类极为流行的产品。这种驱动力促使宝洁在19世纪80年代开风气之先,采取了员工分红入股的方案,很久之后,这种措施才成为流行的事情。这种驱动力促使索尼早在50年代在其他公司还没有行动之前,就证明晶体管产品有商业化的可能。这种驱动力使波音几次从事商业史上最大胆的豪赌,包括在市场需求极不确定时就决定制造波音7 4 7喷气式客机。其实早在波音公司创业初期,威廉·波音就明白宣示过这种驱动力。他说:
谁都不应该用“做不到”这一说法排斥新颖的创意。我们的工作是持续不断地研究和实验,一旦实验室研究的成果可行,就应用到生产上。我们不能错过飞行和飞行设备新的进展。
的确如此,追求进步的驱动力对现状永远不会满足,即使现状运作得很顺利也是如此。在任何状况下,高瞻远瞩公司追求进步的驱动力都不会满足,即使公司已经获致惊人成就也一样。就像亨利·福特所说的:“我们永远可以做得更好,永远可以进步,永远可以发现新的可能性。你必须不断地向前做下去。”
内部的驱动力
就像核心理念一样,追求进步的驱动力是一种内部动力,不待外在世界提醒“该是改变的时候了”,或“该是改进的时候了”,或“该是发明一些新事物的时候了”。绝非如此,就像伟大艺术家或多产的发明家内心的动力一样,追求进步的驱动力就在那里,向外和向前推进。你不必等待外在环境的要求才去创造迪斯尼乐园、建造波音7 4 7客机、追求六位西格玛的超高品质、发明3M“如意贴”便条、在19世纪80年代制定员工分红入股办法,或是在临终前会见一位商店经理。这种事情是发自内心追求进步的迫切欲望。在高瞻远瞩公司里,更进一步、做得更好、创造新的可能性的欲望,不需要外界的肯定。
高瞻远瞩公司靠着追求进步的驱动力,展现出自信和自我批评的强力组合。自信使高瞻远瞩公司可以设定大胆的目标,做出勇敢果断的行动,有时候勇敢反抗业界的凡俗之见或策略性的谨慎。高瞻远瞩公司从没想过自己不能打败命运,完成伟大的使命,成为真正杰出的公司。另一方面,在外在世界还没有要求改变和改善前,自我批评就会促成公司自我诱导出改变和改善。因此,一家高瞻远瞩公司会成为本身最严厉的批评者。也因此,追求进步的驱动力会从公司内部促使一切不属于核心理念的东西持续不断地改变和前进。
有人恭维诺世全的客户服务大有成就时,布鲁斯· 诺斯特龙则回答说:“我们不想谈论我们的服务。我们不像大家口碑所说的那么好。名声是很脆弱的事情,你必须日日夜夜、时时刻刻这样做。”请你注意其中所蕴含的自我约束的严厉规律。惠普一位营销经理谈到绝不让手下以既有的成就自满时,请你注意他所描述的内部动力:
我们以自己的成功为荣,也欢欣庆祝。但是,想出未来怎么做得更好,才真正令人意气风发。看看自己可以做到多好,是一种永无止境的过程,没有一条终点线可以让我们说:“我们已经到达了。”我从不希望我们对自己的成就满意,因为这是堕落的开始。
>> 保存核心与刺激进步
看看下表,注意核心理念和追求进步的驱动力之间的强力互动:
| 核心理念 | 追求进步的驱策力 |
| ①提供一贯和稳定性 | ①促成持续不断的变化(新方向、新方法、新策略等等) |
| ②在地下打好相当稳固的基桩 | ②鞭策持久不停的行动(追求目标、改善、梦想等新的形态) |
| ③限制公司可能的行动和方向(限于符合公司理念的内容) | ③扩增公司可能方式的数目和类别 |
| ④具有明确的内容(这是我们的核心理念,任何进步都好) | ④可以不需要具体内容(只要符合我们的理念,就不会背离) |
| ⑤设计一种核心理念,本质上是一种保守行动 | ⑤表明追求进步的驱动力,可以带来重大、激烈和革命性的变化 |
核心和进步间的互动是本研究中最重要的发现之一。高瞻远瞩公司根据兼容并蓄的精神,不寻求核心和进步之间的平衡,而是寻求同时具有崇高的理想和进步。的确如此,核心理念和追求进步的驱动力像中国的阴阳八卦一样,在高瞻远瞩公司中和平共存,彼此互相协助、补足和强化。
• 核心理念提供一贯的基础,使高瞻远瞩公司可以据以演进、实验和改变,而获致进步,因为明确了解什么是核心(因此相当固定),公司更容易在不属于核心的所有事情上追求变化和行动。
• 追求进步的驱动力强化核心理念,因为如果没有持续不断的变化和前进,坚持这种核心理念的公司在变化无常的世界上便会落伍,不再强大,甚至不能再生存。
虽然核心理念和追求进步的驱动力的起源可以追溯到特定的个人,但极为高瞻远瞩公司都能把个人的核心理念制定成制度,融入组织结构中,这些因素并非只是以普遍的理想或文化存在。极为高瞻远瞩公司不只是环绕着核心和进步,拥有一些模糊的意愿或激越的热忱而已;极为高瞻远瞩公司确实拥有这些东西,但是也拥有具体有形的机能,以便保存核心理念,刺激进步。
迪斯尼并非让自己的核心理念随机起伏,而是创设迪斯尼大学,要求每一个员工参加“迪斯尼传统”研讨会。惠普不只是谈论惠普风范,也制定宗教般的内部晋升政策,并把公司哲学转化成许多方面的措施,用来评估和提升员工,使得任何行为模式不密切契合惠普风范的员工,几乎不可能成为高级经理人。马利奥特不只是谈论公司的核心价值,也制定严格筛选员工的机制、教导程序和复杂的顾客反馈循环。诺世全不是空谈完美的顾客服务,而是创造一种以服务为宗旨、并用有形的奖惩制度——服务顾客表现优异的“诺世全人”成为待遇优厚的英雄,对待顾客恶劣的人会立刻被公司赶走。
摩托罗拉不只是宣扬品质,也坚决追求惊人的六希格玛质量管理目标和鲍尔德里奇国家品质奖。通用电气不只是在20世纪初宣布持续不断推动科技创新的重要性,还创设世界最早的工业研发实验室。波音不只是梦想成为航空业的领导先驱,也义无反顾地推动波音747之类的大胆计划。实际上,如果这个计划失败,可能使公司走上倒闭之路。宝洁不只认为自我规定的进步是好主意,还制定一种结构,使公司不同的产品线之间激烈竞争,因此用制度化的内部竞争作为强力刺激进步的机制。3M在鼓励个人主动和创新方面不只是给予口头奖励而已,公司还采用分权制度,容许研究人员有15%的时间进行他们喜爱的任何计划。公司还创设一个内部的创业投资基金,制定一条规则,规定每个部门年销售额的25%应该来自最近5年推出的产品。
有形、具体、特定、实在。看看高瞻远瞩公司的内部,你会发现好像一座时钟一样滴滴答答,呜呜有声,或是嗡嗡作响,到处回旋转动,配合运行、拍击。你在这种公司的上上下下都可以看到核心理念和追求进步的驱动力有形的表征。
有意图是好事,但是,把意图转化为具体事项、变成有约束力的机制,才能分出高下,决定是成为高瞻远瞩公司,还是永远空想而已。
我们发现,有些组织通常都有伟大的意图和鼓舞人心的梦想,但是,它们没有采取关键的行动,把意图转化为有形的办法。更糟的是,它们经常容忍违反崇高志趣的组织特质、战略和战术,因而产生混淆和嘲笑的态度。在滴答作响的时钟里,器械和机制不会彼此摩擦,而是同步运作、彼此配合,以便保存核心和刺激进步。构建高瞻远瞩公司的人,在战略、战术、组织制度、结构、奖励制度、建筑蓝图、岗位设计——在一切事物上—都寻求配合。
>> CEO、经理人和创业家明灯
我们和实际工作的经理人合作时,发现把我们研究所得的所有关键构想整理出来,成为一个整体结构,可以让他们在诊断和设计自己的组织时,当作观念上的指引。
我们的结构有两个层次,如图4.1所示。结构的上层包括前面章节讨论过的要素,即有造钟导向(见第2章)、阴阳的象征(见第2章“插曲”部分)、核心理念(见第3章)和追求进步的驱动力(见本章前面的讨论)。你可以把上层想成一组无形的指导方针,是成为高瞻远瞩公司的必要条件。但是,不管这些无形的因素有多重要,都不足以造就出高瞻远瞩公司。要成为高瞻远瞩公司,必须把这些无形的东西转化成为整个结构中的第二层,这一点是大多数公司不及格的地方。
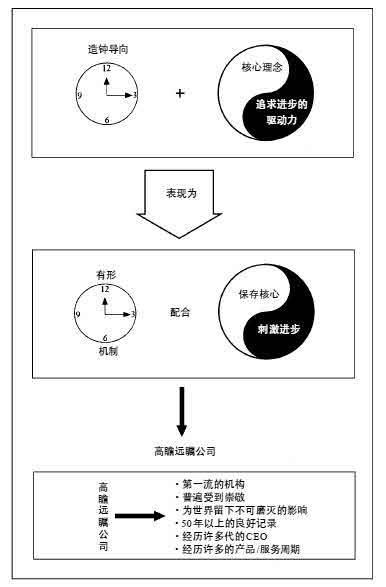
图4.1 观念结构
如果你从事构建和管理一个组织,本书可供采用的最重要的一点,是配合保存核心及刺激进步的心态创造有形机制。这是造钟的根本要义。
的确如此,如果要我们把6年的研究项目萃取精华,形成一个关键的观念,使之最能表达有关构建高瞻远瞩公司所需的信息,我们就会画这个太极图。
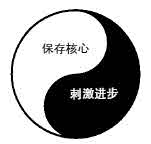
在后面几章里,我们会说明保存核心和刺激进步的特殊方法,这两点就是高瞻远瞩公司和对照公司不同的地方,最后一章将探讨配合的问题。这些章节可以分为以下5类:
•胆大包天的目标:探讨高瞻远瞩公司从事大胆、具有挑战性—而且经常具有高风险— 的目标及计划,并投入诸多努力的情形。(刺激进步)
•像宗教一样的文化:只有相信高瞻远瞩公司核心理念的人,这些公司才是他们绝佳的工作场所;不符合公司理念的人会像病毒一样被排除。(保存核心)
•多方尝试,保存有用的部分:探讨高瞻远瞩公司大量的行动和实验,这些实验经常都是未经计划、没有确定方向却能产生新颖和意外的进步之路,使高瞻远瞩公司模仿生物物种的进化。(刺激进步)
•自行培养的经理人:探讨高瞻远瞩公司从内部提拔人才,只有长时间浸淫在公司核心理念里的人才会升到高层。(保存核心)
•永远不够好:探讨持续不断、一心一意追求自我改进的程序,目标是要越做越好,永远追求更好。(刺激进步)
我们会提供例证、轶事和系统的证据,支持和说明上述每一种方法。在你阅读以下各章时,我们鼓励你用我们的整体结构,作为诊断你自己的组织的指导:
•组织的观点是否已从报时改为造钟?
•组织是否排斥非此即彼的二分法,采用兼容并蓄的融合法?
• 组织是否有一个核心理念— 赚钱之外的核心价值和目的?
•组织是否有追求进步的驱动力—在核心理念以外的其他事项,是否有一种几乎与生俱来、追求改变和前进的冲动?
•组织是否透过有形的做法,例如,制定胆大包天的目标、自行培养经理、采用本书后面章节所描述的其他做法以保存核心和刺激进步?
•组织内部是否协同一致,使大家得到始终如一的信号,强化大家的行为,支持核心理念,达成所期望的进步?
看完后面6章后,你心里应该记得一长串实际、有用、特别的东西,让你用在自己的组织里,使公司变得更高瞻远瞩。不论你是CEO、经理、员工还是企业家,你都可以实施这些构想。
5 胆大包天的目标
“尝试伟大的事情,赢取光荣的胜利,即使遭遇失败,也远胜过与既不享受多少东西、也不承受多少痛苦的可怜虫为伍,因为他们活在不知战胜和败退为何物的灰色朦胧地带。”
西奥多·罗斯福
1899年
“我们极力工作(以求实现我们的目标),因为我们没有恐惧,我们可以做更激烈的事情。”
索尼创始人井深大
1991年
“我做过的事情当中,最重要的是协调替我们工作的人才,为他们指点一些目标。”
迪斯尼创始人沃尔特·迪斯尼
1954年
假设你是1952年波音管理层的一员,你的工程师有个构想,要制造一种较大的民航机,你公司在民航机市场几乎无足轻重,过去涉足民航机市场的尝试始终是失败。你公司过去主要是替军方制造飞机( B-17空中堡垒轰炸机、B-29超级堡垒轰炸机、B-52喷气式轰炸机),你公司五分之四的业务来自一位顾客:美国空军。此外,你的销售人员报告说,美国和欧洲的航空公司表示,对波音制造的民航机没有什么兴趣。航空公司有一种反波音的偏见,“他们就会制造优异的轰炸机,如此而已”。没有一家飞机制造公司证明民用喷气式飞机有市场,竞争对手道格拉斯飞机公司相信螺旋桨飞机会继续主宰民航机市场。你公司对第二次世界大战结束后,把员工从51 000人裁减到7 500人的痛苦经验记忆犹新,而且你估计为了这个重大的新计划,为了开发这种喷气式客机的原型,大约要耗费过去5年平均年度税后纯利的3倍,大致是你公司整个净值的四分之一。(幸运的是,你相信你也可以把这种喷气式飞机卖给军方,作为空军的空中加油机,但是,你仍然需要拿你公司1 500万美元的资金作赌注,来开发原型机。)
你该怎么办?
如果你是波音公司管理层的一员,你会对抗不利的形势,制定致力于成为民航机市场领导厂商的大胆目标,你制造了这种喷气式客机,把它叫做波音707,就此把世界带进了喷气式时代。
相形之下,道格拉斯飞机公司(后来成为麦道公司,在我们的研究中,是波音的对照公司)却做出明确的决定:固守活塞螺旋桨,对于民航喷气式客机采取俟机而动的慎重做法,道格拉斯等啊等,看到波音飞机从自己眼前飞过去,夺取了民航机市场的主控权。甚至迟至1957年— 照《商业周刊》的说法,这一年“航空公司都争先恐后,急着淘汰螺旋桨飞机了”——道格拉斯仍然没有喷气式客机可以出售,到1958年,道格拉斯终于推出DC-8型喷气式客机,但是,此后就再也没有赶上波音。
你可能会想:“波音或许只是幸运吧?事后来看,波音的确精明,不过,当初也可能容易走错。”说得好,我们也想同意这个说法。但有一件事我们不同意,因为波音投身大胆而艰巨的挑战,有着长远而一贯的历史。我们回头看看,早在30年代,波音就有过这种大胆献身的行为。当时波音定出成为军用飞机市场主力厂商的目标,把公司的前途赌在P-26军用机上,接着又把公司的命运赌在B-17空中堡垒轰炸机上。
这种行为模式在50年代并未结束。波音把前途系在波音707之上,到60年代初期开发波音727时,波音把一家潜在客户(东方航空公司)的要求化为对旗下工程师清楚、精确——而且几近不可能——的挑战:建造一种喷气式客机,可在纽约拉瓜迪亚机场4-22号跑道(长仅4 860英尺,比当时既有喷气式客机所需要的跑道短多了)上降落,要能从纽约直飞迈阿密不必落地,而且宽度又够放一排六个座位,还要能够载客131人,又要符合波音坚固耐用的高标准。波音的工程师获得重大突破,制造出了波音727飞机,主要原因是—别无选择。
相形之下,道格拉斯却反应缓慢,一直到波音727问世两年后才推出DC-9型喷气式客机,使道格拉斯在民航机市场上再度落在波音之后,而且当时波音已经开发出另一种更好的短程客机— 波音737。从理论上来说,道格拉斯应和波音一样快速回应东方航空公司的挑战,但是,道格拉斯没有这样做。(此处谈一个闲话,波音对727型客机市场规模的原始估计是300架,最后卖出1 800多架。波音7 2 7型飞机已成为航空业广为应用的短程客机。)
1965年,波音做了企业史上最大胆的行动之一,决定进行波音747巨无霸喷气式客机计划。但这个决定几乎毁了波音公司。在做最后决策的董事会会议上,一位董事说:“要是( 747)计划不成功,我们总是可以抽腿。”
波音董事长艾伦强硬地回答说:“抽腿?如果波音说我们要制造这种飞机,我们就会造出来,即使是耗尽整个公司的资源也要造出来!”
的确如此,就像推动P-26、B-17、波音707、727一样,波音义无反顾地投身制造747— 在财务、心理和宣传方面都全力投入。在747开发期间,一位参观波音的人说:“呃,艾伦先生,(波音)在那架飞机上寄托了许多希望。如果第一架飞机在起飞时坠毁,你该怎么办?”艾伦停顿了好一阵子才回答说:“我宁可谈一些愉快的事情—譬如核战争。”
对手麦道像制造DC-8和DC-9一样,迟迟不投身制造巨无霸客机的计划,再度陷入另一回合苦苦追赶波音的困境。麦道的对抗机种DC-10在市场上的地位迄今没有赶上747客机。
>> 刺激进步的强大机能
高瞻远瞩公司如何应用大胆的目标作为特别有力的机制以刺激进步?波音就是典范。我们把这种任务叫做胆大包天的目标。胆大包天的目标不是高瞻远瞩公司刺激进步的惟一强力机制,而且并非所有高瞻远瞩公司都大量应用这种方法(有些公司,像3M和惠普,基本上喜欢依靠其他机制来刺激进步,后面我们会讨论到)。但是,在我们研究的总共36家、配成18对的公司中,我们发现,在1 4家高瞻远瞩公司里,应用这种机制的证据比较多,相对照的14家公司应用这种机制的证据则较少。有3组配对公司( 3M与诺顿、强生与必治妥、诺世全与梅维尔)在运用胆大包天的目标方面分辨不出差异,只有一对(惠普与德州仪器)对照公司应用胆大包天目标的证据比高瞻远瞩公司多。
所有的公司都有目标,但是,只拥有目标和献身于惊人的艰巨挑战不同。后者就像攀登高峰一样。想想美国在60年代的登月任务,肯尼迪总统和他的顾问本来可以走进会议室里,拟出“我们要加强我国的太空计划”或其他类似的空洞声明。在1961年时,最乐观的科学评估认为,登月任务成功的机会只有50%,事实上,大多数专家更为悲观。但是,肯尼迪总统在1961年5月20日声明: “我国要致力在未来10年内实现送人登陆月球,并且安全返回地球的任务。”美国国会同意他的声明,立刻拨出5.49亿美元,而且同意在以后5年里拨出数十亿美元的经费。就成功的机会来说,这种大胆的目标在当时的确是荒谬无比,但也是使美国摆脱50年代及艾森豪威尔时代造成的虚弱而奋勇向前的一种强大机制。
明确、动人的目标
像登月任务一样,真正胆大包天的目标都明确、动人,是众志成城的重心,经常创造出惊人的团队精神。这种目标有一个明确的终点线,达成目标时,组织上下都会知道;人人都喜欢有一条终点线可以冲刺。
胆大包天的目标可以促使大家团结——这种目标光芒四射、动人心弦,是有形而高度集中的东西,能够激发所有人的力量,只需略加解释,或者根本不需要解释,大家立刻就能了解。
登月任务不需要一个专门委员会花费时间,咬文嚼字,把目标化成繁琐不堪、毫无意义、教人无法记得的“任务声明”。根本不必如此。目标本身——要攀登的高峰——易于了解,本身就太动人心魄,所以可以用数百种不同的方式轻易地让每一个人了解。一支探险队出发去攀登珠穆朗玛峰时,不需要3页复杂的“任务声明”来解释珠穆朗玛峰是什么。想想你们的组织里是不是流传冗长的声明,却不能激发明确动人的大胆目标,不能像登月任务、攀登珠穆朗玛峰或本章所说胆大包天的企业目标一样?我们看过的大多数公司的声明当中,有些虽然有助于保存核心,却几乎完全不能激发勇猛向前的行动。如果你刺激进步,我们鼓励你超越传统的公司声明,考虑胆大包天目标的强大机制。
想想通用电气一类公司面临的挑战,CEO韦尔奇宣称,公司的第一步——在所有其他步骤之前——“是用普遍而清楚的名词界定公司的命运,公司需要一个至关重要、伟大而易懂的讯息。”像什么呢?通用拿出了下面的讯息:“在我们服务的每一个市场中,要成为数一数二的公司,并且改革公司,拥有小企业一般的速度和活力。”通用上上下下的员工都了解,而且记得这个胆大包天的目标。现在拿通用公司明确动人的胆大包天目标同西屋难以了解、不易记住的“远景宣言”做比较。西屋的宣言是在1989年制订的。
| 通用电气 | 西屋 |
| 在我们服务的每一个市场中,要成为数一数二的公司,并且改革公司,拥有小企业一般的速度和活力 |
全面品质市场领袖 科技驱动全球化 重点成长多元化 |
这里,问题不是通用拥有“正确的”目标,而西屋的目标是“错误的”。问题是通用的目标像登月任务一样清楚动人,较能刺激进步。一家公司是否拥有正确的胆大包天的目标?这个胆大包天的目标是否能使大家走向正确的方向?二者并非完全不相关。第一个问题没有抓住根本要点,要抓住胆大包天目标的基本重点,最好是问下面这些问题:“这种目标会刺激进步吗?会创造动力吗?会促使大家行动吗?会让人活力四射吗?他们会认为这种目标有刺激性、冒险性、令人激奋吗?他们愿意为此贡献创造力和精力吗?(请注意:这不仅表示出高瞻远瞩公司追求任何胆大包天的目标,同样重要的问题是:“这种目标符合我们的核心理念吗?”本章后文会详细探讨这一点。)
以菲利普·莫里斯和雷诺烟草为例,1961年时雷诺规模最大,拥有最大的市场占有率(几乎达到35%),在香烟行业里拥有最高的获利能力;另一方面,菲利普· 莫里斯排行业界第六,市场占有率不到10%。但是,菲利普·莫里斯有两点可以追求,雷诺则没有。第一点一定不能忽略,就是菲利普·莫里斯刚把一种鲜为人知、叫做“万宝路牌”的女性香烟重新定位,变成用牛仔做形象象征在一般市场销售,这一步后来证明是惊人的成功之举;第二点,菲利普·莫里斯有一个努力目标。
菲利普·莫里斯虽遥遥落后,却制定了一个大胆的目标,要成为香烟行业里的通用汽车,在60年代,成为“业界的通用汽车”,意思就是要成为世界性的首要厂商。当时菲利普·莫里斯投身在这个目标上,从第六大公司进到第五,再从第五进到第四,持续前进,一直到把长期盘踞冠军宝座的雷诺烟草赶下台为止。在这段期间里,雷诺展现的是守旧、老大和臃肿的气息,除了替股东赚取丰厚的投资回报之外,没有其他明确的野心可以激励员工。
菲利普·莫里斯当然比雷诺容易表现,从后面赶上来推倒业界巨擘,像大卫对抗巨人一样,远比光是保持第一更能激励人心。和巨人作战的确惊险刺激,打败巨人更是让人兴奋莫名。事实上,60年代有5家香烟公司落在雷诺后面,只有菲利普·莫里斯一家野心勃勃,订下从后面打倒巨人、成为业界通用汽车的目标,并且实现了。有时候我们用菲利普·莫里斯的状况(经过掩饰,以免泄露底细),给受过良好战略规划训练的MBA学生处理,几乎没有一个学生认为这家公司应该追求这种大目标。有一位学生说:“他们没有适当的战略性资产和能力,他们应该坚守在自己占优势的市场区间。”菲利普·莫里斯当然可能做错,变成早已被人忘却的公司,我们也应该不会在这本书里写它。但同样肯定的是,如果菲利普·莫里斯懦弱地固守它的优势,不向巨人挑战,我们在这本书里也不会写到它。
胆大包天的目标是一种英勇壮烈的、灰色的目标,这里理智和谨慎心态或许会说:“这样不合理。”但是追求进步的动力会说: “无论如何,我们相信可以做到。”此处我们要再次指出,这些不只是目标,而是胆大包天的目标。
另一个例子是亨利·福特这位企业家。他在1907年43岁时用“我们要让汽车大众化”这一胆大包天的目标,刺激他的公司奋力向前。福特宣称:
(建造)一种供大多数人使用的汽车……这种汽车价格会非常低,低到任何一位薪水还过得去的人,都不会因买不起车而不能在上帝恩赐的开阔大地上和家人一起共享快乐、幸福的时光……每一个人都会买得起一部车,每一个人都会拥有一部车,马儿会从我们的公路上消失,汽车会被当成理所当然的东西。
福特定下这个胆大包天的目标时,美国有30多家汽车公司正在激烈竞争,以便在新兴的汽车市场里分一杯羹,福特只是其中一家。在这个混乱的新兴行业里,没有一家已经建立稳固、明确的主导地位,福特只占有15% 的市场。这个荒诞不经的野心激励了整个福特公司的设计部门,他们以狂热的步调,每天晚上工作到十点或十一点。设计部门的成员查尔斯·索伦森说:“有一次,福特先生和我工作了大约42个小时,停都没停过。”
在这期间,通用汽车(本研究中福特的对照公司)看着自己的市场占有率从20%掉到10%,福特则升为汽车工业的最大厂商。
具有讽刺意义的是,福特达到汽车大众化的胆大包天目标后,没有再定出胆大包天的新目标,变成自满自适,看着通用定出同样大胆、要击败福特公司的目标。我们在此应该强调,胆大包天的目标只有在达成之前能够协助一个组织,福特患了所谓的“我们完成了”的病症。这是一种自满不振的毛病。一家公司实现一个胆大包天的目标,却没有设定新的胆大包天的目标,就可能出现这种毛病。(打个岔,如果你的组织有一个胆大包天的目标,或许你希望在完成现有的目标前想一想下一个目标是什么;如果你发现自己的组织陷在轻微不适的状态,或许你可以自问:你们是否曾经有过一个胆大包天的目标——不管是明示的还是暗示的——你们已经达成目标,却没有用新的目标来取代。)
我们再看看另一家年轻小公司胆大包天目标的例子。5 0年代末期,东京通讯工业公司(一家相当小的公司,在日本以外无人知晓)决定不惜代价,抛弃本来的公司名称,改名索尼公司。这家公司的往来银行反对这一构想,说:“你们公司成立后,花了10年时间才使东京通讯工业的名号在这个行业里广为人知,经过这么久之后,你们打算做这种毫无意义的改变,到底是什么意思?”索尼的盛田昭夫只回答说,这样能够使公司扩展到世界各地,因为旧的名字外国人不容易念出来。
你或许会认为,这种行动不是什么惊人之举,毕竟,大多数中小型企业最后都要往海外市场发展,把公司名称从东京通讯工业改成索尼公司不是什么大不了的改变,但是,你仔细看看盛田昭夫为了这个动作所提出来的原因,因为其中蕴藏着一个胆大包天的重大目标:
虽然我们的公司还很小,而且我们认为日本是一个相当大、有潜力、有活力的市场……可是对我们来说,情况已经很明显,如果我们不把眼光放在国外营销上,我们绝对不会茁壮地成长为井深大和我梦想的那种公司。我们希望改变日本产品(在世界各地)品质低劣的形象。
在50年代,“日本制造”代表“廉价、低劣、品质差”。我们细读过有关索尼的资料后,断定索尼不但希望公司事业有成,还希望改变日本消费产品品质低劣的形象,成为最广为人知的公司。以一个员工不到一千人,根本没有海外知名度可言的公司来说,其志不小。
这不是索尼历史中第一个胆大包天的目标。例如,在1952年,索尼派出有限的工程人员,追求一个似乎不可能实现的目标,要制造一种“袖珍型”收音机,可以放在衬衫口袋里,并且因此可以普及世界各地。我们身处90年代,把迷你化视为理所当然,但在50年代初期,收音机是用真空管做的,要制造这么小的收音机,需要长期艰辛的尝试和重大的创新。世界上还没有一家公司成功地把晶体管技术应用在收音机这种消费产品上面。
“不管会面临什么困难,我们都要研制出晶体管收音机,”井深大宣称,“我相信我们可以制造出收音机用的晶体管。”
井深大把这个大胆的构想告诉一位外面的顾问时,这位顾问回答说:“晶体管收音机?你有没有搞错?即使是在美国,晶体管也只是用在不是以赚钱为目的的国防用途上。就算你们做得出应用晶体管的消费产品,谁买得起元件这么昂贵的收音机?”
“大家都这么想,”井深大回答说:“都说晶体管在商业上行不通……这点使这件事更有意义。”事实上,索尼的工程师对于以索尼这么小的公司,要做外人认为愚不可及、甚至可能认为不可能做到的事情,都沉迷于这种梦想之中。结果,索尼制造出袖珍型收音机,实现了梦想,创造了一种普及全世界的产品。(索尼一位科学家因为在晶体管的发展上有所突破,最后获得了诺贝尔奖。)
沃尔玛公司同样有设定胆大包天目标的形态,而且是从1945年萨姆·沃尔顿创立第一家廉价商店时就开始了。当时他的第一个目标是“在5年内,使我纽波特的小店成为阿肯色州最好、获利能力最高的杂货店”。要实现这个目标,这家店的销售额必须成长3倍以上,从年销售额7.2万美元,增长到25万美元。这家店达到了目标,成为阿肯色州和附近5个州获利能力最高的商店。
沃尔顿继续替他的公司设定同样惊人的目标,每过10年就定出一个目标。1977年时,他定出的胆大包天的目标是: 在4年内成为年销售额10亿美元的公司(亦即增长两倍以上)。但是,沃尔顿并不以此为满足,他继续替公司定出大胆的新目标。以1990年为例,他定出一个新的目标:在公元2000年前,使公司拥有的商店数目倍增,并且使每平方尺的销售额增加60%。我们在一篇文章里谈到这个例子后,收到以公司为傲的沃尔玛董事罗伯特·康恩写来的下面这封信:
你说得很正确,沃尔顿清楚表明一个目标,要在公元2000年前把商店的数目增加一倍,并且把每平方尺的销售金额提高60%。
更重要的一点——也是大家没有注意到的— 是他确实定出1 250亿美元的明确目标! 目前世界最大的零售商年销售额已经达到300亿美元,在1991年元月结束的一年里,沃尔玛的销售额达到320亿美元,并且成为美国和世界最大的零售商。全世界惟一达到年销售额1 250亿美元的公司是通用汽车。
我从1980年起担任沃尔玛的董事,我对沃尔顿所定的目标一定会实现有着充分信心。要是有人认为他在1977年所订的目标胆大包天,现在的目标一定会吓死他们。
管理顾问兼沃尔玛董事
罗伯特·康恩谨启
1992年1月10日
这才是真正的胆大包天的目标!
献身与风险
不只是有一个目标会刺激进步,献身实现目标的程度也可以刺激进步。的确如此,如果实现目标不要求高度献身精神,这种目标也不能算是胆大包天的目标。例如,制造波音747飞机是一个很好的目标,甚至可能是大胆的目标,但是,“制造这种飞机,即使耗尽整个公司的力量也在所不惜 !”这一献身精神使这个目标变成彻底而胆大包天的目标。事实上,在70年代之初,这种“大鸟”的销售比预期缓慢时,波音受到沉重打击,从1969年到1971年的三年期间,波音总共裁掉8.6万名员工,大约占所有员工的60%。在这段艰苦的岁月里,有人在西雅图5号州际公路附近立了一个广告牌,上面写着:
“谁最后离开西雅图,请把灯关掉好吗?”
我们都知道,波音747变成航空业首屈一指的巨无霸客机,但是,从60年代末期的观点来看,这个决定比现在困难多了。波音甘冒风险,采取这种大胆行动,才是重点。就像波音的例子所显示的,风险并非毫无痛苦,但留在舒适安全的地方丝毫不能刺激进步。
我们在迪斯尼里也发现了同样的模式。迪斯尼在公司整个历史中,也靠着大胆——而且经常是冒险——献身于惊人的计划来刺激公司进步。沃尔特·迪斯尼在1934年决定做一件电影业前所未有的事情:创作一部动画电影长片。迪斯尼在创作白雪公主这部片子上投入了公司的大部分资源,不顾把这件事称做“迪斯尼蠢行”的大多数电影从业人士的冷嘲热讽。毕竟,有谁愿意看卡通电影长片呢?在经过20年出品了一连串动画电影长片,包括《木偶奇遇记》、《幻想曲》和《小鹿斑比》之后,迪斯尼又做出另一个冒险的决定,要做另一件“迪士尼古怪的构想”,建造一个非常新颖的娱乐园区,即后来闻名于世的迪斯尼乐园。到60年代,迪斯尼公司根据迪斯尼临终时的愿望,再次在佛罗里达州建设更新更大的迪斯尼乐园。沃尔特·迪斯尼的哥哥罗伊负责完成这一重大决策。根据迈克尔·艾斯纳的说法:
他几乎把生命奉献在实现他弟弟兴建佛罗里达州迪斯尼乐园的梦想上。他放弃应有的宝贵退休岁月,把迪斯尼注重的品质灌注到整个乐园的里里外外,直到整个计划完成,在开幕日亲自剪彩。他在完成这件大事后两个月去世。
相形之下,哥伦比亚电影很少做什么大胆、高瞻远瞩或冒险的事情。哥伦比亚在三四十年代制作次级电影,在五六十年代制作一些好电影,但是,显然无意献身为未来的大业打算。迪斯尼大力推动佛罗里达州迪斯尼乐园时,经营哥伦比亚的人自认为自己“最重要的是——而且始终是……一群投资人,而不是经营者”。80年代初期,哥伦比亚电影终于被人购并,迪斯尼则在打败一场敌意购并之后,勇猛地重振声势并追求更大胆的新目标—日本迪斯尼乐园和欧洲迪斯尼乐园。
IBM和迪斯尼一样,也是在公司发展的重大关键时刻以献身胆大包天目标的决心,大力超过了竞争者宝来。我们特别要指出,IBM在60年代初期用胆大包天的目标重新塑造了电脑工业。为了达成胆大包天的目标,IBM甘冒公司存亡的风险,进行了一个不是大获全胜,就是一败涂地的冒险:投资开发一种叫做360系列的大型电脑。当时这是民间部门前所未有的最大商业投资计划,需要的财力比美国花在制造第一颗原子弹的曼哈顿计划还多。
《财富》杂志把360系列大型电脑称作“IBM 50亿美元豪赌……可能是近代史上最冒险的商业判断”。在推出360系列期间,IBM制造了将近6亿美元仍在生产过程的库存,几乎需要紧急贷款来支付员工薪水。
尤有甚者,360系列会使IBM既有的产品几乎全部过时。IBM公布360系列大型电脑后,IBM既有产品的需求完全枯竭。IBM发现自己投身在一个不能回头、飞越深谷的长期跃进上,如果360系列大型电脑失败,绝对不会有什么好下场。《财富》杂志写道:“这件事大概可以比做通用汽车决定废弃所有现有的厂牌和车型,换成提供一系列彻底重新设计、燃油效率惊人的新型车,以满足从最高到最低的整个需求。”小华森写道:
我们没有多少犯错误的空间。这是我做过的最大、最冒险的决策,我为这件事苦恼了很多个星期,但是,在我内心深处,我相信IBM没有什么事情做不到。
具有讽刺意味的是,宝来(在本研究里IBM的对照公司)在电脑科技方面拥有领先IBM的优势,但是,在必须大胆献身电脑的时刻来临时,却采取了保守的对策,选择专注在比较旧式的计算机上。就像道格拉斯和波音的对照一样,宝来看着IBM取得市场的控制权。宝来当时的总裁雷·麦克唐纳在描述宝来这段历史时解释说:“1964年到1966年,我们的主要精力放在提高获利能力上,电脑研发计划受到限制,因为我们需要立刻改善获利状况。”
就像前章讨论的核心理念一样,我们又一次看到,公司不把业务看成纯粹是尽力提高获利能力时,极度高瞻远瞩的行为才会出现。IBM一定要成为第一,之所以推动360系列大型电脑,不光是为了赚钱,而是因为他们是IBM。当然,IBM并不是一直都是这样的。
回溯1924年时,计算制表记录公司只不过是一百多家相当平凡、想要施展身手的中型公司中的一家。三年前,这家公司几乎破产,还是靠着大量借贷才熬过1921年的经济衰退。公司主要是卖打卡钟和磅秤,只有52位业务代表能够完成销售任务。但是,老华森不希望看到公司继续平凡下去,他希望公司提高眼界,要比单调无趣的计算制表记录公司更上一层楼——远远超越这家公司。他希望公司改弦易辙,成为真正具有全球地位的伟大公司。所以,他改了公司的名称。我们今天认为“国际商用机器公司”的名字没有什么特别,但是回到1924年,这个名字看来就近乎荒谬可笑。照小华森的说法是这样的:
家父下班回来,拥抱家母,骄傲地宣布,从此以后,计算制表记录公司改称比较响亮的国际商用机器公司。我站在客厅的走廊上想道:就凭那家小公司?家父心里想的一定是未来的国际商用机器公司。他实际经营的公司仍然到处是叼着雪茄的家伙,卖的是咖啡研磨机和屠夫用的磅秤。
改名字不是什么特别大不了的事情,但是早在1924年,就自称是国际商用机器公司,而且真心希望如此,的的确确胆大包天(宝来在1953年前一直叫做宝来加法机器公司,我们感觉,员工展望未来时,宝来这个名称的影响一定不会比得上国际商用机器公司。)
即使是高度保守的宝洁,每隔一段时间也会运用一下胆大包天的目标。以1919年为例,宝洁制定一个目标,希望彻底改革分销制度,绕过批发商,直接接触零售商,以便提供员工稳定的就业(批发商订购大量产品,然后就像蛇大吃一顿要消化一样,会躺着几个月不动,因而迫使宝洁随着需求的起伏,陷入忽而雇人、忽而裁员的变化)。奥斯卡·席士格在《宝洁展望明天》一书里描述了公司内部就这一目标所发生的辩论:
“我们必须把账户的数目从两万家增加到40万家,”会计人员抱怨说,“你们知道这样对我们的会计成本有什么影响吗?”
“我们必须在全国各地开设几百个仓库,”经销部门指出,“我们必须雇用全美国各地的货运公司来送货给这些零售商店。”
“批发商的宝洁产品生意被剥夺后会不会愤恨之至,开始拒绝销货给任何直接和宝洁打交道的商店?”有些经理问道,“这样会毁了我们的。”
“宝洁怎么可能建立一支规模庞大,能够拜访全美国每一家小杂货商店的销售人员队伍呢?”销售部门的人问道,“这个销售部门的人数一定得比美国陆军的人数还多。”
宝洁当时的总裁杜普利深信宝洁有能力克服这些困难。他认为,为了稳定的就业,值得冒这个险(他这么有信心,原因之一是在新英格兰直接接触零售商的实验成功)。宝洁径自推动这一构想,也想出让这种制度运作的方法。到1923年,宝洁已经达到了目标。报纸上有一篇文章宣布说:
1923年8月1日,宝洁公司宣布一个声明,超出劳工界和工业界日常关注的事情,就是向公司分布在美国30个城市的工厂和办公室员工提出稳定就业的保证。这种划时代的宣布表示,在美国工业里,首次有一家美国最大的公司保证数千名员工全年可以稳定就业,而不论业务是否出现季节性的衰退。
杜普利在描述这种决心时解释说:
我们喜爱尝试不实际和不可能的事情,好证明事情不但可行,而且可能实现——最重要的是这种事情必须正确……你会做你认为正确的事情;如果事情运作顺利,你会放手行动;如果事情大大成功,你就典当家产,全力以赴。
相形之下,高露洁在整个历史中,在推出新颖、大胆、创新计划方面所显示的首创精神就远比宝洁少多了。就以直接同零售商交易这件事来说,高露洁发现自己一再落在宝洁之后,陷在追随领袖的被动模式里。(我们会在后面的章节里,更深入地探讨宝洁和高露洁之间的差异。)
笑傲因素
我们的一位研究助理发现,高瞻远瞩公司似乎有一种近乎自傲、信心十足与傲慢的自信,我们把这种情形叫做“笑傲”因素,在神话的词汇里,或许可以把这种情形当成好比嘲弄诸神。
要制定胆大包天的目标,需要某种程度的非理性的信心。决心献身研制波音707或747是不合理性的;IBM研制360系列大型电脑谈不上慎重;身为一家制造肉摊磅秤的中型厂商,自称是国际商用机器公司,也称不上谦逊;创设迪斯尼乐园不是谨慎的行为;宣称“我们要让汽车大众化”也不谦虚;对菲利普·莫里斯这家香烟工业里的弱小厂商而言,和雷诺烟草对抗几乎是愚不可及;一家小公司宣称要以改变日本产品在世界上品质低劣形象的目标为己任,几乎可以说是荒谬绝伦。
这其中隐藏着高瞻远瞩公司背后令人发狂的矛盾。
胆大包天的目标,在外人看来远比内部的人看来还胆大包天。高瞻远瞩公司不认为自己大胆行为是嘲笑诸神,只是他们从来不曾想到他们做不到他们决心要做的事情。
我们拿爬山做比方。想像你看着一位攀岩者没有使用绳索攀登陡峭的悬崖,如果他摔下来,一定会死掉。对于不知情的旁观者来说,攀岩者看来即使不是愚不可及,也算是大胆而冒险。但是,假设攀岩者攀爬的是他显然做得到、完全属他能力可及的岩壁,从攀岩者的观点来看,只要有适当的训练和专注精神,他就可以毫无疑问地攀上岩壁。对他来说,攀岩并非太冒险。他知道掉下去会死掉的想法只会更刺激他,他对自己的能力有信心。高瞻远瞩公司制定胆大包天的目标时,很像这位攀岩者。
>> 目标,而非领袖
我们希望强调,此处发生作用的主要机制不是魅力型的领导。让我们回到登月任务的例子。我们不能否认肯尼迪总统有着魅力型的领导风格,我们也不否认他在这方面功不可没,因为他认真地提出了这个有想像力的大胆目标,要在60年代结束前把人送上月球,再安全返回到地球来。但是,在刺激进步方面,肯尼迪的领导风格不是主要的因素。肯尼迪在1963年遇刺身亡,不再能够敦促、推动、鼓舞和“带领”美国人登陆月球。在他死后,登月任务是否变得比较不能振奋人心呢?是否戛然而止呢?月球是否不再为美国提供推动全国的奋斗力呢?当然不是!登月任务一旦提出,任务本身之美就在于有能力刺激进步,而不管是谁当总统。登陆月球时尼克松总统在位,难道就不如肯尼迪在位那么令人激奋吗?绝非如此,目标本身已成为推动和激励的机制。
我们回头再看看沃尔玛董事康恩的信。他在1992年1月10日写这封信时,沃尔顿正在和骨癌搏斗,寿命只剩最后几个月,到这一年的4月5日便溘然长逝。但是,就在沃尔顿的健康急速恶化时,康恩却表示“对沃尔玛会达到目标”具有十足的信心。在我们写下这些话时,沃尔玛是否能在公元2000年时成为年销售额1 250亿美元的公司,仍是未定之数,但是,即使沃尔顿魅力型的领导风格已经不在,这个目标仍然存在,像磁铁一样牵引着公司向前进。沃尔顿定下这么胆大包天的目标,留下刺激公司进步的强大机制,显示目标已超越领袖的魅力。
目标也超越了波音的领袖。在促成波音投身研制747喷气式客机方面,艾伦的确担任了关键的角色,但是,目标本身变成了推动大力前进的刺激力,而不是艾伦在刺激进步。事实上,艾伦的继承人威尔逊在1968年成为波音公司总裁时,747还在开发阶段。这只大鸟初期销售缓慢,以致公司必须为生存而奋斗,但还不是几乎致命的艰巨任务。艾伦退休之后,波音并没有停顿下来或是消极不振,公司并没有面临生死存亡的困境,当然更没有让民航史上最令人惊异的商用客机就此寿终正寝。请注意:波音在艾伦担任总裁之前很久,就用这种机制刺激进步(如制造P-26、B-17轰炸机和其他飞机);在艾伦退休之后很久,仍然如此(如研制完成747喷气式客机,接着又研发757和767喷气式客机)。至今为止,波音在六代领袖领导期间,反复投身胆大包天的目标始终是重要的机能,是这座时钟能够滴答作响的功能的一部分。
相形之下,麦道比波音进步少,大部分原因可以追溯到詹姆斯·麦克唐纳的个人领导风格。《商业周刊》1978年在一篇题为《管理风格决定策略》的文章中详细描述了“麦先生”的风格,说他“极为保守,小心衡量每一种风险……绝不产生一种没有经过彻底讨论的策略”。在波音,奋勇献身于大胆惊人的计划成为这个机构的特征,而不管是哪一位领袖在领导公司。这里,我们再度在波音看到了造钟取向,在麦道则看到了报时取向(更何况,就事论事,报时还报得并不很准)。
索尼也把胆大包天的目标当做制度化的习惯,当成了生活方式。尼克·李昂斯在他写的《索尼之梦》一书里探究了索尼管理程序的内部运作,他说:“目标。我(在索尼)一再听到这个词。”70年代中期担任索尼研究部门主管的菊池博士对李昂斯说:
虽然外界普遍传言,索尼研究经费占总销售额的比率远远超过其他公司,其实根本不是这样。我们和其他日本公司努力的差别不在于科技的高下、不在于工程师的素质,甚至不在于研发经费金额的高低(约占销售额的5%)。主要的差别在于……我们建立了以任务为导向的研究和适当的目标。很多其他的公司给研究人员完全的自由,我们并不这样做。我们寻找一个目标,一个非常真实和明确的目标,然后建立必要的专门小组,把事情做好。井深大教导过我们:一旦下定向前进的决心,就永远不要放弃,这一点普遍深入到索尼所有的研发工作里。
后英明领袖期停顿
企业在精力充沛的领袖(通常是创办人)离开后,常常面临如何维持动力的困境。我们在本研究中的很多对照公司里发现了这种“后英明领袖期停顿”现象,包括博厄之后的宝来、洛克菲勒之后的大通曼哈顿银行、科恩之后的哥伦比亚电影、老约翰逊之后的霍华德·约翰逊、梅维尔之后的梅维尔公司、哈格蒂之后的德州仪器、乔治·威斯汀豪斯之后的西屋公司和麦克唐纳之后的先力时。在高瞻远瞩公司里,我们倒没有看到这么多,18家公司中只有两家有这种情形,就是沃尔特·迪斯尼之后的迪斯尼公司和老亨利·福特之后的福特汽车。高瞻远瞩公司提出的部分对策,就是创造本身有生命的胆大包天目标,作为可以历经多代领袖而不坠的刺激(如果你是即将退休的CEO,我们鼓励你慎重地对待这个教训。你公司有没有一个大家可以献身的胆大包天目标,可以在你离开很久后仍然为公司提供动力?更重要的是,公司有没有能力在很久之后的未来继续制订大胆的新目标?
例如,我们在审视花旗银行时就注意到,花旗银行虽经历了多代的领袖仍继续用胆大包天的目标推动公司前进。在19世纪90年代,花旗银行当时还叫做城市银行,是一家毫不起眼的区域性银行,只有一位总裁、一位出纳和若干员工,但是,总裁史蒂曼制订了近乎荒谬绝伦(但的确能够振奋人心)的目标,要“成为伟大的全国性银行”。1891年一位金融记者写道:
(他)梦想有一家伟大的全国性银行,而且认为城市银行可以变成这样的银行,他也努力这样做。这件事占据了他整个心灵,也鼓舞他的行动。他经营自己的银行不是为了股利,而是为了一个理想……为了让这家银行在国内和国际金融界出人头地,这就是史蒂曼的梦想。
我们的确不能亲自向史蒂曼本人查问这个胆大包天目标的观念起源何处,但是,这个目标本身得到了生命,在很久以后的未来世代里,继续推动花旗银行前进。继承史蒂曼担任总裁的弗兰克·范德黎在1915年写道(这时离史蒂曼的“梦想”已相隔四分之一世纪,离史蒂曼退休搬到巴黎也有6年了):
我非常有信心,知道我们可以成为有史以来最强大、最有用、最具影响力的世界性金融机构。
这的确是大胆的目标,对一家一年前只有“8位副总裁、10位中级职员、不到500位职员……全聚在华尔街一个地点上班”的银行来说,尤其如此。接着,到下一代,查尔斯·米契尔在1922年对员工发出同样向前奋进的豪语:“我们正走在大展鸿图的路上。花旗国民银行的前途从来没有像现在这么光明过……我们现在已经准备好,要全速向前冲。”为了追求19世纪80年代结束前开始梦想的伟大抱负,花旗银行全力冲刺,从1914年总资产3.25亿美元,成长到1929年时的26亿美元,平均年增长率超过35%。
到30年代,花旗银行和大多数银行一样挣扎求存,但是,第二次世界大战后花旗银行飞跃前进——历经另5代的领袖——活力更高,朝着史蒂曼和范德黎的抱负前进,要成为“有史以来最具影响力的金融机构”。1959~1967年担任总裁的乔治·穆尔说的话和半世纪前的前辈的语气非常相像。他说:
在1960年……“我们决定”要致力在世界上的任何地方提供每一种有用的金融服务。
请注意这么多世代以来的一贯性。不错,每一代都有一位CEO;不错,花旗银行原始的梦想可以追溯到最初的建筑大师。但是,目标本身超越了这位建筑大师,而且追求胆大包天目标的倾向深深铭刻在这个机构里,成为一种形态。
本研究中花旗银行的对照公司大通银行也有同样的野心,而且,事实上两家银行互相视对方为激烈竞争的对手,在整个20世纪里,花旗银行和大通银行不分轩轾,并辔驰驱。在60年代,两家银行互争年底资产总值冠军的荣衔,而且从1954年至1969年,两家银行几乎不分高下,事实上,一直到1968年,花旗银行才明显领先大通银行,最后规模达到大通银行的两倍。我们承认,花旗银行在80年代末期和90年代初期曾经步履蹒跚,但是大通银行也一样,另外还有很多同病相怜的银行,因为很多银行在80年代都经历过艰苦的岁月。
即使有这些相同之处,花旗银行和大通银行在支持本身远大目标的豪气和策略上却有着重大的差别。这种差别或许可以解释它们在1968年以后为什么会走上不同的道路。大卫·洛克菲勒在1960年成为大通银行的总裁,打败花旗银行的目标像是洛克菲勒本人的目标,而不像是大通银行的目标。
花旗银行的CEO和大通银行的不同,他们主要是利用组织上(造钟)的策略来促使花旗银行实现目标。史蒂曼注重管理上的传承和组织结构。范德黎说过:“我所能看到的限制就是管理层的素质。”因此,他把大部分的精力放在组织设计和创设管理发展计划上。乔治·穆尔最注重的事情大体上是以发掘、培训和提升人才为基础的程序,使“花旗银行成为一家机构”。他写道:“没有这些程序所培养的干才,我们的目标便没有一个能够实现。”相形之下,大通银行主要是注重市场和产品策略,这像报时而非造钟的策略。
像波音和花旗银行一样,摩托罗拉在运用胆大包天的目标作为构建经历多代仍然滴答作响的时钟方面堪称典范。摩托罗拉的创办人保罗·盖尔文常常运用胆大包天的目标,激励手下的工程师完成看似不可能的事情。以40年代末期摩托罗拉涉足电视机市场为例,盖尔文替电视机事业部定下一个极富挑战性的目标,要在第一年以179.95美元的单价卖出10万台电视机,还要有利润。
当时,他手下的一位经理宣称:“我们的新工厂根本还没有那么大的生产能力。”另一个人抱怨说:“我们永远卖不到那个数量,那种销售量会让我们变成业界第3或第4大厂商,而我们在家用收音机方面,最好的成绩也不过是第7或第8。”一位负责生产的工程师说:“我们甚至不能肯定(成本)是不是能够降到200美元以下。”
但是,盖尔文却回答说:“我们一定要卖出这个数量。在你们拿出用这种价格、卖出这个数量、还有利润的报表给我看之前,我不想再看任何成本报表。我们一定要努力做到这一点。”
摩托罗拉确实在一年里晋升为电视机行业的第4大制造商。但更重要的是,盖尔文灌输了一种制度化追求进步的驱动力,产生了能够在公司里重复制定胆大包天目标的运作形态。他在培养儿子接任CEO的工作上,不断强调“保持公司前进的重要性”,也继续强调往任何方向大力前进胜过坐以待毙。他建议大家,随时都要有些想追求的东西。
盖尔文在1959年去世。几十年后,他的公司仍然运用胆大包天的目标,包括成为先进电子工业主力的目标、实现极高品质表现的目标、赢得鲍尔德里奇国家品质奖的目标等等。盖尔文的儿子兼继承人罗伯特·盖尔文用“自我革新”这个词语表达不断转型的理想,并经常借助投身于大胆计划的决心实现这种理想。后来他把“偶尔我们必须进行一种赌博,做一些无法明证、但知道大致可行的重大事情”的命令,传承给下一代的公司领导人。
同样的这家小公司,创业时替西尔斯修理收音机电池消除器,接着制造粗糙的汽车收音机,并利用大胆的目标奋勇前进,一而再、再而三地重复创新,远远超越公司创办人的生命;同样的这家小公司,已经远远脱离收音机和电视机,同样的这家公司,最后创造了M68000微处理器,被苹果电脑公司选用,作为苹果电脑的大脑;而且在我们撰写这一部分时,同样的这家公司又继续向前,推动公司有史以来数额最大、最胆大包天的目标:依计划,这是34亿美元的商业豪赌,要和其他公司合作投资,创造一个世界性的卫星通讯系统,使地球上任何两个点都能用电话通话。[编者注:铱星计划最后以失败而告终。]
先力时像摩托罗拉一样,早年也有过一些胆大包天的目标,包括决心使调频收音机成为普及的实际商品,初期决心成为电视机行业的主要厂商,在有线电视方面有巨额投资等等,但是—这一点是关键—先力时不像摩托罗拉,在1958年创办人去世后,没有展现出制订胆大包天目标的组织倾向,到70年代初期,“固有的谨慎小心”成为先力时的办事风格。1974年其财务官如此描述说:
很难解释我们为什么会做出不做某些事情的决定,这一点背后有若干原因—包括固有的谨慎小心。例如,我们总是忙着做很多工作(应付我们现有的市场),我们总是倾向于固守似乎有最大报酬、而且我们知道自己最擅长的事情…… 我们并不觉得我们在……那些(新)市场里能够与人一争高低,除非我们愿意牺牲一部分利润,然而我们不愿意这样做。我们基本上是一家美国式公司,而且可能继续维持这个样子。
先力时CEO约翰·聂文谈到公司在进入新科技像以前进入固态电子类的领域时动作缓慢时,也表达出同样的看法:“我认为你必须说先力时在市场上推出创新产品方面一直比若干竞争者谨慎……我们现在格外努力地要在市场上推出(固态电子产品),但是,我怀疑是否会有成果。”
先力时的指挥官麦克唐纳不像摩托罗拉的保罗·盖尔文,没有在身后留给公司用胆大包天目标继续创新的能力。麦克唐纳是伟大的领袖,但是他很久以前就去世了;而另一方面,保罗·盖尔文去世35年后,他的公司仍然继续存在,继续生气勃发。盖尔文建构了一座时钟。
>> CEO、经理人和创业家借鉴
虽然我们主要是从企业的角度写这一章,其实胆大包天的目标可以运用于组织的任何一个层次里。宝洁不同产品系列的经理人,经常替自己主管的品牌定立胆大包天的目标;诺世全系统地在公司上下—从区域、卖场到部门和每个业务代表,定立不同的胆大包天的目标;3M产品能够克服所有的不利因素、怀疑和否定,证明他们的奇怪发明能够在市场上大受欢迎,欣欣向荣。一个组织可以拥有任何数目的胆大包天的目标,不必自己限定一次只能有一个胆大包天的目标。以索尼和波音为例,它们经常同时在公司的不同阶层里追求多个胆大包天的目标。
胆大包天的目标特别适合于创业家和小公司。回想一下沃尔顿的情形,他最初的目标是要在5年内使他的第一家廉价卖场成为阿肯色州最成功的商店;回想一下索尼早年要“制造袖珍型收音机”的目标,或者是回想一下老华森,他的目标是要把他只有一栋办公楼的小公司变成国际商用机器公司。的确如此,大多数创业家都有一个与生俱来的胆大包天目标:对大多数新创企业而言,光是从无到有、到达生存不再是问题的地步,就是一个胆大包天的重大目标。
我们已经探讨过与胆大包天的目标有关的多数要点。以下一些你或许可以铭记在心,在替自己的组织考虑胆大包天的目标时可以拿来参考:
• 胆大包天的目标应该极为明确动人,需要的解释很少,或者根本不需要解释。请记住:胆大包天的目标是一种目标—像爬山或登陆月球一样— 而不是一种宣言。如果不能让大家活力四射,就根本不是胆大包天的目标。
• 胆大包天的目标应该远远处于轻易可达的区域之外。组织里的人应有理由相信他们可以实现这个目标,但是,应需要英雄般英勇的努力,而且可能还需要一点幸运——就像IBM的360系列大型计算机和波音的707客机一样。
• 胆大包天的目标本身应该极为大胆和振奋人心,即使组织的领袖在目标实现前去世了,仍然能够继续刺激进步 —就像花旗银行和沃尔玛的情形那样。
• 胆大包天的目标具有潜在的危险,目标一旦达成后,组织可能就此停步,沉醉在“我们已经到达了”综合症里,就像20年代时的福特汽车。一家公司应该准备好后续的胆大包天目标,以防止这一点,还应该用刺激进步的其他方法,来弥补胆大包天目标之不足。
• 最后一点最重要,胆大包天的目标应该符合公司的核心理念。
保存核心与刺激进步
光靠胆大包天的目标造就不出高瞻远瞩公司。的确,光靠进步——不管用什么机制来刺激进步——也造就不出高瞻远瞩公司。一家公司在追求胆大包天的目标时,应该小心地保存自己的核心。
例如,波音747是风险特别高的冒险项目,但是,在冒险的过程中,波音公司没有忘记公司的核心价值:珍视产品安全,应用商用客机历来最保守的安全标准、测试和分析。不管金融压力有多大,迪斯尼在制作《白雪公主》、兴建迪斯尼乐园和佛罗里达州迪斯尼世界时,仍然保存极为注重细微末节的核心价值。默克在保存发挥想像力的核心价值的同时,主要是靠着突破性的创新来追求高人一等,而不是靠着制造追随他人生产的药品。通用的韦尔奇明白表示,在追求数一数二的地位时,牺牲正直是绝对不能接受的。花旗银行在追求扩张业务成为“有史以来最具影响力的世界性金融机构”时,继续强化本身对精英主义和内部企业精神的信念。摩托罗拉在追求自己选择的胆大包天的挑战时,从来没有放弃个人尊严和尊重个人的基本信念。
此外,高瞻远瞩公司不会盲目追求任何随意得来的胆大包天目标,只是追求既能加强本身核心理念、又能反映公司自我定位的胆大包天目标。请注意下表所列核心理念和胆大包天目标之间的关系:
| 需要保存的核心 | 刺激进步的胆大包天目标 | |
| 领导航空工业;愿为先驱;冒险。 |
波音 |
全力一搏,研制B - 1 7轰炸机、7 0 7和7 4 7客机。 |
| 在我们所从事的所有领域追求卓越;花很多时间使顾客满意。 |
IBM |
投身研制3 6 0系列大型计算机的5 0亿美元豪赌;迎合我们的顾客即将出现的需求。 |
| 我们从事的是汽车工业,尤其是为普通人生产汽车。 |
福特 |
促使汽车大众化。 |
| 发掘“我们内部潜藏的创造力”;自我追求自我革新;不断改进;提供优异的产品,光荣地服务社会。 |
摩托罗拉 |
发明一种方法,以179.95 美元单价卖出1 0万台电视机;获得6个西格玛的品质;赢得鲍尔德里奇国家品质奖;推动铱星计划。 |
| 争取胜利—追求至善与击败别人;保卫个人自由选择 |
菲利普·莫里斯 |
杀死巨人,成为香烟工业领袖,无惧社会反对吸烟的压力。 |
| 权利。提升日本文化与国家地位;愿为先驱,做不可能的事情。 |
索尼 |
改变日本产品品质低劣的世界形象,创造袖珍型晶体管收音机。 |
| “带给千百万人快乐”;狂热地注意细微末节;创造力、梦想、想像力。 |
迪斯尼 |
建造迪斯尼乐园—而且根据我们的形象、不根据业界标准建造。 |
| 保护和改善人命;药品意在治病救人,不在将本求利;想像力和创新。 |
默克 |
成为杰出的世界性药业制造商,以大量的研发和能够治疗疾病的新产品达成目标。 |
对福特而言,在1909年要彻底改革铁路事业,绝对是一个胆大包天的目标,但是,福特并不经营铁路事业,而是经营汽车制造业。对索尼来说,在1950年创造有史以来最便宜的收音机,不管品质或创新,绝对是一个胆大包天的目标,却不符合索尼自认是创新先驱的形象,也不符合自愿担任重要角色,以求提升日本的世界地位的形象。对菲利普·莫里斯而言,60年代美国卫生局长(说吸烟有害健康)的报告发布后,改在其他事业投资,完全放弃香烟工业,一定是个胆大包天的目标,但是,这样做怎么能符合公司自我认定的形象?又如何自认为是个具有反抗精神、卓然不群、自由思考、自由选择、特立独行的万宝路牛仔呢?绝对不会符合的。
不错,任何能够激励贵公司员工的胆大包天目标都能刺激变化和行动,但是,这种胆大包天的目标应该也是公司理念的有力声明。事实上,胆大包天的目标有助于强化保存核心理念的重要机制,就是强化教派仪节般的公司文化,这是下一章的主题。为了反抗不利的因素,面对胆大包天的挑战——特别是植根于理念的挑战——的确有助于大大促进员工的归属感,认同自己的集体是精英和更好的特别团体。
我们再回到高瞻远瞩公司的一个关键方面:核心理念和追求进步的驱动力之间的强力互动。这两样东西就像中国哲学里的阴阳八卦,彼此补足和强化。的确,核心理念提供了一贯的基础,高瞻远瞩公司可据以推动可与媲美的登月任务的企业目标,从而刺激进步;同样的,进步也可以强化核心理念,因为没有变化和进步,公司最后会失去活力。此处要再次指出,这不是核心理念或进步的问题,甚至不是核心和进步之间绝佳的平衡,而是两种有力的因素百般纠结,无法分开,彼此都全力促进机构的最高利益。通用电气的一个员工在讨论到公司胆大包天的目标 ——“在我们服务的每一个市场里,成为数一数二的厂商,并且彻底改革公司,以便拥有小企业的速度和活力”时,用下面的话生动地描述了核心和进步之间的强力互动:
“通用电气……我们为生活带来了好东西。”大多数人不会承认这一点,但是,通用电气的每一个人听到这个响亮的句子时都会悚然而惊。这句简单、老调的话抓住了他们对公司的感觉……这句话代表工作和经济增长,代表对顾客的品质和服务,对员工的福利和训练,对个人的挑战和满足。这句话意味着彻底的正直、诚实和忠心不二。没有这种价值观和献身精神,韦尔奇就无法实施他的革新。
6 教派般的文化
“现在,我希望你们举起右手—并且记住我们在沃尔玛所发的誓言,记住‘君子一言,驷马难追’—跟着我念:我庄严地承诺和声明,从今以后,每当有顾客走近我身边3米时,我就会微笑,看着他的眼睛,并且招呼他。我敢向萨姆发誓。”
萨姆·沃尔顿
通过卫星电视对十多万名沃尔玛同仁的讲话
80年代中期
“IBM确实善于激励员工;我在妻子安妮的身上看到了这一点。(她)可能被某些人的标准洗脑了,不过这是好的洗脑。他们的确在员工心里灌输了忠心不二和努力工作的精神。”
IBM员工配偶的话
1985年
“好,你为什么想到诺世全公司工作?”口试官问。
“因为我的朋友罗拉告诉我,说这里是她工作过的最好的地方。”罗伯特[4]回答说,“她滔滔不绝地谈论和最优秀的人共事,成为精英中的精英,真是乐趣无穷。她几乎像是替你们传道的传教士。她骄傲地自称是诺世全的员工。而且,她得到很好的报酬。她8年前从库房做起,现在升为商店经理。她才29岁而已。她告诉我,大家在这里赚的钱,比其他商店的销售员多多了。她说在商场工作最优秀的店员,一年可以赚到8万美元以上。”
“对,你在这里工作,的确会比在其他百货公司赚更多钱。我们的销售人员赚的钱,通常是全美国零售业员工平均薪资的两倍。很多人赚得更多。但是,当然不是每一个人都具有成为诺世全企业家庭成员所需要的真正素质。”口试官解释说,“我们会精挑细选,很多人过不了关,你必须在每一个层次都证明自己够资格,不然就得离开。”
“是,我听说有一半新进人员一年后就离开了。”
“差不多是这样。不喜欢有压力,不喜欢勤奋工作,不相信我们的制度和价值观的人,都会离开的。但是,如果你有驱动力、首创精神,还有最重要的是,有成效,有服务顾客的能力,你就会做得很好。问题的关键是诺世全是否适合你,如果不适合,你很可能会痛恨这里,输得很惨,然后离开。”
“我有资格应征什么职位?”
“和其他新进人员一样,你要从最底层做起,在库房和商场工作。”
“可是我有学士学位,是学生会优秀会员,华盛顿大学的毕业生,其他公司会让我从见习经理开始干起的。”
“在这里可不行。每一个人都得从底层工作做起。布鲁斯、吉姆、约翰三位先生——这三位升到董事长的诺氏三兄弟——全都从卖场干起。布鲁斯先生喜欢提醒我们,说他和他的兄弟都是在鞋子部门,从坐在顾客前面的小板凳上卖鞋子往上爬的。这是我们牢记在心的事实和象征性的职位。你在这里有很多作业上的自由,没有人会指导你的每一个动作,你惟一的限制是自己的表现能力(当然,要在诺世全风范的限制范围内)。但是,如果你不愿意尽一切方法让顾客满意,例如,亲自送一套西装到他的旅馆客房去、跪着试鞋子合不合顾客的脚、在顾客故意捣蛋时强迫自己微笑,那么你就不属于这儿。没有人告诉你要成为顾客服务英雄,这只是一种期望而已。”
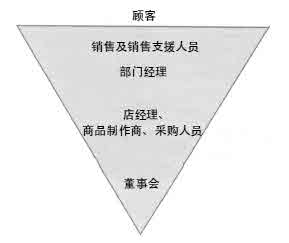
罗伯特接受了诺世全的工作。他对于加入一个特殊团体、对于他要工作的地方,都深感兴奋。收到个人化的名片,而不是得到一块名牌,使他深感骄傲。公司发的资料把诺世全的“公司结构”画成倒金字塔形,使他感觉自己越发地重要。
他也收到了一份诺世全公司的员工手册,手册只是一张5乘8寸的卡片。全部文字如下:
欢迎加入诺世全公司
我们很高兴你加入我们的公司,
我们的第一要务是提供
杰出的顾客服务
请你定出高标准的个人和事业目标,
我们对你达成目标的能力深具信心。
诺世全的规定
第一条规定:运用你良好的
判断力应付所有状况。
除此以外无其他规定。
有任何问题,请勿迟疑,
随时问你的部门经理、
店经理或分区总经理
开头几个月,罗伯特全心投入,成为很多员工自称的“诺家帮”的忠贞成员。他发现自己花很多时间在店里工作、参加诺家帮的聚会,或是和诺家帮的其他成员交往,这些人成为他的支持团体。他听到数十个有关服务顾客的英雄事迹:有一个诺家帮的人,替一位当天下午要开会的顾客烫新买的衬衫;一位诺家帮的人高兴地帮助一个顾客,把在梅西百货买的东西做好礼品包装;有个诺家帮在冬天里,在顾客快买好东西时,帮顾客先去热车;有个诺家帮的人,替一位年长的顾客亲手织一条围巾,因为这位顾客需要一条特定长度、不会卷进轮椅轮轴的围巾;有一位诺家帮的人在最后一刻,把宴会服送到心急如焚的女主人手里;甚至有一个诺家帮的人,为了一组轮胎防滑链退钱给顾客,事实上,诺世全并不卖轮胎防滑链。诺世全的店员彼此会写便条给别人,罗伯特也知道这种便条叫做“表扬信”,表扬信加上顾客的来信和员工写给顾客的道谢函,会决定哪家店能得到当月最佳服务奖。
顾客来信至为重要。他的经理向他解释说:“顾客来信在这家公司里真的非常重要。你无论如何绝对不希望收到一封不好的信,那样就是真正的罪过了。但是,道谢函会协助你成为‘顾客服务之星’,你以为学生会优秀会员很了不得,但是,成为顾客服务之星,呀,那才真的是了不起。诺世全三兄弟之一会亲自和你握手,你的照片会挂在墙上。你也会得到奖金和折扣,成为人上人,而且如果你赢得生产力竞赛,你会成为‘百胜冠军’,公司会发给你特制的名片,给你33%的商品折扣,只有绝对优秀的人才能成为百胜冠军的。”
“怎样才能成为百胜冠军呢?”罗伯特问道。
她解释说:“很简单,你定下很高的销售目标,然后超越目标就行了。”然后她问道:“对了,你今天的销售目标是多少?”
大家谈来谈去,总是谈到销售目标、成效和成就。罗伯特注意到在员工办公室的墙上贴了不少“警语”,例如,“列出每天必须做的事情!”“列出目标,定出先后次序!”或者“别让我失望 ! ”“力争上游,做个百胜冠军,追求高难度目标 !”
他很快就知道计算每小时销售额是多么重要!他的经理解释说:“要是超过自定的每小时销售额目标,你可以得到净销售额10%的佣金,如果没有超过,你只能得到基本的每小时薪资,而且,如果你的每小时销售额很高,就能在比较好的时段上班,有比较好的升迁机会。你可以在后面办公室电脑列印的报表上查对你的每小时销售额。我们依据金额高低列出所有员工的每小时销售额,这样你就可以比较,确定自己是不是落后了。你的每小时销售额也会印在你的薪水单上。”
罗伯特的第一次发薪日到了之后,员工聚集在后面办公室里一块布告板旁,上面列出员工每小时销售额的排名,有几位落在纸上画的红线下面。罗伯特很快就知道,自己应该尽力避免落后。一天夜里,他做了一个恶梦,梦见自己走进后面的办公室,看到自己的名字掉到最后一个,他惊醒过来,冒着冷汗。梦境记得清清楚楚,于是他白天疯狂地工作,以免落在同事后面。
第一次发薪日之后不久,他注意到同一区的一位店员很早就下班了。“约翰哪里去了?”他问。
“今天提早下班……惩罚他对一位顾客生气。”比尔说。比尔和他一样是店员,最近刚在微笑竞赛里获胜,所以照片能够挂在墙上。“这就像不让你吃晚餐就叫你回房间一样,他明天会回来上班,但是,他们会密切注意他几个星期。”
比尔才26岁,已经在诺世全公司做了5年,已经是百胜冠军和顾客服务之星。他显然拥有能够在诺世全力争上游的特有素质。他解释说:“大家在诺世全购物时,应该得到我们最好的服务。我对任何人、对每一个人都挂着微笑。”比尔几乎只穿诺世全的衣服,而且除了赢得微笑竞赛外,前一年他还赢得了“谁最像诺世全员工竞赛”。有一天,店经理朗诵一位满意的顾客写来谈到比尔的信,同事鼓掌欢呼,比尔沉醉在大家赞美的荣耀中。
比尔喜爱诺世全的工作,总是迫不及待地指出:“我到哪里可以找到待遇这么好、又有这么多自主权的地方?诺世全最先让我觉得自己真正属于与众不同的公司。不错,我的确很辛苦地工作,但是,我喜欢努力工作。没有人告诉我该做什么,我觉得只要我有心奉献,我可以尽我所能地去做事。我觉得自己像是一个企业家。”
比尔先前曾经和一百多位其他同事被公司从西海岸的诺世全商场调到东海岸新开张的商店。“我们不希望让‘诺家帮’以外的人来开新店,即使要派人横贯美国大陆,也要派‘诺家帮’过去。”他解释道。他描述开幕日热闹兴奋的情形说:“员工们都在拍手,顾客走进来,也拍着手,到处流露着活力和兴奋之情,这种气氛令人感动,让你有一种‘我自己也是其中一部分’的感觉,让你觉得自己真正与众不同。”
对罗伯特来说,比尔是杰出的模范。比尔告诉罗伯特,说他参加公司举办的加强动力的研讨会,学会怎样写鼓励自己向上的“肯定语”,并且一再对自己说:“我对于身为百胜冠军深感骄傲。”比尔的目标是成为店经理,所以他经常朗诵肯定自己的话:“我乐于当诺世全的店经理……我乐于当诺世全的店经理……我乐于当诺世全的店经理。”
比尔解释说,当诺世全的店经理很辛苦、很吃力。他描述店经理必须在每季一次的会议上公开宣布自己的销售目标。比尔说:“约翰先生有时候会穿着胸前印着大N字的T恤,在会议上鼓舞大家,接着有些人会说出一个秘密委员会替每一家店所定的销售目标,我听说定的目标比秘密委员会订得低的经理会被人嘲笑,定得比委员会高的人大家会欢呼。”
对罗伯特而言,比尔也是诺世全风范的指导员和消息来源。比尔警告罗伯特说:“你和外人谈话要很注意,公司对自己的隐私很在意,喜欢严格控制流到外界的消息,这一点是从高层指示下来的。我们在公司里的所做所为,与外人毫不相干。”
“对了,”一天晚上很晚了,他们合力做打烊的工作,比尔问道,“你知道今天有一位‘秘密买主’来过吗?”
“一位什么?”
“一位秘密买主,就是公司员工假扮成顾客——当然是秘密的——来检查你的举止和服务。她今天走过你身边,我想你做得很好,但是你要注意皱眉的习惯。你努力工作时,好像常常皱眉。一定要记住:要微笑,不要皱眉。皱一下眉可能成为你档案里的一个污点。”
“第二条规定,”罗伯特心想,“别皱眉,要快乐。”
随后的6个月里,罗伯特发现自己在诺世全愈来愈不舒服。早上7点和诺家帮一起开会,喊着“我们是第一流的!”喊着“我们要替诺世全把事情做好”时,他回想到《美国最适宜就业的100家大公司》这本书里,谈到诺世全时,开宗明义就说:“如果不喜欢在狂热的气氛里工作,不喜爱和总是奋发向上的人共事,那么这个地方就不适合你。”他知道自己的表现不错,从来没有落到每小时销售额排名的下方,但是,他显然也不很杰出,从来没有得到机会和诺世全三兄弟之一握手,没有成为百胜冠军或顾客服务之星,而且害怕会对一位秘密买主皱眉,或是接到一封顾客不满的来函;而且最糟的是,有些人就是远比他更符合诺世全的标准,那些人已经把他抛在后面了,他们拥有成为诺世全人的适当素质。他没有,他就是不合适。
罗伯特进入诺世全公司11个月后离开了。一年后,他在另一家店里当上部门经理,意气风发。“诺世全的经验非常好,但是,那里不适合我。”他解释说:“我知道有些朋友在那里快乐得不得了,他们真的喜欢那里,而且毫无疑问,诺世全确实是一家杰出的公司,不过,我和这里比较合得来。”
>> 弃之如敝屣
我们开始这一研究项目时,猜想证据会显示高瞻远瞩公司是绝佳的工作地点,或者至少比对照公司更适于工作。但是,我们发现,实情并非如此,至少并非对每一个人都如此。还记得比尔和罗拉多么适合在诺世全工作,又有长足的发展吗?对他们来说,那里真正是一等的工作地点,可是请注意,罗伯特就是不能完全相信那一套,对他来说,诺世全不是什么很好的工作地点。只有对于真心虔信、而且很适合诺世全风范的人,诺世全才是绝佳的工作场所。
在我们研究的很多高瞻远瞩公司里,同样有这种情形。如果你不愿意热忱地接纳惠普风范,那你根本不适合待在惠普公司里;如果你不能真心相信沃尔玛对顾客的狂热奉献,那你就不适合沃尔玛;如果你不能宝洁化,那你就不属于宝洁;如果你不想加入狂热追求品质的队伍,即使你刚巧是在公司餐厅里工作,你也肯定不会变成真正的摩托罗拉人;如果你对个人自行决定该买什么东西的权利(例如买香烟)有所质疑,你就不适合在菲利普·莫里斯工作;如果马利奥特那种深受摩门教影响、生活简朴、热心献身于服务的气氛让你觉得不舒服,那你最好远离马利奥特,要是你不能拥护“健康”“神奇”和“仙尘”(迪斯尼片头小精灵以仙女棒点出的幻景),并且让自己变成“彻底的拥护者”,那你很可能会讨厌在迪斯尼工作。
我们发现,要建造高瞻远瞩公司,你不需要创造一个“温和”或“舒适”的环境。我们也发现,就绩效和契合公司理念而言,高瞻远瞩公司对员工的要求通常要比其他公司严。
我们发现,高瞻远瞩不是表示柔弱和无纪律,正好相反,因为高瞻远瞩公司对于自我认知、事业目的要达到的目标,都说得极为明确。不愿意或不符合公司规定的标准的人,在公司里通常没有多少生存空间。
一次,我们研究小组开会时,一位研究助理说:“加入这些公司让我们想到参加组织极为严密的团体或社团。如果你不适合,最好不要参加;如果你愿意真心相信并乐意为公司的目标贡献,你一定会很满意,很有成效—很可能再快乐不过了,否则你很可能会苦苦挣扎,觉得无法立足,感觉差极了,最后终会离开,就像病毒一样被排除。这是二选一的问题,不是留在里面,就是离开,似乎没有中间地带,几乎和教派一样。”
这个说法似乎很确实。所以,我们决定研究探讨一下教派的文献,看看高瞻远瞩公司的特质和教派相通的地方,是否真的比对照公司多。我们发现,文献里对教派没有大家一致接受的定义(这个说法的确符合许多高瞻远瞩公司的情形);在教派和非教派的差别方面,我们也没有找到普遍被人接受的对照表,但是,我们发现了一些共同的宗旨,特别是找到了教派四个特点,高瞻远瞩公司表现这些特点的情形,远比对照公司强烈:
• 热烈拥护的理念(前面探讨核心理念的第3章已经谈过)
• 灌输信仰
• 严密契合
• 精英主义
看看诺世全和梅维尔这两家公司的对照情形。请注意诺世全公司的强力灌输过程。诺世全首先用面谈,接着不断用诺家帮服务顾客的英雄事迹、墙上的警语、朗诵肯定自我的文字和欢呼等对员工灌输信仰。请注意诺世全如何促使员工写下其他员工的英雄事迹,并且运用同事和顶头上司推行灌输程序(教派常见的做法是靠着社交活动,指引和积极吸收新徒众)。请注意诺世全如何设法招募年轻人,从他们事业生涯的初期,就塑造他们接受诺世全的风范,并且只提拔密切反映公司核心理念的员工。请注意诺世全如何实施严密的契合,符合诺世全风范的员工得到很多正面的强化(薪资、奖金、表扬),不符合公司风范的员工得到负面的加强(“落后”、罚金、污点)。请注意诺世全如何在自己人和外人之间划出明确的界线、如何描述成为自己人就变成了与众不同的精英 —这又是教派常见的做法。的确,“诺家帮”这个名称就有教派的意味。我们在梅维尔的历史里,找不到任何证据显示梅维尔曾经刻意培养和维持这么明确的类似做法,或曾经持续运用过这种做法。
高瞻远瞩公司用一系列做法,围绕着核心理念,创造一种几乎像教派一样的环境。我们把这种情形叫做“教派主义”。就这一点来说,诺世全代表了一个绝佳的例证。这些做法通常会在雇用前或在事业生涯之初大力筛除不符合公司理念的人,也会灌输一种深厚的忠贞意识,影响留在公司里的人,让他们长期持续配合公司的核心理念,并且奉行不渝。
请别误会我们说的这一点。我们不是说高瞻远瞩公司是一个教派,而是说他们比较像教派一样,实际上还不成为教派。“教派主义”和“像教派一样”这两个说法可能引发一些负面的想像和含义,这两个说法比文化的意义强烈,但只是说高瞻远瞩公司拥有自己的文化,不能说明什么新鲜或有趣的事情。所有的公司都有文化 !我们观察到有一些远比文化强烈的东西在起作用。“教派主义”和“像教派一样”只是描述性的说法,没有轻蔑或惯常有的意味,意在抓住一些我们发现在高瞻远瞩公司里比较持续一贯、在对照公司里则不然的做法。这些特性在保存核心理念方面扮演着重要的角色。
分析高瞻远瞩公司和对照公司后,可以得到下列结论:
• 18对公司里,证据显示有11家高瞻远瞩公司在整个历史中,比对照公司更强力地向员工灌输核心理念。(我们发现,高瞻远瞩公司大都比较强调员工培训,不仅是在理念的引导方面如此,在技术和专业发展训练上也是这样,这点会在后面的章节里探讨。)
• 18对公司里,证据显示有13家高瞻远瞩公司在整个历史中,表现出比对照公司更严格的选拔情形—员工通常不是极为符合公司及其理念的要求,就是一点都不符合(不相信就滚蛋)。
• 18对公司里,证据显示有13家高瞻远瞩公司在整个历史中,比对照公司表现出程度更强烈的精英主义(一种属于优秀团体、与众不同的意识)。
• 总括三个层面(灌输信仰、严密契合、精英主义),18对公司里,证据显示有14家高瞻远瞩公司在整个历史中,比对照公司表现出更强烈的教派主义,仅有4对没有明显的差异。
下面用IBM、迪斯尼和宝洁三家公司的例子,说明这些特质在高瞻远瞩公司的发展上如何发挥了功能。
>> IBM走上伟大之路
IBM在20世纪上半叶声誉鹊起,全国知名。IBM前CEO小华森谈到这段历程,描述IBM的环境时,说是像“教派一样的气氛”。这种气氛的起源可以追溯到1914年。当时他父亲老华森接任一家挣扎求活的小公司CEO时,开始刻意创造一个由坚贞之士组成的组织。老华森在墙上贴了一些口号,诸如“失去的时间永远找不回来”,“停滞不动绝不可能”,“我们绝对不能自满”,“我们卖的是服务”,“员工代表公司的形象”,等等。他制定了严格的个人行为准则:要求业务代表注意仪容,身着暗色西装,鼓励结婚(他认为结过婚的人因为要养家活口,会比较努力地工作、比较忠心);他也劝阻员工吸烟,禁止喝酒;他还制定了培训计划,以便系统地把公司的哲学灌输给新进人员;他招募有可塑性的年轻人,并且严格遵守从内部提升的做法;后来,他又创设了IBM经营的乡村俱乐部,鼓励IBM人员内部交往,而不鼓励和外界的人来往。
IBM和诺世全一样,设法为最能体现公司理念的员工创造英雄式的神话,并且把他们的名字、相片和英雄事迹刊登在公司的刊物上,少数典范甚至拥有公司献给他们的歌!另外,IBM也像诺世全一样,强调在集体努力的架构下,个人的努力和首创精神极为重要。
到30年代,IBM已经完全制定好教导、灌输的过程,创立了一所完整的学校,用来培养和训练未来的公司职员。小华森在《父子同心缔造IBM》一书里写道:
这所学校的每一样东西都意在激发忠心、热忱和崇高的理想。IBM认为,这是成功之道。前门刻有(IBM无所不在)的座右铭“思考”二字,每一个字母有两英尺高,一走进去,是花岗岩的楼梯间,意在让学员踏着楼梯去上每天的课程时产生一种奋发向上的心态。
老资格的员工穿着“中规中矩的IBM服装”,负责授课,强调IBM的价值观。每天早上,学员们在四周贴满公司各种座右铭的标语和口号的环境下站立起来,选唱《IBM歌曲集》里的歌。歌曲集里包括美国国歌《星条旗之歌》,封面内页是IBM公司歌《永远奋进》。歌词中写道: “与IBM一同前进,与伙伴们并肩工作。只要拥有勇敢的心,我们在任何地方都一往无前。”
虽然IBM后来演变到超脱高唱公司歌曲的境界,仍然保留以价值观为导向的密集训练和社会化过程。IBM的新人都要学习“三项基本信念”(参见第4章),经历强调公司哲学和技术训练的课程。IBM人必须学习公司文化特有的语言( IBM用语),公司期望他们随时展现专业精神。1979年,IBM盖起一座占地26英亩的“管理发展中心”,用IBM人的话来说,这个中心“可能被人误认是修道冥想的地方—到那里才发现自己是在教室里忙个不停。”
1985年版《美国最适合就业的100家大公司》一书这样描述IBM公司:“把自己的信念像教会一样制度化…… 结果形成了一家充满虔诚信徒的公司(你不虔诚的话,可能不会舒服)……有人把加入IBM比做参加教团或从军……如果你了解海军陆战队,你就会了解IBM……你必须乐于放弃部分自己的个人意识,以便生存下去。”
1982年《华尔街日报》一篇文章指出,IBM的文化极为深入,以致有一位任职9年后离开的人说:“离开这家公司就像移民一样。”
的确如此。IBM在整个历史中(至少到本书写作时为止),实施了员工必须严格符合公司理念的政策。IBM前营销副总裁巴克·罗杰斯在他的著作《 IBM风范》里写道:
IBM早在雇用员工之前,即在第一次面谈时,就开始把公司的哲学灌输给他们。对某些人来说,“灌输”意味着“洗脑”,但是,我倒认为其中并没有什么不好的。基本上,IBM告诉任何想进公司工作的人说:“注意,这就是我们做生意的方式……我们对做生意代表什么意义,拥有很特别的看法—如果你替我们工作,我们会教导你怎么对待顾客,如果我们对顾客和服务的看法跟你不同,我们就分手吧,而且越早越好。”
精英主义也贯穿于IBM的整个历史。从1 9 1 4年起,在公司还没拥有半点全国性的知名度前,老华森就设法灌输一个观点,说这家公司是个与众不同的优越的工作地点。他劝诫说:“要是你不相信这家公司是世界上最伟大的公司,你在任何事业上都不会成功。”(请记住前面一章曾提到,他是如何用有形的行动,把公司名字从听来枯燥无味的计算制表记录公司改为国际商用机器公司,借以强化这种精英的态度的。)1989年,在老华森确定公司是特别的精英团体的自我认知之后四分之三个世纪,为纪念公司创立7 5周年,小华森写了一篇文章,收在《与众不同的IBM公司》一书里。他又谈到了同样的主题:
如果我们相信我们只是随随便便地为一家公司工作,那么我们就会变成一家随随便便的公司。我们必须拥有IBM公司与众不同的观念。你一旦有这种观念,就很容易发挥所需要的驱动力,致力继续保持这种事实。
你或许会想,IBM教派一样的氛围和严格遵守三项基本信念是否造成了IBM 90年代初期的困境。教派主义是IBM难以适应电脑行业激烈变化的主要原因吗?经过严密的考察后,证据并不支持这种观点。IBM在20年代像教派一样的氛围很强烈,却能够激烈地变革;到30年代,IBM像教派一样的情形强烈得令人难以置信,却能够经受得住大萧条的考验,没有裁减一个员工;在50年代和60年代,IBM维持教派一样的文化,却能够适应电脑的崛起,或许这还是IBM历史中所遇到的最剧烈的变化;到80年代,IBM依然有着教派般的感觉,却和任何其他老资格的电脑公司不同,依然能够适应个人电脑革命,努力建立起个人电脑行业主要角色的地位。要是有什么值得一提的事,那就是:随着IBM教派一样的文化,也就是狂热保存核心价值的文化日渐衰微,IBM也日渐陷入困境。
IBM获得最大成就、展现最能适应世界变化的杰出能力时,正是IBM教派般的文化表现得最强烈的时候。
另外,我们在IBM的对照公司宝来却丝毫没有看到类似IBM历史中所见到的教派主义。宝来没有教育中心,用以把公司的价值观“灌输”给员工;我们也找不到任何证据,证明宝来曾经制定一种核心价值,要求员工必须密切地配合,也没有证据显示宝来自认在美国企业结构中是一家与众不同的精英公司。不管IBM的认同多么像教派,IBM的确建立了明确的自我认同,而宝来却没有。虽然宝来创业初期境况胜过IBM,IBM却在所属产业演进的每一个重要关口,持续一贯地领先于宝来。
>> 迪斯尼的魔力
像IBM和诺世全一样,迪斯尼运用灌输信仰、严密契合和精英主义等手段,作为保存核心理念的主要方法。
只要是迪斯尼的员工,不管是什么阶层和职位,公司要求每个人都要参加迪斯尼大学的新人训练(也叫做迪斯尼传统)课程。这所大学是公司内部的社会化训练组织,迪斯尼设计这个课程,目的是要向“迪斯尼团队的新人介绍我们的传统、哲学、组织和做生意的方式”。
对于要进入迪斯尼乐园工作的论时计酬员工,迪斯尼特别注意筛选和社会化,对于可能招募进来的人——即使是雇来的清洁工——必须至少通过由不同口试官主持的两次筛选( 60年代时,迪斯尼要求所有应聘人员参加多次性格测验)。脸上有毛的男性、耳环摇摇晃晃或化浓妆的女士不必去应聘,因为迪斯尼实施严格的仪容规定( 1991年,迪斯尼乐园员工发动罢工,抗议仪容规定,迪斯尼公司开除罢工领袖,继续维持仪容规定,没有改变)。甚至早在60年代,迪斯尼乐园在雇用员工方面,就实施严格符合公司哲学的方针。1967年,理查德·席克尔在他写的《迪斯尼之梦》里,对迪斯尼乐园的员工有过这样的描述:
(他们)有一种相当标准化的仪容,女孩通常都是金发、蓝眼、不爱出风头的那一类型,全都好像刚刚从加州运动装广告里走出来,准备嫁到郊区做个好母亲的女孩,男孩……一律都是纯美国风格、喜爱户外运动,是妈妈总要你模仿的那种迷糊快乐的小孩。
迪斯尼乐园所有新进人员都要接受很多天的培训,迅速学习一种新语言:
员工是“演员表上的演员”。
顾客是“贵宾”。
群众是“观众”。
值班是“表演”。
职务是“角色”。
职务说明是“剧本”。
制服是“戏装”。
人事部门是“分派角色部门”。
当班是“在舞台上”。
下班是“在后台”。
这种特殊语言强化了迪斯尼员工的心态。在此之前,迪斯尼已经在新人培训里使用精心编写的剧本,由训练有素的“培训员”,用有关迪斯尼特性、历史和神话的问题做练习,不断地在演员表上的新人心里灌输和加强公司的基本理念。
培训员:我们从事什么事业?每一个人都知道麦当劳做汉堡包。迪斯尼做什么?
新进人员:我们做的是让大家快乐。
培训员:对,完全正确!我们让大家快乐,不管是谁、说什么语言、从事什么行业、是哪里人、是什么肤色或有什么其他的差别,我们来这里就是要让他们快乐……我们雇的人没有一个是雇来担任什么职务的,每一个人都是在我们的戏里排定的一个角色。
新人培训安排在特别设计的培训室里进行,培训室里贴了很多照片,全都是创办人沃尔特·迪斯尼和他最有名的角色,像米老鼠、白雪公主和七个小矮人。照汤姆·彼得斯公司一盘录像带的说法,这些东西“意在创造沃尔特·迪斯尼本人亲自在现场欢迎新进人员加入他个人王国的幻觉,好让新进员工觉得自己和乐园的创办人是伙伴”。员工要学习迪斯尼大学的教科书,书的内容包括下面这些警语:“我们在迪斯尼乐园里会疲倦,但是,永远不能厌烦,而且,即使这一天很辛苦,我们也要表现出快乐的样子。必须展现真诚的笑容,必须发自内心……如果什么东西都帮不上忙,请记住:我是领薪水来微笑的。”
经过培训,每个新演员和一位有经验的同事搭配,接受进一步的社会化训练,以便了解这个工作的精微之处。从里到外,迪斯尼推行严格的行为准则,要求演员迅速磨掉不符合个人特定角色的个性。《培训》杂志指出: “在迪斯尼里,新进人员的时间没有哪一刻没有经过规划,迪斯尼新员工培训结束后,上工的最初一些日子里,新进人员忙着试戏装(制服)、排练剧本(受训)和接触其他同台演出的演员。这一切和演给园区来宾看的任何表演相比,精心排练和彻底的程度没有两样。”
迪斯尼保存自我形象和理念的狂热,在主题公园里表现得最清楚,但是,也远远地延伸到主题公园之外。公司所有员工都必须上迪斯尼传统的培训课程。一位斯坦福大学MBA学员暑假期间到迪斯尼公司做财务分析、战略规划和其他类似的工作,事后他描述说:
第一天到迪斯尼公司,我就领略了沃尔特·迪斯尼梦想的魔力……迪斯尼大学利用录像带和“仙尘”技术,让大家分享沃尔特·迪斯尼的梦想和“迪斯尼世界”的魔力。迪斯尼文物馆珍藏着沃尔特·迪斯尼的历史,让演员同仁享受。接受培训后,我驻足在米老鼠大道和多皮大街交叉口,感觉到公司的魔力、感性和历史。我信仰沃尔特·迪斯尼的梦想,并且和组织里的其他人共享这个信仰。
公司里任何一个人如果嘲笑或公然抨击“身心健康”的理想,那就绝对不能在公司里继续生存。公司出版的刊物不断强调迪斯尼公司“特别”、“与众不同”、“独一无二”的“神奇”,连写给股东看的年报都经过加料调味,使用“梦想”、“乐趣”、“兴奋”、“欢乐”、“想像”以及“魔力是迪斯尼公司的根本精神”之类的文字。
迪斯尼内部的运作大部分都秘而不宣,更增添了神秘感和精英意识,只有深深属于“内部”的人,才能在布幕后一窥“神奇魔力”的运作情形。例如,除了已经发誓保守秘密的特定演员之外,谁也不能观察迪斯尼乐园角色的训练;采访迪斯尼的作者都遭遇过守门人的拼命抵抗,这些人不让这个“神奇王国”的秘密外泄。一位作家说过:“迪斯尼是一家封闭得让人奇怪的公司。他们严密控制一切,那种偏执狂程度之高,是我这么多年以来写作美国企业消息所罕见。”
迪斯尼密集的员工筛选和教育程序、对秘密运作和控制的沉迷以及精心创造神话、培养公司对全世界儿童生活至为特别和重要的形象,全都有助于创造一种类似教派一样的信仰,这种信仰甚至延伸到顾客身上。
有位迪斯尼忠心不二的顾客,一次在某家零售店里看到一个略为褪色的迪斯尼角色玩偶,不满地说道:“要是迪斯尼叔叔看到了,一定会觉得羞愧。”
的确,审视迪斯尼时,心里很难记得它是一家企业,而不是一种社会或宗教运动。乔·福勒在他的《神奇王国的王子》一书里这样写道:
这不是企业的历史,是人类衷心为理想、价值观和希望奋斗的历史。这些都是世间男女愿意牺牲生命去奋斗的东西,是一些有时是如此容易消失,有些人可能斥之为愚蠢的价值观;却也是如此深刻,以致其他人愿意学习、愿意奉献一生去实现的价值观。他们在价值观似乎遭到侵犯时愤愤不平,在防卫价值观时变得诗意盎然、心灵奋发。这就是“迪斯尼”这个名字让人印象深刻的地方。大家看迪斯尼没有中立的看法……沃尔特·迪斯尼不是天才就是骗子,不是伪君子就是典范,不是江湖郎中,就是世世代代儿童热爱的老爹。
事实上,迪斯尼像教派一样的文化可以追溯到创办人沃尔特·迪斯尼,他把自己和员工的关系看成是父亲和子女,期望员工全心全意地奉献,要求员工对公司和公司的价值观无亏无愧的忠诚,热心而且—最要紧的是—忠心的迪斯尼人可以犯诚实的错误,仍可得到第2次(通常还有第3、第4和第5次)机会。但是,违反公司神圣的理念或表现不忠……嗯,这就是罪恶了,要受到立即而无理开除的惩罚。照马克·艾略特在《沃尔特·迪斯尼传》里的说法:“要是偶尔有人不小心在沃尔特·迪斯尼和众人面前说了一句脏话,结果总是立刻被开除,不管这样做会在业务上造成什么样的不便,结果都是这样。”1941年,迪斯尼的动画人员罢工,沃尔特·迪斯尼觉得遭到员工背叛,认为工会不是什么经济力量,对于他小心控制、由忠贞迪斯尼人组成的“家庭”,反倒是一种横加干预的外力。
沃尔特·迪斯尼把对秩序和控制的热爱转化成了有形的做法,以便维持迪斯尼的基本精神,从个人仪容规定、招聘和培训过程、对实际布置最细微部分的注重、对保持秘密的关心,到订出一丝不苟的规定,力求保存迪斯尼每一个角色的一贯性和庄严性。这一切的一切,都可以追溯到沃尔特·迪斯尼执着追求、使公司务必完全在核心理念的范畴内运作的精神。沃尔特·迪斯尼自己说明过迪斯尼乐园这种程序的起源:
第一年我把停车位经营权外包出去,引进一般的安全警卫——还有其他类似的小事,但是,我很快就知道自己错了,我不能找外面的人帮忙,还想贯彻我对亲切招待的要求,所以,我们现在招募和培训自己的每一个员工。例如,我告诉安全警卫,说他们绝对不能把自己想像成是警察,他们在那里是要帮大家的忙……一旦你把这种政策推行开来,公司就会成长了。
他的公司的确在持续成长,即使在沃尔特·迪斯尼死后公司停滞不前,却始终没有失去核心理念,主要原因是他在死前已经把有形的程序安排就绪,到1984年,迈克尔·艾斯纳和新的迪斯尼团队接掌公司后,这种小心保存的核心理念就成了其后10年迪斯尼重振声威的基础。
相形之下,1958年科恩死后,哥伦比亚电影公司既没有核心理念,也没有准备好任何保存核心的机制。沃尔特·迪斯尼并没有构建一座滴答作响的完美时钟,但是,他的确有一个核心理念,而且的确订立了制造时钟的机制(虽然很有教派文化的意味),以便保存核心理念。科恩却没有这样做。沃尔特·迪斯尼死后,迪斯尼公司最后还是能够重新振作,靠着他的遗泽,继续维持独立机构的地位。哥伦比亚电影公司却不再是一家独立的公司了。
>> 宝洁:全心投入
宝洁自成立到现在的大部分时间里,一直运用灌输信仰、严密契合和精英主义等方法努力保存公司的核心理念。宝洁有些长期实施的做法,例如,仔细筛选有潜力的新进人员,雇用年轻人做基层工作,严格塑造他们遵行宝洁的思想和行为方式,清除不适合的人,中级和高层的职位只限于由忠心不二、在公司内部成长的宝洁人担任。《美国最适合就业的100家大公司》一书写道:
加入宝洁的竞争很激烈……新进人员进去后,可能会觉得自己加入了一个机构,而不是进入了一家公司……从来没有人带着在其他公司的经验,以中高层的职位进入宝洁——从来没有,这是一家彻底实施循序升级的公司…… 他们有一套宝洁独有的做事方式,如果你不精通这种方式,或者至少觉得不舒服,你在这里就不会快乐,更别提想成功了。
宝洁的灌输程序有正式和非正式的两种,培训和引导课程是用来引导新进人员进入公司,其后则期望他们研读公司的传记《展望明天》。公司里的人把这本书叫做“宝典”,描述宝洁公司是“美国历史密不可分的一部分”,具有“精神传承”和“始终稳定不变的性格……这种性格是以创办人一再宣称的原则、伦理、道德为基础,并且已经成为持久不坠的遗产”。公司的内部刊物、高级经理人的谈话和正式的培训教材都强调宝洁公司的历史、价值观和传统。员工不可能错过参观俯视象牙谷工厂的象牙谷纪念碑——共同创办人威廉·普洛科特的孙子威廉·库柏·普洛科特真人大小的向前跨着大步的大理石雕像,后面刻着这些文字:“他过着高贵、朴实的生活,信仰上帝,相信同胞天赋的价值。”
新进人员, 尤其是公司中心的品牌管理部门的人,立刻会发现,几乎所有的时间都用于工作,或是和这个“家庭”里的其他人交往,向他们进一步学习宝洁的价值观和做法。公司设在由宝洁主宰的辛辛那提市,地理位置相当隔绝,更加强了全身心投入公司的意识。一位曾在宝洁工作过的人说得好:“你到一个陌生的城市去,整天一起工作,整晚一起写备忘录,周末又彼此相见。”公司期望员工主要和其他宝洁人交往,属于同样的俱乐部,上类似的教堂,并且住在同样的地段。
在温情进步的员工薪资福利计划方面,宝洁公司有悠久的历史纪录,这些计划使员工和公司紧密地结合在一起。
• 1887年,宝洁推出员工分红计划,是美国产业界持续不断最古老的分红计划。
• 1892年,宝洁推出员工入股计划,是产业史上的先驱之一。
• 1915年,宝洁推出全面疾病、残废、退休、人寿保险计划—又是率先这样做的公司之一。
宝洁公司不但用这些计划作为奖励员工的手段,也作为影响行为、获得忠心奉献和确保员工严密契合公司的方法。宝洁的一份刊物描述了公司如何运用早年的分红计划:
(威廉·库柏·普洛科特)认定,对于更加努力工作这件事表现得漠不关心的工人,应取消他们原本可以享有的红利,这些人的红利应该转发给其他关心这件事的工人。所以,他根据经理们评定的工人合作程度,制订了四个分红的级别,这样做大有帮助,可以确保形成正确的态度。
公司利用员工认股计划鼓励员工购买股票,促使员工在心理上高度认同。总之,有什么方法比员工用辛苦赚来的钱购买公司的股票更能促成员工相信这个组织呢?1903年,宝洁为了进一步强化员工入股办法,对分红计划订出限制,规定只有愿意承诺购买相当大笔股票的人才能分红。宝洁公司说:
分红(从今以后)要直接和员工持有宝洁公司普通股的计划结合。想要有资格分红,员工必须购买现值相当于他一年工资的股票,不过可以多次付款,一次最少要付出他年薪的4%,同时,公司会资助员工工资的21%,让员工购买那笔股票。
到1915年,共有61%的员工参加了员工入股计划,也因此在心理上成为宝洁公司完整的成员。纵观宝洁的历史,宝洁一直利用复杂的有形机制推行公司所期望的行为,从严格的服装规定、几乎不容许享有隐私权的办公室布置,到宝洁举世闻名意在统一沟通风格,“限定一页写完的备忘录[5]”。
宝洁要求员工密切配合公司的规定适用全公司,适用每一个地方、每一个国家和世界每一种文化。一位商学院毕业后加入宝洁、在欧洲和亚洲工作过、现已离职的人说:“宝洁的文化延伸到地球的每一个角落,我被派到国外时,公司明确告诉我,说我最重要的是必须符合公司的文化,其次才是符合所在国的文化。身在宝洁就好比属于一个独立国家。”宝洁CEO约翰·斯梅尔1986年在一次公司的聚会上也说过意义类似的话:
全世界的宝洁人拥有共同的锁链,虽然有文化和个性的差异,可是我们却说同样的语言。我和宝洁人会面时,不论他们是波士顿的销售人员、象牙谷技术中心的产品开发人员,还是罗马的管理委员会成员,我都觉得是和同一种人说话,是我认识、我信任的宝洁人。
宝洁和诺世全、IBM、迪斯尼等公司一样,展现出保守秘密和控制信息的强烈倾向。员工在飞机上工作,使用显示宝洁员工身份的行李卡片,或在公共场所谈论业务,经常会遭到经理人劝诫、责骂和处罚。1991年奖励经理人的购股权办法规定,如果接受购股权的人对外界透露未经授权发表的公司消息,就要取消购股权。
宝洁创业以来长期刻意培养精英主义,而这种保密性格更强化了精英主义。宝洁人对身为组织的一分子深感自豪,而这个组织描述自己时,使用的字眼包括“特别的”,“伟大的”,“卓越的”,“道德的”,“自律严谨的”,充满“最优秀人才的”,“一种制度”和“世界企业组织中独一无二的”。宝洁一位经理在说明一件特别困难的计划时说:“整个计划里,如果要我说我在每一个人身上看到了什么特质,那就是身为最优秀人才的骄傲。”
宝洁和高露洁之间虽然有差异,但并不像诺世全和梅维尔、IBM和宝来,或迪斯尼和哥伦比亚之间的差别那么深刻。例如,高露洁公司一直到20世纪初期仍然极为强调以高露洁家族的价值观为基础的家长式文化。但是,两家公司仍然有差异,过去60年尤其如此。我们在高露洁找不到任何证据,显示对新进人员规定同样严格的筛选或融入公司的标准,在灌输公司“特性”和创办人列出的指导原则方面也不如宝洁。宝洁在界定自己时,总是根据公司的核心理念和悠久的传统,不断强调自己与众不同和独一无二的特质;高露洁在界定自己时,却愈来愈常拿宝洁来强化自身的意识,高露洁自认为“次于宝洁”,追求成为“另一个宝洁”。
CEO、经理人与创业家须知
你或许对本章的发现有点不安,我们和你一样希望明白表示,我们的确不赞成 (甚至不是在描述 )吉姆·琼斯、大卫·柯瑞希或某些教派的状况。重要的是,要了解高瞻远瞩公司和许多宗教派别或社会运动不同:高瞻远瞩公司通常是以理念为核心,表现得像教派一样,而教派或社会运动常常是环绕着魅力型教派领袖运转,形成一个“以人为本”的教派。请注意诺世全如何为自己的核心价值,创造出大家对价值观虔诚的尊敬,为员工服务顾客的英雄事迹塑造有力的神话,而不是要求对个别领袖奴隶式的崇拜。迪斯尼对本身价值观的保护超越了沃尔特·迪斯尼的生命,并且在他身后数十年仍然大致保持不变。宝洁虔信自己的原则超过150年,历经9代最高管理层。环绕个人人格形成的教派主义犹如报时;创造环境,以便强化大家虔诚信仰一种长盛不衰的核心理念,则有如造钟。
本章要点不是说你应该去创造一种以人为本的教派,这是你最不应该做的事。
重点其实是应该建立一个用具体的特定方法,热心保持核心理念的组织。高瞻远瞩公司把他们的理念转化成有形的机制,同时发出持续一贯、加强理念的信号,他们对员工灌输理念,规定必须严密契合公司,并且利用下列实用、具体的事项创造出一种身属特殊团体的意识:
• 兼具理念与实际内容的新人培训与后续培训计划,教导价值观、标准、历史和传统。
• 内部“大学”与培训中心。
• 由同事与顶头上司负责在职社会化培训。
• 严格由内部逐级提升的政策— 雇用年轻人,从内部提升,并且从年轻时开始塑造员工的心态。
• 宣扬“英雄事迹”和公司典范(例如顾客颂扬英雄事迹的信函、大理石雕像等)。
• 独有的语言与名词(例如“演员表成员”“摩托罗拉人”),强化既有的参考架构,强化身属特殊精英团体的意识。
• 公司歌曲、肯定言词或誓言,强化心理上的认同。
• 在招聘期间或雇用的头几年实施严格的筛选程序。
• 采用的奖励和升迁标准明确地与要求员工全心融入公司理念并为一谈。
• 用奖赏、竞赛和公开表扬奖励尽力符合公司理念的人,用明显、有形的惩罚惩处逾越理念界限的人。
•宽容不违反公司理念的诚实错误(小过失),对于违反理念的行为(罪恶)和人员严惩不贷或解雇。
• 设置“诱导”员工相信公司理念的机制(财务或时间方面的投资)。
• 用庆祝的方式加强成就感、归属感和与众不同的意识。
• 工厂与办公室布置加强公司的标准与理想。
• 用口头和文字不断强调公司的价值观、传统及身属与众不同团体的意识。
>> 保存核心与刺激进步
看到这里,你或许会想:难道像教派一样严密的文化不危险吗?会导致集体思考和停滞不前吗?会赶走人才吗?会妨碍创造力和多元化吗?会扼杀变化吗?我们的回答是:没错。如果不用阴阳的另一面来辅助,像教派一样的文化的确可能有危险和妨碍,像教派一样的文化可以保存核心,却必须用极为有力、刺激进步的措施来平衡。在高瞻远瞩公司里,这两点是相辅相成、并行不悖的。
实际上,像教派一样的文化可以强化公司追求远大目标的能力,原因正是这种文化会创造一种属于精英组织、几乎什么任务都能完成的意识。IBM自觉像教派一样的意识对IBM研制360系列大型计算机的能力极有帮助;迪斯尼对于自己在世界上的特殊地位有如教派一样信仰,加强了迪斯尼推动胆大包天的目标,如建造迪斯尼乐园和佛罗里达州迪斯尼世界的能力;如果波音不是决心成为“由生活、呼吸、吃饭和睡觉都念念不忘自己所作所为的人组成的组织”,就不可能成功地推动制造波音707和747的计划;索尼要不是几近狂热地相信自己是独一无二的组织,必须在世界上扮演一个特殊的角色,就不可能在50年代在晶体管方面采取大胆的行动;默克因为对公司的理念有着像教派一样的信仰,员工才有一种身属与众不同的组织而不是随随便便一家公司的意识。他们主要就是靠这种意识激励,才激发出所需要的力量,把默克建立成世界著名的制药公司。
此外,有一点很重要,就是要知道你也可以建立一种像教派一样的创新文化,或一种像教派一样的竞争文化,或一种像教派一样的求变文化,甚至可以建立像教派一样亦庄亦谐的文化。我们认为,沃尔玛的高级主管领着成千上万高声喊叫的员工,像啦啦队一样,高呼公司的口号,做出谐趣的动作,就是要建立这样的文化。
像教派一样全心融入和多元化也可以相辅相成。若干最像教派的高瞻远瞩公司赢得了大企业当中最善待女性和少数民族的美名。默克就是个例子。默克长期以来就拥有进步的平等就业机会的纪录。在公司里,多元化是一种进步的形式,和公司深深珍惜的核心相辅相成。只要你相信公司的核心信念,你的肤色、胖瘦、长相或性别在默克都不是问题。
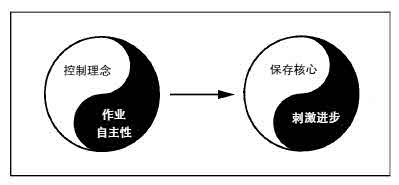
>> 控制与自主
高瞻远瞩公司在理念方面实施严格的控制,同时提供广泛的作业自主性,鼓励个人首创精神,正是兼容并蓄胜过非此即彼的典范。事实上,正如我们在下一章要讨论的,我们发现,高瞻远瞩公司虽然比对照公司更像教派,但是,高瞻远瞩公司普遍实施分权制度,并给予员工高度的作业自主性,这方面对照公司反倒大大不如。
回想一下本章开头提到的诺世全一页式员工手册,请注意,诺世全一方面规范员工的行为,要求符合公司的理念,但是另一方面,在工作上却给员工极大的自由。一次,吉姆·诺斯特龙应邀到斯坦福大学商学院讲课,有人问他,如果一位顾客拿着显然穿过的衣服来退货,诺世全的店员当会怎么处理,他回答说:
我不知道,这是真话。但是,我有高度的信心,知道事情会以顾客觉得受到礼遇和良好服务的方式处理。衣服是否收回要看特定的状况而定。我们希望给每一个店员充分的自由,自己考虑该怎么做。我们把员工当成销售专家。他们不需要规定,他们需要基本的指导方针,而不是规定。在诺世全,只要你遵守我们的基本价值观和标准,为了把工作做好,你可以做你要做的任何事情。
诺世全让我们想到团结、自制、纪律严明,而不肯或不能符合理念的人毫无生存空间。矛盾的是,没有个人首创精神和企业直觉的人,和没有理念的人一样,在诺世全公司同样可能做不好。在其他具有严密理念的高瞻远瞩公司,例如3M、强生、默克、惠普和沃尔玛,情形也一样。
这一发现具有重大的实际意义,表示公司如果希望拥有授权或分权的工作环境,最要紧的事是规定严明的理念,并把这种理念灌输给经过筛选的员工,同时清除不好的人;对于留下来的人,赋予他们伴随着身属精英组织而来的高度责任感。这表示要把适当的演员推上舞台,陶冶出他们的正确心态,给他们自行决定、即兴表演的自由。简单地说,这表示如果能够以理念为中心,像教派一样地团结,就可以使公司解放员工的能力,让他们从事实验、变革、适应,以及最重要的——采取行动。
7 择强汰弱的进化
“在我的想像中,能让我大为满意的说法,是看待(适应良好的物种)并非起源于上天特别赋予、创造的本能,而是因为一种普遍法则的多次小影响,造成所有生物的进化,也就是增生、变化,让最强者生存、最弱者死亡。”
达尔文《物种起源》
1859年
“我们公司其实是无意碰上了一些新产品,但是,千万别忘记:一定要行动,才能碰上。”
3M前CEO理查德·卡尔顿
1950年
“失败是我们最重要的产品。”
强生前CEO小约翰逊
1945年
审视高瞻远瞩公司的历史时,我们发现它们所以能够作出若干最好的决策,不是起因于详细的战略规划,而是依靠实验、反复尝试、机会主义,或者确切地说,是靠时运而得。事后看来好像绝佳的策略,经常是机会主义式的试验和“故意的意外”的附带结果。请看看强生、马利奥特和美国运通的例子。
强生:意外进入消费产品领域
1890年,强生还是以供应抗菌纱布和医疗药膏为主业。公司曾收到一位医生的来信,抱怨病人用了某些医疗药膏后皮肤感觉不适。公司的研究主管弗烈德·吉尔默很快回应,寄出一包用在皮肤上可以让人舒服的意大利滑石粉,然后说服公司在某些产品里附上一小罐滑石粉,作为标准包装的一部分。公司惊奇地发现,顾客很快开始直接要求增购滑石粉。强生为适应这种需求,另外制造了一种叫做“强生婴儿爽身粉”的产品,成为世界各地家喻户晓的基本家庭用品。根据强生正式的历史,“强生在相当意外的情况下涉足婴儿爽身粉的业务”。更重要的是,公司因此开始采取极为小幅度的渐进步骤,最后发扬光大,变成策略性转入消费者产品的重大变化 —一次“意外”最后占强生公司营业收入的44%。对公司的成长来说,其重要性不下于医疗用品和药品。
后来,强生公司又意外地碰上另一种著名的产品。1920年,公司员工厄尔·狄克森因为太太使用菜刀不小心割了一个伤口,替她创造一种随时可用的药膏带,由一小片纱布和特别的涂敷料加上外科用胶带构成,这样整个药带就不会粘在皮肤上。狄克森与营销人员谈到自己的发明,他们决定在市场上实验这种产品,经过初期的缓慢起步和不断的改进,“邦迪”成为强生历史上最畅销的产品,进一步强化强生进入消费者产品的“意外”策略。
马利奥特:借机进入空厨服务业
1937年,威拉德·马利奥特在开设了第一家麦根啤酒店10年后,已经建立由9家餐厅组成的连锁事业,获利颇丰。手下的200名热心的员工都受过公司无微不至服务顾客的培训。马利奥特的业务显然运作顺利,计划在随后的3年里把旗下的餐厅数目增加一倍。这家新兴公司的前途从来没有这么灿烂过。马利奥特和他的经营团队光是专心执行餐厅的扩张计划,一定会取得可观的成就,而且同样可以确定的是,一定会更忙。
但是,马利奥特第8号餐厅新出现的奇怪状况怎么办?第8号餐厅设在华盛顿胡佛机场附近,其顾客和马利奥特其他餐厅的顾客完全不同,都是路过餐厅去搭飞机的旅客,他们买了正餐和零食就塞进包包、纸袋或随身行李。“呃,现在的情形如何?”马利奥特有一次到第8号餐厅视察时问道:“我是说进来买东西到飞机上吃的事?”餐厅经理解释说:“每天都会增加一些人。”
马利奥特整晚都在想这件事。根据马利奥特传记作者罗伯特·欧布莱恩的说法,第二天他就去拜访了东方航空公司,创造出一种新的业务,由第8号餐厅用两侧有马利奥特标志和名称的橘黄色货车,把预先包装好的餐盒直接送到跑道上。几个月内,这种服务就扩大到美国航空公司,每天负责供应22班客机的餐饮。马利奥特很快就派一位全职的经理负责这个新兴的业务,并且负责在胡佛机场全力拓展,同时扩张到其他机场。就马利奥特来说,从这个意外机会的种子演化出来的空厨服务,最后扩张到百余座机场。
马利奥特为了决定该怎么做,可能陷在冗长的会议和战略性分析中。对马利奥特来说,第8号餐厅不寻常的顾客是传统基本顾客中奇异的变数,公司可以忽略他们,但他还是决定做个实验,实际测试,看这个奇异的变数是否可能是有利的变数。马利奥特以迅速、勇猛的行动抓住了意外的好运道,逐渐转变了公司的战略。事后回想,这种行动看来很高明,但是,实际上只是正好行得通的机会主义式实验的结果。
美国运通:无心涉足金融与旅游
美国运通在1850年创立,从事地区性的快递服务,基本上等于是19世纪的联合包裹服务公司( UPS)。1882年,公司采取一个渐进式的小小行动,事后证明这个行动是战略性的剧烈转变的根源。由于邮政汇票日渐通行,美国运通运送现金的服务(类似装甲运钞车服务)需求日减。为了应对这种变化,美国运通创造了自己的汇票,这种“运通汇票”意外地大获成功,在最初6个星期里,一共卖出11 950张。美国运通积极地掌握这个机会,不但开始在公司所有的营业处所销售这种产品,还在火车站和一般商店里发售,因而在无意间开始转型为金融服务公司。
10年后的1892年,美国运通总裁法戈到欧洲度假,发现很难把他带的信用证变成现金。这一问题(因此也是一个机会)推动美国运通进一步改变了路线。奥登· 哈奇在他的《 1850~1950年美国运通公司百年史》一书里写道:
回来之后,法戈走进纽约市百老汇街65号的美国运通公司。他在通道上,若有所思…… 走过自己的办公室……径自走进员工马斯乐· 贝利的房间,没打招呼,直截了当地说:“贝利,我要把信用证兑换成现金时碰上很多问题。我一离开平常去的地方,这些信用证的用处比打湿的包装纸好不到哪里去。如果连美国运通的总裁都有这种困难,想想看,一般旅客又会遇上什么样的问题?我们一定要想个办法。”
贝利的确想出了办法。他创造出一种高明的解决方法:“美国运通旅行支票”。这种旅行支票只要在购买时签名,兑现时背书即可。最后,他的方法传遍世界。旅行支票的机制给了美国运通意外的好处,因为支票遗失和延迟,公司每个月卖出去的支票超过赎回的金额,因而创造了一个备用现金库存的缓冲。根据荣·弗里德曼和约翰·米汉在《卡之家》里的描述:
美国运通公司无意间发明了这种“流通票据”……一开始金额只有750美元,最后到1990年金额超过40亿美元,创造出2亿美元的盈余。美国运通实际上——而且是无意间——创造了一种新的国际货币。
开始时,旅行支票只是另一个机会主义渐进式的行动,却使美国运通进一步演进走向了金融服务业。美国运通并没有计划踏入金融服务业,却变成了金融服务公司。
旅行支票也有助于公司在完全无意之间演变成旅游服务公司。事实上,总裁法戈发布过一个清楚而明确的指令,表明美国运通不进入旅游服务业,他说:“我们希望大家心里随时随地、全心全意、清清楚楚地记住,本公司不会也无意涉足旅游服务业务。”
虽然有这一指令,美国运通所做所为却正好跨进了旅游服务业。美国运通已经发展出解决顾客问题的形态,并且迅速地利用这种机会,这种冲动是由公司全心服务顾客的核心理念引导出来的,即使是CEO也没有办法轻易压制这种冲动。1895年公司在巴黎开设了欧洲第一个旅行支票办事处,不久之后,一位有创业精神、名叫威廉· 戴立白的员工看到美国旅客总是挤在巴黎分公司里,忙着兑领支票、要求邮递服务、旅行日程、票务、询问信息等等,为了满足他们的需要,戴立白开始扩大公司的业务。当然,他必须小心谨慎,且保持低姿态,以免激怒法戈。他采取了渐进式的行动,尝试在票务窗口销售轮船的舱位,然后用实验的成果作为垫脚石,说服公司开设“旅游部”,开始销售火车票、套装旅游和广泛的旅游服务。到1921年,美国运通已经建立稳固的基础,赢得杰出旅游机构的口碑,“只是连公司本身都还不承认这个事实”。20年代初期,戴立白的实验已经把和旅游有关的服务变成了公司第二重要的战略支柱,仅次于金融服务。
因此,美国运通经由一系列渐进的步骤——其中大部分是机会主义式的实验,而且肯定不是什么伟大计划的一部分——演进成为和原始创业观念快递业务完全不同的组织。
>> 企业是逐渐演进的物种
从强生、马利奥特和美国运通的例子里,我们能够得到什么启示?或许我们会受到引诱,把他们看成怪异的变种,但是,我们发现,他们不是仅有的例子。比尔·休利特告诉我们,惠普在关系重大的60年代,“从来没有为超过两三年以后的事情做过计划”。采取战略性关键行动进入电脑业务时,也没有任何宏大的计划。情形正好相反,惠普1965年设计公司的第一部小电脑只是为了增加本身仪器产品系列的力量。前CEO约翰·杨解释说:
这种电脑基本上是备用的,我们甚至不把它叫做电脑,而叫做“仪器控制器”。虽然知道电脑的未来一定会很重要,我们却希望维持自己是仪器公司的声誉,不希望以电脑公司闻名。
同样,摩托罗拉最初进入精密电子领域(晶体管、半导体、集成电路),是1949年在亚利桑那州凤凰城设立一座小实验室,为公司生产的电视机和收音机开发所需要的一些电子组件的过程中自然发展出来的结果。直到1955年,摩托罗拉才特意做出进入电子业的策略性选择,这样做纯粹是因为如果不对外销售产品,公司就没有足够财力盖起先进的工厂。
我们还可以从花旗银行、菲利普·莫里斯、通用电气、索尼和其他公司的例子一直说下去。但是,别误会我们的意思,我们不是说这些公司从来没有规划,只是我们惊讶地发现,有太多的例子显示高瞻远瞩公司的重大行动来自规划以外的程序。这些例子也不代表纯粹的运气,绝对不是这样。我们发现,还有别的东西在起作用。
这些有趣的例子引导我们得到第二种形态的进步(第一种是靠胆大包天的目标),即进化式进步。这种情形在高瞻远瞩公司出现的机会比对照公司多。用“进化”来形容这种进步方式,是因为它和生物物种进化、适应自然环境这一点非常相像。进化式进步和胆大包天目标相比,所带来的进步有两点重大的差异:第一,胆大包天目标带来的进步涉及确定不疑的目标(我们要爬那座山),进化式进步则和不明确有关(我们多方尝试后,一定会碰到有用的东西,只是我们不能事前预知)。第二,胆大包天目标带来的进步是大胆而不连续的跳跃,进化式进步通常由渐进式的小步骤或突变开始,最后发展为经常是意料之外的策略性重大转变。
我们为什么以未经计划的策略为例子谈及进化式进步这一主题呢?因为进化式进步是未经计划的进步。的确如此,如果我们通过策略性规划的透镜观察自然界的物种,很可能轻率地断定它们是计划执行良好的结果,它们适应得这么好,一定是在一个高明的整体策略性计划下按部就班、精确执行创造出来的。但是,从现代生物学的观点来看,这种结论太离谱。自从达尔文革命以来,生物学家已经知道物种不是以事先计划好的特定形式直接创造出来的,而是进化来的。不仅如此,物种的进化过程和部分高瞻远瞩公司适应环境的过程惊人地相似。
>> 进化论与高瞻远瞩公司
进化论的核心观念,即查尔斯·达尔文最伟大的见解,在于物种经由盲目的变异和自然选择的程序而进化。变异就是偶然的基因突变。经由基因突变,一个物种取得“好机会”,使一部分成员很能适应环境的要求,在环境变化时,最适合环境的基因变化通常会被“选择”,(也就是适应良好的变化通常会存活下来,适应不良的通常会死亡,这就是达尔文所说的“适者生存”。)然后被选择(生存下来)的变化,在基因库里会有更大的代表性,这个物种就会朝那个方向进化,用达尔文自己的话来说,就是“增生、变化,最强者生存,最弱者死亡”。
现在把一家公司,例如美国运通比做一个物种。在20世纪初期,美国运通发现自己传统的快递业务遭到攻击,政府主管机关侵蚀了运通公司垄断性的费率结构。到1913年,美国邮政总局创立了竞争性的邮政包裹制度,使美国运通的利润下降了50%。接着,美国政府又在1918年把所有的快递业务收归国营,造成该行业的巨变。政府夺走核心业务后,大多数快递商消失得无影无踪。但是,对美国运通来说,在金融服务和旅游服务方面的试验虽然未经计划,事后却证明是有利的变化,比公司传统的快递业务更能适应变化后的环境。这些变化经过选择变成超越过时的、传统业务的道路,并成为未来继续繁荣的基础。
我们不妨把进化过程描述为“抽枝和剪枝”。这个想法很简单:如果你在一株树上添加足够多的新树枝(变化),并且聪明地修剪掉枯枝(选择),那么你可能使其长出生机勃发的枝条,且它们极有机会在持续变化的环境中枝繁叶茂。
到今天为止,强生仍然刻意鼓励“抽枝“和“剪枝”。强生尝试许多新事物,保留有效的部分,迅速放弃无效的东西。强生培养一种高度分权式的环境,鼓励个人首创性,容许员工试验新构想,以刺激变化,同时规定严格的选择标准。惟有能够证明有利可图又符合强生核心理念的试验,才能留在公司的业务范围内。
小约翰逊知道公司必须接受失败的实验,作为进化式进步的一部分。他常常重复一句话:“失败是我们最重要的产品。”事实上,在强生的历史中,不乏有名的失败案例被剔除掉的情况,包括试图生产可乐兴奋剂(由雪莉酒和可乐子萃取物制成)、儿童用彩色骰子(这种产品很早就夭折了,因为所用的纯粹食用色素把床单染成五颜六色,把医院的洗衣房弄得五彩缤纷)。新近强生也有失败的实例,例如,在心脏瓣膜、洗肾设备和止痛药等方面的尝试。在强生,失败是在公司核心理念的范围内创造生机勃发的新枝必须付出的基本代价。虽然有这些挫败,强生在其107年的历史中,从来没有一年亏损。这种财务成就使外人看强生时,以为一切都是由策略天才创造的。事实上,强生的历史中充满有利的意外、反复尝试和经常性的失败。CEO拉尔夫·拉森在1992年说道:
“成长是赌徒的游戏。”
同样,从进化的观点切入沃尔玛在70年代和80年代的惊人成就,比从创造者的观点来了解更容易。事实上,微观经济学教科书和MBA战略规划的课程经常教导学生有关沃尔玛成功的主要原因,而沃尔玛的人看了这些解释,总觉得多少有点好笑,就像吉姆·沃尔顿说的:
一些作家把家父(萨姆·沃尔顿)看成伟大的战略家,说他靠着直觉设计出复杂的计划,并且精准地实施这些计划,对此我们都会窃笑。家父是靠变革发迹的,没有什么决定是神秘莫测的。
的确如此,大多数企业战略课程传授的工具,完全无法说明沃尔玛的策略性竞争优势从何而来,无法说明沃尔玛最先如何得到了这种“高明”的制度。这种制度能够形成,主要不是靠经济天才勾勒的战略性计划塑造而成,而大致上是靠着变革和选择的进化过程演化而来,“增生、变化、让最强的(试验)获胜,最弱的死亡”。沃尔顿从1945年开设第一家店开始,沃尔玛就不断行动。沃尔玛让人看来好像有高明之至的远见,就像物种看来是事先计划好再创造的一样。沃尔玛一位高级主管描述得好:“我们的座右铭是‘行动、改正、尝试,如果你尝试的某些事情有用,就保留下来,没有用的就改正,或是尝试别的事情。”
例如,沃尔玛著名的迎宾人不是来自任何伟大的计划或策略。路易斯安那州克罗利一位店经理因为对顺手牵羊很头痛,就做了一个试验,在大门口安排一位友善的老先生,招呼进出店门的顾客。这种迎宾人会说: “嗨!你好吗?很高兴你光顾本店。要是你想了解本店的什么情况请你告诉我。”迎宾人是对诚实的顾客热诚欢迎,同时也对可能顺手牵羊的人发出讯息:如果他们想带着偷窃的商品走出店门,有人会盯着他们。在克罗利沃尔玛的店经理设置迎宾人之前,沃尔玛上下,包括沃尔顿在内,没有人想到设置一个迎宾人,但是这个偶然的试验证明很有效,最后变成全公司的标准做法,也成为沃尔玛的一项竞争优势。
我们以沃尔玛为例,可以把本章一开始引用的达尔文的话,改写如下:
能让我们大为满意的说法,或许是不要把适应良好的高瞻远瞩公司看成主要由高明的远见和战略性规划的结果,而是看成大致上由一种基本程序带来的结果——尝试许多实验,抓住机会,保留作用良好(又符合核心理念)的部分,修正或放弃作用不好的部分。
我们拿生物学来全盘类推企业时,当然应该小心,我们不认为高瞻远瞩公司的适应和进步来自没有目的的演化过程。把公司等同于生物物种显然有失偏颇。
一方面,公司事实上有能力制定目标和计划,而物种没有这个能力。当然我们的高瞻远瞩公司要制定目标和计划,即使是沃尔玛,在它整个历史中也同时追求用胆大包天的目标和进化式进步,用胆大包天的目标来标定要攀登的大山,用进化来发明攻顶的方法。通用电气的韦尔奇在号称“计划性机会主义”的管理理念中,主张这种目标和演进并存的矛盾组合,就像提区和舍曼在《通用电气传奇》这本书里所说的:
韦尔奇不用详尽的……战略性规划指导业务,他相信只要制定少数明确、崇高的目标,他的手下便可以随机应变,自由地抓住他们认为可以推展目标的任何机会……计划性机会主义在他心中明了起来,是因为他阅读了19世纪普鲁士将军冯默克的事迹。冯默克深受军事理论家克劳塞维兹的影响,克劳塞维兹认为详尽的计划通常会失败,因为情况一定会变化。
另一方面,人类组织的变化和选择过程与自然界纯粹的进化过程不同。自然界的物种选择是自然的选择,是一种完全无意识的过程,最能适应环境变化的会生存下来,最脆弱的变化会消亡。换句话说,自然界的物种不会有意识地选择变异,变化由环境选择。人类组织则可以有意识地选择。此外,自然界的进化除了纯粹求得物种的生存外,没有目标或理念,高瞻远瞩公司则会在核心理念的架构下刺激进化过程,朝着希望的目标前进。这一过程称为“有目的的进化”。
所有公司当然都有某种程度的进化。不论我们是否有意刺激,进化都会“发生”。真实的世界充满意外事件,影响人生的轨迹,这种事发生在个人身上,也发生在组织中,但是,重点在于高瞻远瞩公司能够比较积极地应用进化的力量。这使我们得到了本章的关键要点:
如果充分了解进化过程,并刻意引为己用,这种过程可能是刺激进步的有力方法。在这方面,高瞻远瞩公司远比对照公司更为努力。
当然,有目的的进化不是高瞻远瞩公司刺激进步的惟一方法,而且并非所有高瞻远瞩公司都利用这个方法。像波音、IBM、迪斯尼等公司,就更多地依靠胆大包天的目标来刺激进步(毕竟,用渐进的方式制造出波音747确实很难!)。其他公司,如默克、诺世全和菲利普·莫里斯等,则比较依赖以持续不断的改进刺激进步(这一部分留待后文探讨)。但不管它们是否一致,高瞻远瞩公司在利用进化的力量方面远超过对照公司,在18对公司当中,有15对公司如此。 (参见附表3表A.7)
>> “突变机器”3M如何击败诺顿
我们访问惠普公司的休利特先生时,问他有没有极为崇拜、而且认为是模范的公司,他毫不迟疑地回答说: “3M公司,这点毫无疑问。你永远不知道他们下一步会推出什么。奇妙的是,他们很可能也不知道自己下一步会推出什么东西来。但是,即使永远不能预测3M会做什么,你却知道这家公司会继续取得成功。”我们同意休利特的说法。的确,如果拿生命做赌注,赌我们研究的哪一家公司会在今后50年~100年内继续成功和适应,我们会把赌注下在3M上。
当然,具有讽刺意味的是,3M是以失败、以一个重大错误起家的。3M开采金刚砂矿的创业观念遭到几近致命的打击,之后,这家小公司试了好几个月,想找出一些可能行得通的东西,找出任何可以做的事情。弗吉尼亚·塔克在《巨人品牌: 3M的伟业》一书里写道:
在1904年11月寒冷的冬天里,董事会每周都在开会,寻找一个解决之道。这些创办人决心不放弃(公司),幸运的是,他们的员工也戮力同心,每一个人都做了一些个人牺牲(包括有人无偿上班),以便把公司维持下去。
最后,董事会同意一位投资者的建议,认定3M应该脱离采矿业,转而制造砂纸和砂轮。(有这么多从失败的矿场采来的无用的低级矿砂,公司还能做什么别的东西?)所以,3M在绝望之余放弃矿业,战略性地转移到研磨产品上。这绝不是出于谨慎的计划。
麦克奈特的功绩
从1907到1914年,3M受困于质量问题、利润低微、库存积压和现金周转的危机。但是,在年轻而有书卷气、从会计人员转为销售经理的麦克奈特默默有心的推动下,公司开始振作起来,实验、改善能使公司勉强存活下去的产品。
1914年,3M把年仅二十多岁的麦克奈特提升为总经理。麦克奈特天生就是一个造钟师,很快就开辟一个5×11英尺的角落储藏室,投资500美元设置水槽和胶水槽供实验和测试之用,创立了3M的第一个实验室。用人造的矿物实验数个月后,3M推出一种极为成功的新砂布,叫做3M卖力,这个产品使3M能够发出成立以来的第一次股利,而且在发明75年后,仍然列在3M的产品名录里。
麦克奈特外表虽然羞怯、谦虚,却有永不餍足的好奇心和追求进步的驱动力,经常一周工作7天,以便推展3M羽翼未丰的事业,而且他总是在寻找公司可以追求的新机会。例如,在1920年1月,麦克奈特打开一封不寻常的信,信上写道:
请把贵公司用来制造砂纸的每一种规格的矿砂样品寄给费城的印刷油墨、铜粉和金色印油制造商弗朗西斯· G·奥基。
3M并不出售原料,所以这中间没有生意可做,但是麦克奈特一则好奇心驱使,一则始终在寻觅可以推动公司前进的有趣新构想。他自问:“奥基先生为什么要这些样品?”
3M因此碰到了公司历史中最重要的产品,因为奥基发明了一种革命性的防水砂纸,后来证明在世界各地的汽车制造厂和油漆工厂里是极为有用的产品。(这里打个岔,奥基向许多家矿业和砂纸公司索取样品,但是除3M之外,没有一家愿意问他为什么需要这些样品。)3M公司很快取得使用这项技术的权利,开始销售“干湿两用牌”砂纸。
3M不只得到了这些,的确干湿两用牌砂纸甚至不是交易中最有价值的部分。麦克奈特这位总是专注于建构组织的卓越建筑师,不仅和奥基签约并感谢了他,还雇用了他!奥基把费城的工厂关闭,搬到圣保罗,成为3M专攻新发明方面的重要人物,一直到19年后才退休。
抽枝与剪枝
3M早年几乎夭折的历史在麦克奈特心里留下深刻的印象,因此,他希望公司内部有足够的变化,以求自保:
开始时,我们把所有的鸡蛋(失败的矿场)都放在一个篮子里……依靠产品多元化……贸易战不可能同时打击所有的产品,而且至少我们的一部分业务总是会有利润。
但是,就像麦克奈特雇用奥基的例子所显示的,麦克奈特不希望公司的演进和扩张只靠自己一个人,他希望创造一个能够从内部继续自我突变、由员工发挥个人首创精神推动公司继续前进的组织。从下面这些3M人经常挂在嘴边的话语中,可以看出麦克奈特的做法:
“要听听有创见的人的话,不管开始时这些话有多荒谬。”
“要鼓励,不要挑剔。让大家发挥构想。”
“雇用能干的人,放手让他们去做。”
“如果你在众人四周筑起围篱,你得到的是绵羊。给大家所需要的空间。”
“鼓励实验自由。”
“试一试,而且要快 !”
麦克奈特直觉地了解到,鼓励个人首创精神会产生进化式进步的原料——没有方向性的变化,他也明白这种变化后来并不是都有用的。
(给大家自由,并且鼓励大家自主行动)一定会造成错误,但是……从长期来看,如果管理层独裁,告诉手下人应该怎么做事,大家犯的错误一定不会比管理层犯的错误严重。但是,管理层犯错误,会造成毁灭性的影响,会扼杀首创精神。如果我们想继续成长,一定要有许多具有首创精神的人。
事实上,在砂纸之外,3M第一次尝试自我突变是设法打进汽车蜡和亮光用品市场。结果证明这是一个代价高昂的错误,最后公司放弃了这一类产品。
但是,3M的第二次突变极为成功。在麦克奈特创造的不妨一试的气氛下,一位名叫迪克·德鲁的年轻员工去拜访客户,来到一家汽车喷漆工厂的现场,听到一阵极为粗鲁不敬的叫骂声。当时汽车漆成两种颜色已经很流行,但是分隔两种颜色的胶水和胶带却遮蔽不了,汽车上漆后会留下难看的大斑块和不均匀的分隔线。
“难道没有人能供应我们有用的东西吗?”油漆工远远地隔着油漆间气恼地抱怨着说。
“我们可以!”3M来的这位访客回答说,“我敢说,我们可以在实验室里做一些修改,做出保证有效的隔离胶带。”
但是德鲁发现,3M的实验室里没有这种现成可以修改的东西,所以他像真正的3M人一样,自己发明了3M隔离胶带。德鲁抓住一个表面上看似问题的机会—这种过程后来出现了好几千次—终于使3M公司完成了脱离砂纸的第一次渐进式转变。5年后,很多公司和3M接触,想购置防水包装胶带,为此,德鲁以隔离胶带的科技为基础发明了一种注定会成为世界家喻户晓的产品—思高牌透明胶带。
思高牌胶带不是计划中的产品。1920年时,3M没有一个人知道公司会涉足胶带业务,而且绝对没有人预期这种产品在3 0年代中期会变成公司最重要的产品系列。思高牌胶带是麦克奈特创造的组织气氛下自然发展的结果,不是什么高明策略性规划的结果。
但是,比思高牌胶带更重要的是,3M把进化式的程序制度化,促成了思高牌胶带的发明。
曾任3M公司研究部门主管、后来担任总裁的理查德·卡尔顿早在1925年就在3M公司的技术指导手册里明文规定了“变化与选择”的策略:
(我们)必须具有产生和测试构想的可靠程序……每一个构想都应该有机会证明其价值。理由有二:第一,如果构想很好,我们需要它;第二,如果构想不好,我们证明它不实际之后,就等于买了保险,也求得内心的平安。
图为3M的思高来 (Scotchlite)反光板科技产品系列。
卡尔顿还增加了另两项评估和选择构想的重要标准,且都以3M的核心理念为基础:第一,被选中的基本上必须是新构想,3M只希望选择创新的构想;第二,构想必须符合人类某种可以证明的需要——可以解决某种真正的问题。创新如果不能“转变成某个地方、某些人觉得有用的产品和工艺”,3M不会有兴趣。
图7.1 3M树形分枝演变图
有趣的是,3M却不是完全根据市场规模来选择创新构想的。3M有“制造一点、销售一点”和“采取小小的步骤”之类的座右铭且深知大东西经常是由小东西演进而来的。但是,由于事前不能预知哪一种小东西会变大,就必须尝试许多小东西,保留有用的,抛弃没有用的。3M的营运根据“一个简单的原则,就是没有哪一个市场、哪一种终端产品因太小而可以弃之不顾”。公司采用一种政策,容许员工在面对问题和构想时,可以抽发细小的“新枝”,大部分新枝不会成大气候,但是有任何新枝显现出希望时,3M一定会让它成长为整枝树枝,甚至一棵大树。这种发芽抽枝的方法在公司里人尽皆知,以致3M有时候干脆把产品系列画成一棵长了很多树枝的大树。
3M故事的绝妙之处,在于公司超越了麦克奈特、奥基、德鲁、卡尔顿和公司早年所有创意十足的个人,他们创造了一家公司,一部突变机器,不论谁来当C E O,都会继续演进。虽然3M的领袖永远不能预测公司未来会向何方发展,却毫不怀疑公司会长期健步如飞。这家公司已经变成一座滴答作响、生气勃勃、不知疲倦的时钟,有着无数配合良好的有形机制,可以刺激持续不断的进化式进步。例如:
3M刺激进步的机制
|
|
||
|
“15%规定”:有悠久的传统,意在鼓励科技人员最多把自己时间的15%用在自己选择和主动提出的计划上。 |
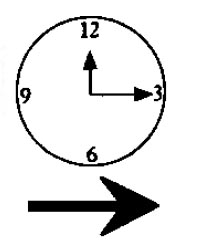 |
鼓励未经规划、可能意外变为成功发明的实验和变化。 |
| “25%规定”:每个部门前5年推出的产品和服务产生的营收应占年度营收的25%以上(从1993年起,比率提高到30%,期间缩短为前4年)。 |
|
鼓励继续不断开发新产品(以1988年为例,3M公司106亿美元的销售额中有32%来自前5年推出的新产品)。 |
| “金步奖”:颁给负责在3M公司内部取得创新事业成功的人。 |
|
刺激内部创业精神和冒险精神。 |
| “创世纪奖金”:内部创业投资基金分配给开发原型及做市场试销的研究人员,一笔最多给付5万美元。 |
|
支持内部创业精神与试验新构想。 |
| 科技共享奖:颁给开发出新科技并且成功地和其他部门共享的人。 |
|
促进技术与构想的传播。 |
| “卡尔顿学会”:荣誉科技社团,选为会员,表示承认他们在3M公司内部杰出、有创见的科技贡献。 |
|
刺激内部科技与创新。 |
| “自营事业”机会:3M人成功推出一种新产品后可以得到机会把这种产品视为自己的计划,由部门来经营(视产品销售额水准而定)。 |
|
刺激内部创业精神。 |
| “双梯并行”职业道路:允许科技和专业人才不必牺牲研究或专业兴趣在公司内部升迁。 |
|
允许顶尖专业科技人才升级,却不必转向管理之途,借以刺激创新。 |
| 新产品论坛:所有部门分享最新的产品。 |
|
刺激跨越部门界限的新构想。 |
| 科技论坛:3M人提交科技论文,彼此交换新构想和新发现。 |
|
刺激跨越部门界限,孕育新构想、新科技与发明。 |
| “攻关小组”:派出特遣小组到顾客的工作现场解决顾客的特殊问题。 |
|
经由顾客的问题(新机会的根苗)刺激创造发明,不断重复20年代3M公司碰巧发明透明胶带的程序。 |
| “优势项目”:每个部门选择1—3种优势产品,在规定的短时间内推向市场。 |
|
加速产品和上市的循环,从而增加进化式“变化与选择”的周期。 |
| 小型、自主性部门与单位:1990年有42个产品部门,每个部门平均年销售额大约2亿美元;工厂的中等部门规模为115人,分布在全美40个州,大多数设在小镇上。 |
|
提倡“大公司内有小公司”,借以刺激个人首创精神。 |
| 很早就采用分红制度(1916年起适用于主要职员,1937年扩大到几乎适用所有员工)。 |
|
刺激个人对公司经济成功投资的意识,从而刺激个人的努力与首创精神。 |
|
|
||
在这些机制的推动下,到1990年3M共衍生出6万多种产品,40多个不同的产品部门,范围广及铺屋顶用的粒材、公路反光材料、录像带、投影设备、电脑磁盘、生物电子助听设备和3M如意贴。
3M的处世哲学是:虽然你常常是步履蹒跚地到达目的地,但是,你必须先行动,才能有步履蹒跚。随处可见的如意贴是这种哲学的另一个例证。如意贴的共同发明人阿特·弗赖伊描述他的发明过程时说:
1974年的一天,我在教堂唱诗班里唱圣歌时,遇到一个创造性的时刻。为了更方便地找到每个星期天礼拜时要唱的圣歌,我一向用小纸条标明多个地方,(但是,纸条总是在不恰当的时候飞出来,把我急得发疯。)我想:“噢,要是能在这些书签上加点粘胶,就再恰当不过了。”所以,我决定去问问……斯潘斯·西尔弗的粘胶。
西尔弗利用15%的规定,遵循自由实验的原则在实验室里实验,把一些化学药品混合起来,“看看会有什么结果”,结果发明了不寻常的粘胶。他解释说:
发明如意贴粘胶的关键在于实验。要是事前彻底衡量和考虑过,我一定不会做这种实验;要是认真地查阅书籍和文献,我也一定会停下来,文献里到处都是你不可能成功的例子。
考虑过这种有点混乱的程序后,3M高级主管杰弗里· 尼科尔森指出:“导引出如意贴的很多事情都很意外。”但是,如果弗赖伊所处的环境不能让他运用自己15%的时间自由地实验奇异的粘胶,他一定没有办法创造出这种产品来。此外,要是弗赖伊和西尔弗处在不鼓励持续奋斗的环境里,要是3M看到最初的市场调查,说这种产品销售一定会失败,因而禁止他们继续推动这种疯狂的构想,如意贴也一定不会成为商品。这正是重点所在,而且是3M成功的关键:
如意贴的发明可能有点意外,但是3M公司创造一种允许这种发明出现的环境,绝非偶然。
与诺顿形成强烈对比
诺顿和3M不同。诺顿是根据一个很好的创业观念设立的,从一开始就赚钱,创立15年后,已经把投资者的资本增值15倍(参见附录2)。3M 1902~1914年间还只是奋力求生存,而诺顿已经成为研磨产品工业的领袖,而且年复一年展现出优异的经济回报率。1914年,诺顿的规模足足是3M的10倍,获得的利润也远远超过苦苦挣扎的3M。
但是,诺顿早年虽然远比3M优秀,却无法和3M这部“恒动机器”并驾齐驱。3M逐渐超前,最后在规模和获利能力方面远远超越了诺顿。
公司规模比较
| 年份 | 3M总收入 (单位:千美元 ) | 诺顿总收入 (单元:千美元 ) | 比率:3M/诺顿 |
| 1914 | 264 | 2 734 | .10 |
| 1929 | 5 500 | 20 300 | .27 |
| 1943 | 47 200 | 131 300 | .36 |
| 1956 | 330 807 | 165 200 | 2.00 |
| 1966 | 1 152 630 | 310 472 | 3.71 |
| 1976 | 3 514 259 | 749 655 | 4.69 |
| 1986 | 8 602 000 | 1 107 100 | 7.77 |
| 1990 | 13 021 000 | 诺顿被购并 | 诺顿被购并 |
获利能力比较
| 年份 | 3M总收入 (单位:千美元 ) | 诺顿总收入 (单元:千美元 ) | 比率:3M/诺顿 |
| 资产回报率1962>—1986 | 34.36% |
17.72% |
1.94 |
| 资本回报率 | |||
| 1962>—1986 | 23.22% | 11.25% | 2.06 |
| 销售回报率 | |||
| 1962>—1986 | 20.27% | 9.42% | 2.15 |
怎么会发生这种事?和明尼苏达州那家失败的矿场相比,诺顿怎么会丧失看似不可能超越的领先优势呢?
和3M相比,诺顿在1914~1945年间种下败因。在这段时间,3M建立鼓励个人首创精神和实验的管理方法,诺顿却没有创立任何明白的做法或机制,来刺激实验和无计划的进步;3M奋力追求进步和行动的冲力时(“试一试,而且要快!”),诺顿却变成高度集权和官僚化的公司,表现出“僵化和停滞”的特征;3M抓住创造发明防水砂纸和思高牌胶带的机会,诺顿在传统的产品之外却没有鼓励追求新机会的政策。1928年,诺顿85%的销售额、90%的获利均来自查尔斯·诺顿25年前推出的砂轮系列产品。诺顿一位研究科学家说:
我们虽然提出了研发全新产品的构想,可是几乎所有的努力……都用在……制造更好的砂轮上……你想做什么都可以,只要你做的是圆的、上面有个洞的东西就行。
40年代末期和50年代期间3M奋勇向前,一发不可收。在3M实施分权、建立继续刺激进化式进步的机制时,诺顿仍然维持中央集权,仍然以降低成本和提高效率为重心。1948年,3M已经多元化发展为7个不同的产品部门,研磨产品占营业收入的比率已经不到30%,诺顿将近百分之百的营收仍然来自传统的研磨产品系列;3M的思高牌产品系列创造出大量的现金,用来研发思高莱反光片和热传真影印等极有前途的新科技产品,诺顿的研磨产品却面临市场成熟、成长缓慢、产力过剩、价格下跌和利润萎缩的问题。
50年代末期,诺顿勉强做了几次无力的尝试,想从成熟的研磨产品工业向外发展,但是多半因为缺乏财力和制度化的鼓励而受阻。有趣的是,有一阵子,诺顿竟步3M的后尘跨入黏着剂产品事业,在1957年推出胶带产品(落后3M 27年之久!)。但是3M的思高牌已经牢不可撼。因此,用诺顿一位销售经理的话说:“在我们公司的历史中,从来没有(像与思高牌竞争)这样惨败过。”
1962年,3M的营业收入已经达到诺顿的3倍,毛利率将近2倍。此外,3M还拥有范围广泛、利润诱人的一大批事业单位,例如,获利稳定的粘剂产品、高度成长的思高革防护布料产品、磁带、新兴的微缩影片和传真产品,等等,而诺顿的销售额仍然有75%以上来自老旧的研磨产品。更重要的是,3M这部突变机器正在全力运作,确保公司在长远的未来岁月里继续遇到数千种新机会;相比之下,诺顿几乎已经停顿下来,销售增长率只有2%,利润增长率为0,又没有半点追求进步的驱动力或刺激进步的有形机制。查尔斯·齐普在深入研究后写出诺顿公司的历史,他指出:
到60年代,经营大致变成看守作业,意在维持现有的微薄利润水准,寻找出售公司的可能性。
最后,因为和3M及卡波兰登相比,诺顿的股票本益比不断下降。针对这种情况,诺顿决定采取一致行动,仿效3M追求多元化和进步,但和3M不同的是,诺顿主要是选择企业战略性规划和购并达成进步和多元化的目标,而不是靠演进。事实上,诺顿成为波士顿咨询集团最初的大客户,也成为该公司“资产管理技术”[6]的忠诚信徒。诺顿不设法设置刺激内部进步的机制,反而只想“买进”进步。就像《福布斯》杂志所说的:“诺顿经营公司的业务就像大多数投资者管理投资组合一样。”
的确如此,拿3M和诺顿相比,具有讽刺意味的是3M一直拥有由各种经营单位组成的“组合”,任何战略规划咨询公司一定都会羡慕这种“组合”。3M的资产组合看似规划得很完美(就像把物种创造得很完美一样),但是实际上主要是靠无目的的演进过程经由变化和选择而出现的。从创造主义策略性规划专家的观点来看,“原因”和“过程”很容易混为一谈。3M就是另一个典型的例子。
如果在策略性规划矩阵上列出3M公司的经营单位组合,很容易可以看出这家公司为什么这么成功。(你看看有那么一群金牛和明星经营单位!)但是,这种矩阵完全无法抓住这种组合最初出现的原因。
整个70年代和80年代,3M靠着鼓励个人的主动性,继续演进,进入新颖而且常常意想不到的领域;相形之下,诺顿主要依靠咨询公司传下来的研究和规划模式。3M继续允许像西尔弗一样的员工部分依靠“意外而非精心计算”创造新市场,刺激进步;诺顿的总裁却宣称“规划必须成为生活方式”。3M鼓励“科学的娱乐精神”;诺顿的经营者描述公司的策略性方法时却说:“全都来自军事计划”。3M主要从自动自发、成果丰硕的研究中选择最好的渐进式机会,实现多元化;诺顿却“因为(内部)科技和研究资源提供的机会有限”,强调以整批购并为主要手段。
3M奋勇前进,到1990年,销售额终于突破130亿美元,拥有数百种创新的产品。相形之下,诺顿发现自己成为敌意购并的目标,不能再以独立的企业实体继续存在。
>> CEO、经理人和创业家教训
3M是最好的进化式进步的明证。以下是高瞻远瞩公司刺激进化式进步的五大教训:
一、“试一试,而且要快!” 3M与诺顿不同,3M的做法是在有怀疑时,要变化、转变、解决问题、抓住机会、实验、尝试新事物(当然必须符合核心理念)— 即使不能准确预测事情的发展时也要想办法做些事情,如果一件事失败了,就试另一件。整顿、尝试、做事、调整、动作、行动,无论如何不要呆坐着不动,而要勇往直前——特别是在面对意外的机会或顾客的特殊问题时— 以创造多种变化。如果麦克奈特没有问奥基为什么要写一封神秘的信索取各种规格的矿砂,如果德鲁没有冲动地承诺要解决两色漆的问题,如果西尔弗没有做教科书上说行不通的实验,如果弗赖伊没有尝试解决教堂唱诗班歌本的问题,以及类似的数千个“如果”,那么,3M就不会变成高瞻远瞩公司。
二、“接受必然会有的错误” 因为事前不能预知哪种变化有用,就必须接受失败,视之为演进过程中不可或缺的一部分。如果3M因为汽车蜡业务失败,苛责奥基和德鲁或是开除他们,那么,3M很可能不会发明出思高牌胶带。请想想达尔文的名言:“增生、变化,最强者生存、最弱者死亡。”为了健全地演进,必须尝试形态不同(变化)、数量够多的实验(增生),保留有用的(最强者生存),抛弃无用的(最弱者死亡)。换句话说,如果没有很多失败的实验,你不可能拥有活力充沛的自我突变系统—也不可能会有3M之类的公司。正如3M前CEO刘易斯·莱尔所说的:“要是有秘密的话,就是一确认出失败的事物,就立刻抛掉……不过,即使是失败的东西,也有某些方面的价值……你可以从成功中学习,但是,你必须亲身参与其中;从失败中学习就容易多了。”请记住本章前面所提强生的矛盾观点:在创造枝繁叶茂、107年来没有一年亏损的健康大树—强生公司时,失败和错误是必须付出的基本代价。同时,也请记住第六章的教训:高瞻远瞩公司可以容忍错误,却不能容忍违反核心理念的“罪行”。
三、“采取小步骤” 当然,当失败的实验只是实验本身,而不是大规模的企业挫折时,比较容易忍受。请记住,渐进式的小步骤可能成为重大战略性转变的基础。麦克奈特简单的回信给奥基带来防水砂纸,开拓出汽车工业的一个庞大市场,引导出德鲁的隔离胶带,接着又引导出思高牌透明胶带,再延伸到录音磁带,等等。如果你希望在公司里创造战略性的转变,或许可以试着成为“渐进式的革命分子”,运用虽小却可以看到的成功,影响公司的整体战略。的确,如果你真的想做一些革命性的事情,或许最好的办法是只要求准许“做个试验”。回想一下美国运通在金融服务方面的渐进式做法,这些做法最后成为公司主要的战略性支柱;回想戴立白如何运用小小的步骤,逐渐在公司掀起跨进旅游服务部门的革命。请记住“枝干竞荣”的意象,或是想想索尼的井深大用“种子和果实”的意象,来传达怪异的小问题可能是重大机会发端的观念。
四、“给员工所需的空间” 和诺世全相比,3M提供了更大的运作自主性,而且维持分权式的结构。这是允许无计划的变化发生的关键步骤。你给大家很多行动的空间时,就不能准确地预测大家会做什么,但这却是好事。3M并不知道西尔弗、弗赖伊和尼科尔森要怎么运用15%的“自由支配时间”。事实上,在本书探讨的18对公司中,有12家高瞻远瞩公司分权的情形远比对照公司彻底,并且提供更大的运作自主性(有5对不相上下)。对于这个教训,我们加上了一个推断:要容许大家持之以恒。以3M研发如意贴的小组为例,他们虽然很难说服其他3M人,让他们相信这种奇怪的黏性小便条大有前途,却从来没有人告诉他们停止研究。
五、机制——构建滴答作响的时钟 3M公司故事的精彩之处在于麦克奈特、卡尔顿和其他人把前述四点化为彼此配合、刺激进步的有形机制。诺顿从来没有采取过这种行动,回头看看表上所列3M的机制,注意这些机制多么实在,如何持续不断地发出强化的信号,如何具有约束力。如果你是部门经理,最好实现30%的新产品目标;如果你想在3M成为科技英雄,最好把你的科技与全公司分享;如果你想得到进步奖,并且成为具有创业精神的英雄,必须用实际的产品,创造一个成功的新事业,赢得顾客的满意,开拓有利可图的业务。空有良好的意图无济于事。3M不仅仅把一群聪明人丢进锅里,就希望有好结果,而是在锅下烧大火,并且拼命地搅拌!
我们发现,经理们经常低估第五条教训,没有把自己的意愿化为有形的机制。他们误以为只要定出正确的“领导风格”,大家就会实验和尝试新事物。绝非如此! 这绝对不够,还要制定能够持续刺激和强化演进式行为的东西,让组织滴答作响、生生不息!
诫律:不该做的事
我们也发现,有不少对照公司在重要的发展阶段,大力压制进化式进步—这些教训告诫我们什么不该做。
大通曼哈顿银行 :20世纪60年代和70年代期间,大通银行由控制成癖的大卫·洛克菲勒统治。大通银行 (被人称为大卫的银行 )变成了充满恐惧的环境,经理们花大部分时间开会,而不是决策和行动。大通银行的经理们日常的心态是:“噢!又过了一天,还好,我没事。”即使到80年代末期,还有很多高级经理不愿意尝试新事物,因为“大卫可能不喜欢这样”。相形之下,同期内,花旗银行却是“一个组织松散”、靠着一种混乱的“创造力推动的企业……是一家适者生存的公司”。能力高超的人会因为推动创新的构想获得褒奖。
宝来 :在电脑工业的重要发展初期,宝来总裁雷伊·麦克唐纳扼杀个人首创精神,几乎把所有具有实验倾向的人才都赶走了,且因为失败和错误,公开羞辱经理们。他是一个“每天必须证明自己是老板的人”,集所有的权力和决策于一身,使经理们“几乎变成他的办公室的延伸”。他不(像3M那样)把顾客的问题视为演进的机会,却自傲能使顾客“闷闷不乐而不背叛”。60年代初期,宝来虽然在电脑科技上领先IBM,麦克唐纳却阻止手下的经理抓住本世纪最大的商机。
德州仪器 :50年代和60年代,德州仪器在首席执行官帕特里克·哈格蒂的领导下,当之无愧地赢得了高度创新公司的美名。哈格蒂创造了一个环境,使创意和创新从公司最低层勃然兴起。但是,哈格蒂的后继者马克·谢泼德和弗雷德·布西却反其道而行之,制定由上而下的专制制度,利用恐惧和威胁抹杀德州仪器的开创性企业文化。要是在说明中听到不喜欢的东西,他们会打断说明,插口说: “这些都是狗屎!要是你们只能提出这些东西,我们就不想听了。”他们会咆哮、拍桌子、丢东西过来。一位曾经在德州仪器当过经理的人描述说:“谢泼德和布西对手下没有信心……低层的经理们失去许多权威,他们的权力大部分移到总部,他们提议的产品在总部里一再被修改,最后拿出的是和市场需求格格不入的东西。”到70年代末期和80年代,德州仪器失去了美国最受尊敬的公司的地位,严重亏损,而惠普却继续备受赞美,保持高额利润。
>> 固守根本?固守核心
彼得斯和沃特曼在1982年出版的《追求卓越》一书里,建议大家要“固守根本”。他们解释说:“想要表现卓越,机会似乎偏向理智地固守自己熟悉业务的公司这一边。”表面上,这种看法和我们在这一章里提到的演进观点不符。的确,如果3M把其根本定义为矿业或砂纸,那么3M就不会有今天,我们也不会有方便之至的如意贴。从我们的观点来看,3M没有固守根本真是谢天谢地!进一步说,诺顿在固守根本方面远胜过3M,看看结果如何;先力时和摩托罗拉相比,在固守根本(电视机和收音机)上也有过之而无不及,结果是守到衰落;强生开始销售婴儿爽身粉时,没有消费产品的经验;马利奥特进入旅馆业时毫无背景;惠普在60年代推出第一种电脑产品时,完全没有电脑业务方面的专长;迪斯尼公司开创迪斯尼乐园时,对游乐主题公园业务毫不了解;IBM跨入电脑工业时在电子工业上经验全无;波音制造波音707喷气式客机时几乎没有民航客机业务的经验;美国运通如果固守(快递)根本,很可能早就不复存在。
我们不是说演化式的进步等于漫无目的的多元化发展,更不是说专注的企业策略一定不好。沃尔玛公司就是例子。到目前为止,沃尔玛仍然坚守一种行业—折扣零售业,却在这种狭窄的行业里同时刺激进化式进步。我们也不是说固守根本的观念没有意义。真正的问题是:高瞻远瞩公司的根本是什么?我们的答案是:公司的核心理念。
保存核心,刺激进步
因此,我们在前面提出的五个教训之外,必须加上第六个教训:在刺激进化式进步时,永远不要忘记保存核心。请记住:演进涉及变化和选择。在3M等高瞻远瞩公司里,选择涉及到两个关键问题。第一个是简单的实际问题:这个东西有用吗?第二个问题同样重要:这个东西符合我们的核心理念吗?
从麦克奈特时代开始,3M就追求为人类的真正问题设法提出有创意的解决方法,这就是公司的目标。在3M,变化必须要新颖、有用、可靠(这些是3M核心理念的关键要素),被选择的机会才会更大。在公司里,当然不会有人阻止西尔弗利用15%的自由实验时间,研究他那种有点黏又不太黏的胶水;但同样重要的是,3M并没有选择这种突变的黏剂,一直到西尔弗把它和弗赖伊在唱诗班碰到的问题结合,向其他3M人展示这种怪异的小小自粘记事便条确有用处,并且证明能够根据公司的品质标准和可靠性来生产,3M公司才选择了这一产品。在3M,你不可能靠开发模仿的产品而获得创世纪奖;没有原创性的科技贡献,也不会成为卡尔顿学会的会员;如果你的产品在顾客手里一直不可靠,你做部门经理的日子就绝不会长久。作为一家年营业额130亿美元的公司,3M用勇猛的力量刺激进步,却也同样坚决地维护了自己的核心理念。
同样,在沃尔玛,一种实验如果不能增加顾客得到的价值,也不会被选择;如果强生新抽出的枝芽和公司的信念冲突,就会被剪掉;如果惠普一位营销经理很热心,想推出一种没有科技贡献的新业务,一定得不到支持;如果马利奥特得到的商机会使公司大大转向,背离“使离家在外的人觉得处身在朋友之间,深受欢迎”的目标,马利奥特一定会另觅商机;如果索尼的“种子”只带来科技上的突变,或低品质的“果实”,索尼会种下别的种子。
核心理念的作用好比强力胶和指导力量,使高瞻远瞩公司在突变和演进时,精诚团结。我们发现,3M虽然有这么多突变、分散各地的企业组织和众多小规模的部门,却有着令人惊叹的凝聚力。的确,3M人有着几乎是信仰宗教一样的虔信,其向心力之强,和我们在宝洁、迪斯尼和诺世全看到的一模一样,惠普、摩托罗拉和沃尔玛也是如此——这三家公司和3M不相上下,都是自我突变的机器,但同时也都坚决地固守核心理念。
高瞻远瞩公司的核心理念好比自然界的遗传密码。遗传密码在物种变化和演进时保持固定,高瞻远瞩公司历经所有的突变时,核心理念也保持不变。就是因为拥有这些不变的指导方针,高瞻远瞩公司才会拥有一个目标和一种精神。自然界的物种进化时,绝不可能拥有这种东西。诚如麦克奈特回顾他和3M 65年的关系、探讨自己和3M的理想时所说:
强调我们多么互相依靠、多么依靠我们共有的价值观,是再适当不过了。在强调这个重要而有人性的教训时,我们的挑战在于同时维持对个人的适当尊重……为了保持进步,维持对美国和世界的服务,我们必须感谢那些运用机会追求完美、为世人创造出一些东西、用新理想和新产品丰富我们的生活的人们。他们用冒险和挑战的精神,完成了最美好、最艰辛的任务。
8 自家长成的经理人
“从现在起,选择继承人是我要做的最重要决定,这件事几乎每天都要花费我相当多的心思。”
通用电气CEO杰克·韦尔奇
1991年谈公司继承人的规划
—距他预定退休还有9年
“我们认为,最重要的责任是确保高级经理干才的连续性。我们总是寻求拥有能力且已得到证明的后备人选,追求利用调职培训的计划,以便让主要人选做最好的准备。此外,我们一直坚持公开继任规划……我们认为连续性非常重要。”
摩托罗拉CEO办公室前成员罗伯特·盖尔文
1991年的谈话
1981年,杰克·韦尔奇成为通用电气CEO,10年后,他成为这个时代的传奇人物。根据《财富》杂志的说法,他“是当代公认的首屈一指的企业变革大师”。看了堆积如山的有关韦尔奇革命的文章,我们或许会受到诱惑,把他描绘成骑着白马的救星,拯救陷入严重困难、从电力发明以来就没有做过重大改变的通用电气公司。如果不熟悉韦尔奇的背景或通用电气的历史,我们或许会被误导,认为他一定是从外面吸收的“新鲜血液”,前来唤醒这个昏昏欲睡、自满自适的巨型公司。
再也没有什么想法比这更背离事实了。
首先,我们要说的是,韦尔奇是纯正的通用电气人,他研究生一毕业,就进入公司服务,当时年龄是差1个月满25岁,这是他的第一个全职工作。他在通用电气连续工作20年后,才成为CEO,像每一位前辈一样,他是从通用电气深处崭露头角的。
韦尔奇继承的并不是一家管理严重失当的公司,正好相反,他的前辈正是雷金纳德·琼斯,琼斯戴着“美国最受崇敬的企业领袖”的美名退休。《美国新闻与世界报导》杂志对他的同辈作过调查,发现琼斯是“当前美国企业界最有影响力的人”,而且不只一次,在1979年和1980年两次调查中都得到这个结论。《华尔街日报》和《财富》杂志所做的同样调查也把琼斯列在顶尖领袖之列。盖洛普民意调查更把琼斯列为1 9 8 0年“年度风云企业CEO”。在财务上,例如,利润增长率、股本回报率、销售回报率和资产回报率等方面,通用电气在琼斯领导的8年间绩效和韦尔奇领导的前8年一样优异。
此外,在通用电气众多表现良好的CEO当中,韦尔奇也不是第一位改革发动者或管理创新者。在吉拉德· 斯沃普( 1922年~1939年担任CEO)的领导下,通用电气大力转变,跨入家用电器事业。斯沃普也引进“启发式管理”的理念,并在员工、股东和顾客之间平衡分摊责任。在当时的通用电气,这种理念堪称新颖。在拉尔夫·科迪纳( 1950年~1963年担任CEO)和他“全力追求”的口号领导下,通用电气以强大的力量打进很多种新领域— 服务的市场增加了20倍。科迪纳大刀阔斧地重新改革公司的组织,推动分权制度,制定目标管理(是美国企业中最先这样做的公司),创建克罗顿威尔(现在成为通用电气著名的管理培训和教育中心),还写了一本很有影响的书,名叫《职业经理人的新边界》。弗雷德·博尔奇1964年~1972年担任CEO期间,是创造力沸腾的时代,也是乐于大胆在飞机引擎和电脑等领域冒险投资的时代。琼斯在1973年~1980年出任CEO,也成为改变企业与政府关系的领袖。
的确,通用电气最高管理层有着卓越超群的悠久历史。韦尔奇出自这一长期传统。以税前股本回报率作为基本的财务绩效指标来衡量,通用电气在韦尔奇的前辈领导下,从1915年起表现得和韦尔奇领导通用电气的前10年一样好:韦尔奇的业绩是26.29% ,他的前辈是28.29%。事实上,我们根据回报率替通用电气不同CEO领导的时代排名后发现,韦尔奇在七个不同的时代中排名第五。(通用电气的每一个CEO,包括韦尔奇在内,任期中回报率的表现都超过同时期西屋的CEO。)当然,简单计算股本回报率时没有考虑产业循环的起伏、战争、大萧条等事件,所以,我们也根据通用电气、美国股市和西屋的平均年度股票投资回报率排列了通用电气历代CEO的表现[7]。以这种资料为准我们发现,韦尔奇和前辈相比,分别排名第二和第五,是极为优秀的,但还不是通用电气历史上的顶尖人物。
这一点绝不能动摇韦尔奇名列美国企业史上最有效率的CEO之一的地位,但是——这一点是关键——他的前辈也一样。韦尔奇改变了通用电气,他的前辈也一样;韦尔奇的表现胜过对手西屋的CEO,他的前辈何尝不是;韦尔奇广受同辈尊敬,成为当代“管理大师”,他的前辈亦然;韦尔奇奠定了通用电气未来繁荣的基础,他的前辈也一样。我们敬佩韦尔奇杰出的纪录,但是,我们更敬佩通用电气公司在100年中最高管理层一贯拥有卓越表现的惊人纪录。
拥有像韦尔奇这种才干的CEO令人赞叹,一个世纪里都有像韦尔奇这样的干才当CEO,而且全部都是公司内部自行培养的,这的确是通用电气成为高瞻远瞩公司的关键原因之一。
事实上,整个CEO的选择过程,一直到最后选定韦尔奇当CEO,是传统的通用电气最优秀的一面。韦尔奇不但反映了公司的传承,也代表通用电气走向未来的改革倡导者。诚如长期担任通用电气顾问的诺埃尔·提区和《财富》杂志总编辑斯特拉特福·舍曼在合著的《通用电气传奇》一书所说:
把可贵的通用电气交到韦尔奇手上的管理传统程序,表明老通用电气文化中最好、最重要的一面。前CEO琼斯花了很多年时间,从一群能力极为高强、后来个个几乎都领导大公司的人当中把韦尔奇挑了出来……琼斯坚持采用一种漫长、费事、彻底而吃力的程序,仔细地考虑每一个合格的人选,然后完全靠理智选出最适合的人,得到的结果足可列为企业史上继承人规划的典范。
琼斯在1974年—韦尔奇成为总裁之前7年,采取了这一程序中的第一个步骤,批准一份文件,名叫《CEO传承指引》。他和公司高层经理人力小组密切合作之后,花了两年时间逐步淘汰,把初步名单上全是通用电气人的96个可能人选减少为12人,再减为6个首要人选,其中包括韦尔奇。为了测验和观察这6个人,琼斯任命每个人都担任“部门经理”,直接接受CEO办公室领导。随后的三年里,他逐渐缩小范围,让这些候选人经历各种严格的挑战、访谈、论文竞赛和评估。程序中的一个关键部分包括“飞机访谈”。在访谈中,琼斯问每一个候选人:“如果你和我同搭公司的飞机,飞机坠毁了,你我都丧命了,应该由谁来当通用电气公司的董事长?”(琼斯从他的前任博尔奇那里学到这一技巧。)韦尔奇在强敌中,最后赢得了这场严酷的耐力竞赛。落选的人后来则分别出任吉梯电信、乐伯美用品、阿波罗电脑、美国无线电(RCA)等大公司的总裁或CEO。另一件值得一提的趣事是,出身通用电气、后来成为美国其他公司CEO的人远远超过出身美国任何一家公司的人。
和通用电气相比,西屋经常受最高层混乱不明和缺乏一贯性的震撼。担任过西屋CEO的人几乎两倍于通用电气,其中有人任期不到两年,西屋的CEO平均任职时间是8年,通用电气则是14年。此外,西屋过一段时间就到外面寻求CEO人才,而不是像通用电气公司那样,总是内部自行培养人才。乔治·威斯汀豪斯在1908年公司重整期间,被赶出取代他的是两个外人(两人都是银行家)。1946年,另一个外人(也是银行家)出任CEO,接着在1993年,经过1991和1992两年都出现以10亿美元计的亏损后,西屋再度到外面寻找CEO,这次请到百事公司一位经理人来经营公司。
我们想更详细地探讨西屋的内部传承程序,但是,我们发现,公司内外的出版物中都没有多少有关这个主题的材料。这一点也很有趣。通用电气对领袖的一贯性极为刻意的高度重视,因此,公司内外的观察家对这一点都有很高的评价。相形之下,西屋对于管理发展和继承人规划的重视程度就差远了。
>> 用内部晋升保存核心
在这本书里,我们从头到尾都压低领袖在高瞻远瞩公司里的重要性,但是,如果说最高管理层根本不重要,显然是错误的,认为随便一个人都可以当高瞻远瞩公司的CEO,而这家公司仍然可以继续前进,保持绝佳的地位,未免天真。最高管理层对一家公司会有影响,而且在大多数情况下都会有重大影响。问题是:会不会有正确的影响?管理层在发挥影响时,是否会保存公司的核心要素?
高瞻远瞩公司从内部人才中培养、提升和慎重选择管理人才的程度,远远超过对照公司,他们把这件事当成保存核心要素的关键步骤。从1806年到1992年间,我们发现,只有两家高瞻远瞩公司曾经直接到公司外面聘请CEO,比率是11.1%,却有13家对照公司直接聘用外人当CEO,比率是72.2%。我们持有资料的高瞻远瞩公司的113位CEO当中,只有3.5%直接来自公司外,对照公司的140位CEO当中,却有22.1%直接来自公司外。也就是说,高瞻远瞩公司提升内部人当CEO的可能性是对照公司的6倍。
换句话说,在高瞻远瞩公司加起来总共1 700年的历史中,我们发现,只有4次外人直接接任CEO角色的个别案例。
简单地说,高瞻远瞩公司和对照公司最大的差别不是领袖的素质,重要的是优秀领袖的一贯性,也就是保存核心的一贯性。高瞻远瞩公司和对照公司在公司历史的某些时期都曾经拥有绝佳的最高管理层,但是,高瞻远瞩公司拥有更好的管理发展和继承人规划,这是保持这座时钟能够继续滴答作响、发扬光大的关键,这种机制从而使18对对照研究的公司中,有15家高瞻远瞩公司比对照公司在从内部培养人才方面,更能确保一贯性。
表8.1 聘用外人当CEO的公司
(1806年~1992年)
| 高瞻远瞩公司 | 对照公司 |
|
菲利普·莫里斯 迪斯尼公司 |
美利坚百货 宝来 高露洁 哥伦比亚电影 通用汽车 霍华德·约翰逊 健伍 诺顿 |
| 雷诺 | |
| 富国银行 | |
| 西屋 | |
| 先力时 |
注: IBM在1993年,就是我们截止本书资料分析年份之后,聘请外人郭士纳担任CEO。我们不把担任波音CEO 23年的艾伦视为外人,因为他在成为 CEO之前,担任过公司的律师20年,其中14年还以董事身份积极活跃地参与公司的重大管理决策(例如组织改造、研发投资、财务结构和业务策略等等)。
你可以把这种情形想成一种连续的自我强化程序,想成像下图一样的“领袖连续性循环”。
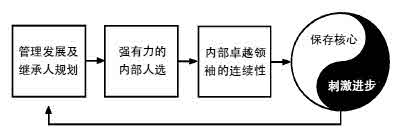
领袖连续性循环图
缺少这些要素中的任何一个都会导致管理断层,迫使公司到外部寻找CEO,从而使公司偏离其核心理念。这种管理上的断层还会阻碍发展,因为公司高层的混乱使其停滞不前。其实, 在对照公司中我们常常看到这种情况, 它与高瞻远瞩公司的“领袖连续性循环图”形成了鲜明的对比。我们将这种模式称为“领袖断层”和“救世主综合症”。
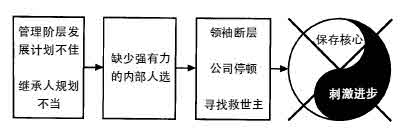
看看下面高露洁和宝洁、先力时和摩托罗拉的对照情况。
高露洁领袖断层,宝洁公司人才济济
在20世纪初期以前,高露洁一直是一家杰出的公司。在1806年创立后,高露洁获得一个世纪的稳定增长,规模大致和宝洁相当。在我们研究的对照公司当中,它是很早就声明拥有最强核心理念的公司,还有由悉尼·科尔盖特拟就的核心价值和长盛不衰的目的。但是,到20世纪40年代,高露洁已经衰落,公司规模不到宝洁的一半,获利能力不到宝洁的四分之一,而且在其后的40年里,大致保持这样的比率,公司也逐渐脱离强烈的核心理念,自我认同感远不及宝洁公司。
这是为什么?原因之一在于高露洁的继承人规划不当,经营管理的不连贯随之而来。高露洁早年完全是由内部人经营管理,最初4代的最高管理层全都是科尔盖特家族的成员,但到20世纪初期,公司在管理层发展和继承人规划方面没有做好,到20年代末期,公司内培养的继承人缺乏之至,以致只好通过和棕榄必特公司合并,“让位给外来的管理层”。1936年《财富》杂志一篇文章描述说:
科尔盖特兄弟逐渐衰老,总裁吉尔伯特70岁,悉尼66岁,才55岁的罗素没有参与什么经营管理……悉尼的儿子拜尔……耶鲁大学毕业才6年,对科尔盖特家族来说,实在太年轻了。所以,查尔斯·皮尔斯建议把棕榄必特和高露洁合并时,科尔盖特兄弟很重视……合并完成后,他们辞职,实际上等于退休了。
事后证明,担任合并后公司CEO的皮尔斯是个祸害。他在“狂热扩张的欲望”驱使下,一心试图推动一连串不成功的购并,想把高露洁和标准品牌、贺希和卡夫等公司合并,成为庞大的集团企业。皮尔斯因为纯粹追求扩大公司规模,忽略了高露洁的业务和基本价值的根基。高露洁的总部本来在新泽西州的泽西市(81年来和公司的香皂制造厂毗邻),皮尔斯甚至把总部迁移到芝加哥。皮尔斯从1928年掌权到1933年,高露洁的平均销售投资回报率降低了一半以上,从9%降为4%。虽然当时正处于大萧条时期,但同一时期,宝洁的销售回报率实际上还略微提高,从11.6%提升到12%。
皮尔斯严重违反高露洁的核心理念,尤其是违反公司公平对待零售商、顾客和员工的核心价值。他和零售商定立合同时要求苛刻,以致零售商起而反抗:
药店特别愤恨,他们长期以来习惯于高露洁的保守交易方式,皮尔斯这个……管理层的手法他们一点也不喜欢,因为高露洁的利润主要是靠卫生用品……药店的背叛……成为毁灭性的打击。
根据《财富》杂志的说法,最后高露洁家族“从昏睡中振作起来,震惊地审视皮尔斯造成的损害”。36岁的拜尔·科尔盖特取代皮尔斯出任CEO,把公司总部从芝加哥搬回新泽西,并重振高露洁的价值观,重建奋勇前进的动力。但是,皮尔斯任职期间造成的损害使年轻的的拜尔非常为难,他也没有准备,不曾接受过担任这种角色的培养。他在这个位置上只呆了5年,就把职务交给了国际销售经理爱德华·利特尔。高露洁落在宝洁之后,从此再没有赶上。皮尔斯下台后的10年里,宝洁的增长率是高露洁的2倍,获利则是4倍。
在皮尔斯惨剧之后,高露洁开始了最高经理人传承的拙劣模式。利特尔在1938年~1960年担任CEO,他经营公司好比演“独角戏”。根据《福布斯》杂志的说法,“高露洁被利特尔专制— 而且‘专制’并非耸人听闻”。我们找不到任何证据,显示利特尔曾经想过高露洁没有他掌舵的情形,公司也没有任何继承人规划。利特尔最后以79岁高龄退休,高露洁被迫召回一位国际业务副总裁,设法让陷入严重困境的国内业务反败为胜。
1979年,高露洁再度经历了一次混乱的高层传承。当时CEO大卫·福斯特被董事会逼下了台。福斯特像他的前辈一样,“在公司里继续上演独角戏,这样也适合他的脾气”。事实上,福斯特确实也有阻止继承人规划的动作。根据《财富》杂志一篇文章的报道:
福斯特为了达到目的,尽最大的力量缩小他法定继承人的权力,甚至尽力压抑他的光芒。福斯特寻找有效的方法,使董事会在继承问题上保持沉默。高露洁当时有一个不成文的规定,要求高级主管在60岁时退休,福斯特当时55岁了,也说过他会遵守这个政策,但是有传闻说,在(可能继承他的人)得到担任(另一家)公司总裁的邀请时,他把这个机会抢了过去。
高露洁高层再度震荡。福斯特被赶下台后的10年里,销售和获利能力进一步落在宝洁后面,销售额和利润降为宝洁的四分之一。造成高露洁相对衰落的因素除了管理层的混乱之外,当然还有其他因素,包括宝洁的研究发展工作极为优秀,比较优异的经济规模,但是——这一点是关键——高露洁在皮尔斯的混乱期间之后,第一次失去和宝洁并驾齐驱的机会,此后就不断地在重要的继承转折时刻横生波折。
宝洁虽然和高露洁一样在完全相同的历史时刻中面临如何摆脱家族控制的挑战,相形之下,管理层却从来没有遭遇过高露洁的那种波折。20年代期间,科尔盖特兄弟忽略了培养杰出的继承人,库柏·普洛科特却小心翼翼地让1909年就加入公司的员工理查德·杜普利做好接任CEO的准备工作。杜普利在普洛科特的监督和教导下,职权日重,终于在1928年成为首席业务主管(就在同一年,高露洁把“重任交给了一个外来经理”)。1930年,杜普利开始了18年成功的CEO生涯,是宝洁第一位不属于创办人家族的CEO。后来杜普利像前辈普洛科特一样,致力确保公司一代又一代的一贯性。诚如斯梅尔(1981年—1989年担任CEO)的描述:
在实施和传承本公司特质方面,杜普利扮演了关键性的角色。他熟识宝洁从1890年创立以来在他之前仅有的两位CEO,而且向他们学习。他也深深了解在他之后四位担任这个职务的人,并且协助教导他们,我是其中之一,而我只不过是本公司创立近一百年来的第7位CEO。
宝洁了解不断培养管理人才,使管理层的传承永不中断,从而在公司上下保存核心的重要性。《邓氏评论》曾经说过:“宝洁培养经理的计划极为彻底和一贯,因此,公司的人才济济—每个工作、每一阶层都是如此。”宝洁一贯的目标是从最底层到最高管理层,都“拥有两三个能力相同,可以承担更上一层楼职责的人”。杜普利的继承人尼尔·迈克尔罗伊解释说:“我们培养未来管理人才的工作……年复一年地进行,不论景气好坏。要是不这样做,若干年后,我们就会有断层,而我们承受不了断层。”
>> 先力时领袖断层,摩托罗拉板凳有深度
先力时公司的创办人“指挥官”麦克唐纳是一个才华横溢、主宰一切的干才。他在1958年去世前,没有培养任何一位有能力的继承人,死后由最亲近的同事休· 罗伯森接任CEO,但是,当时他已经年逾古稀。《财富》 杂志在1960年评论说:“先力时现在主要是靠着旧强人传下的动力前进……不是依靠未来领袖带来的动力。”罗伯森做了两年,传位给极为保守的公司法律顾问约瑟夫· 赖特,赖特放任公司逐步背离极力追求高品质的核心价值。1968年公司内部员工萨姆·开普兰升任CEO,但是,他在1970年突然死亡,先力时再度面临最高经理人真空,认为需要一位外来的救星拯救公司。经过努力的寻找后,先力时雇用福特汽车的约翰·聂文当CEO。
聂文任内的表现并不突出,而且让公司继续背离了原有的价值观。他1979年辞职,已经退休的前任董事长赖特被迫在68岁高龄重新出马,设法重整旗鼓。赖特提拔雷文·克卢克曼当CEO,但是克卢克曼和前辈开普兰一样,任职两年后突然去世,使先力时再度面临继承危机。
相形之下,摩托罗拉完全没有这样的波折,是以管理的一贯性保存核心理念的典范。创办人保罗·盖尔文在正式传位给儿子鲍勃·盖尔文之前很多年就开始培养他。小盖尔文1940年还在念中学时就开始在摩托罗拉工作,那时距他成为总裁还有16年,距他成为CEO有19年。老盖尔文为了确保小盖尔文从最基层的业务做起,让他当库存办事员,特权降到最低。小盖尔文早上7点到人事处报到,应征暑期工作时,一位经理不按规矩要带他直接去见人事部门主管,小盖尔文婉拒了。他希望从最基层历练,就像每一个摩托罗拉人的必经之路一样。
小盖尔文在公司里逐步爬升,终于在父亲去世前3年和父亲共同执掌总裁的职务。“家父常常……声明我们父子同心,可以像一个人一样行动,他和我都可以单独就任何问题采取行动,另一个人都会支持。”老盖尔文传记的作者写道,上一代到下一代的经验传承无日无止,经年累月。接着,小盖尔文在1959年父亲去世后,几乎立刻就开始思考经理的培养和下一代继承人的规划——离他把控制权交下去足足有四分之一个世纪。
为了强化内部领导的一贯性观念,小盖尔文抛弃了 CEO限于一人的传统观念,主张由几名成员组成“CEO办公室”。他主张在任何时候,这个办公室都由几名(通常是3名)成员组成,而不是只有一位领袖。小盖尔文这样做,原因之一是确保公司在任何时候都有安排妥当的干才承接领导责任。小盖尔文写道:“我们对于继承次序,始终都有不公开、但是明确的认知,我们在(我是CEO办公室成员之一的)整整四分之一个世纪里,一直都准备好应付不期而至的变化。”
摩托罗拉公司不只把“CEO办公室”的观念应用在最高管理层,也用在低层(每一个办公室有两三个成员),成为贯彻公司上下培养经理人和领导一贯性的重要机制。盖尔文知道这种做法在管理思想家之间颇有争议——更不必说不易管理了——但是他主张“利润”远重于“成本”。他在1991年写道:
如果希望最高层办公室的观念成功推行,就需要经验丰富、在事业生涯较早阶段就适应这种角色的人选,经验基础必须靠同一层级的工作提供……类似“CEO办公室”的做法的确有缺点,有些人曾明白表示不喜欢这种做法……这种办公室可能发出互相冲突的讯息……因此,有些办公室有时候不能发挥作用,有些人选会离开或被冻结,但是,运作顺利的情况比较多……现在还在应用就是明证。平心而论,这是人才的象征,就继承问题而言,这个方法向来提供资讯最充分的对策,绝对有助于荐用能力卓越、可以进入CEO办公室的人选。
摩托罗拉在65年历史里没有遭遇过先力时那样的领导断层,也持续不断地一再创新,扩展业务领域,从为西尔斯收音机修理电池,到制造集成电路和卫星通讯系统,表现卓越、深受核心价值熏陶的最高层从未中断,即使是在突然失去最高的管理人才时也一样。例如1993年,CEO办公室的重要成员乔治·费舍尔离开摩托罗拉,出任柯达CEO。在大多数公司里,这么能干的CEO突然离开一定会造成混乱、不安和管理断层——就像先力时的CEO突然死亡时那样——但在摩托罗拉不会,CEO办公室的另两位成员,54岁的盖利·图克和43岁的克里斯托夫·盖尔文就顶起空缺,同时摩托罗拉也开始内部作业,从训练有素、数量庞大的管理人才中挑选一位新人,接任CEO办公室的第三位成员。《纽约时报》在一篇标题为“摩托罗拉将可安然无恙,谢谢”的文章里总结说: “费舍尔先生有幸能够放心地离开,知道摩托罗拉几乎有最万全的准备,承受得住这一令人惊异的事情。”
管理混乱与企业衰落
在我们的研究中,西屋、高露洁、先力时不是最高管理层动荡和断层仅有的例子,我们发现,对照公司中这样的例子比比皆是。
50年代的梅维尔公司就曾经发生过这样的事情。当时华德·梅维尔发现自己没有安排好继承人,但因为他“非常想退休”,便急切地想把公司交给别人—任何一个人都行,于是就把职位交给一位没有准备、甚至不想要这个职位的生产经理,结果公司急剧衰落。后来梅维尔评论说: “我震惊地发现,人选不当居然能让业绩恶化得这么快。”接着梅维尔展开一年之久的寻觅,希望找到一位外人当CEO来挽救公司;幸运的是,梅维尔最后明智地放弃寻找外人,改为培养公司内部一位有前途、后来证明非常能干的CEO。
50年代末期,道格拉斯飞机公司也有过类似的情况。创办人老唐纳德·道格拉斯把公司交给准备不足的儿子小唐纳德·道格拉斯。“小唐纳德根本无力接替他的老父亲的职位,”一位传记作家写道,“儿子认为是敌人对他施加报复(大多数是他父亲的重臣),……于是把有经验的管理人员赶下台,换成自己的亲信。”在小道格拉斯忙于替亲信安排高位时,能干的经理们纷纷离去,而这时却是公司面临波音毫不容情的屠杀,最需要这些经理的时候。60年代初期,道格拉斯飞机绝望地设法——却没有成功——赶上波音时,丧失经营管理人才使道格拉斯束手无策。公司在1966年遭遇悲惨的危机,小道格拉斯为了救亡图存不得已选择和麦克唐纳飞机合并。
20世纪70年代,雷诺也发生过类似事件。当时曾任联邦百货总裁的公司董事保罗·斯蒂克协助推翻预定继承人的接班规划,然后上下联手,让自己成为总裁。到 1985年,雷诺购并纳比斯克食品后,在企业史上著名的高级经理大换血惨剧中,纯粹是公司传统的异类的罗斯·约翰逊成为CEO。布莱恩·宝来和约翰·黑里尔合著的《开门揖盗:雷诺纳比斯克沦落记》一书里,对这些事情有详细的记载。专长投资理财的柯柏柯拉维公司发动购并战,靠着垃圾债券融资买下雷诺纳比斯克,引进了另一位外来的CEO,约翰逊的时代终结。
美利坚百货也发生过这种事。创办家族亲眼目睹自己创造的公司,因为缺乏能干的继承人,引进外人负责经营,而遭到毁灭。宝来也是如此,因为公司“在我们的管理层结构中面临明显的断层,公司在麦克唐纳独裁统治期间,没有培养新的经理人”,因此,从班迪克斯引进了外人迈克尔·布鲁门撒。大通曼哈顿银行、霍华德·约翰逊、哥伦比亚电影也都发生过这种事情。
这种事也发生在迪斯尼和IBM这两家最近高度曝光的公司身上,这两家是我们认定的高瞻远瞩公司。
在迪斯尼,沃尔特·迪斯尼没有培养任何能干的继承人。公司在20世纪70年代沉沦下去,因为经理人漫无头绪,老是自问:“沃尔特·迪斯尼怎么做?”为了拯救公司,董事会在1984年礼聘麦克·艾斯纳和法兰克·韦尔斯。但是,我们乐于指出,迪斯尼即使在选择外人时也刻意尽最大力量保持理念的一贯性。负责指导寻找外界人才的雷· 华森找上艾斯纳,不仅因为他在业界有辉煌的纪录,也因为艾斯纳了解和欣赏—而且真正毫不保留地拥护—迪斯尼的价值观。一位迪斯尼人扼要地说明:“艾斯纳变得比沃尔特·迪斯尼还沃尔特·迪斯尼。”
迪斯尼的案例显示一个要点:如果你的公司觉得必须外聘最高层经理人,也要找和公司核心理念高度一致的人选,他们的管理风格可能不同,但是应真心地赞同公司的核心价值。
怎样看待IBM的事例呢?IBM董事会在1993年决定撤换自行培养的CEO,代之以雷诺出身、毫无电脑工业经验的外人郭士纳。这一重大的异常现象,怎么符合我们在其他高瞻远瞩公司见到的情形呢?我们觉得IBM的决定毫无意义,至少就我们审视过的高瞻远瞩公司合计1 700年历史的架构来看,这样做毫无意义。
IBM董事会这样做,或许是基于激烈变革需要外人带动的假设。对于这个假设,我们只简单地回答:请看韦尔奇的例子。韦尔奇这位“当代企业变革大师”全部的职业生涯都服务于提升他为CEO的公司。IBM拥有地球上最完备的管理人才培养计划,有雇用杰出人才的悠久历史,我们根本不能相信IBM里竟然没有一位才干可匹敌韦尔奇的改革分子;要是IBM在公司里找不出至少一打与外聘人员一样能干的内部人才,才真正叫我们吃惊。
IBM董事会和求才委员会希望激烈的变革和进步,请来郭士纳后,或许可以达成目标,但是,IBM真正的问题— 其实是今后10年的关键问题——是郭士纳是否能够保持IBM的核心理念,同时带来重大的变革?要是能够,那么IBM或许可以恢复世界最高瞻远瞩公司的崇高地位。
正如通用电气、摩托罗拉、宝洁、波音、诺世全、3M和惠普等公司一再显示的,高瞻远瞩公司为了获得变革和新构想,绝对不需要聘请外人担任最高管理层的职务。
>> CEO、经理人和创业家借鉴
简单地说,我们的研究得出以下结论:想以聘请外贤担任最高经理人成为高瞻远瞩公司并保持这种地位,极为困难;同样重要的是,从内部提升和刺激重大的进步绝对没有冲突。
如果你是大公司的CEO或董事,你可以直接引用本章的教训,贵公司应该安排好经理人培养程序和继承人的长期规划,以确保一代一代顺利传承。请记住:因为沃尔特·迪斯尼构建滴答作响的时钟时忽略了这个重要部分,以致美国象征之一的迪斯尼陷入了可怕的困境。我们请你不要重蹈高露洁、先力时、梅维尔、美利坚百货、雷诺和宝来等公司的覆辙,不要陷入只有引进外人才能在最高层带来变革和进步的陷阱。外人可能淡化或摧毁公司的核心。关键是要培养和提升能够刺激健全的变革和进步,同时又能保存核心的内部干才。
如果你是一位经理,本章的精义也适用于你。如果你想在一家大公司里建立一个高瞻远瞩的部门或团体,也可以思考培养经理和继承人规划的事情,只是规模较小而已。如果你被汽车撞了,谁能接替你的角色?你要怎样帮助这些人发展?你要做什么规划,以确保你高升时能够顺利而有秩序地传承?(你也可以问上级,看他们采取什么确保顺利传承的步骤。)最后一点是,如果你找到一家真正合得来的高瞻远瞩公司,这家公司或许值得你留下来培养自己的能力,这样或许胜过跳槽。
小公司和创业家如何应用本章内容呢?显然小公司不可能像通用电气一样,在推动继承过程之初就排出96位人选,但是,中小企业一样可以培养经理和规划继承人。保罗·盖尔文悉心教导儿子当CEO时摩托罗拉还是一家小公司;默克、宝洁、强生、诺斯特龙和马利奥特等公司传承给家人时也一样;萨姆·沃尔顿在公司只有 50家商店时就开始思考公司未来的管理层;休利特和帕卡德在50年代惠普只有500个员工时就正式开始了经理计划和详尽的继承人规划。
有趣的是,几乎所有构建高瞻远瞩公司的早期人物在职时间都很长(平均32.4年),所以,这些公司在资历浅、规模小的时候很少面临真正的传承,尽管如此,很多公司都在真正的传承时刻之前很久就规划好了继承事宜。如果你是中小企业人士,这一点表明你要采取非常长远的观点。根据一个伟大的构想设立一家公司,迅速成长、赚钱退出,并把公司传交给外来职业经理人的企业模式,很可能无法产生另一家惠普、摩托罗拉、通用电气或默克。
从构建高瞻远瞩公司的观点来看,问题不在于公司目前这一代表现得多好,真正重要的关键问题是:公司在下一代、下下代、再下一代的表现有多好?个别的领导终究会凋零,但是一家高瞻远瞩公司却可以迅猛前进几个世纪,追求远超出任何领袖任期的目的,并表现其核心价值。
9 永远不够好
“别只追求胜过同辈或前辈。要设法胜过你自己。”
威廉·福克纳
“大家总是对家父说:‘啧,啧,你真是成就惊人,现在你可以休息了。’他一定会回答说:‘噢,不行。还得继续做下去,还要做得更好。’”
马利奥特董事长 小马利奥特
1987年
高瞻远瞩公司的关键问题不是“我们做得有多好?”或“我们怎么样才能做得很好?”也不是“我们要有多好的表现才能应付竞争?”对这些公司而言,最重要的问题是:“我们明天怎样做得比今天更好?”他们把这个问题看做生活方式,变成思想和行动的习惯。高瞻远瞩公司自然而然地表现出优异的运作和绩效,这种成绩不像是最终目标,反而像因为自求改善、加上对未来投资,在这种永不中止的循环中产生的附带结果。高度高瞻远瞩的公司没有最后的终点线,没有什么“已经做好了”,没有什么时候可以让它们觉得能够悠闲自在,靠着辛苦得来的果实度日。
我们发现,高瞻远瞩公司能够得到特殊的地位,主要不是目光高人一等,或拥有成功的“秘诀”,而是因为一个简单的事实:自我要求极为严格。要成为高瞻远瞩公司并保持这种地位,极需平凡的、旧式的纪律和辛苦工作,还要有发自内心、对任何自满和沾沾自喜都深恶痛绝的心理。小马利奥特在回顾成功的根本因素时说道:
纪律是世界上最重要的事情。没有纪律,就没有品格,没有品格,就没有进步……逆境给我们成长的机会,而且我们通常会得到追求的东西。如果我们在问题产生时能够克服,我们的品格会大为提高,促使我们成功的素质也会大为提升。
“不断改善”在80年代成为管理口号,但是数十年来,在高瞻远瞩公司里,这一观念早已深入人心,在某些案例中,这种情形甚至超过1个世纪。例如,普洛科特和甘布尔运用持续改善的观念可以回溯到19世纪50年代!麦克奈特在20世纪前10年,把这一观念引进3M的日常运作;马利奥特1927年开设第一家麦根啤酒小店后不久就采用这一观念;帕卡德从40年代开始就一再使用“不断改善”这个名词。
我们的研究结果明确支持不断改善的观念,但不是把它当做某种方案或流行的管理方式。在高瞻远瞩公司里,不断改善是制度化的习惯,是一种有纪律的生活方式,它融入了组织结构,并且用有形的机制予以强化,激发对现状的不满。高瞻远瞩公司更进一步把自我改进的观念大大推广,不限于程序的改善。它代表对未来的长期投资,代表在员工的培养上投资,代表应用新构想和新科技。简单地说,就是尽一切力量,使公司明天比今天更强大。
>> 永不满足的机制
你很可能产生这样一个印象:高瞻远瞩公司并不是个安逸的地方。这正是你应该有的印象。
安逸不是高瞻远瞩公司的目标。高瞻远瞩公司设置强大有力的机制来产生永不满足的心态,消除自满从而在外部世界发出要求之前,就刺激变革和改善。
高瞻远瞩公司就像伟大的艺术家或发明家,永不自满,蓬勃成长。他们明白,满足会带来自满,最后导致衰败。问题当然是如何避免自满,如何在公司成功或成为本行业的老大后自我维持纪律,如何维持公司的活力,靠着从内部燃起的熊熊烈火驱策员工继续前进,永不满足,始终追求改进。
宝洁的杜普利思考的就是这些问题。宝洁力争上游,在20世纪初取得显赫地位之后,他担心公司可能变得快乐和自满,他该怎么办?他可以四处活动,苦口婆心地宣扬维持纪律的重要性,可以写短文和小册子,说明自满的危险,可以亲自和公司上下的经理见面,让他们深深了解变革和自我改进的真正价值。但是,杜普利知道,公司不只是需要推动改革、迎接未来的良好意愿,他更希望找到有约束力、能够推动内部持续改革的东西。
因此,1931年,他欣然回应营销经理迈克尔罗伊提出的强烈建议,亦即创立品牌管理结构,允许宝洁的品牌直接和公司的其他品牌竞争,就像不同公司的产品竞争一样。宝洁拥有最好的人才、最好的产品、最好的营销力量,为什么不让宝洁内部最好的东西之间互相竞争呢?如果市场不能提供足够的竞争,为何不创造一种内部竞争制度使任何品牌都不能以既有的成就自满自安呢?品牌管理互相竞争的制度在30年代初期实施,成为宝洁从内部刺激变革和改进的强力机制。事实证明,这种制度极为有效,因此,最后几乎每一家美国消费品公司包括高露洁在内都模仿采用,只不过高露洁是在将近30年后才这样做。
这里的重点不是成功的公司一定要创造内部竞争,以保持公司生机勃勃,重点是应该建立某种永不满足的机制,对抗自满顽症——这种疾病不可避免地会影响所有成功的组织。内部竞争是这种机制的一种,但不是惟一的一种。我们发现高瞻远瞩公司有很多种不同的机制。
20世纪50年代默克采取了一种策略:在产品成为低利润率的普通商品后,故意让出市场占有率,借以迫使自己创新发明,获得增长和繁荣。摩托罗拉运用和默克类似的“创新或死亡”机制,加上废弃占销售比重高的成熟产品,迫使自己用新产品填补差额。摩托罗拉在电视机和汽车收音机上采取了这种做法(董事长罗伯特· 盖尔文把美国厂生产的最后一部汽车收音机放在自己的桌上,提醒自己摩托罗拉是“以高科技先锋的身份重新创立”的)。摩托罗拉应用一种叫做“科技地图”的机制,填补放弃成熟产品所造成的缺口。科技地图是一种全面的工具,标出自己在科技上比竞争对手进步的地方,并且标明未来10年预期的市场需求。
通用电气采用一种叫做“动脑会”的程序,把内部的永不满足制度化。先由员工各自组成小组,讨论有什么改善的机会,并提出实质的建议。上级经理不能参加讨论,但必须当场在整个小组面前对建议做出决定——不能逃避、躲藏、回避或拖延。
波音采用一种我们称之为“敌人观点”的规划程序,为自己创造不安的感觉。做法是指派经理人,假设他们是替竞争对手工作,以消灭波音为目标发展战略,对手会利用波音的什么弱点?对手会依靠什么优势?什么市场可以轻易地侵占?然后,根据他们得到的答案,波音应如何应对?
沃尔玛“打败昨天”账簿
| 十一月 | |||||
| 1964 | 1965 | 1966 | 1967 | 1968 | |
|
第一个 星期一 |
|||||
|
第一个 星期二 |
|||||
|
第一个 星期三 |
|||||
|
第一个 星期四 |
|||||
|
第一个 星期五 |
|||||
|
第一个 星期六 |
|||||
|
第一个 星期日 |
|||||
|
第一个 星 期 |
|||||
沃尔顿在沃尔玛的早期就开始采用了一种叫做“打败昨天”纪录的机制(见上表)。这种纪录像账簿一样每天记载当天和去年同一天的销售数字,沃尔玛用这种账簿作为刺激,把标准越推越高,直到永远。
诺世全创造了员工永不停止改善的环境,每小时做一次销售额排名,衡量同事之间的成就。因此,没有什么绝对的标准可以让员工在达到目标后松懈下来。诺世全也慎重地追踪顾客的反馈,并把员工的薪资和晋升与这种趋势结合起来。对此,布鲁斯·诺斯特龙解释说:
如果你真的倾听顾客的心声——他们永远不会满意—他们会让你知道你做错了什么,这样就会强迫你做得更好。志得意满是最让我困扰的事情。我认为我们在服务和一切事情上得到了太多的赞美,于是我们就开始相信这些话,然后就认为自己比顾客行,然后就停滞不前。
惠普也有评比员工的历史。每个经理必须在团体评比会议里,各自为自己手下员工的排名和其他经理争辩。这一过程必须一直持续到所有的经理都同意从上到下的整体排名后才结束。这一程序很辛苦、很耗神,而且很不舒服,任何员工几乎都不可能在得到很高的考评后就安逸地过下去。
惠普还制定了一种叫做“量入为出”的强力机制:反对借出任何长期债务的政策。精密的财务模式显示,这一政策完全不合理。惠普这样的公司应该长期放债,以便尽量扩大其价值。但是这种模式体现不出无债务政策对内部的强大效果—发挥强制性的纪律。惠普因拒绝为增长所需要的资金承受长期负债,因而强迫自己学习如何完全从公司内部取得资金,来支付20%的平均年增长率,何况还有持续不断、占销售额10%的研发投资支出。有人可能认为这种机制不合理,却培养出一大群规矩得令人难以置信的总经理,他们善于以资金不足的小公司才有的高度节俭和效率经营公司业务,就像惠普一位副总裁描述的那样:
这种(量入为出的)哲学为公司上下规定了完美的纪律。如果你想创新,必须自力更生,这是贯彻公司上下的最有力却最不为人了解的影响。
对照公司又如何呢?我们发现,没有证据显示他们所制定的永不满足机制在力度上比得上高瞻远瞩公司。在他们的历史里,严格自我规范的意识根本没有一贯性。的确,我们发现,有些对照公司刻意采取安逸的态度,牺牲公司长期利益、榨取短期利益的情形并不少见。而在高瞻远瞩公司里,几乎从来没有听说过这种行为模式。
>> 为了明天(今天要奋斗)
设想你是1946年时的休利特和帕卡德,你们拥有一家不到10年历史的小公司。眼看着公司因第二次世界大战结束,国防合同枯竭,营业收入减少了50%,你们面临急迫的现金周转危机,公司的存续受到威胁,在市场上又没有立刻可以解决问题的商机,就像帕卡德描述的情形那样:
我们都在庆祝大战结束,但同时知道我们会有很严重的问题,1946年,我们的销售额从前一年的大约150万美元降到大约只剩一半,我们很担忧,不知道能不能维持下去。
你在同样的情况下会怎么办?你认为他们又会怎么办?
首先,他们裁减了大约20%的员工。面临政府合同的减少,他们为了拯救公司,只能裁员。其次,他们发誓永远不再过度依赖起伏过大的政府合同业务。
但是,休利特和帕卡德并未就此止步。他们还采取了一个行动,对于业务剧减40%的小公司而言,这种行动堪称胆大包天、目光远大。当时,所有靠国防合同生存的机构都面临艰苦的日子,他们决定利用这一事实,开始到战时政府资助的研究机构中聘请杰出的科学家和工程师,他们也决定挽留手下最优秀的高薪人才,以免造成定会影响公司长期利益的损害。普克解释说:
虽然我们的业务减少了,我们仍然决定聘请……这些聪明、年轻的工程师。就在公司走下坡路的时候,我们聘请了拉尔夫·李、布鲁斯·赫利、阿特·方、赫理斯·奥弗拉克和一些别的人才,因为我们相信这是争取一些优秀技术人才的好时机。
在这一决定中,令人惊叹的是,休利特和帕卡德根本不了解战后的商业环境,是否能对他们手下人才提供足够的支持。这是一场赌博,而且事实上,惠普在战后痛苦的调整中奋力挣扎,一直到1950年才重新开始迅速成长。但是,1946年高瞻远瞩的投资使惠普在以后的20年里大获丰收,公司的工程人员推出了许多创新和获利良好的新产品。
休利特和帕卡德在公司成长过程中不断强调,绝不为了迅速获得短期利益牺牲公司的长期原则与健全。例如,普克在1976年指出,任何时候,如果他发现员工为了提高本部门的短期利润而违反公司的道德原则,这个人一定要开除,不论是什么情况、不管这样做对近期的成本有什么影响,都绝无例外。在帕卡德的眼中,惠普的长期信誉无论如何都必须保护,可是休利特和帕卡德从不误用自己的长远眼光作为该年度放松压力、安逸度日的理由。帕卡德在70年代对惠普公司经理人说过的两段话就可以说明这一点。
| 帕卡德 | |
| 五十年的眼光 | 一年的看法 |
| “如果我们继续忠于使我们度过第一个50年的原则,我们可以确保下一个50年继续成功。我代表休利特和我自己确信地说,我们非常、非常以你们的成就为荣,而且期望你们未来做得更好。” | “今天和明天一样容易获利。为了增加长期利润,采取造成短期利润减少的行动很少有成功的。这种行动几乎总是一相情愿,几乎总是无法达到整体最佳业绩。” |
平心而论,德州仪器的哈格蒂也用长期观点来指导自己公司。事实上,1946年时,他也从很多研究机构聘请了不少顶尖科学家。不过,德州仪器没有惠普那种严重的财务危机。
但在哈格蒂去世后,德州仪器回避了惠普遇到的挑战:用50年的眼光来经营,同时在当年度有卓越的表现。70年代的德州仪器和惠普不同,开始推出廉价的消费品,也开始突然大幅降价,以争夺市场占有率,同时经常牺牲经销商的利益。一名经销商在1979年批评说:“德州仪器因为太注重降价,就对顾客取巧,压榨质量。”这种策略造成了相反效果,使德州仪器遭受财务和声誉的双重损失。惠普不论是短期还是长期,从来没有迷失过方向,德州仪器追求纯粹的规模和短期增长,侵蚀到优秀创新产品创造者的基础和传统,严重损害了公司的长远前景。
对照惠普和德州仪器两家公司后,我们发现了高瞻远瞩公司和对照公司之间的一个重大差异:高瞻远瞩公司习惯于长期投资、建设和经营,他们这样做的情形比对照公司多多了。在高瞻远瞩公司里,“长期”不是指5年或10年,而是代表好几十年——说50年比较符合,但同时他们也不会在短期松懈下来。
高瞻远瞩公司的经理根本不接受在短期绩效和长期成功之间必须选择其一的说法。他们先为长期努力,同时又用极为严格的短期标准自我要求。
这一点再次表明:安逸不是高瞻远瞩公司的目标。
高瞻远瞩公司的长期投资
我们系统地审视了研究的所有公司后,发现很多证据证明,高瞻远瞩公司比对照公司更重视投资于未来。我们回溯到1915年,分析了公司的年度财务报表后发现,高瞻远瞩公司在新资产、厂房和设备上的投资,占公司每年销售额的比率一直高于对照公司( 15对公司中有13对如此);高瞻远瞩公司年度盈余再投资的比率也比对照公司高,付给股东的现金股利则比较少( 15对公司里有12对如此,另一对公司不相上下)。
在我们研究的公司里,长年把研发支出列为单独申报项目的情形不多,有些公司,像沃尔玛和马利奥特,根本没有传统的所谓研发。但是,就我们掌握信息的其他公司来说,在8对公司里,每一家高瞻远瞩公司研发投资占年度销售额的比率都超过了对照公司。在制药行业里,基础研究可以说是公司长期健康发展最重要的因素。我们所说的高瞻远瞩公司,其研发支出占销售额的比率比对照公司高出30%以上。例如,默克从40年代起,基础研究投资占销售额的比率一直高于辉瑞制药,而且从60年代末期起,这一比率就高于本行业任何一家公司。这是默克在80年代脱颖而出的一个关键因素。
高瞻远瞩公司通过广招贤才、员工培训和专业发展计划,大力加强人力资源投资。默克、3M、宝洁、摩托罗拉、通用电气、迪斯尼、马利奥特和IBM等公司,全都大量投资在自己的“大学”和“教育中心”上,设立密集的培训和发展计划;对照公司也在培训方面投资,却没有高瞻远瞩公司动手早,其力度也不够。例如,摩托罗拉公司,就要求每个员工每年40小时的一周培训,而且要求每个部门用在培训上的花费要占薪资总额的1.5%。默克所有的经理人都必须参加一个为期3天的培训课程,学习招聘和面试的技巧。默克总裁魏吉罗在会议开始时经常问同样的问题:“你们最近招募了哪些人?”整体而言,我们注意到,高瞻远瞩公司的招聘和面试程序通常远比对照公司的更复杂、严密,在专业和管理方面投入了更多的时间。以惠普为例,可能招募进来的新员工至少要经过未来工作部门里8个人的面谈。
最后一点是,高瞻远瞩公司在科技知识、新技术、新管理方法和创新产业的做法方面,比对照公司投资得更早、更积极。他们不会等待外部世界要求他们变化才启动变革,通常会比对照公司先采用新事物。通用电气在整个历史中都比西屋先采用新的管理方法,包括目标管理、分权、员工授权,等等。事实上,通用电气在采用新的管理方法方面一向领先。1956年,通用电气发给每一位经理一套两本的书籍,名叫《专业管理经典思潮选辑》。这套书收集了到当时为止最重要的36篇有关管理思潮的论文。通用电气这样做,目的是在公司上下宣传有力的管理构想。
在美国企业史上,默克是率先全面采用“零缺点”程序的公司之一,时间是1965年。默克还最先采用以蒙地卡罗电脑模式为基础的最新财务分析技术,因而能够做出长期的战略性决策。菲利普·莫里斯在关键的1960年~1985年间,比雷诺更早采用最新的生产科技。摩托罗拉致力采用未来可能很重要的新科技,先力时却踌躇不前,最后迫于市场压力才采用新科技。迪斯尼一向有投资电影新科技的传统,在对手忧心忡忡地考虑可能的缺陷时,就已经迅速地利用了新科技。花旗银行一直都比大通曼哈顿银行先投资于重要的新方法,有些项目甚至领先达30年之久。
|
花旗银行比大通曼哈顿银行先采用的措施 部门效益报表 绩效奖金 管理培训计划 大学招生计划 根据行业(而非地域)设立组织 全国性特许 自动柜员机 信用卡 零售业务分行 外国分行 |
对照公司不但动作迟缓、胆怯,而且管理层有很多逃避投资的例子,更糟的是,还有在公司历史的重要关头压榨公司的情形。例如,在7 0年代和8 0年代,菲利普·莫里斯拼命投资,追求成为香烟行业第一大厂商的目标时(参见第5章),雷诺的经理却在利用公司,把公司当成替自己谋福利和增加自己财富的场所,他们买了一队企业用喷气式客机(号称“雷诺空军”),建筑昂贵的机棚(号称“企业机棚中的泰姬陵”),兴建华而不实的企业办公大楼(叫做“玻璃动物园”),摆设昂贵的古董家具和精美艺术品,(一位销售人员说:“这是我服务过的惟一不做预算的公司。”)并且赞助体育明星和营销价值不确定的体育竞赛。有人问起这种花费有何高明之处时,公司CEO罗斯·约翰逊干脆地回答说:“几百万美元流失在时间的砂尘中了。”
麦道一贯表现出因小失大、极度注重短期绩效的心态,公司因此受到限制,不能大胆地向未来迈进(包括在建造巨无霸喷气式客机方面迟疑不决)。到70年代,这种保守心态变成一再重复的历史模式。《商业周刊》 1978年有一篇文章形容麦道“弥漫着斤斤计较的倾向”,批评这种保守、短期、注重成本的导向。《商业周刊》描述如何促使公司决定放弃开发新世纪的喷气式客机时说:“麦道以吝啬、谨慎出名,专注建造抄袭前人设计的飞机……而不愿推动费用昂贵的新开发项目。”波音秉持“展望明天”的态度,麦道则坚守“斤斤计较”的心态,两相对照,在过去半个多世纪里,结果已经在重要决策中明显地表现出来。
几十年来,高露洁一直忽视在新产品开发、营销方案和工厂更新方面的投资。以下的代表性说法引自《福布斯》杂志和《财富》杂志,评述高露洁长期以来的状况。
1966年:“要推出成功的新产品,必须有协调极为顺畅的营销机器,高露洁由李德统治22年后(1938年~1960年),根本没有这样的机器。赖施推动一个紧急计划,几乎是要在一夜之间创造出高露洁公司花了30年才日渐完美的东西。”
1969年:“公司多年来没有产生过任何重要的新产品,甚至连酝酿中的新产品都没有,而且从1956到1960年之间,高露洁的国内销售量事实上是在减少。”
1979年:“福斯特渴望盈余保持增长,于是削减广告,控制研发支出,而这一点正是任何营销公司的生命线。简单地说,他是借用未来,期望明天会有更强劲的经济状况,把他从困境里拯救出来。”
1982年:“高露洁现在实际上是美国消费品公司中惟一没有重大新产品计划的公司。”
1987年:“核心业务的利润支持了福斯特的购并行动,造成财务紧张,压制了新产品开发和工厂现代化等重要事项。”
1991年:“开发突破性产品耗资巨大,但是,马克是以降低成本著称的人,可能不愿意付出其他公司所付出的代价,高露洁拨给研发的经费还不到营收比率的2%,但宝洁的比率几乎达到3%。”
>> 马利奥特与霍华德·约翰逊:一个庞大的美国特许经营店的衰败
1960年,老霍华德·约翰逊突然退休,把亲手建立的公司交给儿子小约翰逊。一位和老约翰逊共事多年的人说:“我从来没有见过这种事,大多数人都不愿意放弃自己创立的事业,而他就这样离开了。”他留下了美国最有名的企业之一,留下了点缀全美各地高速公路沿线、700家备受美国中产阶级喜爱、屋顶一律用鲜艳橘黄色装饰的餐厅和旅馆。当时小马利奥特说过,希望有朝一日,他从父亲继承的公司能像霍华德·约翰逊一样成功。到1985年,马利奥特不但获得了成功,甚至远远超过霍华德·约翰逊—规模是其7倍之多。
这是怎么回事?答案主要在于,马利奥特严格的自我规范有如一部不断改进的机器,而霍华德·约翰逊则自满自适。正如小约翰逊1975年在一次访谈中说的那样: “我们是一家被动的公司,我们不愿预测未来。在这个行业里,你无法看得太远,或许只能往前看两年。”霍华德·约翰逊和马利奥特不同,拒绝为特定市场区域的餐厅和旅馆投资,最后发现自己“走向衰败”;相形之下,马利奥特即使处在经济衰退之中也仍然继续为未来投资;霍华德·约翰逊过度注重成本控制、效率和短期财务目标;马利奥特则鞭策自己,持续不断地改善服务的质量和价值;霍华德·约翰逊受到过时理念的牵制,变成低劣食物的供应者。1979年,帝国公司买下霍华德·约翰逊,6年后,以不到收购价格的一半卖掉它。帝国公司一位经理人解释其中原因:
高利润是虚假的。公司忽略再投资,是靠着压榨人力、项目,靠着不肯更新、省下一角一分,靠着不再继续投资,从业务上压榨出利益。
有一阵子,小约翰逊搬到纽约洛克菲勒中心华美的办公室(把管理层的其他人都留在波士顿),并且花大部分时间在精英圈里社交。一位竞争对手说:
每次我见到霍华德·约翰逊,他总是告诉我他要怎样降低成本。我认为他在自己的餐厅上花的时间不够,要是他多在自己的餐厅吃饭,而不是常在(纽约高级的)21餐厅吃饭,或许他能够了解到一点东西。
相形之下,小马利奥特过着相当简朴的生活,在他说的“摩门教工作精神”(每周工作70小时)的鞭策下,每年亲自走访多达200家分店,也期望其他高级经理安排类似的巡察。
更重要的是,小马利奥特把个人追求进步的驱动力融入组织的每一个层面。以下是我们在这段期间看到的马利奥特为了刺激进步制定的各种机制 ( 而这些是霍华德·约翰逊公司没有的 ):
• “贵宾服务指标”报告:根据顾客意见卡和对随机选取的顾客所做的详细调查制成这种电脑化的报告,经理可以依据这一报告查对自己的贵宾服务指标,或修正调整;贵宾服务指标报告影响奖金和晋升机会。
• 员工的年度业绩评估:按时计酬的员工和经理都要接受评估。
• 鼓励奖金:适用范围向下延伸,甚至包括咖啡厅经理;奖金除了以成本效益为基准外,也要参照服务、质量和卫生。
• 分红计划:适用各个阶层的员工;个别员工最多可以把薪资的10%投入分红信托计划,因而个别员工的福利和公司的发展之间有机地结合起来。
• 在广泛面谈和筛选人才上投资,以便雇用优秀的员工;新的马利奥特旅馆要是有100个空缺,总是要面谈上千个求职者。
• 管理人才和员工培养计划:到70年代初期,马利奥特把税前利润的5%花在管理人才的培养上。
• 投资设立规模完整的学习中心( 1970年成立),配置最新的视听、电脑化教学设备。《福布斯》杂志1971年的一篇文章里描述说:“数百位马利奥特的经理进进出出,在这里温故知新,同时有新员工来此参加‘全心投入’培训,学习如何准备和服务。”
• “幽灵顾客”:假扮顾客的检查人员叫做幽灵顾客,如果服务良好,他们会拿出一张识别卡,把背后夹有10美元的卡片交给服务人员,如果服务需要改善,卡片背后没有10美元,而是写着“唉!”接到这种卡片的员工会送去再培训,每个员工最多有3次改进的机会。
>> CEO、经理人和创业家路标
马利奥特的欣欣向荣和霍华德·约翰逊的没落,是本章提到的所有教训的最好例证。我们本来可以选择更多的例子:美利坚百货在采用创新的零售技术上,总是落在沃尔玛之后,在条码扫描新科技上,总是迟迟不肯投资,因为投资的回收期超过两年;我们可以说明诺顿压榨某些部门以至窗户几个月没有清洗的程度,因为每一个人都以为每天都是在职的最后一天;我们可以描述先力时如何忽略集成电路方面的投资(是50年代最后改用印刷电路板的公司),如何在彩电方面远远落后,如何削减研发支出以提高盈余,并且利用先力时的名声榨取利益,而这一切都是在摩托罗拉和日本人致力求进步时先力时的所做所为。
的确,在高瞻远瞩公司和对照公司之间,自我改进是最突出的差别之一。就永不满足的机制与为未来长期投资而言,我们发现,在18对形成对照的公司当中,有16家高瞻远瞩公司在鞭策自己、追求自我改进方面,比对照公司严格。
如果你正努力构建和管理一家公司,我们敦促你思考下面的问题:
• 你可以创造哪些“永不满足的机制”,既能消除自满自适,从内部变革和改善,又符合公司的核心理念?你如何让这些机制有强大的约束力?
• 你在今天表现优异时做了哪些投资未来的事情?贵公司是否领先同行业,率先采用了创新的方法和科技?
• 你如何面对衰退?贵公司是否在困难时期仍然继续为长期累积力量?
• 贵公司同仁是否明白“安逸不是目标”?明白在高瞻远瞩公司里的日子不应该轻松?贵公司是否不把表现优异作为最后目标,而代之以持之不懈、永远追求明天要做得比今天好的工作纪律?
我们在本章里既有好消息,也有坏消息。好消息是成为高瞻远瞩公司的关键因素之一,是靠固有的努力工作、力求精进、为未来继续努力奋斗。这些都是直截了当的事情,每一个经理都很容易理解。坏消息是想要创造一家高瞻远瞩公司,必须永无休止地努力工作、追求进步和持续为未来努力奋斗,这里没有捷径、没有魔法、没有旁门。想建立高瞻远瞩公司,必须准备长期艰苦奋斗,成功永远不是终点。这是霍华德·约翰逊从来没有学到的教训。
>> 黑带高手的寓言
想像一位武林高手跪在武学宗师面前,接受得来不易的黑带的仪式。这个徒弟经过多年严格训练,在武林里终于出人头地。
“在授给你黑带之前,你必须再接受一个考验。”武学宗师说。
“我准备好了。”徒弟答道,以为可能是最后一个回合的练拳。
“你必须回答最基本的问题:黑带的真正含义是什么?”
“是我习武历程的结束。”徒弟说,“是我辛苦练功应该得到的奖励。”
武学宗师等着他再说些什么。显然他不满意徒弟的回答。最后他开口了:“你还没有到拿黑带的时候。一年后再来。”
一年后,徒弟再度跪在武学宗师前面。
“黑带的真正含义是什么?”宗师问。
“是本门武学中杰出和最高成就的象征。”徒弟说。
武学宗师等啊、等啊,过了好几分钟还不说话,显然他还不满意。最后他说道:“你仍然没有到拿黑带的时候。一年后再来。”
一年后,徒弟又跪在师父面前。师父又问道:“黑带的真正含义是什么?”
“黑带代表开始— 代表无休止的磨练、奋斗和追求更高标准的历程的起点。”
“好。你可以接受黑带,开始奋斗了。”
10 起点的终点
“这不是终点,甚至不是终点的起点,但可能是起点的终点。”
温斯顿·丘吉尔
近几十年来,企业流行花费无数的时间和大量金钱,草拟动人心弦的展望宣言、价值观宣言、使命宣言、目的宣言、抱负宣言、目标宣言,等等。这些宣言都很好— 的确可能相当有用—但都不是高瞻远瞩公司的根本。公司仅有展望宣言(或类似的东西),绝不能保证会成为高瞻远瞩公司。读完本书后,你如果以为缔造高瞻远瞩公司最基本的步骤是撰写这种宣言,你就没有抓住本书的整个重点。一篇宣言可能是好的起步,却只是第一步。
高瞻远瞩公司的根本在于转化核心理念和独特追求进步的精神,使之融入组织结构的所有层面,化为目标、战略、战术、政策、程序、文化习性、管理行为、建设蓝图、支付制度、会计制度、职务设计,一句话,化成公司的一切作为。高瞻远瞩公司创造了一个包容所有员工的整体环境,不断向他们灌输一组极为一贯、互相强化的信号,使他们几乎不可能误解公司的理念和抱负。
我们在前面的章节里已用多种方法阐明了这一点,但这一点的确太重要了,甚至可能是从本书所能得到的最重要的观点。所以,我们决定用这一章总结我们所有的发现,说明“协调一致”这个贯穿本书的中心观念。我们用协调一致这个字眼,意义很简单,只表示公司所有的因素协调一致,在核心理念和想取得的进步目标的架构下运作,进步的目标你也可以称之为远见(我们认为远见只是长盛不衰的核心理念,加上梦想中面向未来的进步)。请看下面三个协调一致观念发挥得淋漓尽致的例子。
>> 协调一致的威力:福特、默克和惠普
福特
第3章谈到福特汽车的经理在什么情况下写就了公司的“使命、价值观和指导方针”,成为80年代反败为胜惊人成就的关键要素。“使命、价值观和指导方针”把人员和产品列在利润之前,而且强调改善质量、员工参与和顾客满意是重中之重。但是,这个“使命、价值观和指导方针”的宣言并没有扭转败局,至少宣言本身不能扭转败局。如果福特没有极力把这个宣言化为实际行动,没有把公司的营运、战略和战术与公司的“使命、价值观和指导方针”协调配合,福特一定无法转亏为盈,我们在本书里也就不会撰写这一点了。
福特有史以来第一次全面采用了统计学的质量管理方法,并且责令生产经理,发现劣质零件或材料缺陷时,要把整条生产线关掉。福特不只在自己的工厂里这样做,更利用“质量第一”(Q1计划),根据质量的级别和是否实施质量管理统计来筛选卫星工厂,把追求品质的精神传播到卫星工厂。福特提供教育研讨会和现场协助帮助卫星工厂达到品质第一的标准,并且随着时间的推移不断地提高标准。
福特创造了员工参与计划,使生产线工人成为改善质量的关键成员。不但如此,福特还创造了经理参与方案,教导经理人和领班知道如何支持员工参与计划,并提高参与性管理技巧在升迁时所占的比重,进一步强化这些方案。为了让员工消息更灵通,进而感觉和公司融为一体,福特投资设立了卫星电视系统,在电视或报纸还没刊登之前就向员工发布公司的新闻和消息。为了在员工和公司成功之间形成直接的关联,公司和员工谈判出一条分红条款,这是福特和联合汽车工会劳资合同中第一次出现这种条款。劳资关系的重大改善使80年代初期福特CEO菲利普·考德威尔退休时成为工会的荣誉会员—第一位被吸收参加联合汽车工会的美国汽车公司CEO。
为了使公司回归“汽车工业”的根本,福特成立了一个独立的小组,赋予小组一个胆大包天的目标:要他们创造一种全新的、所属市场区域中的真正世界级汽车。以顾客为重的设计精神自T型车问世以来尤为重视,福特用32.5亿美元的预算支持这个后来称为“金牛座/貂族”车系列的计划。这是福特有史以来最大的一笔预算,是以往纪录的4倍。
在准备生产金牛座/貂族车系列之前好几年,公司就开始征求生产线工人对设计的意见。为了强调顾客意见参与和满意度的重要性,福特最高层经理们参加了多次焦点团体的会议,直接听取顾客的心声。公司还制定了严密的“质量/承诺/绩效”后续计划,接纳顾客对经销商服务质量的评断。公司还创设了崇高的“总裁奖”,表彰得到顾客最高评价的经销商。
福特用数百种大大小小的方法,把“使命、价值观和指导方针”转化为日常行为和实际行动,这就是福特反败为胜的真正动力。你能够想像福特公布“使命、价值观和指导方针”,却没有把口号转化为实际做法可能引发的嘲讽吗?员工、顾客和股东都会嘲笑不绝,而且整个反败为胜计划也很可能会失败。
默克
20年代末期,乔治·默克拟就了默克公司的宏伟蓝图。默克根植于正直、奉献社会、对顾客和员工负责以及追求质量和完美的核心价值。乔治·默克立志要让默克成为世界级公司,成为一家用医学上的创新贡献造福人类、赚取丰厚利润的公司。但丰厚的利润不是首要目标,而是圆满完成使命的附带结果。1933年默克研究所成立时,他说:
我们相信,耐心、持久的研究工作会带给工商业新生命;而且我们深信,利用我们提供的工具,在这个新的研究所里,科学会进步,知识会增长,人类生命会赢得更多免于病痛的自由…… 我们发誓全力投入,使这个事业符合我们对它的信心;让你们的知识光照四方—以便追求真理的人,致力使世界更适于居住的人,高举科学和知识的火炬照亮社会和经济黑暗时代的人,都能得到新的勇气,觉得自己备受支持。
我们的确深深钦佩乔治·默克的宏愿。他早在远见宣言还不流行的60多年前,就发出这种宏愿,尤其令人敬佩。但是,即便他的言语和精神振奋人心、动人心弦,光靠这种言语和精神不会、也确实不能使默克变成高瞻远瞩公司。默克真正与众不同的是持续一贯地调整公司,使公司和核心理念及乔治·默克梦想的进步协调一致。
例如,默克不仅创设了一个标准的工业研究发展中心,还制定了胆大包天的目标,要创造极为杰出的能力使其足以和大学及研究机构平起平坐。事实上,默克设计这个研究所时,刻意创造出学术气氛,外观与大学极为相像,以致这个地方很快就以“默克校园”著称。不仅如此,公司不是把纯粹的研究深锁在重重门户之内,而是鼓励旗下的科学家在科学期刊上发表成果——这是吸引更多顶尖科学家的重大关键。默克还鼓励研究人员和学术界及默克之外的非竞争性工业研究机构合作,这一不寻常的做法提高了发表的研究成果的质量。默克吸收杰出的科学家进入董事会担任董事,并且创造一种双重职业轨道,让科学家获得提升,进入管理层而在经济上没有损失。公司甚至在招聘资料里列出了旗下研究人员发表的论文明细,就像学术机构列出教授发表的论文明细一样。一位科学家说:
默克像麻省理工学院、哈佛大学或任何其他学术机构一样,在研究方面名声显赫。你必须乐于全心研究你那门科学。
为了进一步鼓励科学探讨和实验,默克尽可能地给科学家“最大的空间,让他们从事自己的调查,给他们最大的自由以寻找希望的种子,不管他们追求的东西与实际回报……多么不相干。”默克和大多数美国企业不同,禁止营销因素干涉纯粹的研究程序,除非产品已经明显地进入开发阶段,就像CEO魏吉罗所说的一样:
我们把基础研究完全交由研究部门控制,营销部门在产品开始人体试验之前都被排除在外。我们不希望有关“市场潜力”的问题介入能够带来重大突破的基础科学研究和实验中。
这类做法中,虽然有许多违背了一般的商业信条,却大致不变地在默克保持了6 0年。在这么长的时间里,默克增加其他做法,这些做法虽然不同寻常,但在默克却完全行得通。例如,在研究发展方面,默克拒绝以预算作为规划和控制的工具。默克成立了很多个产品计划小组,明确地不设预算。小组领导(组长)必须说服不同专长的人加入小组,将他们的资源奉献给这个计划。这种程序创造出一种适者生存的选择程序:只有最好的计划能够吸引资源,最差的计划会灭亡。和大多数多元化发展的竞争者不同,默克采用不同寻常的策略,甘为制药业中多元化程度最小的公司,把所有精力放在发明突破性新药的能力上面,又甘于遵守自定的规则,要求新产品一定要胜过竞争对手的产品,否则就不能上市。这是一种风险很高的战略。如果研发不出什么好的产品,就可能产生长期的干涸期。
事实上,在整个历史中,默克一再定出胆大包天、却和公司理念协调一致的远大目标:
• 1930年代初期:制定胆大包天的目标,要建立一个极为杰出、“足以和大学及研究机构平起平坐的研究机构”(见前文)。
• 1950年代初期:制定胆大包天的目标,要把公司转型成完全整合的制药公司,以便全面参与医药界的激烈变化,做法是经由购并制药业夏普·多姆公司,使公司拥有体制完备的配送和营销网络,成为“更优秀的公司”,以便支持这个目标。
• 1970年代末期:制定胆大包天的目标,要把公司构建成80年代一流的世界性制药厂商。
• 1980年代末期:制定胆大包天的目标,要成为第一家在每一种疾病上都有先进研究的制药厂商。
• 1990年代初期:制定胆大包天的目标,要“重新界定制药业的典范”,做法是以60亿美元购并美康公司,建立和终端顾客更直接的联系。
在理念和企业责任协调一致方面,默克也有悠久而优异的纪录。很多公司都谈到了企业的社会责任、机会平等和其他类似的崇高理想,但是,有多少公司像默克那样,在1944年时就率先捐助黑人大学联合基金会?有多少公司像默克那样,在60年代成为本行业中第一家成立少数民族事务办公室的公司?有多少公司在70年代就规定所有主管必须在年度目标里包含废除差别待遇措施,并把这些措施和奖金、购股权、等级评比和业绩加薪结合为一?有多少家公司因为“大力推动招募、培养和提升妇女和少数民族人才”而受到全国妇女组织认可?有多少家公司被《黑人企业》和《职业妇女》杂志选为全美妇女和少数民族的最佳工作场所?有多少大公司聘用女性担任首席财务主管?有多少公司愿意在第二次世界大战之后,在没有利润的情况下,把链霉素送到日本,消灭了严重的肺结核?有多少家公司会决定开发治疗河盲症的药品,再免费送药?又有多少家公司会在环保方面定下宏伟目标:“要在1995年前把释放在环境里的毒素减少90%”?的确,默克在把社会良知化为实际行动方面一向远远超过大多数的公司。
默克不仅期望员工进步和卓越,本身也致力追求进步和卓越。到默克求职远比申请到研究所工作的过程严格而彻底。默克经常要求求职者递交很多介绍信,证明他们有能力在公司工作,就像申请就读顶尖学府一样。默克在招募、开发和挽留人才方面大量投资,用招募和挽留顶尖人才的成败来考评经理们。到80年代,公司拥有产业界最低的员工流动率( 5%,美国平均员工流动率为20%)。
最后一点是,默克年复一年、日复一日持续一贯地加强自己的核心理念,这一点表现在股东报告、招聘资料、员工手册、自行出版的书籍和史料录像带里;在经理人演讲中、在新员工培训课程、提供给外界报纸杂志的文章里、在无数内部杂志和通讯里也一贯如此。我们请默克给我们一些描述公司价值观和目的的文件,默克提供了不少于85种明显不同的材料,有些文件时间早到20世纪之初。1991年,默克隆重庆祝百年华诞,出版书籍、文章、演讲、录像带、历史分析,无一不是大力强调公司的传承和价值观。在默克工作,根本不可能不浸润在公司的理念里。这种理念渗透到所有的事物中,而且持续了将近一个世纪。诚如默克科学和技术政策主管杰弗里·斯图乔所说:
我来默克之前曾经在另一家美国大公司工作。我认为,两家公司之间的根本差别在于言语与实际。另一家公司高举价值观、鸿图大志和一切的一切的大旗,但是,言语与实际之间有很大的差别。在默克公司,两者之间则没有差别。
惠普
休利特和帕卡德梦想惠普成为这样一家模范公司: 以进步的人事运作、创新和具有企业精神的文化,以及连续不断、做出技术贡献的产品闻名。帕卡德写道:“我们的主要任务是设计、开发和制造最完美的东西(电子设备),促进科学进步和人类福祉。我们决心为这个任务献身。”惠普公司董事弗雷德·特曼用“社会机构的典范”这一崇高的名词来形容惠普的期望。后来,休利特把惠普的指导原则简化为他所说的“四个必须”:公司必须获得盈利性增长;必须通过技术贡献获利;必须承认员工的个人价值,容许他们分享公司的成就;公司必须作为对整个社会负责的公民从事经营。
这一切都极为完美,但是,如果不化为实际,休利特和帕卡德的宏愿终究毫无用处。惠普就像默克一样,头角峥嵘不完全是因为拥有崇高的价值观和鸿图壮志,而是因配合价值观和鸿图壮志的全面、一贯方法而著称。
例如,长久以来,惠普就用很多有形的方式体现对员工的尊重。40年代时,惠普推出一种“生产奖金”(基本上是一种分红计划),分给警卫和分给CEO的数额一样,而且为所有员工创造了几乎是闻所末闻的急难医疗保险计划——而当时的惠普还是个小公司。惠普在50年代上市后,所有阶层所有任职6个月以上的员工都自动获得了配股,并且有资格参与购股权计划。不久之后,惠普就创设了员工购股计划,公司负责补贴25%。为了降低裁员的几率,即使政府合同可能有利润,如果会导致忽而雇人、忽而解雇的状况,惠普还是会放弃机会,并且规定各部门到外面找人之前,必须先雇用内部员工,为整个公司提供进一步的就业保障(更不必提努力保持这种文化了)。面临公司范围的衰退时,惠普通常要求员工每隔一周的星期五休假,并减薪10%,而不是实施10%裁员。惠普是美国企业中最早让所有阶层员工选择弹性工作时间、最先推动大规模员工调查、评估和追踪员工问题的公司之一,也是最先实施门户开放政策,让员工的不满可以直达最高层经理人而不会遭到报复的公司之一。为了促进沟通和融洽,淡化阶层感,惠普制定了开放办公室的规划,任何层次的经理都不能拥有有门的私人办公室,这在50年代是非常罕见的做法。因此,惠普一直没有工会也就不足为奇了。就像一位惠普人描述的:
很多次组织工会的尝试都失败了。在一家员工觉得自己和管理层密不可分,在管理层邀请寒风中的罢工纠察员在咖啡休息时间进来享受咖啡和多纳圈的公司里,工会能有什么作为?
同样,惠普采取了很多步骤强化科技贡献的重要性,创造了一个富有创业精神的环境。从50年代开始,惠普就设法从著名的工科院校雇用10%名列前茅的最优秀应届毕业生,而不雇用业界比较有经验但才能较差的工程师。 (30年后,惠普仍然被顶尖的工科名校认为是最好的就业场所)。惠普像3M一样,追求以每年生产更新、更好的产品作为主要增长来源的策略,而不是设法彻底利用产品的整个生命周期尽量扩大老旧产品的单位产量。1963年,惠普超过50%的销售额来自前5年内推出的产品;到1990年,已经提高了一半的销售额来自前3年推出的产品,而且还不是随随便便的新产品。随波逐流或模仿的产品不论多有潜力总会被剔除。休利特解释说:“如果你有机会听听我们的经理开会,就会发现,很多做法是因为大家觉得没有足够的科技贡献,不足以支持一种特定产品上市,而遭到大家拒绝。”这种自定的严格标准使惠普放过了多种畅销产品的市场,除非惠普想出对科技有贡献的方法才会进入市场。以下是一位有经验的研究经理和年轻产品经理1984年的谈话:
产品经理:“我们现在一定得推出IBM兼容电脑,这是市场大势所趋,是提高销售量的所在,是顾客最想要的东西。”
研究经理:“但是,科技贡献在哪里?除非我们想出一个方法使IBM兼容电脑有明显的技术优势,否则我们就根本不生产——不管市场有多大。”
产品经理:“但是,如果顾客要的不是这个,如果他们只想运用他们的软件,并不是真的在乎技术贡献,如果我们不立刻行动,市场的机会之窗就关闭了,那怎么办?”
研究经理:“那么,我们就不应介入那种业务。我们不是做那种事情的人。我们根本不应进入不珍视技术贡献的市场,那不符合惠普公司的目标。”
研究经理轻松地赢得了争辩。在惠普公司里,他们几乎总是占据上风。休利特说过:“营销人员虽然重要,但在界定产品的问题上,必须扮演次要的角色。”多年来,惠普避免以市场因素的考虑来寻找对技术和市场做出贡献的机会,而主要依靠工程师解决技术问题作为寻找机会的策略。这种策略就是所谓的“下一步综合症”。50年代和60年代,惠普把产品明细表取名为“对测试设备领域的贡献”,这样命名的确翔实而有趣。整个公司褒奖英雄的计划主要是针对发明新设备的工程师,而不是销售产品的人,职务提升方面也反映出科技挂帅,超过90%的部门总经理拥有工科学位。
为了推动充满企业精神的文化,惠普很早就采用了一种管理方法:“提供明确界定的目标;尽可能给大家最大的自由去达到目标;最后,确定个人贡献在整个组织上下受到肯定以激励员工”。后来,公司在50年代快速扩张时,更把这种管理方法推而广之,成为一种由高度自主的由部门组成的分权结构,各个部门以小企业的方式设立,可以自行控制研发、生产和营销策略,在营运决策方面有很大的自主权(当然要在惠普理念的范围内)。惠普进入一种新业务时,通常会创设一个新的业务部门,尊重这个部门自行想出进入市场的最好方法。用休利特的说法就是:
我们只是说:“这是我们想涉足的领域。现在你们自己研究你们可以生产的特定产品。”我们认为他们会用现有的最好科技去设计产品。
为了进一步加强企业精神,公司把业务部门分散到美国各州,而不是全都集中在总部附近,然后公司用分配研发资金的方式奖励创新,最能创新的部门能得到最多的资源(虽然惠普有个叫做“惠普研究所”的中央研究所,公司却把绝大部分的研发资金分配给业务部门)。制造厂起家的部门,惟有在(有限的资金下)创造出一种创新产品并推出市场后,才可能取得完整的业务部门地位。而且,惠普和大多数公司不同,鼓励本身的各个国际业务部门发展研发能力,而不希望他们只维持销售和分销中心的地位。
对公司而言,不管当时的管理倾向如何,有所不为和有所为同样重要。例如,我们可以回想休利特和帕卡德因为相信债务会腐蚀企业纪律,是如何拒绝公司借债的(虽然这种做法“不合理”)。惠普和很多高科技公司不同,回避风险资本家之类的外部投资者,因为“他们可能推动公司超速增长,如果增长太快,你可能丧失自己的价值观。”惠普和绝大多数公司不同的是,禁止人事部门介入人事问题。
照顾手下是每一个管理者最重要的工作……无论如何,都不能期望人事部门处理经理人的人事问题—能接受和处理人事责任的才是好经理。
70年代一件特别有启发性的事,充分表明惠普遵循自己的宏愿,而不为管理倾向左右。当时“学习曲线/市场占有率”的企业策略理论横扫美国企业,著名的管理咨询公司、一流的商学院都在推广和教授这种理论,企业界成千上万的经理们奉行不渝,普遍采用了这一理论作为管理工具。这一理论主张,市场提高占有率会降低成本,最后会带来更高的利润。众多公司的经理们根据这一理论运作,开始降价以争夺市场占有率。这种理论左右着策略性思考方向大约十年,但在惠普并非如此。惠普明确地拒斥学习这一理论,坚持自己不同的标准:“如果一种产品没有好到足以在第一年就赚到丰厚的毛利,它就不是具有重大技术贡献的产品,因此,惠普就不应制造。”帕卡德在1974年向手下经理们解释说:“如果我听到任何人谈论他们的市场占有率有多大,或是他们正在为提高市场占有率做哪些努力,我就要在他们的人事档案里记录一个黑点。”
最后,惠普像福特和默克一样,极力使员工不断融入以“惠普风范”著称的信条中。50年代时,休利特和帕卡德率领所有的经理到偏远的加州索诺马举行“索诺马会议”,把公司的理念和鸿图壮志写成文件,成为“有点类似美国宪法(表明基本理想、可以因时代解释和修正的)文件”。
不久之后,惠普开始推行严格的内部晋升政策,实施严密的集体面谈程序,“强调符合和适应惠普风范的能力”,并且创造一个灌输“第一线”领班的教育计划。帕卡德解释说:“我们很早就认识到,让第一线管理者接受公司哲学的灌输或指导很重要……对大多数人而言,他们代表着这家公司。”
我们发现,不下一百种不同的纪录——包括内部的谈话、外部的演讲、书面文件或个人的谈话,明确地显示惠普的经理们谈到过惠普的价值观和目的。几十年来,他们一直就是这样谈论并付诸行动的。我们也听到流传几十年的数十个表达惠普风范真正含义的“休利特和帕卡德的故事”。例如,休利特发现有一间储藏室在周末用链子锁了起来,就用一把螺栓剪撬开,并把剪碎的链子连同一张严厉的便条留在经理的桌上,说储藏室上锁不符合惠普尊重员工的观念,等等。不管是真是假,这个故事显示惠普管理层一直致力于使惠普风范成为真正的生活方式。长期担任惠普实验室总经理的巴尼·奥立佛,概要说明了惠普在崛起过程中的情形:
我1952年刚加入惠普时立刻就明白,公司4 0 0位员工的热忱和忠心以及以公司为荣的程度,几乎到了罕见的地步……正如一位员工所说的:“我有个感觉,就是休利特和帕卡德替我工作,而不是我替他们工作。”让今天的来访者惊异的是,这种精神一直伴随着惠普的成长。在一家超过17 000人的大公司里,要找到这种精神很不寻常,但是在惠普却不会让人惊讶,因为从更深一层来看,早年那种情形是管理方面的一种教育过程……早年大多数员工成为休利特和帕卡德的人格和哲学的延伸,他们成为生产线领导、领班和部门领导后,都善用这些哲学和技巧……我们都相信“这些哲学”,并且付诸实行。这些东西是我们生活方式的一部分。
>> CEO、经理人和创业家教训
如果你像50年代休利特和帕卡德一样,到偏远的地方讨论公司的理念,我们会为你拍手叫好。我们鼓励你仿效30年代的乔治·默克,替公司制定崇高的志向,我们希望你效仿福特,把指导公司的梦想形成文字。但是,千万别忘记,光是这些步骤不能造就出一家高瞻远瞩公司,无法获得最后的协调一致,无从获得最后的成功。你必须持续一贯地付诸实施。以下是一些指导方针。
一、描绘整体图景
你对福特、默克和惠普等公司经营的巨细可能感觉太熟悉了。这本身正是重点所在!
高瞻远瞩公司不是依靠单独一种规划、战略、战术、机制、文化标准、象征性的姿态或CEO的演讲来保存核心和刺激进步,重要的是依靠整体素质。
重要的是令人惊奇、无所不包、长期一贯的素质,就是这种近乎压倒性的整体信号和行动、持续加强核心理念和刺激进步的信号,造就了高瞻远瞩公司。个别来看,福特、默克和惠普的每一件事实都无关紧要,而且的确不是他们拥有高瞻远瞩地位的原因,但是,在几百种其他事实的架构中,就组合成一种持续一贯的整体图景。
认为单独实施本书任何一章的教训就可以造就出一家高瞻远瞩公司,的确是一种错误的想法。仅靠核心理念,不能造就高瞻远瞩公司;仅靠追求进步的驱动力或靠胆大包天的目标做不到,自主性的演进和创业精神也不行;仅靠自行培养的经理也不能产生高瞻远瞩公司;像教派一样的文化、永远不自满的观念同样不行。
一家高瞻远瞩公司就像一件伟大的艺术作品。想想米开朗基罗在西斯汀教堂天花板上描绘的创世纪景象,或是他的大卫雕像;想想流传百世的伟大小说,如《哈克贝利·费恩历险记》和《罪与罚》;想想贝多芬的第九交响曲和莎士比亚的《亨利五世》;想想设计精美的建筑物,如弗兰克·莱特或路德维格·罗厄的杰作。你无法指出是哪一点使得整个作品如此完美,倒是整个作品——所有细节协调一致创造出来的整体效果——造就出经得起时间考验的伟大特质,而且不只是大的项目完美,连细枝末节也是如此,诚如伟大建筑师罗厄所说: “上帝的伟大在于细致。”
二、注重细节
员工不是每天在“大环境”里工作,而是在处理公司和业务的现实细节。这样说并不表示大环境无关紧要,而是说小节会形成重大的印象,发出有力的信号。像诺世全销售人员的名片这种小事,它发出的讯息是:“我们希望你成为销售专家。”像沃尔玛把完整的部门财务报表发给最低层的员工这种小事,发出的讯息是:“你是公司的伙伴,我们希望你把这个部门当做像自己的小生意一样经营。”像摩托罗拉董事长坐下来倾听质量改善报告(总是位于议程之首)然后再去听财务报告,这种小事发出的讯息是:“改善质量是我们的宗旨,不是只追求利润而已。”强生让重要的部门在产品上印上自己的标志而不用强生的标志,这种小事发出的讯息是:“我们希望你用自主、新兴企业盈利单位的心理来营运。”菲利普·莫里斯在发薪水之外,还给员工发送一条一条的香烟,这种小事发出的讯息是:“不管国家卫生局怎么说,我们以自己的产品为荣。”
社会认知研究显示,个人会收集工作环境里的所有信号——不管是大是小——作为自己行事的参考。大家会注意小事,记住的不是有关宏旨的大事,而是剪碎储藏室锁门铁链之类的小节;大家希望相信公司的远大志向,但会一直注意任何名不副实的细节,他们会说:“哈! 看到了没有?我就知道管理层只是吹牛,他们并不是真心相信自己的空话。”
三、集中力量
高瞻远瞩公司不会随便安排散乱的机制或程序结构,它们会集中安排彼此能够互相加强的各种机制,发出集约而有力的影响。它们追求的是协同一致和互相关联。看看福特是如何集中力量的:运用统计方法进行质量管理,由员工参与计划强化,再由参与式的经理培训计划强化,再由根据参与式管理技巧而定的晋升标准强化。再看看默克集中力量的情形:录用顶尖科学家,然后让他们发表论文,与外界的科学家合作来强化,再由“默克校园”,“双轨职业道路”来强化。看看惠普:要是不能体会经理要善待手下,或不能体会业务部门要靠科技贡献来赚取利润,那就根本不可能在惠普工作!在惠普工作好比待在不只装着一支喇叭、而是装了10支喇叭的音效室里,而且这10支喇叭彼此扩音,从地板、天花板,从前后左右和侧面发出相同而一致的音讯。
四、走自己的路
想想默克和惠普为了保持自我,采取违反企业惯用步骤的事例。协调一致的意义在于:靠内部的方针指引最为重要,而不是靠外界的标准、习惯、凡俗之见、力量、趋势、热潮、流行口号。这不是说你应该忽略现实,正好相反,而是说贵公司自定的理念和志向应该结合现实指引公司所有的事务。如果你的做法正确,这些特异做法和策略虽不寻常,在贵公司却极有意义,很可能让竞争者、新闻界、商学院教授和其他人震惊。
例如,20世纪70年代,强生决定在新泽西州衰落的纽布伦斯威克设立公司的新总部。这样做不是因为它在业务上是最好的决定(实际上是不好的决定),而是因为这样最能符合公司的信念。波音在飞机设计上坚持采用远超过竞争对手的安全标准,不是因为市场要求这样,而是基于波音本身的理念要求。商界一般认为,成长中的小公司应该专注一种业务。3M却排斥这种凡俗之见,因为专注策略和3M人想要建立的创新型公司根本不符。在70年代,学习曲线——市场占有率模式已经成为企业经理最热衷的管理方法,但是,对惠普而言,这种模式毫无意义。
这里的重点并不在于高瞻远瞩公司追求“好的”做法,其他公司追求“坏的”做法。好或坏会形成错误的架构,在惠普是“好的”东西,在默克、3M、马利奥特或宝洁可能“不好”。
真正该问的问题不是“这种做法好吗?”而是“这种做法适合我们吗?符合我们的理念和远大志向吗?”
五、消除不协调
如果你现在看看自己的公司,很可能找得出至少10种特定事项不符合核心理念或妨碍进步,找到不知为什么已经悄悄侵入组织里的“不当”做法。你们的激励制度是否奖励不符合核心价值的行为?组织结构是否妨碍了进步?目标和战略是否驱使公司脱离了基本目的?公司政策是否妨碍了变革和改进?办公室和建筑物布置是否阻碍了进步?
不协调会驱使公司脱离核心理念或妨碍进步。追求协调一致不仅是增加新事物的过程,更是一种发现和坚决改正不协调事物的无休止的过程。如果建筑物的布局妨碍进步,就改变布局或搬迁;如果策略和核心价值不协调,就改变策略;如果组织结构妨碍进步,就改变组织结构;如果激励制度奖励不符合核心价值的行为,就改变激励制度。记住:高瞻远瞩公司里惟一神圣不可侵犯的东西是核心理念,而其他东西无不可以改变或取消。
六、创新不忘守恒
一家公司必须拥有核心理念,必须拥有极力追求的驱动力,最后,组织必须经过精良的设计,以便在所有关键因素协调一致运作下保存核心和刺激进步。这些条件是成为是高瞻远瞩公司的普遍要求。这些条件使得高瞻远瞩公司在一百年前与众不同,今天也一样,到了21世纪依然令高瞻远瞩公司与众不同。如果在公元2095年重写这本书,我们一定会发现,让大多数长盛不衰的成功公司和其他公司不同的,同样还是这些基本因素。
但是,高瞻远瞩公司用来保存核心和刺激进步的特殊方法,毫无疑问会改变和改进。胆大包天的目标、像教派一样的文化、经由实验而得的演进、自己培养的经理以及持续不断的自我改进,这些都已证明是保存核心和刺激进步的好方法,但并不是只有这些方法有效。企业会继续发明新方法,来补充这些历经时代考验的方法。明天的高瞻远瞩公司目前已经开始行动,着手试验更好的新方法。毫无疑问,他们已经采取了竞争对手认为怪异或不寻常的措施,但是,这些措施有一天会成为习以为常的做法。
这些正是你在贵公司应该做的事情。当然,先决条件是你希望公司进入高瞻远瞩公司之林,无论你是企业家、经理、CEO、董事或顾问,都应该致力于实施你所能想到的方法,来保存、指导和激励各级员工所珍视的核心理念;不仅如此,你还应该努力创设一些机制,使之永不满足于现状,刺激改变、改善、创新和自我革新,简单地说,就是能够让大家感染进步精神的那种机制。要是你能想出本书没有提到的方法来保存核心,请付诸实施;要是你能想到强大有力的新机制来刺激进步,一定要试试。你必须应用已经证明有效的方法,并且创造新方法,两者不可偏废。
>> 永无止境
我们在本书里已经尽力在历经时间考验、真正杰出的公司中寻找和发现了它们的立足之本。书里提供了数量惊人的细节和证据,我们不期望读者记住每一页的点点滴滴,但是,在你看完本书后,我们希望你记住四个主要观念,作为你今后管理生涯中思考的指导并传授给别人。这四个观念是:
一、做造钟师,也就是做建筑师,不要做报时人。
二、拥护兼容并蓄的融合法。
三、保存核心,刺激进步。
四、追求持续一贯的协调一致。
我们觉得自己有点像《绿野仙踪》里的多萝西,她长时间寻找仙人之后,拉开帘幕,却发现仙人根本不是仙人,只是正常的人类。像多萝西一样,我们发现建立高瞻远瞩公司的人不见得就比别人更聪明、更有魅力、更有创造力、思想更复杂、更善于想出杰出的构想,简单地说,他们不见得就比其他人更有仙法魔力。他们的成就就在世界上每一位经理、CEO和创业家观念所及的范围之内。构建高瞻远瞩公司的人做生意的方法通常都很简单,有些人的方法甚至可以称得上单纯,但是简单不代表容易。
我们认为,这一点对你从本书所能学到的东西更有深远意义。意思是说,不管是什么身份,你在构建高瞻远瞩公司方面都可以做出巨大贡献。你不必等待高瞻远瞩的伟大魅力型领袖的出现;你不必期望创造力灵光一闪就会闪出“大创意”;你不必接受下面这种消极的说法:“面对现实吧,我们的CEO根本不是高瞻远瞩的魅力型领袖。我们根本毫无希望。”你也不必相信构建高瞻远瞩公司有什么神秘之处,只有别人能做,而自己不行。
这一点也表示,从今天起,你的日子很可能会变得更苦;表示要协助身边的人了解本书的教训;表示接受令人惊骇的事实,知道自己很可能和任何人一样,有能力协助公司变成高瞻远瞩公司;还表示你承认可以立刻应用本书的教训。最后,可能最重要的是,这一点更表示要致力配合一种深奥而持续的认知,认定企业本身是重要的社会机构,是和我们的杰出大学或政府体系一样的机构,需要我们的呵护和关心,因为正是依靠人类组织的力量,无数的个人同心同德、共同努力,才完成了世界上大部分的美好事业。
因此,这不是终点,甚至不是终点的起点。但是,我们希望这是起点的终点,是构建高瞻远瞩公司这个艰巨,但显然是可行的任务的起点。
后记
基业长青问答
我们在主持研讨会、演说和担任企业顾问时,遇到了一些有关我们的发现和构想的问题,以下是常见的问题和我们的回答。
>> 我们希望成为高瞻远瞩公司,应该从何做起
首先,最重要的是,确定你们的核心理念。要从说明你们组织的核心价值开始,我们指的是真正核心的价值,如果列出的核心价值超过五六个,你列出的很可能不只是核心要项。请记住,这些价值必须经得起时间的考验。列出核心价值的初步清单后(可能你过去已经列举过),对每一点都要问问:“要是形势改变,使我们因为坚持这个核心价值而受苦受难,我们是否仍然愿意坚持下去?”如果你不能诚实地做出肯定回答,那么这一点就不是核心价值,应该划掉。
例如,我们合作过的一家高科技公司,不知道该不该把“质量”列为核心价值。我们问道:“假设10年内,质量在你们的市场上不再是重要的差别,假设惟一要紧的是速度和马力,而不是质量,那你还希望把质量列在核心价值单上吗?”公司的管理层面面相觑,最后说: “老实说,不希望。”因此,质量就从核心价值单上剔除,虽然作为公司现行的策略,改善质量的计划仍然作为刺激进步的机制,但上不了核心价值清单。请记住,策略可以随着市场状况变化而改变,但是在高瞻远瞩公司里核心价值是不变的。
这些经理们接着考虑是否该把“领先创新”列为核心价值。我们问了同样的问题:“不管世事怎么变化,你们都愿意把这一点放在核心价值单上吗?”这一次,他们异口同声地回答说:“对,我们一直希望从事创新发明,我们的宗旨就是这样。这一点对我们是真正重要的事情,而且不管有什么变化,始终如此。”于是领先创新就列在核心价值清单上,而且永远列在上面。
你还要设法确定核心理念的第二个要素:目的,也就是组织存在的根本原因。你必须问这个问题:“假设我们关闭这家公司,而不至于对员工或老板造成不利的经济影响,为什么我们不这样做?如果公司不复存在,世界会有什么损失?”请你用目前和百年后一样不变的话来回答这个问题。
例如,和我们合作过的一家制药公司考虑把公司的目的写成“生产治疗人类疾病的药品”。我们问道:“一百年后,这个目的仍然站得住脚吗?”一位经理指出,公司很可能在传统的药品之外,发现或发明改进治疗人类疾病的新方法;另一个经理指出,公司在今后几十年里,可能发明治疗动物疾病的药品;第三位经理人指出:“我来这家公司,不光是要制造治病的药品而已,还要在治疗方法上做出重大的改善——要做出超出一般人所做所为的贡献,否则还有什么意义?”因此,这家公司把目的写成:“我们存在的目的,是要做出治疗方法的重大改善。”这就是这家公司今后的指路明灯,至少今后几百年如此。
有一点很重要,就是你不能“创造”或“制定”核心理念,而是“发现”核心理念。要靠内省找到核心理念。核心理念必须真诚无欺。不能编造假的理念,也不能让理念理性化。必须发自内心地热情拥护核心价值和目的,否则就不是核心理念。
至于谁应该参与列出核心理念,要依公司的大小和历史长短而定。不过在很多情况下,我们会建议采用“火星小组”模式。这个模式好比你要在另一个星球重新创建这家公司,但太空船只能容纳一定数目的乘客,例如,可以容下6~15人(12人最合适),你希望这些人是公司“遗传密码”的代表性配置,是发自内心、能够代表公司宗旨的典范,这个小组虽然会包括一些核心骨干,但绝不应只是组织里级别最高的12个人。如果选择这个小组来确定政策或自我意识,我们发现由广大员工提名是选择代表的好方法。
核心理念确定以后,你应该毫不迟疑、坚决地改变任何不符合核心的事情。从今以后,如果任何人在任何时候说什么事情不应该改变,因为“这是我们文化的一部分”,或是“我们一向都是这样做”,或是任何抗拒改变的其他借口,就要提醒他们下面这条简单的原则:如果这件事不属于核心,就可以改变;你也可以把这条原则说得更明确:如果不属于核心,改变它!
当然,列出核心理念只是起步,还必须决定希望刺激哪一种形式的进步。是想追求波音式的胆大包天目标呢?还是像3M成为生生不息、不断演进分化的大树?或是马利奥特式的自我改进的机器?我们建议这三者都考虑,也考虑任何你所能企划的其他方法。我们认为确定几个胆大包天的目标(或至少一个),建立激励员工“多方尝试、汰弱择强”的机制,并设置刺激持续不断自我改进的机制,是很好的主意。摩托罗拉就是个例子。摩托罗拉成立以来,一直高明地应用所有这三种进步的形式。
最重要的是,必须使组织协调一致,以保存核心和刺激进步。经理们可能犯的最大错误,是忽略协调一致的重要性。如果决定把管理层带到偏远的地方,制定核心理念和规划未来的进步,以便构建一家高瞻远瞩公司,那么你们回来时,最好带回至少6个特别确实的改变措施,使组织协调一致的能力得到提高。除了进一步保存核心和刺激进步之外,你们还能为公司增加什么呢?而且同样重要的是,你们的组织里,目前有哪些使公司背离核心或妨碍进步的事情应该消除呢?
和我们合作过的经理们,大多数都善于增设保存核心和刺激进步的新机制,但是,在遏制不协调方面却有所不足。如果你声明团队合作是核心价值,却以个人业绩作为核定薪酬的主要依据,那么,你必须改变薪酬结构;如果你声明创新是核心价值,却把市场占有率作为首要的策略目标,那么必须改变策略;如果你想鼓励大家多方尝试、汰弱择强,那么必须取消对诚实错误的惩罚。
请记住这是永无止境的过程。在不协调的事情冒出头时,必须尽快地消灭它们,把不协调想成癌细胞,最好深入其中,在它们还没有广泛扩散之前就全部切除。
>> 我不是CEO,应如何利用这些发现
可以做很多事。
首先,你可以把我们的大部分发现用在你的工作区域,不管这个区域有多小。你可以在任何一个层面担任造钟者的角色,因为这不但是一种做事的方法,还是一种心态。在以英雄式的领袖角色直觉地跳进去解决问题之前,先问:“应该用什么程序来解决这个问题?”你可以根据一种强有力的理念,在任何层面建立像教派一样的文化。当然,这样多多少少会受整个组织的理念限制,但是仍然有发挥的空间。如果是整个公司没有明确的理念,那么你更有理由(和自由)在你所属的层面树立一种理念!
整个公司没有强烈的核心理念,不表示你的部门就不该拥有。一家电脑公司的制造经理对我们说:“我已经厌烦再等待上面的人一起行动,所以,我就从我自己的人开始。现在部门里有一套清晰的价值,我们根据这些价值来管理,这样让我的手下的工作更有意义。我们在公司里有一个强烈的自我形象,而且约见新人时会注意看他们是否符合本部门。大家都觉得与众不同,我们甚至有自己的外套和帽子。”
你也可以在任何层面刺激进步。我们曾经见过很多例子,发现胆大包天的目标在中层运作特别顺利。一家大公司的不动产部门经理要求手下的每一个员工和经理,每年定出个人的胆大包天的目标,他也替整个部门制定了一个远大、宏伟的目标。而且没有什么理由证明不能在一个部门里创造鼓励大家多方尝试和汰弱择强的文化。为什么不在你的部门里制定3M那种15%式的规则?为什么不在被迫改变和改善之前就建立永不满足的机制,以刺激变革和改善?在一家大公司里,有一位经理负责经营组件部门,拥有本公司内部的忠诚顾客,但是,他到负责供应组件的单位,说:“从今以后,我们不再以‘所有的组件都必须向我们购买’的政策来约束你们了。你们要是能够从外面的供应商拿到质量更好的组件、购货更快、服务更好,我们无话可说。如果知道你们可以转向别的地方采购,会逼迫我们改进自己的工作。”
你可以采取的另一个有力措施,是把我们研究这些公司的主要发现讲给你旁边的人,帮助他们了解构建组织的重要性,而不只是研制另一种特殊产品;帮助他们了解保存核心和刺激进步的观念,向大家指出组织里有什么不协调的地方,说明为什么协调一致这么重要,帮助他们放弃非此即彼的“一刀切”。例如,我们认识的一位中层经理在会议上,经常帮助大家摆脱困境,他会说: “嘿,我想我们现在受制于绝对化的一刀切。我们找个办法来兼容并蓄吧!”大家经常都会这样做。
高瞻远瞩公司可以当做可靠的例证。例如,如果高级经理拒绝明确列出核心价值或目的,认为这样做太“柔软”或是太“稚嫩”,你可以指出惠普、默克、3M、宝洁、索尼和本书提到的其他公司,指出他们坚持这种做法已经好几十年了,有哪一位顽固的经理能够否定这些公司悠久的良好纪录?事实上,你可以用这些公司做为依据,要求高级经理加以注意。有哪一位经理人会不愿意像这些公司一样获得长盛不衰的地位?
>> 非高瞻远瞩的大型老公司有希望吗
有希望。但是,很可能比从头构建高瞻远瞩公司更艰难。例如,为了配合一种理念,需要改变或消除很多固有的程序和做法。公司历史越久,规模越大,不协调的地方越是盘根错节、根深蒂固。
可是,我们也看过一些有意义的例子,即使是在我们自己的研究里,也看到一家高瞻远瞩公司背离了自己的理念,但几十年后又返璞归真,重新回归协调一致的理念。这种情形令人赞赏,这家公司就是福特。菲利普·莫里斯一直到大约20世纪40年代末期之前,也就是在公司百岁诞辰之前,都没有表现出高瞻远瞩公司的特点。另外,我们也见过和我们合作过的公司突飞猛进的例子。例如,几年前,有一家大型银行开始采用我们的初步发现,而且是在创立之后首次标定自己的核心理念,开始了自我整顿的漫长过程,致力朝着保存核心和刺激进步的目标进发。这家银行的执行副总裁解释说:“我一生都在这家公司工作,已经开始失去希望,但是,一旦弄清楚我们存在的真正目的,开始改变组织去配合目的后,释放出来的能量着实令人惊异,从上到下,一直到分行职员,都觉得工作比以前更有意义了。现在我们知道了核心是什么,而且核心应该固定不变,我们在改变其他事情方面,就觉得好像解放了,可以取消确实妨碍我们进步的所谓神圣不可侵犯的东西。就像唤醒沉睡的巨人一样,我们还没有到达你们所说的高瞻远瞩公司的层次,但是我们已有了长足的进展。”
成为高瞻远瞩公司是一种持续的动态的进步,不是静止不变的。路途尽管遥远,但是任何公司在任何时候都可以沿着这条路走下去,变得更为高瞻远瞩。我们要再度说明,这是一个漫长的过程,坚持不懈、找准方向走下去的人会赢得最后的胜利。我们的发现不是速效药,也不是一长串管理流行风中的下一个流行声明,或是下一个流行的口号,或是被人引用的一种新“方案”,绝对不是!要让任何一家公司变得高瞻远瞩,惟一的方法是长期坚持一种恒久程序,构建出一个保存核心而且刺激进步的组织。
>> 像IBM这种原本是高瞻远瞩公司,目前似乎丧失这一地位的企业,你们会提出什么样的指导
IBM是一个绝佳的个案,因为我们认为,IBM在过去近70年里是世界上高瞻远瞩公司的典范。IBM的例子表明,企业不仅可以在高瞻远瞩的道路上持续不断地前进,也可能倒退;成为高瞻远瞩公司后,不见得永远高枕无忧,高瞻远瞩公司就像民主制度,需要恒久不变地守护。
IBM这样的公司应该从自己的过去吸取教训。几十年来,IBM一直狂热地保护自己的核心价值(叫做三个基本信念),同时是全球最进步的公司。IBM在历史上,曾热衷于一些最胆大包天的目标,包括决定把整个公司的命运付诸推动IBM 360系列大型电脑规划,使公司先前的所有产品系列几乎完全成为废物。这的确是个惊人的宏图壮志!可是IBM在80年代日渐保守,致力保护自己的大型电脑系列产品,忘掉了自己的过去。
如果和IBM的高级经理坐而论道,我们会激励他们,让他们制定与IBM 360系列大型电脑计划媲美的宏伟目标;我们会激励他们,让他们像过去把公司前途寄托在360系列大型电脑一样,再度把公司的所有产品变成废物,再把公司的命运寄托在胆大包天目标的成败上;我们会激励他们,让他们对IBM员工充满信心,相信他们像过去完成360系列大型电脑计划一样,一定能够走过艰辛、再度完成看似不可能的艰巨任务。IBM有极为优秀的人才,他们毫无疑问会奋起迎接这个任务。
我们也会激励IBM的经理们,让他们像70年代的强生重振信念一样重振IBM的三个基本信念;我们会激励他们,让他们召集最高层的一百位经理和随意选择的一千位IBM员工,参加重新投身于三个基本信念的大会,而且所有的人都要在一份巨大的信念文件上签名;我们会激励他们,让他们把大家签署的这份文件铸成铜版,予以复制,在全世界每一个IBM的设施里摆放一份复制品;我们会激励他们,让他们要求公司每一个人都亲自写下誓言,重新投身于这三个基本信念实施。
最后,我们会激励他们,让他们制定一种保存核心和刺激进步的重整程序;我们会激励他们,让他们找出50个与3个基本信念不协调的地方;我们会激励他们,让他们至少找出另外50种妨碍进步、与基本信念不协调的方面;然后,我们会激励他们,让他们不只是改变、更要完全消除这些方面。
我们相信,IBM拥有恢复世界最高瞻远瞩公司地位的根基。如果IBM拥护成为高瞻远瞩公司的根本经验教训,那么我们相信IBM会恢复其地位,且再保持这种地位70年;反之,如果IBM不拥护这些经验教训,那么我们相信,即使IBM在短期内能够回光返照,但长期而言,还是会继续沉沦下去。
我们对于任何衰退中的高瞻远瞩公司,都会给他们同样的指导,虽然细节一定会有不同。我们会要求他们汲取自己过去的教训,理清和重拾他们的理念,返璞归真,回归自己的根本。不仅如此,我们会要求他们采取激烈、大胆的前瞻行动,最重要的是,让他们实施残酷无情的改造计划,来保存核心和刺激进步。
>> 什么人不能构建高瞻远瞩公司
很少。只有不愿意长期持之以恒、喜欢安于现状、没有核心理念、不在乎自己离开后公司健全与否的人,才不能构建高瞻远瞩公司。如果你想创设一家公司,让公司迅速壮大,赚很多钱,再卖掉公司,获利后退休,那么,你不适于构建高瞻远瞩公司;如果你没有追求进步的驱动力,没有无休止地改善和为前进而前进的内心冲动,那么,你不适于构建高瞻远瞩公司;如果你无意建立以价值观为导向、在赚钱之外还另有目的的公司,那么你不适于构建高瞻远瞩公司;如果你不想构建一家不但在你任期内强大,而且在你离开几十年后仍然强大的公司,那么,你也不适于建构高瞻远瞩公司。除了这四种人,我们看不出高瞻远瞩公司的构建者有其他先决条件。
>> 你们的发现适用于非营利机构吗
当然适用。适用于任何形态的组织,只是形式可能有些差别。我们受雇于非营利组织——斯坦福大学,作者之一波勒斯是这所大学的副校长。我们的发现在这所大学应用得很好,有些营利事业的经理们将我们的发现应用在非营利事业上,一家高瞻远瞩公司的经理直接把这些构想用在他所属的教堂,另一位经理把这些理念应用在她担任董事的医院,我们甚至认为,美国的建国先贤们也应用了高瞻远瞩公司的理念。
>> 你们的书和别的作品,例如《追求卓越》互相契合吗
《追求卓越》是过去20年内杰出的书籍之一,而且实至名归,每一个人都应该看一看这本书。我们发现彼得斯、沃德曼的作品和我们的作品之间有很多相通的地方,但是,其中有若干重大差异。方法不同是其中之一。我们的研究项目和他们的不同,我们是从公司的整个历史、并拿它们和其他公司比较来审视我们研究的公司。另一个重大差异,是我们把所有发现转化成由根本概念组成的架构,尤其是保存核心和刺激进步的观念,几乎对我们所发现的一切提供了一把保护伞。我们发现他们的“八大原因”在我们的研究里得到充分的支持,特别是传承/价值观导向、自主修企精神、行动导向和松紧性质兼具这几点尤其如此。但是,我们也发现,八大原因中,有几点没有得到充分的支持,特别是固守本业和接近顾客这两点。如果你把“本业”定义为核心理念,那就没错,高瞻远瞩公司的确固守本业,但是,只要他们不违反核心,做任何事情都是天公地道,而且这样可以让摩托罗拉和3M这样的公司脱离创业时的领域。在接近顾客方面,我们发现在我们研究的公司里,有不少比较倾向科技导向,而不是顾客导向。索尼、惠普、默克这三家公司就是如此。这样不是说他们不在乎顾客或对顾客的服务不好,正好相反。但是,如果顾客的需求使这三家公司背离他们的理念,他们不会再理会顾客的需求。就像顾客要求便宜的IBM兼容电脑或廉价袖珍计算器,惠普不理会这种呼声一样,他们的确接近顾客,不过绝对不能牺牲核心。
我们也发现,我们的研究和德鲁克的著作深深契合,事实上,我们对德鲁克的先见之明深为敬佩。研读他的经典之作,像1946年出版的《企业的观念》、1954年出版的《管理方法》、1964年出版的《成果管理》,你会深深叹服他遥遥领先今日管理思潮的程度。事实上,在我们做这个研究时,遇到很多深受德鲁克作品影响的公司,惠普、通用电气、宝洁、默克、摩托罗拉和福特只是其中几家而已。
最后,我们也发现我们的研究和其他作品相通,例如埃德加·沙因1985年出版的《组织文化和领导风格》,以及约翰·科特和詹姆斯·赫斯克特合著、1992年出版的《企业文化和业绩》。沙因论述的是文化“混血”,亦即在公司核心中成长,能够在不丧失核心价值的情况下,带来文化变革的经理。我们探讨自行培养的经理的一章就和他的发现深深契合,尤其我们讨论通用电气CEO韦尔奇的部分,更是如此。科特和赫斯克特探索强力文化和组织业绩之间的关系,和我们在业绩优异的组织里发现的像教派一样的文化,更是相辅相成。
>> 你们研究的是过去,难道你们不担心这些发现在21世纪过时吗
不担心。如果要我们说什么的话,我们相信这些发现在21世纪比在20世纪更适用,尤其我们从研究中得到的根本理念,亦即造钟、兼容并蓄、保存核心/刺激进步和协调一致的构想,在未来长久的时间里仍是重要的观念。我们无法轻易地描绘出这些理念会变成过时的景象。
以造钟这一观念为例,拿注重建立组织特性的观念,和想出伟大构想或成为杰出的魅力型领导人相比,前者会变得比目前更重要。由于科技发展速度加快,全球竞争加剧、产品生命周期大大缩短,任何特定构想的存活期会持续缩短,无论构想多么伟大,都会比过去任何时候更快地过时。
就魅力型领导人的模式而言,我们认为世界的走向正好相反。看看20世纪吧,几乎整个世界都在向民主迈进。民主是一种“程序”,民主的精义是避免过度依靠任何单一的领袖,而把重点放在民主程序上。即使本世纪最著名的政治家丘吉尔,其重要性也在国家和国家的制度之下,在第二次世界大战结束后,就被赶下台。他不明白自己远不如他所服务的制度重要。即使你不相信民主潮流等同企业演进的比喻,魅力型领袖的模式也有一个永远挥之不去的根本缺陷:所有的领袖都会死亡,这个缺陷现在克服不了,21世纪克服不了,一千年后也克服不了。因此,为了超越这个不变的现实,在建立组织的特性时这个焦点必须放在首位。
我们的结构性关键观念即是保存核心/刺激进步,这个观念在21世纪也会日益重要。
看看企业的趋势:更扁平化、权力更为下放、分布地域更为广阔、个人自主权更加大、知识性员工日渐增加,等等。和过去任何时候相比,企业都更难用传统的等级、制度、预算之类的控制方法来维系,甚至连去办公室上班都变得没有那么重要,因为科技使大家可以在遥远的地方工作。企业的维系方法会越来越理念化,大家仍然有着人类的根本需要,必须属于某种引以为豪的团体;大家对于指引方向、让生活和工作有意义的价值观和目的感,仍然有着根本的需要;对于和别人联系,分享由共同信念和期望构成的关系,仍然有着根本的需要。员工会比过去任何时候要求更大的工作自主权,同时也要求和他们有关的组织代表某种意义。
再看看外部世界的趋势:零碎化、区隔化、混乱的变化、难以预测的性质、日渐增强的企业精神,等等。在此趋势下,惟有特别善于刺激进步的公司才能欣欣向荣。公司需要继续追求自我革新,方法可能是利用胆大包天的目标,以便继续成为让人兴奋的工作地点;追求伟大成就的公司,必须在世界要求改变和改善之前就奋力地驱策自己,推动自我激发的改革和改善。模仿适应良好的物种演进的公司,也就是多方尝试、汰弱择强的公司,在一个不可预测和多变的环境里,会有更多的生存机会,别的公司可能会衰亡。我们认为,21世纪的高瞻远瞩公司势必越来越热衷于保存自己的核心理念,会越来越积极地给予员工个人工作自主权,公司会比过去任何时候都需要拥抱保存核心和刺激进步那种阴阳互补、兼容并蓄的动力。
总之,公司必须发挥想像力,应用我们研究所得的概括性发现。的确,高瞻远瞩公司最不可能做的事情,就是遵照食谱般的成功格式去做事,就好像米开朗基罗不会去买根据编号着色的画本一样。构建高瞻远瞩公司是一个设计问题,伟大的设计师会运用一般的原则,而不会运用机械式亦步亦趋的教条。任何教人怎么做的秘方几乎注定会过时。但是,一般性的观念——当然一定要能够适应变化——则可以继续做为指导原则,一直到下个世纪之后很久。我们不相信,一百年之后,那些支持默克、摩托罗拉、宝洁和3M等公司的基本因素会和现在有所不同。当然,形式会有变化,但根本因素却不会改变。
附录1
研究事宜
>> “玩火” (如何看待破产的高瞻远瞩公司)
我们的研究不针对那些具有高瞻远瞩特点但遭遇失败的公司。具有高瞻远瞩特点的公司比那些不具备此特点的公司破产的百分比会更高吗 ?做一个类比,假设我们研究了两组登山者的攀登技术:成功攀登珠穆朗玛峰的“高瞻远瞩登山者”与未成功攀登珠穆朗玛峰的“对照登山者”。进一步假设,我们发现了两组之间的差别 (比如观念、训练或冒险精神的差别 )。完全有可能“高瞻远瞩登山者”比“对照登山者”的死亡率更高,但是因为我们只研究那些活下来的登山者,所以再也不会注意这个事实。因此,尽管我们可以就如何成为一名高瞻远瞩的登山者提出恰当的指导,但也可能 (无意识地 )做出了增大死亡率的指导。同样,假设拥有高瞻远瞩公司的特点导致破产的可能性为75%(允许有25%的公司发展为超一流机构 ) ,而拥有对照公司的特点导致失败的可能性只有50%(允许50%不能成为超一流机构 )。在这种情况下,也许有些经理不想高瞻远瞩,从而提高简单生存的可能性。
对这一担心我们有两点说明。首先,有些登山者在攀登珠穆朗玛峰的过程中的确会丧命,但是只有那些 (不顾任何风险 )尽全力攀登珠穆朗玛峰的人才会真正到达顶点。不可否认,有些具有高瞻远瞩特点的公司消失在竞争的风景线外。但那又怎样?在本书中我们不想讨论简单的生存问题。我们不认为简单的生存是个非常有趣的话题。我们感兴趣的是,公司如何进入一流机构的行列,而且我们完全认同,要经历一条冒险的道路才能到达理想的目的地。
但是 —— 这是我们的第二点说明 —— 我们相信 (虽然我们无法证明 ),高瞻远瞩的特点实际上既会提高脱颖而出的比率,也会提高生存的比率。再回到我们的历史前景。我们在此谈论的不是那些一次性的公司。我们谈论的是面对巨变数十年繁荣发展的持久公司。如果高瞻远瞩具有风险,那么为何这种风险没有光临这些公司并且在其长期生存过程的某一时刻将其吞噬 ?
>> “高瞻远瞩”仅仅是“成功”的另一种说法吗
为CEO的调查暗示着财务成功。我们完全认可这一点。难道CEO们会将非盈利公司视为高瞻远瞩吗?大概不会。这就提出一个正当的鸡与蛋的问题:我们能简单地将“高瞻远瞩”这个词运用于任何取得成功的公司吗?不能。有很多财务上取得成功的公司并未出现在我们的高瞻远瞩公司名单上。调查之前,我们广泛分析了10年来《财富》 500强公司的业绩。分析显示,高瞻远瞩公司并不是在这一时间跨度内仅仅取得极大成功的公司。
实际上,如果只看一看1978年~1988年间 (我们调查前的10年)《财富》 500强的工业公司与服务机构对投资者的回报排名的前18位,那么所列出的名单与我们列出的高瞻远瞩公司的名单不同,如下所示。
1978年~1988年间《财富》工业与服务公司
对投资者回报排名前18位
| 1. 孩之宝公司 |
| 2. The Limited |
| 3. 沃尔玛 |
| 4. Affiliated |
| 5. 远程通信 |
| 6. 巨人食品公司 |
| 7. 玩具城公司 |
| 8. 马里昂实验室 |
| 9. State Street波斯登公司 |
| 10. 伯克希尔·哈撒韦公司 |
| 11. DCNY |
| 12. 麦克米伦公司 |
| 13. 库柏轮胎 -橡胶公司 |
| 14. 泰森食品公司 |
| 15. 菲利浦实业 |
| 16. MCI通信公司 |
| 17. 迪拉德百货商店 |
| 18. 狮王食品公司 |
证据表明,我们调查的CEO们不仅仅把高瞻远瞩公司视为简单的高度盈利性公司 (否则我们就可以简单地将1978年—— 1988年间的一流财务运作者与CEO的反应建立一一对应的关系了 )。当然,在1926年~1990年间,我们的高瞻远瞩公司业绩平平。这表明,如果CEO们不考虑财务上的成功,他们就在考虑很长远时期内的成功,这与我们描绘的作为持久繁荣机构的高瞻远瞩公司相符合。
>> 我们能否信任CEO调查,找出名副其实的公司
实施调查 ( 哪怕一项针对深谋远虑、学识渊博的人,比如一流的CEO这样的人的调查 )是一个不完善的方法。我们的调查要努力降低偏见,但不能完全排除偏见。一方面,那些在调查的时间跨度内得到积极宣传的公司在调查结果中可能并未得到恰当的表述。比如,美国运通公司在接受调查前几个月得到了大力宣传 —— 有些宣传给它贴上了“高瞻远瞩”的标签。这也许影响了CEO的一些应对措施,在调查数据中给美国运通公司以不相称的高度评价。将美国运通与我们名单上的其他公司相比较,它并不具备高瞻远瞩公司的很多特点。
我们还承认,依赖一项调查就是认为,按照定义,高瞻远瞩公司广为人知、备受尊崇。反之,这是对大型公众持股公司的偏见。 (注意,我们的最终样本公司都是上市公司 )。但是有的高瞻远瞩公司宁愿固守小规模或宁愿默默无闻吗?比如,L. L. 比恩公司(1992年马尔科姆·鲍尔德里奇质量奖得主——对一个石材厂来说是个了不起的功绩)看上去具备我们的高瞻远瞩公司的许多特点,但它们仍为不公开招股公司,在某种程度上是隐蔽机构。
虽然承认有这些困难,但我们仍相信,对CEO的调查尽管不够完美,但却是建立研究体系的最实用的方法。由于事先不了解高瞻远瞩公司的主要特点 (这正是我们努力寻找的东西 !),我们无法建立准确的科学筛选机构。最重要的是,调查有这样一个优势,它广泛拥有一批明辨是非的裁判,他们不存在我们所特有的偏见。
还有人问,我们的调查是否仅仅再现了《财富》杂志列出的“最受尊崇”的公司 (其采用的也是对CEO的调查),并不是我们列出的“高瞻远瞩公司”。并非如此。我们彻底分析了《财富》1983年~1990年列出的“最受尊崇”的公司,虽然高瞻远瞩公司在《财富》调查中得到了良好表述,但我们并没有发现一种一一对应的关系。1989年,两份名单中列出的所有高瞻远瞩公司均出现在《财富》前30%的位置,但与排名前18位没有一一对应的关系。 ( 对照公司中只有两个公司出现在《财富》前3 0 % 的位置。 )当然, (如我们所预计的那样 ) 高瞻远瞩公司确实备受尊崇,但高瞻远瞩公司并非《财富》“最受尊崇”名单的简单翻版。
>> 相互关系及缘由
在这个特殊的样本系列中,我们找出了某些区别高瞻远瞩公司与对照公司的特点。因而我们可以声称,这些差异与高瞻远瞩公司之间存在一种相互关系。但是,我们不能随意关联。我们无法证明高瞻远瞩公司的特点必定在所有情况下都会带来持久的成功。我们也并非确切地知道,我们研究的公司找到了最佳商业道路——也许很多无人研究的私有公司依靠一套完全不同的策略,取得了更长久时期的更大成功。我们不能断言已经确切找到了原因与结果。严格控制下的实验不可能存在于真实的公司环境中,因而不可能有100%的把握断言原因与结果。我们的对比分析让我们更加相信已经找到了原因,并不是没有通过对比的任意关联,但这并不能给我们以某种信心。
但是需要强调,我们发现的区别高瞻远瞩公司的基本要素通常在这些公司成为大型成功的一流机构很久以前就会表现出来。实际上,这些特点一般出现在最终成功之前 (再一次体现了历史方法的威力 ),这一事实让我们相信,我们的发现不仅仅是偶然的相互关系。
>> 高瞻远瞩公司的艰难时期
90年代初,我们研究的多数高瞻远瞩公司在本行业中是无可置疑的一流机构。尽管如此,有些高瞻远瞩公司曾经历过困难。这能动摇我们的发现的有效性吗?我们认为不能,原因有二。
首先,很重要的一点是记住,我们研究的所有高瞻远瞩公司,甚至那些在90年代运作良好的公司都会在历史的某一时期遇到困难。高瞻远瞩公司并非对挫折与困难具有免疫力,但它们表现出了韧性,建立了令人瞩目的长期业绩纪录。
比如,看一看IBM的情况。不管IBM在90年代经历了怎样的问题,该公司拥有不能磨灭的70年纪录,经历了两次世界大战、大萧条和计算机的发明时期。在这70年间,在商用机器行业没有一家公司能与IBM并驾齐驱。即使在IBM最黑暗的时刻,商业报刊还称它为“国家的财富”。一个公司取得这样的地位绝非偶然。我们相信,在IBM的历史上,有很多值得学习的经验教训 —— 它的成功与艰难。IBM从自己的过去中应该学习什么呢?它需要如何去做才能重新取得以前的地位呢?
第二,要记住,在整个研究中,我们一直在将一个公司与另一个公司对比。所以,虽然没有公司是完美的 (所有公司都有其瑕疵 ),但有些公司在长期发展中的确取得了领先地位。例如,当宝来公司开始走下坡路,失去自己的特色时,没有人会撰写一个“国有的财富”的消亡。对多数人而言,宝来公司只是另一个公司。为什么IBM会上升到这样高的地位,而宝来公司在美国精神或世界经济中永远无法取得相当的地位呢?无论有何缺陷,一个不变的事实是,高瞻远瞩公司的光辉盖住了整个市场以及那些长期精心挑选出来的对照公司。从对比中我们能了解到很多东西。
>> 大公司与小公司
该研究侧重大公司吗?是,也不是。是,因为名单中只包含大公司。但是列出的每个公司曾经都是小公司。审视这些公司时,我们不仅看它们壮大的时候,还要看它们弱小的时候,而且我们寻求获得既适用于小公司也适用于大公司的见解。记住,我们也调查了小公司到中等公司的CEO;即使小公司的CEO也希望从那些壮大起来的大公司学习经验教训。
>> 信息不均
历史信息的质量与数量因公司不同而异。有些公司,比如惠普和默克公司,对我们敞开档案,提供了很多箱重要资料。多数公司 (甚至对照公司 )合作良好,尽管信息的质量不尽相同。但是,有些情况下,公司拒绝为我们的研究提供合作,因此我们完全依靠第二手资料。此外,各公司的第二手资料的质量和数量也各不相同。例如,我们没有找到专门写诺世全公司的书籍,但找到成堆有关福特、IBM、迪斯尼和通用电气等公司的书籍。我们尽最大可能查找每一家公司的所有可能找到的资料,但只找到一家公司(健伍公司 )的实质性资料。找到完整的信息是一件不可能的事情。但是,面对已经拥有的大量信息,我们相信,即使得到了完整的信息,我们的发现也不会做出重大改变。我们猜想,如果有所改变,也是对发现的进一步提高。
>> 侧重美国
我们只调查了美国的CEO,考察的非美国公司只有两家 (索尼和健伍 )。我们相信,作为一家高瞻远瞩公司的基本要素会超越文化和国界,但我们也怀疑这些要素的滋味会因文化的差异发生变化,也许是巨大的变化。我们毫不掩饰这一事实,并且鼓励就高瞻远瞩公司的跨文化差异做进一步研究。
附录2
高瞻远瞩公司与对照公司的创业基础
| 3M | 诺顿 |
| 创立年份: 1902年 |
创立年份: 1885年 |
| 创始人: 5位明尼苏达州投资人: 两位铁路经营者、一位医生、一位肉类市场经营者、一位律师。 |
创始人: 7位投资人, 分别在不同的企业中担任经理。 |
| 所在地: 明尼苏达州克里斯特尔湾 |
所在地: 马萨诸塞州伍斯特湾 |
| 创业观念: 开办并经营一座矿场,提炼金刚砂作为研磨剂,出口供砂轮制造商运用。 |
创业观念: 向弗兰克·诺顿买下一家小型的砂轮公司,准备趁机械工业日渐扩张、砂轮市场成长时大笔盈利。 |
| 初期成果: 仅售出一吨材料后,采矿业务失败,再也找不到买主,公司靠着投资人个人的资金济助,挣扎求活,靠着新投资人路易·欧德威的拯救而未倒闭。欧德威在1905年协助公司改为生产砂纸。在艾德加·欧柏担任总裁的前 11个年头里,公司没钱付薪水给他。 |
初期成果: 创业之初即获成长与成功,在开业的头15年里,除了一年外,每年都分配稳定的股利,同期内,资本额成长15倍以上。到1890年,诺顿公司已经坐上本行业中的第一把交椅。 |
| 美国运通 | 富国银行 |
| 创立年份: 1850年 |
创立年份: 1852年 |
| 创始人: 亨利·韦尔斯(年龄不详)、威廉·法戈(年龄不详)、约翰·巴特菲尔德(年龄不详) |
创始人: 亨利·韦尔斯(年龄不详)、威廉·法戈(年龄不详) |
| 所在地: 纽约市 |
所在地: 加州旧金山 |
| 创业观念: 为了消除快递业三家对手公司之间的竞争,避免浪费,韦尔斯公司、李文斯顿-法戈公司和巴特菲尔德 -华森公司同意合并,成为一家垄断性的公司。 |
创业观念: 在日益扩大的加州市场(因淘金热而扩大),提供包裹运送快递与银行服务。 |
| 初期成果: 立刻获利,并且快速成长(在几近垄断的情形下,不足为奇)。 |
初期成果: 1855年,加州发生银行业大淘汰后,富国银行是少数几家幸存者之一。在这场恐慌浪潮之后,竞争者所剩无几富国银行的地位增强,1855年~1866年间快速扩张。 |
| 波音 | 道格拉斯飞机 |
| 创立年份: 1915年 |
创立年份: 1920年 |
| 创始人: 威廉·波音(35岁) |
创始人: 唐纳德·道格拉斯(28岁) |
| 所在地: 华盛顿州西雅图 |
所在地: 加州洛杉矶 |
| 创业观念: 公司创立文件中说:“拟成为综合性的制造业……制造各种商品、用具和杂货,尤其是飞机和飞行工具……拟经营一所飞行学校,担任航空客货运营者。”威廉·波音踏入这一行业之前原本是木材商人。 |
创业观念: 设计和制造第一架横贯美国的不着陆飞行的飞机腾云号,公司在1921年改组成新公司,以便移转腾云号的科技获得为美国海军制造实验性鱼雷轰炸机的合同。 |
| 初期成果: 第一代飞机没有通过海军的测试,第二代飞机(C型)卖给海军50架,但无法续约。公司在1919年~1920年间境况低迷。1920年,公司亏损30万美元,靠着波音先生的贷款维持下来,以制造家具和快艇维生。 |
初期成果: 成功地得到海军的大笔合同,承制18架鱼雷轰炸机,不久之后,就获得美国和挪威政府的后续合同,公司初创大获成功,开业前四年,年平均增长率高达284%。 |
| 花旗银行 | 大通曼哈顿银行 |
| 创立年份: 1812年 |
创立年份: 曼哈顿银行创于 1799年 大通银行创于 1877年 |
| 创始人: 塞缪尔·奥斯古德 (年龄不详 ) |
创始人: 曼哈顿银行创办人为阿伦·伯尔, 大通银行创办人为约翰·汤普森 |
| 所在地: 纽约市 |
所在地: 纽约市 |
| 创业观念: 基本上是一家商人兼老板私有的信用合作社,以这家信用社为自己的事业融资。 |
创业观念: 开设银行。 |
| 初期成果: 创立后将近 70年里没有一贯的策略,并且继续以私人银行的形态运作,一直到19世纪90年代,在詹姆斯·史蒂曼的引导下才开始走上成为全国性银行的道路。 |
初期成果: 曼哈顿银行从 1808年以后业务鼎盛,大通银行到1911年以后才开始成为知名的银行。 |
| 其他: 大通银行和曼哈顿银行在1955年合并成为大通曼哈顿银行。 |
| 福特汽车 | 通用汽车 |
| 创立年份: 1903年 |
创立年份: 1908年 |
| 创始人: 亨利·福特(40岁)、亚历克斯·马尔肯森(年龄不详) |
创始人: 威廉·杜兰特(年龄不详) |
| 所在地: 密歇根州底特律 |
所在地: 密歇根州底特律 |
| 创业观念: 根据亨利·福特的机械专业技术,特别是利用直立式活塞杆技术制造汽车,是1900年~1908年间美国成立的 502家汽车制造公司之一。 |
创业观念: 收购与组织多家规模较小的汽车厂成为一家公司。公司策略是利用大家共享的财力和其他资源,提供不同款式的汽车,迎合不同品位和收入水准的用户。 |
| 初期成果: 第一款车是 A型车,相当成功,到开业第一年结束时,每个月的销售量达到600部,其后推出另外5款汽车(分别是A、B、C、F、K型),到1908年推出T型车,形成汽车工业革命,也使福特成为美国最大的汽车厂商。 |
初期成果: 1908年~1910年间杜兰特购并了17家汽车厂,包括奥兹摩比、卡迪拉克、庞帝克等汽车公司,最后又收购别克汽车公司,1918年把雪佛兰汽车公司纳入旗下,公司成长过程崎岖,成长强劲,但遭遇多次财务危机,杜兰特在1920年被赶下台。 |
| 其他: 福特虽然不是为了制造 T型车才创立福特汽车公司,但他似乎早在1903年就考虑过生产线式的大批量制造程序。 |
其他: 从1921年~1927年,通用汽车在阿尔弗雷德·斯隆的指导下,超越福特汽车,成为美国最大的汽车厂商。 |
| 通用电气 | 西屋 |
| 创立年份: 1892年 |
创立年份: 1886年 |
| 创始人: 托马斯·爱迪生(45岁)、伊莱休·汤姆森(39岁)、查尔斯·科芬(48岁) |
创始人: 乔治·威斯汀豪斯(39岁) |
| 所在地: 纽约市 |
所在地: 宾州匹兹堡 |
| 创业观念: 由爱迪生通用电气公司和汤姆森休斯顿电力公司合并而成,前者在 1878年创立,意在把爱迪生的电力与照明研究成果开发为商品,后者在1883年成立,是一家和电力有关的事业组成的集团企业。 |
创业观念: 开发和推动交流电电机科技及中央电力系统商业化,交流电系统最后证明优于爱迪生的直流电系统,从而使交流电系统成为全世界通用的主要系统。 |
| 初期成果: 第一年大获成功(7个月获得利润300万美元);1893年因全国经济萧条,出现经济困难,现金短缺;随后 20年,部分由于向AC系统转化,扭亏为盈,稳步增长。 |
初期成果: 卓越的技术理念带来了初期的巨大成功,公司取得了行业第二的地位,20年来,乔治·威斯汀豪斯的财力支持着公司的初期增长,掌握着公司的控制权。 |
| 其他: 1907年的大恐慌使公司陷入财务困难,最终导致银行家在1910年把西屋从自己的公司赶走。 |
| 惠普 | 德州仪器 |
| 创立年份: 1937年 |
创立年份: 1930年 |
| 创始人: 威廉·休利特(26岁)、戴维·帕卡德(26岁) |
创始人: 克拉伦斯·卡彻(年龄不详)、尤金·麦克德莫特(31岁) |
| 所在地: 加州帕洛阿尔托 |
所在地: 新泽西州纽瓦克 |
| 创业观念: 创业之初,纯粹是在广泛的“收音机、电子和电机工程的领域”中,采取“机会主义”的做法,创业初期的产品包括焊接设备、减肥震荡器、马桶自动冲水器、保龄球道感测器、无线电发射机、公共演说系统、空调设备、望远镜、时钟驱动器、医疗设备与示波器。 |
创业观念: 开始时叫做地质服务公司,是第一家制造探测潜在油田用震测反应仪器的公司,公司在得克萨斯州的实验室开发生产这种用途的仪器。1934年公司迁往得州达拉斯,以巩固自己在石油探勘业务方面的地位。1951年改名为德州仪器。 |
| 初期成果: 第一年靠着工程合同和在车库里节俭营运维持生计,1939年卖出一些音响示波器,第一年销售额只略微超过5 100美元,获利1 300美元,1940年搬出车库,1941年共有17名员工,第二次世界大战使员工增加到144人,大战结束后,员工减少两成,1948年销售额为210万美元。 |
初期成果: 迅速成为地质探测业的市场领袖,在30年代初期和中期成长、发迹,40年代初期尝试直接跨入石油勘探业务,遭到重挫,靠着公司的震测科技在军方的信号搜索上的应用,才挽救了公司,第二次世界大战后顺利重振声威。 |
| IBM | 宝来 |
| 创立年份: 1911年(原公司创于1890 年) |
创立年份: 1892年 |
| 创始人: 查尔斯·弗林特(年龄不详) |
创始人: 威廉·宝来(年龄不详)、约瑟夫·博耶(年龄不详) |
| 所在地: 纽约市 |
所在地: 密苏里州圣路易斯 |
| 创业观念: 由两家小公司合并成为一家迷你型的集团企业,名叫计算-制表-记录公司,简称CTR,制造磅秤、打卡机和店员及会计人员用的制表机器。 |
创业观念: 威廉·宝来发明了有史以来的第一部记录与加法机器,并且成立美国亚默斯计量器公司,负责营销产品。 |
| 初期成果: 连续三年业务低迷,董事会讨论后把公司清算掉。1914年雇用老华森,逐渐改善公司体制,使公司在1930年成为制表机器的市场领袖。 |
初期成果: 产品一推出就很成功,公司开始成长,并且通过新产品和购并巩固在本中业里的地位。1914年,公司有90种产品,1920年时,被视为办公机器工业的主流。 |
| 其他: 1925年改名为国际商用机器公司,简称IBM。 |
其他: 宝来因为他的发明获得富兰克林学会的约翰·斯科特奖章。他在1898年因肺结核去世。1905年公司为了纪念他,改名宝来加法机器公司。 |
| 强生 | 必治妥 |
| 创立年份: 1886年 |
创立年份: 1887年 |
| 创始人: 罗伯特·约翰逊( 41岁)及其弟詹姆斯与米德(年龄不详) |
创始人: 威廉·布里斯妥( 20出头)、约翰·麦尔斯( 20出头) |
| 所在地: 新泽西州新不伦瑞克 |
所在地: 纽约市克林顿 |
| 创业观念: 医疗产品厂商,重点生产抗菌外科包扎用药品与医疗用药膏,第一本产品目录共32页,“印满了各种产品”。 |
创业观念: 以5 000美元的代价购买“一家摇摇欲坠的名叫克林顿制造公司的制药厂”,必治妥和麦尔斯都没有任何管理制药厂的经验。 |
| 初期成果: 1886年创业时有 14名员工, 1888年雇1 2 5 名工人,到 1 8 9 4 年雇 4 0 0 名员工。因有范围广泛的创新产品,成立了医院,培养了强有力的品牌形象,早期就很成功。 |
初期成果: 早期挣扎求活,1889年公司只雇用9名员工,12年里没赚半点利润,一直到1903年,推出极受欢迎的新产品泻盐和历史上第一种杀菌牙膏,才开始迅速成长。 |
| 马利奥特 | 霍华德·约翰逊 |
| 创立年份: 1927年 |
创立年份: 1925年 |
| 创始人: 威拉德·马利奥特(26岁)、艾利·马利奥特(22岁) |
创始人: 霍华德·约翰逊(27岁) |
| 所在地: 华盛顿特区 |
所在地: 马萨诸塞州伍拉斯顿 |
| 创业观念: 为了自行经商,以 9个座位的 A&W麦根啤酒店起家,为了吸引更多的顾客,增加以墨西哥食品为主的熟食,并把店名叫做熟食店。 |
创业观念: 买下一家清凉饮料店,采用母亲的冰淇淋配方产销冰淇淋,结果大受美国东北部消费者欢迎。 |
| 初期成果: 靠着一天工作16小时,他们的店在第一年就有利润,经营收入共16 000美元,到1992年已经扩张为3家店面,每天营业24小时,1931年扩展到巴尔的摩,到1940年,共拥有18家熟食店。 |
初期成果: 创业不到半年需求就超过他的产能,到1928年,冰淇淋销售额达到 24万美元。1933年他扩充业务,成为著名的路边餐厅,以橘黄色的屋顶为特征,到1940年,已经拥有125家店。 |
| 其他: 霍华德·约翰逊一想出路边餐厅的基本观念,就开始扩张,把他的构想发挥得淋漓尽致。 |
| 默克 | 辉瑞 |
| 创立年份: 1891年 |
创立年份: 1849年 |
| 创始人: 乔治·默克(23岁) |
创始人: 查尔斯·菲泽尔(25岁)、查尔斯·艾哈特(28岁) |
| 所在地: 纽约市 |
所在地: 纽约市布鲁克林 |
| 创业观念: 原本是德国默克化学公司的美国销售分公司,起源可以追溯到默克家族1668年在德国达姆施塔特所设的药店。 |
创业观念: 制造当时美国不生产的高品质化学品,以便进口产品竞争时占有运输上的优势。第一种产品叫圣多宁,是治疗寄生虫病的复合药品。 |
| 初期成果: 从母公司进口化学品,销售稳定而成功(1897年销售额100万美元),一直到成立10年后,才开始制造自己的化学品,大约到1903年,才在新泽西州来威的新工厂里开始制造碘化物和其他基本药品。1910年的营业总收入为300万美元。 |
初期成果: 圣多宁似乎很畅销,使公司拥有扩张业务的稳定基础。1855年,公司开始制造以磺为基础的产品,到 1860年,公司至少制造出5个产品系列。1857年,公司在曼哈顿市区设立办事处,1857年~1888年间,辉瑞买下72公顷土地,以备扩展之用。 |
| 摩托罗拉 | 先力时 |
| 创立年份: 1928年 |
创立年份: 1923年 |
| 创始人: 保罗·盖尔文(33岁) |
创始人: 尤金·麦克唐纳(37岁) |
| 所在地: 伊利诺伊州芝加哥 |
所在地: 伊利诺伊州芝加哥 |
| 创业观念: 制造收音机用电池代用器,业务还包括替西尔斯公司修理售后服务保证期间送回来维修的收音机电池代用器。盖尔文知道“消除器的业务不会长久”,所以很早就开始寻找其他市场。 |
创业观念: 利用新兴的收音机工业,制造和营销收音机(商业收音机广播1920年开始,收音机供应短缺),1923年取得芝加哥收音机公司制造的收音机独家销售权。1924年推出世界第一部袖珍收音机。 |
| 初期成果: 创业第一年,靠着消除器的制造和修理业勉强营生, 1929年底几乎破产。1930年想到汽车收音机的观念。这一年的营业亏损,到 1931年出现利润,此后开始稳定增长。 |
初期成果: 初期的创新助长了销售额的增长(1924年推出第一部袖珍收音机,1926年推出第一部直流插座的家庭用收音机,1927年推出第一部按钮式收音机),但是因为资产管理松散,在20年代中期遭遇周转和信用问题。 |
| 诺世全 | 梅维尔 |
| 创立年份: 1901年 |
创立年份: 1892年 |
| 创始人: 约翰·诺斯特龙( 30岁)、卡尔·华林(年龄不详) |
创始人: 弗兰克·梅维尔(年龄不详) |
| 所在地: 华盛顿州西雅图 |
所在地: 纽约市 |
| 创业观念: 用约翰·诺斯特龙的话说:“我仍然不知道我想做什么……我开始找一些小生意准备做,华林先生从事制鞋这一行……开了一家修鞋店……我常到店里去看华林先生,有一天,他建议我们合伙开一家鞋店。” |
创业观念: 梅维尔是鞋类流动批发商,“在一位店主没付一批鞋子的费用就从市区潜逃”后,梅维尔取得了这三家鞋店。 |
| 初期成果: 很早就开始获利,最初 15年里换了三个地点,但是仍然维持一家店面,到1923年才开设第二家店。 |
初期成果: 很早就开始盈利,1895年采用连锁观念开始扩张,到1923年已经拥有31家零售店,1935年拥有571家零售店。30年代初期成为美国最大的鞋业零售商。 |
| 其他: 约翰·诺斯特龙1928年把自己的股权全部卖给了儿子埃弗里特和埃尔默。 |
| 宝洁 | 高露洁 |
| 创立年份: 1837年 |
创立年份: 1806年 |
| 创始人: 威廉·普洛科特(36岁)、詹姆斯·甘布尔(34岁) |
创始人: 威廉·科尔盖特(23岁) |
| 所在地: 俄亥俄州辛辛那提 |
所在地: 纽约市 |
| 创业观念: 普洛科特是蜡烛制造商,甘布尔是肥皂制造商,都靠同样的植物油脂做产品原料,因为是连襟,两个人决定合作,组成销售肥皂和蜡烛的合伙事业。 |
创业观念: 根据高露洁董事长在1956年的说法:“在美国历史的那个时期(1806年),至少75%的肥皂是家庭制造的……家庭制造的肥皂粗糙、低劣,对皮肤不好,气味难闻,威廉·科尔盖特决心制造气味芬芳、一般人都买得起的肥皂。” |
| 初期成果: 公司成长缓慢,经过 15年才壮大到必须搬离在辛辛那提的寒酸办公室、厂房兼店面,公司的成长虽然不惊人,却一直都有利润。1947年公司盈余2万美元,成立20年后,公司雇用80名工人。 |
初期成果: 没有资料可考,没有资料显示高露洁公司成立前20年内,是比宝洁公司更为成功还是远远不如宝洁公司。 |
| 其他: 宝洁创业时,是辛辛那提 18家销售肥皂/蜡烛的公司之一。 |
其他: 美国最早产销肥皂的公司之一。 |
| 菲利普·莫里斯 | 雷诺烟草 |
| 创立年份: 1847年 |
创立年份: 1875年 |
| 创始人: 菲利普·莫里斯(年龄不详) |
创始人: 理查德·雷诺(25岁) |
| 所在地: 英国伦敦 |
所在地: 北卡罗来纳州温斯顿 |
| 创业观念: 伦敦邦德街的烟草店。 |
创业观念: 利用新开发的“能够治疗感冒、适于制造最好口嚼烟丝的烟草”出产、销售口嚼烟丝。 |
| 初期成果: 创业后仅维持一家零售店,到1854年,菲利普·莫里斯才开始制造香烟。没有资料显示早期有过大幅的增长。1902年把公司生产的香烟引进美国,美国投资人在1919年买下菲利普·莫里斯的品牌名称。 |
初期成果: 创业第一年就生产15万磅的产品,“从那时起,大约每隔一年,就要开发、生产一种新产品,迎合这个由口嚼烟丝爱好者组成的国家”。到19世纪80年代中期,理查德·雷诺已积聚了超过10万美元的个人财富。 |
| 其他: 1924年万宝路牌香烟推出时是供女性抽的香烟。 |
其他: 骆驼牌香烟在 1913年推出,1917年成为美国最畅销的品牌。 |
| 索尼 | 健伍 |
| 创立年份: 1945年 |
创立年份: 1946年 |
| 创始人: 井深大(37岁) |
创始人: (公司历史中没有记载) |
| 所在地: 日本东京 |
所在地: 日本驹根市 |
| 创业观念: 除了应用科技创造消费品的模糊想法之外,没有其他明确的构想。 |
创业观念: 成为音响科技方面的专业先驱。 |
| 初期成果: 初期因为生产电饭煲和录音系统销售失败,奋力求生,靠着制造粗糙的电热毯,又取得日本广播协会( NHK)的合同,杂七杂八地制造很多种产品才生存下来。1995年开发出第一种畅销的消费产品袖珍型收音机,花了12年,员工人数才达到500人。 |
初期成果: 迅速成为音响科技方面的领袖,第一种产品是专业化的收音机组件,销售很成功,立刻为公司奠定基础。制造的高频变压器是第一个通过日本广播协会审核标准的日本产品。 |
| 沃尔 玛 | 美利坚百货 |
| 创立年份: 1945年 |
创立年份: 1958年 |
| 创始人: 萨姆·沃尔顿(27岁) |
创始人: 米尔顿·吉尔曼( 32岁)、欧文·吉尔曼(年龄不详) |
| 所在地: 亚利桑那州纽波特 |
所在地: 马萨诸塞州绍斯布里奇 |
| 创业观念: 取得本·富兰克林杂货店的加盟权,在一个小镇开设一家店,没有任何证据显示有关开设一间分店等计划。 |
创业观念: 把家乡的农庄拿去抵押贷款,特意要在小城镇里创设连锁折扣零售企业。 |
| 初期成果: 第一年销售额 8万美元,第三年销售额225 000美元,1950年丧失租约,因此失去店面。然后迁至阿肯色州本顿维尔,开设一家叫做“沃尔顿商店”的廉价商店,1952年扩大为两家店面。 |
初期成果: 第一年销售额100万美元,两年内扩张成为在纽约州与佛蒙特拥有很多店面的连锁企业。 |
| 其他: 1962年开设第一家大型乡村折扣商店。 |
其他: 1958年开设第一家大型乡村折扣商店。 |
| 迪斯尼 | 哥伦比亚电影 |
| 创立年份: 1923年 |
创立年份: 1920年 |
| 创始人: 沃尔特·迪斯尼(21岁)、罗伊·迪斯尼(27岁) |
创始人: 哈利·科恩(29岁)、杰克·科恩(年龄不详) |
| 所在地: 加州洛杉矶 |
所在地: 加州洛杉矶 |
| 创业观念: 迪斯尼从堪萨斯市来到洛杉矶,想从事电影事业却找不到工作,所以租了一部摄影机,制作了一个动画棚,在叔叔的车库里设立一个摄影棚,决定自行从事动画电脑电影业务。据《迪斯尼传》的作者席克尔说:“他至少有一半相信自己进入动画电影太晚,大约晚了6年,但这是他惟一有过经验的领域。” |
创业观念: 哈利与杰克1920年创立公司时,开始先制作卡通片与短片,短片用于体现电影明星银幕下的活动,并且替明星当时的影片做宣传,然后跨入电影长片制作。 |
| 初期成果: 第一部电影系列剧《爱丽丝漫游仙境》只带来刚好够周转以便继续运营的现金,这样还是因为他极力节省支出的缘故,第二部电影《小兔子奥斯瓦尔德》(1927年)情形比较好,但是因为业务合同订得不好,失去这部影片的控制权。1928年推出《米老鼠》。 |
初期成果: 最初的短片观念只算是小小的成功。第一部长片取得了更大成功,成本 2万美元,收入13万美元。从1922年8月到1923年12月,公司制作了 10部赚钱的长片。 |
| 创业阶段哪个公司 取得了更大的初步成功: 高瞻远瞩公司, 还是 对照公司? |
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 成立时是否拥有“伟大构想”? | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 形成对照的公司 | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 3个“是” | 11个“是” | 3家高瞻远瞩公司 | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 合计 | 15个“否” | 7个“否” | 5对公司成就相当 | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 10家对照公司 | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
附录3
图表
表A. 1
我们对高瞻远瞩公司与对照公司在整个历史 (从成立之日到1991年)上的研究分类
| 第1类:组织安排。“硬”项,如组织结构、政策与程序、系统、回报与动机、所有权结构、整个商业策略与公司活动 ( 如收购、重大策略变化、上市) |
| 第2类:经营策略。“软”项,如公司的变化实践、气氛、准则、仪式、神话与故事、集体力量和管理模式。 |
| 第3类:有形分布。公司布置物理空间 (如工厂与办公室的分布或新的设施) 的方式的重要方面。这包括与公司重要部分的地理位置相关的重要决定。 |
| 第4类:技术。公司如何运用技术:信息技术、最新工艺与设备、先进的工作结构及相关事宜。 |
| 第5类:领导人。自从公司成立之初的领导人问题:组织早期的主要创始人与新生代之间的过渡、领导任期、领导人成为CEO(来自公司以外还是在公司内成长起来?何时加入公司? )之前在该组织内的工作时间、领导人的选择过程与标准。 |
| 第6类:产品与服务。公司历史上的重要产品与服务。产品与服务的概念是如何形成的?是什么指导着它们的选择与发展?公司有过产品的失败吗?它是如何面对失败的 ? 公司在市场上引领新产品的潮流还是随波逐流? |
| 第7类:展望:核心价值、目的和高瞻远瞩的目标。具备这些变量吗 ?如果具备,它们是如何形成的 ?组织是否在其历史的某些时期而不是其他时期拥有这些变量 ?这些变量所起的作用是什么 ?如果组织具有强有力的价值与目的,那么这些价值与目的是保持完好还是变得淡漠 ?为什么? |
| 第8类:财务分析。自上市之日起所有收入报表与负债表的比率与电子表格分析:销售与利润增长、毛利、资产收益率、销售收益率、权益资本利润、负债与产权比比率、现金流量与营运资本、流动性比率、股息支付比率、作为销售百分比的总资产厂房与设备的增加、资产周转率。我们还考察股票收益率与市场相关的整体股票业绩。 |
| 第9类:市场 /环境。公司外部环境的重要方面:主要的市场转换、重大国内外事件、政府规定、行业结构问题、重大技术变革及相关事项。 |
表A. 2
从事研究的信息来源
| • 直接来自公司的历史资料:档案资料、历史文档 (如自公司上市起的计划书 )、历史说明、内部出版物、图像资料、在世与已故领导人的采访与讲话文本、公司政策文档、历史与当前展望 ( 价值、目的、使命 )的阐述、员工手册、培训与社会化资料以及相关资料。 |
| • 公司或外部观察者出版的有关行业、公司及公司领导的书籍。 (我们更看重外部人士写作的书籍 ) 。我们通过斯坦福大学、加利福尼亚大学、哈佛大学、耶鲁大学和牛津大学的联合图书目录中找到了所有书籍 (旧书与新书 )。 |
| • 与公司有关的文章。自公司成立到当前,我们做了广泛的文献搜集工作,阅读了几十年来有关每家公司的所有主要文章,这些来源有《福布斯》、 |
| 《财富》、《商业周刊》、《华尔街日报》、《国家商业》、《纽约时报》、《美国新闻》、《新共和》、《哈佛商业评论》、《经济学家》,还从《折扣商》、 |
| 《营销学》、《宾馆和饭店季刊》等行业或特定话题来源中选取了一些文章。 |
| • 公司年度报告和财务报表。在有些情况下,仅一家公司就包含近100份单独的收入报表和资产负债表。 |
| • 哈佛与斯坦福商学院案例研究与行业分析。我们获取了研究范围内每家公司和每个行业的每一件可获取的商业案例研究资料。 |
| • 财务数据库,包括芝加哥大学证券价值研究中心市场指数数据库,它向我们提供了每家公司最早可以获得的每月股票收益率。 |
| • 对关键人物、职员、前职员和公司或行业外部“观察家” (如分析家和学者)的访谈。 |
| • 商业与行业参考资料,如《美国商业领袖传记辞典》、《公司历史国际名录》、《胡佛公司手册》、《美国工业发展》、《电影行业历书》。 |
表A. 3
领导层 ——成形阶段的区别变量
| 领导层的定义是,高级经理人,他 (们)表现出极强的毅力,能克服重大困难、吸引有志之士、影响众人朝着目标前进、在引领公司闯过其历史上的关键时期方面发挥主要作用。注意:在选择时间时,我们尽力涵盖某位经理人仍对公司的发展方向产生重大影响的阶段。有时某位经理人在工作期间拥有几个头衔,如总裁、CEO、董事长、总经理。该表旨在说明高瞻远瞩公司与对照公司在发展的成形阶段都有这样的人员,因此,这种定义下的领导层不能作为区别变量。 | |||
| 形成对照的公司 | 高瞻远瞩公司 | 对照公司 | 区别变量 |
| 3M与诺顿公司 | 威廉·麦克奈特 (1914~1966) |
米尔顿·希金斯 (1855~1912) |
无 |
| 美国运通公司与富国银行 | 亨利·韦尔斯和 威廉·法戈 (1850~1868) |
亨利·韦尔斯和 威廉·法戈(人员相同) (1852~1860) |
无 |
| 波音公司与麦道公司 | 威廉·波音 (1916~1934) |
唐纳德·道格拉斯 (1920~1967) 詹姆斯·麦克唐纳 (1939~1980) |
无 |
| 花旗银行与大通银行 | 詹姆斯·斯蒂尔曼 (1891~1918) |
阿尔伯特·威金 (1911~1933) |
无 |
| 福特汽车公司与通用汽车公司 | 亨利·福特一世 (1899~1945) |
阿尔弗雷德·P·斯隆 (1923~1946) |
无 |
| 通用电气公司与西屋公司 | 查尔斯·科芬 (1892~1922) |
乔治·威斯汀豪斯 (1866~1909) |
无 |
| 惠普公司与德州仪器公司 | 戴维·帕卡德 威廉·休利特 (1937~) |
尤金·麦克德莫特 (1930~1948) 帕特·哈格蒂 (1958~1976) |
无 |
| IBM公司与宝来公司 | 托马斯·J·沃森 (1914~1956) |
约瑟夫·博耶 (1898~1930) |
无 |
| 强生公司与必治妥 | R·W·约翰逊 | 威廉·布里斯妥 | 无 |
| 施贵宝公司 | (1886~1910) | (1887~1915) | |
| 马利奥特公司与霍华德·约翰逊公司 | J·威利亚 德·马利奥特 (1927~1964) |
霍华德·约翰逊 (1925~1959) |
无 |
| 默克制药与辉瑞制药 | 乔治·默克 (1895~1925) |
查尔斯·辉瑞 (1849~1906) |
无 |
| 摩托罗拉公司与先力时 | 保罗·盖尔文 (1926~1956) |
小尤金· F·麦克唐纳 (1923~1958) | 无 |
| 诺世全公司与梅维尔公司 | 约翰·诺斯特龙 (1901~1928) |
弗兰克·梅维尔 (1892~1930) |
无 |
| 宝洁公司与高露洁公司 | 威廉·普洛科特和 詹姆斯·甘布尔 (1837~1870) |
威廉·科尔盖特 (1806~1857) |
无 |
| 菲利普·莫里斯公司与雷诺公司 | 不鲜明 | R·J·雷诺 (1875~1918) |
也许对对照公司有利 |
| 索尼公司与健伍公司 | 井深大 (1945~) |
不详 | 不详 |
| 沃尔玛公司与美利坚百货公司 | 萨姆·沃尔顿 (1945~1992) |
吉尔曼兄弟 (1958~1981) |
无 |
| 迪斯尼公司与哥伦比亚电影公司 | 沃尔特·迪斯尼 (1923~1966) |
哈里·科恩 (1920~1958) |
无 |
表A. 4
核心理念的证据
| 方法 :在评估高瞻远瞩公司与对照公司的理念特征时,我们考虑了以下每个方面的证据: | |
| A: | 理念的表述 |
| B: | 理念的历史连续性 |
| C: | 超越利润的理念 |
| D: | 理念与行动的一致性 |
| 在每一类别中,我们根据获得的证据对每个高瞻远瞩公司和对照公司进行评级。然后在依据这些方面取得的公司评级总和的基础上计算出整体指数,每个“H”的得分为3,“M”的得分为2,“L”的得分为1。 | |
| A:理念的表述 | |
| H: | 有重要证据表明,公司表述一个理念 (作为我们每个定义的核心价值与 /或目的 )并将该理念用作指导源泉。有证据表明,公司主要成员反复谈论或写作该理念,该理念在整个组织内广为交流。 |
| M: | 有某些证据表明,公司表述一个理念 (作为我们每个定义的核心价值与 /或目的 )并将该理念用作指导源泉。有某些证据表明,公司主要成员谈论或写作该理念,但也许只有一次或几次,有某些证据表明,该理念在组织内得到了交流,但少于那些在这个方面得到“H”的公司。 |
| L: | 很少或没有证据表明,公司认真澄清并宣布过一个理念 (作为我们每个定义的核心价值与 /或目的 )。 |
| B:理念的历史连续性 | |
| H: | 有证据表明,A部分中讨论的已经表述的理念首次明确提出后,在整个公司历史中变化很小并且一直受到重视。 |
| M: | 有证据表明,A部分中讨论的已经表述的理念首次明确提出后,已经发生了实质性变化,而且 /或者很少参照该理念。 |
| L: | 很少有证据表明,在公司的整个历史中某个理念具有连续性。 |
| C:超越利润的理念 | |
| H: | 有证据表明,明确讨论过盈利性的作用或股东财富只是公司部分目标而不是主要趋动目标。明确使用“合理”收益、“充分”收益、“公平”收益、“盈利性”使用等词语作为实现其他目标的必要条件,而不使用“最大”或“最高”收益。 |
| M: | 有证据表明,高度重视盈利和股东收益率,它们等于或大于其他目标和价值的重要性。对理念考虑也很重要,但远不及那些在该方面得到“H”的公司。 |
| L: | 有证据表明,理念考虑服从于盈利目的,公司高度面向利润和为股东创造财富。有证据表明,公司视财富最大化为生存和高出任何其他考虑的原因。 |
| D:理念与行动的一致性 | |
| H: | 有重要证据表明,公司理念不仅仅停留在表面文字上。有证据表明,主要策略 (如产品、市场或投资 )和/ 或组织规划决定 (如结构、动机体系、政策)由所表述的理念指导并与其相一致。 |
| M: | 某些证据表明,公司理念不仅仅停留在表面文字上。某些证据表明,主要策略 (如产品、市场或投资 )和/或组织规划决定 (如结构、动机体系、政策)由所表述的理念指导并与其相一致,或者其一致性不及那些在这个方面得到“H”的公司。 |
| L: | 很少有证据表明,理念起指导作用及所述理念与公司行动相一致。 |
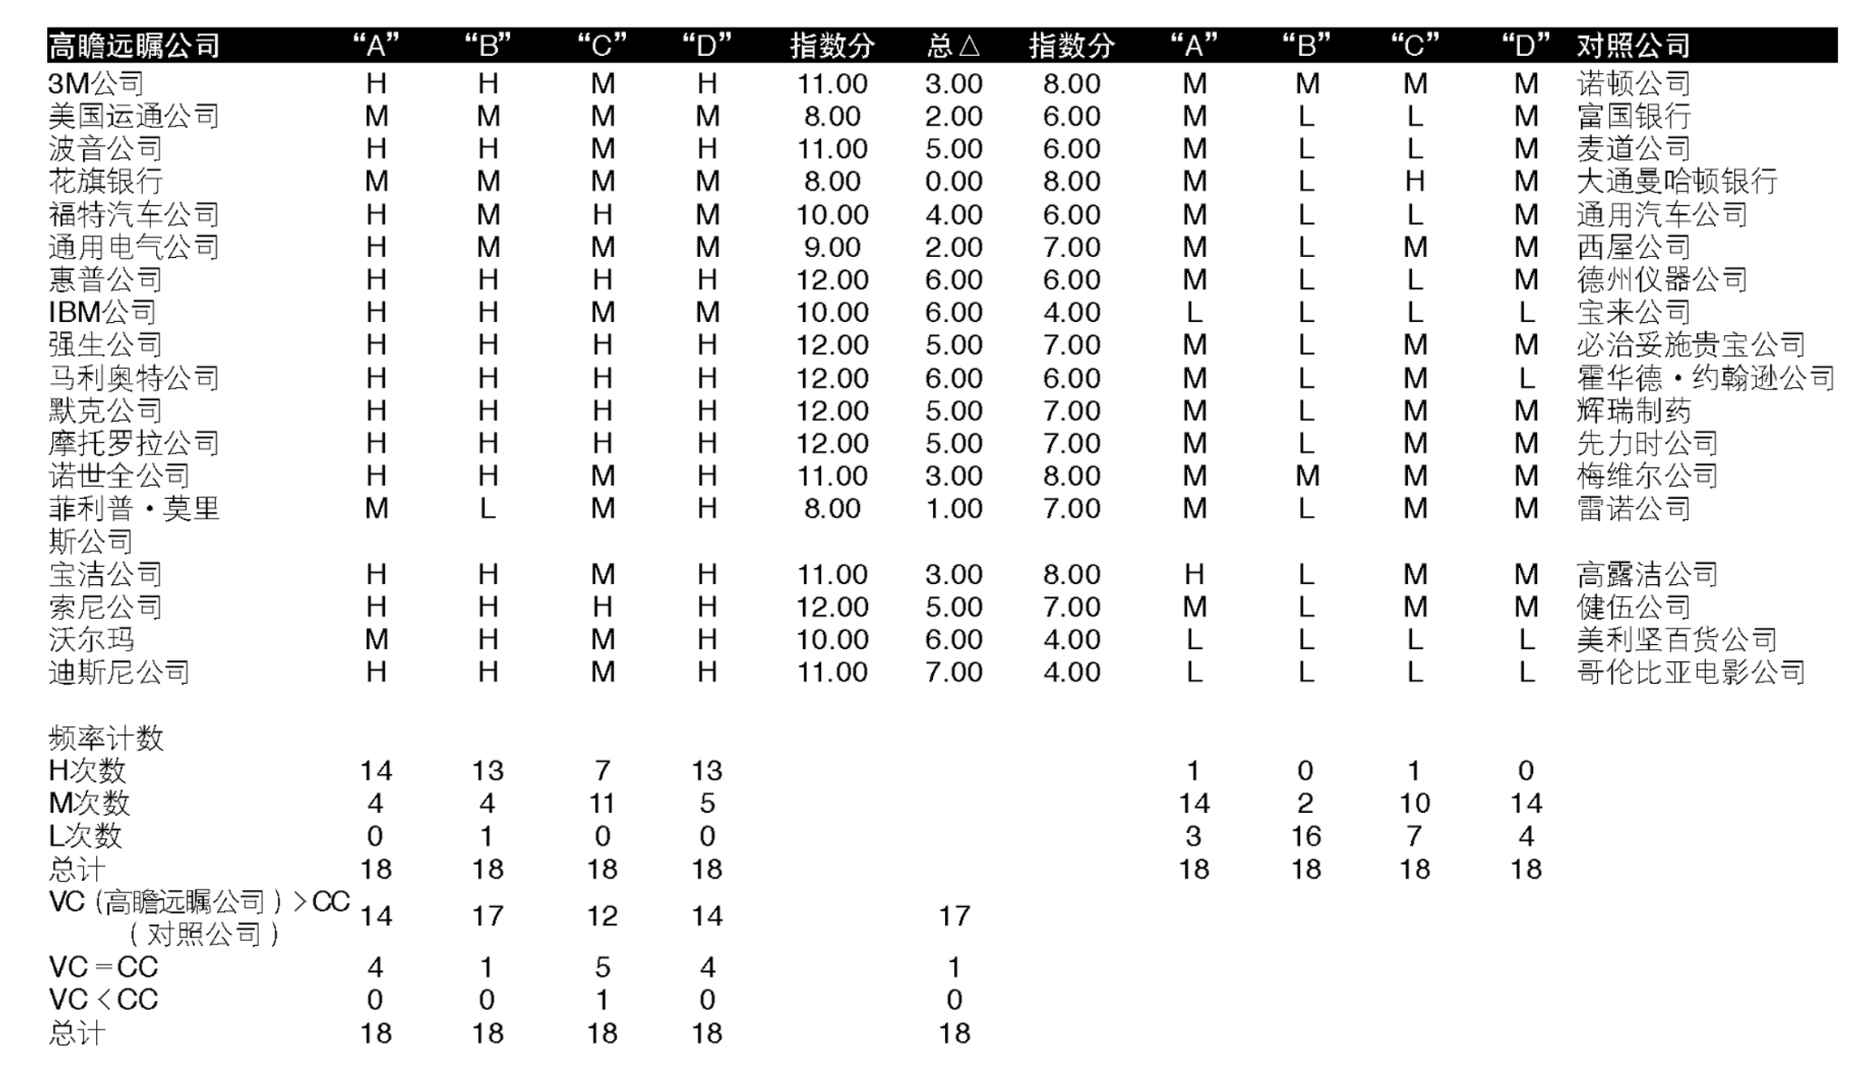
表A. 5
制定胆大包天的目标的证据
| 方法 :评估胆大包天的目标在高瞻远瞩公司和对照公司中的使用时,我们考虑了以下每个方面的证据: | |
| A:胆大包天的目标的使用 | |
| B:胆大包天的目标的创新性 | |
| C:胆大包天的目标的历史模式 | |
| 在每一个类别中,我们根据所获得的证据给每一家高瞻远瞩公司和对照公司评级。然后在依据这些方面取得的公司评级总和的基础上计算出整体指数,“H”的得分为3,“M”的得分为2,“L”的得分为1。 | |
| A:胆大包天的目标的使用 | |
| H: | 有重要证据表明,公司利用胆大包天的目标刺激发展。 |
| M: | 有某些证据表明,公司利用胆大包天的目标刺激发展,但不及那些评为“H”的证据清楚或突出。 |
| L: | 很少或没有证据表明,在公司历史上认真利用过胆大包天的目标。 |
| B:胆大包天的目标的创新性 | |
| H: | 有重要证据表明,所用胆大包天的目标极具“创新性” (有证据表明,这些胆大包天的目标很难达到和 /或极具风险 )。 |
| M: | 有证据表明,所用胆大包天的目标极具“创新性”,但远不及在此方面被评为“H”的胆大包天的目标有风险或困难。 |
| L: | 很少有证据表明,目标极具创新性。 |
| C:胆大包天的目标的历史模式 | |
| H: | 有证据表明,公司重复使用一组胆大包天的目标历史模式,或一组胆大包天的目标沿袭多代领导层。 |
| M: | (比取得“H”的公司 )重复使用一组胆大包天的目标历史模式或使用多代领导层传下来的胆大包天的目标的证据少。 |
| L: | 很少有证据表明,在公司历史中有胆大包天的目标的历史模式。 |
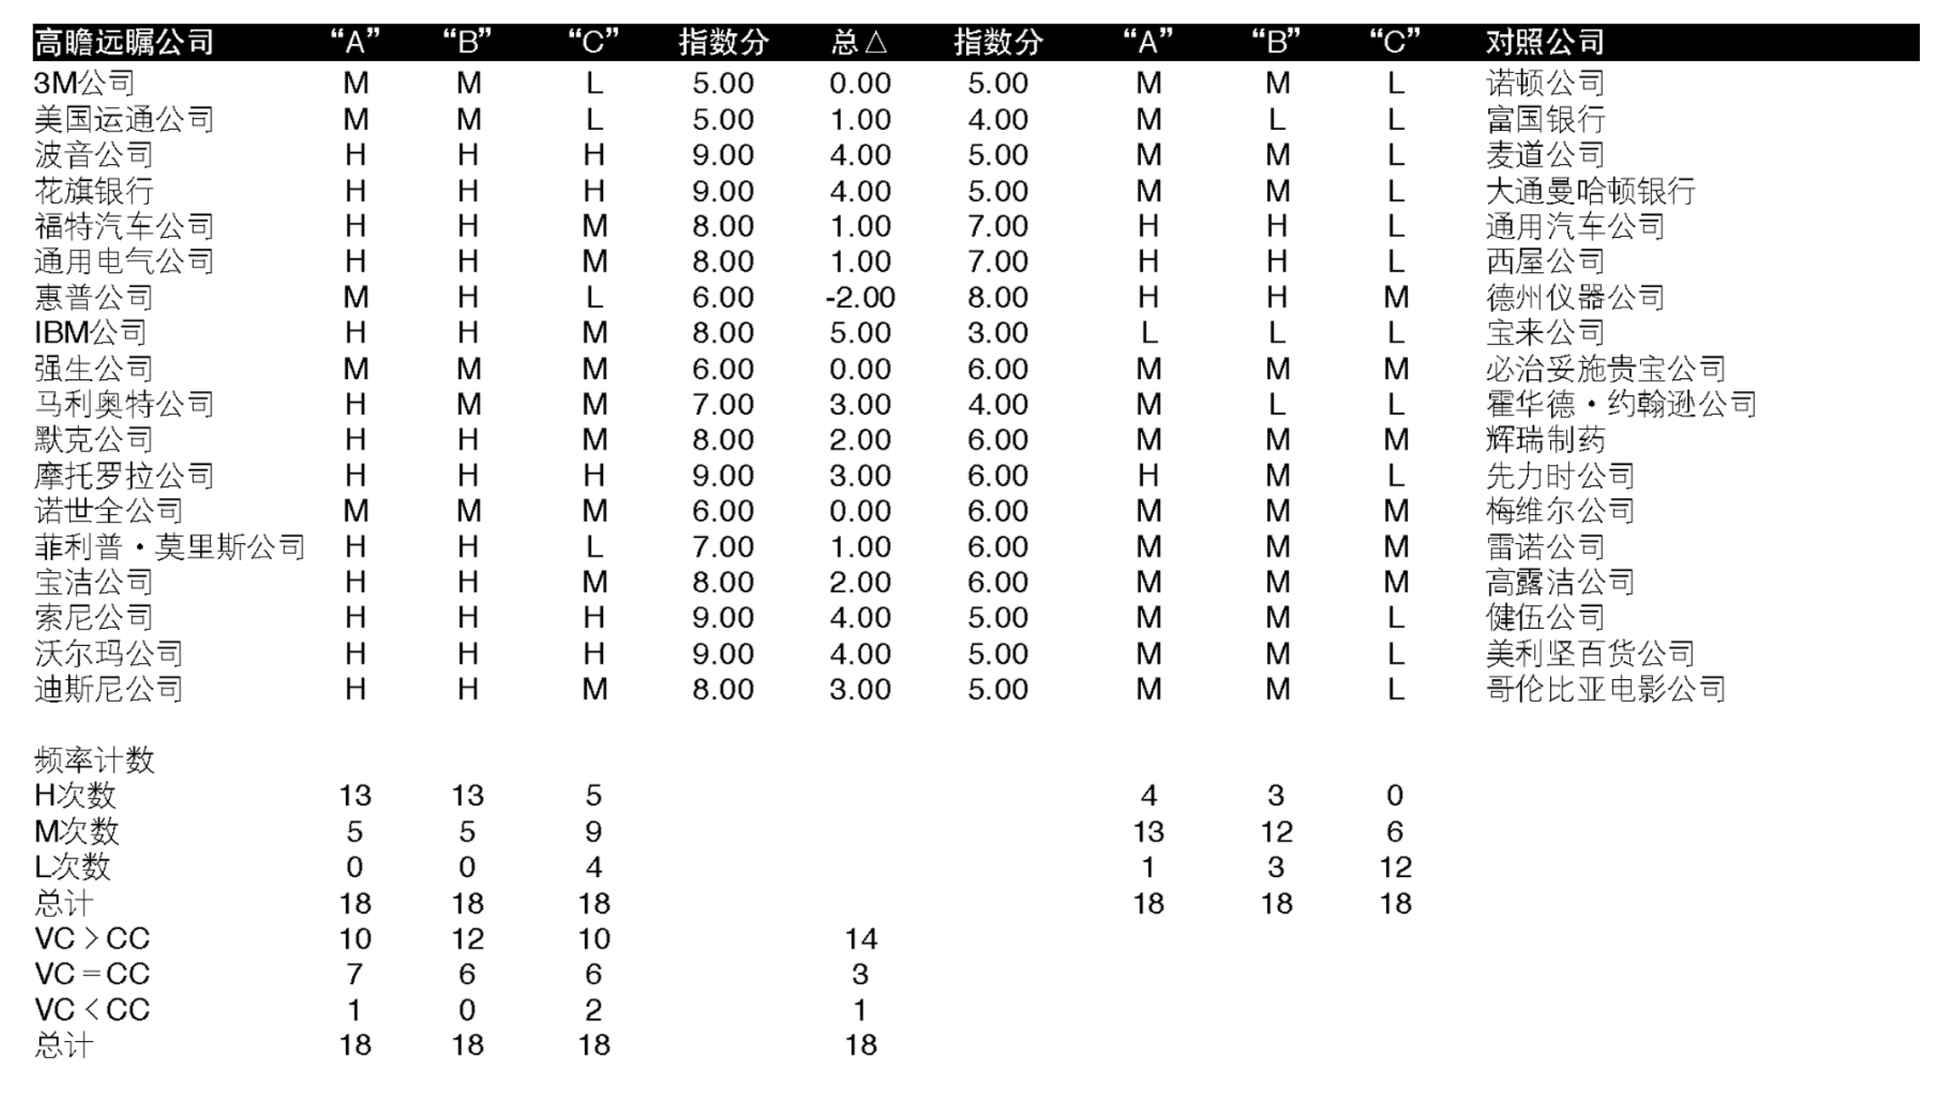
表A. 6
拥有教派般文化的证据
| 方法 :在评估高瞻远瞩公司与对照公司的教派倾向时,我们考虑了体现公司寻求形成强烈的忠诚和奉献意识、影响公司内部人员的行为与公司理念相一致的证据。我们考察了教派式环境中三个主要方面的证据: | |
| A:灌输信仰 | |
| B:严密契合 | |
| C:精英主义 | |
| 在每一个类别中,我们根据所获得的证据给每一家高瞻远瞩公司和对照公司评级。然后在依据这些方面取得的公司评级总和的基础上计算出整体指数,“H”的得分为3,“M”的得分为2,“L”的得分为1。 | |
| A:灌输信仰 | |
| H: |
有重要证据表明,公司具有正式和 / 或看得见的员工教化程序。这些程序可能包括: ——教授价值、行为准则、公司理念、历史和传统的专门课程 ——正在举行的具有理念意义的“培训” ——同事、直接领导和他人倡导的“当前工作”理念社会化 ——公司成员成为新职员的主要社交群体;鼓励员工主要与其他员工交往 ——唱公司歌曲,呼公司口号 ——宣传榜样员工的“英雄行为”创造的神话 ——用特有的语言和术语提炼参照框架 ——立下誓言和保证 ——聘用年轻职员,提拔内部员工,从年轻时开始塑造职员的思维方式;每个人从头做起,促进员工的理念“成熟”。 |
| M: | 有某些证据表明,公司拥有围绕核心理念进行正式和看得见的员工教化程序的悠久历史,但不如获得“H”级的证据突出,并且 /或者历史连续性稍逊一筹。 |
| L: | 很少或没有证据表明,公司拥有围绕核心理念进行正式和看得见的员工教化程序悠久历史。 |
| B:严密契合 | |
| H: |
有重要证据表明,公司在历史上强调“严密契合” —— 员工要么非常适合公司工作,要么根本不适合;“契合”的界限非常严格 (在公司理念方面尤其如此 )。公司利用各种具体方法提高这种严格的适合度,这些方法包括: ——对那些适合的员工给予具体肯定和回报,对那些不适合的员工给予进一步具体否定和惩罚 (那些适合的员工看上去快乐、得到了回报、受到了重视;那些不适合的员工看上去不快乐、得不到重视、“很落后”) ——对不破坏公司理念的错误 (“非过失” )的包容;对那些破坏公司理念的错误(过失)的严惩 ——招聘时或聘用后前几年间的严格筛选程序 ——对忠诚的苛求;对感受到的“不忠”的惩罚和 /或背叛感 ——过分严格的行为准则和严格的行为控制,旨在驱逐那些不适合的员工 ——期待行为的热情和对理念的支持。 ——寻求购进 (就像金融或时间投入一样 ),旨在驱逐那些不愿全心“加入”的员工 |
| M: | 公司有要求“严密契合”的历史证据,但其证据的突出程度和历史连续性不及那些取得“H”的公司。 |
| L: | 公司要求“契合”的历史证据很少或没有。 |
| C:精英主义 | |
| H: |
有重要证据表明,公司历史上强调对某种特殊事物和上级的归属感。这两个部分都很重要——归属和特殊性。这在很多方面能得到体现,如: ——不断在口头和文字中强调归属某个特殊群体,精英群体 ——对信息,尤其是与外部世界相关信息的保密与控制的沉迷 ——对强调成功、归属和特殊性的认可 ——名称的使用(“摩托罗拉人”等 ),强调归属某一特殊群体的特殊语言 ——频繁强调“家庭感受”——所有人归属于一个“快乐的大家庭” ——有形独立;也就是说,公司有自己的设施 (邮局、餐厅、健康俱乐部、社交集合场所 ),把职员与外部世界打交道的需要降到最低 |
| M: | (与获得“H”的公司相比 )公司历史上强调归属某种特殊事物和上级的证据少。 |
| L: | 很少或没有证据表明,公司历史上强调归属某种特殊事物和上级。 |
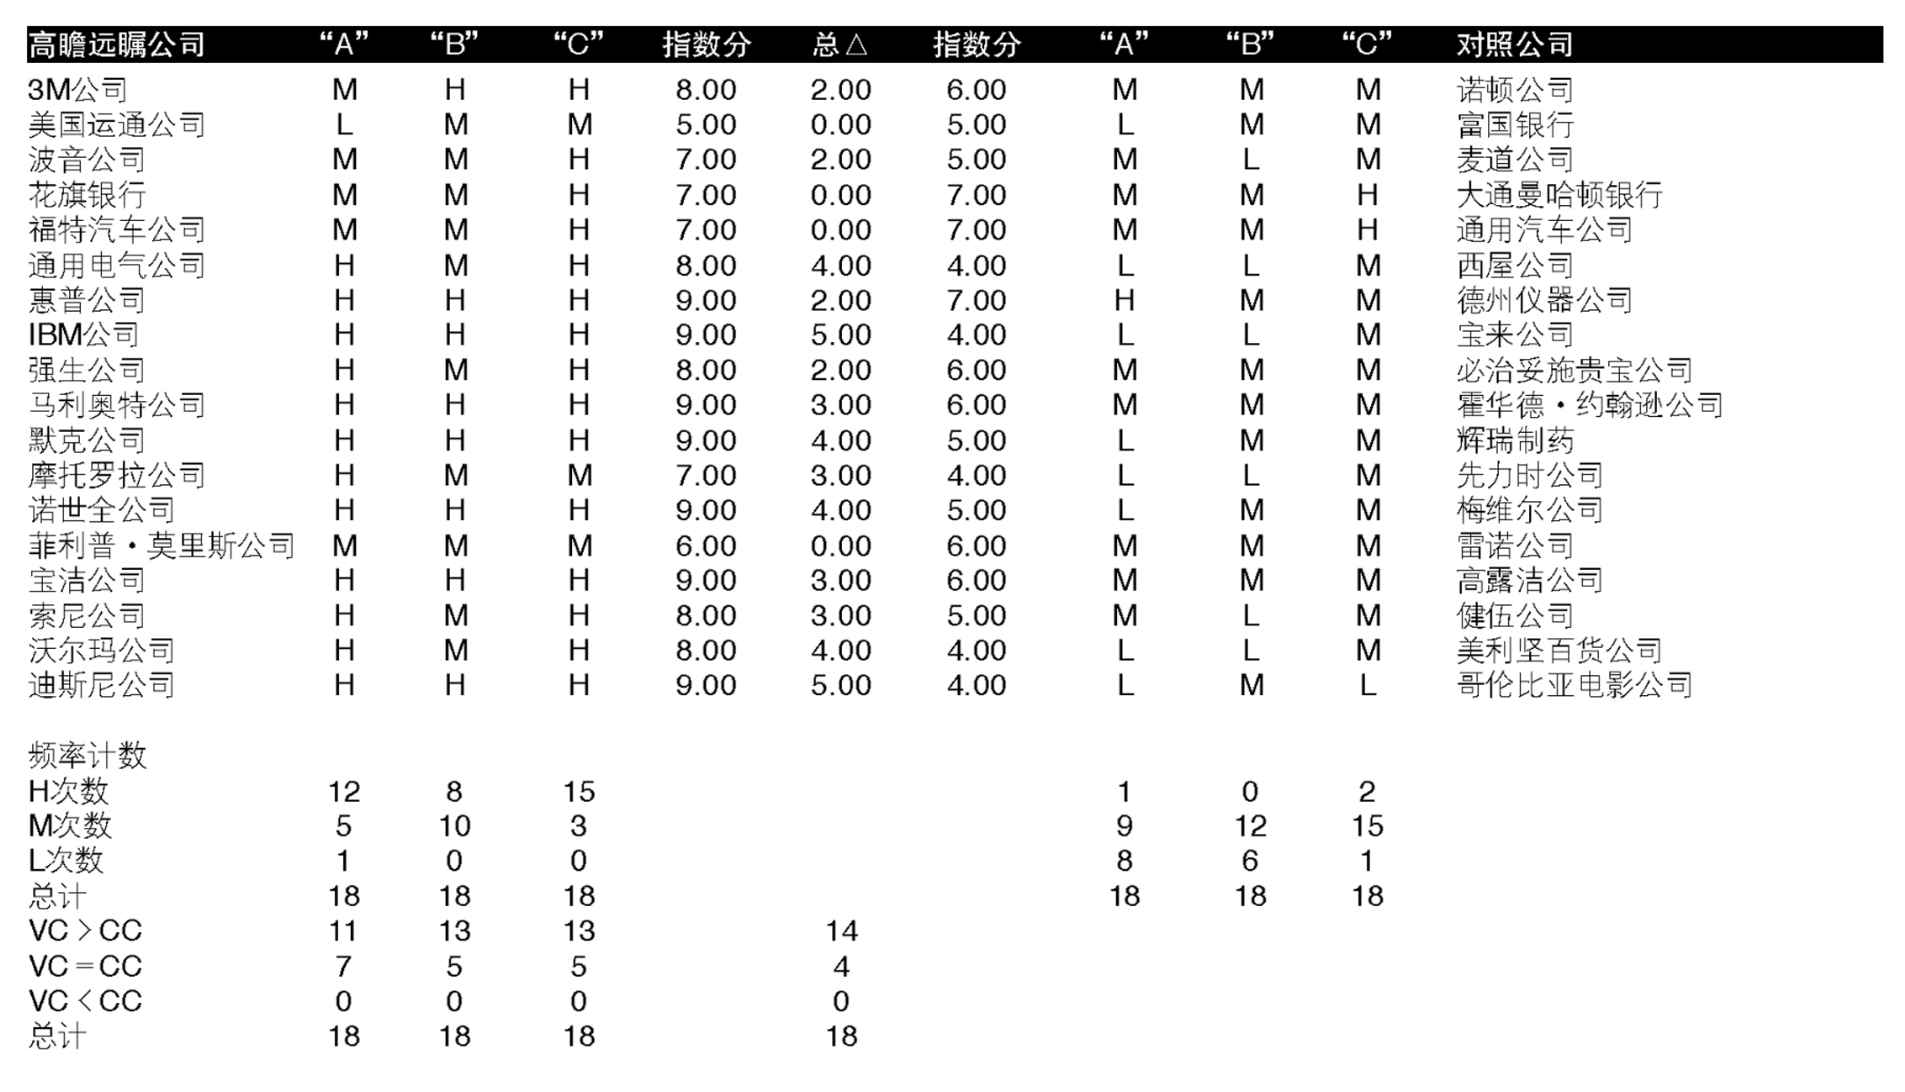
表A.7
有目的变化的证据
| 方法 :在评估高瞻远瞩公司和对照公司对变化进程的使用时,我们考虑了研究过程中收集的证据。我们的研究将暗示,有目的的变化会剌激发展进程。我们考察了三个方面的证据: | |
| A:有意识地使用变化进程 | |
| B:刺激、促进变革的可行的自主权 | |
| C:剌激、促进变革的其他机制 | |
| 在每一个类别中,我们根据所获得的证据给每一家高瞻远瞩公司和对照公司评级。然后在依据这些方面取得的公司评级总和的基础上计算出整体指数,“H”的得分为3,“M”的得分为2,“L”的得分为1。 | |
| A:有意识地使用 | |
| H: |
有重要证据表明,公司在历史上有意识地推崇通过变革和选择的变化过程取得进步的观念。虽然公司也推崇其他形式的进步 (如胆大包天的目标或自我提高 ),但它一定还有意识地利用变化进程。有证据表明,公司实际上已经做出了一些重大策略转变,正利用这种发展模式前进。 |
| M: | 有某些证据表明,公司在历史上有意识地推崇通过变革和选择的变化过程取得进步的观念,但证据不够突出,而且 / 或者不及那些取得“H”的公司在历史上更连续地有意识地采用这一模式。 |
| L: | 很少或没有证据表明,公司在历史上有意识地推崇通过变革和选择的变化过程取得进步的观念。 |
| B:可行的自主权 | |
| H: |
有重要证据表明,公司在历史上曾经使用可实施的自主权作为促进发展的手段。可行的自主权的意思是,员工在通过权力下放的组织机构和工作规划 (有利于工作自由度 )完成自己的职责时具有广泛的个人处置权。 |
| M: | 有某些证据表明,公司在历史上曾经使用可实施的自主权作为促进发展的手段,但证据不够突出,而且 /或者不及那些取得“H”的公司在历史上更连续地有意识地使用可行的自主权。 |
| L: | 很少或没有证据表明,公司的历史上曾经使用可实施的自主权作为促进发展的手段。 |
| C:其他机制 | |
| H: |
有重要证据表明,公司在历史上除用可行的自主权外还用多种机制通过 变革和选择刺激、促进变化进程。这些机制旨在鼓励创造性和新思想、大胆尝试、机会主义 (对意料之外的机会做出迅速有力的行动反应 )、对错误免于责罚 (或实际上的奖励 )、对创新和新方向的奖励、个人积极性、为组织创造新机会的意愿。 |
| M: | 有某些证据表明,公司在历史上除用可行的自主权外还用多种机制通过变革和选择刺激、促进变化进程,但证据不够突出,而且 /或者不及那些取得“H”的公司在历史上更连续地有意识地采用多种机制。 |
| L: | 很少或没有证据表明,公司在历史了除用可行的自主权外还用多种机制通过变革和选择刺激、促进变化进程。 |
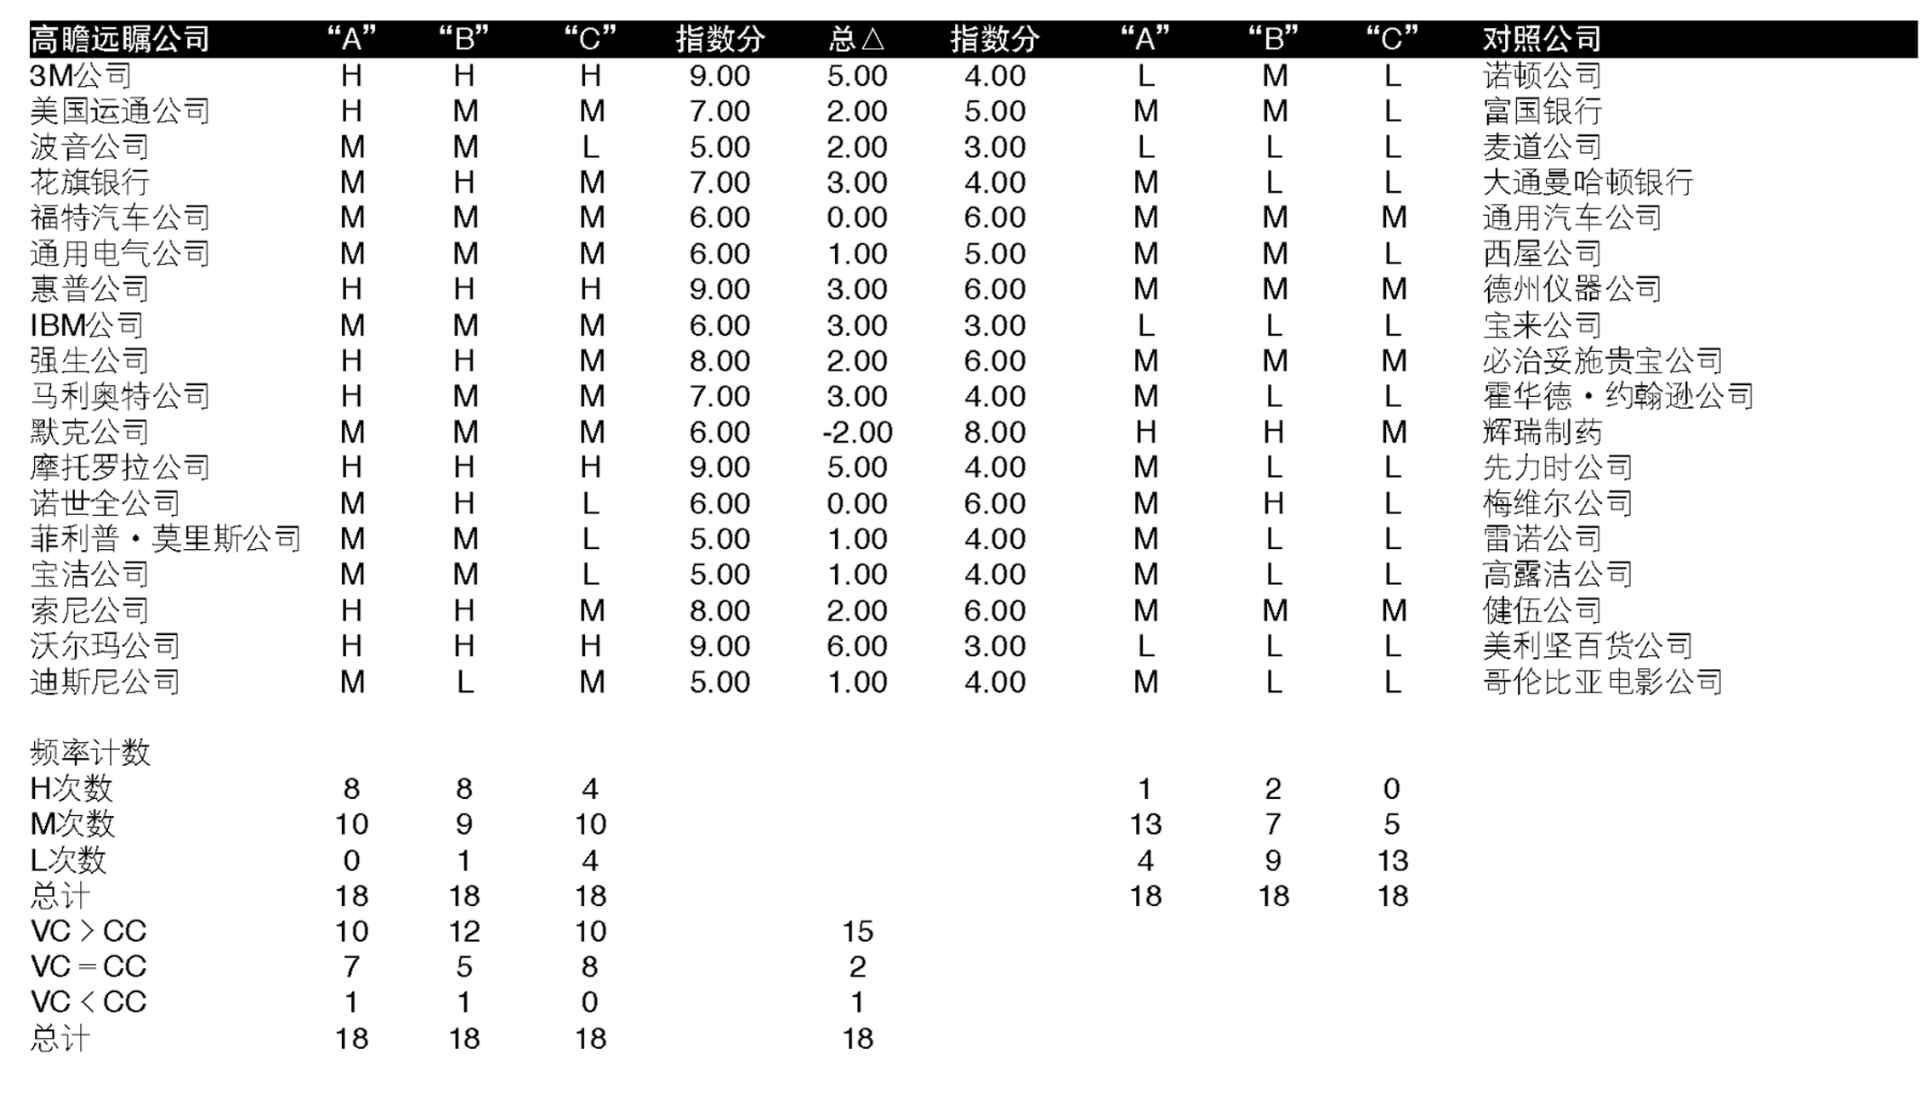
表A.8
管理连续性的证据
| 方法 :在评估高瞻远瞩公司和对照公司的管理连续性时,我们考虑了以下方面的证据: | |
| A:内部与外部首席执行官 | |
| B:无“英雄式领袖真空”或“救世主综合症” | |
| C:正规的管理发展规划和机制 | |
| D:详尽的继任规划和CEO的选择机制 | |
| 在每一个类别中,我们根据所获得的证据给每一家高瞻远瞩公司和对照公司评级。然后在依据这些方面取得的公司评级总和的基础上计算出整体指数,“H”的得公为3,“M”的得分为2,“L”的得分为1。 | |
| A:内部/外部 | |
| H: |
有重要证据表明,公司在历史上只从内部选择首席执行官。 |
| M: | 有证据表明,公司在历史上主要从内部选择首席执行官,但有一两次背离该原则的情况。 |
| L: | 有证据表明,公司有两次以上的情况背离了“只从内部选择”的原则。 |
| B:无“英雄式领袖真空”或“救世主综合症” | |
| H: |
没有证据表明,公司经历过“英雄式领袖真空” (一位强有力的CEO离任后缺乏高度合格的继任者 )或“救世主综合症” (在困难时期,寄希望从外部降临一位“救世主”以拯救公司 )。 |
| M: | 有证据表明,在公司历史上至少有一次经历过“英雄式领袖真空”或“救世主综合症”。 |
| L: | 有证据表明,在公司历史上至少有两次经历过“英雄式领袖真空”或“救世主综合症”。 |
| C:管理发展机制 | |
| H: |
有重要证据表明,公司在历史上有意识地加强管理发展,手段包括内部管理培训计划、循环计划、有意识地利用相关工作经历培养经理人、接触高级管理事项和思路等。 |
| M: | 有某些证据表明,公司有历史上有意识地加强管理发展,但证据不够突出,而且 /或者不及那些取得“H”的公司的历史上更连续地有意识地采用管理发展机制。 |
| L: | 很少或没有证据表明,公司在历史上有意识地加强管理发展。 |
| D:继任规划与 CEO选择机制 | |
| H: |
有重要证据表明,公司在历史上曾有详尽的继任规划和正规的CEO选择机制。 |
| M: | 有某些证据表明,公司的历史上曾有详尽的继任规划和正规的CEO选择机制,但证据不够突出,而且 /或者不及那些取得“H”的公司在历史上更连续地有意识地采用继任规划与CEO选择机制。 |
| L: | 很少或没有证据表明,公司在历史上曾有详尽的继任规划和正规的CEO选择机制。 |
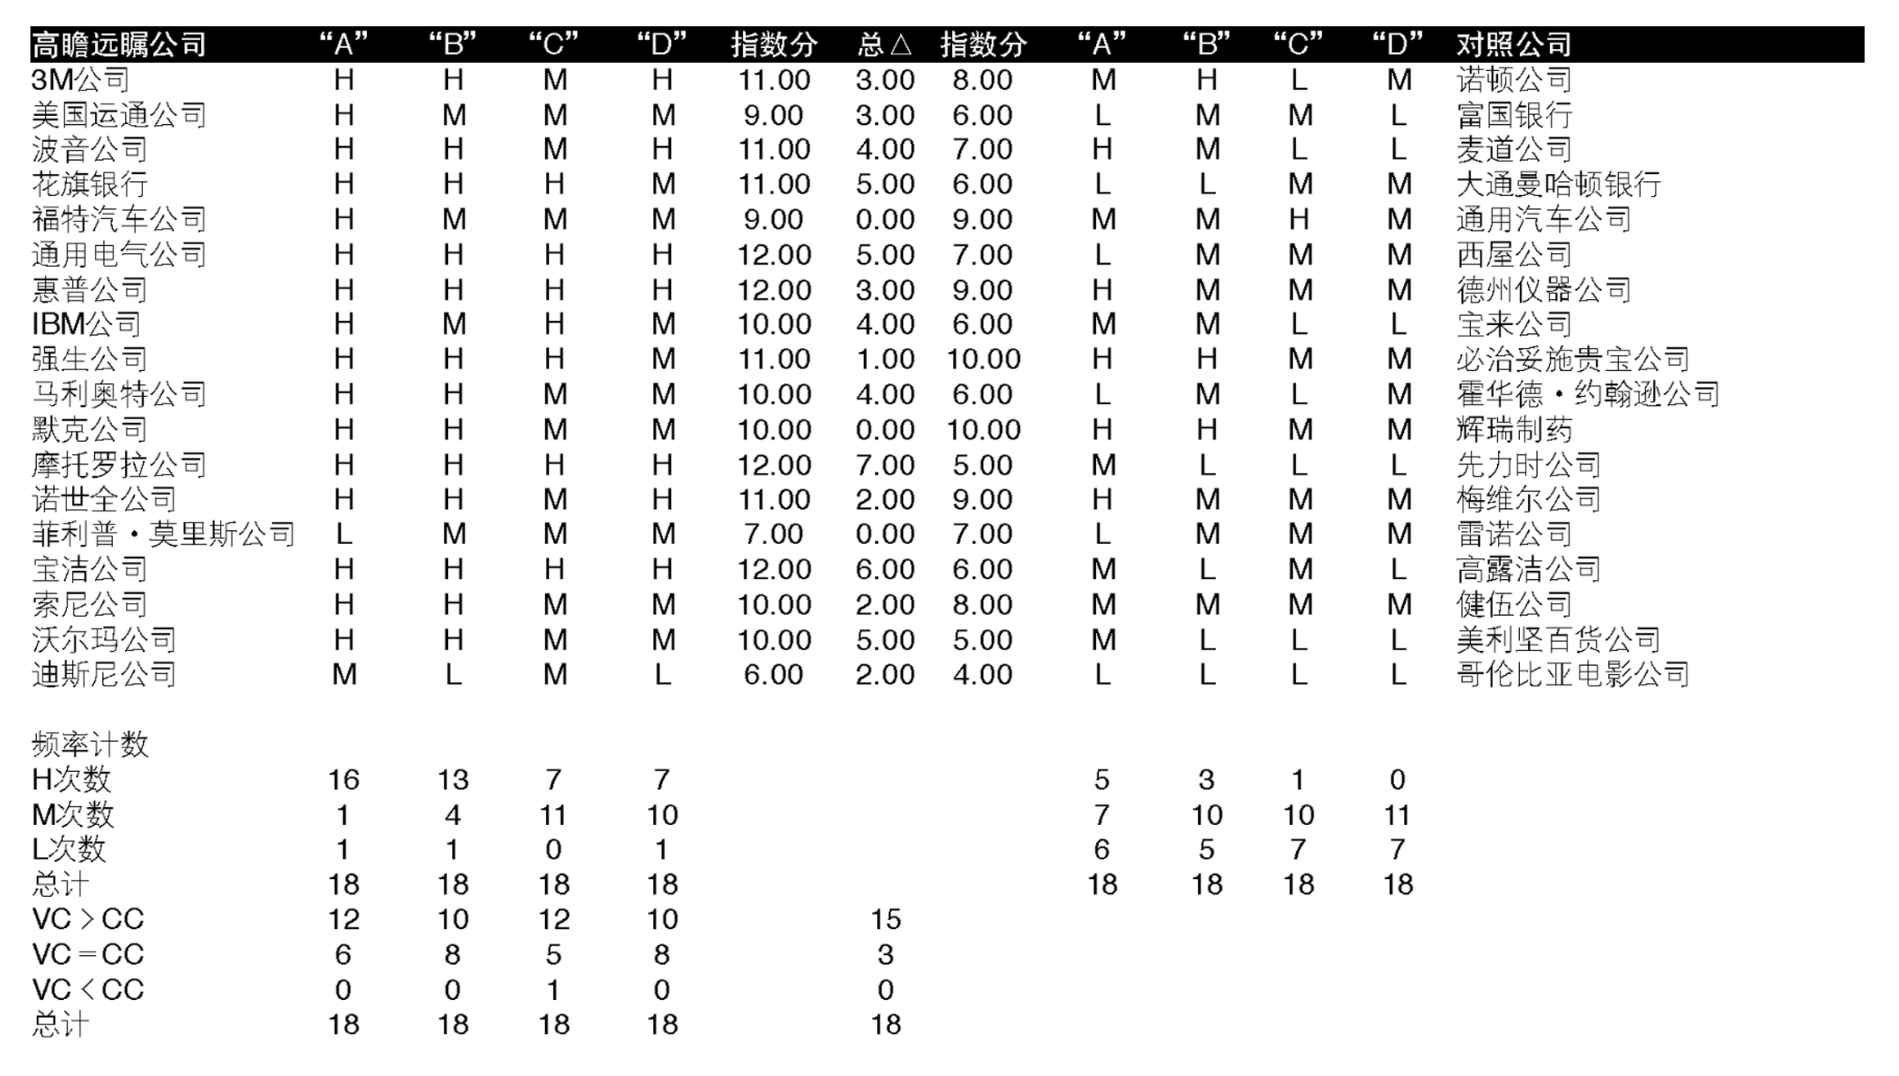
表A.8的支持数据
CEO统计数据
1806年——1992年
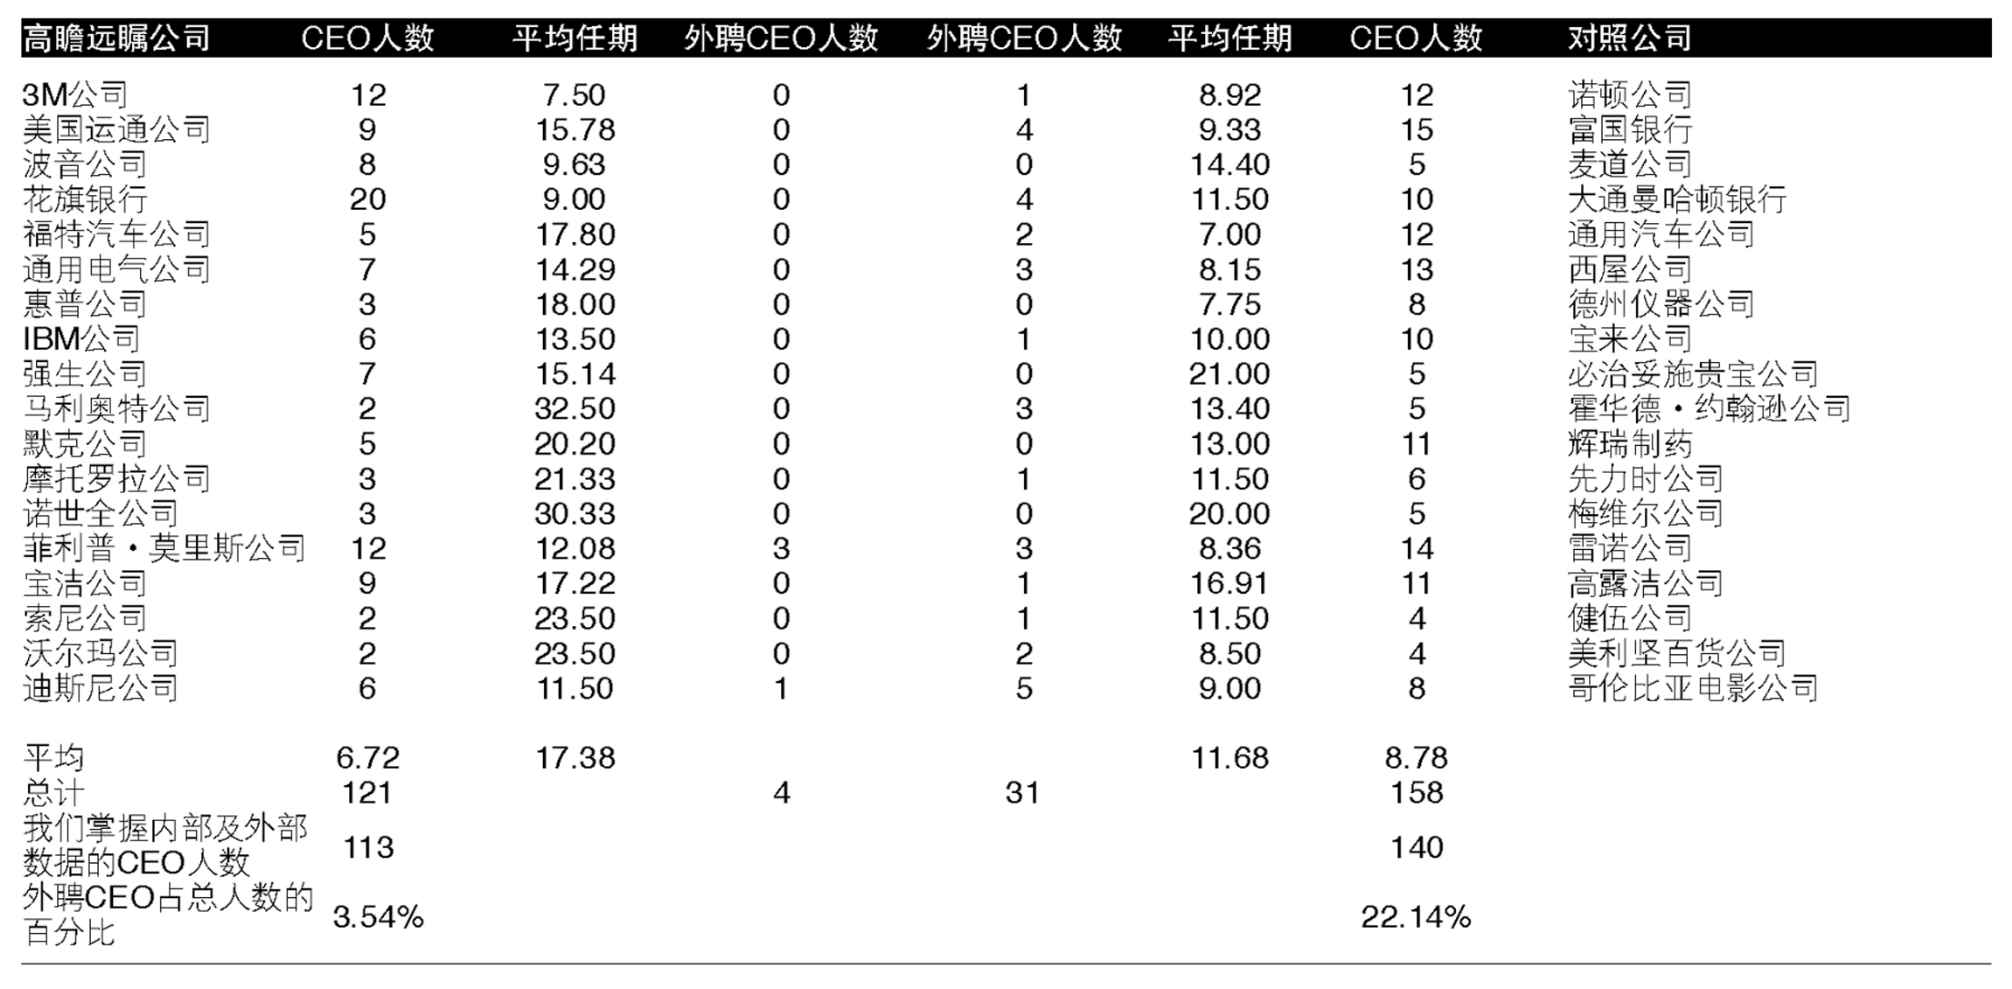
表A.9
通用电气公司CEO在任期间的业绩排名
| 排名 | 通用电气CEO在任时期 | 年均税前权益回报率 |
| 1 | 威尔森, 1940~1949 | 46.72% |
| 2 | 科迪纳, 1950~1963 | 40.49% |
| 3 | 琼斯,1973~1980 | 29.70% |
| 4 | 博尔奇, 1964~1972 | 27.52% |
| 5 | 韦尔奇, 1981~1990 | 26.29% |
| 6 | 科芬,1915~1921 | 14.52% |
| 7 | 斯沃普/杨,1922~1939 | 12.63% |
| 排名 | 平均每年与大盘股市相关的 累积股票收益业绩 |
排名 | 与西屋公司相比较的 年均累积股票收益业绩 |
| 1 | 斯沃普/杨1922~1939 | 1 | 科迪纳, 1950~1963 |
| 2 | 韦尔奇, 1981~1990 | 2 | 琼斯,1973~1980 |
| 3 | 科迪纳, 1950~1963 | 3 | 斯沃普/杨1922~1939 |
| 4 | 博尔奇, 1964~1972 | 4 | 威尔森, 1940~1949 |
| 5 | 威尔森, 1940~1949 | 5 | 韦尔奇, 1981~1990 |
| 6 | 琼斯,1973~1980 | 6 | 博尔奇, 1964~1972 |
股票收益原始数据 :
| 累积股票 收益 |
年数 | 通用电气 期初 |
通用电气 期末 |
市场 期初 |
市场 期末 |
西屋 期初 |
西屋 期末 |
| 斯沃普/杨 | 18 | $1.00 | $2.93 | $1.00 | $1.69 | $1.00 | $2.83 |
| 威尔森 | 10 | $2.93 | $4.88 | $1.69 | $4.22 | $2.83 | $5.04 |
| 科迪纳 | 14 | $4.88 | $50.96 | $4.22 | $31.63 | $5.04 | $17.60 |
| 博尔奇 | 9 | $50.96 | $108.23 | $31.63 | $68.18 | $17.60 | $56.39 |
| 琼斯 | 8 | $108.23 | $99.15 | $68.18 | $89.71 | $56.39 | $38.57 |
| 韦尔奇 | 10 | $99.15 | $679.25 | $89.71 | $415.18 | $38.57 | $345.94 |
表A. 9 注释
| 1. | 计算方式为税前利润除以年末股本。 |
| 2. | 1990年,我们的权益资本利润数据库削减。但是,从1991年和1992年的年度报表中,我们发现,加进这额外几年后,排名顺序并没有变化。1980年——1992年韦尔奇时期的权益资本利润为26.83%。在计算中,我们未考虑退休年金带来的变化。 |
| 3. | 最早只有1915年的权益资本利润数据库;科芬开始就职的时间为1892年。 |
| 4. | 斯沃普和杨作为一个管理团队。 |
| 5. | 计算方式为,CEO时期的累积通用电气股票收益与通用电气CEO时期累积大盘股票收益的比率。 |
| 6. | 我们的股票收益数据库运转时间为1926年1月至1990年12月。 |
| 7. | 计算方式为,CEO时期的累积通用电气股票收益与通用电气CEO时期累积大盘股票收益或累积西屋公司股票收益的比率。 |
| 8. | 由于西屋公司的困难和通用电气在1988年—— 1993年取得的成功,我们预计,韦尔奇领导下的通用电气在该方面将取得大幅提高。 |
表A. 10
自我提高的证据
| 方法 :在评估高瞻远瞩公司与对照公司的自我提高时,我们考虑了以下几个方面的证据: | |
| A:长期投资额 (PP&E、R&D、盈利额、再投资额 ) | |
| B:人才能力投资:招聘、培训、培养 | |
| C:及早采纳新技术、新方法、新工艺 | |
| D:激励提高的机制 | |
| 在每一个类别中,我们根据所获得的证据给每一家高瞻远瞩公司和对照公司评级。然后在依据这些方面取得的公司评级总和的基础上计算出整体指数,“H”的得分为3,“M”的得分为2,“L”的得分为1。 | |
| A:长期投资额 | |
| H: | 有重要证据表明,公司有依据作为销售,研发支出和股息支付率的PP&E比率为长远发展再投资收益的历史。 |
| M: | 有某些证据表明,公司有为长远发展再投资收益的历史。L:有证据表明,公司忽视了对长远发展的投资。 |
| B:人才能力投资 | |
| H: |
有重要证据表明,公司有对员工的招聘、培训和职业发展进行投资 (即使在衰退时期 )的历史。 |
| M: | 有某些证据表明,公司有对员工的招聘、培训和职业发展进行投资 (即使在衰退时期 )的历史。 |
| L: | 很少有证据表明,公司有对员工的招聘、培训和职业发展进行投资 (即使在衰退时期 )的历史。 |
| C:及早采纳 | |
| H: |
有重要证据表明,公司有及早采纳如新技术、新工艺或新管理方法的历史。 |
| M: | 有某些证据表明,公司有及早采纳如新技术、新工艺或新管理方法的历史。 |
| L: | 有证据表明,公司采纳新技术、新工艺、新管理方法的时间较晚。 |
| D:机制 | |
| H: |
有重要证据表明,公司有“困苦机制”的历史,迫使公司在外部环境要求变化的改进之前做出变化和改进。 |
| M: | 有某些证据表明,公司有“困苦机制”的历史,迫使公司在外部环境要求变化的改进之前做出变化和改进。 |
| L: | 很少或没有证据表明,公司有“困苦机制”的历史,迫使公司在外部环境要求变化的改进之前做出变化和改进。 |
表A.10 的支持数据
作为销售百分比的毛PP&E的年均增长
| 形成对照的公司 | 高瞻远瞩公司 | 对照公司 | 对照年度 |
| 3M/诺顿 | 3.50% | 1.44% | 1961~1986 |
| 美国运通 /富国银行 | 不详 | 不详 | 不详 |
| 波音/麦道 | .70% | 11.84% | 1967~1986 |
| 花旗/大通曼哈顿 | 不详 | 不详 | 不详 |
| 福特/通用汽车 | 2.19% | 1.80% | 1950~1986 |
| 通用电气 /西屋 | 1.23% | 1.43% | 1915~1987 |
| 惠普/德州仪器 | 4.13% | 2.89% | 1957~1990 |
| IBM/宝来 | 8.03% | 3.28% | 1934~1988 |
| 强生/必治妥施贵宝 | 2.38% | 2.23% | 1943~1988 |
| 马利奥特 /霍华德·约翰逊 | 9.29% | 4.20% | 1960~1978 |
| 默克/辉瑞 | 3.59% | 3.54% | 1941~1990 |
| 摩托罗拉 /先力时 | 2.66% | .72% | 1942~1990 |
| 诺世全/梅维尔 | 5.03% | 1.23% | 1971~1988 |
| 菲利普·莫里斯 /雷诺 | 2.11% | 1.13% | 1937~1990 |
| 宝洁公司 /高露洁 | 2.32% | 1.15% | 1928~1988 |
| 索尼/健伍 | 不详 | 不详 | 不详 |
| 沃尔玛/美利坚百货公司 | 2.53% | 2.33% | 1970~1989 |
| 迪斯尼/哥伦比亚电影公司 | 7.00% | .34% | 1939~1980 |
表A.10的支持数据
年均股息支付率
| 形成对照的公司 | 高瞻远瞩公司 | 对照公司 | 对照年度 |
| 3M/诺顿 | .50 | .50 | 1961~1986 |
| 美国运通 /富国银行 | 不详 | 不详 | 不详 |
| 波音/麦道 | .27 | .17 | 1967~1986 |
| 花旗/大通曼哈顿 | .40 | .47 | 1954~1989 |
| 福特/通用汽车 | .36 | .65 | 1950~1986 |
| 通用电气 /西屋 | .65 | .51 | 1915~1987 |
| 惠普/德州仪器 | .10 | .23 | 1957~1990 |
| IBM/宝来 | .50 | .64 | 1934~1988 |
| 强生/必治妥施贵宝 | .32 | .52 | 1943~1988 |
| 马利奥特 /霍华德·约翰逊 | .20 | .27 | 1960~1978 |
| 默克/辉瑞 | .55 | .47 | 1941~1990 |
| 摩托罗拉 /先力时 | .32 | .52 | 1942~1990 |
| 诺世全/梅维尔 | .15 | .34 | 1971~1988 |
| 菲利普·莫里斯 /雷诺 | .54 | .63 | 1937~1990 |
| 宝洁公司 /高露洁 | .79 | .70 | 1926~1988 |
| 索尼/健伍 | 不详 | 不详 | 不详 |
| 沃尔玛/美利坚百货公司 | .10 | .12 | 1970~1989 |
| 迪斯尼/哥伦比亚电影公司 | .06 | .27 | 1950~1980 |
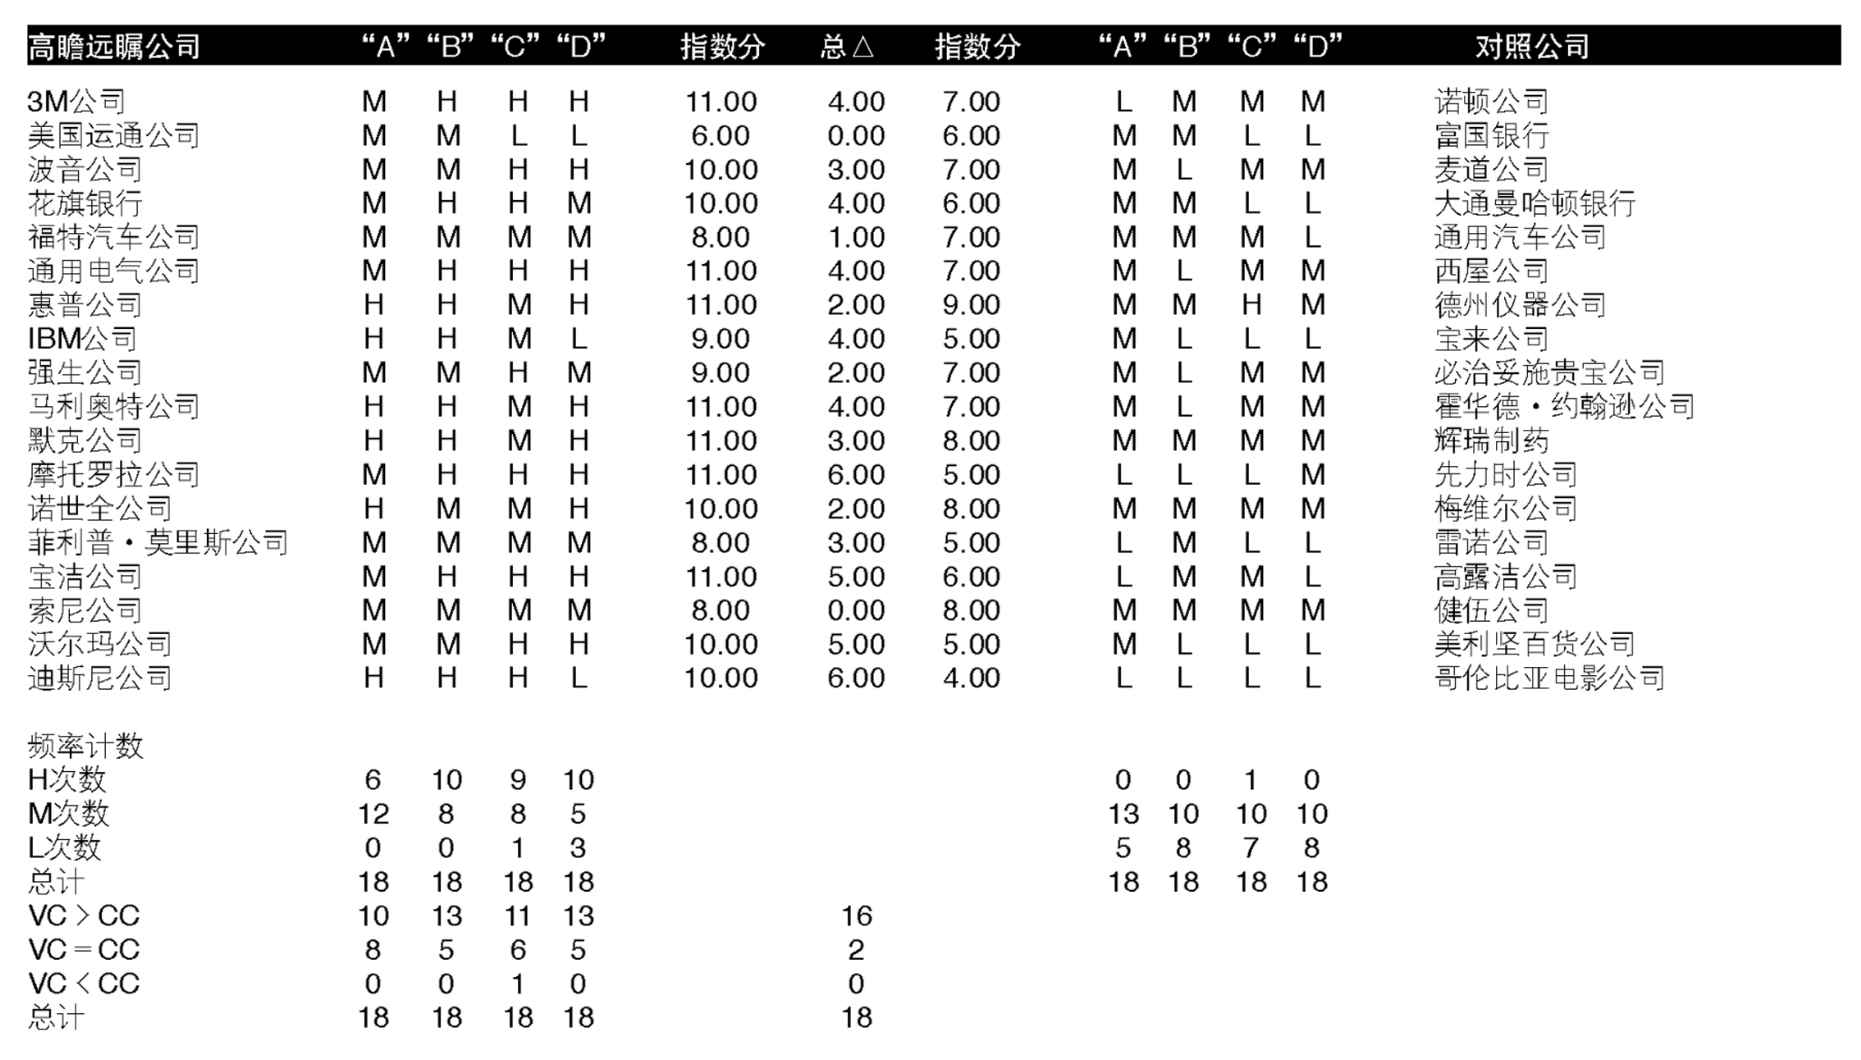
从优秀到卓越
[美]吉姆·柯林斯 著 俞利军 译
中信出版集团
本书献给大猩猩
我爱你们,我爱你们每一个
鸣谢
如果说这本书是“由吉姆·柯林斯写的”,那未免言过其实:没有其他人的巨大贡献,这本书根本不可能面世。
名单上排在最前面的是研究小组的成员。能拥有这样一个具有奉献精神的团队,我真是太幸运了。他们总共在这个项目上花费了大约15 000小时的工作量,他们在工作中给自己确立的标准对我是个极大的鞭策。我一直在努力达到这一标准。当我艰难地撰写本书时,我回想起研究小组的所有成员。他们孜孜不倦,在此项目上花费了数月(有的甚至是几年)时间。他们仿佛站在我的背后,使得我深感责任重大,激励我创作出符合他们的标准、配得上他们的辛勤工作与奉献的作品。我希望这本书能令他们满意。任何差强人意之处,均应由我负责。
《从优秀到卓越》研究小组名单
布赖恩·J·巴格利
斯科特·锡德伯格
安东尼·J·奇里科斯
珍妮·库珀
杜安·C·达菲
埃里克·哈根
莫滕·T·汉森
莱恩·霍宁
克里斯廷·琼斯
斯科特·琼斯
斯蒂芬尼·A·贾德
布赖恩·C·拉森
伊夫·李
尼古拉斯·M·奥斯古德
维基·莫瑟·奥斯古德
阿利森·辛克莱
彼德·范·杰德伦
保罗·韦斯曼
利·威尔班克斯
安伯·L·杨
另外,我想感谢科罗拉多大学商学院的丹尼斯· B·诺克,是他帮助我挑选和吸收最优秀的研究生加入研究团队。挑选最合适的研究小组成员是这个研究项目取得成功最重要的步骤,丹尼斯在为研究小组挑选优秀人选的过程中起到了极其重要的作用。我还要感谢科罗拉多大学的卡罗尔·克里斯曼和她在威廉· M·怀特商务图书馆的全体同仁,他们都非常具有奉献精神,耐心帮助研究小组成员搜寻各种隐秘的信息。除此之外,我想感谢马莎·乔·桑尼、琼·惠伦、莱内特·雷克尔、贝蒂·格里比和迪娜·麦凯。
我还要特别感谢很多眼光敏锐的读者,他们花费了大量时间阅读书稿,对需要改进的地方给我们提出反馈意见。虽然有些反馈令人备受打击(但也是非常有益的),但他们一直使我坚信这个项目很有潜力。我要感谢他们的坦率和真知灼见。
我们有幸得到实现跨越的公司主管们的参与。他们在一到两小时的采访和随后的谈话中耐心回答了我们的问题。对于这些人,我希望本书能最好地体现他们所取得的成就。他们是美国商界真正的无名英雄。
在这些公司中,对我们的研究工作帮助很大的人多得不胜枚举。他们帮助我们安排采访,提供关键的文件和信息。在此,我要特别感谢:雅培公司的戴维· A·鲍德温、凯瑟琳·巴宾顿、安·费伊威德曼和米里亚姆·特朗斯罗德·韦尔蒂;电器城的安·M·科利尔;联邦国民抵押协会的约翰· P·迪夸罗;吉列公司的戴维· A·福什和尼尔· M·弗里齐;金佰利-克拉克的蒂纳·巴里,感谢她的帮助和她对达尔文·史密斯的见解;金佰利-克拉克的莉萨·克劳奇和安吉·麦科伊;克罗格的杰克·科尼特;纳科尔的特里· S·里森比和科尼利亚·韦尔斯;菲利普·莫里斯的蒂莫西· A·索姆波尔斯基和史蒂文· C·帕里什;皮特尼·鲍斯的谢里尔· Y·巴特尔斯和戴安娜·L·拉索;沃尔格林的托马斯· L·马莫瑟和劳里· L·迈耶;富国银行的直田尚通。
我想特别感谢:黛安娜·康帕格诺·米勒,在富国银行是她为我们打开层层大门;约翰· S·里德,在菲利普公司是他为我们打开层层大门;沙伦· L·沃兹尔,是她在电器城为我们打开层层大门;卡尔· M· 布劳尔,他向我们提供了他对电器城的看法并慷慨地让我们分享他的手稿;詹姆斯· G·克劳森,他向我们提供了有关电器城的案例和他的见解;卡伦·刘易斯,她在惠普公司档案处为我们提供帮助;特蕾西·拉塞尔和她在证券价格研究中心的同事们,他们的辛勤工作确保了我们得到最新的数据;尼克·萨戈,他提供了关键的β值;马文·布莱斯勒,感谢他的见解和智慧;布鲁斯·伍尔珀特,他帮助我理解了机制的概念(他现在仍在帮助我),杰弗里· T·卢夫蒂格博士,感谢他作为我们的智囊;威廉·布里格斯教授,感谢他将复杂的问题分解为简单而又有用的问题;斯托克代尔将军,感谢他的宝贵教导,珍妮弗·富特尼克在她的创意下我们创建了麦肯锡沙龙,并由此开始了这个项目;还有比尔·米汉,他给我们带来了最初的思想火花。
在此我要特别感谢这项研究的导师杰里·波勒斯;彼得·金斯堡是我在出版界值得信任的合作伙伴和顾问;丽莎·伯克维茨创造了奇迹;还有阿德里安·扎克黑姆,他从一开始就对本书表现出信心,并给予热情的支持。
最后,我要深深感谢上帝让我幸运地娶了乔安娜·厄恩斯特。婚后20年来,她一直容忍我有些神经质的性格,对我忘情于各种研究项目也不加干预。她不但是使我获益最大的批评家,也是从不间断地给我最大支持的人。随着岁月的流逝,你的爱人爱汝弥深,敬君日盛,这才是人生成功的最终定义。如此说来,希望和她一样成功者,舍我其谁。
本书的手稿即将完成之际,我来到位于科罗拉多博尔德的埃尔多拉多-斯普林斯峡谷。这个峡谷就在我家南面。我沿着一条陡峭多石的山间小路登上山顶,在我最喜爱的一个休息地驻足。远方腹地依然是一派银妆素裹的景象。正在那时,一个奇怪的问题突然闪现在我脑海中:要出多少钱才能让我放弃出版《从优秀到卓越》这本书呢?
这个问题的确很有趣,因为此前我已花了5年时间用于调研和撰写本书。不是说给多少钱我都会不为所动,而是当我的思绪跨越上亿美元的门槛后,已经到了我该沿原路返回的时候了。不过,即使有那么多的钱也不能令我放弃这个项目。本来就乐于传道授业的我,无法想像如果不能把自己的知识与全世界的好学之士一同分享会是怎样。而本书也正是在这种学而不厌、诲人不倦的精神鼓舞下才得以问世。
在度过几个月僧侣式的隐居生活后,我很乐意得到人们的反馈,了解本书哪些部分能给他们带来益处,哪些不能。我希望大家能从本书中获益,并将学到的知识运用于大到公司事务、社会事业,小到生活琐事的处理之中。
吉姆·柯林斯
jimcollins@aol.com
www.jimcollins.com
科罗拉多州博尔德
2001年3月27日
第一章
优秀是卓越的大敌
“令死神望而却步的,是永无止境的好奇心。”
——贝里尔·马卡姆《乘夜向西》
优秀是卓越的大敌。
这就是为什么鲜有优秀者实现卓越的主要原因。
我们没有卓越的学校,主要是因为我们有优秀的学校。我们没有卓越的政府,大抵是因为我们有优秀的政府。很少有人能过上美满的生活,基本原因是过上好生活很容易。绝大多数公司始终未能成为卓越的公司,全是因为它们绝大多数都是优秀的公司——而这正是它们的主要问题。
1996年,这一想法在我头脑中已经变得相当清晰明确。当时,我正与思想界的一群领袖一道进餐,讨论组织业绩问题。
麦肯锡公司旧金山办事处的总经理比尔·米汉探过身来,漫不经心地向我吐露:“喂,吉姆,我们都很喜欢《基业长青》这本书。你和另一位作者在调研和著书方面都干得非常出色。但遗憾的是,这本书毫无用处。”
我很好奇,请他解释一下。
“你所写的大部分公司自始至终都非常卓越,”他说,“它们不必将自己从优秀公司变为卓越公司。这些公司有像大卫·帕卡德和乔治·默克那样的创始人,从一开始就塑造了公司的卓越气质。但是大多数公司都是中途觉醒,发现自己只是优秀公司而非卓越公司。它们该怎么办呢?”
回想当时的情景,我感到米汉作出“毫无用处”的评价的确有些夸张,但他的观察是正确的——大部分真正卓越的公司由始至终都是卓越的。而大多数公司却一如既往始终未能成为卓越公司。米汉的评价的确是千金难买。他的那个问题犹如播下的一粒种子成长为这本书的根基,那就是:“优秀公司能否转变为卓越公司,如果可以,怎样才能做到?”或者换句话说,“安于现状”的顽疾是否真的无药可治?
在5年后的今天,我们可以很肯定地说,优秀公司变为卓越公司的案例确实存在,而且我们已经掌握了促成这种转变的潜在因素。受到米汉的启发,我和我的研究小组开始了一项历时5年的研究工作,力图探索从优秀公司成长为卓越公司的内在机制。
图1.1能使你很快领会这一项目的思路。实际上,我们找出了一些公司,它们实现了从优秀到卓越的跨越,并至少将这一业绩保持15年之久。另外,我们还精选出一批未能实现这一跨越或实现了跨越但不能持之以恒的公司作为对照公司。然后将这些公司进行对比,发掘出其中最根本、最显著的有效因素。
所有最终入选实现从优秀到卓越跨越的公司都拥有非同寻常的骄人业绩。在它们实现跨越的15年里,公司的平均累积股票收益率是大盘股指(the general market)的6.9倍。举个例子,通用电气(20世纪末公认的拥有最杰出领导的美国公司)在1985年至2000年这15年间,其累积股票收益率比市场高出2.8倍。再比如,如果你在1965年向这些实现跨越的公司中的一家共同基金投资1美元,并以市场平均价格持股一直到跨越点,同时也向市场上一般的股票基金投资1美元,那么到2000年1月1日,前者将增长471倍,与之相比,后者只增长56倍。请见图1.2。
这些都是令人瞩目的数字,要知道这些都是由曾经默默无闻的公司所创造出来的。沃尔格林公司便是一个很好的例子。40多年来,沃尔格林一直是一个业绩平平的普通公司,其业绩接近大盘指数基金。然而在1975年,沃尔格林的股票突然开始一路攀升,并一直保持强劲的势头。从1975年12月31日至2000年1月1日,向沃尔格林投资1美元,收益几乎是投资科技巨星英特尔公司所得的2倍,通用电气的5倍,可口可乐的8倍,大盘指数基金的15倍(包括在1999年底猛增的纳斯达克股票)。
图1.1 相对于大盘股市的累积股票收益率
图1.2 投资1美元的累积股票收益(1965-2000)
长期以来,沃尔格林都是一个不起眼的公司,而现在它的业绩却超过一些世界一流的公司。它是怎样完成这一转变的呢?在资源配置相似、机会均等的条件下,为什么沃尔格林能获得跨越式的发展,而其同行如爱克德公司却无法实现这一跨越呢?这个案例集中体现了我们探索的本质。
本书所要探讨的并不是沃尔格林公司本身,也不是我们研究过的某家公司,而是要找出一个问题的答案,即,“一家优秀的公司能否转变为卓越公司,如果可以,怎样转变?”我们寻找的答案不受时间、地域的限制,普遍适用于任何机构。
这次历时5年的不懈探索卓有成效。其中有些结果令人惊奇,与传统的看法截然相反。但是有一点可以肯定,就是我们相信,只要采纳我们得出的一整套观点并认真贯彻执行,几乎所有的公司都能极大地改善自己的经营状况,甚至可能成为卓越公司。
本书致力于将我们的研究成果传授给世人。开篇第一章的剩余部分主要介绍了此项探索的过程,勾勒出我们的研究方法,并先期说明我们的研究成果要点。在第二章里,我们将从最有启发意义的一点——第5级经理人开始,深入探讨我们的研究成果。
无所畏惧的好奇心
经常会有人问我:“是什么促使你从事这些艰巨的研究项目的?”这个问题问得很好。最基本的答案只有一个:好奇心。选择一个不知答案的问题,然后着手找答案,没有什么比这更能令我兴奋的了。就好像刘易斯和克拉克那样,爬上船,向西而行。他们说:“我们不知道在那儿会发现什么,但我们回来时,一定会把我们的发现告诉你。”这是一种由衷的满足感。在此,我们将向你简要介绍这次特别的求知之旅。
第一阶段:搜索
带着这个问题,我开始组建研究小组。在本书中,我用“我们”指代整个研究小组。总共有21名成员从事这个项目中所有关键问题的研究工作,通常是每次4到6人一组。
我们的第一个任务就是找出具有图1.1中实现从优秀到卓越跨越模式的公司。为此,我们开始了一项为期6个月的“财务分析”研究。我们的目标公司必须具备以下基本特征:其累积股票收益率在15年内相当于或低于市场平均水平,此后有一明显的转折点,在随后的15年中其累积股票收益率至少是市场平均水平的3倍。我们之所以选择以15年为限,是为了排除如暂时的成功和一时的运气等干扰因素(因为你不可能一直走运15年),而且也超过了大多数首席执行官的任期(这有助于我们将真正的卓越公司与那些只是拥有卓越领导人的公司区分开来)。我们之所以采用3倍这一标准,是因为它超出了大多数公认的卓越公司的业绩。为了说明问题,我们观察到,从1985年到2000年以下“侯爵级”公司的平均业绩仅仅超出市场平均的2.5倍:3M、波音、可口可乐、通用电气、惠普、英特尔、强生、默克、摩托罗拉、百事可乐、宝洁、沃尔玛和迪斯尼。这些公司决不是等闲之辈。
我们对在1965至1995年这30年中,出现在《财富》 500强排名榜上的公司进行了系统的搜索和筛选,最终确定了11家实现跨越的公司(对于我们的搜寻工作,我在附录1.1中有详细的说明)。但是,有几点必须在此加以说明:第一,一个公司表现出的从优秀到卓越的模式必须独立于本行业;倘若整个行业都是如此,我们就放弃这个公司。第二,我们曾讨论过除了采用累积股票收益率之外,是否应该采用一些附加的指标,如对社会的影响力或员工的福利。最终我们还是决定将我们的选择标准限定为从优秀到卓越结果的模式,因为我们无法想出任何合理、一致的方法,保证我们在根据这些附加标准作出选择时不会带入个人的偏见。在最后一章里,我将阐述公司价值观和卓越公司长盛不衰之间的关系。但是整个研究项目的焦点在于,如何将一个优秀的组织变成一个能创造可持续卓越业绩的组织。
表1.1 实现从优秀到卓越跨越的公司
| 公司 | 从跨越点到此后15年间的业绩 * | 起始和终止年份(15年) |
| 雅培公司 (Abbott) | 大盘股指的3.98倍 | 1974——1989 |
| 电器城公司 (Circuit City) | 大盘股指的18.50倍 | 1982——1997 |
| 联邦国民抵押协会 (Fannie Mae) | 大盘股指的7.56倍 | 1984——1999 |
| 吉列公司 (Gillette) | 大盘股指的7.39倍 | 1980——1995 |
| 金佰利-克拉克公司 (Kimberly-Clark) | 大盘股指的3.42倍 | 1972——1987 |
| 克罗格公司 (Kroger) | 大盘股指的4.17倍 | 1973——1988 |
| 纳科尔公司 (Nucor) | 大盘股指的5.16倍 | 1975——1990 |
| 菲利普·莫里斯公司 (Philip Morris) | 大盘股指的7.06倍 | 1964——1979 |
| 皮特尼·鲍斯公司 (Pitney Bowes) | 大盘股指的7.16倍 | 1973——1988 |
| 沃尔格林公司 (Walgreens) | 大盘股指的7.34倍 | 1975——1990 |
| 富国银行 (Wells Fargo) | 大盘股指的3.99倍 | 1983——1998 |
* 相对于大盘股指的累积股票收益率。
初见这份清单时我们都备感吃惊:谁曾料到联邦国民抵押协会能击败像通用电气和可口可乐这样的大公司呢?更不会料到沃尔格林会击败英特尔。这份令人惊奇的清单上列出的公司看似寒酸,却给我们上了重要的一课:即使是在最不可能的情况下,优秀公司也有可能转变为卓越公司。这一最令人惊奇的发现,引导我们重新审视我们关于公司卓越性的看法。
第二阶段:与什么相比
接着,我们开始了可能是整个研究过程中最重要的一个步骤:将实现跨越的公司,与精心挑选出的对照公司作对比。我们的研究中最关键的问题,并非“这些实现跨越的公司之间有什么共同点”,而是“这些公司有哪些共同点令它们区别于对照公司”。可以这样想:假设你打算研究奥林匹克运动会中,是什么令运动员成为金牌得主的。如果你只研究那些金牌得主,你会发现他们都有教练。但要是再看看奥林匹克运动会上其他从未得过金牌的运动员,我们会发现他们同样有教练!问题的关键在于,“令金牌得主与那些从未得过金牌的运动员相区别的根本原因是什么?”
我们共选出了两组对照公司。第一组是“直接对照公司”——指的是在跨越点与实现跨越的公司在同一行业,拥有相似资源、相同机会,但却未能实现跨越的公司(有关挑选过程的细节请见附录1.2)。第二组是“未能保持卓越的对照公司”——是指这些公司在短期内实现了从优秀到卓越的跨越,但却未能保持这一发展势头,不符合持久性的要求(见附录1.3)。我们总共挑选了28家公司。11家实现从优秀到卓越跨越的公司(以下称实现跨越的公司),11家直接对照公司和6家未能保持卓越的对照公司(以下称间接对照公司)。
表1.2 全部研究对象
| 实现跨越的公司 | 直接对照公司 | 间接对照公司 |
| 雅培公司 | 普强公司(Upjohn) | 宝来公司(Burroughs) |
| 电器城公司 | 赛罗公司(Silo) | 克莱斯勒公司(Chrysler) |
| 联邦国民抵押协会 | 大西部金融公司(Great Western) | 哈里斯公司(Harris) |
| 吉列公司 | 华纳-兰伯特公司(Warner-Lambert) | 孩之宝公司(Hasbro) |
| 金佰利 -克拉克公司 | 斯科特纸业(Scott Paper) | 乐佰美公司(Rubbermaid) |
| 克罗格公司 | 大西洋-太平洋茶叶公司(A&P) | 特力得公司(Teledyne) |
| 纳科尔公司 | 伯利恒钢铁公司(Bethlehem Steel) | |
| 菲利普·莫里斯公司 | R·J·雷诺烟草公司(RJ Reynolds) | |
| 皮特尼·鲍斯公司 | 信件和文件复印机公司(Addressograph) | |
| 沃尔格林公司 | 爱克德公司(Eckerd) | |
| 富国银行 | 美洲银行(Bank of America) |
第三阶段:黑匣子之内
现在,我们将注意力集中到对每个案例进行的深层分析之中。我们收集了过去50年甚至还要早发表的有关这28家公司的所有文章。经过系统的分析,我们将这些资料归入战略、技术、领导等类别。接着,我们采访了实现跨越公司的大多数主管,他们都在公司跨越期位居要职。我们还进行了一系列大范围的定性和定量分析:从收购到经理人薪酬,从商业策略到公司文化,从人员裁减到领导风格,从财务分配比率到管理层的更替,不一而足。所有这些工作,耗费了10.5人年的心血。我们阅读并系统整理了近6 000篇文章,记录了2 000多页的专访内容,创建了3.84亿字节的电脑数据(我们所有的分析及调查,详情请见附录1.4)。
我们的研究活动就好比是在窥视一个黑匣子。在此过程中每走一步,就好像又安装了一盏灯,照亮从优秀到卓越过程中的内在机制。请见图1.3。
收集到所有数据后,我们展开了一系列的每周小组讨论。对于这28家公司中的每一家,我和研究小组成员都会系统地阅读所有的文章、分析、采访和调研归类。对于每个公司我都会作一个专题介绍,得出初步结论,向研究小组成员提问。此后我们总会展开辩论,大家各持己见,甚至拍桌子、提高嗓门大喊。之后我们也会冷静下来,进行反思,再辩论,再反思,再讨论,最后达成一致,也可能就“这些数据究竟意味着什么”进行再提问和辩论。
图1.3
本书中的所有理念都是直接从数据中得出的经验性推论,了解这一点很重要。我们开始这个项目并不是为了测试或证明某个理论,而是想直接在这些证据的基础上建立某个理论。
我们的方法的核心,就是将实现跨越的公司与对照公司进行系统对比,并不断问自己:“二者的不同点在哪儿?”
我们对“不叫的狗”也做了专门的记录。在福尔摩斯经典故事《银色马》中,福尔摩斯将“一只狗出现在午夜的奇怪事件”断定为案件的关键线索。福尔摩斯认为,那只狗出现在午夜时分却什么也没做,这很奇怪,并由此认为本案的首要嫌疑犯应该是一个很了解这只狗的人。
在整个研究过程中,那些我们没有找到的东西——我们认为本应该叫而没有叫的狗——反倒成了揭示从优秀到卓越的内在机制的最好线索。当我们步入黑匣子内部,打开灯时,发现那些我们没有看到的东西,常常和看到的东西一样令人吃惊。例如:
从公司之外请来的被奉若神明的名人做领导,往往对公司从优秀到卓越的跨越过程起消极作用。在11家实现跨越的公司中,有10家的首席执行官是从公司内部提拔的。对照公司向外部求援的次数,是实现跨越公司的6倍还要多。
我们没有发现任何能将经理人的特定薪酬形式,与从优秀到卓越的过程联系起来的系统模式。认为经理人薪酬的结构是公司经营业绩主要推动力的观点,没有得到任何数据的支持。
策略本身并不能将实现跨越的公司与对照公司区分开来。两组公司都制定了明确的策略,也没有证据表明,那些实现跨越的公司在制定长期战略上花的时间比对照公司多。
实现跨越的公司不仅仅关注做哪些事才能成为卓越公司;它们同样也关注哪些事不该做,哪些事应该停止做。技术以及技术推动的变革,实际上并不能激发从优秀到卓越的跨越。技术能加速其转变,却不能促使其实现跨越。
合并和收购在推动从优秀到卓越的跨越中并没有起到任何作用;两个平庸的公司,即使规模都很大也不可能变成一个卓越的公司。
实现跨越的公司不刻意创造转变、激励员工或是营造公司上下一致的气氛。在适当条件下,一切诸如责任感、一致性、动机、变革的问题都会迎刃而解。
实现跨越的公司在发生质变时,没有任何名称、标志、事件或计划以表明其变化。实际上,一些公司甚至表示,在当时并未意识到发生了巨大的飞跃,只是事后反思时,才清醒地认识到这一转变。它们的确实现了革命性的跨越,但并非通过革命性的过程才取得这样的结果。
总的来说,实现跨越的公司从事的并非是景气行业,有些甚至是处境很糟的行业。在这些卓越的公司中,我们还没遇到一个公司因为碰巧在火箭发射时坐在火箭的头部而取得成功的。卓越并非环境的产物,在很大程度上,它是一种慎重决策的结果。
第四阶段:从千头万绪到理念明晰
我一直试图用一个最简单的办法,找出隐含在所有这些数据、分析、辩论和“不叫的狗”中的有用信息,并将其汇集到这本书中。我所知道的最好答案就是:这是一个循环往复的互动过程,先得出一些观点,再用数据对其进行检验,然后修改原有的观点,构建一个理念框架,看它能否承载住事实的重量,一直到所有的观点都能融合汇集成一个前后贯通的理念框架。每个人都有一两项特长,我认为自己的特长是从一堆纷繁的信息中发现其内在的结构和顺序——从千头万绪中提炼出明确的理念。
尽管如此,我仍然要再次强调,最终框架中的理念并非我个人的“观点”。虽然在这次研究中,我不能完全排除自己的观点和成见,但是所有的结论只有在经过严格的检验之后,才能得到整个研究小组的认可。最终框架中的每个基本理念,都作为一个变量出现在所有实现跨越的公司发生转变的关键几年中,但这些变量却只出现在不到30%的对照公司中。所有不符合这一标准的观点,都不能在本书中作为一个章节性的概念出现。
这里提供了一个整体理念框架的概要,以及本书其他章节内容的预览。可以把这一过程想像为积蓄力量,接着实现跨越,然后进入3个更开阔的阶段:训练有素的人,训练有素的思想,训练有素的行为。在这3个阶段中,每一个阶段都包含了两个关键的理念,我们都用图进行了展示,并在下面作了标注。环绕在整个框架周围的是被称作“飞轮”的理念,它囊括了从优秀到卓越全过程的整体特征。
从优秀到卓越的框架
第5级经理人。最终找到实现跨越所需的领导人类型时,我们都感到大为惊奇,震撼不已。与一些个性十足、惹人注目、上头条、做名流的公司领导人相比,实现跨越的公司领导人似乎是从火星上来的。不爱抛头露面、沉默寡言、内向甚至害羞——这些领导人都是矛盾的混合体:个性谦逊,但又表现专业。与其说他们像巴顿和恺撒,不如说他们更像林肯和苏格拉底。
先人后事。我们原以为,实现跨越的公司的领导人会从建立一套新构想、新策略入手。相反,我们发现,他们首先请进合适的人选,请出不合适的人选,并令合适的人选各就其位——然后再考虑下一步该怎么走。“人是最重要的资产”这句格言现在看来也是错误的。人不是最重要的资产,合适的人才是最重要的资产。
直面残酷的现实(但决不失去信念)。我们知道,一个战争的幸存者,比任何一本关于公司策略的书更能教会我们如何找到一条通往卓越的道路。每个实现跨越的公司,都认同我们所说的“斯托克代尔悖论”(The Stockdale Paradox):不管遭遇什么困难,必须坚信自己一定能够并最终会获胜;与此同时,不管现实有多么残酷,都必须具有与之对抗的素质。
刺猬理念(三环内部的简化)。要想完成从优秀到卓越的转变,就必须超越能力紧箍咒。如果因为某项业务是你的主营业务,或仅仅因为你在这一行已经干了几年甚至几十年,就认为自己在这一行能做到最好,那就大错特错了。如果你在主营业务上不能做到最好,那么这项业务就不能成为一个卓越公司的基石。必须有一种理念来取代它,这种理念既简单又能反映出对三环相交部分的深刻理解。
训练有素的文化。所有的公司都有一种文化,有些公司训练有素,但是有着训练有素的文化的公司却很少见。拥有训练有素的员工时,你不必在公司设置等级制度。拥有训练有素的思想时,你不需要在公司设置层层科室。拥有训练有素的行为时,你不需要过多的控制。把训练有素的文化和企业家的职业道德融合在一起时,你就得到了神奇的能创造卓越业绩的炼金术。
技术加速器。实现跨越的公司对技术的作用有不同的理解。他们不把技术当做引发转变的首要工具,但与之相矛盾的是,他们都是运用技术的先锋。当然,这些技术都是精心挑选出来的。由此我们得出结论:技术本身从来不是走向卓越或衰落的首要的、根本的原因。
飞轮和厄运之轮。那些发起革命、推行激动人心的变革和实行翻天覆地重组的公司,几乎都注定不能完成从优秀到卓越的飞跃。无论最终结局有多么激动人心,从优秀到卓越的转变从来都不是一蹴而就的。在这一过程中,根本没有单一明确的行动、宏伟的计划、一劳永逸的创新,也绝对不存在侥幸的突破和从天而降的奇迹。相反,这一过程酷似将一个沉重的巨型飞轮朝一个方向推动,一圈又一圈,积蓄势能,一直到达突破点,并完成飞跃。
从《从优秀到卓越》到《基业长青》。有意思的是,我现在觉得《从优秀到卓越》不是《基业长青》的续篇,而应该是它的前篇。本书讲的是如何将一个优秀的企业,转变为一个能持续创造非凡业绩的卓越企业。而《基业长青》则是讲如何管理一个卓越企业并使其具有非凡的气质并长盛不衰。完成这一最终的转变需要核心价值和一个超越赢利的目的,再加上一个保持核心或激励进步的关键动力。
《从优秀到卓越》的理念→可持续的卓越业绩+《基业长青》的理念→长盛不衰的卓越公司
如果你已经是《基业长青》这本书的忠实读者,那你可以先把对这两本书之间的联系的疑问放到一边,把注意力放到本书的研究成果上来。在最后一章,我会回到这个问题,将两本书的研究成果联系起来。
从优秀到卓越的永恒的“物理学”
有一次,在一个会议上,我刚向一群互联网的首脑人物介绍完我的研究成果,这时一个人举手向我发问:“你的这些研究成果能继续运用于新经济时代吗?我们是否需要抛弃所有的旧观念重新开始?”这个问题问得好,因为我们生活在一个瞬息万变的时代。这个问题出现的频率太高,所以我想先正面解决这个问题,再讨论书中有价值的东西。
不错,这个世界正在不断变化,也将继续如此。但这并不意味着我们不应该探索永恒的规律。可以这样想:工程学的实践在不断演化、改变,而物理学原理却相对保持不变。我想,我们的工作也是对永恒规律的一种探索——卓越企业所具有的永恒的物理学——不管我们周围的世界如何变化,它都保持着正确性、相关性。具体的运用(如工程学)确实会发生变化,但是某些关于有组织的人类行为的永恒规律(如物理学)却历久不衰。
事实上,新经济中也没有什么新东西。电、电话、汽车、收音机或半导体的发明,对于有幸目睹它们的人来说,不也是一种新经济吗?难道我们可以说,他们对新经济的感觉没有我们今天如此强烈吗?在新经济的每一次表演中,最优秀的领袖人物都会严格遵循特定的基本原理。
有人会指出,无论是从范围还是从步伐来说,当今的变化都远远大于过去任何时候。这话也许有道理。但即便是这样,在我们的研究中,一些公司面临的变化之大可与新经济中的任何变化相匹敌。例如,在20世纪80年代早期,随着金融自由化的全面展开,在大约3年的时间里,银行业发生了彻底的转变。这对于银行业无疑是个新经济!但富国银行依然运用本书中的每一条结论,照样创造出了卓越业绩,在金融自由化的大潮中以不变应万变。
当你埋头于后面几章时,请记住很关键的一点。这本书既不是关于旧经济的,也不是关于新经济的。它甚至不是关于你所读到的那些公司的,也不是关于商业本身的。它最终只跟一件事有关:从优秀到卓越的永恒规律。不管你的公司对业绩是如何定义的,它都能教你如何管理一个优秀的公司并将其变为一个能持续创造非凡业绩的卓越公司。
这听起来可能有些令人吃惊,但我不认为我所做的是关于商业的研究,甚至并不认为我这本书从本质上说是一本商业书。相反,我认为,我的工作是对可令任何一种卓越组织长盛不衰的规律的探索。我对卓越和优秀、杰出和平庸之间有哪些本质区别感到很好奇。我只是将公司作为进入黑匣子之内的一种手段而已。我之所以这样做,是因为公开上市的公司不同于其他类型的组织,前者具有两大研究优势:一是对于业绩有一个公认的标准(由此我们可以严格地选出一组公司作为研究对象);二是有大量数据可供参考。
优秀是卓越的大敌,这一现象并非仅仅是一个经济问题,它也是人类普遍面临的问题。如果我们能解读从优秀到卓越的各种奥秘,就能为任何类型的组织提供某些有价值的东西:优秀的学校就能成为卓越的学校,优秀的报纸就能成为卓越的报纸,优秀的政府部门就能变成卓越的部门,而优秀的公司也就能变成卓越的公司。
因此,我请你们和我一起开始一次探索之旅,发挥你们的聪明才智,找出从优秀到卓越所必需的要素。我也鼓励你们对所学的东西提出质疑,正如我最喜欢的一位教授说过的那样:“最杰出的学生往往是那些不笃信教授的学生。”千真万确。但同时他又说道:“不能仅仅因为你不喜欢数据中隐含的意义,就将数据统统扔掉。”在此我将提供所有资料供你参考,而不是让你盲从我们的结论。你们就是法官和陪审团。我们让证据说话。
第二章
第五级经理人
“只要你不计功利,就能做成任何一件事。”
——哈里·S·杜鲁门
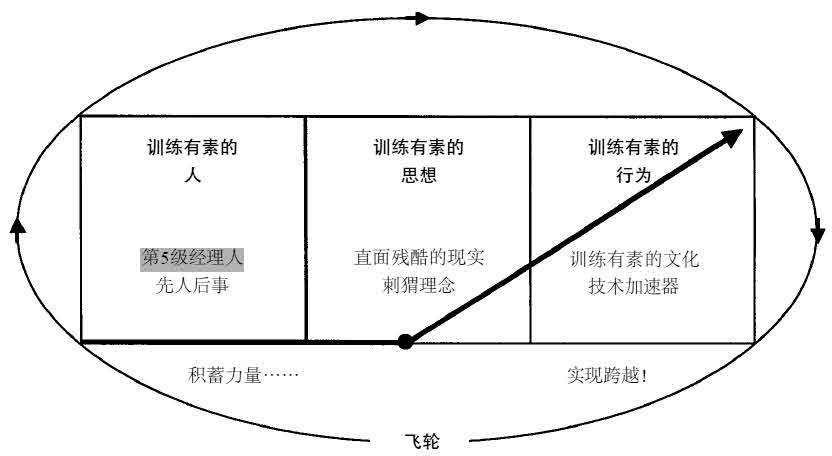
1971年,一个看似普通,名叫达尔文·E·史密斯(Darwin.E.Smith)的人当上了金佰利-克拉克公司的首席执行官。在此前的20年中,这家墨守成规的纸品公司的股票已跌至低于市场36%的水平。
史密斯是该公司的常年内部律师,性情温和的他似乎也不能确信董事会的这一决策是否正确——当一位董事将史密斯拉到一边,提醒说他缺乏担当此重任的资格时,这种感觉更强烈了。但是他确实成了该公司的首席执行官,并连任了20年。
这是怎样的20年!在此期间,史密斯创造了令人震惊的转变,将金佰利-克拉克转变为世界一流的纸制品生产公司。在他的任期内,金佰利-克拉克的累积股票收益率是市场平均的4.1倍,一举击败其直接竞争对手斯科特纸业和宝洁公司,并取得了比诸如可口可乐、惠普、3M和通用电气这样令人尊敬的公司还要骄人的业绩。
这是一个令人钦佩的业绩,是20世纪实现从优秀到卓越跨越的最佳范例之一。但即便是这样,也很少有人——包括学管理和公司历史专业最勤奋的学生——知道史密斯的任何事情。也许他倒乐于这样:史密斯不是一个妄自尊大的人,他喜欢与管道工、电工们结伴。他的假期都是在威斯康星州的农场上度过的:驾驶一辆锄耕机轰隆隆地绕着农场转,挖坑,搬石头。他从不将自己塑造成一个英雄或知名企业家的形象。当一名记者问及他的管理风格时,他只是透过那笨拙的黑框眼镜盯着那名记者。他当时的穿着就如一个农场男孩第一次穿上从J·C·潘尼服装店买来的西服一样不自在。在一段漫长、拘束的沉默之后,他仅仅说道:“特立独行。”《华尔街日报》也没有为史密斯写过任何引人注目的专访。
但如果你就此认为达尔文·史密斯就是个温顺的人,那就大错特错了。他于笨拙害羞和不事做作中流露出一种强烈的、决不向命运低头的决心。史密斯从小在印第安纳州的一个农场上长大,家境贫寒,因此他半工半读念完大学:白天在国际收获者农场(International Harvester)打工,晚上在印第安纳大学上课。一天,他在工作中失去了一个手指。据说他那天晚上去上了课,第二天照样工作。虽然这可能有些夸张,但他确实没有因为失去一个手指而放慢毕业的进度。他依然白天工作,晚上上课,并获准进入哈佛法学院。后来,在他成为首席执行官两个月后,医生诊断出他患有鼻咽癌,并预言他活不过一年。他将病情告知了董事会,同时声明他还没死,也不准备马上死。史密斯依然坚持完成满满排在日程上的工作,同时每星期往返于威斯康星和休斯敦之间接受放疗。结果,他多活了25年,而且大部分时间担任首席执行官。
正是凭着这种决心,史密斯重塑了一个金佰利-克拉克,特别是当时他做了该公司历史上一个最不寻常的决定:卖掉所有的造纸厂。走马上任后不久,他和他的研究小组得出结论:传统的核心业务——铜版纸——注定会走向平庸,因为这一行业经济不景气,竞争也不激烈。但他们认为,如果金佰利 -克拉克投身到纸制消费品这一行中来,世界级的竞争对手如宝洁会迫使金佰利-克拉克要么走向辉煌,要么走向毁灭。
当史密斯决定破釜沉舟,宣布卖掉所有造纸厂的时候,一位董事会成员称,这是他所见过的首席执行官作出的最有魄力的决定。所有的工厂,甚至包括在威斯康星州与公司同名的金佰利工厂也被卖掉了。所得的收益全部注入消费品行业,投资到像好奇(Huggies)和舒洁(Kleenex)这样的品牌上。
商业媒体称这一举措愚蠢之极,华尔街的金融分析师们也给他们的股票降了级。但史密斯毫不动摇。25年后,金佰利-克拉克收购了斯科特纸业,并在8个产品系列中有6个超越了宝洁公司。退休后的史密斯回想起他创造的非凡业绩时,仅仅说道,“我从未放弃试图胜任这项工作的努力。”请见图2.1、图2.2。
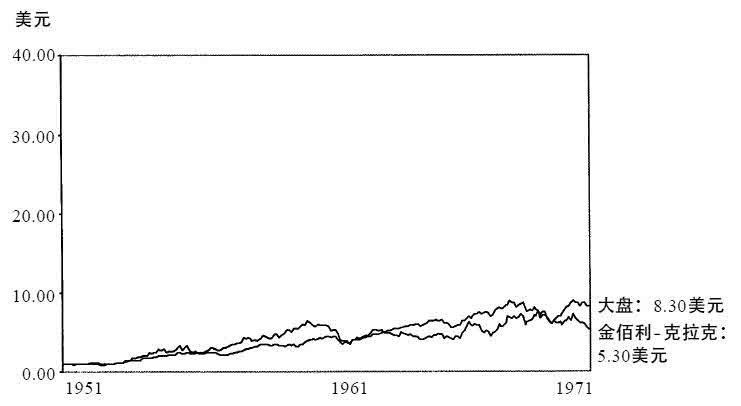
图2.1 达尔文·史密斯上任之前
在金佰利-克拉克1美元投资的累积收益(1951——1971)
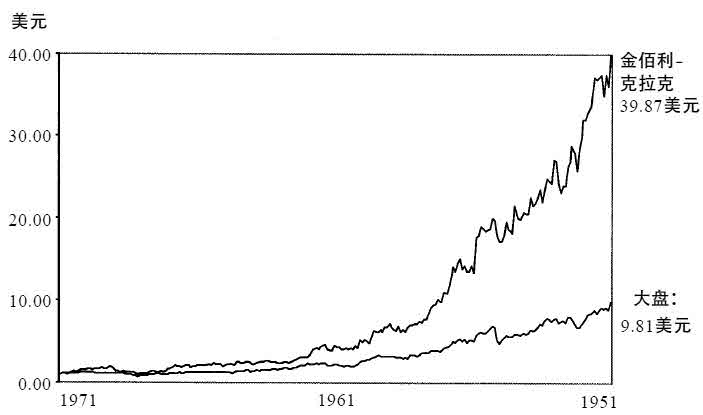
图2.2 达尔文·史密斯任期内
在金佰利-克拉克1美元投资的累积收益(1971——1991)
出人意料
达尔文·史密斯是在被我们称之为第5级经理人中的一个典型例子——他身上混合了极端谦逊的性格和强烈的专业意志这两种素质。我们发现,在每个实现跨越的公司的过渡期内,处于中心领导地位的都是这样的领袖。和史密斯一样,他们都不爱抛头露面,但同时又表现出不惜一切要使公司走向卓越的坚定意志。
第5级经理人抛开自我的需要,投身到建立卓越公司的宏伟目标中。第5级经理人不是没有自我或自身利益,实际上他们个个都胸怀大志——但是他们的雄心壮志都是将公司的利益放在第一位,而不是首先考虑自己的利益。
在研究中,我们将公司经理人能力划分为5个等级,而第5级经理人就是其中最高的一级(见图2.3“5级经理人体系”)。你不必从第1级到第5级依次浏览——那些较低的等级可以以后再看——因为第5级经理人充分代表了金字塔上所有5个层次。由于1-4级不言自明,而且其他著述者也做过广泛论述,在此不再赘述。这一章将着眼于讨论第5级经理人的特点,即实现跨越的公司领导不同于对照公司领导的特点。
但是首先请允许我暂时离开这个主题,先说明一个重要的前提。我们所要寻找的不是第5级经理人或类似的东西。实际上,我很明确地要求研究小组不要太看重首席执行官们所起的作用,这样我们就能避免“成也萧何,败也萧何”这种在当今很普遍地将问题简单化的思维方式。
打个比方,“上帝就是一切问题的答案”的看法在中世纪曾阻碍了我们对物质世界的科学理解,而“领导就是一切问题的答案”的看法就是它的现代翻版。在16世纪,人们将一切不能理解的事物都归结于上帝。为什么庄稼欠收?是上帝使然。为什么会发生地震?是上帝使然。是什么使行星各就各位?是上帝。但是到了启蒙时期,我们开始寻求一种更科学的理解——物理、化学、生物、板块构造论等等。这不是因为我们成了无神论者,而是因为我们对宇宙有了更深一层的了解。
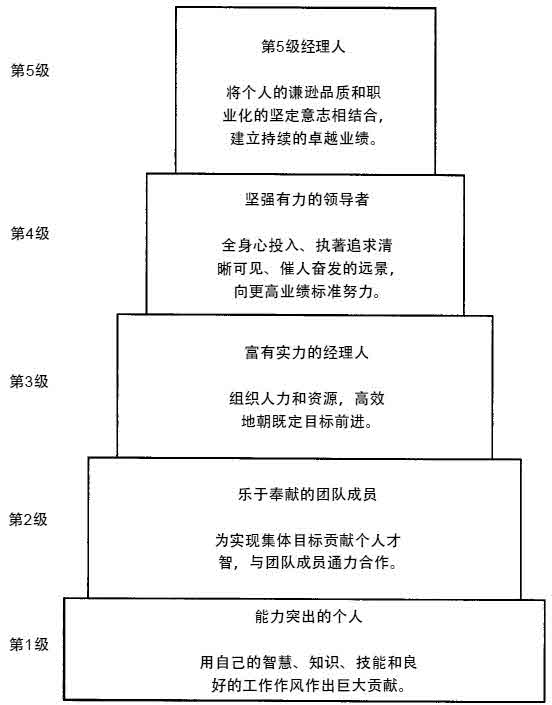
图2.3 5级经理人体系
同样道理,如果我们还将所有问题的答案都归结于“领导能力”,那我们就和16世纪的人们没什么区别了。这样做只是在承认我们的无知。并不是说我们不应当相信领导(领导当然很重要),但是每当我们沮丧地放弃某项工作,回复到认为“问题出在领导身上!”时,我们是在阻止自己更深刻、更科学地理解卓越公司的本质。
所以,在这个项目刚开始时,我就主张要“忽略公司经理人”。但这个提议总是被研究小组驳回:“不!他们身上一定有与众不同的地方。”我回答道:“但是对照公司也有领导人,有些甚至也是非常优秀的。那么,区别在哪儿呢?”辩论就这样来来回回激烈地进行着。
最后,往往是数据赢得了胜利——也本该如此。
实现跨越的公司的领导们如出一辙。无论这些公司是消费品公司还是实业公司,是处于危机之中还是稳定状态,是提供服务还是产品,也不管转变是什么时候发生的或公司有多大,这些都无关紧要。所有实现跨越的公司在过渡期中都有第5级经理人,而在对照公司中,缺乏第5级经理人的情况却普遍存在。鉴于第5级经理人理念有背于传统的看法,特别是那种认为我们由被奉若神明、富有个性的救世主领导的公司发生转变的看法,因此,必须注意,第5级经理人这个概念是个经验性的发现,而不是理念上的发现。
谦逊+意志=第5级经理人
第5级经理人具有双重人格:平和而执著,谦逊而无畏。要想很快掌握这一概念,可以想一想美国总统亚伯拉罕·林肯(美国历史上少数几个第5级总统之一)。他从不让自我阻挡他将美国建设成一个长盛不衰的伟大民族的雄心壮志。那些将林肯先生谦虚、羞涩的个性和笨拙的举止误认为是懦弱的人,都发现自己犯了一个极大的错误,这其中包括内战中25万南部邦联的支持者和36万北方联盟的支持者,以及林肯本人。
虽然将实现跨越公司的首席执行官们比作林肯可能有些夸张,但他们确实表现了相同的双重人格。看看1975年至1991年担任吉列公司首席执行官的科尔曼·莫克勒的情形吧。在莫克勒的任期内,吉列公司曾三次面临失去转变为卓越公司机会的严重威胁。其中有两次威胁是来自露华浓公司的恶意收购,其领导人罗纳德·佩雷曼惯于叼着雪茄,以瓦解公司、用现金支付垃圾债券、再发起更猛烈的收购攻势而著称。第三次威胁来自Coniston合伙公司。这家投资集团公司买下了吉列公司5.9%的股份,并发起一场代理战,试图控制吉列公司的董事会,将公司卖给出价最高的收购者,从中捞一把股份收入。如果按佩雷曼的出价抛售吉列的股份,股东们本可以立即在股票上赚到44%的收入。看着1.16亿股股份带来的23亿美元的短期股票收益,大部分经理人本可以屈服,抛售手中的股票大赚一笔,还可乘机兑换成现金。
科尔曼·莫克勒并没有屈服,虽然他本可以在自己的股票上大赚一笔,但是他选择了为吉列的辉煌未来而战。他话语不多、性格内向,总是彬彬有礼,人们把他看做一位和蔼可亲、有着贵族气质的绅士。结果那些将莫克勒含蓄的个性误解为懦弱的人都被他击败了。在代理战中,吉列公司所有资深经理人都与成千上万个投资者面谈或电话联系,最终吉列赢得了胜利。
现在你可能会想,“这听起来好像是深陷绝境的管理层为了私利而战,而牺牲的是股东的利益。”从表面上看确实好像如此,但请考虑一下两个关键的事实。
第一,莫克勒和他的支持者们将公司的未来押在了最新、最尖端的技术系统上(后来被称作感应剃须刀和Mach3)。如果那次收购成功了,这些项目极可能被削减或取消,我们也就不可能使用感应剃须刀、女用感应剃须刀和Mach3剃须刀——使得成百上千万的人每天要忍受须毛的烦恼。
第二,在进行反收购战时,感应剃须刀这款产品正处于秘密研发当中,其利润没有在股价上反映出来,这也保证了在将来有一笔可观的利润。抱着对感应剃须刀的信心,董事会和莫克勒都相信,即使加上收购者们提供的溢价,股票将来的价值会远远超过目前的价格。抛售股票可能令短期投资者高兴,但对长期投资者却极其不负责任。
最终出人意料的是,莫克勒和董事会的决定被证明是正确的。如果持股人接受了罗纳德·佩雷曼在1986年10月31日提供的44%的溢价,然后将全部所得投资到市场,经过10年,也就是到1996年底,他的赢利将比一个一直支持莫克勒和吉列的持股人低3倍。事实上,如果莫克勒当时向狙击者屈服,带着成百上千万的股票收入退休享清福的话,吉列公司、公司的产品消费者和股东们都将遭受到巨大损失。请见图2.4。
不幸的是,莫克勒没有享受到他的努力带来的丰硕果实。1991年1月25日,吉列高层收到《福布斯》杂志封面的一张清样,封面上莫克勒手握一把巨大的剃须刀高举过头,以一种胜利者的姿势站在山顶,而他的手下败将们则在他下面的山腰上憔悴不堪。看到他被描绘成公司版的胜利者科南(Conan the Triumphant),其他经理人都打趣地取笑他。而莫克勒是个在公开场合十分腼腆的人,从一开始他就拒绝把他作为杂志封面人物。莫克勒走回办公室,看到了公众对他16年来奋斗的评价,然后不到几分钟时间,他跌倒在地板上,死于突发性心脏病。
不知道莫克勒是否愿意以这种方法离世,但我确信,作为一名首席执行官,他一定不会改变自己的做事方法。在他温和的外表下隐藏着一种内在的强烈情感,一种尽可能追求完美的献身精神——这样做并不是为了以后得到好处,而是因为除此之外他想不出来还有什么别的处事态度。将公司交给那些为了榨取利益而不惜阻碍其走向卓越的人,这种做法不可能出现在科尔曼·莫克勒的价值观中,正如林肯不肯为图一时的和平,而放弃将美国变为一个长盛不衰的伟大民族的机会一样。
投资1平均的累积价值(1976-1996)
吉列的收购价和市场价
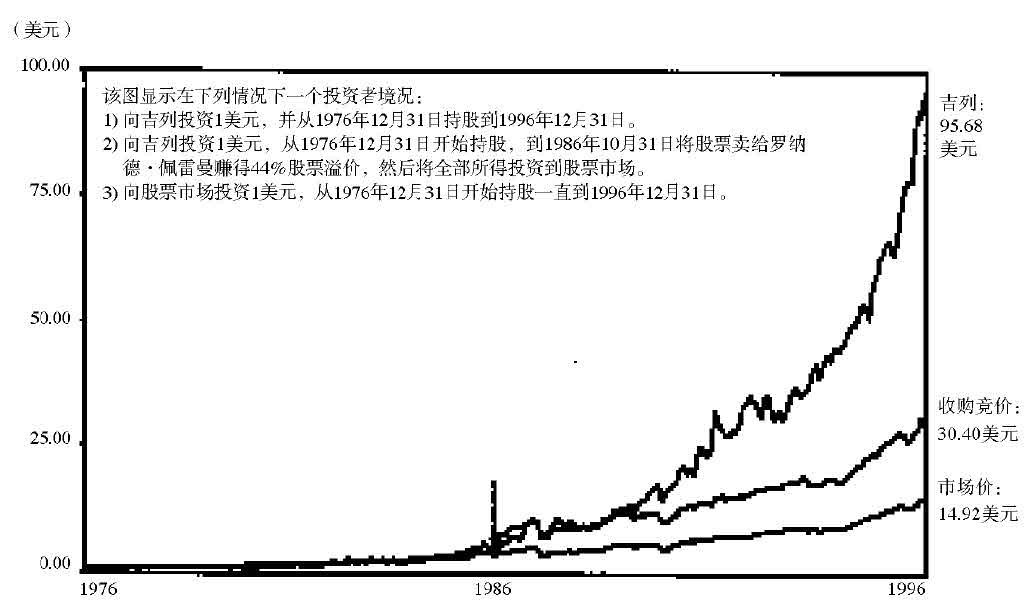
图2.4 科尔曼·莫克勒的胜利
将雄心壮志倾注到公司上;为公司的成功培养接班人
1981年,大卫·麦克斯韦成为联邦国民抵押协会的首席执行官。当时这家公司在每个营业日都损失100万美元。在其后的9年中,麦克斯韦把联邦国民抵押协会变为一个高绩效、可与华尔街最好的企业相匹敌的公司。联邦国民抵押协会在每个营业日都可赚400万美元,是股市的3.8倍。麦克斯韦仍处于事业巅峰时却退休了,并将公司交给了一个同样有能力的后继者吉姆·约翰逊,因为他感到,如果自己继续呆下去会影响到公司的发展。不久,由于联邦国民抵押协会业绩奇好,麦克斯韦的一揽子退休金也增至2 000万美元,但这在国会引起了争议(联邦国民抵押协会是在政府许可下运营的)。为此,麦克斯韦写信给他的继任者。在信中,他对这一争议可能引起华盛顿对公司作出不利反应、影响公司前途表示忧虑。他授意约翰逊不要支付给他剩余的550万美元的差额,并要求将这些钱全部捐给联邦国民抵押协会的低收入者住房基金。
与达尔文·史密斯和科尔曼·莫克勒一样,大卫·麦克斯韦身上充分体现了第5级经理人具有的一项关键品质:公司的利益永远是第一位的,公司的成功高于个人的财富和名誉。他们希望看到公司在下一代经理人的领导下取得更大成功。哪怕大多数人都不会知道,没有他们的努力就没有公司今天的成功,他们也甘之如饴。正如一位第5级经理人说过的那样:“希望有一天我能站在自家的阳台上,看着世界上最卓越的公司说:‘我曾在那儿工作过。’”
与此相反,对照公司的领导们往往更关心自己的名誉,因此,常常不能使公司在下一代领导人手中继续保持成功。毕竟,如果在你离开后公司便分崩离析,又怎能证明你个人的卓越品质呢?
在3/4的对照公司中,我们发现有的经理人为他们的接班人留下了隐患,或选择无能的接班人,或两种情况都有。
有些公司则患有“最大的狗”综合症——只要它们一直是最大的狗,就不理会养狗场中还有别的狗。据说,一位对照公司的首席执行官对待他的继任者就像,“亨利八世对待他的妻子们”一样。
下面看看乐佰美的案例。这是一家未能保持卓越的对照公司,它从无名小卒到在《财富》最受尊敬的公司榜上雄居榜首,但很快就分崩离析,最后落得被涅瓦公司收购以求自保的下场。这个不同寻常的故事的主人公斯坦利·高尔特是一个极具魅力、才华横溢的领导者。在20世纪80年代,他成了公司成功的代名词。在我们收集到的312篇有关乐佰美公司的文章中,高尔特被描述成一个勤恳工作,又以自我为中心的公司经理人。在一篇文章中,当他被指责为独裁者时,他的反应是:“没错,但我是个真诚的独裁者。”另一篇文章直接引用了他关于领导变革的评论,其中“我”这个字眼出现了44次(“我能作出表率”,“我拟定了12个目标”,“我提出并解释了这些目标”),而“我们”一词却只出现了16次。高尔特的确有理由为他职业生涯的成功而感到骄傲。在他的领导下,乐佰美的收入连续40个季度持续增长——这一业绩令人刮目相看,确实值得尊敬。
但是高尔特没有留下一个离开他能照样保持卓越的公司,这是很关键的一点。他选择的接班人只在任了一年,而后面的继任者面临着一个薄弱的管理层,因此,他不得不暂时兼任了4份工作,同时艰难地寻找新的二号决策人。高尔特的继任者们都发现自己不但面临着管理空缺,而且还面临着战略空缺,这些最终导致了该公司的失败。
当然,你可能会说:“离开了高尔特,乐佰美就分崩离析了,这正好证明了他作为领导人物的成功。”对极了!高尔特的确是个了不起的第4级领导人,这就是乐佰美只经历了从优秀到卓越的短暂闪光,然后迅速从卓越到销声匿迹的原因。
令人折服的谦虚
与对照公司领导人以自我为中心的领导风格相反,实现跨越的公司的领袖从不谈论自己,这给我们留下了很深的印象。采访实现跨越的公司的领袖时,他们常常乐于谈论公司和其他经理所做的贡献,但当被要求谈谈他们自己时,他们会说:“我不希望让人觉得我是个重要人物。”或者:“如果不是董事会选出了如此卓越的继任者,你今天可能不会想同我谈话的。”再或者:“我与这些成功有很大关系吗?哦,这样说显得有些太自以为是了。我不认为应该把这些功劳归于自己。能得到这些了不起的人的帮助,我们真的很幸运。”或者:“公司还有很多人比我更能胜任这项工作。”
这并非虚伪的谦虚。无论是与他们共事的人,还是写文章报道他们的人都不断地使用诸如安静、谦逊、平和、沉默寡言、羞怯、和蔼、温顺、不爱抛头露面、不惹眼、不自以为是等词来形容他们。纳科尔公司的首席执行官肯·艾弗森曾将该公司从濒临破产的困境中拯救出来,并使其成为世界上最成功的钢铁公司之一。董事会的一名成员吉姆·莱弗赛克曾这样描述他:
肯是一个非常平和谦逊的人。我在很多大公司里与许多首席执行官共过事。我没见过一个和他一样既成功又谦虚的人。他在私人生活中也是如此,他总是那样简朴。我指的是一些生活小事,比如他总是到领养场领养狗。他在他那间简朴的房子里已经住了几十年。他只有一个敞棚式车库。有一天他向我抱怨,他不得不用信用卡去刮掉车窗上的霜,因此,还把信用卡给折断了。“肯,有一个解决办法,给你的车库加个顶。”他却说:“啊,不要紧,没那个必要……”他就是这样一个谦逊、简朴的人。
《财富》500强中只有11家公司符合苛刻的标准进入这项研究项目,所以这11家实现跨越公司的首席执行官的确是本世纪最杰出的。尽管他们创造了杰出的业绩,但却几乎没有人评价他们。乔治·凯恩、艾伦·沃泽尔、大卫·麦克斯韦、科尔曼·莫克勒、达尔文·史密斯、吉姆·赫林、莱尔·埃弗林厄姆、乔·卡尔曼、弗雷德·艾伦、科克·沃尔格林、卡尔·赖卡特——在这些非凡的公司经理人中,你听说过几个?
将所有5 979篇文章进行系统编排后,我们发现,涉及实现跨越的公司过渡期的文章比对照公司的少,前者是后者的1 / 2。另外,我们很少发现有关实现跨越的公司首席执行官的文章。
这些实现跨越公司的领袖们从来不想成为不食人间烟火的英雄。他们从不希望被当做十全十美的人,或不可接近的偶像。他们是看似平凡却默默创造着不平凡业绩的人。
而一些对照公司的领导与他们形成了鲜明对比。金佰利-克拉克的对照公司斯科特纸业聘请了一个名叫阿尔·邓拉普的人担任首席执行官。阿尔·邓拉普是个与达尔文·史密斯截然不同的人,他总爱拍着胸脯对那些愿意听他夸夸其谈的人(也包括那些不爱听的人)吹嘘自己的丰功伟绩。《商业周刊》曾引用他在斯科特纸业任首席执行官的19个月期间说过的大话:
“斯科特纸业将作为最成功的公司之一,载入美国商业史年鉴。公司将在最短的时间内扭亏为盈,令其他公司黯然失色。”
根据《商业周刊》的报道,在邓拉普就任于斯科特纸业的603个工作日中,他个人积累了1亿美元的财富(平均每天16.5万美元),其主要手段是裁员,将研发预算削减一半,以及将公司人为催肥以卖个好价钱。在卖掉公司猛赚一笔后,邓拉普写了一本自传。在书中,他自封为“穿着条纹西装的兰博”。“我喜欢关于兰博的电影,”他在书中写道:“他是个没有任何成功机会,却总能赢得胜利的人。兰博总会遇到各种出乎意料的情况,甚至随时可能被杀,但总能大难不死。最终获胜时,他把所有的坏人都消灭了。他于战争中创造和平,我也是这样做的。”达尔文·史密斯可能也很爱看这种不需要动脑子的兰博电影。但我猜想他不会在走出电影院之后对他的妻子说:“我真的很欣赏兰博这个角色;他和我非常相像。”
不错,在我们的研究中,斯科特纸业的案例比较富于戏剧性,但这并不是一个孤立的案例。我们注意到,在2 / 3以上的对照公司毁灭或持续平庸的案例中,都出现了自我意识过于强大的领导。
我们发现,这种模式在那些间接对照公司中表现得尤为突出——在一个才华横溢,但又以自我为中心的人物的领导下,公司业绩实现了跨越,但后来却衰败下去。例如,李·亚科卡曾将克莱斯勒从毁灭的边缘拯救出来,并创造了美国商业史上最著名的扭亏为盈的案例。在他任期的一半时,克莱斯勒的股票涨到市场的2.9倍。但从那之后,他开始把注意力转移到如何使自己成为美国商业史上最有名气的首席执行官上来。《投资者商业日报》和《华尔街日报》按时间顺序记录了亚科卡定期出现在诸如《今日访谈》和《拉里·金现场直播》等访谈节目上。他个人做过80多次电视广告,还考虑过竞选美国总统(他曾说过:“管理克莱斯勒比管理一个国家的工作量还大……我可以在6个月内把全国的经济管理好。”)。他还广泛发售他的自传,《亚科卡自传》一书发行了700万册,使他声名鹊起。在到达日本时,他被成千上万热情如火的崇拜者们团团围住,俨然一个摇滚歌星的架势。亚科卡个人的股票一路狂飙。但在他任期的后半部分,克莱斯勒的股票跌至低于市场31%的水平。
不幸的是,要亚科卡离开领导舞台,放弃首席执行官所享有的待遇却很困难。他多次推迟退休,以至于克莱斯勒内部的人都取笑他想成为“克莱斯勒永远的主席”。等到终于肯退休时,他又要求董事会继续为他提供私人专机和股票期权。后来,他与以擅长收购而闻名的柯克·科克里恩联手向克莱斯勒发起恶意收购攻势。
在亚科卡退休后的5年中,克莱斯勒又经历了一段短暂的辉煌。但由于公司本身潜在的弱点,使得它最终被德国汽车制造商戴姆勒-奔驰收购。当然,作为一个独一无二的公司,克莱斯勒的毁灭也不能完全归咎于亚科卡(毕竟是下一代管理层决定将公司卖给德国的)。但事实是:亚科卡在20世纪80年代早期创造的辉煌业绩并未保持下去。克莱斯勒也未能成为长盛不衰的卓越公司。
永不放弃的决心……做应该做的事情
第5级领导人并不是只有谦虚和平和。他同样需要有无所畏惧的决心,一种为了使公司走向卓越而甘愿做任何事情的决心。
事实上,我们整个研究小组花了很长时间讨论如何描述实现跨越的公司的领导。最初我们想到了诸如“无私的经理人”、“公仆式的领袖”等字眼,但小组成员强烈反对这些说法。
“这些说法都不贴切,”安东尼·齐里克斯说道。“这使他们显得很懦弱或温顺,可我认为达尔文·史密斯和科尔曼·莫克勒并不完全是那样。为了使公司走向卓越,他们甘愿做任何事情。”
然后,伊夫·李建议说:“我们为什么不干脆称他们第5级经理人呢?如果我们使用像‘无私的’或‘公仆式的’等词,只会将人们引向错误的观点。我们需要让人们理解整个理念,看到它的两面而不是一面。如果只看到谦逊的一面,就没有抓住整个理念。”
这让我认识到了很关键的一点:第5级经理人都被创造业绩的渴望所驱动、所感染。只要能使公司走向卓越,他们会卖掉厂房或解雇自己的兄弟。
乔治·凯恩成为雅培公司的首席执行官时,该公司在药品行业排在末尾。这个暮气沉沉的公司几年来就是靠它的摇钱树——红霉素勉强维持。凯恩并不具备鼓舞人心的个性,以使公司振奋起来。但他有更强大的武器:崇高的标准。他不能忍受任何形式的平庸,也不能容忍那些觉得达到优秀就心满意足的人。于是凯恩开始扫除造成雅培公司平庸的一个关键原因:任人唯亲。凯恩启用能找到的最合适的人选,系统地重组董事会和管理层。他明确规定,裙带关系和任期长短都不能决定一个人能否在公司里位居要职。如果在职责之内不能成为该行业中最好的经理人,就会失业。
面对如此严格的重组,有人可能以为要从公司外聘请一个人来管理公司。但是凯恩却是一个有着18年工作经验的局内人,还是一个家族成员(他的父亲是雅培公司的一位前总裁)。有几年,凯恩家族的节日聚会上,气氛相当紧张。(“对不起,我不得不解雇你。还想再来一块火鸡肉吗?”)然而,家庭成员们最终对他们的股票业绩都十分满意,因为凯恩开动了赚钱机器。从1974年的跨越日到2000年,这台赚钱机器创造的股票收益率股票是股票市场的4.5倍,并轻而易举击败了行业超级巨星默克和辉瑞。
普强公司作为雅培公司的直接对照公司,在同一时期也是由与乔治·凯恩一样的家族领导的。但与乔治·凯恩不同的是,普强的首席执行官对打破任人唯亲带来的平庸从未表现出同样坚定的决心。当雅培公司不计较家庭背景,起用最合适的人选担当各项重任时,普强公司的所有要职仍由第二代家庭成员占据着。在雅培公司发生转变前,两家一模一样的公司股价相同。但在接下来的21年中,普强的股价比雅培低了89%,到1995年最终被法玛西亚兼并。
有趣的是,达尔文·史密斯、科尔曼·莫克勒和乔治·凯恩都来自公司内部,而斯坦利·高尔特、阿尔·邓拉普和李·亚科卡则是作为救世主敲锣打鼓地从公司外请进来的。这正好印证了我们研究中的一个更系统的发现。有证据表明,你并不需要从公司外请人来整顿改组,领导从优秀到卓越的转变。事实上,从公司外请名人做领导与从实现优秀到卓越的过程呈负相关(见附录2.1)。
在11家实现跨越公司的首席执行官中,有10个是从公司内部提拔上来的,其中有3个是通过家族继承的。而对照公司向外部求援的次数是实现跨越公司的6倍还要多——但它们仍未能创造可持续的卓越业绩。
在由公司内部人驱动的转变中,最杰出的例子当属查尔斯·R·“科克”沃尔格林三世。他彻底扭转了沃尔格林公司原本寒酸的局面,从1975年底到2000年1月1日,该公司股票的价位超过一般市场的15倍。关于沃尔格林公司食品业务的对话和讨论在管理层内部展开了几年,然后科克意识到,整个领导集体已经清楚地认识到:“沃尔格林的辉煌明天必须依靠便利药店,而非食品服务。”1998年,丹·乔恩特在沃尔格林之后继任首席执行官,他曾这样描述后来发生的事情:
科克在我们计划委员会的一次会议上说:“现在我决定,我们公司将在5年内彻底退出餐饮业。”那时我们拥有500多家餐馆。当时会场里安静得可以听到一根针掉到地上的声音。他说:“我想让每个人都知道,现在已经开始计时了。”6个月后,我们在开另一次计划委员会例会时,有人顺便提到,我们还有5年时间退出餐饮业。科克并不是个爱叫嚷的人,但当时他敲着桌子说:“听着,你只有4年半的时间了,我是在6个月前说过你还有5年时间。现在你只有4年半了。”结果到了第二天,一切都开始进入到如何从餐饮业退出的实质性阶段。他从来不放弃,从来不怀疑,也从不瞻前顾后。
正如达尔文·史密斯卖掉金佰利-克拉克的造纸厂那样,科克·沃尔格林的决定同样需要坚定的决心。这并不是因为这是该公司最大的一块业务(虽然它确实给公司带来了丰厚的利润),真正的原因是情感上的问题,毕竟沃尔格林发明了麦乳精奶昔,而且餐饮业是一项家族传统,可追溯到他爷爷那一辈。有些店面还是以他的名字命名的——有一个餐馆连锁店就叫科氏。但是没关系,如果沃尔格林公司放弃这项家族传统业务能让公司资源得到最合理的配置,科克就会坚持不懈地去做。
第5级经理人的这种平静而又顽强的性格,不仅体现在像卖掉餐饮业务或抵抗收购公司的入侵者这样的重大决定中,还体现在一种纯粹工人式的勤劳作风中。作为家族第二代成员,艾伦·沃兹尔接管了家族里的一个小公司,却将它变成了电器城,他可谓这一气质的完美体现者。当被问及与电器城的对照公司的首席执行官有什么不同时,沃兹尔总结说:“这好像一匹用来表演的马和一匹用来拉犁的马——他更像一匹用来表演的马,而我更像一匹用来拉犁的马。”
窗口和镜子
如果考虑到其他两个事实,艾伦·沃兹尔用来拉犁的马的自述十分有吸引力。第一,他在耶鲁大学取得法学博士学位——因此,他拉犁的马的个性并不是因为缺乏聪明才智;第二,正是他这种拉犁的马的做事方法,为取得最佳业绩打下了坚实的基础。换句话说:假设必须作出选择,将1美元投资到电器城,或在传奇人物杰克·韦尔奇1981年接手通用电气时将1美元投资到通用电气。如果你选择了电器城,到了2000年1月1日,你得到的回报要比投资到通用电气的回报高6倍。对拉犁的马来说,表现绝对不差。
你也许认为,在取得如此辉煌的成就之后,艾伦·沃兹尔会居功自傲,大谈自己所做的明智决定。但当我们请他按重要性的大小,列出公司转变过程中最重要的5项因素时,沃兹尔的回答令人吃惊——第一位的因素是运气:“我们从事的是一个非常景气的行业。我们顺风而行。”
我们反驳了他的观点,指出我们是根据超过行业平均水平的业绩来选择实现跨越的公司的。而且,它的对照公司赛罗也在同一行业,也是顺风而行,并且他们的帆可能更大一些!为此我们做了一番争论,沃兹尔仍然坚持将他的成功大部分归因于在合适的时间处于合适的位置。后来,当我们请他总结在长盛不衰的转变背后的因素时,他说:“我所想到的第一就是运气……我很幸运能找到合适的接班人。”
运气。多么奇怪的一个因素呀。可是在我们的采访中,实现跨越公司的经理人均多次谈到运气。在一次采访中,我们问纳科尔的一位经理人,为什么该公司能作出一系列明智决定,他回答道:“我想是因为我们运气好。”约瑟夫· F·卡尔曼三世是菲利普·莫里斯公司在过渡期的第5级经理人、首席执行官,他直截了当地拒绝把公司的成功归于他本人,而是归功于有优秀的同事、接班人和前任。即使是他写的那本书也有一个不同寻常的书名《我是个幸运儿》(I’m a Lucky Guy)——这本书是在同事们的催促下写的,他也没有打算将这本书在公司外广泛发行。开头的一段是这样写的:“自从来到这个世上,我一直是个幸运的人。我有了不起的父母、良好的基因、美满的婚姻和一帆风顺的事业。1941年初,我在耶鲁大学的一位同学将我调到华盛顿工作,使我幸运地逃脱了在北大西洋随船覆灭的厄运。我很幸运能在海军服役,很幸运能活到85岁。”
起初,我们对他们强调自己的好运感到迷惑不解:我们确实没有发现任何证据,表明实现跨越的公司比对照公司更走运(或更倒霉)。随后我们发现在对照公司经理人中,有一种与之形成鲜明对比的模式:他们把失败归结于不走运,面对困境他们常常怨天尤人。
让我们将伯利恒钢铁公司与纳科尔做个比较。两家公司都经营钢铁行业,并且都努力使产品多元化。两家公司都面临廉价进口钢材的挑战。然而对于相同的环境,两家公司的经理人却有着截然不同的看法。伯利恒钢铁公司的首席执行官在总结公司1983年遇到的困难时,将其归结于进口钢材:“我们第一、第二、第三位的问题都是由进口钢材引起的。”纳科尔的艾弗森和他的同事们却把同样的挑战当成是一种福气,一桩幸事(难道我们不幸运吗?钢材这么重,但他们还得大老远地从大海那边运过来,这给我们带来了很大的优势!)肯·艾弗森没有将美国钢铁业面临的第一、第二、第三位的问题归结为进口钢材的挑战,而是归结为管理上的问题。他甚至公开对政府采取的保护政策表示反对。在1977年,他的这一言论令业内人士大为震惊,但他却告诉同行们说美国钢铁业面临的真正困难,在于管理已经跟不上技术革新的步伐。
结果,对运气作用的强调成为被我们称之为窗口和镜子模式的一部分。
在一切都很顺利的时候,第5级经理人向窗外看,把功劳归于自身以外的因素(如果找不到特定的人或事件,他们就把功劳归于运气)。同时,如果事情进行得不顺利,他们会朝镜子里看,承担责任,而不是埋怨运气不好。
而对照公司领导人的做法正相反。如果业绩不佳,他们就向窗外望,责备别的事或别的人。但如果一切都顺利,他们就会在镜子前精心打扮。奇怪的是,窗口和镜子都不能客观地反映现实。窗外的人都直指着窗内的第5级经理人说:
“他就是关键;没有他的指引和领导,我们的公司不可能走向卓越。”而第5级经理人却指着窗外说:“看看这些卓越的人才和如此好的运气,是他们令这一切成为可能;我真的是个幸运儿。”当然,他们的说法都对。但是第5级经理人从来不会承认这些事实。
总结:第5级经理人的两个方面
| 坚定的意志 | 谦逊的性格 |
| 创造了杰出的业绩,在实现跨越的过程中起催化剂的作用。 | 表现出令人折服的谦虚,回避公众的恭维;从不自吹自擂。 |
| 为了取得最好的长期业绩,表现出不管有多困难,都会永往直前的决心。 | 行事从容、冷静;主要依靠崇高的标准,而不是靠鼓舞人心的个人魅力调动员工的积极性。 |
| 为建立一个长盛不衰的卓越公司树立标准;决不降低标准。 | 雄心勃勃,但把公司的利益,而不是个人的利益放在第一位。培养接班人,为公司取得更大的成功打下基础。 |
| 向镜子里看,而不是向窗外看,业绩不佳时自己承担责任,而不是埋怨别人,归咎于外因或运气不好。 | 向窗外看而不是向镜子里看,把公司的成功归结于别人、外因和好运。 |
培养第5级经理人
不久以前,我与一群资深经理人探讨我的第5级经理人理念。一位刚成为公司首席执行官的女士举手说:“我赞同你所说的从优秀到卓越公司的领导理念。但是当我照镜子时,我知道我不是一个第5级经理人,至少目前还不是。这令我感到很不安,我能升到现在的职位,部分原因受我的自尊心驱使。你这样说就是在告诉我,如果我不是第5级经理人,我就不能使公司变得卓越吗?”
“我不敢确信,你是否必须成为第5级经理人才能使公司变得卓越。”我回答道。“我只想再展示一下这些数据:最初出现在我们的侯选名单上的,是历年《财富》 500强中的1 435家公司。但只有11家被列为我们的研究对象。在这11家公司中,在转变的重要时期,所有关键性的职位包括首席执行官,都是由第5级经理人担任的。”
她坐在那儿,沉默不语。你可以感觉到房间里所有人的脑子里都在盼她提出那个问题。终于她问道:“那是否可以通过学习,成为第5级经理人呢?”
我的假设是把人们分成两类:有人不具有成为第5级经理人的条件,而有些人有。第一类中的人永远也不会委屈自我利益的需要,将雄心壮志投入到创建比自己更伟大、更持久的事业中来。对于这些人来说,工作的第一位、最重要的目的,是他们的所得——名誉、财富、公众的追捧、权力——而不是有什么建树、创造和贡献。
这中间最大的讽刺,就是驱动人们追逐权势的欲望和个人的野心,往往与第5级经理人所必备的谦逊品质相左。当你把这一极具讽刺意味的现象,与董事会迷信一个不食人间烟火、以自我为中心的领导能使整个组织变得卓越的事实联系起来,就能很快明白为什么第5级经理人很少出现在各种机构的最高领导层中。
第二类人具有成为第5级经理人的潜力;他们体内蕴涵着这种潜能,但可能被埋没或忽视。虽然如此,但确实有这样的人。只要环境适合——自省,有意识的自我发展,一位良师益友,关爱的父母,一段重要的人生经历,有一个第5级经理人做老板,或是其他因素——他们就开始成长、发展。
看看这些数据就知道,我们研究中的一些领导具有不同寻常的人生经历,这些经历引发或促使他们成熟起来。达尔文·史密斯经历了与癌症的抗争后完全成熟起来。乔·库尔曼被他在二战中的那段经历所深深震撼了,特别是在最后的一刻,由于一道命令的更改使他逃脱了随船覆灭的厄运。在我们研究中的其他领导却没有经历任何具有催化作用的事件;他们过着平凡的生活,登上了5级经理人体系的最高层。
我相信具有潜力的第5级经理人在我们这个社会普遍存在,虽然我不能证明这一点。我估计,问题并不在于具有潜力的第5级经理人十分稀少。只要我们懂得如何寻找,他们就在我们周围。那么问题是什么呢?看看这种情况:非同寻常的业绩摆在那儿,可是没有人站出来“认领”这份功劳。如果是这样的话,你极有可能发现有一个具有潜力的第5级经理人在发挥着作用。
至于你自身的发展,我很乐意为你提供一份清单,告诉你如何成为第5级经理人的步骤,但是我们没有切实的数据能支持一份可靠的清单。我们的研究表明,在促成公司从优秀到卓越转变的黑匣子中,第5级经理人是最关键的一部分。在这个黑匣子中还有另外一个黑匣子——即一个人成为第5级经理人的内在发展。我们也可以猜测那个黑匣子里到底有什么,但这极有可能就是——猜测而已。因此,简言之,第5级经理人是一个非常令人满意、强有力的理念,在从优秀到卓越的转变中也是一个必不可少的理念。一份“10步通向第5级经理人”的单子,反而会使这一理念趋于平淡。
基于我们的研究,我能提出的最好建议就是,现在就开始实践我们所发现的其他实现从优秀到卓越的理念。我们发现,第5级经理人和我们的其他理念之间有一种共生关系:一方面,第5级经理人的气质使你能够贯彻执行其他的理念;另一方面,实践其他理念有助于你成为第5级经理人。可以这样想:这一章是告诉你第5级经理人具有什么特点;书的其余部分则讲他们是如何做的。运用其他理念能帮助你朝正确的方向前进。这样做并不一定能保证你成为一个羽翼丰满的第5级经理人,但它为你指出了一个看得见的出发点。
我们说不清具有这种潜力的人占多大百分比,也不知道有多少人能释放这一潜能。甚至那些发现第5级经理人理念的研究小组成员也不清楚自己是否能成功地变为第5级经理人。但是,我们所有致力于这项研究的人都深受这一理念的影响和启发。达尔文·史密斯、科尔曼·莫克勒、艾伦·沃兹尔和其他我们所知道的第5级经理人都成了我们的榜样,值得我们去效仿。不管我们是否真的能成为第5级经理人,但是这一努力是值得的。因为正如那些关于什么是人类身上最好的品质的基本真理一样,当我们得以窥见那条真理时,我们的生活以及我们所接触的事物都会因为这一努力而变得更好。
小结
要点
在转变的关键时期,每个实现跨越的公司都拥有第5级经理人。
“第5级经理人”,指的是在经理人能力的5层体系中,位于最高层的经理人。第5级经理人体现了一个自相矛盾的混合体:谦逊的个性和坚定的意志。他们个个都有雄心壮志,但他们把公司的,而非他们自己的利益放在第一位。
第5级经理人培养接班人,为公司以后取得更大的成功做好铺垫,而以自我为中心的第4级经理人物色的接班人却导致公司的失败。
第5级经理人表现出一种令人折服的谦虚。他们都不爱抛头露面,保持低调。相反,2 / 3对照公司的领导都有很强的自我意识,导致了公司的毁灭或持续平庸。
第5级经理人的领导并不等同于“公仆式的领导”。他们都被创造可持续业绩的内在需要所驱动和感染。为了使公司走向卓越,他们有决心做任何事,不管这些决定有多么重大,多么困难。
第5级经理人表现出一种工人式的勤劳——比起表演的马,他们更像拉犁的马。
第5级经理人朝窗外看,把成功归于别的因素,而非他们自己。当业绩不佳时,他们看着镜子里,责备自己,承担所有的责任。而对照公司的首席执行官们则相反——成功时他们看着镜子里居功自傲,业绩不佳时则向窗外看,埋怨别人。
在近代史上最具破坏性的一种潮流就是选择令人目眩神迷的名人做首席执行官,而不选择第5级经理人(这在董事会中尤为常见)。
我相信具有潜力的第5级经理人就在我们周围,只要我们懂得如何寻找,很多人都具有成为第5级经理人的潜力。
意外发现
从公司外请进来的被奉若神明的名人领导与实现从优秀到卓越的过程呈负相关。11家实现跨越的公司中,有10家的首席执行官是从公司内部提拔的。对照公司向外部求援的次数,是实现跨越的公司的6倍还要多。
第5级经理人将他们的成功大部分归结为运气,而不是个人的卓越能力。
在研究中,我们并未刻意寻找第5级经理人或类似的东西,但是数据却势不可挡,极具说服力。这一理念是一个经验性的,而非意识形态性的发现。
第三章
先人后事
“有时候我们无法等待某个人。现在,你要么在车上,要么没上车。”
——肯·凯西
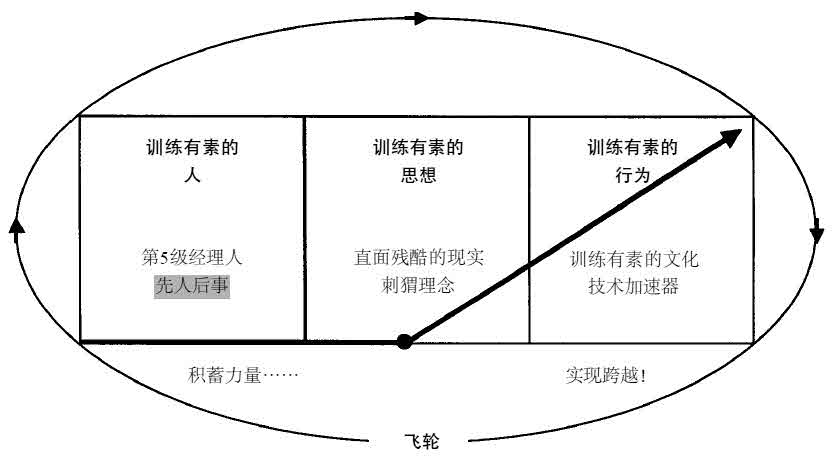
在这个研究项目开始之前,我们以为会有这样的发现:将一个公司从优秀推向卓越的第一步是为公司设定一个新的方向、新的远景和战略,然后找到合适的人,再朝这个新的方向前进。
我们发现有时情况恰恰相反。
那些主管们不是首先确定目的地,然后才把人们引向那里。不是,他们首先让合适的人上车(不合适的自然请下车),然后才决定去向何处。用他们的经典话语来说:“看,我真的不清楚应将这辆汽车驶向何处。但是有一点毋庸置疑:如果我们有合适的人在车上,并各就其位,而不合适的人已下车,然后我们就可以确定如何将它开向某个卓越之地。”
这些领导人明白三个简单的道理。首先,如果你是从“选人”而不是“做事”开始的话,就更加容易适应这个变幻莫测的世界。如果上车主要是因为车子的去向,那车子已开出10英里了,你却需要改变方向,此时你将何去何从呢?这下你的麻烦可就大了。但要是上车是因为某人也在车上的话,情况就不同了,改变方向要容易得多:“嘿,我上车是因为某某人也在车上;如果我们需要改变方向以寻求更大的成功,最好是请跟着我。”第二,如果你有合适的人在车上的话,那么如何激励和管理他们就不再是问题。合适的人是不需要严加管理或勉励的;他们会因为内在的驱动而自我调整,以期取得最大的成功,并成为创造卓越业绩的一部分。第三,如果车上坐的是不合适的人,不论你是否找对正确的方向都无关紧要,因为你还是不能拥有最卓越的公司。光有远见卓识,而没有了不起的人,那也无济于事。
以富国银行为例。从1983年起,公司开始了长达15年的出色经营,不过实现这个转变的基础却要追溯到70年代的早期,当时任首席执行官的迪克·库利开始组建一支业内最为出色的管理队伍之一(据投资家沃伦·巴菲特称,是最好的队伍)。库利早就预见到,在取消管制后,整个银行界最终会经历一番天翻地覆的变化。至于变化会以什么形式出现,他并不感兴趣。因此,他和董事局主席厄尼·阿巴克尔不是忙于制定应付变化的战略决策,而是把精力放在源源不断地给公司注入新鲜血液上。不论在何时何地发现了杰出人才,他们就聘用他们,往往是并没有具体的工作在脑海中。他指出:“这就是你构建未来的方式。如果我不能足够精明,无法看到即将发生的变化,但他们却可以。而且他们可以灵活机动地处理那些事情。”
库利果然具有先见之明。没有人能够预见银行业取消管制时所带来的所有剧变。事实证明,当变化发生时,没有一家银行比富国银行处理得更好。那个时候,银行界的股票普遍低于大盘59个百分点,而富国银行的股票上涨速度为大盘的3倍。
1983年,当卡尔·赖卡特担任首席执行官时,他把银行的所有成就都归功于他身边的人,而他们中的大部分都是原来库利的旧部下。当他列出在库利和他担任首席执行官期间加盟公司的人员名单时,我们都大吃一惊。几乎每一个人都已成为一家大公司的首席执行官。比尔·阿尔丁杰成为家庭财务公司的首席执行官,杰克·格朗德霍弗是美国银行Bancorp的首席执行官,弗兰克·纽曼是美国信孚银行的首席执行官,理查德·罗森堡是美洲银行的首席执行官,鲍勃·乔斯是西太平洋银行(澳大利亚一家规模极大的银行)的首席执行官,后来又成为斯坦福大学商学院的院长。阿吉·米勒作为富国银行董事会的核心人物长达17年之久。他告诉我们,这个队伍使我具备了时代弄潮儿的品质,使得我在20世纪40年代末得以进入福特公司(后来又成为该公司的总裁)。富国银行的办法其实很简单:你得到合适的人才,并把他们塑造成最好的经理人,然后你就必须接受这样一个事实,他们中的一些人会成为其他公司的CEO。
美洲银行走的是另外一条路线。当迪克·库利正在系统地招聘他所能找到的人才时,据《解冻银行》(Breaking the Bank)一书所说,美洲银行遵循的是“弱将强兵”模式。如果在重要位置上安排了能干的将军,那么他的竞争对手就会离开;但若是挑选一个能力一般的将军,那么他周围的校尉们很可能就会留下来。
正是这种经营模式,使得美洲银行形成了完全不同于富国银行的环境。富国银行的职员地位平等,所以为了寻找最佳答案,往往会争得不可开交时,美洲银行的“无能将军们”却只会呆在那里坐等上级指示。萨姆·阿马科斯特这样描述他们公司的这种管理气候:“一开始的时候,公司的几次例行管理人员会议就使我感到很不舒服。我不能与他们冲突,甚至不能发表任何见解。他们都只会坐在那里望着天,看着风会往哪边吹(他们都是些‘坐井观天’的家伙)。”
一位退休的美洲银行前首席执行官,把70年代的高层经理们全都形容为“木头人”,他们被训练得只知道对上级惟命是听。后来,由于80年代中期,银行亏损达到10亿美元,美洲银行不得不聘用一批能干的人才力挽狂澜。但是到哪儿去找这些人呢?惟有富国银行。事实上,美洲银行一下子用了那么多的原先富国银行的主管,以至于内部人私下都称公司为“美洲富国”,至此美洲银行才稍有起色,但已是杯水车薪,为时已晚。从1973年到1998年,富国银行实现巨大飞跃时,美洲银行的股票收益率都跟不上普通市场的步伐。请见图3.1。
也许你会说:“这只不过是好的管理——拥有一批合适的人才在身边的主意而已。这没有什么新奇之处。”一方面我们必须承认,“好的管理”一说确实是老话重提。在这里,有两点使得这些实现跨越的公司显得与众不同。
富国银行与美洲银行相比较
投资1美元的累积价值(1973.1.1-1998.1.1)
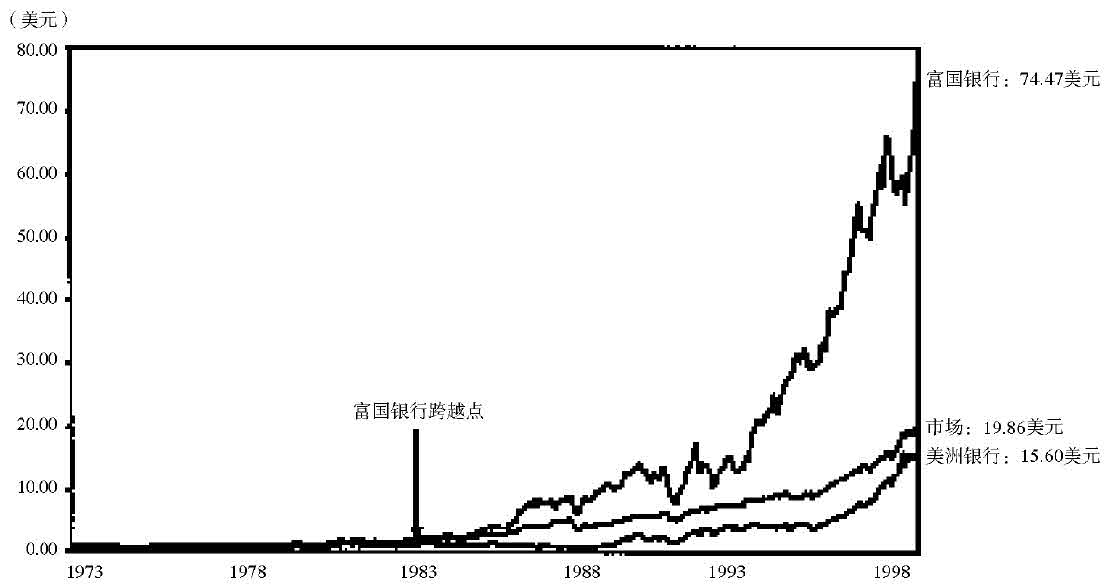
图3.1
说得更明白些,本章的主旨不是关于如何构建合适的管理队伍。就这点而言,毫无新意。重要的是,在你确定将汽车开向何处之前,首先必须有合适的人在车上(不合适的人被请下车)。其次,在人员确定上要严格把关。
“首先是人选”是个“知易行难”的问题,想要做好更是难上加难。要重视人事决定,往往是说起来容易做起来难。很少有人有大卫·麦克斯韦那么好的克制力,在没有得到合适的人才之前,就绝口不提公司发展问题。要知道,当时公司每个营业日的损失是100万美元,要还的债务更是有560亿美元之巨。麦克斯韦在联邦国民抵押协会最为困难的时期担任CEO,董事们都迫切想知道他有什么高招,可以救公司于水深火热之中。面对强大的压力,以及要求采取措施,赶快运作起来的呼声欲高,麦克斯韦还是首先把精力放在组建一支高水准的领导队伍上。他的第一举措是与所有的中层管理者谈心,他让他们坐下,并推心置腹道:“瞧,这将是一个非常严峻的挑战。我希望你们可以认真考虑一下,将面临的工作要求有多高。如果你确定自己不喜欢这个样子,这没有什么。没有人会恨你。”
麦克斯韦明确传达了自己的意思,只有愿意全力以赴的优秀球员才会有一席之地。如果能力有限,无法胜任,最好是及早走人,而且是越快越好。一位新近跳槽到公司的主管找到麦克斯韦,表达了自己的想法:“我仔细考虑了你那番谈话,我觉得我不适合这份工作。”就这样,他离开了,从哪儿来回到哪儿去。最后,26个主管中有14个人离开了,但随即就由整个金融界中最为精明、能干和勤奋的一群主管补缺。同样的标准被运用于全公司,自上而下来了一次全方位的调整。一位主管说:“我们流行这样的说法,在联邦国民抵押协会,你根本没法弄虚作假。要么知道自己在干什么,要么不知道。不知道的话就趁早离开。”
富国银行与联邦国民抵押协会的例子都体现了“谁”的问题要高于“什么”的问题,即那些远景、战略、战术、组织结构和技术问题。迪克·库利和大卫·麦克斯韦都提到了第5级领导管理模式,他们说:“我不知道将会把公司带到何方,但我知道只要以合适的人才为起点,通过问他们一些正确的问题和让他们进行热烈的讨论,我们完全可以找到一条令公司繁荣昌盛的道路。”
不是“1个天才与1 000个助手”
实现跨越的公司组建强大管理者队伍。相形之下,我们吃惊地发现那么多的对照公司遵循的是“1个天才与1 000个助手”的模式。在这样的模式下,公司只不过是某个奇才个人的舞台。此种情况下,只要有他在公司,这位举足轻重的天才个人就是公司最大的财富,也是公司成功的原动力所在。这些天才从不需要后援团的帮助,因为他们根本不需要也不想要。如果你是天才,就不需要有富国银行这样的人马,在你的面前经常晃来晃去。决不,你需要的只是一队听话的好士兵,能够帮助你实行那些天才的主意。但是,一旦天才离开了,剩下的人就会如无头苍蝇般茫然不知所措。抑或更糟,他们尽力想要模仿前任,做出些看似勇敢又有远见卓识的举措(其实是无异于打肿脸充胖子),往往只能收到适得其反的效果。
爱克德公司就因此而上过大当,它的一位领导在制定“做什么”上很有一手,几近完美,但在聚集起一个合适的领导班子方面,却糟糕透顶,令人无法恭维。杰克·爱克德有着过人的精力(他在经营公司的同时,还参加佛罗里达州州长竞选),对市场有敏锐的洞察力,再加上有一个精明的生意头脑,使他靠在特拉华州威尔明顿的两家小商店白手起家,建立起一个遍布美国南部的有着上千个连锁店的庞大公司。到70年代末,爱克德公司的资产可以与沃尔格林公司相抗衡。看起来,公司似乎可以在工业界取得巨大的成功。可是就在此时,杰克·爱克德把兴趣转移到政治上,积极竞选议员,并加入了华盛顿的福特政府部门。没有了他的天才领导,爱克德公司很快就走下坡路,落得个被J·C·潘尼公司收购的结局。
杰克·爱克德与科克·沃尔格林的不同命运实在是令人惊讶:杰克·爱克德很会挑选合适的商店收购;科克·沃尔格林在挑选合适的人才上很在行。杰克·爱克德知道该把商店坐落于什么地方;科克·沃尔格林则善于给手下安排合适的职位。杰克·爱克德在选择一个恰当的后继人上,困难重重;科克·沃尔格林则有一群合适的候选人,从中挑出最杰出的那个,甚至比他自己还能干。杰克·爱克德没有一套管理班子,有的只是一群很会辅佐杰出天才的助手;科克·沃尔格林有最好的管理者队伍。爱克德公司的领导来自杰克·爱克德的个人努力,他运筹帷幄,一切尽在掌握之中;科克·沃尔格林管理则蕴涵在集体讨论之中,体现了集体的智慧。
“一个天才与1 000个助手”的模式,在未能长盛不衰的对照公司中尤为盛行。最为突出的,莫过于以“斯芬克斯”(The Sphinx)而遐迩闻名的特力得公司的亨利·辛格尔顿。他生于得克萨斯州,出身卑微,却有鸿鹄之志。还在孩童时代,辛格尔顿就立志有朝一日要成为一个杰出的生意人。拿到麻省理工的博士学位后,他就成立了自己的特力得公司。特力得最早来源于希腊语,是影响很大的意思,用在亨利·辛格尔顿身上 ,很是恰当,他的公司就是名副其实的中央集权制。
通过收购吞并,辛格尔顿把自己的公司由一家小公司,一跃而为美国的500强之一,排在第293位。10年之中,他吞并了不下100家公司,最终建立了一家有着130个利润中心,包括从稀有金属到保险业的庞大集团公司,影响深远。最不可思议的是整个系统运行十分顺利,而辛格尔顿就像是一剂让公司各个部门紧密相连的粘合剂。他自己也承认:“对于我的工作,我觉得最大的好处就在于:无论何时,我都有最大的自由来做任何自己觉得对公司有益的事。”《福布斯》杂志在1978年的时候提到:“辛格尔顿不会因为他谦逊的为人而青史留名,但是没有人可以不为他所取得的巨大成就而喝彩叫好。”直到70多岁了,公司的运营情况还极佳,没有给他的后继者遗留下任何棘手的问题。为什么要在乎公司的延续问题呢?要知道整件事的关键,只不过是要给杰出的天才提供一个可以施展拳脚的舞台。“如果说这样的宏伟图画还有什么缺点的话,”《福布斯》杂志说,“特力得只能说是一个个人原则的杰出结果,而非一个完整的系统。”
图3.2
但这种缺点,最终证明是致命的。到了80年代,辛格尔顿退出了公司的日常管理,这个一度强大的王国就开始瓦解了。从1986年底起,到1995年与阿里格尼公司合并,公司的股票跌了66个百分点。辛格尔顿无疑是实现了他儿时的梦想,成为了一个杰出的生意人,但是他却没有完成建立一个卓越公司的任务。请见图3.3。
重要的是给何人付酬,而不在于如何支付
我们企图发现,有效的激励措施,尤其是对高层管理人员的激励措施,能够有效地促进一个公司实现跨跃。随着所有的注意力都对放到管理人员的薪酬问题上——如实行股份制分红,或是十分丰厚的工资——毫无疑问,我们会以为工资补偿的数量与结构对公司的成功与否功不可没。要不然谁会给你心甘情愿地卖命呢?
然而,我们大错特错了。
事实上,我们尚未发现公司的报酬与公司的发展存在着什么系统的联系。已有的证据也并不支持这样的观点:即特殊的报酬方式能有助于一家公司走向辉煌。
我们耗时几个星期,从一家委托公司那里收集到一些有关收入情况的数据,并做了112项个别分析,企图发现两者之间会有这样那样的联系。我们尤其检查了5个最高级主管的收入情况——现金和股票、长期的和短期的奖励、工资和奖金等等。在这其中,有的公司使用股份分红制,有的公司实行高工资待遇,有的则极力推行弹性奖金制度。最重要的是,在我们分析对照公司的报酬情况时,我们发现无论是在使用股票、高工资、高奖金或长期补偿上,两者并不存在任何系统性的差别。要说惟一的一个显著不同的地方,就是实现跨越的公司的主管所获得的报酬在总数上竟略低于那些仍处于中等水平的对照公司。
特力得公司(典型的“一个天才与1 000个助手“的公司””)
相对于大盘股市的累积股票收益率(1967.1.1-1996.1.1)
图3.3
这不是说报酬问题就无关紧要。在这个问题上,我们要有最起码的理智与理性(我怀疑科尔曼·莫克勒、大卫·麦克斯韦或达尔文·史密斯他们是否会不计报酬地无偿付出),实现跨越的公司在这个问题上也是下了一番工夫的。但有一点要搞清楚,报酬的高低不是公司卓越与否的关键。
为什么这么说呢?这只不过是“先人后事”原则的一个具体体现:排在第一位的不是你支付报酬的多少,而是你将支付给何人。如果你有合适的雇员在车上,在他们力所能及的范围内,他们会为创建一个伟大的公司而竭尽全力,不是因为这样做会有什么好处,而是因为他们根本无法想像除此之外他们还能做什么。他们的本能要求他们能够建功立业,成就一番事业。他们不会因为报酬问题而向你折腰,就正如他们的呼吸不受你控制一样。实现跨越的公司明白这样一个简单的道理,合适的雇员不会计较报酬的多少,只要认定是对的,他们就会全力以赴。
诚然,补偿与激励都是很重要的,但是在实现跨越的公司中是为了不一样的目的。补偿机制不是为了让不合适的雇员作出正确的举动,而是要让合适的雇员能上车,并保证他们能留在那儿。
我们无法对非管理人员的报酬情况也作出同样严格的分析,因为他们的收入情况并不像高层管理者的那样系统。但是从各种文件和文章中收集的证据都显示,这个主意对各个层次的组织都适用。
尤其生动的例子当数纳科尔公司。该公司是建立在这样一个理念之上的:你可以教会农民如何炼钢,但你却无法教会一个人恪守职业道德,如果他一开始就不具备的话。因此,不是把矿井开在像匹兹堡和加里这样的传统钢铁城镇,他却反其道而行之,将公司设在像克劳福德维尔、印地安纳、诺福克、内布拉斯加和普利茅斯这样的城镇。在那里,满是只知“日出而作,日落而息”踏踏实实劳作的农民。一度“去挤些牛奶”和“中午之前耕40亩地”,被套用成“去炼些钢铁”和“午饭之前炼40吨钢”。纳科尔公司解雇了那些不具备这种职业道德的工人,就这样在公司成立的第一年中解雇率高达50%,但接下来由于合适的人员都安顿下来以图长期发展,解雇率自然就低了。
为了吸引和留住那些熟练的工人,纳科尔公司付给工人的工资比任何一家炼钢公司都要高。但这样的高工资是建立在压力很大的团队奖金运行机制上的,一个工人收入的50%以上要与一个由20到40人组成的工作小组紧密相连。因此,纳科尔公司的队员常常是提前30分钟到现场,早早就做好准备,等到发令枪一响,他们就立即抡锹挥锤地猛干。“我们拥有世界上最勤劳的炼钢工人。”一个纳科尔公司的主管说,“我们雇用了5个人,但他们工作起来顶10个人,而我们只付8个人的工资。”
此举不是旨在要将懒人变得勤劳,而是要创造出这样一个氛围:勤者生存,懒者淘汰。他们要么自己离开,要么被公司开除。在个别极端的例子中,工人们合伙起来,用铁棍将一个拖大家后腿的队员赶出公司。
纳科尔公司系统地抛弃了人力是最重要的财富的旧观点。在实现公司转变中人力不是最重要的财富,合适的雇员才是。
纳科尔公司提出了很重要的一点。在挑选合适人才上,实现跨越的公司看重的是品质好坏,而不是高学历背景、实际技能的掌握、特殊的知识和工作经验。不是说知识与技能不重要,而是觉得这些东西都是可以教会的,而像诸如性格、职业道德、基本智商、完成任务的决心以及其他的价值观,却或多或少是天生的。正如皮特尼·鲍斯公司的戴夫·纳赛福所说:
我过去任职于海军陆战队,它在树立职员良好价值观上很有一手,这是有口皆碑的。但这并不是海军陆战队的全部奥秘。它只招收那些与其价值观一致的人,然后才提供完成组织分派任务所必需的训练。皮特尼·鲍斯公司的行事风格相同。可以这么说,我们比绝大多数的公司拥有更多愿意干实事的人员,我们看重的不仅仅是经验,我们更想知道:他们是谁?是怎样的人?通过询问他们做决定的方式来了解一些情况。并通过他们的回答,对他们的核心价值观能有个大概的了解。
一个实现跨越的公司的主管说,他的最佳雇用对象往往是那些没有任何实业或经商经验的人。有一次,他就用了一个在二战中曾有过两次被俘经历却又每次都成功逃脱的人当经理。“在我看来,任何能够做到这点的人,做生意不会有太大的问题。”
严格,但不冷酷无情
这些实现跨越的公司,听起来似乎是人间炼狱,事实的确如此。如果你不具备赖以生存的条件,你恐怕很难支持下去。但公司崇尚的是严格的文化,而不是冷酷无情的文化,这两点有着天壤之别。
冷酷无情就意味着大幅裁员(尤其是在经济困难时期),或不加任何考虑就胡乱解雇。而严格则代表着无论在何时都严格按制度行事,并面对所有阶层,尤其是对上层管理者。要做到严格但不冷酷无情,就意味着优秀的人才完全不必担心自己的地位,可以全身心投入到工作中去。
1986年,富国银行收购了克罗克银行,并打算缩减合并的各项开支。这没有任何特别之处——任何一家银行在不景气的时候,都会谋求合并,为的是在经济萧条的情况下,将开支降到最低点,以保护企业。但是令这次收购与众不同的,是接受管理人员的方式。更准确地说,公司并不打算将绝大部分的克罗克管理人马一并带入富国文化。
富国银行一早就定下结论,克罗克银行的原班人马中的绝大部分都是不合适的人选。他们都是一些受传统影响很深,只会拘泥于旧式银行经营的经理人。银行设有专门的主管饭厅,大理石的装帧,富丽堂皇,还有专业水准的厨师和价值50万美元的餐具。与此形成鲜明对比的是富国银行的“清苦文化”,他们的管理者的就餐待遇与大学生食堂一般无二。富国银行把自己的意思向原先的克罗克银行经理们表达得很清楚:“瞧,这并不是一个平等的合并,而是吞并。我们买下了你们的部门以及你们的顾客,但我们并不打算留下你们。”就这样,富国银行解散了克罗克银行的原班管理队伍,约1 600名经理人(其中包括几乎所有的高层领导者)在一日内如鸟兽散。
批评家也许会这样说:“那只不过是富国银行在保护自己而已。”但考虑一下这样的事实:富国银行也解聘自己的经理人,只要那些原克罗克银行的经理被确认是真的很有才能。一旦涉及挑选管理人员的问题,富国银行的标准一贯是很苛刻而且铁面无私的。就好比一个职业的运动队,只有最好的才能不顾地位与任期进行年度裁员。一位富国银行的主管不无道理地说:“对于那些作出了贡献的人最好的嘉奖,就是不要让他们再受庸才之累。”
从表面上看,这似乎有些冷酷无情。但各种证据都表明克罗克银行的经理普遍要比富国银行的差,而且在富国银行的经营文化中必败无疑。既无长途跋涉之能,何受短途颠沛之苦呢?一位富国银行的高级主管告诉我们:“我们一致认为这是一个吞并,而非合并。总在那里避重就轻,而不是直截了当,是没有任何意义的。我们觉得,一下子解决才是最好的方法。而我们已经事先尽了全力,到时候我们就可以说,‘对不起,我们没有合适的职位给你。’或‘是的,我们正好有个位子;你有工作了,不用再担心什么。’我们并不打算让我们的文化使人感到不痛快的。”
让一个人成年累月的处于不确定之中,霸占了他们生命中可以用来干其他事的宝贵时光,最终落得一事无成——那才是真正的冷酷无情。而一开始就妥善处理,让他们得以继续自己的生活——那是严格。
但是,克罗克银行收购也并不是小事一桩。看着许许多多人失业,并不是一件令人愉快的事。但若是银行倒闭了,会有成千上万的人丢失工作。有鉴于此,有两点很值得注意:首先,与美洲银行相比,富国银行的失业率要低得多;第二,在上层管理者中,也包括富国银行的某些高级主管,从比例上来说,他们在吞并中的损失往往要比基层人员大得多。事实上,实现跨越公司的严格标准,首当其冲就是这些责任最为重大的管理者。
人事决定上的严厉,首先必须从高层做起。至少在写下本章的时候,我就担心有人会把“先对谁严格”这一关作为随意裁员以提高效率的借口。“这很难办,但我们不得不严格。”我可以听到他们如是说。我不禁汗颜了,因为会有许多勤奋工作的人会因此而受到伤害。同时,相关资料显示,这种做法与保持良好结果的初衷会大相径庭。实现跨越的公司从来都不会把人员缩减作为一项主要策略,更不要说将其作为主要的战略战术。就是在富国银行的案例中,与美洲银行相比,它在转变时期的失业人数也不及前者的一半。
11家实现跨越的公司在10年间有6家的失业率为零,而其他4家仅有一两例失业,这种情况一直持续到1998年。
经过对比,我们发现与实现跨越的公司的失业率相比,对照公司的失业率要高出5倍,而且有些公司似乎长期沉溺于一种失业与结构重组之中。
若以为引发从优秀到卓越的转变要靠任意对大批勤奋工作的人进行大刀阔斧的裁减,这是一个错误,确实是个悲剧性的错误。没完没了的重组和随心所欲的解雇,从来不是实现跨越公司的成功之道。
如何做到严格
在研究中,我们对做到严格而非冷酷无情总结出了三条非常实用的原则。
实用原则之一:若无法确定,则宁缺勿滥:保持观望态度。
管理之道中有这样一条铁律,被称为是“帕卡德定律”。(这样命名,是因为我们在先前对惠普公司的共同创始人大卫·帕卡德的研究课题中,首次了解到它。)该定律是这么说的:没有哪家公司能在收入增长持续超出能找到足够合适的人员来实现这种增长所需的能力的情况下,仍然能成为卓越公司。如果公司的收入增长速度持续快于人员的增长,那么结果很简单,你将不会——确切地讲,是不能——建立起一个卓越的公司。
那些成功实现从优秀到卓越转变的公司的人士心里十分清楚,任何卓越公司的最终飞跃,靠的不是市场,不是技术,不是竞争,也不是产品。有一件事比其他任何事都举足轻重:那就是招聘并留住好的员工。
电器城的领导者深谙此道。早在几年之前,圣诞节后的第一天,当我驱车在圣巴巴拉附近兜风时,我就注意到电器城的不一般了。当时,其他商店都打出各种标语与横幅以吸引顾客:“优惠大酬宾”,“节日特价”或“圣诞节的最佳选择”诸如此类的话。但电器城却显得与众不同,公司的标语上写着这样的话语:“永远寻找最优秀的人”。
这样的标语使我想起了对沃尔特·布鲁卡特的采访,他是公司实现跨越年代的一个副总裁。当被问起实现由中等到杰出这个伟大转变的5个首要因素时,布鲁卡特说:“第一是人才,第二是人才,第三是人才,第四是人才,第五还是人才。实现转变的很大部分,应该归功于我们所制定的挑选合适人才的原则。”接着,布鲁卡特就给我们描述了他与首席执行官艾伦·沃兹尔在当时的一段对话:“‘艾伦,我真是伤透了脑筋,我总是在力图找到最最恰当的人选,来填补各个空缺,我该如何妥协?’艾伦毫不犹豫地回答说:‘你不必妥协。我们想其他的办法,直到我们找到真正合适的雇员。’”
电器城的艾伦·沃兹尔和赛罗公司的西德尼·库珀的最大区别之一就在于:早年沃兹尔把大部分时间花在寻找合适的人上车,而库珀把80%的精力都花在收购合适的商店上了。沃兹尔的首要目标,是建立一支业界最好的职业管理队伍;而库珀的目标却很简单,那就是尽可能快的发展。沃兹尔在这样一类的事情上全力以赴,要找到从送货司机到副总裁的所有合适人选,并让他们各就其位;而库珀则在一些小事上大做文章,在业内也是小有名气,如送货上门可保证货物不伤一分一毫。据电器城的丹·赖克辛格所说:“我们造就了全行业中最棒的送货司机。我们对他们说,‘你们是代表公司对顾客形象的最后一关。为此,将为你们提供统一的制服,要注意衣冠整洁,不可邋里邋遢。你们将会成为行业中最为职业化的一群。’我们送货服务时对待顾客的方式所带来的变化简直令人难以置信。我们收到顾客的感谢信,说司机是多么地彬彬有礼。”沃兹尔任期的第5年,电器城与赛罗公司的商业战略基本相同(也就是说,双方在“做什么”方面的观点是不谋而合的),但电器城转变后的15年间如同发射的火箭,股票的市场回报比一般股市高出18.5倍。而赛罗公司却一直是困难重重、艰难度日,最后终于不支,被一家外国公司收购。同样的战略,不一样的人才,结果迥然不同。
实用原则之二:一旦发觉换人之举势在必行,就当机立断。
如果你发觉某人非要严加看管不可,那你一定是用错人了。因为好的部下是不需要管理的。虽说指导、教导以及领导都是必要的,但严格的看管却是万万行不通的。我们都曾有过这样的经历或是注意到类似的情形:已经有不合适的人在车上了,而且也注意到了这点,可我们还是按捺下来,迟迟不动,宁可采取其他的解决办法,一而再、再而三地给机会,希望可以天遂人愿,有所起色。大量的时间被用来管理部下,但相应的处罚措施却跟不上,等等。但情况却仍不见好转。下班了,回到了家中,与家人谈起了工作,发觉话题竟全是围绕着那个人转。更糟的是,时间与精力过多地花在那么一个人身上,已经严重影响到与其他合适的人的正常交流与工作。我们还得继续忍受下去,直到有一天,那个人自动离开(我们感到大为释然),或者我们痛下决心,解决问题(我们同样感到大为释然)。与此同时,其他的好员工也在纳闷不已:“为何拖了这么久才解决?”
让不合适的人拖在那里不解决,对于其他同事来说,是件不公平的事。因为迟早他们会发现,自己做牛做马,原来是在为差劲的同事背黑锅。更糟的是,这可能会逼得他们另谋出路。真正上进的人,会因为自己出色的工作而振奋不已,从而越发图强。当他们发觉自己的心血与努力全都付诸东流,那沮丧不已也是人之常情,在所难免。
久拖不决对于当事人自己也是不公平的。要知道让那些你明明知道不会有结果的人多呆上一分钟,就无疑是在践踏他们宝贵的生命。这些时间原本可以被用来找到更有发展前途的工作。如果我们能有足够的诚实,就该认识到自己的迟疑不决,与其说是对当事人的关心,倒不如说是自己图省事。要么觉得他们做得够好的了,换掉他们只会是天下大乱,还是省省心为妙。要么就是预感到事情处理起来会很棘手,压力也大,因此为了不自添麻烦、自找难堪,宁可一等再等,就这么等下去。同时又遭到其他同仁的怀疑:“他们到底预备什么时候处置?为什么还没有动静?”
根据《穆迪公司资讯报告》(Moody’s Company Information Reports)中所提供的数据,我们不难找出高层领导班子的替换频率。对于实现跨越的公司和对照公司来说,人员替换在某一时期内都是很平常的,没有什么太大区别,所不同的只是替换的方式。
实现跨越公司高层人员的去留有两个极端,要么是在车上呆得很久,要么就是匆忙下车。换句话说,实现跨越的公司靠的不是频繁替换,而是高质量的替换来达到目的。
实现跨越公司的领导人不会追求这样一个领导模式:“先普遍撒网,后重点培养”。而是走这样的一条路线:“我们会事先花上大力气进行严格的人员挑选。一旦找对了人,就会想方设法把他们留在自己身边。如果不合适了,我们也会诚实地去面对,这样我们可以继续我们的工作,他们也可以继续他们的生活。”
实现跨越公司的领导人从不仓促决策。他们一贯的做法是,在彻底否决之前会花上一番功夫研究是不是只是职务不合适的问题。当科尔曼·莫克勒走马上任之际,他并不是急功近利,不加思量,就来个釜底抽薪,把员工踢出急驰的汽车窗外。相反,在最初的两年中,他把55%的时间花在了领导队伍的调配之上。高层管理的50个人中,或换人或重新安排职务的达38人之多。对此,他有独到的见解:“在人员安排上花的每一分钟都是很值的,可以以一作十,抵得上后面的几个星期的时间。”与此相同,在读过本章的初稿之后,艾伦·沃兹尔在回信中也表示:
你们提出的“让合适的人上车”的思想,很是中肯。还有一点也很重要,我花了很多时间考虑和谈论位置分配问题,谓之“方钉进方洞、圆钉进圆洞”……除了要雇用诚实有能力却尚未作出成绩的人之外,还要给他们一个合适的职位,一个不行就试第二个、第三个,直至他们可以一展拳脚、大展宏图。
自然,判断某人的位置究竟是否合适,还是需要下车,这也并非易事。但是,实现跨越公司的领导者一旦觉得换人之举势在必行,就会立即行动。
但你怎么清楚你什么时候知道呢?有两个关键性的问题可以助你一臂之力:首先,如果这只是一个雇用问题,你还会再次聘用他吗?第二,如果有一天,此人突然跑来告诉你,他即将离开公司,为了寻找更大的发展机会。此举是令你大为失望,还是相当释怀呢?
实用原则之三:将杰出人才用于抓住天赐良机,以图发展,而不是解决你的最大难题。
在20世纪60年代早期,雷诺烟草公司和菲利普·莫里斯公司都在国内贸易中积累了大量的财富。雷诺烟草公司认为打入国际市场的诀窍就是:“如果别国的人要骆驼的话,就让他们尽管来找我们吧。”但菲利普·莫里斯公司有着不同的观点。在他们看来,国际市场才是公司得以长期发展的惟一最佳机遇,尽管在当时他们公司的收入中,只有不到1%是来自国际市场。
在什么是最好的发展国际市场的策略上 ,乔·卡尔曼也曾一度一筹莫展,但他最终找到了一个解决方案:那就是“何人”,而非“何事”的问题。因此,他把他的王牌主管乔治·韦斯曼从国内主营业务撤回,让他全权负责国际市场的开拓。那个时候,国际贸易几乎为零——一个小小的出口部门,只在委内瑞拉和澳大利亚有极少的投资份额,在加拿大的生意也不大。“当乔让乔治负责国际市场时,很多人都感到大惑不解:乔治是不是犯了什么错?”韦斯曼的一个同事说。“我不知道我是否算是被抛在了一边,遭到冷落,或者遭到遗弃了。”韦斯曼也不无感慨道,“今天我是在经营着公司99%的业务,明天我只能经营1%,甚至更少。”
是的,据《福布斯》杂志20年后的观察,卡尔曼当初的调离韦斯曼的决定,实在是明智之至。尽管那里陌生又复杂,韦斯曼却不愧是发展欧洲市场的最佳人选。很快,他所开拓的国际贸易一跃成为全公司规模最大的部分,发展也遥遥领先。事实上,在韦斯曼的英明领导之下,万宝路成为世界上最为热销的香烟品牌;3年之后,它才坐稳美国香烟行业龙头老大的位置。
雷诺烟草公司和菲利普·莫里斯公司的例子都向我们证明了一点,实现跨越的公司有着这样的习惯,把人才用于有最佳发展机会的事业上,而不是用于解决各种麻烦。而对照公司的行事风格恰恰相反,他们并没有认识到这样一个事实:解决现成的问题,只会使公司变好,而只有抓住机遇图发展,才能使公司卓越。
原则三有一个很重要的推论:当你着手处理问题时,千万不可派出你最杰出的人才。这是要取得变化的一些小窍门之一。如果你可以让杰出人才在你的车上总是有用武之地的话,他们会对你的改革之举倍加支持的。
举个例子来说,当金佰利-克拉克公司在变卖作坊时达尔文·史密斯就打开天窗说亮话:公司很可能不再继续任何纸品生意,但是会留下真正有才能的人。“我们公司中有很多人,都是在纸品生意中跌爬滚打出来的,突然之间赖以生存的饭碗被打破了,他们就要问了:‘我们的出路在哪里?’”迪克·奥克特解释说:“然后达尔文就说了,‘我们的确需要这些有才能的经理,我们会留下他们的。’”尽管这些人只有很少或几乎没有任何从事消费品生意的经验,但史密斯还是把这些纸品行业出身的人才,带入了消费品生意的经营之中。
我们就此采访了金佰利-克拉克公司的高级主管迪克·阿珀特。在他的职业生涯中,有大部分时间是在跟造纸打交道,那次,为了筹措到足够的资金,以实现公司改营消费品的转轨,他的工作部门正好在出售之列。如今,重提当初的大转变,他不无自豪与兴奋之情,兴致勃勃地与我们谈起他们具体如何出售那些纸浆作坊,谈到公司从造纸行业退出进而经营消费品的远见卓识,谈到他们当时的举措对宝洁公司的震动。“对于公司决定结束造纸部门的举措,我从未提出任何异议,”他说,“那个时候,我们真的是卖掉了所有的作坊,而对此我自始至终都表示支持。”停下来思考片刻,就不难发现:真正合适的人都想成为伟大事业的一份子,而迪克·阿珀特就正是看到了金佰利-克拉克公司一定会变得伟大。虽然在此过程中,他为之工作奋斗了大半辈子的部门难逃一卖的“厄运”。
菲利普·莫里斯公司和金佰利-克拉克公司的例子,为我们“合适人选”的观点提出了最后一点。我们注意到每一个实现跨越的公司在高层管理中都是运用了5级管理模式,尤其是在重要的经济转型时期,显得更为突出。当然,不是说管理队伍中的每一人都能达到达尔文·史密斯和科尔曼·莫克勒的高度,成为十分称职的第5级领导人,但是每一个核心成员都能做到为公司这个“大家”弃“小家”。这就意味着他们具备了5级领导的潜质,或至少他们能在这样的领导方式下生存。
你也许会提出这样的疑问:“作为一个5级领导队伍的成员,与仅仅当一名好士兵会有什么区别?”第5级领导队伍成员不会盲目迷信权威,而且本身就是一个强有力的领导者,凭着自身强大的号召力和卓越的才华,把自己的小天地发展得有模有样。当然他们还必须具备这样的本领,就是能把自己融入到公司这个大家庭中去,为公司的光明前途贡献自己的一份力量。
的确,使公司变得杰出的关键因素,听起来有些自相矛盾。你需要这样的主管:一方面,在寻求最佳解决方案上,他们会争论不休,坚持己见,甚至有暴力倾向;另一方面,一旦有决定了,他们就会服从决定,决不计较个人得失。
在一篇有关菲利普·莫里斯公司的文章中,作者这样来形容卡尔曼时代:“这些家伙从来都不会有一致的看法,他们为每件事争论不休,似乎要置对方于死地而后快,每个人都被牵扯进来,无论职位高的,还是职位低的,他们真的很杰出。但当他们必须作出一个决定时,决定就诞生了。菲利普·莫里斯公司就是这样成长的。”不论争吵有多么激烈,公司的一个主管说:“他们的目标都只有一个,就是找到最佳答案,最终大家会达成默契。因为所有的争论都是以公司的利益为出发点,而并非是为了个人。”
先人后事、卓越的公司和美好的生活
每当我传授实现跨越的公司的经验时,总会有人提出“实现从优秀到卓越转变个人应付出多少”这样的问题。换句话说,是否可能在建立卓越公司的同时,也能拥有美好的生活?
答案是肯定的。
实现的奥秘就在本章之中。
在香港举行的一次经理人大会上,我和吉列公司的一个高层主管及其夫人有过短短几天的相处。谈话之中,我问起他们,是否觉得科尔曼·莫克勒作为吉列公司的头号功臣,他的个人生活同样也是美满的?他们告诉我,在科尔曼的一生中有三个至爱:家庭、哈佛以及吉列公司。在20世纪80年代最为黑暗和艰难的时期,合并危机四起,吉列公司的业务也日趋全球化。
即使在那时,莫克勒还是成功地维持了个人生活的平衡。他没有明显减少一家人团聚的时间,也几乎从不开夜车或在周末加班加点。他保持了他崇尚实践的美德,并继续活跃于哈佛大学董事会日常事务的处理中。
当被问及莫克勒是如何做到这些的,那位主管说:“哦,这对他来说一点都不难,他是如此擅长把一群合适的人召集在身边,并给他们安排了合适的职位,这样他就完全没有必要每时每刻都呆在那里了。那就是科尔曼取得成功又保持平衡的全部秘密所在。”他还解释说,他完全有可能在一家五金店里碰到科尔曼,就如平时在办公室里一般:“他真的很喜欢在房子里转悠,亲手摆弄一些东西。他似乎总能挤出时间来让自己放松一下。”他夫人还向我们提到:“当科尔曼去世时,我们都去参加了葬礼。我四处走了走,这才意识到那是一间怎样的充满了爱的房子啊。他是这样一个人,他几乎所有的工作时间,都是与热爱着他的人一起度过的,他爱他们所做的任何事,他爱他们每一个人——工作中的、家里的、慈善事业上的,或是其他任何地方的。”
这真是一语惊醒梦中人,我一下子意识到对于实现跨越的公司的领导队伍,有些东西我根本无法尽述,正是这些特质使他们鹤立鸡群。在结束对菲利普·莫里斯公司的乔治·韦斯曼的采访时,我不无感慨:“你谈论当年在公司的情形时,就如同在描述一场刻骨铭心的恋爱。”他会意地笑了,随即承认说:“是的,我不奢望会有很多人明白我所说的事情,但至少我的那些同事会理解。”所以韦斯曼和他的许多同事,在退休后若干年,还会经常回到在菲利普·莫里斯的办公室。公司的总部有一条长廊,被称为是“风云人物之厅”。就是在这个走廊上,韦斯曼、卡尔曼、麦克斯韦等人聚到了一起。类似的,金佰利-克拉克公司的迪克·阿珀特在采访中也提到:“在金佰利-克拉克公司的41年中,没有哪一个人对我表示过不满。自从被雇用的那天起,我就感谢上帝,因为与我在一起的人都是那么友善,我们互相尊重、互相钦佩。”
实现跨越的公司领导队伍的成员,很有可能成为一生的朋友。很多时候,在共事后的若干年,甚至是几十年,他们都还保持着密切的联系。听他们谈起当年的创业史,实在是一件令人受益匪浅的事,因为无论当时的日子有多苦、任务有多艰巨,他们都能笑傲人生!他们从对方的陪伴中得到一生的乐趣,事实上他们企盼这样的聚会,有许多主管把他们在一起的这段日子当成是人生中最辉煌的一段时期。他们的关系不仅仅是停留在相互的尊重上(事实上他们确实相互尊重),而是永远的同志关系。
坚持先人后事的观点,是拥有卓越公司和美好生活的关键。因为无论我们取得多大的成就,如果绝大多数时间,我们都不能与自己热爱和尊重的人一起度过,生活就毫无快乐而言。若情况恰好相反,自己喜爱的人也在车上,并且永不背叛,那么不论汽车将开向何处,我们都能拥有美好的生活。我们采访过的实现跨越公司的那些人,他们的确是很喜欢他们所做的工作,很大程度上是因为他们喜欢与自己一起做事的人。
小结
要点
实现跨越公司的领导者首先是设法得到合适的人才(不合适的下车),然后才决定将汽车开向何方。
本章的要点不仅仅是要得到合适的人才,重要的是“谁”这一问题先于“什么”这样的决策,即先于远景、战略、战术、组织结构和技术问题。先人后事,是一条必须严格遵循的原则。
对照公司通常采用“1个天才与1 000个助手”的模式——天才领导者作出规划,然后雇用一批能力很强的助手帮助实施。这种模式往往会因为天才的离开而导致失败。实现跨越公司的领导者,在人员决定上严厉但不冷酷无情。他们不会把失业和重组作为鞭策雇员好好工作的首要策略,但对照公司却滥用失业。
我们发现在人员决定上严格要求,有3个基本原则:
(1)若仍不确定,则宁缺勿滥,保持观望态度(推论:限制公司发展的最终力量,取决于你得到合适人才的多少)。
(2)一旦发觉换人之举势在必行,就即刻行动(推论:首先必须确定,你的问题不仅仅只是安排错了位置)。
(3)将杰出人才用于抓住天赐良机,以图发展而不是解决你的“最大难题”(推论:如果你要解决问题,千万不可把你的优秀人才也解决掉了)。
实现跨越公司的管理队伍是由这样的人员组成的:他们在寻找最佳方案上,会争吵不休,但一旦作出决定,就会执行无误,毫不计较个人得失。
意外发现
我们尚未发现公司的报酬与公司的发展存在着什么系统的联系。
抛弃了“人力是最重要的财富”的旧观点。在实现公司转变中,人力不是最重要的财富,合适的雇员才是。衡量某人是否“合适人选”,主要看内在性格特征和天赋能力,而不是专门知识、背景或实际技能。
第四章
直面残酷的现实(但决不失去信念)
“对国家领导人而言,没有什么错误会比误以为事情会自行解决的妄想更令人不可饶恕了。”
——温斯顿·S·丘吉尔《命运之锁》
早在20世纪50年代,大西洋与太平洋茶叶公司(简称A&P)是世界上最大的零售商,同时也是美国最大的公司之一,其收入一度仅次于通用汽车。相比之下,克罗格公司只是一家毫不起眼的杂货店连锁公司,规模尚不及A&P公司的一半,销售业绩也平平,低于市场平均水准。
到了60年代,A&P公司开始衰落,而克罗格公司却迅速崛起,为以后成为一家实现跨越的公司奠定了基础。从1959年到1973年,两家公司都落后于市场,而克罗格公司稍胜一筹。自那以后,两家公司则分道扬镳了。在接下来的25年中,克罗格公司积累了巨额利润,股份收益率是市场的10倍,是A&P公司的8倍。请见图4.1、图4.2。
事情怎么会发生如此富有戏剧性的变化呢?像A&P公司这样一度杰出的公司,怎么会一蹶不振了呢?
在20世纪的前50年,A&P公司得益于两次世界大战和经济萧条,靠经营各种便宜货的杂货店大发横财。但在此后几十年中,富裕起来的美国人的消费观发生了很大的变化,他们想要更好、更大和有更多选择余地的商店。他们要购买到新出炉的面包,刚采摘的鲜花,有利健康的食品,经过冷藏的药品,各种新鲜货,45种以上的早餐麦片和10种以上的牛奶。他们还想要一些奇珍异宝,5种以上的名贵茶具,各式各样的调制品,甚至用于治病的中草药。他们想在购物时刷卡,并随时知道自己的财务情况。简而言之,他们不再需要杂货店,他们要顶着“S”标志的大型超市,那里各式商品一应俱全,而且有停车场,同时价格低廉,环境整洁,付款迅速。
现在回过神来想一想,就会发现些名堂:“A&P公司的境遇只是因为是一家老公司,碰巧它的那些经营策略又不合时宜了。既然时代变了,天下就该是年轻公司的了。这有什么好大惊小怪的?”
值得一提的是,A&P公司和克罗格公司都是资格很老的公司:算到1970年,克罗格公司有82年的历史,而A&P公司有111年的历史;两家公司的资产绝大部分都投资在传统杂货店生意上;两家公司在拥有本国市场之外,还有其他生意;两家公司都很清楚周围的世界在发生着怎样的变化,但其中的一家面对严峻现实不是退缩,而是迎头而上,彻底改头换面,以适应时代需要,而另外一家则甘当缩头乌龟,逃避现实。
克罗格、A&P与市场(1959-1973)投资1美元的累积价值
图4.1
克罗格、A&P与市场(1973-1998)投资1美元的累积价值
图4.2
1958年,《福布斯》杂志称A&P公司为“隐士的王国”,是年老的国王统治下的君主专制帝国。拉尔夫·伯格作为A&P公司王朝的创建人、哈特福德兄弟的继承人,他只关心两件事,他的现金分红和哈特福德兄弟的以往荣誉。据A&P公司的一位董事说,伯格简直就是老哈特福德的应声虫,他到了甚至于每天都要去哈特福德的花房采一枝鲜花,插在衣襟上的程度。只要他觉得所做的事情会让约翰先生喜欢的话,就会不顾众议,一意孤行。伯格会采用“要是哈特福德先生的话,他会怎么做”的方法,他的一生中都信奉这样的座右铭“永远不要挑战100年胜利的权威”,至少在伯格那里,哈特福德先生的影响依然存在,尽管他早已不在人世。
当旧的模式与现实世界日益脱节的事实越加严峻,A&P公司对此不是正视,而是产生抵触情绪。此后的一系列举措中,公司新开张一家名为“金钥匙”的新公司。与旧公司完全分离,试验新的经营方法与模式,试图发现顾客们需要什么。商店里不出售A&P品牌的货物,商店经理也被授予更大的权力,进行改革创新,并逐步向超市的经营模式靠近。对此,顾客十分满意。就这样,在自己的眼皮底下,他们找到失去市场份额问题所在的关键,并清楚了该如何加以解决。
那么A&P公司的主管们是怎样处理这把“金钥匙”的呢?
他们不喜欢它,因此,就把它压在了箱底。
至此,A&P公司陷入了这样一个怪圈,他们不断地采取新办法,又不断地否决,总想一步登天,不费吹灰之力就找到包治百病的灵丹妙药。他们结成精神同盟,上马新项目,跟上时代潮流,对于主管则解雇、聘用、再解雇。并采用了一个被经济学家称之为“焦土政策”的策略,企图以低廉的价格获取最大的市场份额,但是却不正视这样的一个基本事实:那就是顾客要的不是低廉的价格,而是与众不同的商店。降价又导致了成本的下降,更导致了商店的经营单一和糟糕的售后服务,吓跑了顾客,经营更成问题。恶性循环下去,导致更差的商店和更糟的售后服务。“情况变得一团糟,”一位前A&P公司经理说,“到了这地步,我们有的不仅仅是‘垃圾’商店,而且是‘垃圾中的垃圾’。”
与此同时,克罗格公司又是另一番景象,同样也在60年代进行了试验,尝试新的超市经营模式。到了1970年,公司的领导者得出一个结论:旧模式的杂货店(虽然占克罗格公司的经济的100%),应该退出历史舞台了。与A&P公司不同的是,克罗格公司正视这个事实,并采取了相应行动。
克罗格公司的崛起十分简洁明了,甚至有些让人难以置信。在对他们的采访中,莱尔·埃弗林厄姆和他的前任吉姆·赫林(在转变的关键时期的CEO)都显得彬彬有礼和很配合,但是对于我们的问题,他们有些恼火。对他们来说,那些都再自然不过了。当我让埃弗林厄姆把100分分配给他所认为的转变时最重要的5个要素时,他说:“我觉得你提的问题有些费解。总的来说,我们做了详细的调查研究,所有的数据都汇聚成一个洪量的声音,只有超级市场才是惟一出路。我们还学会‘要么做第一,要么做第二,再不然就退出’。当然,一开始的时候,我们还有些怀疑,但立即就变得面对现实了。对于即将要做的事情根本就没有任何问题可提。事已至此,也就只好硬着头皮上了。”
克罗格公司决定对旗下的每一家商店、每一个部门进行整改,只要是不符合新形势的就或取缔,或改变,或替代。从商店到商店,街区到街区,城市到城市,一个州到另一个州,整个系统来了一次由里向外的彻底的改头换面。到了90年代初,克罗格公司完成了系统的所有改革,下一步成为日杂连锁行业的龙头老大,已是指日可待——1999年,公司真的取得了这个位置。与此同时,A&P公司一半以上的商店仍保持着50年代的风格;它的辉煌历史,只能成为出土文物被人伤心地记起。
事实胜于美梦
我们调查研究的一个根本要旨,就是发现由一系列的正确决定所带来的突破性结果,而且这些决定是一环套一环的。当然,实现跨越公司的记录并不总是卓越和完美无缺的。但总体来看,他们比差的公司所作出的正确决定要多得多,也要比对照公司多。更重要的是,在比较重大的事件的决策上,比如克罗格公司决定把所有的资源都用于公司的转变上,用以将整个的系统改成超市的经营模式,他们没出丝毫差错。
这自然带来一个问题。我们是不是仅仅研究了这样一些公司,它们由于幸运碰巧作出了一系列正确的决定呢?或者有什么与众不同的诀窍,使得它们更有可能作出正确的决策。研究显示,它们确有不同之处。
实现跨越的公司表现出两种与众不同的严格的思维形式。首先,它们敢于面对事实,不论它有多残酷,这也正是本章的重点。第二,就是面向所有的决定,它们构建了一个简单而又深刻的参考模式,这一点将在下一章讨论。就像克罗格公司一例显示的那样,只要你开头诚实而勤奋,努力弄清所面临的真实情况,那样的话,正确的决策就会不言自明。虽然情况并不总是如此,但往往会是这样。哪怕答案不会出现,至少有一点可以确信无疑:不首先面对事实,永远不可能作出一系列正确的决策。实现跨越的公司严格遵守这条规则,而对照公司却往往做不到。
比较皮特尼·鲍斯公司和信件和文件复印机公司,很难发现这两家公司在改变之前,在一段特定的历史时期内,有什么太大的区别。它们有着相近的收入,相同的利润,员工数目差不多,股市行情也相仿。两家公司在各自的领域里也都是保持着几乎垄断的地位,有着相当固定的顾客——其中,皮特尼·鲍斯公司经营邮政服务,而信件和文件复印机公司从事复印机生意——两家又同时面临丢失垄断地位的危机。但到2000年,皮特尼·鲍斯公司拥有的员工数达到3万人,总资产也超过40亿美元。但信件和文件复印机公司的资产却不到1亿美元,员工也只有670人。对于股东来说,皮特尼·鲍斯公司的业绩比信件和文件复印机公司高出3 581倍(是的,差距就是这么大)。
请见图4.3。
1976年,一位个人魅力十足、远见卓识的领导人,担任了信件和文件复印机公司的CEO,他就是罗伊·阿什。他自称为“大公司的创立者”,曾经通过一系列带有赌博色彩的收购,建立了立顿(Litton)公司,但从此公司就开始败落。据《财富》杂志称,他是打算要以信件和文件复印机公司为舞台,在世人面前重新树立起自己的领导威信。
信件和文件复印机公司预备实行只有IBM、施乐以及柯达这样的大公司才会有的大胆设想,这对于一家只经营过信封复印业务的小公司来说,实在是有些过火了。有大胆的设想并没有错,但据《商业周刊》表示,阿什变得如此执迷于他的那些不切实际的构想,他拒绝面对这样的现实,那就是他的计划注定要失败,而且会让全公司的人跟着遭殃。他坚持从那些还在赢利的部门抽出现金,一方面破坏了正常业务的运行,另一方面又把钱浪费在成功机会很小的投资上。
皮特尼·鲍斯公司与信件和文件复印机公司的
收入对照(1963-1998)
图4.3
后来阿什被踢出公司,公司随即也被迫宣告破产。但他还是拒绝面对事实,强辩说:“我们只是打了一些败仗,但我们会取得整个战役的胜利。”然而,当时公司里所有的人都知道,信件和文件复印机公司根本连胜利的边都挨不上。事实上,信件和文件复印机公司的许多关键人物都被迫离开公司,因为他们根本就没有办法掌握实权来恰当地处理问题。
也许我们该给罗伊先生一些赞赏,他也竭尽全力地想让他的公司变得卓越(公平地说,阿什在他的计划完全实施之前,就被踢出了管理队伍)。但是,当时权威杂志的大量文章显示,他的确无视那些与他的观点不符的现实。
追求卓越的愿望本身并没有什么错。实现跨越的公司也着手追求卓越,但与对照公司不同的是,它们依靠残酷的现实来不断监督它们通向成功的道路。
“当你翻开岩石,看到底下那些龌龊的东西,你要么把岩石放下,要么对自己说:‘我的职责就是要翻开这些岩石,看看这些龌龊的东西,尽管这可能会使你恶心至极。’”出自皮特尼·鲍斯公司主管弗雷德·珀杜的这番话,可以从该公司任何一个主管那里听到。他们对于公司在商界的地位,过于焦虑,甚至有些强制。一位主管说:“极端仇视自满,已经形成为一种文化。”另一位主管说:“我们清楚地认识到,已经完成了的东西,不论有多不同寻常,都不足以使我们停止前进。”
在皮特尼·鲍斯公司的新年第一次经理会晤中,通常是15分钟被用来回顾上一年所取得的巨大成就,2个小时的时间则用来讨论新的一年中即将面临的困难。皮特尼·鲍斯公司的销售会议不同于大多数公司中所盛行的“我们难道还不卓越吗”这样的自吹自擂:公司的员工,从直接与顾客打交道的推销员到经理,都会直接面对问题与挑战。公司形成了这样的传统,设有专门的论坛,在那里,人们可以直抒己见,向高层主管指出问题,当面就批评他们:“瞧,你们该注意了。”
与皮特尼·鲍斯公司形成鲜明对比,信件和文件复印机公司的例子说明了重要的一点,像罗伊·阿什那样过于自负的领导人会阻碍公司的发展。在整个研究中,我们发现,在一些对照公司中,有些高层领导用铁腕进行统治,使得他的员工担心他——他会怎么说,他会怎么想,他会怎么做——多于担心外在的事实和事实对公司的影响。正如上一章中提到的,美洲银行的职员不敢轻易发表议论,直到他们清楚CEO在干什么。但是在富国银行和皮特尼·鲍斯这样的公司,却没有发现类似的情况。相反,那里的人担心现实要超过在乎领导的感受。
一旦一个领导让他个人成为人们关注的中心,而非一些事实的情况,那么这家公司肯定要走向败落,或是更糟。这就是为什么那些不那么自负的领导者比起自负的领导者来,往往会有更好的表现。
的确,对于这些有着强烈个性、个人魅力十足的领导者来说,有必要认识到,个人魅力可能是一种财富,也可能是一种累赘。一旦人们向你隐瞒事实,你的这种个性就会是这一系列问题的罪魁祸首。你也可以克服这个缺点,但是需要多加注意。
温斯顿·丘吉尔就很清楚他强硬的个性意味着什么,但在二战中他却成功地补己所短。我们都知道,丘吉尔一直都对此坚信不移:大不列颠不仅仅会生存下来,而且仍将是一个伟大的国家——尽管当时全世界的人肯定英国一定会求和,他们不清楚的只是英国会在什么时候求和。在最为黑暗的时期,几乎整个欧洲大陆和北非都处在纳粹的铁蹄之下,美国极力想置身事外,这样,希特勒就只一线对英作战(那时他还没有发动对俄国的战争),这时丘吉尔就表示:“我们下定决心,一定要打败希特勒,摧毁纳粹的统治。对于这点,没有什么可以改变我们,没有!我们决不谈和!决不向希特勒或他的党羽妥协!我们要与他进行海陆空三战。直到看在上帝的份上,我们完全逃离了他的魔爪。”
即便是在这样大胆的设想之下,丘吉尔也从不忘记要面对最严酷的现实。他害怕自己那铁塔般的强硬个性,会使最坏的消息不以最坏的形式传到他的耳中。因此,战争一开始,他就在普通的渠道之外又建立了一个完全独立的部门,命名为“统计局”(The Statistical Office),主要的功能就是向他提供最新的、完全没有修饰过的战况。整个战争时期他都依靠这个特殊部门。他不断地要求提供事实,纯粹的事实。就在纳粹头子席卷了整个欧洲大陆之时,丘吉尔还可以酣然入睡。“我不需要美好的梦境,”他写道,“事实胜于美梦。”
营造良好氛围,弄清问题真相
现在,你也许会纳闷:“既然形势严峻,怎么还能够激励人呢?激励难道不是主要来自于伟大的远景?”令人不解的是,答案却是否定的。不是说远景不重要,而是因为花大力气激励人,基本上是在浪费时间。贯穿本书的一个主旨就是,如果你按我们说的去做了,那么你根本不必花时间与精力来激励部下。如果你有合适的人才在车上,他们会有一种内在的自我驱动力。那真正亟待解决的问题就成了:你该怎样恰当地经营,才不至于使你的部下失望。而最令人沮丧的举动,莫过于对自身估计不足,最终被时代所淘汰。
不错,领导跟远景有关。但是领导同样也是为了制造这样的气氛:在那里,真理被接受,残酷的事实被勇敢地面对。“让你说才说”和“主动听取你的意见”是有很大区别的。实现跨越的公司的领导者了解这个区别,在他们的公司里,就是要让职工有机会说,说真话,并做到知无不言、言无不尽。
如何形成这种问题真相不被掩盖气氛?有4点建议可供参考。
1.领导应多提出些问题,少要求些答案。
1973年,艾伦·沃兹尔接替父亲任首席执行官的第二个年头,那时公司正处于破产的边缘,签下的贷款协议也快到期。这个时候的公司(被称为沃兹公司[ Wards],不过不要与当时的蒙哥马利·沃德公司[ Montgomery Ward]搞混了)军心涣散,处于一片混乱之中。接下来的10年中,沃兹尔和他的同事,不仅力挽狂澜,而且成功建立了电器城的经营观念,并为以后的成功打下了坚实的基础,从转变的1982年起到2000年1月1日,股票的价格是市场平均值的22倍。
艾伦·沃兹尔把公司从几近破产的边缘拉回,到取得这样巨大的成就,始于将把公司带到何处去这个问题的独特回答:“我不知道。”不像信件和文件复印机公司的罗伊·阿什,沃兹尔从不坚持要一个确切的答案。相反,在经营公司时,一旦安置了合适的人选,他不是从答案而是从问题入手。一位董事说:“艾伦实在是个奇才,他总有本事问一些特别精彩的问题。在会议室里,我们有过一些精彩的辩论。那决不是走形式,走过场,听完报告后吃饭而已。”的确,在大型公司中,极少有像沃兹尔这样的首席执行官,他向董事们提出的问题要远远多于董事们向他提出的问题。
对于他的管理队伍,他也采取了同样的方法,会经常性地向他们提问。这样的情况时有发生,沃兹尔会无休止地提问题,直到他对事实的来龙去脉有了清楚的了解。“他们经常称我是检察官,因为我往往会在一个问题上纠缠不休。你知道,就像是一只斗牛狗,不达目的就决不罢休。为什么?为什么?为什么?”沃兹尔说。
像沃兹尔一样,实现跨越公司的领导者都有些苏格拉底的钻研劲儿。他们提问题就只为着一个原因:弄清问题真相。他们不会把问题当成一种影响(“在……问题上,你难道不同意我吗?”)或是作为责备他人的手段(“你怎么连这都搞不清楚。”)当问及那些主管们在转变时期的管理人员会议上都干了些什么,他们说,绝大多数时间就是在“试图了解”。
实现跨越公司的领导人非常懂得利用那些与经理以及雇员们在一起的非正式的会议,没有议题、没有预先就规定好了的活动安排。相反,他们可以以这样的问题开场:“那么你是怎么想的?”“你能告诉我那儿的情况吗?”“你能解释这件事吗?”“当前我们有什么问题要解决?”这些无议题的会议,就成了论坛,当前的热门问题一个个浮出水面。
要将公司领导得出色,不是意味着要从答案开始,然后让你的雇员跟着你走,而是意味着要虚怀若谷,你得承认这样的事实,你还没有了解全部情况,应该多提些问题来帮助自己更好把握情况。
2.要对话、要争论,但不要强制。
在1965年,你不能找到任何一家比纳科尔更糟的公司了。它只有一个部门还在赢利,而其他地方都在花钱,没有什么值得一提的公司文化,也没有一个明确的前进方向,已是濒临破产的边缘。在那时候,纳科尔公司在官方被当做“美国核能公司”,反映了当时追求核能产品的导向,比如“火花探测器”用于辐射检测。公司也生产一些半导体产品、稀有金属材料、数字化影印机以及房屋的横梁等这些毫不相干的产品。1965年开始转变时,纳科尔公司不生产一盎司的钢铁,也不赚一分钱,但是30年后,纳科尔公司却成为世界四大钢铁厂之一。到了1999年,公司的收入更是超过了美国所有钢铁公司。那么纳科尔公司是如何实现由糟糕的“美国核能公司”到最好的钢铁公司的转变的呢?首先,公司得益于一个第5级领导人肯·艾弗森的出现,他是从横梁分公司总经理的位子上提拔上来的。艾弗森让合适的人才上车,并组建了一支包括萨姆·西格尔(被他的同事称作“世界上最好的财务经理”,一个魔术师)和营运天才戴维·艾科克这样的人的杰出队伍。
然后事情发生了什么变化?
像艾伦·沃兹尔一样,艾弗森也梦想着建立一家卓越的公司,但他拒绝以如何到达的“现成答案”为起点,相反他扮演了一个苏格拉底式的调停者角色。“我们举行了许多总经理会议,我更像是一个负责调停的中间人。”艾弗森评论道,“会场乱糟糟的,我们会一连数小时待在那儿,讨论问题,直到事情有所眉目……有的时候,会议变得如此暴力,人们几乎要动手……大家叫喊着,在桌子旁边挥舞着手臂,脸涨得通红,青筋暴出。”
在艾弗森公司里,这种情形持续了好几年,同事们会挤进艾弗森的办公室,相互叫嚷,但最后会达成共识。争吵和争论,然后卖掉了原子能生意;争吵和争论,然后决定把重点放在钢筋横梁的经营上;争吵和争论,然后开始自己炼钢;争吵和争论,然后投资了第一家小型矿井;争吵和争论,然后建立第二个矿井,等等。几乎我们与之交谈的每一个主管,都表示了公司有爱争论的传统做法。事实上,“在争吵和战斗中前进”已成为公司的发展策略。
像纳科尔公司一样,所有实现跨越的公司一般崇尚频繁对话,像“大声的争论”、“激烈的讨论”和“合理冲撞”,在公司的文件与记录中屡见不鲜。他们不是把讨论作为装装模样的做法,让人们说说,然后达到他们所预期设定的结论。整个过程更像是一个充满科学性的争论,人们都加入其中寻找正确答案。
3.作彻底的事后分析,不要互相指责。
1978年,菲利普·莫里斯公司收购了七喜公司(7Up Company),但8年后却因亏本将其卖出。和菲利普·莫里斯公司的总资产相比,财务损失不算太大,但非常明显,这是一个消耗了数千小时珍贵经营时间的大黑洞。
在我们同菲利普·莫里斯公司主管的会面中,他们直截了当揭露这个巨大的灾难,他们公开的讨论方式使我们惊讶万分。他们不是去掩饰这个巨大而又丑陋的错误,而是觉得有必要来谈论它,进行彻底的治疗。乔·卡尔曼在《我是个幸运儿》一书中,专门用了5页篇幅详细研究七喜公司的灾难。他对于如何会有这个错误决定的令人窘迫的问题,毫无保留地进行了阐述。整整5页都是关于错误、错误的影响和错误的教训的分析。
不是数千,至少也有数百小时被用来对七喜公司的案例进行彻底的事后分析。然而,虽然他们一直谈论着这个巨大的失败,却没有对任何个人进行责备。对此,只有乔·卡尔曼是个例外。他站在镜子前,责备自己。“……很明显,这又是一个行不通的乔·卡尔曼计划。”他写道。不仅如此,他走得更远。言下之意是,如果他当时能听取反对者的意见的话,那么今天的灾难就完全可以避免。在回忆中,他特别给那些提出合理化建议的人给予赞扬,并列举了比自己更有先见之明者的具体名单。
时下,领导者们都在花大力气想要保持良好记录——一旦有了成绩,就急不可待地邀功,炫耀自己是如何有远见;当他们的决定发生了偏离,就会去责备别人——卡尔曼的做法无疑令人耳目一新!他定下这样的调子:我会承担作出错误决定的后果。但是付学费所学来的沉痛教训,却是每个人都要注意的。
进行没有指责的事后分析时,你就可以营造一个事实可以被倾听的气氛。如果你有合适的人和你“同舟共济”,就无需去指责,只需去理解和学习。
4.建立“红旗”机制。
我们生活在一个信息时代,拥有更多更好信息的人据说占有了优势。可当你环顾各种组织的盛衰时,就不难发现很少有公司是因为缺乏信息而垮台的。
伯利恒钢铁公司的管理部门,早就知道有来自像纳科尔公司这样的小型作坊的威胁。但他们却对此满不在乎,直到有一天发现大部分的市场份额都已被别人占有,才大梦初醒。
普强公司已经有许多的信息表明,有些有缺陷的产品根本达不到预期的效果。更为糟糕的是,还可能存在各种潜在的负作用。然而,他们还是忽略这种问题。例如,关于三唑仑(Halcion),《新闻周刊》引用了一名内行人士的话,是这样说的:“打消人们对三唑仑安全性的顾虑,已经成为真正的企业政策!”在另一个事件中,当普强公司发现自己受到别人的攻击时,它将问题定位于“具有敌意的宣传”,而不是去面对是自己具有缺陷这个事实。
美洲银行的主管拥有大量关于银行业即将解除管制这一事实的信息。然而他们未能面对这些事实将带来的一个严重后果:在一个失去管制的世界中,银行业务也会成为商品,银行业务中的旧式额外补贴和文雅的交易将不复存在。直到银行损失了18亿美元以后,他们才完全接受了这个事实。相比之下,富国银行的卡尔·赖卡特,一个被他的继任者称为“极端现实主义者”的人,却勇敢地面对解除管制后将会产生的严重后果。抱歉,银行业同仁们,我们已无法保留银行家阶级了。我们必须像麦当劳一样,成为对成本和效率斤斤计较的生意人。
事实上,没有证据表明,实现跨越的公司具有比其他公司更好的获取信息的渠道。根本没有。两类公司得到差不多相同的好的信息。关键不在于更好的信息,而在于要把信息转换成让人无法忽视的信息。
做到这一点的一个有效途径,就是通过“红旗”机制。请允许我用本人的一个例子来阐明这个做法。当我在斯坦福商学院采用案例法授课时,我给每个MBA学生一张8英寸×11.5英寸的鲜红的纸板,并作了如下指示:“这是这学期将用的红旗。如果你将红旗举起,整个课堂将为你而停止。你何时或者如何使用它,是没有限制的。最终的决定权掌握在你手中。你可以用它来发表评论,谈论个人经验,进行分析,对教授提出反对意见,对一位嘉宾CEO质疑,回答同学提出的问题,提出建议等等。只要你愿意,什么都可以。无论你怎样使用红旗,都不会有人来惩罚你。这学期中,红旗只能被使用一次。你手中的红旗是不可转让的,你不可以把它送给别人或者转卖给他人。”
有了红旗,我也无法确切地知道每天的课堂上将会发生什么事情。有一次,一个学员用她手中的红旗来发表意见:“柯林斯教授,我认为你今天正在进行一次毫无效果的教学工作。你用太多的问题作为课堂的主导,从而限制了我们独立的思考。让我们自己来思考吧。”红旗机制使我面对这样一个残酷的现实,那就是我的提问风格严重阻碍了他人的学习。如果课后对学生进行调查的话,也会给我这样的信息。但是红旗机制——实时地,在课堂上每个人面前——把教学上有缺陷这样一个事实,转化成了一个不容我忽视的信息。
我是从布鲁斯·伍尔帕特那里得到有关红旗机制的想法的。布鲁斯·伍尔帕特在他的花岗岩公司中始创了称为“少付”的有效机制。少付机制给了顾客以极大的自主权,他们可以根据自己对产品或服务的满意程度,来决定是否付款或者是支付多少。少付不是一项退款政策,顾客无需返还商品,也无需打电话给花岗岩公司征得同意。顾客只需在发票上将不满意的项目圈出,并从总价上扣除相应的数额,然后把剩下的钱付清就行了。当我询问伍尔帕特为什么会创立少付机制时,他说:“你可以从对顾客的调查中获得很多的信息,但名目繁多的解释方案会让你不胜其烦。通过少付机制,你必须把所有精力集中到那些资料中去。你常常无法察觉顾客的不满,直到你完全失去了他们。少付机制却可以扮演一个早期警报系统的角色,让你在失去顾客之前就进行及时调整。”
很清楚,一般说来,我们并没有发现“红旗机制”像在实现跨越公司中的少付机制那样鲜明和具有戏剧性。然而,应助手莱恩·霍南的迫切要求,我还是决定在这里提及它。霍南曾帮助我做系统的研究,并为另一个研究课题搜集了公司运行机制方面的许多资料。他坚持认为,如果你是一个先进的第5级领导者,那么你可能不需要“红旗机制”这样一个强迫性的政策。但是如果你还不是一个第5级领导者,亦或你具有强硬的个性,那么“红旗机制”将是一个实际而有效的工具,可以帮你把信息转换成不可忽略的信息,并形成一个注重事实的氛围。
面对残酷现实,保持坚定信念
在20世纪60年代后期,当宝洁公司进军造纸业时,斯科特纸业(当时的领头企业)在毫无反抗的情况下就甘居第二,并开始寻求多元化发展。“1971年公司召集分析师开会,这是我所参加的最令人沮丧的会议之一。”一位分析师说:“管理部门实际上已经丢掉了毛巾业务,却还说我们曾经拥有。”这个一度自以为是的公司,现在开始正视自己所面临的竞争,但它仍说,“我们这是在逆境中积累经验。”又强调说,“哦……至少有些人的生意,做得比我们还糟糕。”斯科特纸业只知道去尽力保护那些已有的东西,而不会进行反击以取得胜利。公司希望通过把主要市场让给宝洁公司,而自己躲避到B类商品经营中去,以避免遭到入侵地盘的怪兽的伤害。
另一方面,金佰利-克拉克公司却把与宝洁公司的竞争当做一笔财富,而不是一种累赘。达尔文·史密斯和他的管理队伍,都为能和最好的公司一争高下而兴奋不已,把这看做使金佰利-克拉克公司更加优秀和强大的一次机遇。而且公司还把这看做激励公司上下提高竞争力的方法。在一次内部会议上,达尔文·史密斯站起来,以这样的话作为开场白:“好吧,我希望大家都站起来,并沉默片刻!”每个人都四处张望,对达尔文接下来要干什么,很是困惑。难道有人去世了吗?然后,片刻的迷茫之后,他们都站了起来,恭敬地低头注视双脚。在适当的沉默之后,史密斯抬头望着众人,并以一种肃穆的口吻说:“刚才是在为宝洁公司默哀!”
全场一片哗然。布莱尔·怀特,一位目睹了这起事件的董事,这样说:“他用这办法使得公司从上到下都兴奋起来。我们就像是与巨人歌利亚(Goliath)较量 !”后来,韦恩·桑德斯(史密斯的继任者)向我们表示,与最好的公司进行竞争会带来许多好处:“我们能找到比宝洁公司更好的对手吗?不可能!我这样说,是因为我们非常尊重他们。他们比我们更强大,很有才能,营销上也有一手。所有的竞争对手都被他们赶入地狱 ,只有金佰利-克拉克公司除外。这是我们引以为豪的事情之一。
斯科特纸业和金佰利-克拉克公司对待宝洁公司的不同反应,给我们带来了至关重要的观点。当面临严酷的现实时,实现跨越的公司使它们自己更加强大、更有弹性,而不是变得软弱和丧失信心。兴奋的感觉来自勇敢地面对困镜,并对自己说:“我们永远不会放弃。我们永不停止抵抗。虽然这可能需要较长的时间,但是我们总会找到一条成功之路的!”
在结束对克罗格公司罗伯特·阿德斯的采访时,他做了很好的总结,描述了克罗格团队在长达20年的时间里,艰难而自觉改变公司整个系统时的心态:“一定有某种神灵在保佑我们正在进行的工作!我们有强烈的生存愿望,感到自己是克罗格公司的一分子。克罗格公司以前就存在,而且还会继续存在下去,甚至是在我们百年之后。我们将会最终赢得胜利!这可能会花费我们上百年的时间,但如果是这样的话,我们就坚持一百年不动摇。”
在整个研究调查中,我们想起国际受害者研究协会所做的关于“顽强精神”的研究。这项研究对各种遭受不幸之人,如癌症患者、战俘、事故受害者等进行了调查,调查他们遭到的厄运,以及他们如何幸存了下来。他们发现这些人大致上可以分为三类:遇到不幸就总是垂头丧气者;能够从打击中恢复到以往正常生活的人;把不幸经历当作动力,使自己变得更强大的人。那些实现跨越的公司就类似于第三类,具有“顽强的精神”。
当联邦国民抵押协会在1980年早期开始它的经济转型时,几乎没有人看好它会成功,更不必说是卓越了。公司贷款达到560亿美元,正在亏本。在抵押上有9%的利息收入,却要支付高达15%的贷款利息。将这个差额乘以基数560亿美元,所得的数目实在是不令人乐观。从图表上看,联邦国民抵押协会除了贷款抵押业务之外,根本无法涉足其他业务。许多人以为联邦国民抵押协会会密切注视利率的变化趋势——利率上升,则公司亏损;利率下降,则公司赢利——也有许多人相信除非政府大幅降低税率,否则联邦国民抵押协会胜算机会很少。一分析家说:“那将是他们惟一的希望。”
但大卫·麦克斯韦和他的新管理者队伍可不这么看。他们从不动摇自己的信念,在对他们的采访中,他们自始至终都强调,他们的目的不仅仅是要苟延残喘,而且要以卓越公司的姿态胜出。利率是一个无法忽视的致命性因素,联邦国民抵押协会没有办法,只能尽力成为资本市场(虽然抵押有利率风险)上最好的玩家。麦克斯韦和他的队伍着手新建一套商业模式,包括一系列十分复杂的抵押财务手段,因而对银行利率的依赖性大为降低。但大多数分析家都对此嗤之以鼻:“当你的各种贷款高达560亿美元时,却谈什么上马新项目,无异于开玩笑。”有人说:“这就像克莱斯勒公司(当时该公司正要求美国联邦贷款保证,以摆脱破产危机)要从事航天事业一样。”
在结束对大卫·麦克斯韦的采访时,我问他和他的管理队伍,在最为困难的时期,是如何对付这些说三道四的分析家的。他说:“这不是一个内部的问题,当然我们必须停止做愚蠢的事情,并发明一套全新的金融策略。但我们从不认为自己会输。我们把灾难当做一次让克罗格重振雄风的绝佳机会。”
在一次例行的研究讨论会上,一个小组成员评论说,联邦国民抵押协会让她想起了一个由李·梅杰斯主演的老电视剧《600万美元富翁》(The Six Million Dollar Man)。这一电视剧是因一个宇航员而起,他在西南部沙漠上空进行登陆月球的航天器试飞时,遭受了严重的空难。医生们不仅仅尽力挽救病人而且把他改造成一个超人,安装了一些原子能的自动化设置,比如功能强大的左眼和机械化的四肢。同样大卫·麦克斯韦和他的队员们在面对公司正在流血和将死的事实面前,不是把它作为重组的借口,而是作为让自己成就一番更强大、更有力的事业的最好机会。循序渐进,日积月累,联邦国民抵押协会的领导者重建了整个风险管理的商业模式,并把公司的文化重塑成华尔街无人可匹敌的一架高速运转的机器。最终,在15年内联邦国民抵押协会的股份收益率达到平均股市的近8倍。
斯托克代尔悖论
当然,不是所有实现跨越的公司都面临如同联邦国民抵押协会一般的可怕危机;至少一半以上没有。但是每一家实现跨越公司在通往成功的道路上都是困难重重,经历这样或那样的挫折。如吉列公司面临收购战,纳科尔公司面临进口问题,富国银行遭遇银行业取消管制,皮特尼·鲍斯公司有失去垄断的危险,雅培公司面临产品撤消,克罗格公司必须改变几乎所有商店的经营模式,等等。但在每一个案例中,他们的管理队伍都显示出极大的心理承受能力。一方面,他们平静地接受了残酷的现实;另一方面,他们对自己坚信不移,相信不论道路如何险阻,前途一定是光明的。我们把这种耐力称之为“斯托克代尔悖论”。
说到这里,我们有必要谈及海军上将吉姆·斯托克代尔,他是越战激烈的时期“河内希尔顿”战俘营关押的美方最高军事指挥官。从1965年到1973年8年期间,他被严刑拷打达20多次。他没有享受到任何优待战俘的权利,相反,他不知道是否能获释,甚至不敢确定是否还能活着见他的家人。他顶住来自越方的压力,竭尽所能,想方设法创造条件,增大战俘获释的机会。他甚至在战俘内部组织起一场斗争,破坏了越方用战俘做宣传的企图。一方面,他用铁条鞭打自己,用刀片割伤自己,为的就是不让越南方面将自己作为“受优待战俘”的典型。他在与妻子的通信中,用极为聪明又隐秘的方法传达信息,尽管知道一旦被发现,后果将不堪设想,可能遭受更多的虐待,甚至是死亡。他创立了一套对付虐待的方法(没有人可以无限制地忍受虐待,因此,他发明了一套系统——只要几分钟,你就可以表达你的意思——这使得人们有了活下去的依靠)。他通过一套煞费苦心的内部交流办法,打破了越方要将他们完全隔离的打算。这是用一个5对5模型敲击代码来代替字母的方式。(嗒-嗒代表字母“a”,嗒-停顿-嗒-嗒代表字母“b”,嗒-嗒-停顿-嗒代表字母“f”,依次类推,对25个字母,c的两遍就代表k。)有一次,他的狱友们面带愁容,在院子的中央掩面而泣,在大家约定的沉默之后,用代码敲出了“我爱你”,以纪念他被俘3周年。在他获释后,他获得了崇高的荣誉。
至此,你明白对于可能与斯托克代尔一起度过某个下午的部分时光我是多么的渴望。我的一个学生的论文研究对象就是斯托克代尔,他恰好是研究斯多噶哲学的高级研究员,就在我办公室对面的胡佛学院。因此,斯托克代尔就邀请了我们两个人共进午餐。为此我事先准备,阅读了《爱情与战争》(In Love and War)。这本书是他与妻子合著的,记下了他们在这8年中的经历。
一读该书,我就发现自己被深深地打动了。一切看起来都是那么地灰暗——对命运的不确定,还要面对残暴的敌人,等等。这时,我不禁闪出这样的念头:“今天,我是坐在温暖舒适的办公室里,窗外是美丽的大学校园,还是一个晴朗的周末的下午。我被书中的情节深深地打动了,而且我清楚事情的结局。我知道他最终得以获释,与家人团聚,并成为了一个民族英雄,用他的余生在美丽的大学校园里研究哲学。如果说是什么让我如此感动,那就是当他身处其中,完全不知结局时,他是怎样做到这些的呢?”
“我从不对故事的结局失去信心,”当我就此询问他的时候,他回答说,“我从不怀疑我可以出来,而且会最终成功。回忆起来,这要归功于我在人生的关键时刻不会出卖自己。”
* * *
有好几分钟,我什么都没说,我们就这样,朝着教员俱乐部,慢慢走去。斯托克代尔走路一瘸一拐的不是很方便,他备受摧残的病腿从没有痊愈,有些僵硬。大约默默走出了100米的样子,我终于开口问道:“哪些人没能出来?”
他回答说:“这个简单,那些乐观主义者呗。”
乐观主义者?这我就不明白了。”我完全被搞糊涂了,这不跟他刚刚所说的相矛盾了吗?
“那些乐观主义者!噢,他们这些人会说:‘圣诞节之前,我们一定出得去。’圣诞节会到来,然后过了。他们又说:‘复活节之前,我们一定出得去。’复活节也到来了,也过了。然后是感恩节,然后又是圣诞节。最后,他们抑郁而终。”
又是很长时间的沉默,我们继续散步。然后他把头转向我,说道:“这是一个非常重要的教训。你不能把信念与原则搞混,信念是你一定会成功——这点你可千万不要失去了——而原则是你一定要面对现状中最残忍的事实,无论它们是什么。”
时至今日,斯托克代尔告诫乐观主义者的形象还常常浮现在我的脑海之中:“我们不会在圣诞节之前出去,面对现实吧!”
* * *
和斯托克代尔上将的一番对话一直浮现在我的脑海里,实际上这对我自己的发展也产生了深远的影响。生活是不公平的——有时对我们有利,有时不利。在人生旅途中,我们都会经历失望和打击,经历“无缘无故”的挫折,谁都没法抱怨。可能是生病,可能是受伤,可能是一次事故,也可能是失恋,或者是在政治风波中下台,再不然就是在越战中被俘,被投入战俘集中营,关押长达8年之久。斯托克代尔告诫我说,将人们区分开的不是困难的有无,而是对待生活中无法避免的困难的态度。在面对命运的挑战中,斯托克代尔悖论(你必须坚持你一定胜利的信念,同时还得面对现实中各种残酷的事实)被证明是极为有效的,它可以使你在遭遇困难之后不是变得软弱,而是变得更强大——不仅仅是对我而言,对于任何一个明白这个道理并加以实行的人来说,都是有效的。
斯托克代尔悖论
坚持你一定会成功的信念,同时,要面对现实中最残忍的事实,不论有多大困难,不论它们是什么。
我从来都没有把与斯托克代尔的一番谈话,当成是我对卓越公司进行调查的一部分,而是将它看做个人而非公司的经验。但是,在我进行调查研究的过程之中,这一直在我的脑海里盘旋,挥之不去。最后,终于有一天,在例行的研究讨论会上,我向大家讲述了斯托克代尔的事迹。当我结束时,整个会议室里静悄悄的,我心里想:“他们一定是觉得我离题万里,不知所云了。”
这时,沉默不语而有见地的小组成员杜安·达菲(他曾经负责有关A&P和克罗格公司的比较分析)打破了沉静,他说:“这正是我苦苦寻求的答案。我曾经试图了解A&P和克罗格公司的本质区别,这下找到答案了:克罗格公司就像是斯托克代尔,而A&P公司就像是那些乐观主义者,总以为他们在圣诞节一定可以被释放了。”
接着,别的成员也插话表示同意,并指出他们比较的两组公司的情形很类似——富国银行和美洲银行都面临着银行业解除管制,金佰利-克拉克公司和斯科特纸业都必须进行产品更换,皮特尼·鲍斯公司和信件和文件复印机公司都面临失去垄断地位的危险,纳科尔公司和伯利恒钢铁公司都面临进口的压力,等等。它们都体现了这种矛盾的心理模式,我们把这称之为斯托克代尔悖论。
斯托克代尔悖论是所有创造奇迹之人的一个缩影,不论是主导自己的生活,还是领导他人。丘吉尔在二战中就是这样。海军上将斯托克代尔就正如在他之前的维克多·弗兰克,靠着信念得以从集中营的生活中生存下来。实现跨越的公司不可能都有拯救世界的壮举,或在集中营里呆过的经历。但是它们都是斯托克代尔悖论的拥戴者。不论境况有多糟糕,平庸的生活让人变得多迟钝,他们都坚持必胜和成为卓越公司的信念。同时,他们也恪守要面对最残酷现实的原则。
就像我们在研究中发现的一样,成功的关键因素往往是简单而又直接的。实现跨越公司的领导者们能够排除一切噪音和干扰,在少数有重大影响的事情上集中精力,全力以赴。他们能够如此,很大程度上是因为他们兼顾斯托克代尔悖论的两个方面,不让任何一方占上风。如果你可以采取这个双重系统,你就可以极大地增加作出正确决策的机会,并最终找到一个简单而又深刻的道理,作出真正了不起的抉择。一旦掌握了这个简单而统一的理念,你就离不断转变取得突破性进展不远了。帮助树立起这个观念,这正是我们努力的目标。
小结
要点
所有实现跨越的公司都是通过面对残酷的现实为起点,从而走向成功之路的。
当你诚实而努力,想要确定所面临的现实情况,那样的话,正确的决策往往会不言而喻。但若不首先诚实面对现实,就永远不可能作出一系列正确的决定。
将公司从优秀领向卓越的首要任务,是创造这样的一个文化氛围:在那里,人们有无数的机会被倾听,这样,事实最终也可以被听到。
创造一个让事实说话的大气候,有4个基本注意点:
(1)多提出些问题,少要求些答案。
(2)要对话、要争执,但不要强制。
(3)作彻底的事后分析,不要相互指责。
(4)建立“红旗”机制,把信息转化成无法忽视的信息。实现跨越公司和对照公司一样,会面对同样多的困境,但它们的反应却不尽相同。前者会迎头直上,结果是从困境中变得更加强大。
走向成功的一个关键的心理秘诀是斯托克代尔悖论:坚持你一定会成功的信念,不论有多大困难。同时,要面对现实中最残忍的事实,无论它们是什么。
意外发现
有魄力可以是一种财富,也可以是一种累赘。过于强硬的领导个性,会阻碍一个人直面残酷的现实。
领导不是始于远见卓识,而是始于让人面对残酷的现实,并积极地采取行动。
花时间与精力来“激励”人是巨大的浪费。真正的问题不是“如何激励员工”。如果你有合适的人,他们就会自我激励。关键是不要打击他们的积极性。而最令人泄气的事情,莫过于忽视残酷的现实。
第五章
刺猬理念(三环内部的简化)
“认知你自己。”
——柏拉图 《特尔菲神谕》
你是刺猬,还是狐狸呢?
衣赛亚·伯林在他著名的小品文《刺猬与狐狸》中,把人分为刺猬和狐狸两种类型。他依据的是古希腊的一则寓言:狐狸知道很多事情,但是刺猬知道一件大事。狐狸是一种狡猾的动物,能够设计无数复杂的策略偷偷向刺猬发动进攻。狐狸从早到晚在刺猬的巢穴四周徘徊,等待最佳袭击时间。狐狸行动迅速,皮毛光滑,脚步飞快,阴险狡猾,看上去准是赢家。而刺猬则毫不起眼,遗传基因上就像豪猪和犰狳的杂交品种。它走起路来一摇一摆,整天到处走动,寻觅食物和照料它的家。
狐狸在小路的岔口不动声色地等待着。刺猬只想着自己的事情,一不留神瞎转到狐狸所在的小道上。“啊,我抓住你啦!”狐狸暗自想着。它向前扑去,跳过路面,如闪电般迅速。小刺猬意识到了危险,抬起头,想着:“我们真是冤家路窄,又碰上了,它就不能吸取教训吗?”它立刻蜷缩成一个圆球,浑身的尖刺,指向四面八方。狐狸正向它的猎物扑过去,看见了刺猬的防御工事,只好停止了进攻。撤回森林后,狐狸开始策划新一轮的进攻。刺猬和狐狸之间的这种战斗每天都以某种形式发生,但是尽管狐狸比刺猬聪明,刺猬总是屡战屡胜。
伯林从这则寓言中得到启发,把人划分为两个基本的类型:狐狸和刺猬。狐狸同时追求很多目标,把世界当做一个复杂的整体来看待。伯林认为狐狸的思维是“凌乱或是扩散的,在很多层次上发展”,从来没有使它们的思想集中成为一个总体理论或统一观点。而刺猬则把复杂的世界简化成单个有组织性的观点,一条基本原则或一个基本理念,发挥统帅和指导作用。不管世界多么复杂,刺猬都会把所有的挑战和进退维谷的局面压缩为简单的——实际上几乎是过于简单的——刺猬理念。对于刺猬,任何与刺猬理念无关的观点都毫无意义。
普林斯顿大学教授马文·布莱斯勒在和我们的一次长谈中指出了刺猬的威力:“你想知道是什么把那些产生重大影响的人和其他那些和他们同样聪明的人区别开来吗?是刺猬。”弗洛伊德之于潜意识,达尔文之于自然选择,马克思之于阶级斗争,爱因斯坦之于相对论,亚当·斯密之于劳动分工——他们都是刺猬。他们把复杂的世界简化了。“那些留下深深的历史印记的人,”布莱斯勒说,“拥有成千上万的追随者,他们会说,‘真是好主意,不过你做得太过分啦!’”
要明白一点,刺猬并不愚蠢。恰好相反,他们懂得深刻思想的本质是简单。有什么比E=MC2更简单的呢?难道有比把无意识的观点总结为本我、自我和超我更单纯的吗?什么比亚当·斯密的大头针工厂(pinfactory)和“看不见的手”更明确的呢?不,刺猬决不是傻瓜;它们拥有穿透性的洞察力,能够看透复杂事物并且识别隐藏的模式。刺猬注重本质,而忽略其他。
那么,谈论刺猬和狐狸和探讨从优秀到卓越有什么关系呢?关系非常密切。
那些实现跨越公司的精英,在某种程度上都是刺猬。他们运用自己的刺猬本性,为公司努力建立我们今天所称的“刺猬理念”。那些领导对照公司的人倾向于做狐狸,从来没有获得刺猬理念的优势。他们的思想是分散的、不集中的、不连贯的。
来考察一下沃尔格林公司和爱克德竞争的案例。我们都记得沃尔格林怎样获得从1975年到2000年超过市场价值15倍的累积股票收益率,从而轻松打败了像通用电气、默克、可口可乐和英特尔公司这样强劲的对手。对于一个默默无闻,甚至被人轻视的公司,取得这样的业绩,实在引人瞩目。采访科克·沃尔格林时,我坚持要求他谈得更深入些,以便我们能够理解他的公司取得这样骄人业绩的原因。最后他急了,说:“听着,其实并没有那么复杂!一旦明白了这个理念,我们就勇往直前。”
这个理念是什么?很简单:最好、最便利的药店,可观的单位顾客光顾利润。就这么简单。这就是沃尔格林公司过去用来打败商业巨头英特尔、通用电气、可口可乐和默克公司的突破战略。请见图5.1。
按照经典的刺猬风格,沃尔格林公司采用了这个简单的理论,并且坚持不懈地加以执行。它启动了一个系统项目,把所有不方便的店址都换到更加方便的地方,最佳地点是顾客能够很容易从多个方向进出的拐角。要是能够开发一个条件良好的拐角,而它距离一个有利地势、利润丰厚的沃尔格林药店只有半个街区,沃尔格林公司也会关闭那个药店(即使要偿付100万美元的租赁费用)而在新拐角建立一个新药店。沃尔格林率先采用顾客开车进店买药办法,他发现顾客喜欢这样的方式,就建立了成百上千个这样的药店,并且把他的药店都紧密地聚集在一起,其原则是没有人必须穿越好几个街区才能到达一个沃尔格林药店。举例来说,在旧金山的商业区,沃尔格林在方圆1英里内聚集了9个药店。9个药店!如果仔细看,你就会发现在一些城市里沃尔格林的药店,就像西雅图的星巴克咖啡店一样星罗棋布。
沃尔格林公司紧接着把这种便利观念和一个简单的经济观念联系起来,那就是提高单位顾客光顾利润。紧密聚集的药店(每英里9个药店)促进了当地的规模经济,继而为进一步的集中提供了资金,从而又吸引更多的顾客。通过增加高回报服务项目,沃尔格林提高了单位顾客光顾利润。更多的便利增加了顾客光顾的利润,就会有更多的资金回流到系统,建立更多的便利药店。药店连接药店,街区连接街区,城市连接城市,地区连接地区,沃尔格林就这样变成了一只具有惊人简单理念的刺猬。
沃尔格林与被选择的优秀公司相比较
投资1美元的累积股票收益率(1975.12.31-2000.1.1)
图5.1
这个世界充斥着众多的管理怪才、精明过头的战略家、装腔作势的未来学家、恐惧传播者、蛊惑人心的权威和其他各色人等,能看到一个公司只依靠一个简单的理念,并运用想像力和卓越的能力支配运用这个理念而获得成功,真是让人耳目一新,为之叫好。成为世界上最好的便利药店,持之以恒地增加单位顾客光顾利润——有什么比它更明显更直接的呢?
但是如果这个理念是如此明显和直接,为什么爱克德公司没有看到呢?当沃尔格林公司坚持在城市里实现便利或聚集观念时,我们没有发现爱克德公司运用类似的观点促进发展的迹象。爱克德公司领导层是一群不折不扣的商人,迫不及待地抓住各种机会去收购大量的药店——这儿42个,那儿36个——完全是个大杂烩,没有明显统一的主题思想。
沃尔格林公司领导层明白可观的利润增长,只有通过剔除不适合刺猬理念的观点才能实现,而爱克德公司领导层则倾向为了增长而增长。80年代早期,正当沃尔格林公司变得对执行便利药店理念笃信不疑时,爱克德公司收购了美国家庭电视集团,打入了家庭录像市场。1981年,爱克德公司的首席执行官在《福布斯》杂志解释道:“有些人认为我们越纯越好,但是我想要发展,而家庭电视业刚刚兴起——不像药房连锁店。”爱克德公司打入家庭录像业的尝试造成了3 100万美元的损失,后来只好把它卖给了天地公司。天地公司对它以低于协议价格的7 200万美元成交而洋洋自得。
就在爱克德公司收购美国家庭录像集团那一年,沃尔格林公司和爱克德公司拥有相同的总收入(17亿美元)。10年以后,沃尔格林公司的总收入超过爱克德公司两倍,10年累积的净收益比爱克德公司高10亿美元。20年后,沃尔格林公司越来越强大,成为我们案例分析中最持久的改革成功者之一,而爱克德公司不再是一个独立的公司,被潘尼百货吞并了。
三环理论
在我们的研究小组会议上,大家在思考沃尔格林公司引人瞩目的业绩时,第一次提出刺猬理念。
“我们不是在谈论战略吗?”我问。
“便民药店,人均顾客光顾利润——那不就是基本战略吗?有什么引人深思的呢?”
“但是爱克德公司也有战略,”詹妮·库珀说,她分析过这两个公司之间的差异,“我们不能说这只与战略有关。他们都有战略。”詹妮的观察是对的,战略本身不能把实现跨越的公司和对照公司区别开来。因为两个公司都有战略规划,况且完全没有迹象表明实现跨越的公司在战略发展和长期计划方面投资更多的时间和精力。
“好,那么我们只讨论好战略和差战略的区别吗?”
小组成员坐在那儿,沉思了一会儿。后来,利·威尔班克斯发了言:“但是我发现,让人惊异的是他们不可思议的简单。
只要看看克罗格公司和它的超级商店理念或者改行做纸制消费品的金佰利-克拉克公司或者沃尔格林公司和便利药店,就很清楚了。这些想法非常、非常、非常简单。”
整个研究团队的所有成员顿时就他们研究的公司争辩、打趣起来。不久,一切都变得一目了然:所有实现跨越的公司都持有一个非常简单的理念,把它用做参考模式制定决策,这种理解和突破结果不谋而合。而像爱克德这样的对照公司为公司制定的时髦策略都失败了。“好,”我把话题转回去,“但是简单就够了吗?简单并不意味着正确。世界上有许多失败的公司,它们的理念也很简单,但却是错误的。”
接着,我们决定对指导实现跨越公司的理念进行系统性分析,并和对照公司的理念进行比较。经过几个月的筛选和归类,考虑可能性,把它们挑选出来,最后我们看到每个实现跨越公司的刺猬理念都不是任意胡来的简单观念。
实现跨越公司与对照公司的本质区别,表现在两个基本方面:第一,实现跨越的公司把战略建立在对三个主要方面的深刻理解上——就是我们所称的三环;第二,实现跨越的公司把它们的理解转化为一个简单明确的理念来指导所有工作——就是“刺猬理念”。
更确切地说,刺猬理念是一个简单、明确的概念,它来自对以下三环交叉部分的深刻理解。
1.你能够在什么方面成为世界上最优秀的。同样重要的是,你不能在什么方面成为世界上最优秀的。
这个富有洞察力的标准远远超越了核心竞争力。仅仅拥有一项核心竞争力,决不意味着你能成为世界上最好的。相反,你能做到最好的,可能不是你现在从事的。
2.是什么驱动你的经济引擎。所有实现跨越的公司都拥有穿透性的洞察力,对如何最有效地创造持久、强劲的现金流和利润率了如指掌。它们特别注意到一个标准——每“X”所获利润——对它们的经济产生的最大影响(在社会部门是每“X”的现金流量)。
3.你对什么充满热情。实现跨越的公司对引发它们热情的活动全力以赴。这里的问题不是刺激热情,而是发现什么使你热情洋溢。
为了迅速掌握这三个环节,考虑下面的个人类比。假设你能创建一种工作方式,满足下列三个测试。第一,你对从事的工作具有与生俱来或上帝赐予的天赋,并且运用天赋有可能成为最好的(“我觉得我生来就是干这个的”)。第二,你从事的工作有丰厚的回报(“干这件事是有报酬的?我没弄错吧?”)。第三,你对从事的工作充满激情,完全乐意去干,享受工作过程本身带来的乐趣。(“我希望一起床就立刻投入工作,并且笃信我做的一切。”)如果你能向三环的重叠部分努力,把它转变成一个简单而明确的概念,用来指导你的人生选择,你就得到一个属于自己的刺猬理念。
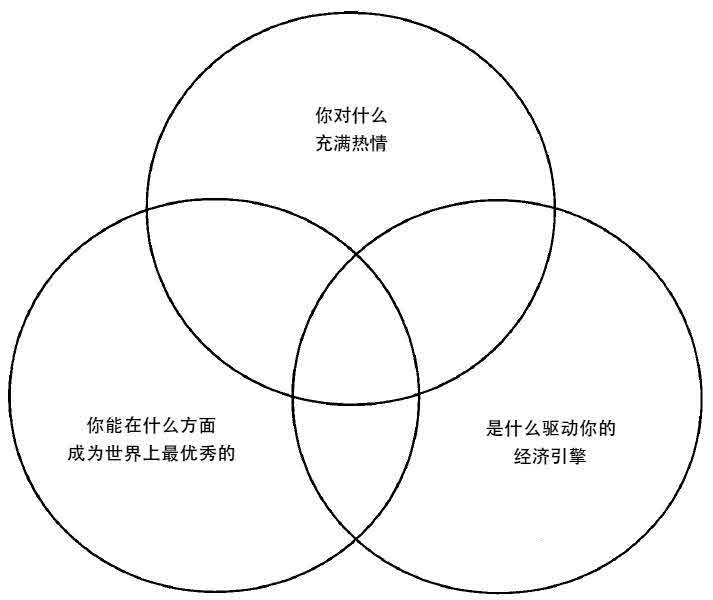
图5.2 刺猬理念的三环图
为了得到一个发展成熟的刺猬理念,你需要全部的三环。如果你从事你永远不能成为卓越的工作而赚了很多钱,你将只能建立一个成功的公司,而不是卓越的公司。如果你成为某方面的权威,而你对它没有真正的热情,你就不会一直处于领先地位。最后,即使你对想要的充满激情,但是如果你不能成为最好的或者它不能创造经济效益,你会享受到很多乐趣,但是你不能创造辉煌的成就。
明白你能(或不能)在什么方面成为最优秀的
“他们坚持自己的理解,并且让他们的能力而不是他们的个人意志决定要干什么。”尽管沃伦·巴菲特对银行业持谨慎态度,在写到对富国银行2.9亿美元的投资时他说了这一番话。在明确刺猬理念之前,富国银行企图成为一个全球性银行,像一个小花旗银行那样经营,结果却是业绩平平。后来,最先在迪克·库利和卡尔·赖卡德的领导下,富国银行的管理层开始向自己提出一连串尖锐的问题:我们能比其他任何公司都做得好的是什么?同样重要的是,我们比不过别人的是什么?如果我们不能做得最好,那么为什么要做下去呢?
富国银行团队把个人意志放在一边,继而认识到他们在全球银行业务上无法超过花旗银行,就停止了绝大部分的国际业务,把注意力转向了它能够做得最好的业务:像经营企业一样管理银行,把精力集中于美国西部地区。这就对了,那便是刺猬理念的精髓。它使富国银行从一个平庸的花旗银行追随者转变为世界上运作最优秀的银行之一。
卡尔·赖卡德是富国银行转变期的首席执行官。他是一只高明的刺猬。他的对手美洲银行由于解除管制,引起了不良反应:其首席执行官陷入了对付这种改革恐慌的传统模式中,聘用改革专家,使用复杂的模式和耗时的反危机小组。而赖卡德则把一切都剥离到最简单的程度。“这不是航天科技,”他在我们的采访中说,“我们做的很简单,而且我们使它保持简单。它太直接,太明显了。谈论它,听上去似乎很可笑。在没有管制的竞争行业中,就连普通的商人都会本能地趋之若鹜,就像猫见了小鱼一般。”
赖卡德使员工坚持不懈地专注于刺猬理念,不断地提醒他们:“在莫德斯托赚的钱比在东京赚的钱多。”和赖卡德共事的人对他在简化观念方面的天资赞不绝口。“如果卡尔是一位奥林匹克潜水运动员,”他的一位同事说,“他不会做五次空翻转体动作,而会选择最漂亮的直体向前跳水,并且一遍又一遍出色地重复这个动作。”
富国银行全心专注于刺猬观念,用他们自己的话来说,刺猬观念变成了符咒。在我们的采访中,富国银行的员工重复着同一基本的主题——“并没有那么复杂。我们只是坚定不移地从事我们的工作,并且决心完全专注于我们能够超过别人的几件事上,而不是分散精力去做我们不擅长的,以满足我们的虚荣心。”
这是本章中最关键的要点之一:刺猬理念并不是一个要成为最优秀的目标、一种要成为最优秀的策略、一种要成为最优秀的意图或者一个要成为最优秀的计划。它是对你能够在哪方面成为最优秀的一种理解。这种区别绝对重要。
每个公司都想在某方面成为最优秀的,但是实际上很少有公司具有穿透性的洞察力和摆脱虚荣心的清醒认识,它们意识不到自己在哪方面拥有成为最好的潜能;同样重要的是,它们也不清楚在哪方面不能成为最好的。这是实现跨越的公司和那些对照公司之间最主要的区别之一。
让我们把雅培公司和普强公司进行对比。1964年,两家公司在总收入、利润和产品系列方面几乎别无二致。两家公司主要从事制药业务,大部分是抗生素。两家公司都实行家族管理,并且都落后于制药业的其他对手,但是在1974年,雅培业绩有了一个突破,其累积股票收益率是市场的4倍,而且在接下来的15年里,是普强的5.5倍。这两个公司的一个关键区别是雅培发展了刺猬理念,认识到它在哪方面能够成为最优秀的,然而普强没有。
雅培开始面对残酷的现实。到1964年,雅培已经失去了成为最好的制药公司的机会。在40年代和50年代,雅培平静缓慢地发展着,红霉素是其维持下去的主要资金来源。像默克这样的公司已经建立了研究中心,可以与哈佛大学以及加州大学伯克利分校匹敌。到1964年,乔治·凯恩和他的团队意识到默克和其他的公司有如此庞大的科研队伍,雅培要想成为最卓越的制药公司,就像一支中学橄榄球队企图和达拉斯牛仔队(Dallas Cowboys)较量一样。
尽管雅培公司的整个历史都与制药业相关,但成为最优秀的制药公司已不再是一个可行的选择。因此,在一位第5级经理人的率领下,利用斯托克代尔悖论的信仰(作为一个卓越的公司,总是有办法战胜困难,我们会发现解决问题的途径!),雅培公司团队力图弄明白它在哪方面能够成为佼佼者。大约在1967年,雅培公司作出了一个重大的发现:我们失去了成为最好的制药公司的机会,但是我们有机会在制造有利于降低费用的保健品方面成为最好的。雅培公司尝试经营用来帮助病人手术后迅速恢复体力的医疗营养产品和诊断仪器(降低保健费用的主要方法之一,是正确的诊断)。雅培公司最终成为这两方面的顶尖公司,使它在制造有成本效益的保健产品方面,成为世界上最佳公司的道路上前进了一大步。
普强公司始终没有面对同样残酷的现实,而且继续幻想着能够打败默克公司。后来当更加落后于制药方面的主导公司时,公司把经营范围扩展到别的领域,而在这些领域,例如塑料和化学药品,它显然不能做得最好。当更加落后时,它转向专门生产凭处方出售的药品。但是从来没有面对这样一个事实,那就是它的规模太小,无法在巨额赌注的制药游戏中取胜。尽管一直以来像雅培公司一样花近两倍的销售收入投资于研发领域,然而在1995年被收购之前,普强公司的利润却衰减到不及雅培公司的一半。
雅培公司与普强公司对比的案例,强调了“核心经营”和刺猬理念的区别。仅仅因为你从事的是你的核心业务——仅仅因为你已经做了很多年或者可能几十年——并不意味着你在这方面能够成为最杰出的。如果你不能在你的核心业务上成为世界上最好的,那么你的核心业务就不能成为你的刺猬理念的基础。
很明显,刺猬理念不同于核心能力。你可能在某方面很有能力,但是不一定有潜能成为世界上最优秀的。比如:假如有一个年轻人高中微积分总是得A,并在中学毕业会考的数学部分得分很高。他在数学方面显示出主要的能力,那就意味着他应该成为一个数学家吗?不一定。假如现在他进入大学,选了数学课,而且继续得A,但是遇到了天生对数学有灵感的人。就像一个有类似经历的学生说的:“我要花三小时完成的期末考试试卷,然而有一些人只需30分钟就完成了同样的试卷,并且得了A +。他们脑子的运转就是不同。我可以成为一个非常有能力的数学家,但是不久我就意识到我永远不能跻身最杰出数学家的行列。”那个年轻人可能仍然受到来自父母和朋友的压力,要他继续攻读数学,理由是:“但是你这么棒。”就像那个年轻人一样,许多人被推入或掉进他们永远不能达到大师级水平或者做出卓越贡献的职业里。因为受制于能力的祸害,缺少一个清晰的刺猬理念,他们很少在自己从事的领域获得极大成功。
刺猬理念要求一套关于卓越的严格标准。不仅仅是发展实力和竞争力,而且是要明白你的组织在哪方面真正有潜能成为最优秀的,并且要持之以恒。像普强公司一样,对照公司坚持它们擅长但是不可能做到最好的业务;或者更糟,为了追求轻松的增长和易得的利润,打入新的市场,而它们在这些领域没有丝毫希望成为最棒的。它们赚了钱,但是永远不会成为卓越的公司。
实现跨越要求超越竞争力的束缚,要求员工牢记:“仅仅因为我们擅长它——仅仅因为依靠它我们能赚钱,而且还能促进增长——不一定意味着我们能成为最优秀的。”实现跨越的公司懂得,做你擅长的只是使你变得不错;一心专注于你有潜能比其他公司做得更好的事,才是通向卓越的惟一途径。
每个实现跨越的公司最终深刻地理解了这条原则,而且把未来寄托在它们有潜力做到最好的为数不多的几个领域,对这些领域进行资源分配(参阅表5.1)。对照公司很少获得这种感悟。
表5.1
在刺猬理念里,实现跨越的公司“能够成为世界上最优秀的”一环该表显示了实现跨越的公司所获得的感悟,这种感悟构成了从优秀到卓越转变的刺猬理念的基础。注意:这个一览表没有显示当这些公司开始转变时,它们在某方面已经做到世界上最好(大多数公司都不是做得最好的);实际上,它显示的是它们逐渐认识到能够在某方面成为世界上最好的。 |
|
| 雅培公司: 在生产价格更低的各种保健品方面,能够成为卓越的公司。 |
说明: 雅培公司正视现实,那就是它不能成为世界上最好的制药公司,尽管那时制药构成了公司总收入的99%。于是,它把重心转移到制造有利于降低医疗保健费用的产品组合上,主要包括医疗营养品、诊断仪器和医院设备。 |
| 电器城: 执行“4 - S模式”,应用于高消费品购买,能够在这方面成为最好的 |
说明: 电器城认识到它能够成为高消费品零售业的“麦当劳”,能够通过遥控操纵地理上分散的系统。它的特点不在于“4 - S模式”[服务(Service),精品(Selection),省钱(Savings),满意(Satisfaction ) ]本身,而在于对这种模式前后一致的、优质的执行。 |
| 联邦国民抵押协会: 能够在与抵押贷款有关的任何方面成为资本市场上最好的投资者。 |
说明: 最关键的洞察力是看到:(1)它能够成为一个和华尔街的投资者一样优秀的资本市场投资者;(2)能够在与保险有关的抵押贷款方面,发展评估风险的独特的能力。 |
| 吉列公司: 能够成为创立需要尖端制造技术的日常必需品的全球第一品牌的最佳企业。 |
说明: 吉列公司看到它同时拥有两种差别很大的能力:(1)制造数十亿计低成本、高质量的耐用产品(例如:剃须刀);(2)创立全球消费品牌——像“可乐”一样知名的剃须刀或者牙刷。 |
| 金佰利-克拉克公司: 能够成为世界上最好的生产纸制消费品的企业。 |
说明: 金佰利-克拉克公司意识到它有创造专营店品牌的潜在能力——在纸制产品方面,产品的名字和目录种类的名称(例如:舒洁)相同。 |
| 克罗格公司: 能够成为最好的充满革新理念的超级联合体的商店。 |
说明: 克罗格公司一直在杂货店革新方面占有优势。它运用这项能力解决如何在同一屋檐下建立一个有许多创新的、高利润的“袖珍商店”的综合商店。 |
| 纳科尔公司: 能够成为利用文化和技术生产低成本钢材方面的巨擘。 |
说明:纳科尔公司逐渐认识到它在两个方面能力非凡:(1)创造一种注重绩效的文化;(2)对新的制造科技有长远眼光和判断。通过两者的结合,它才得以成为美国最低成本钢材的生产企业。 |
| 菲利普·莫里斯公司: 在创立香烟后来扩大到其他消费品的品牌忠诚度方面,能够成为世界上最卓越的公司。 |
说明: 在转变早期,菲利普·莫里斯公司观察到它能够成为世界上最好的烟草公司。后来公司开始扩展到非烟草领域(所有的烟草公司都采取的一步,以此作为防御措施),但是仍然毫不放松发挥它在建立“有害”商品品牌,例如啤酒、烟草、巧克力、咖啡和其他食品品牌方面的优势。 |
| 皮特尼·鲍斯公司: 能够成为世界上提供先进的后勤设备最优秀的信息通讯公。 |
说明: 皮特尼·鲍斯公司苦苦思索如何在邮资计算器上逐步发展时,对其实力有两方面的认识: 1)它不是邮资公司,但是可以有更广泛的定义(信息通讯);2)它在为后勤提供先进的机器方面有独特的优势。 |
| 沃尔格林公司: 能够成为最好的便利药店。 |
说明: 沃尔格林公司认识到它不仅仅是一个药店,而且是一个便利药店。公司开始系统性地寻找提供便利的最佳地点:把许多小药店聚集在一小块地方,并且率先实行开车进店购药。公司还对科技进行广泛投资(包括最近的网站发展),在世界范围内连接沃尔格林药店,创造一个巨大的“拐角药店”。 |
| 富国银行: 能够成为像经营企业一样运作银行的大师,业务集中在美国西。 |
说明: 富国银行意识到两个基的问题。第一,大多数银行只本从银行本身认识自己,经营运作,并且保护银行文化。富国银行则视自己为恰巧涉足银行业的企业。“像经营企业一样经营银行”和“像业主一样经营银行”,成为他们的座右铭。第二,富国银行意识到它不能成为世界上最杰出的超级全球银行,但是它可以成为美国西部最强大的银行。 |
对于经济引擎的洞见:你的指标是什么
实现跨越的公司,经常在十分不引人注目的行业里取得引人注目的成就。富国银行的股份回报高出市场的4倍,而同一时期银行业在所有行业里排在倒数第4位(就总体回报而言)。
更加令人叹为观止的是,皮特尼·鲍斯公司和纳科尔公司在所有行业里排在倒数5%,但是两个公司的股份回报均高于市场的5倍。实现跨越的公司中,只有一家跻身于实力雄厚的大行业(被誉为10%领导行业),并从中获利;5家公司在良好行业;5家在不景气或者无前途的行业。(参阅附录5.1行业分析概要。)
我们的研究清楚地表明,公司不一定非要处于一个有实力的行业才能成为一个卓越的公司。尽管行业各不相同,每个实现跨越的公司都建立了强大的经济引擎。之所以能够做到这一点,是因为它们对自己的经济有深刻的洞见。
这不是一本关于微观经济学的书。每家公司和每个行业都有自己的经济状况,我不准备在这儿一一道来。中心问题是,每个实现跨越的公司对自身经济引擎的主要推动力有深刻认识,并且据此理解建立自己的体系。
虽然这样说,然而我们确实发现实现跨越的公司获得了一种特别的引人深思的经济认识形式,那就是单个“经济指标”的概念。用下列的问题来展开思考:(如果你选择一种而且仅仅一种比率——单位“X”利润(或者,在社会部门,单位“X”现金流)——在长时间里获得系统性的增长,什么“X”能够对你的经济引擎产生最大的持续性影响?)我们了解到这个问题导致对一个组织经济内部运作的深刻认识。
回忆一下沃尔格林公司怎样从标准的营利模式,如单位药店所获利润,开始转向人均光顾收益。虽然便利店的店址花费大,但是通过提高单位顾客光顾收益,沃尔格林公司既能够增加便利(1英里内9个药店!)又能在整个体系内部提高利润率。而单位商店利润的标准获利模式和便利观念背道而驰(增加单位商店所获利润最快捷的方法,是减少商店数量并且将其开设在稍便宜的地点,这就会破坏便利观念)。
再来考察富国银行。当富国银行团队面临这样一个残酷事实,那就是解除管制会使银行业转变为一种商品。他们意识到银行标准营利模式,即每笔借款所获利润和每笔存款所获利润已不再是主要的推动力。实际上,银行掌握了一种新的标准:单位雇员所获利润。按照这种逻辑,富国银行率先改变分配体系,成为几家最早主要依赖基层储蓄所和自动柜员机的银行之一。
这项指标可能十分细微,有时甚至不明显。关键是要使用这项指标对你的经济模式进行理解和深刻认识。
例如,联邦国民抵押协会掌握了单位抵押风险水平所获利润的敏感标准,而不是单位抵押(这是“明显”的模式)。这是非常睿智的认识。联邦国民抵押协会经济引擎的推动力,是能够比任何其他人更好地评估一揽子抵押贷款中的违约风险。然后,它通过销售保险和控制风险扩散营利。简单,深刻,隐蔽——并且正确。
再如,纳科尔公司采用每吨成品钢所获利润的标准在价格竞争激烈的钢材工业领域获得巨大成功。乍一看,你可能认为单位雇员或单位固定成本是正确的指标。然而,纳科尔公司明白,它的经济引擎的推动力是鲜明的职业道德文化和先进制造技术应用的结合,单位雇员或单位固定成本利润不像每吨成品钢那样反映这两者的结合。
你有必要拥有单一指标吗?不是,但是努力得到一个指标比放弃追求三四个指标有利于获得更好的洞察力。作为一种机制,它强迫你去加深对你的经济引擎推动力的感悟。经济指标问题在调查中出现后,我们对管理层做采访,继而发现这个问题总是引起激烈的对话和争论。而且即使在某些案例里有的管理层没有(或拒绝)确认一个单一指标,这种挑战还是促使他们去深化认识。毕竟,问题在于不要为了确认指标本身而拥有指标,而要获得深刻理解,最终发展更为强大的和可持续的经济。
表5.2
经济指标
|
|
| 雅培公司: 单位雇员 |
关键感悟: 从每条生产线所得利润转向每个雇员所得利润,适合生产降低成本的医疗保健品的方案。 |
| 电器城: 单位地域 |
关键感悟: 从单位商店所得利润转向单位地区利润反映了地区规模经济。尽管单位商店的营利依然重要,但是地区集团是推动电器城经济发展且超过赛罗的主要动力。 |
| 联邦国民抵押协会: 单位抵押风险水平 |
关键感悟: 从单位抵押利润转向单位风险水平利润,反映了对管理利息风险降低了利率变动方向的依赖性的基本理解。 |
| 吉列公司: 单位顾客 |
关键感悟: 从单位部门利润转向单位顾客利润,反映了重复购买(例如:剃须刀盒)次数和单位购买高利润(例如: Mach III,而不是抛弃型剃须刀)之积创造的强大的经济效益。 |
| 金佰利-克拉克公司: 单位消费品牌 |
关键感悟: 从单位固定资产(工场)利润转向单位消费品牌利润,将减少周期性,而且无论在繁荣和萧条时期都会增加利润。 |
| 克罗格公司: 单位当地人口 |
关键感悟: 从单位商店利润转向单位当地人口利润,表明当地市场份额推动杂货店利润增长。如果你不能在当地份额处于第一或第二的地位,就不应该采取这个标准。 |
| 纳科尔公司: 每吨成品钢 |
关键感悟: 从每个部门利润转向每吨成品钢利润,表明纳科尔公司的独特经营:把高生产力文化和袖珍工场技术相结合,而不是仅仅专注于数额。 |
| 菲利普·莫里斯公司: 单位全球品牌类别 |
关键感悟: 从单位销售地区利润转向单位全球品牌类别利润,表明实现跨越的关键因素是创造全球利润的品牌,像可乐那样。 |
| 皮特尼·鲍斯公司: 单位顾客 |
关键感悟: 从每邮资计算器利润转向每顾客利润表明皮特尼·鲍斯公司能够把邮资计算器作为一个新的起跳点,为顾客的后勤办公室提供一系列先进的产品。 |
| 沃尔格林: 单位顾客光顾 |
关键感悟: 从每商店利润转向每顾客光顾利润,反映了便利的(且昂贵的)药店店址和可持续性经营之间的共生关系。 |
| 富国银行: 单位雇员 |
关键感悟: 从单位贷款利润转向单位雇员利润, 反映了关于解除管制残酷事实的理解: 银行是一种商品。 |
所有实现跨越的公司,都发现了一个主要的经济指标(参阅表5.2),而对照公司通常没有。实际上,我们发现只有一个对照公司对它的经营有深刻认识。孩之宝公司推出的传统玩具和游戏的多样化组合,例如GI Joe和Monopoly赢得了比短暂的轰动效应更具持续性的现金流。对此,孩之宝公司有独到见解。事实上,它是惟一理解刺猬理念的三环的对照公司。它通过收购和创新长盛不衰的玩具,在恰当时机重新推出和再度生产这些玩具来增加经典品牌的利润,从而成为世界上最好的公司。而且公司的员工对自己的业务有极大热情。孩之宝公司系统地从三环进行建设,是我们研究中表现最优秀的对照公司,这进一步证明了刺猬理念的威力。
孩之宝公司的转变中断了,部分原因是在首席执行官史蒂芬·哈森费尔德意外死亡后,孩之宝公司在三环中失去了纪律和原则。其案例强调了关键的教训:如果你成功地推行了这些理念,但是随后便弃而不用,你就会前功尽弃,从卓越走向优秀或者更加糟糕。保持强大的惟一办法,是坚持不懈地应用使你走向卓越的基本原则。
洞察你的热情
采访菲利普·莫里斯公司的领导层时,我们对他们的热情和兴奋惊讶不已。在第三章里,乔治·韦斯曼说在公司工作是他生命中仅次于婚姻的很幸福的事情。即使是生产一系列“有害”的消费品(万宝路香烟,Miller啤酒,脂肪含量67%的Velveeta,为嗜好咖啡者准备的麦克斯韦咖啡[ Maxwell House Coffee],巧克力爱好者喜欢的Toblerone等等),我们也发现了他们对自己公司产品的巨大热情。菲利普·莫里斯的高级领导层大多是本公司产品热情的消费者。罗斯·米尔希泽非常喜欢抽烟,后来成为菲利普·莫里斯的副总裁。1979年,她说:“我喜欢吸烟,它是使生命值得延续的众多因素之一。”
菲利普·莫里斯的员工毫无疑问喜欢他们的公司,而且对所做的充满热情,就好像他们把自己当做万宝路广告牌上勾画的那个孤单、充满独立精神的牛仔。我们有权吸烟,而且我们将维护这种权利!在前一个项目的调查中,一位董事会成员告诉我:“我真的很喜欢在菲利普·莫里斯的董事会工作,就像成为很特别的东西的一部分。”她边说边骄傲地吐着烟圈。
当然,你可能会说:“但是那是为烟草业辩护。他们当然会有那种感觉,否则,他们晚上怎么入睡呢?”但是要牢记这样一个事实: R·J·雷诺公司也是处于烟草行业,并且遭到社会的谴责。但是不像菲利普·莫里斯,R·J·雷诺公司的管理层开始从烟草领域扩展到能够促进增长的任何领域,而不考虑他们对那些收购是否有热情,或者他们能否在这方面成为世界上最好的。菲利普·莫里斯则立足于烟草生意,主要因为他们爱好烟草行业。相比之下,R·J·雷诺公司把烟草当做赚钱的一种手段。就像《门边的野蛮人》(Barbarians at the Gate)一书栩栩如生地描述的那样,雷诺公司的领导层除了通过融资收买赚钱,最终对任何事都失去了激情。
谈论像“激情”这种不可捉摸的、模糊的概念,并把它当做战略框架中不可缺少的一部分,看上去有些古怪。但是在所有实现跨越的公司里,激情变成了刺猬理念的一个关键部分。你不能创造激情,也就不能“刺激”人们感觉激情。你只能发现是什么点燃你的激情以及你周围人的热情。
实现跨越的公司不说:“伙伴们,让我们对所做的充满激情吧。”它们有意识地选择了另一种方式:我们应该只做那些让我们感到充满激情的事。金佰利-克拉克公司领导层决定转向纸制消费品,主要因为他们对此更加有热情。就像一个经理层成员说的那样,传统纸制品不错:“但是它们就是缺少一次性尿布的魅力”。
吉列公司决策层决定建立相对昂贵的先进剃须产品体系,而不是生产利润低的一次性产品,主要是因为他们对廉价的一次性剃须刀不感兴趣。1996年,一个记者报道吉列公司的首席执行官时写道:“赞恩兴致勃勃地谈论着剃须产品体系,就像波音或休斯公司的工程师那样充满激情。”吉列公司坚持运用刺猬理念经营,业绩一直名列榜首。《华尔街日报》的一个记者这样写道:“人们要是对吉列公司没有热情,就没有必要来这儿求职。”他接着列举了这样一个事例:一个顶尖的商学院毕业生应聘失败,因为她对防臭剂没有表现出足够的热情。
你对防臭剂可能也没有热情,而且可能很难想像别人怎么会对药品、便利店、烟草或者邮资计算器充满热情。你可能很想知道,什么样的人会对使银行像经营麦当劳一样高效热情洋溢,或者谁认为尿布很有魅力。不过,这没关系。重要的是他们对自己从事的工作充满激情,并且这种激情是真诚的、发自内心的。
然而,这并不意味着你必须对商业机制本身充满激情(尽管你可能对它有热情)。同样,这种热情可以只专注于公司的象征。例如,联邦国民抵押协会对一揽子抵押进入证券市场的操作过程不感兴趣,但是帮助所有阶层、各种背景和种族的人实现拥有自己房屋的美国梦的想法让他们激情澎湃。琳达·奈特1983年加入了联邦国民抵押协会,当时公司正处于最艰难的时期。她告诉我们:“这不仅仅是一家陷入困境的老公司。这是一家致力于把成千上万的美国人拥有房产梦想变为现实的公司。这比赚钱远远重要得多。那就是我们强烈感觉到保存、维护和发展这家公司的责任。”另一位联邦国民抵押协会领导人总结说:“我把公司看做加强美国整个社会结构的中坚力量,因为越来越多的家庭拥有他们自己的房屋。每当开车经过那些贫困的住宅区,我返回公司后又充满了干劲。”
深刻感悟而非虚张声势
在研究小组里,我们经常发现自己谈论“前刺猬”和“后刺猬”的区别。前刺猬状态就像在雾里摸索,可能你在长途跋涉,每天都在进步,但是你不能把一切都看清楚。在每条路的交叉口,你可能只能看清前方一点点,而且只能谨慎、缓慢地爬行。有了刺猬理念,你突然走进一片开阔地,雾消失了,你可以看得很远。从那以后,经过每个路口都不再需要那么谨慎,而且你能由爬行转为行走,由行走转为奔跑。在后刺猬状态里,当你快速地作出在雾里很难清楚看到的决定时,路就在脚下飞驰,岔路口在飞速地掠过。
关于对照公司令人吃惊的是,尽管它们有周密的转变项目,疯狂的示意和有号召力的领导,它们很少从雾中走出来。它们力图去跑,在岔路口做了愚蠢的决定,后来不得不改道而行。或者它们会完全改变行走路线,闯进树林里,跌入山谷中(天哪,但是它们却非常自信,健步如飞,神气十足!)。
完全一样的世界,对于实现跨越的公司是如此简单和清晰,而对于对照公司仍是扑朔迷离,迷雾笼罩。为什么呢?有两个原因:第一,对照公司从来没有提出过正确的问题,从来不问三环提出的问题;第二,它们更多的是从虚张声势的角度,而不是从感悟的角度,树立目标和制定战略。
这在对照公司盲目追求增长上体现得最为明显;超过2 / 3的对照公司痴迷于增长,而忽略刺猬理念带来的益处。像“我们是一个不惜一切代价促进增长的公司”和“扩大规模相当于成功”这样的口号,不断刺激着对照公司的增长雄心。相比之下,没有一个实现跨越的公司对增长如痴如狂,但是它们创造了持续的、利润丰厚的增长,远远超过把增长作为它们座右铭的对照公司。
来看看大西部金融公司和联邦国民抵押协会的案例。“大西部金融公司是一个不服管教的小孩,”《华尔街日志》写道,“它想随心所欲地全方位发展。”这个公司涉足金融、租赁、保险和组装住房领域,不断地收购公司,进行疯狂扩张。更大!更多!1985年,其首席执行官对一群分析家说:“你们怎样称呼我们——一家银行,一个储蓄和贷款协会,或一匹斑马,都无所谓。”
这和联邦国民抵押协会形成了鲜明的对比。联邦国民抵押协会有一个简单清晰的认识:它能够在与抵押有关的方面,成为资本市场上最好的玩家;在向抵押程序开放完全资本市场方面,甚至比高盛公司或所罗门兄弟公司更出色。它通过风险管理,重新确立经营模式,建立了强大的经济引擎,而不是靠抵押销售。而且,作为实现房屋所有权民主化的重要力量,联邦国民抵押协会员工满怀激情,开动经济引擎。请见图5.3和图5.4。
直到1984年,股票曲线图反映出两家公司的业绩如影随形一般,不相上下。1984年,也就是联邦国民抵押协会理清它的刺猬理念一年后,公司开始爆炸式增长,而大西部金融公司则一直浪费光阴直到1997年被收购。联邦国民抵押协会专注于简单而清晰的理念,而不仅仅专注于“增长”。它从转变期的1984年到1996年总收入增长了近3倍。尽管大西部金融公司狼吞虎咽促进增长的胃口很大,在同一时期,总收入只增长了25%,然后在1997年就失去了独立。
联邦国民抵押协会和大西部金融公司比较的案例强调了一个基本的观点:“增长”不是一个刺猬理念。如果你树立正确的刺猬理念,并且坚持根据它做决策,你就会创造出巨大的动力。那时你的问题不是怎样增长,而是怎样不要增长太快。
刺猬理念是实现跨越的转折点。在大多数情况下,转变期出现在运用刺猬理念几年后。而且,这本书里的所有案例都与刺猬理念有关,依据它而变化。在接下来的章节里就会表现得更加明显。继训练有素的人和训练有素的理念之后,训练有素的行动作为整体框架里的第三大主题,在刺猬理念的背景下才有意义。
1美元的投资累积回报价值,1970——1984
联邦国民抵押协会、大西部金融公司和市场
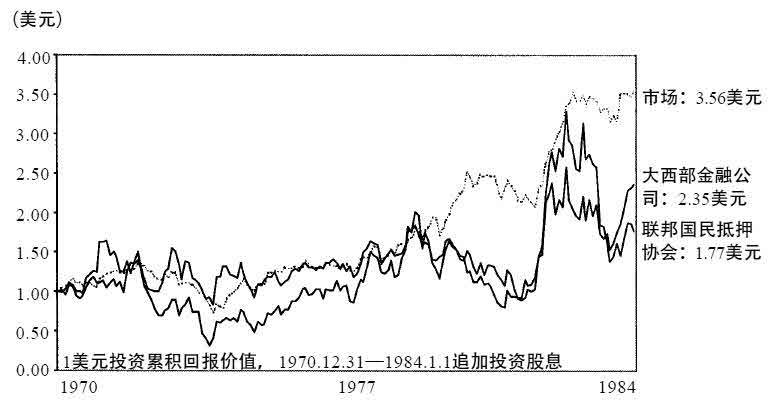
图5.3
1美元的投资累积回报价值,1984——2000
联邦国民抵押协会、大西部金融公司和市场
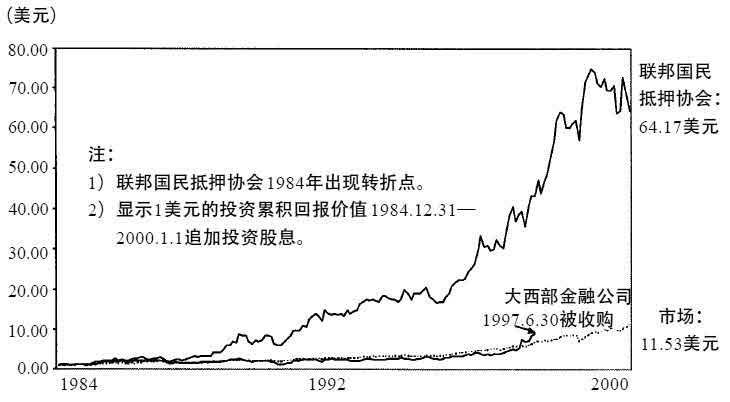
图5.4
尽管它意义重大(或者,因为它的重大意义),草率地直接确立刺猬理念是一个可怕的错误。你不可能出去闲逛两天,掏出一堆活动挂图,做做即兴的讨论,就会得到深刻的感悟。不过,你可以这样做,但是很可能得不到正确的理解。这就像爱因斯坦说的:“我觉得做一个伟大的科学家的时候到了,因此,这个周末我要去四季饭店,掏出活动挂图,并且揭开宇宙的奥秘。”可洞察力并不是这样得到的。爱因斯坦花了10年时间在迷雾里摸索才创立相对论,而且他是一个聪明人。
实现跨越的公司平均花了大约4年时间,才阐明刺猬理念。就像科学理念一样,刺猬理念使复杂的世界简单化并使决策更容易。尽管你一旦掌握这个理念后,它会变得很简单清晰,但彻底理解它却异常困难而且要花很多时间。要承认,掌握刺猬理念本质上是一个互动的过程,不是一蹴而就的事。
这个过程的实质是使合适的人展开有力的对话和辩论,充分认识残酷的现实,并且接受三环理论问题的指导。我们真的明白自己在世界上最擅长什么吗?它和我们仅仅能够做得成功是有区别的。我们真的明白什么是我们经济引擎的推动力,真的明白经济指标吗?我们真的明白,是什么最大限度地激发我们的热情吗?
用来推动这个过程的一个特别有用的机构,是我们所说的“理事会”。它由一群合适的人组成,成员们不断地就公司面临的重大问题和决策进行长期对话和辩论,接受三环理论的指导(参阅下面的“理事会的特点”)。
关于“我们怎样获得我们的刺猬理念”这个问题的答案,我想指出,参考标题为“获得刺猬理念”的图表,同时,我还要说:“建立理事会,把它作为一个模式。提出正确的问题,参加激烈的辩论,作出决策,检验结果和学习——所有这些都要接受三环理论的指导。要坚持完成感悟的周期。”
有人问:“我们如何加快获得刺猬理念的过程呢?”我的回答是:“在给定的一段时间里,增加完成整个循环的次数。”如果你完成这个循环有足够的次数,且完全由三环理论指导,最终你会达到刺猬理念要求的感悟的深度。这不会一蹴而就,但最终会发生。请见图5.5。
理事会的特点
(1)理事会作为一种设置,功能是获得组织面临的重大问题的感悟。
(2)理事会由领导层人员构成和操作,并且通常由5到12人组成。
(3)理事会成员有能力为获得感悟进行争辩和讨论,但不是从个人主义出发为自己的观点据理力争或者保护偏狭的私人利益。
(4)理事会成员相互尊重,无一例外。
(5)理事会成员来自各个部门,但是每个成员都有关于组织某个方面和(或者)组织运作环境的丰富知识。
(6)理事会成员包括管理小组的主要成员,但是不限于管理层成员,而且并不是每个领导层成员自动成为理事会成员。
(7)理事会是长期机构,不是为特定项目设立的临时委员会。
(8)理事会定期开会,多者每星期一次,少者每季度一次。
(9)理事会不要求意见一致,因为一致的决议经常有欠明智。最终决定权还是掌握在领导层手里。
(10)理事会是非正式部门,不出现在任何正式组织结构图或任何正式文件里。
(11)理事会可以有一系列可能的名称,通常是无伤大雅的。实现跨越的公司有这样的名称,像“长期利润增长委员会”、“公司产品委员会”、“战略思考小组”和“领导层理事会”。
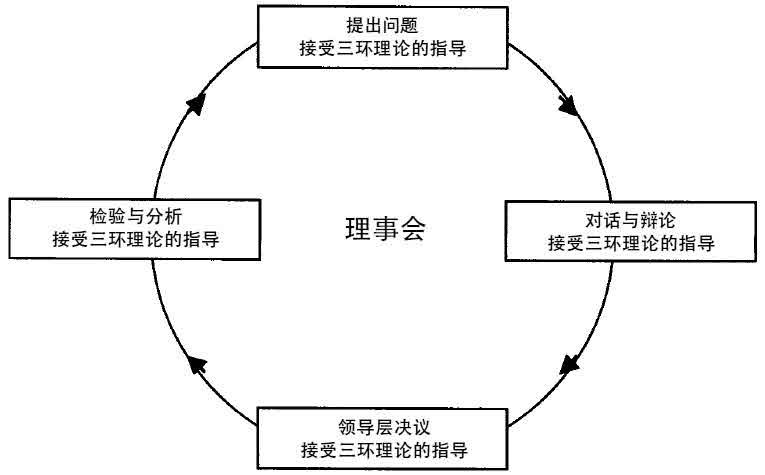
图5.5 获得刺猬理念:一个反复的过程
每个组织都能发现刺猬理念吗?如果你醒来,环顾四周,下了一个诚实的结论:“我们一无是处,而且永远也不会在某方面成为最好的。”那又该怎么办呢?这就成为我们整个研究中最激动人心的问题之一。在大多数案例里,实现跨越的公司不是世界上最好的,而且也没有显示出成为最好的潜质。由于被灌输斯托克代尔悖论(“我们一定能在某方面成为第一,而且我们会发现它!我们也必须面对我们在某方面不能成为最优秀的残酷现实,而且我们不会欺骗自己!”),每个从优秀到卓越的公司,无论在开始阶段有多么艰难,在寻找刺猬理念过程中会变得强大起来。
为自己寻找刺猬理念时要牢记:实现跨越的公司最终掌握刺猬理念时,它们没有对照公司特有的愚蠢而令人厌烦的虚张声势和大吹大擂。“对,我们能够在那方面成为最棒的。”说出这句话就像是确认一个事实,和发现天空是蓝色的或者草是绿色的一样直白朴实。当你获得正确的理念时,它产生的与真理碰撞的乒乓声,在寂静中尤为悦耳,仿佛演奏一首莫扎特的钢琴协奏曲结束时,在座无虚席安静的听众席里,空气里明显有一个完美的休止符。没有必要说得太多,真理不言自明。
我想起发生在自己家里的一次个人经历,它表现了在虚张声势和深刻感悟之间的关键区别。我的妻子乔安娜在80年代早期开始参加马拉松和三项全能运动比赛。她不断积累经验——田径、游泳、赛跑成绩越来越好——她开始感到成功的动力。一天,她和许多世界顶尖级女运动员共同参加一次比赛。尽管她游泳表现不佳,浮出水面时已经落后最好的选手几百名,而且必须推一辆沉重的、车胎没有气的自行车攀登很长的山路,她最终成功地越过终点线,获得了前10名。
几个星期后的一天早上,坐着吃早餐时,乔安娜从报纸上抬起头,平静地对我说:“我想我可以赢得铁人三项比赛。”
铁人三项比赛是世界级三项全能赛事,包括2.4英里的海洋游泳,112英里的自行车比赛,最难的是在夏威夷炎热、岩石烘烤的科纳海边进行的26.2英里的马拉松竞走。
当然,我必须辞职,放弃研究生奖学金(她已经获得很多名牌大学商学研究生院的入学通知书),投入全日制的训练。但是……
她的话里没有逞能,没有吹嘘,没有焦虑,没有恳求。她不打算说服我。她只是注意到她明白这样一个事实,这和描述墙被刷成白色一样普通,不是什么惊人之语。她拥有热情和天赋,而且如果成功了,她就会拥有财富。赢得铁人比赛的目标来自对她的刺猬理念的早期感悟。
因此,她决定去试一下。她辞了工作,拒绝了研究生奖学金:她是一意孤行了!(但是她确实带我一起上路。)三年后,1985年10月炎热的一天,在夏威夷铁人三项全能比赛上,她第一个越过了终点线,成为了世界冠军。当乔安娜准备参加铁人三项全能比赛时,她不知道自己是否能成为世界上最出色的三项全能运动员,但是她明白她可能成为第一。冠军是有可能拿到的,她没有生活在幻想中。这种区别就产生了完全不同的结果。这种差别是那些想从优秀走向卓越的人必须抓住的,而那些没有走向卓越的人通常从来没有重视过它。
小结
要点
实现跨越,要求对三环的相交有深刻理解。这三个圆环被概括为一个简单而清晰的理念(刺猬理念)。
关键是要明白你的组织能够在哪方面做得全世界最出色,而且同样重要的是了解不能做得最出色的是什么——不是“希望”在什么方面做得最出色。刺猬理念不是一个目标、策略或意图,它是一种感悟。
如果你不能在你的核心业务上成为世界上最优秀的,那么它就不能构成你的刺猬理念的基础。
对“世界上最好的”的感悟,是比核心能力更为严格的一个标准。你可能有竞争力,但是不一定有能力成为世界上最优秀的。相反,在某些方面你可能成为世界上最优秀的,但是在现阶段你在这方面没有竞争力。
要明白你的经济引擎的驱动力,必须寻找一个产生最大影响的指标(每“X”利润,或在社会部门,每“X”现金流)。
从优秀到卓越的公司基于理解确立目标并制定战略,而对照公司基于虚张声势确立目标,制定战略。
获得刺猬理念是一个反复的过程,理事会可以成为一个有用的工具。
意外发现
实现跨越的公司更像刺猬——简单而不引人注目的动物,只知道“一件大事”,并且坚持不懈。对照公司更像狐狸——狡猾而诡诈的动物,知道很多事情,但是缺乏一致性。
实现跨越的公司一般需要4年时间获得刺猬理念。
战略本身没有把实现跨越的公司和对照公司区别开来。两者都制定战略,也没有迹象表明实现跨越的公司比对照公司在战略计划上多花时间。
第六章
训练有素的文化
“自由是片面的,并不完全是真理。……所以我建议将东海岸的自由女神像替换成西海岸的责任神像。”
——维克托·弗兰克尔《探索人生意义》
1980年,乔治·拉斯曼与他人合伙建立了艾姆根生物技术公司。在随后的20年里,艾姆根公司由一个艰难创业的企业成长为拥有32亿美元资产、6 400名员工的公司,生产血液产品以帮助遭受化疗和肾炎之苦的病人维持生命。在拉斯曼的领导下,艾姆根生物技术公司跻身于为数不多的几个长期赢利并稳定发展的生物技术公司的行列之中。事实上,利润的稳定使公司股票在从1983年6月上市到2000年1月的十几年里价格翻了150多倍。一个投资者买进的7 000美元艾姆根股票已实现了100万美元的资本收益,相当于同样数额在股票市场投资所得收益的13倍。
没有几个成功的新兴企业成为卓越公司,主要因为它们对发展和成功作出了错误的反应。企业的成功在于其创造力、想像力、大胆的尝试及富于幻想的激情。随着公司在发展中变得更加复杂,它开始陷入自己成功的困惑之中——太多的新员工、新客户、新订购及新产品。曾经令人愉快的工作团队变成了混乱无序的庞大机构。缺乏计划、理财和制度以及过度聘用引发了矛盾冲突。于是有关客户、现金流和预定计划的问题一一浮现。
对此,有人(常常是董事)提出:“是发展的时候了。公司需要专业化的管理。”于是公司开始招聘工商管理硕士,从一流公司物色合适的主管。各种手续、议程、核对清单等一系列琐事如杂草般滋长起来。过去的平等关系被等级制度取代。首先是接踵而来的各式命令,汇报关系开始明确,享受特殊津贴的主管阶层在公司内部也出现了。“我们”和“他们”的分割开始明确,如同在正规公司里一样。
专业管理人员最终占据领导地位。他们整顿秩序,但也扼杀了企业家精神。公司的开拓者们开始抱怨:“没意思!我过去只要做好事情就行,但现在我必须填写无聊的表格,遵循这些愚蠢的规定。最糟的是,大量的时间浪费在无用的会议上。”一些最富创新力的员工因厌恶日益滋长的官僚主义和等级制度而辞职,公司的创造力减退。曾经令人兴奋的新兴企业变成了毫无特色的无名小卒,平庸日益危害着企业的发展。
乔治·拉斯曼避免了企业走向灭亡的螺旋式发展过程。他明确实行严格管理的目的,是为了弥补员工能力和纪律的欠缺,如果公司一开始拥有合适的员工,这个问题就不存在。大多数公司建立官僚制度来管理小部分较差的员工,反倒排挤优秀的员工。随着较差员工比重的增加,公司需要更多的官僚制度弥补员工能力和纪律的欠缺,因而排挤掉更多的优秀员工。拉斯曼还知道有一种办法可以遏制这种螺旋式的恶性发展,即避免官僚主义和等级制度,取而代之以训练有素的文化。如果能将训练有素的文化和企业家精神结合起来,公司就获得了成功的法宝。请见图6.1。
图6.1 实现跨越公司训练有素的创新矩阵图
本章开篇为何用一个生物技术企业家而不是以实现跨越的公司的企业家为例呢?因为拉斯曼认为,他的成功归功于他建立艾姆根生物技术公司前在雅培公司的工作经验:
我在雅培公司学到的是,一旦制定了年度目标,就要具体落实。可以改变这一年的计划,却绝不能改变你的衡量标准。在年终时,严格检查是否与既定目标完全一致。不要找机会更改修饰,不要找借口调整或耍花招,不要安慰自己说你本来无意取得这样的目标,从而调整目标使得自己不那么难堪。绝不要只关注一年中已经取得的成就,而应关注相对于你打算完成的目标实际完成了多少——不管衡量的标准多么严格。这就是我在雅培公司学到的训练有素的文化,我们把它带到了艾姆根公司。
雅培公司的许多训练有素的文化可追溯到1968年,那年公司聘用了一位杰出的金融主管伯纳德· H·塞姆勒。塞姆勒并不把自己的工作当做传统的金融管理或会计看待,而是致力于创立能够促使文化变革的机制。他创立了一个完整的全新理财框架,名之曰“责任财务”。在这个框架中,每一种产品的成本、收益和投资都明确落实到负责该产品的个人。创立一种制度,使每个雅培公司经理对他们的投资收益负责,如同企业投资人一样。这种理念在60年代是相当激进的,它确立起一种制度,使得每一工种的经理人对他的投资回报负责,其严格程度与投资者要求企业家负责别无二致。
但是雅培公司制度的优点不只在于它的严格,而是它怎样运用严格的纪律激发创造力和企业家精神。“雅培建立了一个纪律严明的组织,但并非像线性思维那么死板。”乔治·拉斯曼说,“作为典范,它既有财务纪律又有创造性工作所需的扩散思维。”通过很大的边际利润,雅培公司将销售百分比中的管理费用降到同行业中的最低水平;同时,它也成了像3M公司那样的产品创新型公司。在过去的4年里,新产品的销售额比重高达总销售额的65%。
这种富于创造性的双重机制在转变期贯穿到雅培公司的各个方面,成为公司文化的组成部分。一方面,雅培公司聘用具有企业家精神的领导人,让他们自由选择完成任务的最佳方案;另一方面,个人必须完全服从雅培公司制定的制度,并严格对目标任务负责。他们有自由,但却是框架之下的自由。雅培公司为使机会灵活化而引入企业家的奋斗精神。(“我们认识到作计划的过程是无价的,但计划本身是无用的。”)但是训练有素的文化规范也使得雅培公司对不符合三环理论的机会说“不”。在鼓励各部门进行大范围创新的同时,雅培公司坚定遵守刺猬理念,致力于节约成本的保健产品的生产。
雅培公司证实了我们研究的重要发现:训练有素的文化。就其性质来说,“文化”是个复杂的话题,不容易形成像三环理论那样的清晰框架。但是本章主要内容可归为一点:建立一种文化使人们在三环理论框架下行为受训练有素的约束,并坚决遵守刺猬理念。
更精确地说,这可以概括为以下几点:
1.建立一种在框架下实现自由和责任的文化。
2.这种文化中的人们自律性高,愿意全力担负责任。他们将“去掉所有疲疲塌塌的毛病”。
3.不要将训练有素的文化和暴虐的纪律维护人混为一谈。
4.坚决遵守刺猬理念,近乎坚守宗教信仰式地关注三环理论的中间环节。另外,建立“戒律”和系统地清除任何无关事项也同等重要。
框架之下的自由(和责任)
试想一下民航飞行员的情景。驾驶仓里,飞行员坐在一台价值8 400万美元的机器上,周围环绕着几十种复杂开关和精密仪器。乘客把行李塞进头顶的行李仓,乘务员连忙安顿好每位乘客;飞行员开始做起飞前的核查,有条不紊地进行每一项规定事项的操作。
她开始与航运控制中心协作,听从每项精确指令——舱门方向,滑行线路,使用的跑道以及起飞方向。直到做好一切起飞前的准备工作,她才开始发动引擎。空中飞行期间,飞行员始终与地面控制中心保持联系,将飞机严格控制在商业飞行交通制度规定的范围内。
但在飞行途中,飞机遭遇强烈的雷电和冰雹。突如其来的大风使机翼左右倾斜,乘客们只看到窗外下着阵雨,一团团或薄或厚的乌云不时飘过。机组人员宣布:“女士们先生们,请在接下来的飞行中留在座位上。把座椅调整至竖直状态,扣好安全带,将随身行李物品放到您前面的座位下。我们将很快着陆。”
“我希望不要太快。”缺乏经验的乘客受到疾风闪电的惊吓会有这种想法。但是有经验的乘客则继续看杂志,同邻座的人聊天或准备下机后的会议。他们的想法是:“我以前都经历过,只要安全就可以着陆。”
飞机的机轮被放下,25万磅重的庞然大物以每小时130英里的速度向下滑行。乘客们突然听到发动机的呜呜声,同时感觉身体倾向座位。飞机加速飞回到空中,然后绕了一个大的弧度又倾斜着飞向机场。飞行员打开对讲机:“对不起,刚才遇到了猛烈的侧风,我们会再试一次。”第二次,风平静下来,飞机安全着陆。
现在让我们回顾一下刚才的例子。飞行员按严格的制度操作,毫无自由自作主张。(你不要指望飞行员说:“嗨,我读了一本有关授权的价值方面的管理书。书中提倡享受充分的自由,可以实验、创造以及像企业家一样开拓。总之,可以尝试许多方法,只要奏效就可以用!”)然而,关键性的决定,诸如是否起飞、着陆、提早取消或降落到其他地方,都取决于飞行员。不管制度多么严格,一个最关键的事实是飞行员对飞机和机上乘客的生命负主要责任。
问题不在于公司要有一套像飞行交通制度一样严格刻板的制度。即使公司制度行不通,几百条人命也不会丧失。机上的服务可能很糟糕,但你肯定能到达目的地。这种类比的意义在于当我们深入了解实现跨越的公司时,我们会回忆起民航飞行员例子中最重要的一点:在高度完善制度框架下的自由和责任。
实现跨越的公司建立了一贯制度,但他们也给予员工制度框架下的自由和责任。他们聘用严于自律无需管理的人,公司只需管理系统,而不需管理这些人。
“这就是我们能够遥控管理位置分散的商店的秘密。”电器城的比尔·里维斯说,“这要归功于众多对自己商店负全责的了不起的经理,他们在一个大系统下运营。你得拥有相信这套制度并使之奏效的管理层和员工。但在制度规定的范围内,商店经理可以有自己的想法,以与他们的责任一致起来。”从某种意义上说,电器城经营电子类产品的零售与麦当劳经营餐馆类似,虽不是最完美的,但却非常协调。制度随着时间推移而变化,电器城尝试增加了新产品,如电脑和录像机(就好像麦当劳增加了早餐鸡蛋小松饼)。但无论何时,任何人都要在制度框架下工作。“这是我们同80年代早期同行们的主要区别,”比尔·齐尔登说,“他们不能深入扩展,而我们能。我们能在全国范围内兼并这些商店,统一经营,协调一致。”电器城80年代初期起家,在随后15年里股值高于平均股市18倍以上,一个重要原因就在于此。
从某种意义上说,这本书的许多内容都跟建立训练有素的文化有关。首先是训练有素的人,在转变初期不是将较差员工引入正轨,而是首先重用训练有素的优秀员工。其次是有训练有素的思想,你需要训练有素以面对残酷的现实,同时又坚信你能够也将会开辟更加辉煌的道路。最重要的是,训练有素的文化使你坚持对观念的探索和理解,直到你得到自己的刺猬理念。最后是训练有素的行为,即本章的核心论题。这种顺序很重要。对照公司常直接跳到最后一步。但是没有训练有素的人,训练有素的行为就无法维持;没有训练有素的思想,训练有素的行为只能导致惨败。
事实上,训练有素本身不会产生了不起的结果。我们发现历史上的许多组织具备强有力的训练有素规范,它们组织结构完整,井然有序地直奔惨败。情况不应是这样,重要的是应首先得到思维缜密、严于律己的人,然后这些人在刺猬理念指导的制度框架下,采取有训练有素约束的行动。请见图6.2。
图6.2
清除你的松软干酪
在整个研究过程中,我们被一些反复使用的词语所吸引,例如“训练有素的”、“严格的”、“固执的”、“决定性的”、“勤奋的”、“精确的”、“吹毛求疵的”、“系统的”、“有条不紊的”、“工作熟练的”、“苛刻的”、“一致的”、“有重点的”、“负责的”和“责任重大的”。在有关实现跨越的公司的文章、访谈和内部资料中,这些词语随处可见,在有关直接对照公司的资料中却根本看不到。实现跨越的公司的员工在履行责任方面有些极端,有的甚至近乎狂热。
我们后来称它为“清除你的松软干酪”因素。这个类比来源于一名训练有素的世界级运动员戴维·斯科特,他获得过6次夏威夷铁人三项赛冠军。在训练中,斯科特平均每天骑车75英里,游泳20 000米,还得跑步17英里。戴维·斯科特没有肥胖问题!但他相信低脂肪和高碳水化合物的饮食会给他增加额外的优势。所以戴维·斯科特,一个一天训练消耗至少5 000卡路里的男子,实际上在通过高强度训练去除多余脂肪。然而,没有证据证实他必须用这种训练方式来赢得铁人三项赛;这件事的意义并不在此。重要的是,他相信这样做能使他感觉更好。戴维对自己的严格要求使整个训练计划协调一致,达到最佳效果。我常常想像戴维·斯科特跑26英里马拉松的情景——在海里游完2.4英里,顶风骑车112英里之后,他在科纳海岸的黑色熔岩地上,顶着摄氏约40度的高温艰苦行进——他心里想的是:“与我每天近乎苛刻的训练相比,这并不很糟。”
我知道这是一个古怪的类比。但从某种意义上说,实现跨越的公司与戴维·斯科特类似。“从优秀到卓越”这一问题的答案大半就在于训练有素如何使公司在激烈的竞争中变成一流公司,并能寻求持续的发展。真的就这么简单,但确实又那么困难。
每个人都想成为最好的,但大多数组织缺乏纪律,不了解自己,不清楚自己的最大优势是什么,凭借什么把潜力变成现实。他们缺乏严格的训练有素的文化规范自己。
我们来比较一下富国银行与美洲银行。卡尔·赖卡特从不怀疑富国银行作为一个实力很强的公司,能从银行的管理混乱状态中崛起。他发现成为卓越公司的关键不在于令人赞赏的新策略,而在于彻底下决心清除100年来银行家的旧思想。“银行业浪费过多,”赖卡特说,“清除它需要严格管理,紧抓不放,不能靠小聪明。”
赖卡特明确指出:我们并不是整别人而自己高高在上。做到严格规范,我们首先从领导人的办公室开始。他冻结了领导们两年的薪水(尽管富国银行历史上好几年都是赢利大户)。他关闭了主管专用的食堂,只配备了一个类似大学食堂里的服务员。他关闭了领导专用的电梯,卖掉了公司的直升机,并且禁止主管办公室里有绿色植物,因为浇水费用大。他撤掉了主管办公室的免费咖啡,取消了送给管理层的圣诞树。他把一摞摞的报告扔给那些把报告交给装订工的员工,并警告他们:“你们就这样花自己的钱吗?一个装订工能给我们带来什么?”一篇文章这样写道:赖卡特同其他主管一起开会时,通常坐的是一把破得填充物都露在外面的旧椅子。有时在听取财务支出报告的时候,他就坐在那儿,摆弄摆弄露在外面的填充物,“好多必要的项目就这样被取消了”。
街对面的美洲银行,主管们也面临管理混乱问题,并意识到必须杜绝浪费。但是,美洲银行与富国银行做法不同,它没有一种训练有素的文化来严格规范。他们保留了旧金山市中心富丽堂皇的办公室。《解冻银行》这本书进行了如此描述:“首席执行官的办公室是一个东北角上的套房,与大会议室相连,室内铺着东方进口的地毯。从房间里的落地大窗向外看,从金门到海湾大桥,旧金山海湾的全景一览无遗。”(我们没找到填充物外露的破椅子。)电梯可从底楼直达首席执行官的办公室所在的楼层。宽敞的办公室使得落地窗看上去更高大,给人一种普天之下惟我独尊的感觉,尤其是在这个各国精英云集的城市里。生活这样美好,为什么要对自己那么苛刻呢?
美洲银行在80年代中期的3年里损失了18亿美元,此后,银行终于对无序的管理作出了必要的调整(主要是聘用曾在富国银行任领导职务的人)。但即使在最艰难的日子里,美洲银行都不能撤掉主管们享受的额外津贴。在美洲银行处于危机状态的一次董事会上,一位董事提出一些诸如“卖掉公司直升机”的合理建议,而其他董事听过后,置之不理。
是文化而不是暴政
我们差点没有把本章纳入书中。一方面,从实现跨越的公司比直接对照公司制度更加规范,例如富国银行与美洲银行;另一方面,间接对照公司也表现出与实现跨越的公司一样的制度规范。
“根据我的分析,我们不能把训练有素当做本书的一个发现。”埃里克·哈根在写完专门分析公司领导文化的一章后说,“间接对照公司的首席执行官们施行强有力的训练有素的文化规范,因而取得了很好的初期效果,这很明显。所以,训练有素不能作为一个显著因素单列一章。”
令我们惊奇的是,当进一步考察这个问题时,埃里克进行了更加深入的分析。当我们不看其表面,深入分析事实,发现这两类公司制定规范的方法上明显存在很大差异。
实现跨越的公司有第5级领导人建立的持久的训练有素的文化,但间接对照公司里的第4级领导人,是单纯通过个人的权威来规范组织。
看一看雷·麦克唐纳,他在1964年接管宝来公司。麦克唐纳很精明但性格鲁莽,谈话时他要占上风,开玩笑易过火,常批评那些不如他的人(几乎他周围的所有人)。他利用广为人知的“麦克唐纳恶行”的压力方式,单纯依靠个人权威做事。麦克唐纳在职期间取得了辉煌成就。每一美元在他任董事长期间(1964年——1977年)收益比市场平均水平高6.6倍。但是,公司除了他之外没有任何训练有素的文化。在他退休后,他的部下毫无决断力,纷纷离开公司。《商业周刊》报道说,他们“无能力做任何事情”。宝来公司开始长时期的滑坡,从麦克唐纳时代结束到2000年累积利润低于市场93%。请见图6.3。
斯坦利·高尔特领导下的乐佰美公司,也有类似情况发生。《第5级经理人》一章中提到高尔特面对关于暴君的谴责,他反唇相讥道:“没错,但我是一个真诚的暴君。”他用严格的训练有素的文化规范公司,比如严格的计划和竞争对手分析,系统的市场调查、利润分析和严格的成本控制等等。“这是难以置信的严格的训练有素的文化规范的组织。”一位分析家写道,“这就是乐佰美公司运营的全部。”高尔特每天6点30分到公司,一星期工作80小时,并希望他的经理们也能做到。
作为主要的训练有素的文化规范人,高尔特个人扮演着公司头号质量控制机构的角色。一次,他在曼哈顿街上行走,看到一个门卫一边向乐佰美公司制造的簸箕里扫垃圾一边骂骂咧咧。“斯坦利则走过去询问他为何不高兴。”理查德·盖茨将这个故事告诉了《财富》杂志。高尔特确认簸箕的边太厚,于是立即责令工程师重新设计产品。他说:“对产品质量,我是狗娘养的一样不留情面。”他的首席运营官表示同意:“他真的勃然大怒。”
乐佰美公司在铁腕领导人的严厉管理下迅速发展,但他离开后公司迅速衰落。高尔特在职期间,公司收益高于股票市场3.6倍。而他退休后,公司在被纽威尔公司收购之前相对于市场而言,损失了59%的价值。请见图6.4。
宝来公司,一个濒于倒闭的典型公司在转变期股票的累积市场收益率
1.0为雷·麦克唐纳在职期间的收益率起点
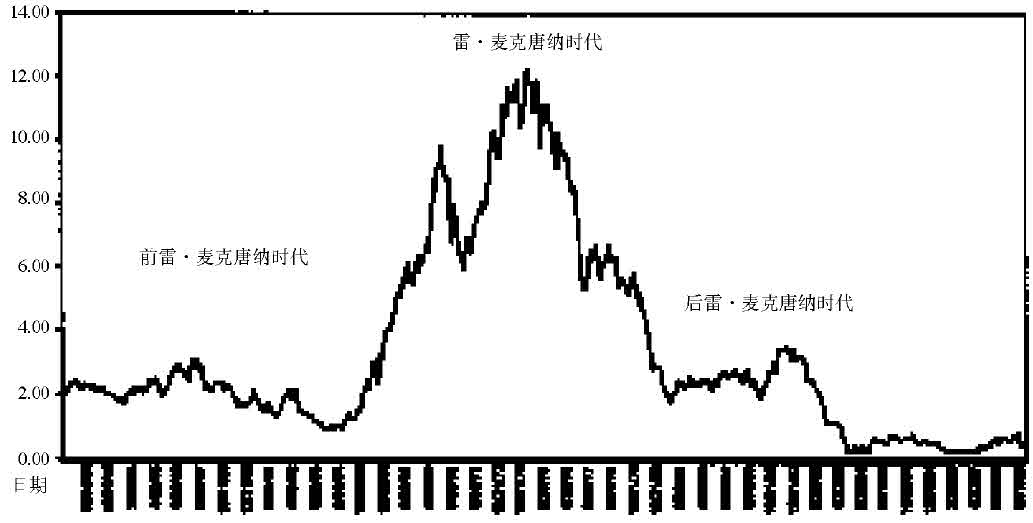
图6.3
乐佰美公司,一个濒于倒闭的典型公司
在转变期股票的累积市场收益率
1.0为斯坦利·高尔特在职期间的收益率起点
图6.4
李·亚科卡领导下的克莱斯勒公司,是说明训练有素的文化规范人弊病的有趣而典型的例子。《商业周刊》将亚科卡描述为:“男人。独裁者。李。”亚科卡于1979年成为克莱斯勒公司的董事长,并开始严格规范组织。在提到上任初期时他写道:“我立刻明白这里处于混乱状态,(而且)需要用训练有素的文化规范整顿。要尽快!”他在克莱斯勒的头一年便彻底审查管理结构,实行严格的金融控制,提高质量监控措施,使生产程序合理化,并且实行大规模人员下岗以保留现金。“我感觉自己像一个军医……我们必须动大手术,全力挽救。”跟工会打交道时,他说:“倘若你们不帮我摆脱困境,我就敲碎你们的脑袋。明天一早我就会宣布破产,你们全都会失业。”亚科卡取得了非凡的成绩,克莱斯勒公司成为工业界扭亏为赢的最杰出的公司之一。
然而,大约在他任期的中途,亚科卡似乎失去了重点,公司开始再次衰退。《华尔街日报》报道:“亚科卡先生带头修复自由女神像,参加了监督削减预算的国会考察团,又写了一本书。他成为一家辛迪加报纸的专栏作家,买了一栋意大利式的别墅,在别墅里贮藏葡萄酒和橄榄油……评论家认为所有这一切分散了他的注意力,是造成克莱斯勒公司当前问题的根本原因……不论是否分散注意力,成为大众英雄显然是件费力不讨好的事。”
比他做大众英雄更糟的是,在克莱斯勒公司能够处于世界领先地位的领域中,他没能坚持训练有素的文化规范,因而导致公司一系列毫无经验的多样化经营。1985年,他尝试当时热门的航空业:多数首席执行官只要有一架湾流公司的喷气机就满足了,而亚科卡决定收购整个湾流公司!也还是在80年代中期,他开始与意大利的赛车制造商马瑟拉提进行耗资巨大而最终失败的合资项目。《商业周刊》上报道:克莱斯勒公司的一位退休经理说:“亚科卡偏爱意大利人。内部人士认为,亚科卡在托斯卡纳区有一块不大不小的地产,他非常希望与意大利人合作,以致忽视了公司的经济现状。”一些人估计与马瑟拉提的合资损失了20亿美元,相对于在高价小型跑车上的损失来说,这是一个巨大的数目。况且,只是制造两三千辆跑车。”
亚科卡在任职的前期,取得了显著成果,使公司从濒于破产到取得3倍于同行业平均水平的成绩。而在后期,公司开始走下坡路,股价低于整个股票市场31%,又将面临一次破产危机。克莱斯勒一位公司经理写道:“如同许多病人要具备一定的心脏条件一样,我们在再次面临破产前的几年时间里通过改革生存了下来。”
上述案例说明了我们在每个未能维持优秀业绩的公司中发现的共同点:在铁腕领导人的管理下公司获得了大发展;铁腕领导人离去而又没有持久的训练有素的文化,或者当铁腕领导人肆意违反三环理论时,公司便会大幅度衰退。是的,训练有素是取得显著成就的必要条件,但倘若没有认真理解三环理论,即便有规范的行为也不能产生持续显著的效果。
疯狂坚持刺猬理念
将近有40年时间,皮特尼·鲍斯公司一直处在垄断的滋润保护罩下。凭着与美国邮政局的亲密关系和拥有邮资收费机的专利,皮特尼·鲍斯公司完全占领了计费邮件市场。到20世纪50年代末,全美有近一半的邮件要通过皮特尼·鲍斯公司生产的机器。由于毛利超过80%,没有竞争对手,市场巨大,业务又永远不会衰退,与其说皮特尼·鲍斯公司是一个了不起的公司,不如说是一个了不起的垄断公司。
尔后,像许多垄断公司那样,皮特尼·鲍斯一旦没有了垄断的保护罩,便开始长时期的衰落。首先来到的是一纸判决,该公司被迫允许竞争对手免费使用它的专利。不到6年时间,皮特尼·鲍斯公司的竞争对手有16家。皮特尼·鲍斯陷入了大厦将倾的慌乱境地,疯狂地进行多样化经营,投资于没有前途的并购和合资项目,其中包括出血7 000万美元(当时相当于持股者股本的54%)尝试电脑零售业。1973年,公司出现了历史上的第一次亏损。这个事例形成了另一个典型的案例:一旦面临严峻的竞争现实,受垄断保护的公司便将解体。
幸运的是,一个第5级经理人弗雷德·艾伦接管了公司,提出了严厉的问题,从而使大家深入思考皮特尼公司在世界上的地位。皮特尼公司没有把自己看成“邮资收费”公司,而是找到了自己能成为一流公司的定位,即在更广泛的“通讯”理念指导下,服务于公司的密室。公司同时看到高级办公用品,如高科技传真机和专用复印机,恰好成为利润推动力,便建立了广泛的销售服务网络。
艾伦和他的接班人乔治·哈维建立了一个规范的多元化经营模式,例如,皮特尼公司最终获得大公司高利润、高科技传真机市场的45%。哈维开始系统地投资新技术新产品,如能够盖戳并发送信件的模范(Paragon)邮件处理机。80年代晚期,皮特尼公司总收入的一半来自于过去4年里新开发的产品。后来,皮特尼公司率先将办公用品与互联网连接,开辟了另一条规范的多元化经营的道路。关键的一点在于,进行多元化经营和创新的每一步都没超出三环理论的范畴。
从颁布专利使用许可到1973年这段最艰难的时期,皮特尼·鲍斯公司在这段时期衰退77%。此后,公司便反败为胜,1999年初上升到超过市场11倍多。从1973年到2000年,皮特尼·鲍斯公司的业绩超过了可口可乐、3M、强生、默克、摩托罗拉、宝洁、惠普和迪斯尼公司,甚至超过了通用电气。你能想像一个公司从垄断的保护中崛起,并取得今天如此的成就吗?美国电报电话公司不能,施乐公司不能,甚至IBM也不能。
皮特尼·鲍斯公司的案例解释了一个公司缺乏与三环理论一致的训练有素的文化规范时会发生的情况,同时也说明了相反的情况。
实现跨越的公司完全彻底遵循这样一条原则:与刺猬理念不一致的,我们就不用。我们不会涉足无关行业,不会做无关的兼并。只要不合适,我们就不做。
相比之下,我们发现缺乏与三环理论一致的训练有素的文化规范是对照公司失败的主要原因。这些对照公司要么缺乏规范来理解三环理论;要么缺乏规范使之在三环理论范围内运作。
R·J·雷诺烟草公司就是一个典型案例。直到60年代,雷诺烟草公司还有简单明了的理念,是美国一流的烟草公司,这一地位它保持了至少25年。尔后,在1964年,美国卫生部办公厅公布了一则有关吸烟致癌的报告。为应对这一形势,雷诺烟草公司开始实行多元化经营。当然,所有烟草公司包括菲利普·莫里斯公司当时都出于同样原因进行多样化经营。但是雷诺烟草公司不遵循三环理论的做法,违背了逻辑。
1970年,雷诺烟草公司用公司财产的1/3购买了一家船运公司和一家石油公司(即海陆和阿米诺公司),想通过船运石油赚钱。这个主意本身并不坏。但是它对雷诺烟草公司的刺猬理念究竟有何作用呢?因为海陆公司的创始人是雷诺烟草公司董事长的好友而进行并购,这是完全不慎重的做法。
向海陆公司投入20多亿美元后,其总投资额相当于股东资本的总和。最后,由于不断从烟草业调拨资金到低迷的运输业,雷诺烟草公司被迫认输,卖掉了海陆公司。雷诺烟草公司的一个孙子抱怨说:“这些人最精通烟草的生产销售,但他们对船运或石油懂多少呢?对于他们的破产我并不感到忧虑,他们看上去像兜里揣着太多现金的乡下小子。”
公平地说,菲利普·莫里斯公司也没有很好的多元化经营记录,如错误地并购七喜公司。然而,与雷诺烟草公司形成鲜明反差的是,菲利普·莫里斯公司为应付1964年卫生部报告,做法更坚决。菲利普·莫里斯公司没有抛弃刺猬理念,而是重新定义了刺猬理念,在不太利于健康的消费品(如香烟、啤酒、软饮料、咖啡、巧克力和加工过的奶酪等)中树立全球品牌。1964年报告公布后,尽管两家公司面临完全相同的机遇和挑战,但后来差别如此之大,关键原因在于菲利普·莫里斯公司能够严格规范训练有素的文化、遵循三环理论。从1964年到1989年(那年,雷诺烟草公司被收购后从公开交易中消失了),投资于菲利普·莫里斯公司的1美元的收益是把1美元投到雷诺烟草公司所得收益的4倍多。
没有几个公司能够严格规范 ,探索他们自己的刺猬理念,能严格执行规范的公司更少。它们没有掌握一个悖论:组织越是按三环理论严格规范,公司发展和取得成就的机会就越多。实际上,一个卓越的公司更容易毁于机会太多而不是太少。问题不在于创造机会,而在于选择机会。
对待难得的机会要敢于说“不”。因为如果它不适合三环理论,即便它是“一生中惟一的机会”也不相干。
严格遵守刺猬理念的含义不只是跟投资战略有关,它与你管理和建立组织的整个过程有关。纳科尔公司的成功得益于以包含文化和科技的刺猬理念为指导生产钢铁。纳科尔公司理念的核心是通过公平的英才管理避免等级差别,使工人的利益与管理层和股东的利益相一致。请见图6.5。在1998年写的《坦率的谈话》(Plain Talk)一书中肯·艾弗森写道:
大多数公司存在不平等现象。我指的是等级上的不平等,即把“我们”和“他们”的原则合法化、制度化……处在公司等级最高层的人享有种种特权,在那些干实际工作的人面前耀武扬威,还想弄清为何员工对削减成本提高利润的改革方案不感兴趣……当我想起高层领导人花几百万美元激励处于下层的职员,我只能不解地摇摇头。
图6.5 纳科尔的三环理论(1970——1995)
当我们访谈肯·艾弗森时,他告诉我们纳科尔公司的成功都是因为它有能力将简单的理念转变成相应的行动。以35亿美元的资产跻身《财富》 500强,却只有四层管理机构,公司总部成员不到25人——包括行政、财务、文秘和组织——整个儿挤在一个牙医诊所般大小的租来的办公室里。门厅里摆放着廉价的夹板家具,而门厅本身比壁橱大不了多少。没有公司餐厅,主管们在位于商店街区外的菲尔小餐馆里宴请重要客人。
主管们并不比一线工人的待遇好。实际上,他们的津贴还要少些。比如,所有工人(但不包括主管)子女每人每年可以得到2 000美元,时间最长可为4年,供中学毕业后学习之用。有一次,一个人来找马文·波尔曼,说:“我有9个孩子。你会给我的每个孩子4年上学——上大学、技工学校,或别的什么学校的教育费用吗?”波尔曼认为这是理所当然的。“那个人一下子坐在那里,哭了起来。”波尔曼说,“我永远不会忘记。这一瞬间体现了我们努力做的事情是多么重要。”
如果纳科尔公司某年利润丰厚,那么公司的每个人都会受益。纳科尔公司工人薪水非常高,以致一个妻子对她丈夫说:“如果你从纳科尔公司退出了,我就跟你离婚。”但是如果公司面临困境,公司所有员工一同承受。例如,在1982年的危机中,工人工资下降25%,主管工资下降60%,首席执行官的工资下降75%。
纳科尔公司采取特别措施缩小等级差别,因为等级差别迟早会侵害大多数组织。公司年度报告上不仅有主管和首席执行官的名字,还有公司7 000名工人的名字。除安全监督人和来访者外,每个人戴着同样颜色的安全帽。帽子的颜色是小事,但它引发了骚动。一些领班抱怨帽子的特殊颜色让他们感到地位高于他人,他们本可以把这种重要的地位象征放到轿车或卡车的后架上。公司组织了一系列论坛强调,人们在公司中的地位和权威来自于他的领导能力,而不是他的职位。要是你不喜欢它——倘若你认为你需要等级差别——那么,纳科尔公司不是你适合呆的地方。
与纳科尔公司牙医诊所般大小的总部相比,伯利恒钢铁公司为它的主管们建了一幢21层的办公楼。办公楼的形状更像十字形,而不是长方形,这样设计费用高,但能容纳大量需要办公室的副董事长们。“副董事长们提出两面都有窗户,所以这不是我们设计的初衷。”伯利恒经理解释说。约翰·艾托美尔在《伯利恒的危机》(Crisis in Bethlehen)一书中,详细描述了一种与纳科尔公司完全相反的文化。他写到公司有飞机队,供接送主管子女上学和周末出游用。世界一流的18洞高尔夫球场,一个用伯利恒公司资金整修的乡村俱乐部,俱乐部里还有专供主管使用的浴室。
我们可得出结论:伯利恒公司的主管认为这样做是为了长久维持这种使他们晋升的等级系统。伯利恒在70年代和80年代没有衰落,主要得益于进口或技术。它的衰落则主要因为公司存在这样一种文化,人们把精力集中在计较复杂社会等级中的细微差异,而不是关注顾客、竞争对手和外部世界的变化。
从1966年公司开始积蓄力量到1999年,纳科尔公司连续34年赢利,而同样在这34年里,伯利恒公司亏损12次,累计利润为负值。到90年代,纳科尔公司利润每年都高于伯利恒公司;纳科尔公司从10年前规模不到伯利恒公司的1 / 3发展到在20世纪末总收入超过伯利恒公司。更让人吃惊的是,纳科尔公司每5年每个员工创造的利润是伯利恒公司的10倍。对投资者来说,1美元投到纳科尔公司的收益是投到伯利恒公司收益的200多倍。
公平地说,伯利恒公司有一个很大的问题而纳科尔公司没有:敌对的劳工关系与牢不可破的工会。纳科尔公司没有工会,而且与工人关系非常融洽。实际上,有一次工会组织者来参观厂房,工人们非常忠于纳科尔公司,他们开始大喊大叫,向参观者扔沙子表示抗议,管理层只好出面保护这些来访者免受工人的攻击。
但是工会提出了一个关键问题:为什么纳科尔公司一开始就能与工人建立良好的关系?因为肯·艾弗森和他的队伍有一种简单透明的刺猬理念,协调工人与管理者利益;最重要的原因,是他们愿意尽全力使整个企业与这个理念相一致。如果你愿意,可以说他们有些狂热,但是为了取得非凡的成就,需要近乎狂热地按理念去做。
列出不该做的事项
你列出计划要做的事项了吗?
你也列出不应该做的事项了吗?
我们大多数人的生活忙碌而又不规律。我们一直在扩充“拟做”事项,努力营造做更多事情的良好势头,但作用很小。然而,那些建立实现跨越公司的人同样看重后一张列单,因为它划去各种糟糕的事项,显示出非凡的规范性。
当达尔文·史密斯成为金佰利-克拉克公司的首席执行官时,他充分利用了后一张列单。他发现华尔街所做的每一年预测过分集中于短期,所以他没有采纳这种预测。“权衡利弊,当我们每年做未来收益的预测时,我并没有看到股东受益。”史密斯说,“我们不会做这种预测。”他视“喜爱头衔”为等级意识和官僚主义的标志,于是干脆撤掉头衔。公司里没有人有头衔,除非他们担任的职位外界要求有头衔。他把日益增多的行政层次视为建立公司帝国的自然结果。所以他去掉了大批科层,换之以简单的机制:倘若你不能向你的同事证明你至少需要15个人才能完成你的任务,没有人会成为你的下属。(记住:早在这种做法流行前,他在70年代就这样做了。)为了强调金佰利-克拉克公司应把自己看做消费品公司而不是纸业公司,他使金佰利-克拉克公司脱离了所有纸品行业联合会。
实现跨越的公司通过运用独特的预算机制,使“不该做什么”这一原则制度化。认真思考一下:预算的目的是什么?大部分人的回答是:预算决定拨给每个项目多少资金或进行成本估算,或两者兼而有之。从优秀到卓越转变角度看问题,这两种回答都不对。
在从优秀到卓越转变时期,预算用来决定哪些行业应全力投资,哪些根本不要投资。换句话说,预算过程不是估算每个项目应投多少钱,而是决定哪些项目最符合刺猬理念应该重点做好,哪些应该完全放弃。
金佰利-克拉克公司不是把纸品生意上的资源重新分配到消费品行业,公司完全放弃了纸业,卖掉了工厂,将所有资金投到了新兴消费品行业。
我曾经与纸品行业某个公司的几位经理趣谈了一回。这是一个不错的公司,但还不是很出色。在金佰利-克拉克公司转入消费品行业之前,他们就直接与金佰利-克拉克公司竞争。出于好奇,我问他们怎样看金佰利-克拉克公司。
他们说:“金佰利-克拉克公司做得不公平。”
“不公平吗?”我有些嘲弄地看着他们。
“哦,当然他们已成为非常成功的公司了。但你知道,要是我们卖掉我们的纸品业务,成为消费品行业里一个强大的公司,我们也可以同样出色。但我们在纸业已投入太多,也不能那样做。”
如果你回顾实现跨越的公司,他们把资源投到一个或少数几个领域已表现出了非凡的勇气。一旦他们理解三环理论,就很少抱残守缺。当年克罗格致力于推翻整套制度建立超级商店,而A&P公司则留守在自己原有的店铺里。雅培公司努力集中大部分资源使自己在诊断设备和医疗营养科中名列第一,而普强公司紧紧抱着它的核心医药业(在这一领域它永远不可能成为世界一流的公司)不放。想想沃尔格林公司怎样退出利润丰厚的食品服务业,而全力以赴抓住最好最方便的药店。吉列公司和它的感应剃须刀,纳科尔公司和它的微型厂,金佰利-克拉克公司卖掉工厂集中全部资源从事消费品行业。一旦他们清楚了自己刺猬理念,他们都有魄力进行巨额投资。
最有效的投资战略是相当集中适合投资于适合你的领域。听起来很滑稽,但这是从优秀到卓越转变最重要的方法。“适合”是指找到刺猬理念;“相当集中”是指集中投资于跟三环理论一致的项目,彻底放弃其他。
当然,关键是这个前提:“当适合你的时候。”但你怎样知道何时合适?在考察公司时,我们知道如果做得妥当,“合适”并不很难。如果你有第5级经理人选拔了最合适的人,如果面临残酷的现实,如果你营造一种平等的氛围,人们敢讲真话,如果你有一个领导班子能按三环理论工作,如果你根据一个透明的刺猬理念作出所有决定,如果你弄清楚事情才去做,而不是虚张声势——如果你做到所有这些,才可能在重大决策上是正确的。真正的问题是,一旦你了解了情况,你能用训练有素的文化规范自己做正确的事,不做错事吗?
小结
要点
持续辉煌的业绩需要建立一种文化,使自律的人们采取规范的行为,并严格遵循三环理论。
官僚主义文化源于补偿员工能力和训练有素的文化的缺乏,而能力和训练有素的文化的缺乏源于用人不当。如果你用人得当,淘汰不合格者,就无需官僚主义。
训练有素的文化具有双重性。一方面,需要人们遵守一贯制度,但另一方面,它给人们制度框架下的自由和责任。训练有素的文化不只是涉及行为。还需要自律的人按训练有素去思考问题,按规范做事。
从优秀到卓越转变看上去单调呆板,但深入考察后,发现公司员工都非常勤奋地工作,有执著的进取精神。
不要混淆训练有素的文化与暴虐的训练有素的维护者这两个概念。这是完全不同的概念,一个是功能性的,一个是非功能性的。救世主式的首席执行官单纯通过个人权威进行训练有素的文化规范,使公司无法长期维持下去。
要取得持续效果,最重要的训练有素的形式是坚持刺猬理念,愿意放弃一切违反三环理论的机会。
意外发现
组织越是严格遵守三环理论,近乎宗教信养一样,其发展和取得成就的机会就越多。
哪怕是“千载难逢的机会”也要放弃,除非它符合三环理论。一个卓越的公司会有很多千载难逢的机会。
实现跨越的公司做预算的目的,不是决定每个项目投资多少,而是作为一种机制决定哪些领域最符合刺猬理念,应该集中投资,哪些领域根本不要投资。
列出不能做的事项比列出打算做的事项更重要。
第七章
技术加速器
“大多数人宁愿死去,也不愿思考。他们实际上就是这样。”
——伯特兰·罗素
1999年7月28日,首批在互联网上建立的医药商店之一网上药店向市场公开出售股票。仅在开盘的数十秒之内,该公司的股票价格就增长了近3倍,达到每股65美元的高价。4周后,该公司的股票以每股69美元的价格收盘,继而公司的市场价值超过35亿美元。这样的业绩对于一家只卖了8个多月商品,拥有不到500名员工,长期不分红并早已估算出在赢利之前先要损失数百万美元的公司来说,已是相当不错了。
人们到底借助了什么样的理论,来解释这些不同寻常的数字呢?“新技术将改变一切”就是人们普遍认可的逻辑。一些权威人士还对互联网给予了高度评价:“互联网将使一切从事商业活动的公司发生革命性的变革。”还有许多知名企业家认为:“在互联网这个领域中,如果公司能够先发制人,在市场上抢先占有一席之地,无论这种做法的代价有多高,公司都会赢利。”
我们进入了历史的一段很特殊的时期,人们试图创建卓越公司的想法被看成是奇怪而又落后的。飞速发展已成为这个时代的符咒。只要你告诉人们你在做一些与互联网有关的事情,无论做的是什么事,并且像魔术师那样喊声“变”,你就可以通过向市场公开抛售股票而变得富有,即使你的公司并没有获利(甚至你并没有拥有一家真正的公司)。当你通过高喊“新技术”或者“新经济”来说服人们拿出数百万美元投资在你的公司时,为什么你的公司从积蓄到突破,最终创造出一个真正可行的模式,还需要走一段艰苦的历程呢?
一些企业家甚至并不打算花力气建立一家真正的公司,更不要说成为一个卓越的公司。2000年3月,有一家公司仅凭拥有一个可提供信息的网页和一份商业计划书就申请注册上市。这家公司的经营者向《行业标准》杂志承认,公司在运作之前就上市,这种做法看起来确实有些奇怪,但是这并不妨碍他说服投资者们购买每股面值7美元到9美元不等的总价值达110万美元的股票,尽管这时他还没有收入,没有员工,没有顾客,也没有真正的公司。既然互联网的发展给人类带来了新技术,谁还需要旧经济遗留下来的出土文物呢?大体是这样的逻辑。
在网上药店飞速发展的顶峰时期,沃尔格林公司正面临着严峻的挑战。起初在网上药店上市前的数月中,沃尔格林就因受到大量互联网公司的侵袭,其股票价值下跌幅度超过了40个百分点。正如1999年10月《福布斯》杂志上写的:“投资者们似乎认为在互联网领域的竞赛中,只有像网上药店,其成交额是收入的398倍时,公司才有实力以绝对优势压倒对手继而成为竞争中的佼佼者,而不是像沃尔格林那样的公司,其成交额只是收入额的1.4倍。”分析家们对沃尔格林公司的股票价值降了级,公司的股市价值缩水近150亿美元,这增加了沃尔格林公司反击互联网威胁的压力。
面对这种市场狂热,沃尔格林公司又作何反响呢?
“我们是一家经历过从缓慢爬行,到走路,再到赛跑这样一个过程的公司。”丹·乔恩特在《福布斯》杂志上讲述他进军互联网时所采用的精心策划且有步骤的策略时说道。不同于Chicken Little的做法,沃尔格林公司的决策人采取了一些与众不同的行动。他们决定停下脚步,开始反思。他们决定开动脑筋,决定去思考!
最初,公司发展很慢(爬行):在尝试建立网站的同时,沃尔格林以公司特有的刺猬理念为指导,对这种尝试的意义进行了内部的深入讨论。互联网将如何与我们倡导的便捷观念联系在一起?我们怎样把互联网和单位顾客实现的现金流量的经济特征联系在一起呢?我们如何利用网络使我们的公司以饱满的热情,在全世界众多公司中脱颖而出呢?沃尔格林公司的决策者信奉斯托克代尔悖论,并将它贯穿于公司整个发展过程的始终:“我们坚信能够作为一个卓越的公司屹立于互联网的领域中;与此同时,我们必须直接面对互联网领域给我们带来的严酷事实。”沃尔格林公司的一名主管曾告诉我们发生在这段特殊历史时期的一个有趣的小故事。互联网领域的一位带头人曾经对沃尔格林公司这样评价:“噢,沃尔格林公司呀!他们在互联网这个领域显得太陈旧太平庸了。早晚要被淘汰的。”沃尔格林人虽然为这位互联网精英傲慢的评论所困扰,但是他们从来没有认真考虑过公开对此作出反应。一位决策者说:“我们还是默默无闻地去做我们需要做的事情吧,人们很快就会明白他们的玩笑开错了对象。”
接着,公司发展的速度加快(正如走路一般):沃尔格林公司开始想方设法将互联网与其精密的存货和分销模式直接联系起来,最终实现便捷理念。在网上填写你的药方,驾车去邻近的一家沃尔格林公司开的免下车药店(在任何一个城市你都可以碰到),停下片刻,透过车窗浏览,就可得到你需要的任何一瓶药。如果需要更方便的服务,公司还可以送货到你家。这并不是一时的狂热,不是骗局,更不是虚张声势,而是沉着地精益求精地从客户那里寻求一种理解,这种理解只能通过采取沉着的和经过周密筹划的措施才可得到。
最后公司终于可以奔跑了:沃尔格林公司像大多数纯粹的网络公司一样,通过拥有一个技术精湛且策划巧妙的网页得以在互联网领域中占有一席之地。刚巧在撰写本章之前,也就是2000年10月,我们通过上网获得了沃尔格林公司的服务。我们发现它像亚马逊公司(当时在使用电子商务方面占据统治地位的公司)一样,提供非常便捷的服务,而且拥有一个可以信赖且考虑周详的送货系统。在《福布斯》杂志报道问世后的整整1年之隔,沃尔格林公司就领悟到如何利用互联网来加快自身发展,并保持一个永不停止的动力。公司宣布(在它的网页上)大幅度扩招员工,以实现公司的持续增长。1999年沃尔格林公司陷于网络公司引发的恐慌之中,其股票价格跌至低谷,但在后来的1年内公司的股票价格几乎翻了1倍。
那么网上药店的情况又是怎样的呢?该公司连年亏损,被迫宣布裁员以储备资金。仅仅1年略微多一点以前,网上药店的股票价格达到最高点,公司股票的成交价格是写这本书时的26倍。它几乎已经失去了所有最初的价值。由此看来,沃尔格林公司经历从爬到走又到跑的过程,相反网上药店经历从跑到走最终到爬的过程。
也许将来网上药店会找到一个实际可行的可持续增长的模式,最终成为一个优秀的公司。但是如果仅靠时髦的技术,天花乱坠的宣传,或者理性的股票市场,是不会变成卓越的。只有当它能够领悟到如何把技术运用在三环连贯成一体的理念时,才会成长为一个卓越的公司。
技术与刺猬理念
那么,你也许会想:“互联网领域出现的狂热只是一个投机性的泡沫,它会突然爆破。那又怎样?每个人都知道这个泡沫不稳定,不能持久。这对我们理解从优秀公司到卓越公司的转变又有什么意义呢?”
很清楚的是,本章的要点与互联网泡沫本身并无多大关系。因为泡沫总是不断地产生又不断地消失。一会儿是铁路行业的泡沫,一会又是电子行业的泡沫。一会儿是无线电通信行业的泡沫,一会又是计算机行业的泡沫。再后来就是互联网的泡沫了。总之,随着不可预见的新技术的到来,泡沫将不断产生。
然而在这些一系列的变化中,卓越的公司能够不断调整自己,最终生存下来。实际上,在过去的100年中,大多数可以真正称得上是卓越的公司,从沃尔玛到沃尔格林,从宝洁到金佰利-克拉克,从默克到雅培,它们的发展都源于曾经经历过电子时代、电视时代和互联网时代等数代技术的变革。它们以前一直不断地调整自己,最终脱颖而出。即使是最优秀的公司还需要继续调整,以适应时代的变化。
能带来变化的技术已不再是新鲜的事物。真正的问题不是“技术起到了什么样的作用”,而是“那些优秀公司和卓越公司对技术的看法有何不同”。
我们可以预测到沃尔格林公司最终能够掌握互联网。沃尔格林公司在技术投资方面已经有很长的历史,因此早于其他公司对互联网产生狂热。早在20世纪80年代,沃尔格林公司就尝试使用过一个被称为Intercom的巨型网络系统。这个想法很简单:“通过互联网,沃尔格林公司把其连锁店连接起来并且将客户数据输送到一个管理中心,这使得公司在全国范围内的各个销售网点都变成了当地的零售药店。假设你住在佛罗里达,当你去凤凰城游览,你需要重新填写药方。你可以放心的是,由于凤凰城药店和沃尔格林公司的中心系统连接的一起,所以去那里买药就像去沃尔格林的一家小镇药店买药一样方便。
在今天看来,这种事情似乎非常平常。但是在20世纪70年代末,沃尔格林公司是惟一的一家投资于互联网的公司。接着公司在Intercom上投资了4亿多美元,其中有1亿美元投资在它自己的卫星系统上。Intercom总部被戏称为沃尔格林地面工作站,一家行业杂志曾写道:“浏览Intercom总部就好像是在观看美国宇航局航天中心各种引人入胜的玩意儿。”沃尔格林公司的技术人员擅长把握技术发展的动态,而不依赖于外界的专业人士。不仅如此,沃尔格林公司还率先使用扫描仪和机器人,尝试存货控制计算机化以及先进的库存贮备记录系统。使用互联网技术,是沃尔格林公司的又一次伟大尝试。
沃尔格林公司之所以采用先进技术,并不只是单纯地追求新技术,也不是因担心落后而被动地采取行动。实际情况是公司在取得突破之后,便把技术作为实现新发展的加速器,并且将技术与便捷的刺猬理念直接联系在一起,增加单个顾客光顾的利润。一个很有趣的事实是,当20世纪90年代技术变得越来越复杂时,沃尔格林公司的首席信息官(CIO)是注册药剂师出身,而不是技术方面的带头人。沃尔格林公司十分确信:是公司的刺猬理念驱动它使用技术,而不是相反。
沃尔格林公司的实例反映了一个普遍的模式。在每一个卓越公司诞生的过程中,我们都看到了技术的因素。然而,技术本身并不是公司发展的主要原因,有选择地尝试使用技术才是发展的动因。
每一个经过转变的优秀公司都是技术应用的先驱者,然而这些技术本身却有很大的不同之处。见表7.1。
表7.1实现跨越的公司的技术推动力
| 公司 | 转变期内与刺猬理念相联系的技术加速器 |
| 雅培公司 | 率先运用计算机技术来增加单个员工所创的经济利润。默克、辉瑞等公司在配药的研发方面起到带头人的作用,然而它们与雅培公司有着完全不同的刺猬理念 |
| 电器城 | 率先使用精密的销售点及记录存货情况技术—— 在大额零售方面与麦当劳的零售理念相似,这种技术可以使分散在不同地理位置的销售网点在经营运转方面保持高度的一致性。 |
| 联邦国民抵押协会 | 率先使用复杂的运算法则以及计算机分析程序来更准确地估算抵押风险,从而提高每个风险等级所获的经济利润。更巧妙的风险分析系统为低收入群体提供了住宅抵押的服务,这与住宅所有权的普及偏好有关。 |
| 吉列公司 | 率先使用精湛的生产技术,连续制造数亿个成本低廉且耐用的产品。与可口可乐公司保守其配方诀窍的做法相同,吉列严格保护其生产技术秘诀。 |
| 金佰利-克拉克公司 | 率先生产加工以非机织物为原材料的产品以提高产品的档次。高级研究与开发试验室;“婴儿身上装有温度和湿度传感器。” |
| 克罗格公司 | 率先使用计算机及信息技术以实现超级商场的现代化。首先把扫描仪与现金流动的循环过程联系在一起进行实验,从而为超级商场的革新提供资金。 |
| 纳科尔公司 | 率先使用最先进的微型碾磨钢铁生产技术。为寻求最好的技术“走遍全世界”。愿意花费大量资金(总额超过公司纯收益的50%)投资到其他公司视为有风险的新技术上,例如薄板层铸造技术。 |
| 菲利普·莫里斯公司 | 率先使用包装生产一条龙的技术。此技术可以生产出高大而又轻巧的大箱子——这是近20年来行业中首次进行的包装上的创新。首先使用计算机化生产技术,对生产中心的巨额投资主要用于实验、测试以及精炼先进的生产和质量监控技术。 |
| 皮特尼·鲍斯公司 | 率先使用邮政业先进技术。最初,公司使用机械邮资计量仪。后来皮特尼在电子、软件、电信以及互联网工程方面大量投资,实现了办公设备的现代化。20世纪80年代,用于研究与开发方面的巨额投资革新了原有的邮资计量仪的使用技术。 |
| 沃尔格林公司 | 率先使用卫星通信和计算机联网技术,这与连锁药店的便捷观念联系在一起,旨在满足特殊群体和地区的特殊需要。卫星系统上号称“吞下你的扁桃体”的巨额投资将所有连锁店连接在一起。每一家街头药房都是网络上的一个节点。好像是一次“美国宇航局太空中心的旅行”一样。至少领先同行业其他公司10年。 |
| 富国银行公司 | 率先使用可增加单个员工所创利润的先进技术。最早提供24小时电话银行业服务,最早使用自动取款机,最早许可人们在自动取款机上买卖公共基金,率先使用互联网以及电子银行业的技术。首先使用严密的数学公式更准确的估算贷款风险。 |
例如,克罗格公司就是使用条形码扫描技术的开创者,采用这种技术有助于将前方购买与后方库存管理联系在一起,这使得公司加速超过了A&P公司。也许这一点听起来不是很令人激动。(库存管理不是一个能吸引读者的话题。)但是换个角度来想:当你走进库房时,看到到处都是一沓沓厚厚的账单,而不是一箱箱谷物和苹果。成百上千万美元的新旧账单积压在草芥上,堆积如山。这就是你想像中的库存情况。每一箱单独的罐装胡萝卜,其实不只是一箱胡萝卜那么简单,它更应该被看做是钞票。它是放在库房里没有用的钱,直到卖出那箱罐装胡萝卜后,才能获得价值。
现在,回想一下克罗格是如何有步骤地摆脱那些古老陈旧的小百货店,代之以精致耀眼的超级商场的。为了实现这个目标,克罗格投资了90多亿美元,而这些钱就是从小百货店的薄利经营中积攒起来的。从一个长期过程来看,克罗格已经连续30年每年拿出相当于年利润额2倍多的资金作为其资本费用。更引人注意的是,1988年公司在承担了55亿美元债券负担的情况下,还分给股东每股40美元的红利,又发行了面值为8美元的债券,反击来自大公司的竞争对手。20世纪80年代到90年代期间,克罗格一直坚持资本密集型的发展道路。公司不仅接管了所有的连锁店并实现了连锁经营的现代化,还改善了顾客的购物环境,极大地扩大了供货种类,还清了数十亿美元的贷款。克罗格通过使用扫描技术兑现了库房中堆积如山的数亿美元钞票,并且更好的使用了这些钞票,这就是它能够变出一个不可思议的戏法的关键所在——它从帽子中不是变出1只兔子,也不是2只,而是3只兔子。
吉列也是技术应用的先驱者。然而,吉列公司的技术加速器在很大程度上依赖于制造业技术。例如,公司拥有能够生产出数亿个价格低廉且耐用的剃刀片技术。当我们看到吉列剃须刀片时,都会预期刀片的质量很好,而且单位价格也不贵。举个例子说,吉列为了发明传感器,在产品的设计和研发上投资了两亿多美元,大部分资金都投资在生产技术的突破上,并且获得了29项专利。在刀片的设计过程中,吉列率先使用了大面积激光焊接技术,而这种技术通常用在生产像心脏起搏器等价格昂贵技术精密的产品上。因而吉列刀片设计的关键之处是它使用了一种独特的生产技术,这种技术就像可口可乐的神秘配方一样已被吉列申请专利,并采取了戒备森严的保护措施。
技术是发展动力的加速器,而不是创造者
当吉姆·约翰逊继大卫·麦克斯韦之后成为联邦国民抵押协会的首席执行官时,他和他领导的团队聘请了一家咨询公司进行技术审查。一名资深的咨询顾问比尔·凯尔维先生列出了4个等级,其中包含4个竞争优势和一个绝对优势。联邦国民抵押协会只排在第2等级。为了坚持“先人后事”的原则,公司决定聘用凯尔维来推动公司发展。1990年,凯尔维来到联邦国民抵押协会,那时公司所使用的技术落后于华尔街其他公司10年。
在接下来的5年中,凯尔维将公司的评分由2.0提升到3.8。他和他的团队成员设计了300多个计算机应用程序,其中包括利用精密的分析程序来控制6 000亿美元的抵押证券,建立包含6 000万条有关财产和流水线工作流程表信息的网上数据库,这些技术都极大地减少了案头和行政工作。“我们把现代化的办公技术扩展到公司的每一个环节上,”凯尔维说,“我们设计了一个专业化的系统,它可降低住宅业主的成本。使用这种技术,贷款人获得贷款批准的时间可从30天缩短到30分钟,而且获得贷款的成本可减少1 000多美元。”迄今为止,这个系统已经为住宅购买者节约了近40亿美元的资金。
请注意:1981年大卫·麦克斯韦来到公司时,联邦国民抵押协会就开始进入了转变期。然而那时公司的技术应用还很落后,直到20世纪90年代技术才先进起来。实际上在公司树立刺猬理念和取得突破进展之后,技术对于公司来说才显得至关重要。技术被公司领导者称为转变期“第二次旋风”的一个重要组成部分,起到了推动力的作用。克罗格、吉列、沃尔格林和其他卓越公司都采取了相同的发展模式——一般在转变末期而不是初期使用先进的技术。
这使我们领悟到本章的中心思想。合理地使用技术,技术就会成为动力的加速器而非创造者。实现跨越的公司从来不在转变初期开拓新技术,原因很简单——只有当你知道自己需要什么样的技术时,你才能更好地应用技术。那么,你到底需要什么样的技术呢?那些并且只有那些与刺猬理念中相互交叉的三环有关的技术。
要想使技术在实现跨越的过程中发挥提高生产力的作用,就要回答以下几个问题。这种技术直接服务于你的刺猬理念吗?倘若答案是肯定的,那么你需要成为这种技术的首倡者。要是答案是否定的,那么你要考虑你是否真正需要这种技术。如果需要,你应采用相似的技术。(你不一定需要拥有最先进的电话系统才能成为一个卓越的公司。)如果不需要,那么这种技术就是不相关的,你可以忽略它。
我们开始认识到,率先使用先进的技术是卓越公司在刺猬理念的框架下保持有条不紊的又一种方法。从观念上讲,这些优秀公司与技术的关系相当于它们与不同类型决策要素的关系:训练有素的人,训练有素的思想,训练有素的行动。如果一种技术不能完全适应刺猬理念中的三环理念,公司就要抛弃所有的迷茫和恐惧,以一种极其沉着冷静的方式去经营。然而,一旦它们知道自己需要什么样的技术时,它们就会狂热而且富有创造力地应用这些技术。
在一些对照公司中,我们发现只有三家是技术使用的首创者。这三家公司是克莱斯勒(电脑辅助设计)、哈里斯(电子印刷)和乐佰美(先进的生产技术)——它们的地位并不稳定,这说明技术本身并不能产生持久重大的结果。例如,克莱斯勒公司虽然采用了先进的计算机辅助和其他设计技术,但是它始终没能把这些技术和连贯的刺猬理念联系起来。克莱斯勒在20世纪80年代中期还徘徊在三环之外,从湾流喷气机到Maserati赛车,这说明仅依靠先进的技术是不能把公司从低谷中拯救出来的。如果没有一个明确的刺猬理念作指导,没有训练有素的文化使之在三环之内的话,技术是无法造就出一个卓越的公司的。
技术陷阱
当我撰写这个章节时,我的脑海中浮掠过两个事件。第一个事件,是1999年《时代》杂志评选爱因斯坦为“20世纪的伟人”。假设你把世纪伟人限定在下面这个框架:“如果那人没有出现,今天的世界又会怎样?”那么,和丘吉尔、希特勒、斯大林或甘地与这些领导人相比——无论是好还是坏,这些人真正改变了人类历史的发展方向——选择爱因斯坦为时代的伟人,就很意外。物理学家们指出,不管有没有爱因斯坦的出现,科学界都会发现相对论,也许是5年以后,很有可能是10年以后,但绝不可能是50年以后。纳粹根本没有原子弹,而盟军没有原子弹也会取得第二次世界大战的胜利(虽然那样会牺牲更多盟军官兵的生命)。那么,为什么《时代》周刊会评选爱因斯坦为时代的伟人呢?
《时代》周刊的编辑解释说:“很难将科学家的影响力和政治家的影响力加以比较。然而,我们注意到某些时期主要是以政治标准来划分的,有些时期是以文化标准来划分的,还有些是以科学成就标准来划分的……那么,20世纪留给人们的是什么呢?是民主,是公民权利。没错,然而20世纪留给人印象最深的是震撼全球的科技进步……从某种意义上说,科学技术比政治家更能解放人类。在科学技术占主导地位的世纪中……在我们这个狂热地追求偶像的年代里,爱因斯坦就变得备受瞩目。”
实际上,《时代》周刊杂志的编辑在评选时代伟人时并不是像评选时代主题(技术和科学)那样,选择一个最有名气的人。很有意思的是,就在宣布爱因斯坦为世纪伟人的前几天,《时代》杂志宣布了1999年的名单。花落谁家呢?它就是电子商务的宠儿,亚马逊网站公司的杰夫·贝泽斯,这又一次使得我们被技术带来变革这一结论所困扰。让我说得更清楚些吧。我并不是说赞成或是不赞成《时代》周刊的评选结果。我只是觉得这些结果很有趣也很有启发性,因为它是我们了解现代人心灵的窗口。很显然,我们都承认技术和技术的含义是非常重要的。
这使我联想到第二个事件。撰写这本书实在很辛苦,作为短暂的放松,我去明尼苏达州马斯特斯论坛作了几场演讲。马斯特斯论坛举办经理人研讨班已快满15年,我很好奇,想知道在过去的十几年中哪些主题讨论的频率最高。论坛的两个策划人吉姆·埃里克森和帕蒂·格里芬·詹森说:“技术、变化以及两者之间的关系就是众多永恒话题中的一个。”
“为什么你这样认为呢?”我问道。
“人们弄不清他们不明白的事儿,”他们解释说,“人们总是害怕某种新的技术会从背后偷袭而来,并击倒他们。他们并不了解技术,很多人还对技术感到恐慌。但是他们都很清楚技术是推动变革的一个很重要的力量,所以他们需要密切关注技术的发展。”
由于我们的文化对技术的偏执,也由于许多实现跨越的公司曾经都是先进技术的应用者,你也许就会认为“技术”是我们和卓越公司的决策者们谈话中的一个重要的话题。
我们很惊奇地发现在被访问的卓越公司中,80%的公司主管都没有把技术列为公司转变期内必备的5大要素之一。此外,即使一些公司提到了技术,平均起来技术只排在第4位。在84位被访问的主管中,只有两人认为技术是最重要的因素。
如果技术真的至关重要的话,为什么这些卓越公司的决策者很少提到它呢?当然不是因为他们忽视技术,而是因为他们的技术非常先进,而且远远领先于同行业的其他公司。此外,很多卓越公司均因率先使用先进技术得到过奖励,并接受过众多媒体对他们的报道。然而,这些主管却很少谈到技术因素。这种对比使人感觉,媒体报道的和公司主管描述的是完全不同的两类公司!
例如,纳科尔公司因率先使用最先进的微型碾磨钢铁生产技术而闻名,因此,许多篇文章和两本书就曾宣扬过公司对薄板层铸造和电动弓形熔炉技术的巨额投资。如今,纳科尔在商学院已经成为通过开拓新技术来破除旧秩序的典范。
当纳科尔公司处于转变期时,我们曾邀请其行政总裁肯·艾弗森列出从优秀向卓越转变过程中最重要的5个因素。你认为他会把技术排在第几位?第一位?不是。第二位?不。第三位?非也。第四位?仍然不是。第五位?对不起,还不是。肯·艾弗森说:“最重要的因素,是公司的连贯性和构想出整个机构组织哲学体系的能力,这需要我们排除等级和官僚制度。”
停下片刻,对此思考一下。这里我们有一个极好的案例分析,公司通过使用新技术来破除旧秩序,然而作为决策人的公司首席执行官,居然没有把技术列为公司转型的5大重要因素之一。
在与纳科尔公司不同决策人员的会谈中,我们得到了相同的结果。在我们访谈的7名主要主管和董事会成员中,只有一人将技术列为转变期内5大因素之一,绝大多数人都关注其他因素。在访谈中,一些主管人员确实谈到了纳科尔公司在技术上的大量投资,但是他们更强调其他因素——教育员工具有勤恳的工作精神,安排合适的人员在重要的管理岗位上,建立简单的组织结构并减少官僚,制定严格的钢铁性能指标以提高每吨制成钢铁的利润。技术是纳科尔方程式中不可缺少的一部分,但只是次要部分。纳科尔公司的一位主管总结说:“我们的成功20%来自于新技术,80%来自于我们公司的企业文化。”
其实,你可以在同一时间,在与纳科尔公司拥有同样资源的任何公司中采用与纳科尔相同的技术——即使是这样,你也不会取得和纳科尔公司同样卓越的成就。就像代托纳500汽车赛(Daytona 500),在竞争中取胜的主要变量不是赛车,而是赛车手和他的团队成员。并不是说赛车不重要,而是说它只处于次重要地位。
一个公司之所以平庸,最重要的原因是管理不善,而不是技术落后。伯利恒钢铁公司所处的困境与微型碾磨钢铁生产技术关系不大,但与公司长年敌对的劳资关系有很大关系,因为这导致了公司落后而低效的管理。伯利恒公司早在纳科尔公司和其他小型工厂占有很大的市场份额之前,就已经开始走向了长期滑坡。实际上,当1986年纳科尔公司在薄板层铸造技术上取得突破时,伯利恒公司的市场价值就已经下跌了80%。这不是说技术与伯利恒公司的衰落并无关系,事实上技术确实起了作用,并且最终起了很重要的作用。但是在这里技术起到的是加速伯利恒灭亡的作用,而不是它灭亡的原因。同样的道理——技术是加速器,而不是原因——只是在这组对比的案例中,技术起了相反的作用。请见图7.1。
图7.1 伯利恒钢铁公司的长期滑坡
诚然,我们在比较这些公司时,并没有发现哪一家公司的灭亡是由水中突然钻出的技术鱼雷造成的。R·J·雷诺烟草公司失去世界第一大烟草公司的地位并不是技术造成的,而是公司的管理混乱和多样化经营缺少计划性造成的,接着它又牺牲公司的利益继续无节制的出资购买。A&P由全美第二大公司衰落为失去竞争力的公司,并不是因为它的扫描技术落后于克罗格公司,而是它不能面对百货商店需要改革这一严酷事实造成的。
我们通过调查得出的结果,并不能说明技术变革是一些曾经卓越的公司(或者是其他一贯平庸的公司)走向衰落的主要原因。当然技术很重要——你不可能处于落后的状态,还期望成为卓越的公司。但是,技术本身永远不是公司卓越或是衰落的主要原因。
综观商业史,早期的技术开拓者很少有能坚持到最后取胜。例如,VisiCalc是第一个用于个人计算机电子制表的主要软件。今天VisiCalc跑到哪去了呢?你知道有谁还在使用它吗?是哪个公司最早使用这个软件的呢?不知道。甚至连这个软件也早已经不存在了。
VisiCalc最终被Lotus 1-2-3代替,后来Lotus又被Excel取代。于是Lotus陷入混乱,最后被IBM收购才得以保全。同样,第一批发明笔记本电脑的公司现在已经不存在了,比如说奥斯本电脑。今天我们使用的笔记本电脑主要是由戴尔和索尼生产的。
第二个(或是第三个、第四个)追随者往往会战胜最早的开路人,这一模式贯穿于整个技术和经济转型的历史过程中。IBM并不是计算机业最早的开路人。它当时远远落后于Remington Rand(拥有UNIVAC,第一台取得商业成功的大型计算机),因而人们称IBM的第一台计算机为“IBM的UNIVAC”。波音也不是最早制造商用喷气机的公司。De Havilland开发了第一架喷气式飞机彗星号,但是当公司的一架早期喷气机在半空中爆炸时,公司就失去了生存的基础,那时还不到树立品牌的时候。波音在市场上的行动较慢些,它投资制造最安全的、最可靠的喷气机,在航空业的统治地位已超过30年。这样的例子我还可以列举很多。美国通用电气公司不是使用AC电子系统的首创者,西屋电气公司才是。Palm Pilot并不是个人数码助理的开拓者,苹果公司引人注目的牛顿机才是。美国在线不是首先开拓消费者互联网群体的公司,Compuserve和Prodigy才是。
我们可以列出很多这样的公司,起初它们都是技术的开拓者,但是最终未能成为卓越的公司。这张名单很吸引人,但它上面列出的所有公司都强调了一个基本事实:技术本身不能使一个优秀公司发展成一个卓越公司,也不能阻止灾难的发生。
历史反复地提醒人们注意这一教训。想想美国在越南的溃败,当时美国有世界上最先进的作战武器。超级喷气式战斗机、武装直升机、先进的武器、计算机、精密的通信设备和长距离的高科技边境传感器。其实,对于这种先进技术的依赖常给人一种错觉,觉得美国刀枪不入。美国人缺少的不是技术,而是一个既简单又连贯的作战理论,技术应该依附其上。在整个过程中,美国在各种各样无效的军事战略上摇摆不定,从来没有占据过上风。
然而,技术落后的北越武装力量一直坚持一个既简单又连贯的作战观念:游击消耗战,目的是有系统地瓦解美国国内公众对战争的支持。北越当时使用的技术非常落后,像AK 47式步枪(在战场上比高级的M - 16更可靠更容易维修),它与简单的作战概念直接联系在一起。结果正如你所知道的那样,美国虽然有精湛的技术,最终并未在越南取得胜利。如果你发现自己还认为只有技术才是成功的关键,那么你就应该想想越南战争。
实际上,轻率地依赖技术是一种债务,而不是资产。是的,只有合理地使用技术,让这种技术服务于一个简单、清晰、连贯并且已经被深刻理解的概念时,技术才会成为加速发展的根本推动力。相反,当技术没有被合理使用,只是被当做一个简单的解决办法,也没有深刻地认识到它是如何与一个清晰连贯的概念联系在一起的时候,技术就是你加速灭亡的工具。
技术和对落后的恐惧
我们的研究小组曾经激烈地争论过,在本章讨论这个话题是否有意义。
“应当有一章专门讨论技术问题。”斯科特·琼斯说:“这个时期,我们在商学院里被拼命地灌输有关技术重要性的思想。倘若我们对此不加以讨论的话,这本书将留下一个很大的漏洞。”
布赖恩·拉森表示反对:“但是在我看来,我们对技术的发现只是从训练有素的行为中引出的一个特例,它应该出现在前一章中。训练有素的行为指的是保持在三环内的活动,这就是我们有关技术发现的精髓。”
“没错,但这是一个非常特殊的事例,”斯科特·希德伯格指出:“每一个最早使用技术并且远远领先于世界上其他公司的企业都变得太专注于技术。”
“但是和其他发现相比,如第5级经理人,刺猬理念,人在事先,有关技术的发现,好像还是一个很小的话题,”安伯·杨说:“我同意布赖恩的意见:技术确实很重要,但它只能从属于训练有素,或者说是飞轮这一大的前提。”
我们争论了整整一个夏天。接着克丽斯·琼斯以她特有的从容和谨慎的方式提出了一个至关重要的问题:“当我们关注互联网的发展动态时,我们会想到为什么实现跨越的公司会对技术保持一种如此稳定的态度,而许多优秀公司就像刚孵出的小鸡一般东奔西跑,显得摇摆不定呢?”
为什么会这样呢?
克丽斯提出的问题,使我们认识到了卓越公司与优秀公司之间的本质区别,这个区别最终使我们赞成撰写这一章。
要是你有机会坐下来阅读我们在卓越公司采访的2 000多页抄本,你就会诧异地发现很多公司在采访中根本没有提到“竞争战略”。在面谈中,他们确实谈到了战略,谈到了绩效,谈到了成为最好的公司,甚至还谈到了成功。但是他们从来不使用被动的语气,从来不从反击其他公司的角度来定义他们的策略。他们的谈话只关注他们试图去创造什么,以及在卓越的绝对标准下如何去改进。
当我们邀请乔治·哈维叙述20世纪80年代他改革皮特尼·鲍斯公司的动机时,他说道:“我一直都想看到皮特尼·鲍斯成长为一个卓越的公司。就让我们从这个美好的愿望出发吧。从这里开始吧。这是一个既成的事实,不需要理由和解释。我们今天都还没有实现这个目标。明天也不会实现。在当今这样一个日新月异的时代,我们需要创造更多的东西才能变成一个卓越的公司。”韦恩·桑德斯总结了以金佰利-克拉克公司为典型的企业精神:“我们从不满足。我们可能会很高兴,但不会满足。”
对于那些实现跨越的公司来说,它们并不受恐惧感所驱使。它们不是因为担心自己不明白某种事物而受到驱策。它们不是因为担心自己看上去像个木偶而受到激发。它们也不是因为看到别人成为最棒的公司,而自己不能成为就感到害怕。它们不是因为担心被激烈的竞争所打垮才前进。
不,由优秀公司转变而来的卓越公司是受强烈的创造欲望和追求卓越的内在强制冲动激励的。相反,那些平庸公司是因为担心落后而鞭策自己前进的。
这两种公司之间的主要区别,表现在20世纪90年代末的技术泡沫时期,碰巧那时正在作一份关于从优秀公司向卓越公司转变的问卷调查。由于处在技术泡沫时期的历史背景之下,人们便有了一个认识优秀公司与卓越公司发挥不同作用的理想舞台。在当时,像沃尔格林这样的卓越公司始终保持一种沉着冷静的态度,从容地采取经过周密策划的措施推动公司向前发展;然而那些平庸的公司只是恐惧地、疯狂地蹒跚而行。
其实,本章的核心不是谈论技术本身。无论技术如计算机、电信、机器人和互联网,有多么了不起,技术本身并不能够引燃优秀公司向卓越公司转变的火焰。没有哪一种技术,可以带领你达到第5等级。没有哪一种技术,可以把不合格的人转变成合格的人才。没有一种技术,可以训练你面对严酷事实的能力,或者是灌输给你坚定不移的信念。没有一种技术,能够代替对三环的深刻理解,并将这种理解转化到一个简单的刺猬理念中去。也没有一种技术,可以创造出训练有素的文化来。更没有一种技术,能够灌输一个简单的信念,那就是当未发挥出来的潜力被放置在一边时,或者说是当一种东西有能力变成卓越但却始终被保持在优秀的状态下时,人们就犯了一种司空见惯的错误。
遵守上述基本原则并且保持自身稳定的公司,即使在面临重大变革甚至是瓦解的危机时,都会积累起能够取得突破的动量。相反,那些处于被动地位并作出消极反应的公司只能走螺旋形的下坡路,或者继续保持平庸的地位。这就是卓越公司和一般公司的区别,在这里我们把调速轮比喻成毁灭之轮,因为它和我们现在的旋转方向正好相反。
小结
要点
实现跨越的组织在看待技术以及技术所带来的变革时,有着与平庸公司截然不同的观点。
实现跨越的组织避免对技术的盲目狂热和追赶潮流的做法,但它们精心挑选技术,成为应用这些技术的先驱。
对于任何技术,最关键的问题是这种技术是否直接服务于你的刺猬理念。如果答案是肯定的,那么你需要率先使用这种技术。如果答案是否定的,你可以把相似的技术加以比较或者干脆忽略它。
实现跨越的公司把技术当做是发展势头的推动力,而非创造者。没有哪一个卓越的公司在转变初期就率先使用技术,然而一旦它们领悟到技术如何服务于公司三环理论思想,并且在公司取得突破性进展之后,它们就成为技术应用的先驱者了。
你可以采用与卓越公司同样领先的技术,并且免费传授给它们的对照公司,但是这些对照公司仍然不能取得相同的成果。
一个公司如何对待技术变革,是衡量它是否具有成为卓越公司内在驱动力的一个很合适的指标。卓越公司的驱动力来自一种将未实现的潜力转变成实际结果的强制性冲动,它们所采取的行动通常是经过深思熟虑而且富有创造力。然而平庸公司的激励则来自于对落后的恐惧感,因而它们变得被动,徘徊不前。
意外发现
技术嬗变是造成某些曾经不可一世的公司(或者一贯平庸的公司)衰落的主要原因,这样的观点找不到论据支持。当然,一个公司不能在处于落后的状态下还希望成为卓越的公司,但是技术本身决不是公司卓越或是衰落的主要根源。
在和84位卓越公司主管的访谈中,80%的被访问者都没有把技术列为转变期内最重要的5大因素之一。这其中甚至包括像纳科尔这样以率先使用技术而闻名的卓越公司。“从爬行到行走到奔跑”是一个很有效的方法,即使在重大而急剧的技术变革时期也不例外。
第八章
飞轮和厄运之轮
“革命意味着转动车轮。”
——伊戈尔·斯特拉文斯基
想像一个又大又重的飞轮——一个巨大的金属轮盘水平地安装在轮轴上,直径为30英尺,厚2英尺,重5 000英磅的金属圆盘。现在设想一下,你的任务是让轮子在车轴上旋转,速度要尽可能地快,时间要尽可能地长。
你使劲地推飞轮前进1英寸,这种运动在开始时不易被人察觉到。你继续推,不间断地推,2到3小时后你会发现你的轮子已经转完一整圈了。
你继续推,飞轮开始转快了。你不停地努力,飞轮又会转完第二圈。你继续沿着同一方向推。3圈……4圈……5圈……6圈……轮子加快速度…… 7圈……8圈……你接着推……9圈…… 10圈……轮子有了动量…… 11圈……12圈……每圈加快…… 20圈……30圈……50圈……100圈。
然后就到达了一个点——那就是突破点!这种积累起来的动量对你来说是有利的,它用力向前推飞轮,一圈又一圈……嗖嗖,飞快地转动!……就连飞轮自身的重量也在帮你推。虽然你花的力气和第一圈一样大,但是飞轮越转越快。飞轮的每一圈转动都建立在前面运动的基础之上,当然也掺杂着你的努力。飞轮转动的速度快了1 000倍,接着10 000倍,再接着100 000倍。这个又大又重的圆盘以永不停息的动力向前飞转着。
这时,设想一下如果有一个人走过来问你:“那个推动飞轮快速旋转的东西到底是什么?”
你无法回答这个问题,因为它太荒谬了。是第1下推动力吗?是第2下吗?是第5下吗?是第100下吗?都不是。它是作用在同一方向上的作用力的总和。一些推动力可能作用会更大些,但是任何一个单独的力量——无论它有多大——都是作用在飞轮上的合力中的一小部分。
累积和突破
飞轮这个形象描述了从优秀公司向卓越公司转变过程中的全部感受。无论最后的结果多么富有戏剧性,这种转变决不是一个突然的运动。这中间没有单一的起决定作用行动,没有重大的方案,没有一了百了的创新,没有纯粹幸运的突变,也没有剧烈的革命。从优秀公司向卓越公司的转变是一个累积的过程——循序渐进的过程,一个行动接着一个行动,一个决策接着一个决策,飞轮一圈接一圈地转动——它们的总和就产生了持续而又壮观的效果。
然而,当你看完媒体对这些公司的报道之后,你有可能得出一个截然相反的结论。通常只有在飞轮达到每分钟旋转1 000转的速度时,媒体才会报道这家公司。因而这歪曲了我们对这种转变的认识,它使转变看起来好像是一夜间的突变。
例如,1984年8月27日,《福布斯》杂志发表了一篇关于电器城公司的文章。这是第一篇在全国范围内发表的介绍该公司情况的文章。文章实在不长,只有两页,它提出了电器城能否持续近期增长的问题。不管怎么说,它也是第一个公开承认电器城公司取得突破的报道。新闻记者刚刚发现这家新的热门公司,因而电器城的突破就好像是个一夜成名的故事。
然而,这个看似一夜成名的故事却是经过10多年的酝酿而成的。艾伦·沃泽尔1973年继承他父亲当上了电器城的首席执行官,当时公司正濒临破产。首先,他重组了行政队伍,接着客观地审视了外部和内部严酷的事实。1974年,公司仍然挣扎在庞大的债务负担中,沃泽尔和他的团队成员开始尝试以仓储陈列室的形式从事零售服务(库存规模化、价格低廉、送货快捷)并且在里士满和弗吉尼亚通过这种模式来出售器具。1976年,公司又开始尝试以仓储陈列室的形式来销售消费电器;1977年,公司将这种观念付诸实践,建立了第一家消费电器零售店。
当这种尝试大获成功后,公司开始将立体式商店逐步转变成消费电器零售商店。到1982年时,飞轮已经持续旋转了9年,沃特泽尔和他的团队成员在此期间一直忙于实现电器城超级商场的构想。在接下来的5年中,公司完全转变到这个构想上来,继而电器城公司创造了在纽约股票交易所上分红最高的记录。从1982年到1999年,电器城所创造的股票累计收益比市场上其他公司高出22倍,轻巧打败了英特尔、沃尔玛、通用电气、惠普和可口可乐。
很自然,电器城公司发现自己逐渐成为媒体关注的焦点。然而,在转变期开始的10年中,我们没有看到一篇关于电器城公司很有意义的报道,在转变期后的10年中我们却看到了97篇值得研究的文章,其中22篇有很重要的研究价值。虽然公司从1968年起就在一家主要股票交易所上市,而且沃特泽尔和他的团队成员在取得突破之前的10年中就已经作出了很瞩目的成就,但是媒体报道的情况使人感觉公司在转变成功之前不曾存在过似的。
1美元的投资累积回报价值,公开发表的文章数
电器城,1972.12.31——1992.12.31
图8.1
电器城的经历反映了一个普遍存在的模式。在一个又一个的例子中,我们发现在公司转变开始的前10年中媒体对公司的报道要比在转变完成后的10年中报道得少得多,平均起来少近3倍。
例如肯·艾弗森和山姆·西格尔早在1965年就开始旋转纳科尔公司的飞轮了。整整10年,没有人关注过它,当然不包括财政新闻媒体和其他钢铁公司。假如你问伯利恒钢铁公司或者是美国钢铁公司的主管有关1970年“纳科尔危机”的事,他们会一笑了之。当然前提条件是那时他们已经注意到这个公司了(这一点值得怀疑)。直到1975年当纳科尔的转变期年份出现在股市图表中时,它已经拥有3家小型加工厂,具有独特的生产文化,并且正在逐渐成为美国最赢利的钢铁公司。然而1978年《商业周刊》才首次报道纳科尔公司,这时公司的转变期已经进入了第13个年头,而《财富》杂志的报道在第16个年头时才问世。从1965年到1975年的10年中,我们只看到了10篇有关纳科尔公司的报道,其中没有一篇文章是有意义的。从1976到1995年,我们却收集到了96篇有关纳科尔的报道,其中有40篇是介绍公司的情况,或者是在全美都有显著特色的报道。
这时,你可能会想:“我们应该预料到的,在一些公司大举成功之后,当然会出现更多关于他们的报道。然而报道的重要性何在呢?”
这里我们将告诉你报道的重要性。我们通常只从表面来看公司的转变问题,并据此形成我们对公司内部情况的认识。从表面上看,公司的转变似乎富有戏剧性,几乎可以称得上是革命性的突破。但是从内部情况来分析,它们给人的感觉就完全不同了,更像是一个有机的发展过程。
想像一下那里放着一个鸡蛋。一直以来都没有人注意到它,直到有一天蛋壳破了,从里面跳出一只小鸡来!突然间,所有知名的杂志和报纸都冒出来,竞相报道这个事件:“鸡蛋孵出小鸡了!”“鸡蛋的伟大革命!”“一个令人目瞪口呆的转变!”就好像是鸡蛋经过一夜的转变,突然变成小鸡似的。
但是从小鸡的角度来看,又是怎样的呢?那就是一个完全不同的故事了。当这个看似休眠的鸡蛋被世界所忽视时,里面的小鸡正在进化、成长、发展、孵化。从小鸡的角度来看,破壳而出只是一连串步骤中的一步。当然是很重要的一步,但决不是从表面上看起来的那样是一个激进的、一步完成的转变。
这是一个愚蠢的自以为是的类比。但是在这里,我想借用它来强调我们从调查中得出来的很重要的发现。我们一直以为自己已经发现了突破产生时所出现的“惟一重要的东西”。我们甚至在采访中还努力找到它。但是那些经过转变而成的卓越公司的主管,并没有简单地指出发生在转变期内有代表性的单独的重要历史事件或历史时刻。通常,他们很反感在调查中列举要点,并且把众多因素按优先次序进行排列。在对每个卓越公司的采访中,至少会有一位被访问者不自觉地给我们发出一个警告,比如他们会说,“瞧,你们不能把这个东西分解成一连串细小而精致的个体和若干要素,或者把某个时刻视为‘奇迹’和‘惟一重要的东西’。它是由许多相互依赖、相互联系在一起的部分组成的整体。”
在我们的调查中,甚至对一个最引人注目的公司的采访中 ,即在当时金佰利-克拉克公司卖掉其加工厂的事情被炒得沸沸扬扬,公司的主管向我们描述了公司有机的积累过程。“达尔文也不是在一夜之间就改变了公司的发展方向,”金佰利-克拉克公司的一位主管说,“他经过了一段时期的蓄积。”“转变并不是一朝一夕的事情,”另外一位主管说,“这是一个循序渐进的过程。我认为只有在多年以后,每个人才能真正了解转变的过程。”当然,卖掉加工场是一个作用在飞轮上的巨大推力,但是它只是其中的一个推力而已。在卖掉加工厂之后,公司还需要上千个附加的推力作用在飞轮上,不论这种推力是大是小,每一个推力都累计在上一个推力的基础上,只有这样才能把公司完全转变成一个以纸张为原料的消费产品生产公司。金佰利公司经历了很多年才蓄积起足够强大的发展势头,以至于媒体都公开报道它的转型。《福布斯》杂志写道:“当金佰利-克拉克公司决定与宝洁公司直接抗衡时,就有人预言将会有一场灾难发生。这想法看起来多么愚蠢。但后来事实证明,这不是一个愚蠢的想法,相反是一个非常聪明的想法。”《福布斯》发表这两篇文章相隔多久?22年。
当我们开展这个项目时,我们总是习惯性地问那些来到调查研究室接受访问的主管这样一个问题,他们希望从调查中了解到什么东西。一位首席执行官问道:“他们怎样描述自己做的事情?他们对它起过名字吗?他们当时又是怎样议论的?”这是一个很了不起的问题,引起了我们的反思。我们惊奇的发现,人们并没有赋予它任何名字。
卓越公司甚至都没有为自己的转变起任何名字。既没有剪彩仪式,也没有结束语,总之没有安排类似的节目。一些主管说,他们甚至在转变完成之前还没有意识到一个卓越的转变正在进行中。通常状况下,他们都是在事情发生之后才对情况有清楚的认识,而不是进行当中。
于是我们开始明白:没有瞬间的奇迹(见表8.1“没有瞬间的奇迹”)。虽然对于那些只看表面现象的人们来说,公司的转变可能看起来像是瞬间实现的突破,但是那些真正经历过转变的人们是绝对不会认可这种观点的。实际上,转变是一个为取得最好的成果而沉着周密地策划公司所需要做的事情的过程,而不仅仅是按部就班地采取措施,推动飞轮周而复始的旋转。当飞轮在一段时间内持续向同一方向转动时,它们就一定会到达突破点了。
表8.1 在转变期内没有“瞬间的奇迹”
(在采访中有代表性的引用)
| 雅培公司 | “转变不是一个盲目的瞬间,也不是一个意外的新发现。”“我们的变化是一个伟大的变化,然而它是一连串经过累积起来的变化——这就使得变革如此地成功。我们以一种精巧而又明智的方式,达到这些效果。 |
| 电器城 | “向超级市场的转变,并不是一夜之间发生的。我们最早是在1974年提出这个想法的,直到10年后我们才完全实现了超级商场的想法。因为那时我们已经改进了我们的想法,并且为未来积累了足够的发展势头。” |
| 联邦国民抵押协会 | “在这里没有不可思议的事件,也没有转折点。转变是由很多事情结合在一起的。虽然最终结果有些戏剧性,但它不仅仅是一种演变。 |
| 吉列公司 | “我们没有真正地作出过一个伟大的有意识的决策,或是推出一个发起伟大变革或转型的方案。无论个人还是集体我们都达成了共识,即我们要最大程度地提高我们的业绩。” |
| 金佰利-克拉克公司 | “我认为事情做起来没有听起来那么突然。这些事情不会在一夜之间发生,它们是逐渐成长起来的。想法是逐渐形成的,接着迅速增长,最终成形。” |
| 克罗格公司 | “转变并不是晴天霹雳,我们一直在关注处于实验阶段的超级商场的成长。我们坚信这个行业会发展起来的。莱尔曾说过,我们将在一个有充分准备的基础上开始变革。” |
| 纳科尔公司 | “我们决不会在任何一个特殊时刻作出决定,表示我们支持什么。我们的每一个决定都是由许多痛苦的争论和斗争发展而来的。在我们回顾过去之前,我并不能确信我们很清楚自己为何而战。后来,我明白我们为确立自己的地位而战斗。” |
| 菲利浦·莫利斯公司 | “不可能仅有一件伟大的事件就可以代表从优秀公司向卓越公司的转变,因为我们的成功同革命相比是进化而来的,每一次成功都建立在前一次的基础之上。我认为这决不是一个单独事件可以办得到的。” |
| 皮特尼·鲍斯公司 | “我们关于变化的话题谈得不是很多。以前我们并不十分认可我们需要变革,但是我们承认需要发展,这使我们去做与以往不同的事情。我们认识到演变相对于变革来说,是一个完全不同的概念。” |
| 沃尔格林公司 | “没有启发性的会议。没有令人顿悟的瞬间,也没有一个伟大的人物可以照明公司的发展方向。转变是一种进化。” |
| 富国银行 | >“它并不是某刻突然降临的一个转变。渐渐地,主题变得越来越明显,越来越坚定。在卡尔任首席执行官时,并没有出现过一个重大的转折。迪克领导整个进化过程中的一个阶段,而卡尔在前人基础之上领导下一个阶段。只是这个过渡很平稳,不像转变那样突然。” |
在讲述这个要点时,有时我会引用20世纪60年代到70年代早期的处于鼎盛时期的加州大学洛杉矶布鲁因斯篮球队,这个例子与调查无关,但它恰倒好处地说明了这个要点。很多篮球球迷都知道布鲁因斯在12年中,赢得了全美大学生体育协会10场锦标赛的冠军。在有传奇色彩的教练约翰·伍顿的指导下,球队创造了61场比赛赢家的神奇记录。
但是你可知道当布鲁因斯第一次赢得全美大学生体育协会锦标赛的冠军时,伍顿已经训练这个球队多少年了?15年。从1948年到1963年,伍顿在球队的工作一直不被人注意,直到1964年,布鲁因斯才第一次获得锦标赛的冠军。经过年复一年的努力,伍顿教练为球队打下了一个坚实的基础,发展了一个完善的征员制度,贯彻了一个连贯的指导思想,同时精炼了全场猛攻的作战方式。当初并没有人太在意这个沉默寡言、脾气温和的教练和他所训练的球队。直到有一天,球队取得了突破,连续10多年击败每一个有实力的竞争对手。
就像伍顿年代一样,从优秀公司到卓越公司的持久的转变总是遵循从积蓄到突破这样一种普遍模式。在某些情况下,从积蓄到突破要历经一段很长的时间。在其他情况下,时间会短些。例如电器城的积蓄阶段共持续了9年,纳科尔持续了10年,然而吉列只经历了5年,联邦国民抵押协会3年,皮特尼·鲍斯甚至于只有2年。但是无论这个阶段是长是短,每次转变都沿着一个相同的基本模式进行——不断积累发展势头以推动飞轮一圈圈地旋转,直到突破阶段。
并非天赐良机
我们所需要理解的关键问题是,飞轮旋转遵循从积蓄力量到突破这样一个模式并不是天赐良机。有人会说:“瞧,我们受到了束缚,无法采取这种长远方法。”这些人应该牢记公司的转变必须遵循这种模式,无论公司短期的情况有多糟糕——比如富国银行遭遇金融解除管制,纳科尔和电器城濒临破产,吉列和克罗格面临将被接管的潜在威胁,或者是联邦国民抵押协会陷入每天亏损100万美元的困境。
这种模式同样适用于应付华尔街的短期压力。“我不同意一些人说由于华尔街的限制,你就不能建立一家持久卓越的公司,”联邦国民抵押协会的大卫·麦克斯韦说,“我们曾经和分析家们沟通过,想让他们明白我们在做什么,我们将朝哪个方向发展。开始的时候,许多人不能对此信服——你不得不接受这个事实。但是一旦我们走出了那些黑暗的日子,我们就做得一年比一年好了。多年以后,由于我们已经取得了实际结果,我们的股票炒得很热,再也不会倒退了。”联邦国民抵押协会的股票确实炒得很热。在大卫·麦克斯韦任职的头两年中,公司股票价值低于市场平均值,但是不久以后就开始腾飞了。从1984年末到2000年的这段期间内,在联邦国民抵押协会的1美元投资其市值都会增长64倍,超过市场6倍——其中包括20世纪90年代末期纳斯达克股票价格疯狂贬值的因素。
由优秀公司转变而来的卓越公司,同它们的对照公司一样,都受华尔街短期压力的影响。然而,与其竞争对手相比,这些卓越公司可以不担心压力,凭借耐心和有条不紊的训练从而遵循从积蓄力量到突破这样一个飞轮旋转的模式。而且,根据华尔街自身的成功的标准来看,卓越公司最终都取得了非凡的成果。
由此,我们懂得了关键是要学会利用飞轮来应付这些短期的压力。为实现这一目标,雅培公司实验室研究出了一个很棒的方法,它使用了一个名为“蓝色计划”的机制。每年雅培公司都会告诉华尔街的分析家们,它所预测的一个具体的收入增长幅度——比如说15%。与此同时,公司会设定一个更高的增长速度作为其内部目标——比如说是25%,甚至是30%。此时,公司还对那些没有资金投入但已通过提议的风险性项目——又称蓝色计划——按重要级别排序。到年底时,雅培公司将挑出那些虽已超出分析家的预想值却还未达到实际增长目标的公司序号。这样就可以计算出“使分析家满意”的增长值与实际实现的增长值之间的差额,再将这笔资金投入到蓝色计划中。这是一个为应付短期压力而设置的巧妙机制,同时又是一个对未来有系统的投资。
我们在那些对照公司中就没有发现这种蓝色计划。相反,普强公司的主管大量积聚股票(“买进未来”)的同时,还虔诚地吟诵“长线投资”,特别是在公司业绩不理想的情况下。普强公司不断投资于有大胆创意的项目上,如罗盖恩治秃法,试图跳出积蓄阶段直接飞跃到突破阶段。实际上,普强公司使我们联想到了一个赌徒,他在拉斯维加斯将许多赌注压在红色上,说:“瞧,我们正在为未来投资。”结果可想而知,当未来到来时,预期的结果却很少出现。
很自然,雅培公司始终扮演一个成功的角色,在华尔街上很受欢迎,然而普强公司却永远使人失望。从1959年到1974年雅培公司取得突破性进展,两个公司的股票大致沿着相同的轨迹运动。随后它们便分道扬镳,直到1995年普强公司被收购时它的股票价格与雅培公司相比下跌了6倍多。请见图8.2。
与联邦国民抵押协会和雅培公司一样,所有实现跨越的公司在历经从积蓄到突破的阶段时都能有效地对付华尔街,并没有看到两者之间有什么矛盾。它们只是专注于积累成果,常常采用低调许诺和超值兑现的办法。当成果一点点被积累起来的时候——就如同飞轮积累动量的过程一样——投资团体就会爆发出一种极大的热情。
“飞轮效应”
所有实现跨越的公司都明白这个简单的道理:巨大的动力依赖于不断的改进和成果的取得。针对那些有形成就——开始时呈递增趋势——再进一步说明这些步骤如何适应总体观念的实施环境。当你做事的方式可以使人们看得到并且感觉得到动量在积累时,人们就会怀着极大的兴趣站在你身边支持你。我们把这称为“飞轮效应”,它不仅适用于外部投资者还适用于内部的组成群体。
下面我要告诉你一个发生在调查中的故事。当我们的研究工作进入到一个十分关键的阶段时,调研小组的成员们差点要造反了。他们把采访笔录往桌上一扔,问道:“我们必须不断重复地问那个愚蠢的问题吗?”
图8.2
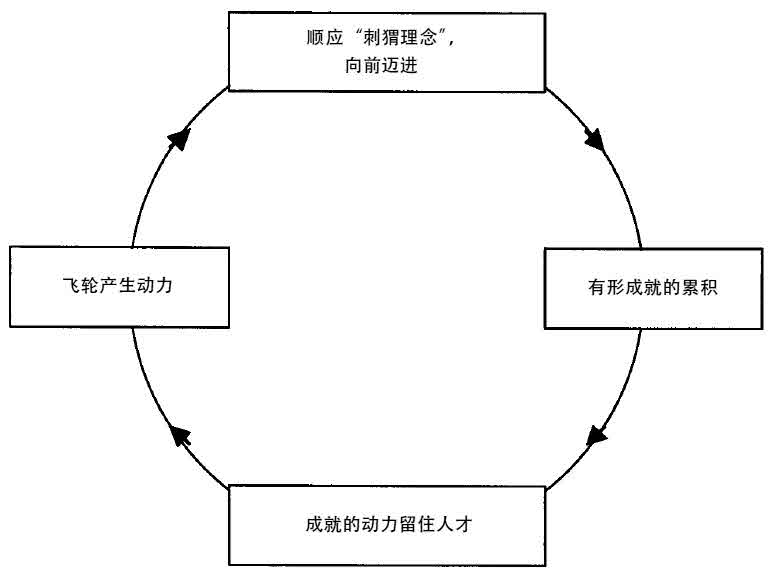
图8.3 飞轮效应
“什么样的愚蠢问题?”我问道。
“关于承诺、结盟以及人们如何管理变革的问题。”
“那不是一个愚蠢的问题,”我回答说,“这是一个很重要的问题。”
“好吧,”一个成员说道,“许多负责转变的主管,他们认为这是一个愚蠢的问题。一些人甚至不理解这个问题!”
“不,我们还需要继续问相同的问题,”我说道,“我们需要在整个采访过程中保持前后一致。此外,更有意思的是他们还不理解这个问题。所以,我们要继续探索下去。我们需要了解他们是如何克服对变革的抵制情绪的,又是如何使人们产生兴趣并支持他们的。”
我认为试图获得每一个人的支持——用行话来说就是“建立联盟”——这是主管人员在公司从优秀向卓越转变时所面临的最大挑战之一。毕竟,几乎每一位来到实验室接受采访的主管人员都以各种形式问到了同一个问题。“我们怎样才能使公司转变方向?”“我们如何能使人们热衷于新的远景?”“我们如何动员人们联合起来?我们如何使人们拥护这种变革的呢?”
使我感到吃惊的是,我们发现结盟合作并非实现跨越的公司的领导者所面临的一个主要挑战。
很显然,实现跨越的公司确实达成了许多让人难以相信的承诺和结盟合作——他们很巧妙地应付了变革——但是他们从来不真正花很长的时间去考虑它。变革,对于这些实现跨越的公司来说是完全透明的。我们获悉如果条件合适的话,有关承诺、结盟、激励和变革的问题都能迎刃而解。因此,在很大程度上,这些问题自动解决了。
以克罗格为例,你如何使一个拥有50 000多名员工的公司——这其中包括出纳员、装袋工、货架管理员、洗涤工人等等——去拥护一个全新的激进策略,这个策略最终将彻底改变公司建立和经营小百货商店的各个环节?答案是:你无法做到。无论如何,你不能仅通过一个重要的事件或是一个伟大的方案就可以做到。
第5级经理人吉姆·赫林发起了克罗格的转变,他告诉我们,他总是避免做任何喧嚣的鼓动宣传。相反,他和他领导的团队成员首先转动了飞轮,并且创造出了有形的结果,证明他们的计划是有意义的。“我们之所以向人们展示我们在做些什么,是为了让他们看到我们的成就。”赫林说,“我们尽力使计划逐步走向成功,这样大众才能从我们的成功中,而不仅仅是从我们的话语中树立信心。”赫林懂得要使人们拥护一个大胆的新观念,就要推动飞轮朝与新观念一致的方向旋转——从2圈到4圈,从4圈到8圈,然后又从8圈到16圈——接着他又说道:“看我们现在所做的,一切进行得多么顺利。由此推断,这就是我们今后发展的趋势。”
实现跨越的公司,往往在开始的时候并不公开宣布他们的伟大目标。事实上,他们在开始旋转飞轮的时候,才逐渐领悟到他们所采取的行动的伟大意义,一步接一步,一轮接一轮。直到飞轮积累起足够的动量时,他们才抬起头来说:“嘿,只要我们不停地旋转飞轮,我们完全有理由做得最好。”
再举另外一个例子。纳科尔公司早在1965年就开始旋转飞轮,开始的时候只是为了避免破产,接着又因为找不到一个可以依赖的供应商而建立了第一家钢铁厂。此后,纳科尔公司的员工发现他们有一套能够生产出比别人质量更好且价格更低的钢铁的诀窍,所以他们建立了第二家,接着是第三家小型工厂。他们终于赢得了客户,接着是更多的客户,越来越多的客户。飞轮转了一圈又一圈,日积月累,年复一年最终积累起很大的动量。于是大约在1975年,纳科尔公司员工突然明白只要他们不停地旋转飞轮,他们就能成为全美最棒的赢利最高的钢铁公司。马文·波尔曼解释说:“我记得1975年我和肯·艾弗森谈话时,他对我说:‘马文,我认为我们可以成为美国最棒的钢铁公司。’天哪,那是1975年!我又对他说:‘肯,现在你能告诉我什么时候我们可以成为最棒的公司吗?’‘我不知道。’他说,‘但是只要我们不停地旋转飞轮,我们完全有理由做得最好。’”这以后的20年中,纳科尔公司不停地推飞轮旋转,最终成为《财富》周刊上评选出的1 000家钢铁公司中获利最高的公司。”
如果你可以使飞轮说话的话,你就不必热心地传达你的目标了。人们自己就能够从飞轮旋转中作出推断:“嘿,如果我们坚持不懈的话,你就等着看我们的成功吧!”当人们决定把潜力转化为实际的结果时,目标就差不多自发制定好了。
停下来仔细思考一分钟。合适的人才最想做的是什么呢?他们想成为获胜队伍中的一员。他们想在创造有形结果的过程中,贡献出自己的一份力量。他们想为自己竭尽全力工作而感受兴奋。当这种合适的人才看到,一个简单的计划生来就要面对严酷的事实时——这个计划是周密考虑发展而来,并非虚张声势——他们会说,“这个计划行得通。算我一个。”当他们看到这个简单计划的背后是一支紧密团结的主管队伍并且具有第5级领导阶层无私奉献的素质时,他们将停止一切冷嘲热讽。当人们开始感受到动量的魔力时——当他们开始看到有形的结果时,当他们能够感觉到飞轮开始加速的时候——这就是许多人排成一队,用自己的肩膀倚靠飞轮并推动它旋转的时候了。
厄运之轮
我们在那些对照公司中发现了一个完全不同的发展模式。它们并没有冷静周密地思考自己需要做些什么并把它付诸于实践,相反它们常常开展一些新的方案——总是营造一种声势浩大的气氛来“提高士气”——不料看到这些方案没能取得可持续的结果。它们寻求一个决定性行为,一个伟大的方案,一个能打败竞争对手的发明以及一个奇迹般的瞬间,这些都可以帮助它们越过积蓄阶段直接跳到突破阶段。起初,它们推飞轮朝一个方向旋转,接着又停下来改变旋转路线,继而推飞轮朝新的方向旋转——接着又停下来改变旋转路线,飞轮又朝另外一个方向旋转。久而久之,这些公司因徘徊不前而没能积累起持续不变的动量,最终陷入我们所说的“厄运之轮”。请见图8.4。
图8.4 厄运之轮
回想一下华纳-兰伯特公司的案例吧,它是与吉列的对照公司。
早在1979年,华纳-兰伯特公司就在《商业周刊》上宣布它将成为第一流的生产消费产品的公司。
一年以后即1980年,公司突然改头换面转行到保健护理的行业中去了,又公开说:“我们将全力以赴追随默克、Lilly和Smith Kline——每一个人都会竭尽全力的。”
1981年,公司又转回原来的方向,专注于消费产品的生产及多样化经营。
6年以后的1987年,华纳-兰伯特来了个180度转弯,即远离消费品市场再次追随默克公司。(此时,公司用于消费品广告宣传上的费用已经是研发费用的3倍——对于一个试图打败竞争强敌默克的公司来说,真是一个令人费解的策略。)
在20世纪90年代早期,为响应克林顿时代发起的保健护理改革,公司再次180度转弯重新采用多样化经营模式和建立消费品品牌。
华纳-兰伯特公司每一个新上任的首席执行官都会带来一个新的方案,因而停止前任的动量积累。沃德·哈根在1982年曾经试图用巨额资金收购一家为医院提供供应品的公司以创造新的突破。3年以后,他的接任者乔·威廉姆斯又把华纳-兰伯特公司从医院供给的行业中撤出来,并因此注销了5.5亿美元的资金。接着他竭尽全力致力于打败竞争强敌默克公司,但是他的下一任继承人又领导公司回到多样化经营和消费品的生产上来。就这样摇摇摆摆,翻来覆去,每一任首席执行官都试图在自己构想的方案上作出一些显著的成就来。
从1979年到1998年,华纳-兰伯特公司共经历了3次重大的重组——每一个新的首席执行官任职都会引起一次重大的重组——为尽早实现突破,公司裁员20 000人。经过几次反复后,公司以往取得的成果都突然破裂接着飞轮便懈怠下来,再也不能积累加速旋转所需要的持续不断的动量了。从此以后,华纳-兰伯特公司的股票利率在市场上逐渐失去了优势,最终被辉瑞制药吞并,从此不再是一个独立存在的公司了。
虽然华纳-兰伯特公司是一个比较极端的案例,但是我们发现那些卓越公司的对照公司也在上演着类似的故事(详情请见附录8.1)。尽管各个公司厄运之轮的具体表现千差万别,却存在着一些非常普遍的模式,其中两点值得特别关注:错误指导下的收购行为和选拔废除前代领导者努力成果的新一代领导人。
误导的收购行为
彼得·德鲁克曾经发现一些公司的合并和收购行为很少来自于可靠的推理,而更多来自于一个普遍存在的事实,那就是达成几笔交易比做一些实际的工作更能使人兴奋地度过一天的工作时间。其实,这些公司都十分清楚20世纪80年代普遍存在着大量滞销货的事实:“当情况变糟时,我们就去购物吧!”
为了了解收购在公司转变过程中的作用,我们对所有被调查的公司的收购和被吞并行为进行了一个系统的定性和定量分析,收购和被吞并行为从转变期开始前的10年算起,直到1998年结束。尽管不同公司收购的价值总量或是收购规模大同小异,但是我们确实发现那些实现跨越的公司与对照公司在收购的成功率上有天壤之别(见附录8.2)。
为什么实现跨越的公司的收购行为,特别是一些重大的收购行为会有相当高的成功率呢?它们成功的关键在于,他们的收购行为通常在刺猬理念发展之后和飞轮积累起重大动量之后才发生。他们把收购当做是飞轮积累动量的推动力,而不是飞轮动量的创造者。
相反,那些对照公司总是千方百计地想通过收购或兼并的方式直接跳跃到突破阶段,但这从来都行不通。在通常情况下,这些公司的核心业务都处于窘困状态中,而他们却不顾一切地投入到收购的大潮中以期待快速成长,分散现存问题或者是使首席执行官看起来更像是那么回事。然而他们从来没有触及最根本的问题:我们在哪方面可以比世界上其他公司做得更好,而这个方面既符合我们的经济指标又符合我们的兴趣点?他们从来不明白一个简单的事实,那就是虽然你可以购买到成长方式,但是你决不可能购买到转变成卓越公司的方式。两个大型的平庸公司合并在一起,不可能创造出一个卓越的公司。
阻止飞轮旋转的领导者
另外一个常见的导致陷入厄运之轮模式的错误,是新任职的领导常常阻止旋转着的飞轮,并且推动它朝一个全新的方向旋转。想想哈里斯公司,在20世纪60年代早期就树立了卓越公司所具有的经营理念并且开始了一个一流的可取得突破的动量累积过程。乔治·戴弗利和他的继承者理查德·塔利斯,认为哈里斯公司的印刷和通信业技术在全世界都可以算是最棒的,他们的刺猬理念就是根据这样一种想法产生的。尽管公司并没有完全坚持这个理念(塔利斯有偏离三环之外的倾向),公司在那时确实取得了一定的进步并且创造出了很重要的成果。它看起来像是一个从优秀到卓越转变的很有希望的候选人,终于1975年公司取得了突破性进展。
接着飞轮开始停滞不前了。
1978年,约瑟夫·博伊德成为公司的首席执行官。这之前博伊德在雷射公司任职,这家公司很早就被哈里斯公司收购了。作为一名首席执行官,他推出的第一个重大决策就是把公司总部从克利夫兰移至佛罗里达的墨尔本市——雷射的故乡,也是博伊德居住的地方,还是他57英尺长名为“懒散的流氓”的机动船的停泊地。
1983年,博伊德放弃了印刷业务,这相当于突然猛转飞轮朝其他方向旋转。因为在那时,哈里斯公司已经是世界上最好的印刷设备生产商了。印刷业务在当时是公司最有利可图的业务之一,所创利润相当于经营利润总额的1 / 3。那么博伊德廉价卖掉公司宝石业务的收益又用在何处了呢?他继而轻率地带领公司投入到办公自动化的行业中。
然而哈里斯公司能够在办公自动化的行业中成为世界一流的公司吗?不太可能。“可怕”的软件开发问题耽误了哈里斯公司第一个工作站的建立,因为哈里斯公司真正站在战场上时才发现,他需要面对像IBM、DEC和王安电脑这样的竞争强敌。接着为了跳跃到一个新的突破阶段,哈里斯公司拿出整个集团净收入1 / 3的资金去购买拉尼尔公司的产品,这是一家销售低档文字处理软件的公司。《电脑世界》杂志曾写道:“博伊德把自动化办公设备业务作为公司的一个支柱产业……不幸的是,哈里斯公司最不适合生产办公产品了。设计并推销文字处理系统的努力最后以凄惨的失败而告终……由于不符合市场需求,在试销期内就不得不被抛弃了。”
飞轮本来一直以强大的动力旋转着,然而自从戴弗利和塔利斯任职以后,它就开始脱离轴心,在空中摇摆不定,最终坠落以至于停滞不前了。从1973年年底到1978年年底,哈里斯公司所创利润高于市场价值5倍多。然而从1978年年底到1983年年底,哈里斯公司所创利润低于市场39个百分点,到1988年已经低于70个百分点了。厄运之轮已经取代了飞轮。
一个视野宽广的飞轮观念
当我调查实现跨越的公司的转变时,总有一个词语出现在我的脑海中——连贯性。物理学教授R·J·彼得森送给我另外一个词语“一致”。“一加一得几呢?”他问道。接着,他停顿一下强调说:“得四!在物理学上,我们一直在讨论一致的思想;一个因子作用在另一个因子上效果会成倍增加。在看到飞轮的概念时,我禁不住想起一致的原则。”无论你使用哪个词语形容它,基本思想都是相同的:系统中每一部分的存在都是为增强系统中其他部分的稳定性以形成一个完整的统一体,这个整体要比各部分的总和强大得多。只要你保持前后连贯性,经过一代又一代后你就能取得最大化的结果了。
从某种意义上讲,本书一直在探讨和描述飞轮从积累动量到实现突破这一过程的发展模式。(见表8.2“如何区分你是处于飞轮的上面,还是厄运之轮的里面”。)我们通过重新纵览总体框架图,发现所有要素都作用在一起才创造出了这个模式,并且每一个组成部分都对飞轮产生了一个推力。
表8.2如何区分你是处于飞轮的上面还是厄运之轮的里面
| 处于飞轮之上的特征(实现跨越的公司) | 处于厄运之轮里面的特征(对照公司) |
| 遵循从积累到突破的发展模式。通过步骤逐步实施,飞轮逐圈转动这样一种累积的过程来实现突破;感觉像是一个有机的进化过程。 | 略过积累直接跳跃到突破阶段。实施重大的方案,实现激进的变革,完成伟大的革命;长期重组——总是期待瞬间奇迹或新的救世主的到来。 |
| 勇敢地面对残酷的现实,更清楚地认识到为了积累动量还需要采取什么样的行动。 | 不敢面对残酷的现实,追赶时尚,热衷于花架子管理。 |
| 连贯性贯穿于整个清晰的刺猬理念中,坚定地保持在三环之内。 | 表现出长期的不连贯性——摇摆不定、翻来覆去,并且脱离于三环之外。 |
| 遵循首先培养训练有素的人(最重要的人),其次形成训练有素的思想,再次采取训练有素的行动这样一个模式。 | 在形成训练有素的思想和培养训练有素的合格人才之前,就莽撞地采取行动。 |
| 使用适当的技术来实现刺猬理念,并加速动量的积累。 | 面对技术变革时,像小鸡一样惊惶失措,担心会落后。 |
| 实现突破之后(如果有可能的话)才开始进行重大的收购行为以加速动量积累。 | 实现突破前就开始进行重大的收购行为,这种创造动量的努力注定要失败。 |
| 花费很少的精力激励员工或与员工结盟;飞轮旋转的动量很有感召力。 | 花费大量的精力激励员工或与员工结盟,召集人们环绕在新思想的周围。 |
| 让结果去说明一切。 | 出卖未来,以弥补结果的缺乏。 |
| 连贯性的原则贯穿始终;新一代人的工作依赖于前一代人创造的成果;飞轮持续不断地积累动量。 | 表现出长期的不连贯性;每一个新上任的领导者都会开创出一条激进的新道路;旋转的飞轮开始停滞不前,而厄运之轮开始重新转动。 |
一切都从第5级的领导者开始,他们很自然地被飞轮模型所吸引。他们对那些可以使自己看起来更像是领导的浮华的计划不太感兴趣!“领导”这个词的英文第一个大写字母是“L”。相反,他们对那些通过推动飞轮旋转来产生结果的深思熟虑的过程更有兴趣!“结果”这个词的英文第一个大写字母是“R”。
雇用合适的人在公司工作,解聘不合适的人使之离开公司,并且把合适的人安排在合适的职位上——这些都是早期积累阶段中需要采取的关键步骤,同时也是飞轮旋转的重要动力。此外,牢记斯托克代尔悖论也同样重要:“我们并未打算在圣诞节之前就实现突破,但是如果我们能够持续不断地朝正确的方向推,我们最终会实现突破的。”勇敢地面对残酷的现实可以帮助你发现飞轮转动所需采取的步骤,这些步骤是显而易见的,虽然不容易做到。对最终的结果充满信心,能帮助你度过数月乃至若干年的积累阶段。
接下来,当你对刺猬理念中有关三环思想有了一个深刻的理解开始推动飞轮朝你所理解的方向旋转时,你就找到了实现突破的动量以及加速飞轮转动的推动力。率先使用技术就是主要的推动力之一,它又与三环直接联系在一起。从根本上讲,实现突破意味着具有作出一系列与刺猬理念相一致的明智决策的能力——采取训练有素的行为的前提条件,是要有能够形成训练有素思想的训练有素的人。这就是进入突破阶段的关键所在。
总之,如果你能够坚持不懈地并且成功地将每一个观念应用在公司整个机构中,并且持续推动飞轮朝同一个方向旋转继而逐步逐圈地积累起动量,你将最终实现突破。它可能不会在今天、明天或者下周的某一天发生。甚至到明年还不会发生。但是,终有一天会出现。
接着在实现突破后,你又将面临一系列崭新的挑战:如何加速动量积累以实现日益增长的期望值,如何确保飞轮在未来的日子中持续不断地旋转。总而言之,你所面临的挑战不再是如何从优秀公司转变成卓越的公司,而是如何从卓越的公司转变成持久卓越的公司。这是本书最后一章要讨论的问题。
小结
要点
从优秀到卓越的转变对于那些局外人来说,既像是戏剧性的又像是革命性的事件,但是对于那些执行者来说感觉像是一个有机的累积过程。很长时间以来,把最终结果(戏剧化的结果)同过程(有机的累积过程)混淆在一起的做法,一直影响我们洞察真正起作用的力量。
无论最终的结果多么富有戏剧性,从优秀公司向卓越公司的转变从来不会突然降临。这里没有决定性的行为,没有雄伟的规划,没有一了百了的创新,没有一个幸运的突变,更没有奇迹的瞬间。
可坚持到底的转变总是遵循一个能够预测的模式——从积累到突破。要想推动一个庞大而又沉重的飞轮旋转终归需要花费很大的力气才能做到,但是在一段很长的时间内,坚持不懈地推动飞轮朝同一个方向旋转,飞轮就会积累起动量,最终实现突破。
对照公司遵循着一个截然不同的模式,即“厄运之轮”。他们不仅不通过飞轮逐圈旋转来积累动量,反而设法略过积累阶段直接跳跃到突破阶段。然后当他们面对令人失望的结果时,他们又摇摆不定翻来覆去地改变飞轮转动的方向。
对照公司,常常通过大量误入歧途的收购行为来设法创造突破。与此相反,那些卓越公司基本上只有在突破实现以后才开始大量收购,为原本已经旋转得很快的飞轮加速积累动量。
意外发现
实现跨越的公司的决策者们通常在转变过程之中并不能意识到转变的伟大意义;只有事后回顾时,转变的伟大之处才变得明显起来。人们没有赋予转变任何名称,没有标签,没有剪彩活动,也没有方案去表明他们到底在做什么。
实现跨越的公司的领导者从不花费精力设法“结盟”、“提高士气”或是“应付变化”。在正常的情况下,有关承诺、结盟、激励和变化的问题在很大程度上可以自行解决。结盟主要是建立在结果和动量的基础之上,而不是相反。
应付华尔街的短期压力与遵循飞轮模式的做法是一致的。飞轮效应与短期压力的克服并不矛盾。实际上,它是应付压力的关键所在。
第九章
《从优秀到卓越》到《基业长青》
“你的工作才是你生命的终极魅力所在。”
——巴勃罗·毕加索
启动《从优秀到卓越》这个研究项目时,我们处在一种进退两难的境地:在《从优秀到卓越》的研究中,我们应该怎样思考《基业长青》中的观点呢?
简言之,《基业长青》是20世纪90年代初在斯坦福商学院进行的一项长达6年的科研项目。它回答了这样一个问题:“如何白手起家建立并长期维系一家卓越的公司。”我的研究顾问及该书的另一作者杰里·波勒斯和我共同研究了18家有名望的卓越公司。这些公司历经岁月的考验,有的可以将历史追溯到19世纪初,最终成为20世纪末的偶像级卓越公司。我们仔细研究了许多大公司,如宝洁公司(成立于1837年)、美国运通公司(成立于1850年)、强生公司(成立于1886年)以及通用电气公司(成立于1892年)。另外,花旗银行(现为花旗集团)成立于1812年,也就是拿破仑进军莫斯科的同一年!列入研究的最年轻的公司是沃尔玛公司和索尼公司,两者都可将历史追溯到1945年。同这本书相似的是,我们同样使用了直接对照公司——3M公司和诺顿公司,迪斯尼公司和哥伦比亚影像公司,马里奥特公司和强生公司等18家对照公司。总之,我们就是要在它们几十年乃至几个世纪的漫长过程中,寻求卓越公司和优秀公司的本质区别。
那年夏天,我第一次将《从优秀到卓越》项目的研究成员召集起来,我问他们:“在此次研究中,《基业长青》应该扮演什么样的角色呢?”
“我认为它不应起任何作用,”布赖恩·巴格利回答道,“我参加这个小组并不是要去做一项衍生工作。”
“我也不是,”艾里森·辛克莱说,“新项目和新问题总是让我激动不已,如果只是为你的另一本书作个补充,我想是很难让人有成就感的。”
“但是,请等一下。”我回答说,“我们花了6年的时间进行前期的研究,或许在以前工作的基础上开展新研究是有好处的。”
“我似乎记得,你之所以有这项研究计划,是因为麦肯锡公司的一位合伙人谈到:《基业长青》没有回答如何才能将一家优秀公司变得卓越。”保罗·韦斯曼指出,“如果答案完全不同该怎样?”
前前后后,这样的讨论持续了几周。后来斯坦芬妮·贾得的一番话使我改变了看法。她说:“我很喜欢《基业长青》中的观点,但这也正是我担心的。我担心要是我们以《基业长青》中的模式作为参考框架,我们恰恰是陷入了圈套,证实了我们自己的偏见。”显然,从零开始风险会大大减小。不管结果是否与先前的研究相匹配,我们应着手寻找可能发现的一切。
研究刚开始,我们便作出一个重要决定。首先,我们决定不顾及《基业长青》的存在,开展从优秀到卓越的研究。既要看清优秀公司向卓越公司转变中的关键因素,又要尽量避免先前研究工作的影响,这是惟一的办法。然后,我们再回过头来回答,“究竟这两项研究有何关联?”
现在,5年已经过去了,这本书也即将付梓。此刻我们便能退到后台,来观察这两本书以及彼此之间的关系。在对这两项研究做了详细的调查后,我得出以下4条结论:
1.在《基业长青》中持久卓越的公司身上,我找到了充足的证据去说明:它们早期的领导者正是遵循了从优秀到卓越的框架。惟一的区别在于它们当时是试图实现公司起飞的早期小企业主,而不是努力带领已建成公司从优秀走向卓越的首席执行官。
2.具有讽刺意味的是,我认为《从优秀到卓越》并不是《基业长青》的续篇,而是它的前篇。刚起步或已建成的公司可以运用这本书中的发现去创造持续的卓越业绩,然后再运用《基业长青》中的发现从了不起的成就走向持久卓越的企业。
已有或新创公司 +从优秀到卓越理念→持续卓越业绩 +基业长青理念→持久卓越
3.从一家拥有持续卓越业绩的公司转变成偶像级的持久卓越公司,就要运用《基业长青》的中心理念:即发现高于金钱的核心价值及目标(核心理念),并将它与发扬核心 /促进发展的动态趋势结合起来。
4.这两项研究有着明显的相通之处,因此产生了共鸣:彼此的观点都丰富了对方的内容,并且赋予对方以活力。特别是,《从优秀到卓越》回答了一个在《基业长青》中提出却并未得到解答的最基本的问题:一个大胆创新的宏伟目标和一个鲁莽危险的宏伟目标有哪些区别?
基业长青早期的从优秀到卓越
回顾《基业长青》的研究,不难看出:那些持久卓越的企业的确经历了从起飞到突破这样一个过程,它们在创立时期都遵循了从优秀到卓越的框架。
以沃尔玛公司在变革中的起飞-突破飞轮模式为例。大多数人认为萨姆·沃尔顿只是突发奇想,凭借开拓郊区折扣零售业的点子一跃成名,从而使一家刚起步的公司实现突破。但是,事实胜于一切。1945年萨姆·沃尔顿以一家单一的廉价商品店起家,7年后他才开了第二家商店。接着沃尔顿渐渐办起了一家又一家的商店,就像绕飞轮转了一圈又一圈一样。直到20世纪60年代,作为自然进化的一个步骤,建立大型折扣商业中心的刺猬理念浮现出来。沃尔顿用了25年,将一家单一的廉价商品店发展成为拥有38家沃尔玛店的大型连锁公司。从1970年到2000年,沃尔玛抓住突破契机,一跃成为拥有3 000多家商店,收益达1 500亿美元的大公司。就像在飞轮模式那一章中提到的小鸡出壳的故事一样,沃尔玛在它破壳而出之前已经酝酿了几十年。正如萨姆·沃尔顿亲笔所写:
许久以来人们总觉得沃尔玛是……是一夜成名的伟大点子而已。但……它是我们自1945年以来所有努力的结果……像大多数骤然成功的例子一样,我们足足酝酿了20多年。
倘若有这样一个经典范例,它从建立走到刺猬理念,继而引发飞轮中的突破契机,那就是沃尔玛公司。惟一的区别在于:萨姆·沃尔顿是作为一位白手起家创建卓越公司的企业主来遵循这一模式的,而不是作为已建成公司的首席执行官带领公司从优秀转向卓越。然而其中的基本观点是相同的。请见图9.1。
1945、1970、1990和2000的商店总数
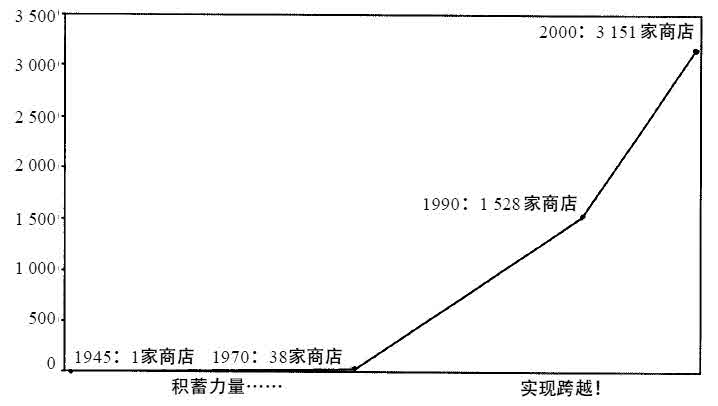
图9.1 沃尔玛积蓄力量-实现跨越的飞轮模式
列入《基业长青》研究的惠普公司是又一个在其创立初期体现《从优秀到卓越》基本观点的绝好范例。例如,比尔·休利特和戴维·帕卡德创立惠普的总体观点不是事而是人,即与对方共创业。他们在上研究生的时候已是好友,双方只想共同创立一家卓越的公司,吸引志趣相投、价值观和标准相似的志士仁人。1937年8月23日,他们召开了创立公司的首次会议,会议记录声明他们要设计、制造并销售电子工程领域的产品(这个定义相当笼统)。紧接着,同是在这份记录中这样写着:“制造什么产品这个问题暂时不予考虑……”
休利特和帕卡德在接下来的几个月中一路艰辛,试图找到某种东西——任何使公司真正启动的东西。他们考虑过帆船和游艇讯号发射装置、空调制衡设备、医疗器械和留声机扩音器等数不胜数的东西。他们还制造了保龄球道电子感应器、显微镜时钟驱动装置以及一种帮助肥胖者减肥的震晃机。在公司成立早期生产什么并不重要,只要这些产品对技术创新有所贡献,并能使休利特和帕卡德同其他志同道合者去共同建设公司。这是一个真正的“先人后事”的开始。
后来,休利特和帕卡德不断攀登新的高峰,但他们始终坚持“以人为本”的指导方针。即使在二战后由于战时合同的终结,收益大大萎缩时,他们还雇用了一大批从政府实验室中外流出来的杰出人才,尽管当时他们并没有什么具体的工作安排给他们。回顾一下我们在第三章中列出的“帕卡德法则”:“任何公司,其收益的增长始终无法快于它为实现此增长和维持卓越而去吸引足够人才的能力的增长。”
休利特和帕卡德本身就是理想的第5级领导人,无论当初作为企业家,还是后来成为公司的创始人。在惠普加入全球最重要的技术公司行列后,休利特仍然保持着相当谦逊的品格。1972年,惠普副总裁巴尼·奥利弗在为争取“创始人奖”致美国电机及电子工程师协会(IEEE)评奖委员会的推荐信中这样写道:
我们的成功令人兴奋不已,但却没有使我们的创始人得意忘形。近来,在一次主管委员会议上,休利特说:“看!我们的增长应归功于行业的增长。我们非常幸运,在火箭发射时能够坐在它的顶端。我们没有什么可以值得感到荣耀的。”片刻的沉默中,我们每个人都在思索着这番挫人锐气的话。随后,帕卡德说:“好了,比尔,至少我们没有完全变坏!”
在戴维·帕卡德去世前不久,我有幸见到了他。尽管他是硅谷首批自立发财的亿万富翁之一,却仍住在他和妻子1957年亲手盖起的那所小房子里,从那里可以俯视到一个简朴的果园。小小的铺有漆布的厨房和布置朴素的起居室足以显示出,他不需要任何物质标志来证明:我是一个亿万富翁;我是重要的;我是成功的。与帕卡德共事36年之久的比尔·休利特说:
“他认为好时光就是把朋友召集起来,去安装带刺的铁丝网。”帕卡德还将他价值56亿元的房产遗赠给了一个慈善组织。他去世后,他的家人创作了一本颂辞小册子,里面有一张他身着农装坐在拖拉机上的照片。图片说明文字并未提及他是20世纪一位伟大的工业家,只是简单地写道:“大卫·帕卡德(1912——1996),牧场主及其他。”这才是真正的第5级领导人。
核心意识:持久卓越的额外度
在采访比尔·休利特时,我们问他在漫长的事业生涯中,他最骄傲的事是什么。他说:“回首一生的工作,最值得骄傲的大概就是我帮助创建了这样一家公司,它凭着自己的价值、实践和成功给全世界公司的运营方式带来了巨大影响。”渐为人知的“惠普方式”反映了一套深入人心的核心价值观,它使公司本身比任何产品都更重要。这些价值观包括:技术贡献,对个人的尊重,社会责任感以及一种深深的信仰:利润并不是公司的根本目标。这些原则在今天看来相当平常,但在20世纪50年代却是相当激进的。戴维·帕卡德这样评价那时的商人:“他们在表达异议时相当有礼貌,但是很明显他们坚决认为我并非他们中的一员,而且我显然没有资格去管理一家重要的企业。”
休利特和帕卡德示范了一个极其重要的“额外度”(extradimension),这一额外度有助于将他们的公司提升到持久卓越的不凡地位。它是促成从优秀到卓越转向基业长青的一个关键度,这个额外度就是“主导宗旨”或“核心意识”。它包括核心价值观及一个核心目标(高于赚钱的原因)。这同《独立宣言》中的原则类似(我们相信真理是不言而喻的)——人们从来无法完全地去履行它,但它却一直是催人前进的一个标准,并且它还回答了我们的存在为什么那么重要这个问题。
持久卓越的公司并不只是为股东谋利益而存在。事实上,一家真正卓越的公司,利润和流动现金仿佛就像一个健康机体中的血和水:它们对生命至关重要,但决不是人生的目标所在。
我们在《基业长青》中记录了默克公司决定研制并分发一种治疗盘尾丝虫盲症的药剂。这种令人痛苦的疾病困扰着上百万人,他们因为积聚在眼中的寄生虫而失明。由于患此病的人多是住在像亚马逊河流域等偏远地区的部落居民,他们并没有钱来治病,于是默克公司提出要创建一个独立的配给系统,将药剂送到偏远的山村,并且免费分发给全世界数百万的患者。
需要弄清的是,默克公司并不是什么慈善机构,它也不把自己看做如此。事实上,它是一家利润丰厚的公司,一直以来在市场中表现颇佳,利润高达60亿美元。在1946年至2000年间,它曾10多次在市场中大获全胜。尽管它的财务业绩十分显著,默克公司并未将赢利视为自己的终极目标。1990年,乔治·默克二世,即公司创始人之子,这样宣布了公司的宗旨:“我们努力铭记——药是为病人而制的……并非为了利润。如果我们记住这一点的话,那么赢利又是自然的,利润也总是难免的。我们更好地记住这一点,我们的利润就越大。”
对于核心价值这一理念,我有一点重要说明,即要成为一家持久卓越的公司,并没有什么特定的正确的核心价值观去遵循。无论你提出什么样的核心价值观,我们都会找到不具备这一价值观的持久卓越的公司。为了实现持久卓越,公司无需处处为顾客着想(索尼就是这样),无需尊重个人(如迪斯尼),甚至无需重视质量(如沃尔玛公司)或社会责任(如福特公司)。这也就是《基业长青》中最自相矛盾的一个发现——核心价值观对持久卓越至关重要,但其具体内容却又无关紧要。关键并不在于你有什么样的价值观,而在于你是否有核心价值观并且知道它是什么,是否将它融入组织中并长期恪守这一价值观。
发扬核心意识是持久卓越公司的一个主要特征。很显然,问题在于你如何发扬这一核心并使之适应变幻莫测的世界。答案是:领悟恪守核心-促进发展这一关键理念。请见图9.2。
持久卓越的公司在恪守它们的核心价值观和核心目标的同时,不断转换商业策略和运营方式以适应这个变幻莫测的世界。这就是发扬核心和促进发展的奇妙结合。
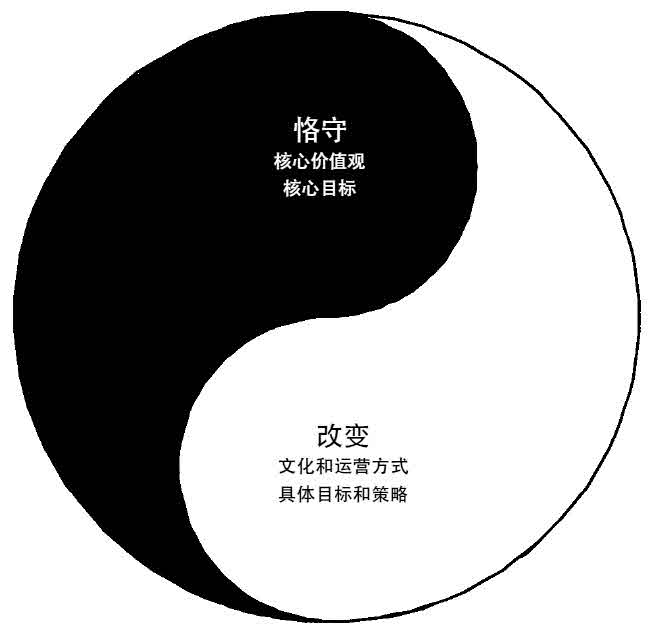
图9.2
沃尔特·迪斯尼的故事充分证实了这一双重性。1923年,一位21岁意气风发的画动画的青年从堪萨斯城搬到洛杉矶,试图在电影业中谋得一份工作,然而却没有哪家电影公司愿意雇用他。于是他凭自己那点可怜的积蓄租了一台照相机,在舅舅的车库里办起了一家摄影棚,开始制作动画。1934年,他(迪斯尼)迈出了史无前例的一步,成功创作了《白雪公主》、《木偶奇遇记》、《幻想曲》和《小鹿斑比》等大型动画故事片。20世纪50年代,迪斯尼凭借米老鼠俱乐部进军电视业。同一时代,迪斯尼经历了一次决定命运的游览。他参观了许多娱乐园,结果每次都是非常反感地离开,他称那些是“由面目可憎的人开办的肮脏、虚假的地方”。他决定要建一个更好的,或许是世界上最棒的地方。公司开始着手建立主题公园这项崭新的业务。先是迪斯尼乐园,随后是沃尔特·迪斯尼世界以及EPCOT中心。随后,游览迪斯尼乐园渐已成为许多家庭不可缺少的经历。
从卡通片到大型动画故事片,从米老鼠俱乐部到迪斯尼世界,历经这种种巨变,公司始终如一地恪守一套核心价值观,它包括对创意的执著,对细节的迷恋,对嘲讽的憎恶以及对“迪斯尼神话”的维护。迪斯尼先生同时还将一个恒定的不凡目标注入迪斯尼的每一项新事业,那就是给成百上千万人,尤其是孩子们带去幸福。这个目标跨越了国界,历经了时间的考验。1995年,当我和妻子去以色列游览时,我们有幸见到了那位将迪斯尼产品带入中东的先生,他自豪地告诉我们:“一切想法就是要给孩子们带去欢乐。这里的孩子们没有足够的欢笑,因此这是极为重要的。”迪斯尼公司不愧是恪守核心意识、促进发展的典范。它在维护核心意识的同时,不断改变策略与方式。坚持这一原则是它成为持久卓越公司的根本原因。请见图9.3。
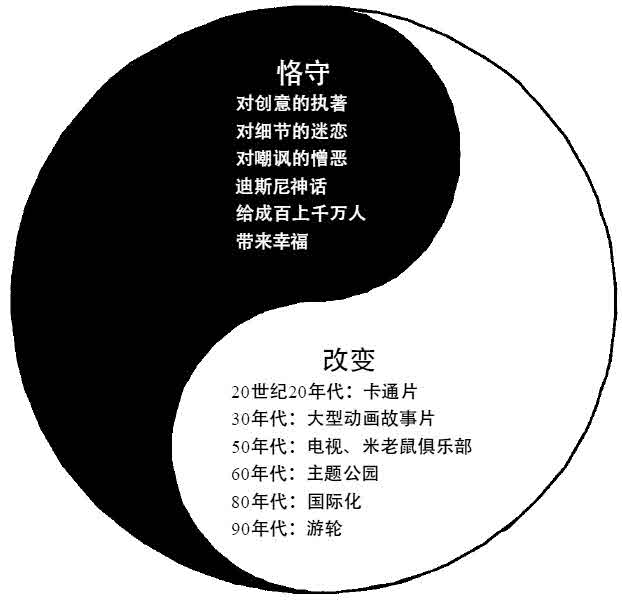
图9.3
大胆创新的宏伟目标、危险鲁莽的宏伟目标及其他理念关联
在表9.1中,我概括性地列出了两次研究中的理念关联。通常,从优秀到卓越的理念为不朽理念的成功奠定了基础。我喜欢将《从优秀到卓越》中提到的理念视为从起步到突破期间维持飞轮转动的动力,而《基业长青》中列出的中心理念则使飞轮加速前进,并在不久的将来把公司提升到偶像级的地位。细看表9.1,你会发现《从优秀到卓越》的研究成果使《基业长青》中的四大中心理念成为可能。简言之,这四大中心理念是:
建造时钟,而不是一味报时。建立的组织能够持久适应数代领导人和多个产品生命周期;这与仅以一位卓越的领导人或一个伟大的点子为中心而建起的组织截然相反。
发挥“与”的威力。在许多范围内同时拥有两个极端。不是选A或选B的问题,而是想方设法同时拥有A与B——目标与利润、持续与变革、自由与责任,等等。
确立核心理念。灌输核心价值观(本质的恒久的信念)和核心目标(高于赚钱的本质原因),并使之成为长期指导决策和激励员工的原则。
发扬核心,促进发展。在激发变革、改进、创新和更新时,始终把发扬核心意识作为出发点。在维持核心价值观和目标不变的情况下,不断转换方法和策略。设定与核心意识一致的大胆创新的宏伟目标,并努力去实现它。
表9.1 从《从优秀到卓越》到《基业长青》:理念关联
| 《从优秀到卓越》的理念 | 与《基业长青》的理念关联 |
| 第5级经理人 | 建造时钟而不是一味报时:第5级领导人建立的,是一个缺少他们仍能正常运作的公司,而不是要通过使自己成为不可或缺的人物来满足自我。 发挥“与”的威力:个人的谦逊与职业上的远大志向。 确立核心理念:第5级领导人对公司以及公司代表的一切有着远大抱负;他们有着超越个人成就的使命感。 发扬核心,促进发展:为了赢得有形的成果和成就,第5级领导人坚持不懈地促进发展,即使那意味着解雇自己的兄弟。 |
| 先人后事 | 建造时钟而不是一味报时:坚持“以人为本”即建造时钟;坚持“以事为先”(事先设定策略)是报时。 发挥“与”的威力:选择合适的人上车与驱赶不合适的人下车。 确立核心理念:实行“人先”意味着择人时>更多的要看他是否适应核心价值和目标,而不是看他们的技能和知识。 发扬核心,促进发展:“先人后事”意味从内部提拔人选的倾向,这使核心价值得以加固。 |
| 直面残酷的现实(斯托克代尔悖论) | 建造时钟而不是一味报时:创造人言畅通的环境是建造时钟,尤其在你创建了红旗机制后。 发挥“与”的威力:直面现存的严酷事实与坚信你会最终取胜——斯托克代尔悖论。 确立核心理念:直面残酷事实使组织真正恪守的核心价值观突显,与它表面上想固守的核心价值观形成鲜明对比。 发扬核心,促进发展:残酷的事实使人们明白究竟该做些什么才能刺激进步。 |
| 刺猬理念(三环) | 建造时钟而不是一味报时:理事会体制是完美的“建造时钟”。 发挥“与”的威力: 深层的理解与惊人的简洁。 确立核心理念:“你执著追求的”循环与核心价值观和核心目标恰好吻合。正是这些你执著追求的、无论如何都不会放弃的价值观才是真正的核心。 发扬核心,促进发展:大胆创新的宏伟目标来自理解,而危险鲁莽的宏伟目标则源自虚张声势。好的宏伟计划恰恰就在三环的交界处。 |
| 训练有素的文化 | 建造时钟而不是一味报时:纯粹通过扮演教员的个性去运营公司是报时,建构一种恒久的训练有素的文化才是造钟。 发挥“与”的威力:自由与责任。确立核心理念:训练有素的文化将那些与组织价值观和规范不相吻合的人排除在外。 发扬核心,促进发展:当你拥有一种纪律文化时,你可以给人们更多的自由去尝试,最终找到通向成功的最佳路径。 |
| 技术加速器 | 建造时钟而不是一味报时:科技推动力是时钟的一个重要组成部分。 发挥“与”的威力:避开一时的科技狂热与做推进科技应用的先锋。 确立核心理念:在一家卓越的公司,科技是核心价值观的附属,而不是反过来。 发扬核心,促进发展:恰当的科技加速飞轮的动势, 促成大胆创新的宏伟目标的实现。 |
| 飞轮,而非厄运之轮 | 建造时钟而不是一味报时:飞轮效应创造持续的动势,而并非依靠魅力十足的空想家来激发人们的热情。 发挥“与”的威力:渐进的增长过程与剧烈的变革结果。 确立核心理念:厄运之轮使灌输核心价值观和目标几乎不可能,因为人们长期以来在怀疑“我们是谁?我们代表着什么?” 发扬核心,促进发展:飞轮的稳定一致性及日益增长的向突破点迈进的势头创造了理想的条件,使在刺激变革和加速进程时注入核心价值观成为可能。 |
对于表9.1,我无需多言,但是我想强调一个尤为重要的关系:大胆创新的宏伟计划和刺猬理念中三环的关系。在《基业长青》中,我们认为一个大胆创新的宏伟计划是发扬核心,促进发展的主要方式。大胆创新的宏伟计划就是一个大胆的宏伟目标——一座有待攀登的大山。它显而易见,咄咄逼人,人们很快就意识到它的存在。一个大胆创新的宏伟计划将人们凝聚在一起,不断激励他们,使他们在迈向成功的进程中结成团队精神。譬如在1996年美国航空航天局的登月任务中,一个大胆创新的宏伟计划捕获了人们的想像,博取了人们的勇气。
尽管大胆创新的宏伟计划令人激动不已,但是我们过去仍未能回答那个关键问题:一个大胆创新的宏伟目标和一个危险鲁莽的宏伟目标区别何在?从澳大利亚游泳到新西兰,对我而言,可谓是一个大胆的宏伟目标,但那只会把我毁掉。在研究实现跨越的公司中,我们直接得到了这样一个答案。请见图9.4。
危险鲁莽的宏伟目标来源于虚张声势,而大胆创新的宏伟目标却是理解的结果。事实上,如果你把对三环的冷静理解与宏伟目标的无畏精神结合在一起,你就会得到一个强有力的、几近神奇的组合。20世纪50年代的波音公司,就是一个极好的例子。在50年代之前,波音公司一直致力于制造巨型军用飞机——波音17空中堡垒、波音29超级堡垒和波音52洲际喷气式轰炸机空中堡垒。
然而,波音公司未曾实质性地涉足商用飞机市场,航空公司对从波音购置飞机也没有兴趣(面对波音公司的追问,他们答道:“你们在西雅图制造伟大的轰炸机,为什么不持之以恒呢?”)如今,我们完全可以这样认为:大多数空中旅行都发生在波音飞机上。但是在1952年,除了军人外几乎无人乘坐波音飞机。20世纪40年代,波音公司非常明智地站在商用飞机领域之外。那时,麦克唐纳·道格拉斯(麦道)公司凭借它在生产螺旋桨驱动的小型飞机中的绝对优势,雄踞一方,它生产的飞机足以形成一支商用飞机舰队。然而在50年代初期,波音公司抓住了超越麦道公司的大好时机,把自己生产大型飞机的经验融入对喷气式引擎的理解中。在第5级领导人比尔·艾伦的带领下,波音公司决策者们对涉足商用领域是否明智一事展开了激烈的讨论。他们逐步意识到:虽然10年前波音公司无法制造最好的商用飞机,但他们在生产军用喷气式飞机和军用大型飞机的过程中日积月累的经验,如今将使这一梦想成为可能。他们还逐渐看到商用飞机的经济效益远胜于军用飞机市场,这一点绝对不容忽视。制造商用喷气式飞机的主意,就这样彻底改变了他们的想法。
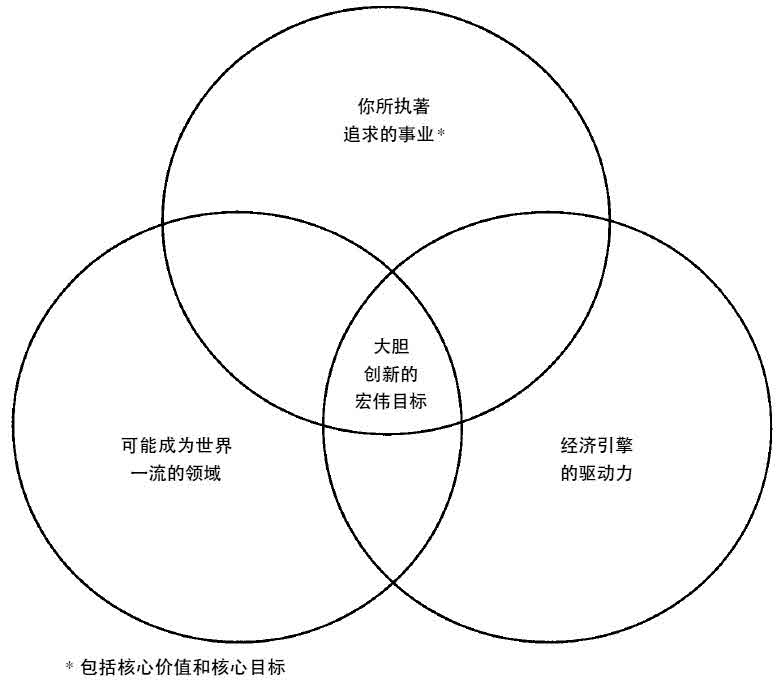
图9.4
因此,在1952年,比尔·艾伦和他的领导团队决定拿公司总净资产的1 / 4,试造一架适用于商业飞行的喷气式飞机。于是他们制成了波音707,在一次竞标中使公司一跃成为世界首屈一指的商用飞机制造公司。30年过去了,波音公司已经成功地生产了5款第一流的商用喷气式飞机(波音707、727、737、747和波音757),继而无可争议地成为全世界商用飞机领域最卓越的公司。直到20世纪末,波音公司的霸主地位才受到严重挑战,那是由于名为空中客车的政府财团的出现。
这就是关键所在:波音公司的宏伟目标,尽管庞大且大胆,却并不是什么随随便便的目标。它是在三环范围内的有意义的目标。波音公司的决策人冷静客观地认识到:(1)公司虽然并未涉足过商用飞机市场,但是有可能成为最好的制造商;(2)增加每架机型的利润,这种转移会大大提高波音的经济效益;(3)波音人对这一主意兴致高昂。
波音公司在这一历史紧要关头,凭着理解而不是虚张声势采取行动,这是它成为持久卓越公司的一个重要原因。
波音公司的例子强调了这样一点:要保持长久不衰,一方面,要在三环中平衡自己的位置;另一方面,随时准备改变三环的具体表现形式。波音公司在1952年并未脱离三环或放弃自己的核心意识,而是创造了一个激动人心的新的宏伟目标,并且调整了自己的刺猬理念,将生产商用飞机融入发展进程中。
三环/宏伟目标的框架,有力地展现了两次研究中观点的关联之处。我想在此向你推荐:这一框架是你在自己的组织中创建关联的实用工具。然而单一的框架,并不能使你的公司变得卓越并保持长盛不衰。创建一家卓越的公司需要包含两次研究中的关键理念,将其融会贯通,并且能够持之以恒地去实践这些理念。而且,如果你舍弃主要观点中任何一个的话,你的组织都将不可避免会走下坡路,最终陷入平庸。切记:成为卓越远比维持卓越容易得多。最后,就是要融会贯通地去运用这两次研究,一方以另一方为基础,为营造持久的卓越创造最佳契机。
为什么要实现卓越
一次,我给来自斯坦福的以前的一群学生举办研讨会。间息时,一位学生眉头紧锁,他过来对我说:“或许是我不够有野心吧!可我真的不想拥有一家大公司,难道这也有错吗?”
“一点也不,”我回答说,“优秀和卓越与否并不能看规模大小。”于是我给他讲起了希纳·西曼托的故事。我的研究室就在他经营的大楼里,他创造的是一个真正卓越的机构。1892年,那里还只是一座陈旧的红砖砌成的教学楼,如今却已是焕然一新,对装饰细节和整体风格的充分顾及使它几近完美。结果,这座大楼吸引了博尔德市最引人注意的那群人,为当地其他建筑设定了一个标准,并且使单位面积的地皮实现了利润最大化。因为这一切,他的小企业是我家乡真正意义上的卓越机构。西曼托从未按照规模来定义卓越,他也没有理由去那样做。
他停顿了片刻,说:“好吧!我接受这一点,我无需为了拥有一家卓越的公司而去建一家大公司。但即便如此,我为何偏要去建一家卓越的公司呢?如果我只想获得成功,那又怎样?”
这个问题令我顿时哑口无言。这并非出自一个懒惰的人之口。他年轻时便已建立了自己的事业,后来念完了法学院,研究生毕业后成为一位责任心很强的企业家。他有着超乎常人的精力,洋溢着极富感召力的热情。在我多年来结识的学生中,他是我认为最有可能成就一番事业的一位。然而他却对建立持久卓越公司的整个想法表示怀疑。
对于他的疑问,我能给出以下两个答案。
首先,我认为建构卓越不比建构优秀更难。从统计数字看,或许只有极少数的公司才能达到卓越,但这并不表示建构卓越要比恒久平凡经历更多的磨难。事实上,如果说我们研究的公司显示出什么迹象的话,那也是更少的磨难。研究成果的魅力就在于它在把我们的生活彻底简单化的同时,也增加了我们的效力。明确这个简单的事实往往给人以莫大的安慰——即弄清什么是重要的,什么又是不重要的。
事实上,全书的主旨不是要将这些发现附加于我们的工作中,以致使我们过度忙碌。绝非如此!其目的是要使我们意识到,我们所做的事有许多充其量不过只是能源的浪费。倘若我们依据这些原则来安排我们的工作时间,忽略或不去做其他事情,我们的生活会变得比较简单,其结果也会大大改善。
这里我想借用一个非商业的例子来说明这一点,这也是本书中的最后一个故事。近来,一支高中越野长跑队的教练们欢聚一堂,庆祝他们的队伍两年来第二次获得州冠军。在过去5年间,这项活动已从优秀(全州排名20)转向卓越(男队和女队同时摘取全州的桂冠)。
一位教练说:“我有些不明白。为什么我们能有此番成功呢?我们所做的很简单,问题是为什么如此有效呢?”
他所说的正是这项活动中的刺猬理念。简言之,就是:我们在最后时刻跑在最前面;在紧张的锻炼之后跑得最棒;在赛季末跑得最好。而这就是最关键的时刻,一切都与这看似简单的想法吻合。教练们懂得如何实现这种效果,如何比全州其他的长跑队做得更好。例如,他们在2英里处(赛程是3.1英里)布置一名教练收集运动员经过时的信息。大多数长跑队重视计时,即队员每跑一英里花费的时间,而这支队伍却强调位置,即队员在经过某一点时所在的位置。因此,教练们不去记录队员能跑多快,而是看他们从两英里处开始到比赛结束时能赶超几个对手。然后依据这些信息在赛后奖励他们“骷髅头”(骷髅头就是形状像缩水的骷髅那样的小珠子,孩子们常把它们串成项链或手镯以此来象征自己战胜的对手)。那些孩子们懂得如何掌握速度,如何满怀信心地赛跑。“我们要在最后时刻跑得最棒,”在一场恶战的末尾他们这样想,“因此,如果我损伤严重,那么我的对手肯定比我伤得更惨。”
同样重要的是,他们从不浪费精力。例如,在主教练接管这项任务时,她发现自己深孚众望,大家都期待着她能制定“趣味方案”和组织“啦啦队”来激励孩子们,安排晚会、专程旅行、去耐克专卖店购物以及具有鼓舞性的演讲来维系孩子们的兴趣。但她毫不犹豫地终止了这一切分散精力的事情。她说:“瞧!这项活动是建立在赛跑有趣的基础之上的。赛跑就是乐趣,进取就是乐趣,赢得比赛就是乐趣。如果你对我们在这里所做的一切毫无热情的话,那么就请你找别的事做吧!”结果怎样?5年内参加这项活动的人数增加了近2倍,从原来的30人增加到现在的82人。
在男队首次将全州越野跑冠军的辉煌写入学校历史之前,她并没有明确地设定什么目标,或是竭尽全力地激励孩子们朝那个方向努力。相反,她让孩子们自己去赢得动力,在一场又一场的比赛中,一周接一周的训练中不断评价自己,以确保在全州比赛中能够战胜任何对手。一天,在训练跑道上,一个男孩对他的队友说:“嘿!我觉得我们能赢。”“是的,我也这么想,”另一个队友附和道。直到孩子们确认自己能取胜时,教练们才向他们提及全州冠军这个想法。
在这7名代表队员感到自己有责任去赢得全州冠军时,一种最强有力的训练有素的文化就诞生了。他们并非为了教练们而作出承诺,而是为了彼此。一名队员在比赛的前一天晚上竟和其他所有队员通了电话,目的是确保他们都能早些睡觉(在这支队伍中,教练们再也无需担当维持秩序的教员)。
在最后一英里的激烈竞争中,每个队员在超过多个对手后损耗都很大(“要在最后跑得最棒”),但是他们深信倘若自己没有成功,那么他们便无颜面对自己的队友,那时候的伤害会更大。他们每个人都没有失败,他们的团队以优势战胜了全州其他任何一支队伍。
主教练依据“以人为本”的思想开始重建整个计划。其中一位助理教练是足足有300磅重的前铅球运动员(这与瘦高的长跑运动员形象几乎完全不符),但他无疑是合适的一位,因为他享有那些价值观,拥有帮助建立一支优秀队伍的许多特征。当这项活动乘胜直上时,它吸引了更多的孩子和教练。人们渴望加入这势头不断增长的旋转飞轮,梦想成为冠军队伍中的一员,融入这种一流的文化之中。当这支越野队再次在体育馆高举冠军奖杯的时候,又有更多的孩子申请加入。团队的后备力量得到充实,队伍迅速壮大,而这又会带来更多的冠军,继而吸引更多的成员。这一过程不断呈螺旋上升的趋势推进,最终在极具感染力的飞轮效应中加快团队的建设。
要建设这样一个团队,教练们是否承受了比其他教练更多的磨难呢?他们是否更卖力地工作呢?不!事实上,所有助理教练在训练之余都有全职工作——工程师、计算机专家、教师——这份工作实际上并不能给他们带来什么收入,他们在忙碌的生活中腾出那份时间,目的是为建设一支卓越的团队奉献自己的那份力量。他们把注意力聚焦在适当的地方,而不是滥施精力。他们所做的实际上就是我们在此书中叙述的一切。在那种具体情况下,他们没有将时间浪费在那些毫无意义的事情上。简洁、明了、直截、漂亮——还有众多乐趣。
这个故事旨在告诉我们,这些观点是起作用的。若你在某一场合运用这些观点,它会使你的人生和经历变得更好,同时还会不断改善事情的结果。沿着这条路走下去,你很有可能在你从事的事业中创造卓越。因此,我会再问:(已知这些观点)如果一切并不是更困难,结果又会更好,过程又充满乐趣,那么何乐而不为呢?
要说明一点,我并不是在暗示从优秀到卓越很容易,或者每个组织都能成功地实现这一飞跃。顾名思义,并非每个人都会胜人一筹。但是我断言,那些努力变优秀为卓越的人会发现:这一过程并不像甘心沉溺于平庸的麻木之人所想的那样辛苦耗神。是的,从优秀到卓越的确消耗精力,但是动能的形成会为团队注入更多的能量,远远多于它从中所汲取的。相反,持续的平庸本质上是一个令人沮丧的过程,它从团体积蓄的能量中所抽取的远比它重新注入的多得多。
然而,对于为什么要变得卓越这一问题,还有另一个答案,即埋藏在我们内心深处,激励我们首当其冲地去从事一项计划的源泉:寻求意义。更确切地说,是寻求有意义的工作。我曾问过越野队的总教练,她为什么觉得非要去建立一支卓越的队伍。她沉默了片刻,说:“这问题问得好。”又过了许久,她说:“实在很难回答。”接着是更长的等待。“我猜……那是因为我真正在乎我们所做的一切。我信奉赛跑,相信它会影响孩子们的生活。我想使他们拥有不凡的经历,有成为绝对一流团体中举足轻重一员的经历。”
有趣的是:这位教练是毕业于顶级商学院的工商管理硕士,曾是PBK联谊会(Phi Beta Kappa, 美国大学优秀生的荣誉组织)经济学专业的毕业生,并且在世界上极为挑剔的大学里赢得了本科生最佳论文奖。她的同学大都就职于华尔街投资银行业、新兴的互联网公司、管理咨询业、IBM公司或其他类似行业,然而她却发现这一切对她而言毫无意义。她对这些事业不太在乎,也未曾想过要使它们变得卓越;在她的眼里,它们无足轻重。因此,她决定寻求一份有意义的工作,一份她孜孜以求的工作。于是“为什么要实现卓越”这个问题看上去几乎是多余的。如果你正从事于你十分在乎的事业,而且你坚信它的目标与宗旨,那么很难想像你不会去努力使它变得卓越。一切都是顺其自然的。
我尽力去想像我们所研究的公司中的那些第5级领导人会怎样回答“为什么要实现卓越”这一问题。当然,大多数人会说:“我们并不卓越,我们还会做得更好。”但是如果非要他们给出“为什么为卓越而努力”的答案时,我相信他们的回答会同那位越野长跑教练的相仿。
他们从事的是他们真正在乎,而执著追求的事业。像比尔·休利特一样,他们在意的可能是创造这样一家公司,凭着自己的价值观去影响全世界公司的运营方式。或是像肯·艾弗森那样,他们可能认为自己身负改革者的重任,要去铲除导致劳工和管理降级的压迫人的等级制度。再或像金佰利克拉克公司的达尔文·史密斯那样,他们可能在追求自身完美价值的同时,发现了一种强大的目标感。那种感觉源自内心,并使它所触到的一切达到最佳状态。再或大概像克罗格公司的莱尔·埃弗林厄姆或者是沃尔格林的科克·沃尔格林一样,他们在那项事业中成长,深深热爱着那项事业。你无需列出什么冠冕堂皇的原因,说明你为何热爱你所做的,或者是去证明你深深在乎你的工作(尽管你可能这样去做),重要的是你确实热爱它、在乎它。
因此,“为什么要变得卓越”这个问题几乎是毫无意义的。不管什么原因,倘若你从事的是你热爱而且在乎的事业,那么便无需回答这个问题。因为问题已不再是为什么,而是该如何去做。
事实上,真正的问题并不是“为什么要卓越”,而应该是“什么工作会使你有一种迫切感,以至于你想要努力去创造卓越?”如果你必须问这个问题:“我们为什么要尽力使它卓越呢?难道成功还不够吗?”那么极有可能的是:你从事的工作并不真正适合你。
或许,你对成为建构卓越的团体中重要一员的追求并不在你的事业中。那么请在其他地方找找看吧!若不是在公司,那么或许你可以使你的教堂变得卓越。若也不是在那儿,那么也许在一个非营利或社区机构中,或许就在你执教的班级中。在你非常在意的事情上用功吧,那样你会拥有一种冲动感从而努力使它变得尽可能卓越。而这种愿望并不是源自你能从中得到些什么,而是因为你能够这样做。
当你这样去做时,你不可避免的在朝第5级领导人的方向努力。在此书的前一部分,我们还质疑该如何达到第5级领导人的要求,并且建议你应该首先通过实践其他的发现来努力。但在什么情况下,你才有动力和自律去完全实践那些发现呢?大概也就是在从事你孜孜以求的工作的时候,当你的责任感和自己的三环吻合的时候。
当你把这些只言片语融合在一起时,你的工作正在走向卓越,你的人生也在走向辉煌。倘若人生毫无意义,你也不可能有伟大的一生。如果工作毫无意义,那么人生也难以有何意义。在你离开人世的那一刻,如果能想到自己曾经为创造一项真正卓越的事业尽到了绵薄之力,你可能会获得一种罕有的宁静感。事实上,你也许会获得最深层的满足:回首往事,自己并未虚度年华,此生无憾。
后记
——答疑篇
问:你最初鉴定的符合实现跨越的公司是否不止这11家?如果是这样的话,你又是如何挑选样本进行研究的呢?
答:在首批《财富》 500强公司中,惟有这11家完全符合列入《从优秀到卓越》研究的所有标准,它们并不是什么样本(挑选过程详见附录1.1)。事实上,我们研究了所有符合标准的公司,这令我们对研究结果信心倍增。我们无需担心会有另一组《财富》 500强按照其他方式,而不是我们的标准从优秀走向卓越。
问:为什么只有这11家公司符合标准呢?
答:有三个主要原因。第一,我们采用了一个相当残酷的标准来衡量公司的业绩,那就是15年中股票价格的上涨速度是整个股市的3倍。第二,要达到15年持续发展这一要求是相当困难的。许多公司凭借一种主打产品或一位极具魅力的领导人在5到10年中业绩猛增,但极少有公司能设法维持15年之久。第三,我们寻求的是一种相当特殊的模式:在持续的卓越业绩出现之前,要有一段业绩平平甚至偏差的时期。卓越的公司并不难找,但是实现跨越的公司实为罕见。在你把各种因素综合起来之后,看到我们仅鉴定出11家公司这个事实,也就不足为怪了。
然而,我想强调一点:虽然结果只有11家公司,但这并不会令人气馁。我们必须作一次筛选,而且我们的筛选又是相当残酷的。如果我们设置一个稍低一点的屏障,比如说股票价格是股市价格的2.5倍或者持续期限是10年,那么会有更多的公司符合要求。在这项研究结束后,我深信许多组织倘若运用本书中的经验,会从优秀走向卓越的。问题并不在统计数据的差异,而是人们正在不适当的地方挥霍他们的时间和资源。
问:假如只有11家实现跨越的公司,而整个研究范围是28家公司(含列入对照的公司),那么统计的意义何在?
答:我们聘请了两位知名教授来帮助我们解决这一问题。其中一位是统计学家,另一位是应用数学家。统计学家杰弗里·T·拉夫蒂格就职于科罗拉多大学,在看到我们的困境后,他断定我们并不存在什么统计问题。他指出只有在抽样检查数据时,统计的意义才适用。他说:“看,你并没有拿公司作样本,你们所做的是一次目的性极强的挑选,最终发现《财富》 500强中只有11家公司符合你们的标准。当你拿这11家公司与其他17家公司相比时,你们框架中的观点随机出现的可能性理论上为零。”我们还请应用数学家威廉· P·布里格斯检测了我们的研究方法,他提出了这样的疑问:偶然发现这样一组11家公司的可能性有多大,它们每一家都要具备你们发现的那些基本特征,而进行直接对照的公司却并不具备这些。他推断这种概率低于1/1700万。实际上,要偶然发现11家恰巧显示我们寻求的从优秀到卓越模式的公司是根本不可能的。因此,我们信心十足地认为,我们发现的特征与从优秀到卓越的过渡是紧密相连的。
问:你为何将研究范围界定在公开上市公司?
答:公开上市的公司有两大研究优势:一个广为认同的对业绩的定义(这使我们能够严密地挑选一组研究对象)和富余的易获信息。未上市公司的可利用信息是有限的,这对对照公司而言尤为麻烦。上市公司的好处就在于,我们无需它们的合作便可获得信息。无论它们喜欢与否,有关这些的大量信息都已是公开记录。
问:你为何将研究局限在美国公司呢?
答:我们认为严格挑选本身,要比将国际性公司作为研究对象所带来的好处更为重要。把各个公司在美国股市以外的股票收益信息排除在外,可能会削弱我们选拔过程的连贯性。但是对照研究消除了不同情况下的“噪音”(相似的公司、产业、规模、历史等等),增强了我们对研究结果的本质的信心。这种信心决不是一组地域上多样化的研究对象所能带来的。然而我认为我们的发现会跨越地理上的界限,证明是普遍适用的。我们研究的公司有许多是全球性企业,无论它们在哪里做生意,同样的理念都是适用的。况且我相信对于我们的研究发现,如第5级经理人和飞轮模式,美国人比其他文化背景中的人更难于接受。
问:为什么在研究对象组中没有高科技公司?
答:大多数科技公司未被纳入考虑之中,因为它们历史不够持久,不足以显示从优秀到卓越的模式。我们要求公司至少应有30年的历史才值得考虑(15年的优秀业绩之后,有15年的卓越表现)。那些确有30年历史的科技公司中,没有一个显示出我们寻求的从优秀到卓越的特殊模式。例如英特尔公司一直都是卓越的,没有一段时间是表现平平的。倘若在10年或20年之后再进行这样一项研究,我完全有理由指望名单上会出现高科技公司。
问:《从优秀到卓越》这本书如何适用于已经非常卓越的公司?
答:我建议他们运用《从优秀到卓越》和《基业长青》这两本书,更好地去理解它们杰出的原因,那样它们才能保持不做错事。正如我最敬仰的斯坦福商学院教授罗伯特·伯格尔曼多年前教我的那样,“工作和生活中最大的危险并不是彻底失败,而是成功了却全然不知成功的原因”。
问:你如何解释近来某些实现卓越的公司面临的困境?
答:每个公司无论有多么杰出,都会面临困境的。根本没有哪家公司会长盛不衰,保持完美无瑕的记录。它们都要经历起起伏伏。关键并不是不会陷入困境,而是要有走出困境再创辉煌的能力。而且,倘若哪家公司没有按研究结果显示的去做,它必将走下坡路。孤立的任何一个变量都不会使公司走向卓越,只有将所有变量综合成一个整体,并使它们长期协调一致地起作用,公司才会完成从优秀到卓越的飞跃。下面两个现行的例子充分说明了这一点。
一个相关的例子是吉列公司。它在1980年至1998年这18年内创下了非凡业绩,股票价格上涨速度是整个股市的9倍多,但在1999年却跌入低谷。我们认为它陷入困境的主要原因,是由于公司需要更强有力的秩序来坚守自己的事业,并把这种秩序完全嵌入刺猬理念的三环之中。产业分析家的喧嚣曾引起人们的更大关注,他们认为吉列急需引入一位魅力十足的首席执行官来重振大局。如果吉列公司吸纳一位第4级领导人,那么它成为持久卓越公司的可能性将大打折扣。
另一个棘手的例子是纳科尔公司。它在1994年达到事业的顶峰,股票价格上涨速度曾一度是整个股市的14倍,随后历经肯·艾弗森退休后接踵而来的管理混乱,元气大伤。艾弗森选定的继任者在职没多久,就在一场丑陋的决策层混战中被驱逐出局。这场董事政变的一位发起人在夏洛特的《新闻和观察者》(1999年6月11日版,第1页)中透露:艾弗森在年迈之年已经不再是第5级领导人了,相反他却开始展示更多的以自我为中心的第4级领导人的特征;艾弗森在他全盛时期不愧是一个巨人,但他却想使公司与他同归坟墓。艾弗森并不这样认为,他觉得真正的问题是由于现在的管理层希望将公司多样化经营,因而不再固守刺猬理念引起的。《新闻和观察者》写道:“艾弗森只是摇头,他说纳科尔公司正是由于远离多样化才可以积蓄力量,在钢铁制品业中占据龙头位置。”无论是哪种情形——第5级领导人的逝去还是对刺猬理念的偏离,或者两者兼而有之——在本书行将付梓时,纳科尔公司能否成为一家卓越企业仍然不得而知。
吉列公司会从实现跨越走向基业长青吗?
相对于大盘股市的累积股票收益率(1927-2000)
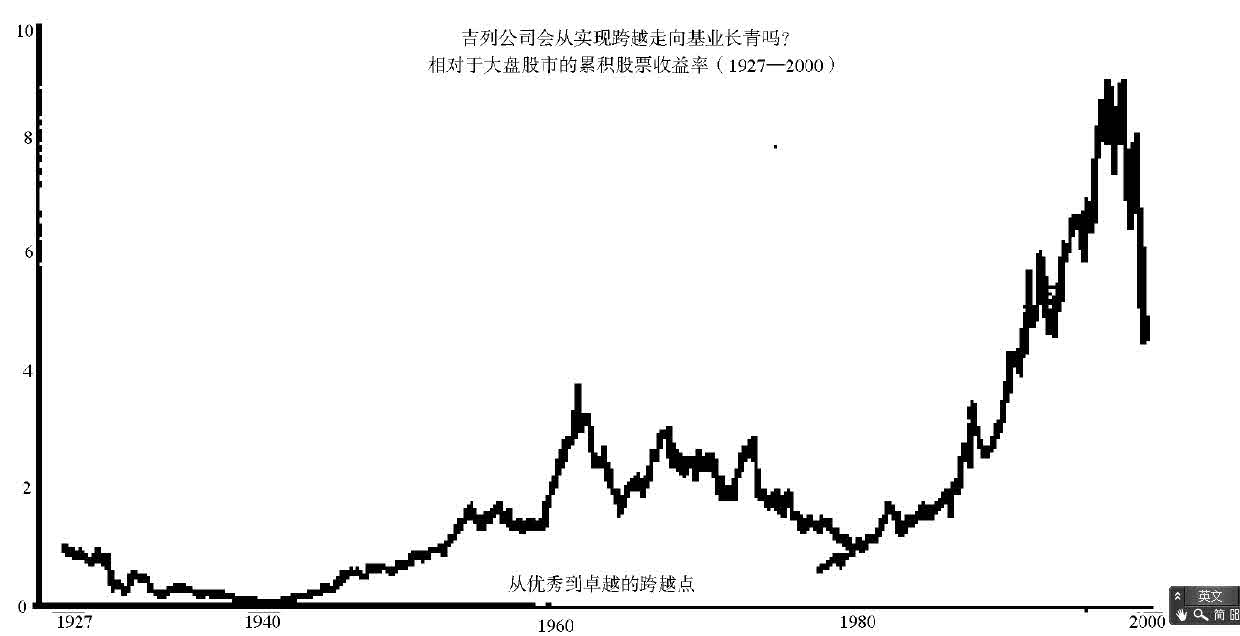
图后-1
然而,值得注意的是,大多数实现跨越的公司在此书著述时仍然保持着很强的发展势头。其中7家公司在实现飞跃后的20多年里创下了不凡的业绩,其余两家也各有24年的上好表现。这用任何标准衡量都是不寻常的记录。
问:你如何把卓越的菲利普·莫里斯公司与它销售烟草的事实协调起来呢?
答:或许没有哪家公司会比菲利普·莫里斯公司更能引起人们的反感。即使人们认为一家烟草公司是真正卓越的(许多人对此仍表示怀疑),但是由于来自立法和社会的制裁威胁不断增加,它能否保持长盛不衰仍然是一个问号。具有讽刺意味的是,菲利普·莫里斯公司创下了拥有不凡业绩的最持久记录——自实现跨越之日起长达34年,而且它是惟一一家同时列入《从优秀到卓越》和《基业长青》的公司。这种表现并不仅仅是因这种产业的功能所致,即利用高额差价将产品卖给嗜烟者。菲利普·莫里斯公司击败了所有的烟草公司,其中包括与它进行对照的雷诺烟草公司。但对菲利普·莫里斯公司而言,一个可行的未来就意味着直面那些残酷现实——社会与烟草的关系以及社会对烟草业的认知。有一部分人认为这种产业中的每个人都同样地参与了有组织的行骗活动。不管这种说法公正与否,人们(尤其是生活在美国的人们)能够饶恕许多种罪恶,但决不会忘记或饶恕被他人欺骗。
无论人们对烟草业的态度如何(在研究小组中也是争论不休),把菲利普·莫里斯公司纳入《从优秀到卓越》和《基业长青》研究后来被证明是有指导意义的。它告诉我与业绩息息相关的并不是公司价值观的内容,而是人们对这些价值观的信念度,不用管它究竟是什么样的价值观。这是一个让我难以接受的发现,但是大量的数据却证明了这一点(详细叙述请见《基业长青》第三章)。
问:一家公司能不能在恪守刺猬理念的同时,拥有高度多元化的业务组合呢?
答:我们的研究有力地说明:高度多元化的公司和财团很难持续创造卓越的业绩。然而却有一个明显的例外,即通用电气公司。但是我们可以这样解释,通用电气公司有一个不同寻常的微妙的刺猬理念,这一理念使它把各个企业凝聚在一起。通用电气公司与其他公司相比强在何处呢?它创造了一流的总经理。我们认为这是通用电气公司刺猬理念的精髓。那么通用电气公司的经济指标又如何呢?每4名高级管理人才创造的利润。让我们这样考虑一下:假设你有两个业务机会,每一个都可能带来几百万美元的利润。但是其中一项业务要占去3倍多的高层管理人才,才能赢得和另一项业务相同的利润。那么显然后者与刺猬理念相吻合,而前者则不能。最终什么会使通用电气公司最引以为豪呢?拥有世界顶尖级的经理层!这是他们的真实感受,绝对不是白炽灯、喷气式飞机引擎和电视节目制作能带来的。就这样,通用电气公司构建的刺猬理念不仅使公司实现了多样化经营,同时使它将精力集中在三环的交叉处。
问:在从优秀到卓越的转变中,董事会扮演什么样的角色?
答:首先,董事会在挑选第5级经理人时扮演着重要的角色。近来有大批董事会迷恋魅力型的首席执行官,尤其是“具有震撼力的星级名人”。事实上,这种趋势对公司的长期健康发展是极有害处的。董事会应该通晓第5级领导人的特征,并启用这种人才担任重要职务。其次,公司的董事会应该将共享价值与共享价格区分开来。在任何时候,董事会都无需对拥有公司股份的大量股民们负责,即那些轻易甩卖股票的人。他们应该集中精力去建立一个真正为股东创造价值的卓越公司。倘若董事会没有5到10年的眼界去经营股票,就很容易混淆价格与价值,继而无法为股东们负责。你若想了解一个好的董事会在从优秀到卓越的转变中所起的作用,我向你推荐利塔·里卡多·坎贝尔的著作《抵制恶意收购》(普拉格出版社1997年版)。坎贝尔女士原是吉列公司在科尔曼·莫克勒时代的董事会成员之一。在那本书中,她详细叙述了一个负责任的董事会怎样去解决价格和价值这个棘手的难题。
问:当今世界变幻莫测,赌博性投资盛行。在这种情况下,新兴科技公司能否拥有第5级经理人呢?
答:我的答案是:约翰·莫格里吉。他是一位领导公司实现转变的首席执行官;他使那家马萨诸塞州垂死挣扎的小公司一举成为过去10年里最卓越的科技公司之一。随着飞轮模式开始运作,这位谦逊的、鲜为人知的男士退居幕后,将公司转交给下一代领导。或许你未曾听说过约翰·莫格里吉,但我敢说你肯定知道这家公司,它就是思科系统公司。
问:面对杰出人才的匮乏,该如何实施“以人为本”的原则呢?
答:首先,在机构的高层人员选拔中,你必须遵守这样一条准则——没有合适人选决不盲目录用。在从优秀到卓越的飞跃中,最糟糕的一步就是在关键职位上出现用人失误。其次,拓宽你对“合适人选”的定义,更多地去重视人的性格特征,而不是专业知识。人们可以学会技能,获取知识,但决不能学着去具备某种基本的性格特征,以适合你的组织机构的要求。第三点,也是最重要的一点,就是在经济困难时期去聘用优秀人才,即使那时你并不清楚该给他们安排哪项具体工作。一年前我曾写下这样一番话:每个人都在感叹他们很难将高层人才从新兴科技公司和互联网公司中吸引出来。然而此时泡沫已经破裂,成千上万的人才失意街头。第5级领导人将会意识到这是近20年来绝好的机遇——不是市场或科技机遇——而是人才的机遇。他们将把握这种契机,在力所能及的范围内尽量多雇最优秀的人才,随后再决定如何使用这些人才。
问:在很难解雇不称职人员的情况下,如学术机构或政府机关里,该如何履行“适者上车,否则下车”这条原则呢?
答:基本观点仍然适用,但是要花费更多的时间去完成。例如,在20世纪六七十年代,一所著名的医学院完成了从优秀到卓越的转变。医学院的院长撤换了所有的教职人员,但这历时20年之久。他无法解雇终身教授,但他可以聘用合适的人选来填充每个空位,从而逐步营造了一种新的环境。在这种环境下,那些不称职的人员日益感到不安,最终纷纷退休或者另找出路。同样地,你也可以借助理事会机制来帮你实现这种转变(详见第五章“刺猬理念”)。只要理事会的每个席位都为合适的人选所占,你也就无需顾及其他。是的,你可能迫于无奈,不得不携不称职的人员同行,但是你可以将他们排除在理事会之外,从而实质上将他们限制在巴士的后座上。
问:我是一家小公司的业主,这些理念怎样才适用于我呢?
答:直接适用。在第九章,我详细论述了从优秀到卓越的理念对小型或刚起步公司的适用性。
问:我不是首席执行官,对于这些发现,我能做些什么呢?
答:能做许多。我能给的最好答案,就是请把第九章末尾的那个故事再看一遍,那个有关高中越野赛跑队教练的故事。
问:我应该从何开始,又怎样开始呢?
答:首先,熟悉所有的研究发现。切记没有哪个发现可以单独创造一个卓越的组织,你应该使它们作为一个有机的整体发挥作用。然后,按照框架的顺序去运作。从“以人为本”开始,逐步历经各个主要环节。与此同时,要坚持不懈地努力使自己不断地向第5级经理人的方向发展。在编排此书时,我采用的顺序与我们观察到的公司的情形是一致的。此书的结构就像是一幅行车图。希望你在从优秀到卓越的旅途中好运常伴!
附录1.1
《从优秀到卓越》的研究项目
实现跨越的公司的选择过程
研究小组成员彼得·范·詹德伦为确立选择标准煞费苦心,他还在按照标准找到实现跨越的公司的“财务分析的艰难长征”路上起到了重要作用。
实现跨越的公司的选择标准
1.公司经过一个转折点,显示出“优秀”业绩的模式,继而转向“卓越”业绩。我们把“卓越”定义为从转折点开始经过15年时间,公司累积股票回报至少是市场的3倍。我们把“优秀”业绩定义为在转折点之间的15年时间,公司累积股票回报不超过市场的1.25倍。除此之外,转折点后的15年内的累积股票回报率和转折点前的15年的累积股票回报率相除必须超过3。
2.优秀到卓越的经营模式必须是一个公司转变,不是一次行业事件。换句话说,公司所展示的模式不但必须与市场有关,而且与行业有关。
3.在转折点上,公司必须是一个已经存在的并继续发展的公司,而不是一个新公司。我们规定这家公司必须在转折点前至少有25年的经营历史。除此之外,它必须在转折点前有至少10年公开上市的股票回报数据可供分析。
4.转折点必须在1985年前出现,以便我们有足够的数据来评估转变的持续能力。1985年后出现的从优秀到卓越的转变可能是实现跨越的转变,但是那时我们已经完成了调查,就无法计算它的15年的累积股票回报对市场的比率。
5.无论转变发生在哪一年,从接受选择到我们下一阶段的调查研究,公司必须仍是一个,继续发展,独立经营的重要公司。为了达到这个标准,公司必须出现在1996年出版的1995年《财富》500强排名里。
6.最后,在被选择时,公司应该仍显示上升趋势。对于任何1996年前在T + 15阶段效益下降的公司,从转折点到1996年相对于市场的累积股票回报的倾斜率应该等于或超过T + 15阶段达到标准1的3.0 / 15的倾斜率。
从优秀到卓越的选择过程
我们使用越来越严密的筛选程序来找到符合要求的公司。筛选过程有四层分析(参阅下页图)。
第一次筛选:从所有公司到1 435家公司
我们决定用一张公司名单列表开始我们的调查。这些公司都出现在《财富》杂志美国最大的上市公司的排名里。最早的一批名单出现于1965年。我们的第一批名单包括1965、1975、1985或1995年排名里的所有公司。一共有1 435家这样的公司。大多数人都知道这些排名是“《财富》500强”,尽管排名的公司总共可能是1 000,因为《财富》偶尔会改变排名的大小和形式。作为我们开始分析的基本资料,《财富》里最大公司的排名有两个主要优点。第一,它只选择足够大的公司(那些公司靠年度总收入挤入了排名)。因此,几乎出现在《财富》里的每家公司在转变期都是持续经营的公司,符合我们的要求。第二,所有的公司都是公开上市公司,我们就可以使用股票回报财务数据作为基础,进行更严密的筛选和分析。非公开上市公司不需要达到同样的会计和公告标准,我们就没有机会对它们的业绩进行一对一的、直接的比较分析。把我们的对象仅限于《财富》排名公司有一个明显的缺点:我们的分析就只针对在美国的公司。然而,我们发现,在筛选过程里,只使用遵循一个共同报告标准(一对一的股票回报数据)的公开上市的美国公司,超过了使用一个国际数据组的益处,使这种筛选更加严密。
实现跨越公司的筛选过程
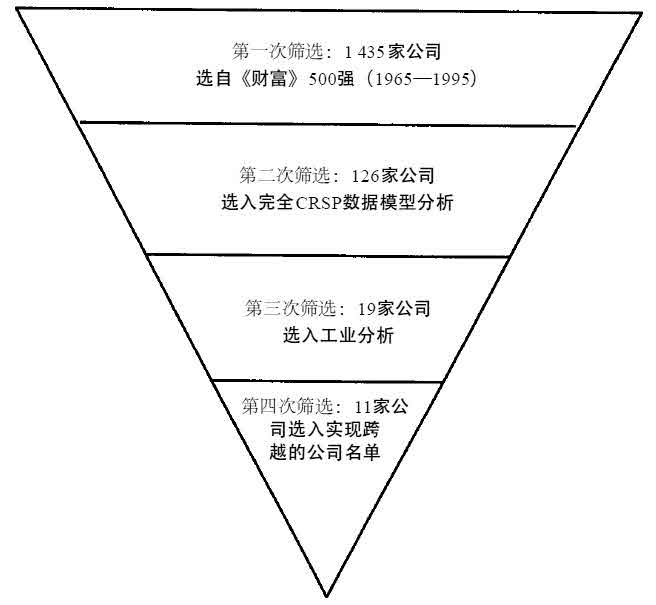
图附1-1
第二次筛选:从1 435家到126家公司
我们的下一步,是使用芝加哥大学证券价格研究中心(CRSP)的数据,对实现跨越的公司做最后选择。然而,我们需要一种方式把公司的数目减少到可以控制的程度。我们采用了《财富》公布的收益率来减少候选公司数量。《财富》早从1965年就为排名里的每个公司计算了投资者的10年回报。通过运用这些数据,我们把公司的数量从1 453家减少到126家。我们选择在1985年至1995年,1975年——1995年和1965年——1995年时间段里表现出超出一般水平的丰厚回报的公司。我们也寻找那些经历了一般水平回报,或低于一般水平回报之后,显示出超出一般水平回报的公司。更具体地说,这126家公司通过了下列任何一个测试:
测试1:1985年至1995年间投资者的年度综合回报超过《财富》工业和服务投资者的年度综合平均回报30%(即总回报超过平均回报1.3倍),而且公司在前20年(1965——1985)业绩表现出一般水平或低于一般水平。
测试2:1975年——1995年间投资者的年度综合回报超过同一时期《财富》工业和服务投资者的年度综合平均回报30%(即总回报超过平均回报1.3倍),而且公司在前10年(1965—— 1975)业绩表现出一般水平或低于一般水平。
测试3:1965年——1995年间投资者的年度综合回报,超过同一时期《财富》工业和服务投资者的年度综合平均回报30%(即总回报超过平均回报1.3倍)。《财富》排名没有包含1965年前10年的回报,因此,我们决定在第一批名单里含括30年来所有的业绩突出的公司。
测试4:1970年后建立的公司在1985年——1995年或1975年—— 1995年间投资者总回报超过同一时期《财富》工业和服务投资者平均回报30%(即总回报超过平均回报1.3倍)。因为缺少《财富》排名公司前几十年的数据,所以没有达到以上标准。这样,我们就能够细致考察在后来的几十年里业绩非凡但是以前没有列在《财富》排名里的公司。1970年的筛选也允许我们确认和删除那些历史太短,不能成为一个合格转变公司的候选公司。
第三次筛选:从126家到19家公司
根据芝加哥大学证券价格研究中心的研究数据资料,我们分析了每家候选公司相对于市场的累积股票收益率,寻找从优秀到卓越的公司的股票收益率模式。所有达到任何一个第三次排除标准的公司在这个阶段就被删除了。
第三次筛选排除标准所有达到下列任何一个排除标准的公司,在这个阶段被删除。 第三次排除标准使用的术语注解: T年。我们确认的年份是业绩开始出现上升趋势的时间点——“转变年”,是指实际股票回报显示出可见的上升转变。 X时期。紧接T年之前的相对于市场的可见的“优秀”业绩的时期。 Y时期。紧接T年之后,远远超过市场业绩的时期。 |
| 第三次排除标准# 1: 根据CRSP数据,公司在整个阶段显示出相对于市场的持续上升趋势——没有“X时期”。 |
| 第三次排除标准# 2: 公司显示出相对于市场的逐渐上升势头的平缓趋势,没有向突破业绩的明显转变。 |
| 第三次排除标准# 3: 公司表现出一个转变期,但是“X时期”不到10年。换句话说,转变期前一般业绩数据资料不够丰富,不能显示出基本的转变特征。在有些案例里,公司可能在转变年份以前有更多的“X时期”,但是在X时期股票在纳斯达克、纽约证券交易所、或美国证券交易所上市交易;因此,我们没有更早的数据用来证实一个X时期。 |
| 第三次排除标准# 4: 公司显示出相对于市场的糟糕的业绩向一般业绩的转变。也就是说,我们排除那些典型的彻底改头换面的公司。那些公司摆脱下滑趋势,然后就进入与市场平行的轨道。 |
| 第三次排除标准# 5: 公司显示出一个转变期,但是出现在1985年以后。这个时间出现的实现跨越的公司也可能是合格的候选公司,然而到我们完成调查时,我们无法证实它15年的相对市场的累积股票收益率是否达到3X标准。 |
| 第三次排除标准# 6: 公司表现出业绩上扬的转变期,但是这种上扬没有持续。首次上升后,相对市场就呈现平缓或下滑趋势,一直持续到我们作出选择进行研究的时候。 |
| 第三次排除标准# 7: 公司表现出变化无常的回报模式——大幅上升和猛烈下滑——没有明显的X时期、Y时期或T年。 |
| 第三次排除标准# 8: 没有1975年前的完整的CRSP数据,无法确认一个可核实的10年的X时期。 |
| 第三次排除标准# 9: 有一个转变模式,但是公司在“X时期”以前显示出一段时间的辉煌业绩(上升到超过市场20倍),这就提供了大量证据表明此公司是一个在困难时期暂时下滑而业绩很出色的公司。典型是沃尔特·迪斯尼。 |
| 第三次排除标准# 10: 在第三次筛选分析时,公司被收购、兼并或不再是一个独立的公司。 |
| 第三次排除标准#11: 公司表现出温和的转变,但是少于市场的3倍。 |
第三次筛选分析结果
| 进入第二次筛选的公司 | 第三次筛选结果 | |
| 1 | AFLAC公司 | 根据标准3,被删除 |
| 2 | AMP公司 | 根据标准6,被删除 |
| 3 | 雅培公司 | 进入第四次筛选分析 |
| 4 | 阿尔本特森公司 | 根据标准1,被删除 |
| 5 | 艾尔科标准公司 | 根据标准3,被删除 |
| 6 | 阿利赫尼·特力得公司 (Allegheny Teledyne Inc) |
根据标准6,被删除 |
| 7 | 奥尔泰尔公司(ALLTEL Corp) | 根据标准2,被删除 |
| 8 | 美国运通公司 | 根据标准6,7,被删除 |
| 9 | 美国商店公司 | 根据标准6,被删除 |
| 10 | 安修瑟-布希公司 | 根据标准2,被删除 |
| (Anheuser Busch Cos Inc) | ||
| 11 | 应用材料公司 | 根据标准5,被删除 |
| 12 | 阿切尔·丹尼尔斯·米德兰公司 | 根据标准6,被删除 |
| (Archer Daniels Midland Co) | ||
| 13 | 自动数据处理公司 | 根据标准1,被删除 |
| 14 | 第一银行 | 根据标准6,被删除 |
| 15 | 纽约银行有限公司 | 根据标准2,被删除 |
| 16 | 巴耐银行 | 根据标准3、6,被删除 |
| 17 | 伯克希尔·哈撒韦公司 | 根据标准1,被删除 |
| (Berkshire Hathaway Inc) | ||
| 18 | 波音公司 | 根据标准1,被删除 |
| 19 | 布朗宁——费里斯实业 | 根据标准3,被删除 |
| (Browning-Ferris Industries) | ||
| 20 | 坎贝尔汤料公司 | 根据标准2,被删除 |
| 21 | 卡地纳保健 | 根据标准8,被删除 |
| 22 | 克莱斯勒公司 | 根据标准6,被删除 |
| 23 | 电器城 | 进入第四次筛选分析 |
| 24 | 可口可乐公司 | 进入第四次筛选分析 |
| 25 | 高露洁棕榄公司 | 根据标准11,被删除 |
| 26 | 柯美利加公司 | 根据标准3,被删除 |
| 27 | 冠群电脑国际 | 根据标准8,被删除 |
| 28 | 计算机科学公司 | 根据标准6、7,被删除 |
| 29 | 康尼格拉公司 | 根据标准3,被删除 |
| 30 | 康喜可人寿保险公司 | 根据标准8,被删除 |
| 31 | CPC国际(后来是贝斯特食品) | 进入第四次筛选分析 |
| 32 | CSX | 根据标准8,被删除 |
| 33 | 迪安食品公司 | 根据标准7,被删除 |
| 34 | 迪拉德公司 | 根据标准6,被删除 |
| 35 | 多弗公司 | 根据标准3、6,被删除 |
| 36 | 杜邦公司 | 根据标准11,被删除 |
| 37 | 恩格尔哈德公司 | 根据标准2,被删除 |
| 38 | FMC公司 | 根据标准7,被删除 |
| 39 | 联邦国民抵押协会 | 进入第四次筛选分析 |
| 40 | 第一洲际银行 | 根据标准2,被删除 |
| 41 | 第一邦联公司 | 根据标准3、6,被删除 |
| 42 | 弗利特金融集团 (Fleet Financial Group Inc) |
根据标准6,被删除 |
| 43 | 弗利特伍德企业公司 (Fleetwood Enterprises Inc) |
根据标准7,被删除 |
| 44 | 弗斯特·惠勒公司 (Foster Wheeler Corp) |
根据标准6,被删除 |
| 45 | GPU Inc | 根据标准2,被删除 |
| 46 | 盖普公司 | 根据标准8,被删除 |
| 47 | GEICO | 根据标准10,被删除 |
| 48 | 通用动力公司 | 根据标准7,被删除 |
| 49 | 通用电气 | 根据标准5、11,被删除 |
| 50 | 通用食品公司 | 进入第四次筛选分析 |
| 51 | 通用雷公司 | 根据标准2,被删除 |
| 52 | 巨人食品公司 | 根据标准6,被删除 |
| 53 | 吉列公司 | 进入第四次筛选分析 |
| 54 | 大西部金融公司 | 根据标准3,被删除 |
| 55 | 孩之宝公司 | 根据标准6,被删除 |
| 56 | 亨氏公司 | 进入第四次筛选分析 |
| 57 | 赫尔希食品公司 | 进入第四次筛选分析 |
| 58 | 惠普公司 | 根据标准7,被删除 |
| 59 | 胡马纳公司 | 根据标准3、6,被删除 |
| 60 | 伊利诺斯工具产品公司 | 根据标准2,被删除 |
| 61 | 英特尔 | 根据标准1,被删除 |
| 62 | 强生 | 根据标准6、7,被删除 |
| 63 | 约翰逊控制公司 | 根据标准6,被删除 |
| 64 | 凯洛格公司 | 进入第四次筛选分析 |
| 65 | 凯利服务公司 | 根据标准3、6,被删除 |
| 66 | KeyCorp | 根据标准3,被删除 |
| 67 | 金佰利-克拉克公司 | 进入第四次筛选分析 |
| 68 | 克罗格公司 | 进入第四次筛选分析 |
| 69 | 礼来大药厂 (Eli Lilly and Co) |
根据标准2,被删除 |
| 70 | 洛斯保险 | 根据标准3、6,被删除 |
| 71 | 洛拉尔公司 | 根据标准7,被删除 |
| 72 | 洛氏公司 (Lowe’s Companies Inc) |
根据标准2,被删除 |
| 73 | MCI通信公司 | 根据标准7,被删除 |
| 74 | 马普科公司 | 根据标准3、6,被删除 |
| 75 | 马斯科公司 | 根据标准3、6,被删除 |
| 76 | 马特尔 | 根据标准3、6,被删除 |
| 77 | 麦当劳 | 根据标准7,被删除 |
| 78 | 梅尔维尔公司 | 根据标准10,被删除 |
| 79 | 默克公司(Merck&Co Inc) | 根据标准1,被删除 |
| 80 | 美孚石油公司 | 根据标准2,被删除 |
| 81 | 孟山都公司 (Monsanto Company) |
根据标准4、5,被删除 |
| 82 | 摩托罗拉公司 | 根据标准1,被删除 |
| 83 | 涅尔公司 | 根据标准3、6,被删除 |
| 84 | 耐克公司 | 根据标准1、7,被删除 |
| 85 | Norwest Corp | 根据标准5,被删除 |
| 86 | 纳科尔公司 | 进入第四次筛选分析 |
| 87 | Olsten Corp | 根据标准1、7,被删除 |
| 88 | Owens Corning | 根据标准2,被删除 |
| 89 | 帕卡尔 (PACCAR Inc) |
根据标准2,被删除 |
| 90 | 太平洋健康系统 | 根据标准8,被删除 |
| 91 | 百事公司 | 进入第四次筛选分析 |
| 92 | 辉瑞制药 | 根据标准1,被删除 |
| 93 | Phelps道奇Corp | 根据标准2,被删除 |
| 94 | 菲利普·莫里斯公司 | 进入第四次筛选分析 |
| 95 | 皮特尼·鲍斯公司 | 进入第四次筛选分析 |
| 96 | 宝洁 | 根据标准2、5,被删除 |
| 97 | Progressive Corp Oh | 根据标准3、1,被删除 |
| 98 | 雷声 | 根据标准6,被删除 |
| 99 | 锐步 | 根据标准8,被删除 |
| 100 | 纽约共和公司 | 根据标准3、6,被删除 |
| 101 | 罗克韦尔国际公司 | 根据标准3、6,被删除 |
| 102 | SCI系统公司 | 根据标准7,被删除 |
| 103 | SAFECO Corp | 根据标准2,被删除 |
| 104 | 萨拉李公司 | 进入第四次筛选分析 |
| 105 | 先灵-葆雅公司 | 根据标准7,被删除 |
| 106 | 股份霸主公司 | 根据标准7,被删除 |
| 107 | 肖工业公司 | 根据标准3、6,被删除 |
| 108 | 索诺科产品公司 | 根据标准3、6,被删除 |
| 109 | 西南航空公司 | 根据标准1,被删除 |
| 110 | State Street Boston Corp | 根据标准3,被删除 |
| 111 | 太阳信用银行公司 | 根据标准8,被删除 |
| 112 | 思科公司 | 根据标准3、6,被删除 |
| 113 | 天地公司 | 根据标准6,被删除 |
| 114 | 电信公司 | 根据标准3、6,被删除 |
| 115 | 特纳广播公司 | 根据标准8,被删除 |
| 116 | 蒂科国际公司 | 根据标准2、6,被删除 |
| 117 | 泰森食品公司 | 根据标准1、3,被删除 |
| 118 | 联合碳化物公司 | 根据标准6,被删除 |
| 119 | 美国银行 | 根据标准2,被删除 |
| 120 | VF公司 | 根据标准6,被删除 |
| 121 | 沃尔玛公司 | 根据标准1,被删除 |
| 122 | 沃尔格林公司 | 进入第四次筛选分析 |
| 123 | 沃尔特·迪斯尼 | 根据标准9,被删除 |
| 124 | 华纳-兰伯特公司 | 根据标准6、7,被删除 |
| 125 | 富国银行公司 | 进入第四次筛选分析 |
| 126 | 温迪克西百货公司 | 根据标准7,被删除 |
第四次筛选:从19家到11家实现跨越的公司
我们想找到实现转变的公司,不是实现转变的行业。在恰当时机处于热门行业,并不说明公司有资格进入我们的研究。为了区分行业转变和公司转变,我们决定对剩下的19家公司重复CRSP分析,只是这次参照综合行业指数,而不是股票市场。我们将选择显示出相对他们行业的转变公司,作为最后的研究对象。
我们通过标准普尔工业综合指数考察剩下的19家公司的过去,并且找到了处于转变期(5年以内)的一组行业公司。然后,我们取得了所有公司在行业综合指数的CRSP的股票回报数据。如果公司涉足多个行业,我们就使用两个独立的行业测试。接着我们设置了一个行业累积回报指数,为了比较,又为转变公司采用了累积股票收益率。因此,我们就能确认和排除任何没有显示出相对他们行业的转变模式的公司。
通过行业分析,我们删除了8家公司。萨拉李公司、亨氏、赫尔希食品公司、凯洛格公司、CPC和通用食品公司大约在1980年,显示出相对股票市场的大幅上扬,但是没有一家公司表现出相对食品工业的转变。可口可乐和百事可乐大约在1960年和1980年表现出对股票市场的一路狂飙,但是它们都不是发生在饮料行业。所以,最后我们选择了通过了从1到4次筛选的11家公司,作为研究对象。(注:在第一次选择时,3家公司——电器城、联邦国民抵押协会、富国银行没有完整的15年的累积股票回报数据。我们持续监控这些数据直到T + 15年,确保他们的业绩符合15年累积股票收益率是市场的3倍的标准。3家公司都做到了,所以我们的研究保留了这3家公司。)
附录1.2
《从优秀到卓越》的研究项目
直接对照公司的选择
直接对照选择过程
直接对照分析,旨在尽可能地创造一个“历史的受控试验”。想法很简单:通过寻找和实现跨越的公司几乎同时创立、在转变期有着类似机遇、行业范围和成就记录的公司,我们就能在研究中进行直接对照分析,从而探求在转变中发挥重要作用,使公司得以扬名的因素。我们的目标是要找到那些原本能像从优秀到卓越的公司那样实现飞跃,但实际上却未能成功的公司。然后再探究其原因:究竟不同之处在哪里呢?我们按照以下6条标准,系统地、有条理地收集并评估了同每一家实现跨越的公司形成鲜明对照的候选公司。
行业相似性:在转变期间,对照候选公司与实现跨越的公司要生产相似的产品或提供相似的服务。
规模相似性:在转变期间,对照候选公司与实现跨越的公司要具有基本相同的规模。我们采用了一个统一的评估计量,即在转变期对照候选公司的收益与实现跨越的公司所创收益的比率。
时代相似型:对照候选公司与实现跨越的公司要创建于同一时代。我们采用的评估计量是对照公司与实现跨越的公司之间的年限比率。
股市记录相似性:在跨越之前,对照候选公司股市记录中的累积股市收益在趋势上应大体与实现跨越的公司保持一致。正是在过渡点上,两者才会出现轨道分离,自此后者的表现远远胜于前者。
保守性测试:在跨越点上,对照候选公司比实现跨越的公司皆略胜一筹。前者规模较大,利润较高,市场态势较坚挺,同时享有较好的声誉。这是一项十分重要的测试,它使我们要找的实现跨越的公司突显出来。
表面有效性:这要考虑两大因素:(1)选中列入研究的对照公司和实现跨越的公司应大致属于相同的行业。(2)在列入研究时,对照公司应不如实现跨越的公司成功。
这样,表面的有效性与保守性测试共同发挥着作用:保守性测试表明了在转变前对照公司比实现跨越的公司更强大,但在纳入研究时却肯定变得不如后者。
我们正是根据以上6大标准对对照公司进行了评估,并且依据以下4个分值算出了它们的分数。
4 =对照候选公司极其符合标准,没有任何问题或资格限制。
3 =对照候选公司还算符合标准,但存在少量问题或资格受限,故不能得4分。
2 =对照候选公司不太符合标准,存在严重问题,值得关注。
1 =对照候选公司根本不符合标准。
下面的列表,是每一家实现跨越的公司的对照候选公司以及以6项标准为度得出的平均分值。排在每栏列表首位的公司即选中的直接对照公司。
| 雅培公司 | |
| 普强公司 | 4.00 |
| Richardson-Merrill | 3.25 |
| G.D.Searle&Co | 3.00 |
| 斯多林药业 | 2.83 |
| 先灵-葆雅公司 | 2.70 |
| 必治妥-施贵宝公司 | 2.67 |
| 诺威齐华公司 | 2.67 |
| 帕克达维斯公司 | -2.40 |
| Smith Kline Beecham | 2.33 |
| 辉瑞公司 | 2.33 |
| 沃纳-兰伯特公司 | 2.17 |
| 电器城公司 | |
| 赛罗公司 | 3.40 |
| 天地公司 | 3.25 |
| 最佳购物 | 1.83 |
| 联邦国民抵押协会 | |
| 大西部金融公司 | 2.83 |
| 萨利梅公司(Sallie Mae) | 2.67 |
| 弗雷迪马克公司 | 2.50 |
| H.F.Ahmanson&Co | 2.33 |
| 家庭国际公司 | 2.33 |
| 大陆银行公司 | 2.20 |
| 第一渣打银行 | 1.60 |
| 吉列公司 | |
| 华纳-兰伯特公司 | 2.67 |
| 雅芳公司 | 2.50 |
| 宝洁公司 | 2.33 |
| 联合利华公司 | 2.33 |
| 国际芳香公司 | 2.33 |
| 露华浓公司 | 2.33 |
| The Clorox公司 | 2.33 |
| 高露洁棕榄公司 | 2.25 |
| 旁氏公司(Cheesebrough-Ponds) | 2.00 |
| Bic | 1.50 |
| Alberto-Culver | 1.50 |
| 美国安全剃刀公司 | 1.50 |
| 普雷克斯公司 | 1.00 |
| Faberge | 1.00 |
| 金佰利-克拉克公司 | |
| 斯科特纸业* | 3.50 |
| 米德公司 | 3.50 |
| 皇冠Zellerbach | 3.25 |
| 圣·里吉斯造纸公司 | 3.13 |
| 国际造纸公司 | 2.92 |
| 联合阵营公司 | 2.67 |
| 佐治亚-太平洋公司 | 2.50 |
| The Westvaco公司 | 2.50 |
| (* 之所以选中斯科特纸业, 是因为它在转变前是金佰 克拉克公司的更直接的对手。) |
|
| 克罗格公司 | |
| 大西洋-太平洋茶叶公司 | 3.17 |
| 赛福威公司 | 2.58 |
| 温迪克西百货 | 2.50 |
| 美国商店 | 2.42 |
| 巨人食品公司 | 2.33 |
| 宝石商店 | 2.25 |
| 艾伯森商店 | 2.08 |
| 食品王 | 1.50 |
| 联合百货 | 1.00 |
| 纳科尔公司 | |
| 伯利恒钢铁公司 * | 3.00 |
| 内陆钢铁公司 | 3.00 |
| 美国钢铁马拉松 | 2.92 |
| 国民钢铁公司 | 2.60 |
| 佛罗里达钢铁公司 | 2.50 |
| 西北钢铁电线公司 | 2.40 |
| 内湖钢铁公司 | 2.40 |
| 阿利赫尼·特力得公司 | 1.83 |
| 共和钢铁公司 | 1.75 |
| 利克斯公司 | 1.60 |
| 惠林公司 | 1.50 |
| (* 内陆钢铁公司只是在时代相似性上得分较高, 而伯钢铁公司在保守性测试与表面有效性上分值较高。 因此我后选择了伯利恒钢铁公司。) |
|
| 菲利普·莫里斯公司 | |
| 雷诺烟草公司 | 3.50 |
| 美洲烟草公司 | 3.40 |
| 利格特烟草集团 | 3.25 |
| 劳利拉得烟草公司 | 3.20 |
| 皮特尼·鲍斯公司 | |
| 信件和文件复印机公司 | 3.42 |
| 巴罗斯公司(现为优利公司) | 2.83 |
| 史密斯·克罗那公司 | 2.58 |
| 施乐公司 | 2.33 |
| NCR公司 | 2.25 |
| IBM公司 | 2.00 |
| 数据控制公司 | 1.33 |
| 沃尔格林公司 | |
| 爱克德公司 | 3.42 |
| Revco D.S.Inc | 2.67 |
| 来德爱公司 | 2.17 |
| 富国银行 | |
| 美洲银行 | 3.33 |
| 芝加哥第一银行 | 3.17 |
| 国民银行 | 3.17 |
| 梅隆银行 | 3.00 |
| 伊利诺斯大陆银行 | 3.00 |
| 波士顿银行 | 2.83 |
| 第一洲际银行 | 2.25 |
| 西北银行 | 2.17 |
附录1.3
《从优秀到卓越》研究项目
间接对照公司
| 间接对照公司 |
上升年间* |
上升年间 累积股市 收益率 |
下一个10年 累积股市 收益率** |
| 宝来 | 10.08 | 13.76 | 0.21 |
| 克莱斯勒 | 5.67 | 10.54 | 0.69 |
| 哈里斯 | 6.42 | 6.63 | 0.16 |
| 孩之宝 | 6.33 | 35.00 | 0.63 |
| 乐佰美 | 10.83 | 6.97 | 0.31*** |
| 特力得 | 9.42 | 17.95 | 0.22 |
| 平均值 | 7.92 | 12.15 | 0.26 |
| 未持续平均值 | 8.125 | 15.14 | 0.37 |
| 同期实现跨越的 公司的平均值 |
4.91 * * * * |
2.02 * * * * * |
*这是指从开始上升到顶点整个转变期的年数,同时相对于市场间接对照公司再次开始衰落。
**每当股市收益率低于1,表明相对于市场价值出现衰退。比如,要是比率是0.20,那么你投资于该公司的每1美元就低于同期要是你将这1美元投资于普通市场的所得。
***乐佰美的数据在达到顶峰后继续了7.17年有效,之后该公司被收购。
****按以下方法计算:对每一家实现跨越的公司来说,市场累积收益率始于开始向上转变,终于8.125年后(8.125是落选公司上升周期的平均年数),然后按照T + 8.125计算11家实现跨越公司的平均值。(在转变日投资1美元于市场和公司,在T + 8.125年时收回。)
*****按以下方法计算:对每一家实现跨越的公司来说,市场累积收益率从T + 8.125年起算,到T + 18.125年结束,按照T + 18.125年计算11家实现跨越公司的平均值。(在T + 8.125年投资1美元于市场和公司,在T + 18.125年时收回。)要是一家公司的数据在T + 18.125年之前结束,就使用平均值中可获得的最后一个数字。比如富国银行,我们使用了1998年Norwest兼并前(1988年10月30日)的最后一个数字。下图展示了典型间接对照公司的发展模式:
哈里斯公司,一个典型的间接对照公司
相对于股票市场的累积收益率T-15到T+15
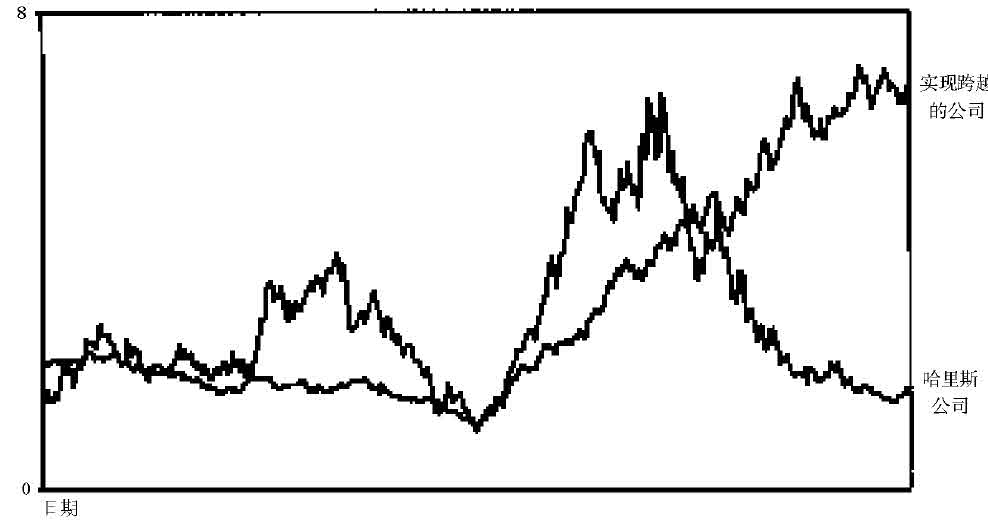
附录1.4
《从优秀到卓越》
调查步骤回顾
一旦28家公司选定(11家实现跨越的公司,11家直接对照公司,6家间接对照的公司),研究小组便进行以下调查和分析。
公司法规文献
对每一家公司,研究团队的一名成员会寻找收集有关文章和书面材料,包括:
(1)在公司整个历史上,所有发表过的有关公司的主要文章,来源广泛,如《福布斯》、《财富》、《商业周刊》、《华尔街日报》、《国家经济》、《纽约时报》、《美国新闻》、《新共和》、《哈佛商业评论》、《经济学家》以及从行业或专题材料中选取的文章。
(2)直接从公司获得的材料,特别是主管撰写的书籍和文章,他们发表的演说、内部刊物、年度报告和公司其他文件。
(3)公司或外界观察家出版的有关该行业、该公司和 /或公司领导人的书籍。
(4)商学院案例和行业分析。
(5)商业和行业参考资料,如:《美国商业领导人传记词典》、《公司历史国际名录》、《胡佛公司手册》、《美国工业发展》以及类似材料。
(6)年度报告、代理声明、分析家报告和其他有关公司、特别是公司转变期的材料。
然后,研究人员将每家公司的所有信息编录成“密码文件”,以公司建立至今的时间为序,按以下分类进行编录:
密码分类1:组织筹备。“硬件”项,如组织结构、政策和程序、制度、奖励和激励、所有制结构。
密码分类2:社会因素。“软件”项,如公司文化惯例、人文政策和惯例、标准、程序、神话和故事、团队活力、管理风格和其他相关项目。
密码分类3:商业战略和战略过程。公司战略主要因素,制定战略的过程,包括重要的并购。
密码分类4:市场、竞争对手和环境。公司竞争环境和外部环境的主要方面有主要竞争对手;竞争对手的重要活动;主要市场转移;国内外重大事件;政府规定;行业结构问题;大范围技术改造以及相关项目。包括有关公司与华尔街关系的数据。
密码分类5:领导。公司领导——主要主管、首席执行官、总裁、董事会成员。有关领导人接任、领导风格等有趣的数据。
密码分类6:产品和服务。公司历史上重要的产品和服务。
密码分类7:地理环境和位置。公司所在地的重要方面——厂房和办公室布置,新设备等。这包括有关公司关键部门地理位置的任何重要决定。
密码分类8:技术运用。公司如何运用技术:信息技术、生产工艺和装置、高级技术构形和相关项目。
密码分类9:洞察力、核心价值、目的和胆大包天的目标。
这些变量存在吗?如果存在,它们是怎样形成的?这些变量是否在公司历史的某些时期存在,而在别的时期并不存在?它们起什么作用?如果公司有核心价值和明确目标,这些价值和目标仍然是完整的,还是已经变形?
密码分类10a(只适用于直接对照公司):实现跨越的公司相应转变期内这些公司的变化 /转变活动。实现跨越的公司在转变日前10年和后10年,公司所做的变革和刺激转变的主要努力。
密码分类10b(只适用于间接对照公司):尝试转变期。尝试转变期10年里公司所采取的主要转变设想及相应活动。
密码分类11(只适用于间接对照公司):转变后的衰落:
尝试转变期的10年里,导致公司危机的主要因素。
财务电子数据表分析
我们对每家公司进行了广泛的财务分析,对合计1980年的数据进行所有变量的计算(共28家公司,平均每家公司35年)。包括收集收支平衡表原始数据,计算转变期前后10年以下变量:
以名义美元和实际(考虑通货膨胀)美元计算的总销售额。
销售增长
利润增长
利润盈余
销售赢利
以名义和实际美元计算的人平均销售额
以名义和实际美元计算的人平均利润
财产、厂房和装置
股息支付率
以百分比表示的销售费用,日常费用和行政管理费
以百分比表示的研发费
用以天计算的时期
存货周转率
资本收益
负债资本率
长期负债资本率
以百分比表示的利息
每股的高股价收益
每股的低股价收益
每股的平均股价收益
主管访谈
我们对高级管理人员和董事进行访谈,主要针对曾在转变期任职的这一类人。我们记录了所有访谈,综合数据整理成访谈内容分析发现。
| 公司和进行访谈的次数 | |
| 雅培 | 8 |
| 电器城 | 8 |
| 联邦国民抵押协会 | 10 |
| 吉列 | 6 |
| 金佰利-克拉克 | 7 |
| 克罗格 | 6 |
| 纳科尔 | 7 |
| 菲利普·莫里斯 | 6 |
| 皮特尼·鲍斯 | 9 |
| 沃尔格林 | 8 |
| 富国银行 | 9 |
| 总计 | 84 |
访谈问题
你能简要介绍一下与公司的关系——在公司任期及主要工作吗?
你认为转变期前后20年间,公司不断创造佳绩的5个最重要因素是什么?
现在,我们逐个分析这5个因素。根据5个因素在转变期的重要性,请以百分比形式分别表示各个因素比重(全部5种因素= 100点)。
你能解释一下前2个或前3个因素吗?你能举些具体例子来解释吗?
在这个时间框架里,公司是不是有意识地进行大的改变或转产呢?
(如果是有意识的)你能准确说出何时公司开始作出转变的重要决定的(大约哪一年?)
(如果是有意识的)是什么促使公司决定进行转变?公司在转变期作出重要决定和开发新战略的过程是什么?……不是作出什么决定,而是怎样作决定的?
在决策时如果有外界顾问和专家参与,他们的作用是什么?
如果信心值范围是1——10,在知道结果之前,你对作出的决定有几成信心?(10表示你信心十足,认为决策正确,成功可能性很大;1表示你对决策没什么信心,而且决策的风险大——类似掷骰子。)
(如果你的信心大于等于6)是什么使你对决策如此有信心?
公司是如何落实决策的?
你能举例说明吗?
在转变期你的哪些措施不奏效?
公司在作长期变化调整和投资的同时,如何应付华尔街的短期压力?
许多公司进行大调整,但他们的努力没有产生持续效果。从优秀到卓越转变期一个重要方面是它产生了持续效果,而不是昙花一现。我们发现了这一点。什么原因产生这种不同?主要因素是什么?
我们比较在贵公司转变期里同行业的实现跨越的和对照公司,但是,与实现跨越的公司不同,长期持续效果并没有体现。要能实现转变,实现跨越的公司不同在何处?其他公司能够做到的,但他们没有,你是怎样做到的?
以你的经验和观察,能否举一个特别有说服力的例子来说明实现转变的实质是什么?
你能否向我们推荐其他可采访的对象?
——转变期间和转变后的内部管理。
——外部董事或重要外界人物。
还有应该说明但我们没提到的问题吗?
特殊分析单元
我们编写了一系列特殊分析单元,旨在通过对实现跨越的公司和对照公司进行系统比较和重要变量的量化分析(如果有可能),理解存在的问题。
收购和财产剥夺
本分析单元试图解释收购和财产剥夺,在从优秀向卓越转变中的作用。
目的:
(1)实现跨越的公司在转变前期和转变后期若有数据不同,则不同在何处?
(2)实现跨越的公司在收购和财产剥夺方面,与直接对照公司有何不同?用数据支持结论。
(3)实现跨越的公司在收购和财产剥夺方面与间接对照公司有何不同?用数据支持结论。
为了进行这种分析,我们为每家公司每年建立一个数据库。1.一年中收购清单和它们的财务状况。
2.一年中收购总量。
3.一年中总收购规模。
4.一年中财产剥夺清单和它们的财务状况。
5.一年中所有财产剥夺项目。
6.一年中所有财产剥夺的总规模。
利用这些数据,我们做了8项主要分析:
1.实现跨越的公司:转变前和转变后。
2.实现跨越的公司和对照公司:转变前和转变后。
3.间接对照公司:转变前期10年和转变后期10年。
4.前后10年总结性分析:实现跨越的公司,直接对照公司和间接对照公司。
5.实现跨越的公司:转变日期到现在。
6.实现跨越的公司与对照公司:转变日期到1998年。
7.间接对照公司:转变日期到1998年。同样对实现跨越的公司作从转变期到1998年的分析,并运用如下转变日期:
8.转变期到1998年总结:实现跨越的公司,直接对照公司和间接对照公司。
另外,这种分析考察收购和财产剥夺的定性方面,考察问题如下:
(1)收购总体战略。
(2)一体化收购总体战略。
(3)每项收购最终成功。
(4)总体收购战略的最终成功。
行业绩效分析
在这项分析中,我们对照了公司绩效和行业绩效。分析目的是确定公司在转变期是否处于热门行业。我们建立电子数据表,量化每一行业与公司,从而确定行业和公司的关系。
我们把每家实现跨越的公司相关行业,与《标准普尔分析家手册》出现的从转变期到1995年所有其他行业相比较。我们运用以下程序:
(1)对于每家实现跨越的公司,确定《标准普尔分析家手册》列出的从转变年到1995年间的所有行业。
(2)对于每种行业,运用公司转变期到1995年全部收益来确定这一时期全部收益的百分比变化。
(3)根据本时期比率收益对行业进行分类。
主管更换分析
本分析单元考察公司历史上关键时期主管更换情况。
通过运用穆迪公司信息报告,我们计算实现跨越公司和对照公司内的主管更换情况:
——转变前的10年里人员离职的平均比率。
——转变后的10年里人员增加的平均比率。
——转变前的10年里人员离职的平均比率。
——转变后的10年里人员增加的平均比率。
——转变前的10年里人员改换的平均比率。
——转变后的10年里人员改换的平均比率。
——对1998年作同样分析。
目的:
(1)在实现跨越的公司转变的前后期里,如果存在主管改换或留任的量化差异,那么这种差异是什么?
(2)与对照公司相比,实现跨越的公司在主管更换或留任方面是怎样产生差异的?
(3)与间接对照公司相比,实现跨越的公司在主管改换或留任方面是怎样产生差异的?
首席执行官分析
我们对3类公司(实现跨越的公司,直接对照公司和间接对照公司)在转变期里的每届首席执行官进行定性分析:
(1)管理风格。
(2)领导角色。
(3)个人生活。
(4)他们对首席执行官具备前5个特点的看法。
我们考察了56位首席执行官。
我们也考察了3类公司首席执行官的个人背景和任期。选取所在公司于1997年转变,并在这之前已就任10年的首席执行官为对象,进行以下项目的考察:
(1)从外界请来并直接就任首席执行官(即招聘首席执行官)?(是或不是)
(2)成为首席执行官之前,在公司任职年数。
(3)就任首席执行官时的年龄。
(4)就任首席执行官的起止年。
(5)担任首席执行官的年数。
(6)就任首席执行官前担任的职务。
(7)被选为首席执行官的因素(为何被选为首席执行官)。
(8)教育(特别是专业——如法律、商务等——和学位等)。
(9)进公司前的工作经历和其他经历(如服兵役)。
主管报酬
本单元考察公司主管报酬。我们收集28家公司从转变期前的10年到1998年间的数据,并进行了多方面分析。
1.作为转变年纯利比率的所有行政人员和经理的薪金和红利总和。
2.作为转变年纯利比率的首席执行官现金总收入。
3.作为转变年纯利比率的首席执行官的薪金和红利之和。
4.作为转变年和其10年之后的纯利比率,首席执行官薪金和红利之和与职位处于前4位的经理平均报酬的差异。
5.作为转变年纯利比率的所有行政人员和经理的薪金和红利之和的平均值。
6.转变年所有行政人员和经理薪金和红利总和。
7.作为转变年的销售比率,所有行政人员和经理薪金和红利报酬的总和。
8.作为转变年的财产比率,所有行政人员和经理薪金和红利报酬的总和。
9.作为转变年纯利比率,前4位主管现金总收入。
10.作为转变年纯利比率,前4位主管薪金和红利总和。
11.转变年所有行政人员和经理薪金和红利之和的平均值。
12.作为纯收入比率,首席执行官的薪金和红利总和。
13.首席执行官薪金和红利总和与前4位主管薪金和红利总和平均值的差异。
14.作为销售比率,首席执行官薪金和红利总和与前4位主管薪金和红利总和平均值的差异。
15.作为纯收入比率,首席执行官薪金和红利总和与前4位主管薪金和红利总和平均值的差异。
16.转变年作为销售比率,所有行政人员和经理薪金和红利总和的平均值。
17.转变年作为纯收入比率,所有行政人员和经理薪金和红利总和的平均值。
18.转变年作为纯收入比率,所有行政人员和经理薪金和红利总和。
19.转变年作为纯收入比率,首席执行官的现金总收入。
20.转变年作为纯收入比率,首席执行官每年得到的股票价值。
21.转变年作为纯收入比率,前4位主管每年得到的股票价值。
22.转变年作为财产比率,前4位主管每年得到的股票价值。
23.转变年作为纯利比率,前4位主管每年得到的股票价值。
24.转变年后10年作为销售比率,首席执行官的薪金和红利总和。
25.转变年后10年作为销售比率,前4位主管的薪金和红利总和。
目的:
(1)在实现跨越的公司转变的前后期里,如果有量化差异,那么这种差异是什么?
(2)与对照公司相比,实现跨越的公司在报酬方面是怎样产生差异的?
(3)与间接对照公司相比,实现跨越的公司在报酬方面是怎样产生差异的?
工人失业的作用
本单元我们考察三类公司(实现跨越的公司、直接对照公司和间接对照公司),以便为证明失业是提高公司业绩的重要策略寻找事实根据。
(1)在公司1998年转变前的10年里按年计算的雇员总人数。
(2)在转变年的前后10年能够证明失业是提高公司业绩的事实根据。
(3)如果确有失业,计算失业人数,名义上作为总劳动力比率。
公司所有制分析
分析重点在于确定处于转变期的直接对照公司所有制,是否有重大差异。考察以下几点:
(1)大股东和集团。
(2)董事会所有制。
(3)经理所有制。
媒体宣传分析
本单元考察围绕三类公司的“媒体宣传”力度。在公司“转变年”前10年到其后10年间,我们考察以下几点:
(1)有关公司转变前10年和后10年,以及总共20年间刊登的文章。
(2)有关公司转变前10年和后10年,以及总共20年间刊登的特写。
(3)有关公司转变前10年和后10年,以及总共20年间刊登的谈论“转变”、“反弹”、“转变”、“改革”话题的特写。
(4)有关公司转变前10年和后10年,以及总共20年间刊登的基调“积极”文章,“中立”性文章(轻微消极和轻微积极之间),“消极”文章。
技术分析
本单元考察技术的作用,主要依赖主管访谈和书面材料:
(1)先进技术运用。
(2)技术的时间安排。
(3)具体技术的选择和使用标准。
(4)对照公司衰落期技术的作用。
比较分析的框架
最后,我们在做调查时除考察上述项目外,还建立了许多比较分析框架。虽然这些框架直接来源于调查事实,但不如上述项目分析细致。它们包括:
公司采取的大刀阔斧的行动。
逐渐演进与革命性公司发展过程。
主管特权阶层与平等主义。
曾经辉煌过的对照公司衰落的原因。
三环理论分析及相应核心价值和目的。
突破前公司积累时期。
关于突破期刺猬理念的时间安排。
核心业务与刺猬理念的分析。
继任分析和继任者的成功几率。
曾经辉煌过的对照公司衰落过程中领导的作用。
附录2.1
首席执行官:内部提升与外部引入之分析
下面的表格列出了每家公司从内部提升与从外部引入首席执行官的总数。对每家实现跨越的公司,我们皆详细考察了它在转变之日前10年到1998年间的所有首席执行官。对于直接对照公司,我们借用了对应的实现跨越的公司完成转变的日期,做了同样的分析。对于其他间接对照公司,我们的考察期限是从它理应转变之日起前10年到1998年。我们将所有的首席执行官都统算在内,包括从外部引入在位只有一年甚至更短。
| 实现跨越的公司 | 首席执行 官数目 |
外来者 数目 |
外来者所 占百分比 |
| 雅培公司 | 6 | 0 | 0% |
| 电器城 | 3 | 0 | 0% |
| 联邦国民抵押协会 | 4 | 2 | 50% |
| 吉列公司 | 3 | 0 | 0% |
| 金佰利-克拉克公司 | 4 | 0 | 0% |
| 克罗格公司 | 4 | 0 | 0% |
| 纳科尔公司 | 2 | 0 | 0% |
| 菲利普·莫里斯公司 | 6 | 0 | 0% |
| 皮特尼·鲍斯 | 4 | 0 | 0% |
| 沃尔格林 | 3 | 0 | 0% |
| 富国银行 | 3 | 0 | 0% |
| 合计 | 42 | 2 | 4.76% |
| 直接对照公司 | 首席执行 官数目 |
外来者 数目 |
外来者所占 百分比 |
| 普强公司 | 6 | 2 | 33% |
| 赛罗公司 | 6 | 4 | 67% |
| 大西部金融公司 | 3 | 0 | 0% |
| 华纳-兰伯特公司 | 5 | 1 | 20% |
| 斯科特纸业 | 5 | 1 | 20% |
| 大西洋-太平洋茶叶公司 | 7 | 2 | 29% |
| 伯利恒钢铁公司 | 6 | 0 | 0% |
| 雷诺烟草公司 | 9 | 3 | 33% |
| 信件和文件复印机公司 | 10 | 7 | 70% |
| 爱克德公司 | 3 | 0 | 0% |
| 美洲银行 | 5 | 0 | 0% |
| 合计 | 65 | 20 | 30.77% |
| 间接对照公司 | 首席执行 官数目 |
外来者 数目 |
外来者所 占百分比 |
| 宝来公司 | 6 | 2 | 33% |
| 克莱斯勒汽车公司 | 4 | 3 | 75% |
| 哈里斯公司 | 5 | 0 | 0% |
| 孩之宝公司 | 3 | 0 | 0% |
| 乐佰美公司 | 4 | 1 | 25% |
| 特力得公司 | 3 | 0 | 0% |
| 合计 | 25 | 6 | 24.00% |
| 对照组 总合计 |
90 | 26 | 28.89% |
分析总结
| 首席 执行官总数 |
外来首席 执行官总数 |
所占 百分比 |
与实现跨越 公司的比率 |
|
| 实现跨越的公司 | 42 | 2 | 4.76% | |
| 直接对照公司 | 65 | 20 | 30.77% | 6.46 |
| 间接对照公司 | 25 | 6 | 24.00% | 5.04 |
| 对照组总合计 | 90 | 26 | 28.89% | 6.07 |
| 公司数目 | 外聘首席 执行官公司总数 |
所占 百分比 |
与实现跨越 公司的比率 |
|
| 实现跨越的公司 | 11 | 1 | 9.09% | |
| 直接对照公司 | 65 | 7 | 63.64% | 7.00 |
| 间接对照公司 | 6 | 3 | 50.00% | 5.50 |
| 对照组总合计 | 17 | 10 | 58.82% | 6.47 |
附录5.1
行业分析排名
我们对实现跨越的公司所在的行业和《标准普尔分析家手册》中其他的行业进行了比较。比较期限是从转变之年起到1995年。比较程序如下:
(4)针对每一家实现跨越的公司,确定在它转变之年至1995年间列入《标准普尔分析家手册》的所有行业。
(5)针对每一种行业,算出它从对应公司转变之年至1995年间的总收益,继而确定在此期间总收益的百分比变化情况。
(6)根据这段时间各行业的总收益百分比,进行行业排名。
下面的表格表明:公司要创造卓越收益,不一定非要在卓越的行业中。
从转变之年至1995年,实现跨越公司对应行业的绩效
| 公司名称 | 统计年限 | 参加排名行业数 | 公司最佳代表行业 | 该行业排名 | 行业占有率 |
| 雅培公司 | 1974——1995 | 70 | 药品业 | 28 | 40% |
| 电器城 | 1982——1995 | 80 | 特色零售业 | 17 | 21% |
| 联邦国民抵押协会 |
1984——1995 | 90 | 储蓄和贷款业** |
69 | 77% |
| 吉列公司 | 1980——1995 | 76 | 化妆品业 | 19 | 25% |
| 金佰利-克拉克公司 |
1972——1995 | 64 | 家用制品业 | 18 | 28% |
| 克罗格公司 | 1973——1995 | 66 | 食品连锁零售业 |
12 | 19% |
| 纳科尔公司 | 1975——1995 | 71 | 钢铁业 | 70 | 99% |
| 菲利普·莫里斯公司 |
1972——1995* | 57 | 烟草业 | 2 | 3.50% |
| 皮特尼·鲍斯公司 | 1974——1995 | 70 | 计算机系统业 |
68 | 97% |
| 沃尔格林公司 | 1975——1995 | 71 | 零售药店 | 13 | 18% |
| 富国银行 | 1983——1995 | 84 | 主要地区银行业 | 64 | 76% |
* 对菲利普·莫里斯公司的统计始于1972年,因为在此之前标准普尔指数尚未诞生。
**储蓄和贷款业被认为是联邦国民抵押协会的最佳代表产业。
附录8.1
对照公司的“厄运之轮”行为
直接对照
大西洋-太平洋茶叶公司(A&P)
大西洋-太平洋茶叶公司迟疑不决,不断转换策略,力求一次性快速解决存在的问题。公司不断召开动员大会,发行新项目,挖掘“新人”,解雇首席执行官,聘用首席执行官,继而再解雇他们。在A&P日趋衰退的日子里,来自公司的文章标题这样写道:“领奏变革号角”,“唤醒巨人”,“再创A&P辉煌”以及“锦绣前程”。然而,这前程却从未实现过。
信件和文件复印机公司
由于核心业务的衰退,它陷入小鸡式的“天空要坠落”的恐慌。公司试图进军办公自动化领域,与IBM、施乐和柯达公司抗衡,实施“公司总复兴”的计划。然而这也只是幻想而已。当计划失败后,继任的首席执行官又引导了一场战略性大转移,撤出办公自动化领域。然而不到一年,这位首席执行官又像“手术中从手术室消失的脑科大夫一样”,离职而去了。随后的那位首席执行官来了一次“180度的大转弯”,企图在新兴的印刷业换取成功。但是仍厄运难逃,公司损失惨重。在1984年前的6年里,共有4位首席执行官相继退出舞台。随后便是两次破产,而不单是一次。
美洲银行
为了弱化规章制度,公司进入互动式的变革模式。在ATM和技术落后的情况下,实施追赶计划。通过聘用公司变革顾问,让他们主持“公司谈心小组”,力图成为中国文化大革命的另一翻版。同时它还引进了“啦啦队式的管理方式”。对查尔斯·施瓦布的盲目崇拜引发了文化冲突,后来通过金钱的方式才得以解决。接着便是钟情于太平洋股份,力图与富国银行的克罗克合并一决高下。然而并购最终失败,给美洲银行带来几十亿美元的损失。
伯利恒钢铁公司
公司经历了几番周折:先是多元化,后来聚焦钢铁业,再转回多元化,之后又回到钢铁业。在科技与现代化落后的情况下,公司全力以赴地实施追赶计划。刚开始是管理层适应工会,后来是工会配合管理,再是管理配合工会,之后又是工会配合管理,反反复复,毫无定性。期间,国外的竞争对手与纳科尔公司一跃而出,与它争抢市场份额。
爱克德公司
几次毫不相关的并购旨在大胆寻求发展契机,然而却因忽略了占主导地位的刺猬理念,公司一度陷入恶性循环。公司相继购买了一家糖果公司,一套百货公司连锁店,一组证券服务机构以及一家食品服务供应商。其最大的厄运就是收购了美国家用影碟公司,以致亏损达3 100万美元,后来又以低于收购价的7 200万美元卖给了天地公司。爱克德公司从此再也没有恢复实力,终在一次所有权转让中被收购,后又被卖给了J·C·潘尼公司。
大西部金融公司
公司计划没能保持前后一致。时而转向银行(力求更像一所银行),时而折回公司(力图成为多样化经营的公司)。它先是进军保险业,后从中撤出,进入房地产业,随后又折回走以融资和银行业为主的道路。“别担心人们怎样称呼我们——银行,储蓄贷款公司,甚或一匹斑马”。由于一位首席执行官的个人远见凝聚在一起,但是当他离任后,公司在这种笨重且不连贯的模式下不断摔跤,最后落得个被动重组,委身于华盛顿共同基金的下场。
雷诺烟草公司
当公司开始走下坡路,发现自己受到反烟草势力的围攻时,立即采取对策,加紧实行收购,然而几次都是考虑不周,比如对海陆公司的收购。在买下海陆公司后,雷诺注入20亿美元的资金,试图启动公司(然而与此同时,其烟草工厂在投资中却遭遇解体)。5年后最终以赔本价将其卖出。每一位新任首席执行官都会带来一套全新的战略。后来,菲利普·莫里斯公司夺取其霸主地位,雷诺烟草公司只好求助于融资买股。其初衷只是为了扩大经营,而不是建设公司本身。
斯科特纸业
在其核心业务受到宝洁公司和金佰利-克拉克公司轰击时,斯科特纸业走向另一个极端——多样化。伴随每一位首席执行官,公司会有一条新道路,一项新方针,一个新视野。在20世纪80年代后期,公司大张旗鼓地进行了一场激进改革,但却远未达到功效。接下来是一股重组风。公司聘用了号称是“链锯Al”的艾尔·邓拉普,他在一次突击裁员中砍掉了41%的雇员,后来又把公司拱手卖掉了。
赛罗公司
悉尼·库珀的去世使公司陷入真空状态。新一代领导人为了增长而追求增长。当时电器城公司正从进入一个地区入手,建立配送中心,直至在附近每一个城镇都建起商店。鉴于这种情形,赛罗公司一气之下从一个城市跳到另一个城市,四处建立商店,结果是形成了一个毫无体系的杂乱的商店聚合体,完全忽略了区域规模经济。公司没有去恪守一个理念或构想。先是被赛克劳丝公司收购,后来赛克劳丝公司又被迪克逊公司收购。新的公司业主解雇了整个管理层。
普强公司
公司陷入出售未来(未来从来都是暗淡的)和大肆宣传开发新产品的模式。但是结果却并没有达到那样的宣传效果。普强公司的股票变得反复无常,投机性极强。或时起时伏,飘忽不定;或只闻雷声,不见雨点。后来,它像拉斯维加斯的赌徒一样,将筹码押在“救世主产品系列中”,例如罗盖恩治秃产品。无论在“哈尔心”(Halcion)还是在其他产品中,日深已久的产品问题对摇摆不定的股价来说,无疑更是雪上加霜。最后公司不得不屈从于重整旧疾,与Pharmacia公司合并。
华纳-兰伯特公司
从消费产品到医疗保健品,然后再回到消费产品,再是两者兼有,随后又是一种,再是另一种,反反复复,重心不定。每一位新上任的首席执行官都有新的展望,新的重整。他们终止以前的增长态势,在新的方向重新启动飞轮。公司也曾试图通过大胆收购,努力创造突破性进展,但是都以失败而告终,最终损失达上亿美元。结果,在多年前后不相承的计划之后,它最终倒在了辉瑞公司的怀抱,把一个独立公司的动荡命运交付给了他人。
间接对照公司
宝来公司
在其上升期内,公司的首席执行官,即一位才华横溢但辱骂成性的领导人,进行了一场铺天盖地的全面策划。但是由于削减成本而引发了士气危机,人才流失严重。随后公司选择了一位软弱的继任者。他也失败了,之后被一位“有才华的、傲气十足、进取心极强”的首席执行官替代。他谴责前任的工作,将公司带入了新的方向。在一次大型重组中,400名行政人员同时散去。鼓吹新方案的海报贴满了公司的四壁。公司再次进行调整。后来另一位首席执行官试图进行另一次重整,开辟一个新的方向。结果只是更严重的衰退以及又一位首席执行官的上任。
克莱斯勒公司
在5年的辉煌业绩之后,公司陷入衰退危机。一位业内人士写道:“就像许多患有心脏病的病人一样,几年前他们在急诊手术中死里逃生,结果只是回到从前不健康的生活方式中去。”公司把注意力转向意大利跑车,继而激发了许多新生意,增强了防御力。在20世纪90年代,又一次转移使公司得以复苏,但是终难逃厄运,最后被戴姆勒公司收购。
哈里斯公司
公司的上升史是与一位首席执行官紧密相连的。他心怀刺猬理念,创造了最初的飞轮效应。但是他未能将这一理念灌输到他的决策层中。后来在他退休后,决策层用增长理念代替了刺猬理念。公司先是倾注力量搞办公自动化,这后来被证明是一场灾难;接着又进行了几次毫无关联的并购;最后是患了“雷声大,雨点小”的综合症,飞轮停止了旋转。
孩之宝公司
孩之宝是一家差点就符合标准的对照公司。他通过给著名玩具品牌,如GI Joe,不断注入新的活力,始终如一地追求刺猬理念,从而创下了不凡业绩。不幸的是,实现最初转变的建筑师英年早逝。他的接班人更像是第3级领导人(称职的领导人),而决不是第5级领导人。因此,飞轮旋转的速度变慢。这位首席执行官用重整机构来应付,最后的结果是不得不从外部聘用人才来重建公司的增长契机。
乐佰美公司
如果有哪家公司跨越了起飞阶段,那就是乐佰美公司。其转变期的首席执行官领导公司实行全面重整,这是一项富于戏剧性,杀伤力极强的事业。他甚至不惜牺牲飞轮的长期推进势头,将增长视为最终发展目标。在这位首席执行官卸任后,人们才清楚地看到他是整个飞轮的原始动力,而决不是一个由系统的刺猬理念引导的强有力的团队。飞轮开始减速,公司不得已而屈从于重整旧疾,并且一无所获的卖掉了自己的前程。乐佰美公司从《财富》首位跌落,在5年内被觊觎已久的涅瓦公司收购。
特力得公司
特力得公司伴随人称“斯芬克斯”的亨利·辛格尔顿这位天才人物而起起伏伏。公司的刺猬理念本质上就是:追随亨利。辛格尔顿实现了100多次并购,范围涉及电子业、稀有金属业等多个领域。随着亨利的退任,他的智慧也随之而去,公司滋长出许多问题。从此,特力得公司陷入下旋的漩涡之中,最终与艾勒格尼公司合并。
附录8.2
实现跨越的公司和对照公司
收购分析概况
| 公司名称 | 考察期 收购总数 |
1998年平均收购 金额(美元) |
考察期 出盘总数 |
1998年平均出盘 金额(美元) |
收购策略 成功率 |
| 雅培公司 | 21 | 169 818 207 | 5 | 137 217 603 | +2 |
| 普强公司 | 25 | 28 138 169 | 7 | 345 320 294 | 不详 |
| 电器城 | 1 | 6 600 000 | 0 | 0 | +3 |
| 赛罗公司 | 4 | 11 424 141 | 0 | 0 | -1 |
| 联邦国民抵押协会 | 0 |
0 |
0 |
0 |
+3 |
| 大西部金融公司 | 21 |
97 094 394 |
3 |
235 285 336 |
-1 |
| 吉列公司 | 39 |
348 882 434 |
20 |
106 594 043 |
+3 |
| 华纳-兰伯特公司 | 32 |
337 860 155 |
14 |
174 589 830 |
-1 |
| 金佰利-克拉克公司 | 22 |
1 171 873 946 |
18 |
338 404 045 |
+2 |
| 斯科特纸业 | 18 |
218 599 634 |
24 |
324 508 613 |
-2 |
| 克罗格公司 | 11 | 3 732 984 720 | 9 | 254 232 923 | +2 |
| 大西洋-太平洋茶叶公司 | 14 | 154 907 076 | 4 | 缺 | -3 |
| 纳科尔公司 | 2 | 22 322 080 | 3 | 109 744 379 | +3 |
| 伯利恒钢铁公司 | 10 | 189 013 588 | 23 | 143 005 128 | -3 |
| 菲利普·莫里斯公司 | 55 | 1 723 276 274 | 19 | 6 997 069 169 | +1 |
| 雷诺烟草公司 | 36 | 955 695 029 | 29 | 603 549 096 | -3 |
| 皮特尼·鲍斯公司 | 17 | 97 233 030 | 8 | 209 682 701 | +1 |
| 信件和文件复印机公司 | 19 | 94 309 099 | 9 | 162 484 305 | -3 |
| 沃尔格林公司 | 11 | 26 013 766 | 8 | 15 534 739 | +3 |
| 爱克德公司 | 22 | 84 842 102 | 9 | 103 450 742 | -1 |
| 富国银行 | 17 | 1 448 694 030 | 6 | 157 643 123 | +3 |
| 美洲银行 | 22 | 670 808 773 | 13 | 440 239 849 | +1 |
| 宝来公司 | 22 | 648 232 383 | 7 | 264 428 815 | -2 |
| 克莱斯勒公司 | 14 | 381 361 879 | 15 | 388 240 170 | -1 |
| 哈里斯公司 | 42 | 123 867 786 | 7 | 125 718 587 | -1 |
| 孩之宝公司 | 14 | 174 390 164 | 0 | 0 | +1 |
| 乐佰美公司 | 20 | 153 344 542 | 5 | 152 718 587 | +3 |
| 特力得公司 | 85 | 64 609 576 | 3 | 38 853 138 | -2 |
注:为了制作这幅表格,我们首先测定出每家公司在转变前10年至1998年间的收购总数。然后根据融资分析和定性分析对每次收购进行了评估,并给出在+ 3至- 3间的一个分值。最后基于这些分值得出一个平均分。至于普强公司,因为时间的限制,我们未能作一次彻底的分析研究,因此没能给出一个分值。
再造卓越
[美]吉姆·柯林斯 著
中信出版集团
专家与媒体热评
银行为什么会倒下?主要驱动因素还是狂妄自大。吉姆·柯林斯这本恰逢其时的新作将骄傲狂妄自大作为企业衰落的第一步特征,这适用于银行业中的每一家企业。
——《金融时报》
亡羊补牢,犹未为晚。
——《经济学人》
电路城、雷曼兄弟、房利美,经济危机使得许多风光一时的公司风光不再。这本书向你讲述了如何从陷入衰落的企业中学习教训。
——《时代周刊》
《从优秀到卓越》之后,吉姆·柯林斯探讨了如何洞察一家成功企业可能走向衰落的细微特征,以及如何及时扭转颓势。
——《商业周刊》
如果说柯林斯之前的著作为企业如何追求卓越、永葆卓越提出了宝贵的见解,这本新作则引导企业怎样避免盛极而衰的发展路径。
——《泰晤士报》
这是吉姆·柯林斯探究企业生命周期布局最宏大的作品。
——《天下》
金融危机中众多偶像公司的坍塌再次证明,并没有强者恒强这一自然法则。伟大和衰败之间,有时也只有一线之隔。原因何在?柯林斯的新作将回答这一切。
——《环球企业家》执行主编 杨福
这是一本研究卓越企业走向衰落的为数不多的一本好书,值得所有企业经营者好好读一读。它会促使你自察反省,以免重蹈其他企业巨擘的覆辙。
——《哈佛商业评论》(中文版)主编 颜杰华
为满足全球客户需求,扩大营运规模是必须的,但过度扩充并不太好,正如柯林斯所言,企业的衰落过程有五个阶段,丰田现正处于第四阶段。
——丰田汽车公司总裁 丰田章男
“成功乃失败之父”。环境在急剧变化,一旦企业故步自封,狂妄自负,就会走向衰败。大多数卓越的企业走向衰落都不是“饿死”的,而是“撑死”的。而一旦企业知道每年“回零”,就能避免走向衰败。
——汇智咨询董事长、原中国惠普有限公司首席知识官 高建华
序一
中国百年老店的症结到底在哪里?
记得《基业长青》出版的时候,我还在摩托罗拉担任战略经理,那时我很高兴,因为摩托罗拉是《基业长青》一书中的榜样,被称为“visionary company”,中文翻译为“高瞻远瞩的公司”。后来我到美国哥伦比亚大学商学院参与跨国公司的核心竞争力项目研究,接触了像通用电气、可口可乐等更多的“高瞻远瞩的公司”,从中学到了很多真正的使基业长青之道。
回国后,我写了一本书——《差距》,把中国的一流公司与世界一流公司作了一个对比研究,对比了海尔与通用电气,联想与戴尔,娃哈哈与可口可乐,华为与思科,波导与摩托罗拉,TCL与诺基亚,方正与惠普之间的差距,这本书出版之后,引起了很大的反响,我也因此结识了王石、李东生、柳传志等中国一流的企业家。当时我与这些一流企业家讨论的问题只有一个,那就是中国企业如何才能够成长为世界级公司,我们讨论的很多理论根据与内容,基本上就是从《基业长青》中学习到的。到现在,让我印象最深刻的就是,柳传志总从《基业长青》中引用的一句话:“企业的领导人要从内部培养,而不是空降兵。”
十多年过去了,摩托罗拉已经从基业长青的榜样沦落到被迫要把手机业务分拆出去的地步。而我当时研究的方正、波导这样的明星企业,也基本上退出了一线阵营。而像吉利、比亚迪、腾讯、分众传媒这样一些新兴公司则成为一线新星。与此对应的是,华为、万科高歌猛进,联想与TCL经历了国际化业务反思之后,进入新一轮反攻。一句话,失败者很快被人遗忘,中国经济的舞台上仍然是“成功学主导”的强者逻辑。
所以,读到柯林斯这本新书,我感到了一种震撼,这种震撼甚至超越了当年读《基业长青》时的感觉,因为这是一本研究“如何失败”而不是研究“如何成功”的书。为什么同样的两家公司,经营模式相仿,营业收入和利润相近,而且都有坚定果敢的商业领袖来掌舵,两条曲线却突然分离,一家企业的曲线拐头向下急坠,而另一家企业的曲线则持续上行?
《基业长青》研究的是上行的公司,而本书研究的是向下急坠的公司,这本书要回答的是一个基本的问题:一流公司为什么在成功之后走向了失败?
柯林斯的回答是,狂妄自大是任何公司进入衰落的必然征兆,或者说是衰落的第一阶段。在狂妄自大的自恋性环境中,企业的领导者会不计后果地贸然进入新领域;会以牺牲卓越绩效为代价追求增长;会在面临前后不一致或者对己不利的决策信息时,依然作出激进、冒失的决定;会否认企业因为外部威胁或内部瓦解而陷入困境的可能性!
我想,这就是这本书让我感到震撼的原因,作为一个关注与研究中国一流企业的管理咨询专家,我几乎每天都在关注这些企业的走向,就在前几天,我在博客上写了自己的感想《万科应当放弃争房地产第一》,在一个错误的时间、错误的地点与错误的游戏规则中去争第一,不应当是万科的战略。我很喜爱万科这样的公司,更尊重王石做公司的逻辑,这是一家最有希望进入“伟大”之列的公司。因此,特别不希望万科成为柯林斯所描述的“狂妄自大”的公司。目前中国绝大多数一流公司可以对照一下柯林斯对“狂妄自大”的描述,根据自己的所作所为判断自己有没有患上这种自大症?
而事实上,“自大症”只是走向衰落五个阶段中的第一个台阶,柯林斯说,任何一家失败的公司,都可能从衰落的五个阶段中找到相应的解释,这是因为失败永远都是“对规律的背叛”。过去,我对柳传志从《基业长青》中得到结论,即一定要从企业内部选接班人有些不以为然,但在这本书中,我觉得柯林斯说服了我,这倒不是因为他的数据分析,他说:“在对公司衰落路径进行研究的过程中我们发现,‘外来空的降兵’往往更容易把情况搞砸。2/3的从外部聘请首席执行官的公司没有让公司实现腾飞。”
真正说服我的,是柯林斯对“使命”与“价值观”的强调,很多伟大的公司当年都是出于比赚钱更崇高的目标而创建企业的。医药巨头默克公司的创始人乔治·默克二世一直孜孜以求地想要治病救人。摩托罗拉之父保罗·高尔文当年痴迷于如何通过挖掘人的创造力潜能来实现持续创新。惠普的两位创始人比尔·休伊特和戴维·帕卡德认为惠普存在的目标就是要给世界带来技术贡献,而赢利只是衡量这一目标的手段而已。经济学中有一个词叫“路径依赖”,意思是我们未来的行为很大程度上依赖于我们过去的历程,如果一个人没有经历共同的打拼,要继承这种使命与价值观是很困难的,而这种使命与价值观才是企业基业长青之道。
比如山姆·沃尔顿选了低调的戴维·格拉斯做接班人,而戴维·格拉斯从山姆·沃尔顿那里学到了很重要的一点,沃尔玛的存在并不是让它的高管满足自我膨胀的欲望,而是为它的顾客而存在的。当然,柯林斯没有忘记IBM的郭士纳也是从外部空降的,但柯林斯研究的结果是,郭士纳真正所做到的,恰恰是IBM创始人沃森所强调的:顾客至上的客户精神。
我觉得,这一强调在中国今天的现实中有着非常明确的价值含义,那就是使命与价值观是对利润与机会的平衡,在一个浮躁的商业社会中,我们如何拒绝诱惑?柯林斯用惠普创始人戴维·帕卡德的名字给这一现象命名为“帕卡德定律”,用来说明一个现象:公司在衰落中遭遇的问题并非因为扩张本身,而是因为盲目扩张,一家卓越的公司之所以会消亡,往往是因为机遇太多而不是因为机遇太少。
读本书的时候,我经常边读边停下来,因为每读一点儿,就会因类似这样的精辟分析或结论而沉思良久。与《基业长青》研究如何使基业长青比起来,本书更有价值,因为我觉得经历了几十年的高速增长之后,中国企业更需要的是从失败中学习,记住一点,爬上一座高山也许需要10天,而掉下来却只需要10秒。登顶固然是成功的,但对于今天的大部分企业家来说,安全下山也许更为重要。
北京锡恩管理顾问公司创始人 姜汝祥
2010年中秋于北京
序二
看完了吉姆·柯林斯的这本书,我第一个强烈的感觉就是:这本书太应该在中国出版了,这本书所讨论的案例虽然没有一个是中国的,但我们在中国到处都可以找到同类案例、书中的案例分析和思想,它同样适用于中国的企业。因此,作者在书中所表达的思想对中国企业界有着重要的借鉴和警示作用。
作者在书中将企业衰落过程分为五个阶段:狂妄自大、盲目扩张、漠视危机、寻找救命稻草、被人遗忘或濒临灭亡。作者所作的这种概括非常深刻,揭示了卓越公司走向衰落的根本原因,抓住了卓越公司走向衰落的共同特征。出现衰落的卓越公司虽然所处行业不同,规模和经营模式不同,但衰落的过程和特征却是同样的。
作者将卓越企业走向衰落的第四个阶段,概括为“寻找救命稻草”,但是救命稻草往往是不能救命的,因而企业只能走向消亡和被社会所抛弃。我国企业在“寻找救命稻草”这个阶段,虽然有许多方式和国际企业有着共同点,但极具“中国特色”:例如,将国际上的一些投行作为“救命稻草”,与这些投行“豪赌”,但都以失败而告终,成为这些投行的“猎物”。而且赌输之后,又往往乞求保护民族工业这根“稻草”,试图以同情换得支持的力量,以挽救败局。尤其是有些企业在“寻找救命稻草”中,还不惜触及法律底线和道德底线,结果是不仅不能救自己,而且还会做出违法及违反社会道德底线的蠢事。
作者对卓越公司衰落的五个阶段的分析,对中国企业非常有警示和借鉴作用。我国在改革开放中出现了许多好公司,但是它们也存在着书中所描述的衰落企业的各种征兆,衰落企业的五个阶段的特征在中国不少企业中都表现得非常明显,若不能克服这些问题,这些企业同样也会衰落下去。因此,这些企业的领导者应该好好读一读这本书。
作者在书中表达了一个很重要的思想,或者说,揭示了一种趋向:卓越企业往往容易走向衰落,使得基业难以长青。这个揭示很有意义。为什么卓越企业往往容易走向衰落?因为这些企业的负责人经常处于各种光环的包围中,因而容易忘乎所以,过高地估计了自己的能力,甚至将自己在某个产业上的分析判断能力,扩大到自己是任何产业中的常胜将军;而且将自己抓住了一次机会,当做自己将永远能抓住机会,结果是自己走下了神坛。我常常看到一些企业家经常出入于大学的报告厅,为大学生传经送宝。诚然,大学确实需要这些成功的企业家来介绍成功的经验,激励年轻人。当然,这些人也需要到大学谈经论道,但不能过度,企业家就是企业家,企业家不能成为教授。尤其是有些企业家在别人的忽悠下开始乱吹,自己把自己当成“神”了。甚至为了抬高自己,不惜造假文凭,伪造家族历史,搞出所谓各种“世家”的光环。既然成了“神”,当然就不能像凡人那样来关注企业发展了,必然会疏忽管理,就像“皇上不理朝政”一样,其失败是必然之路。因此,要实现基业长青,就必须清楚基业为什么不易长青。
作者写作本书的目的,并不是为了说明企业都难以摆脱衰落的命运,而是为了最终让企业摆脱衰落的命运,从而实现基业长青。避免衰落和实现基业长青的唯一办法,就是要不断地看到自己的弱点和局限,在创新中克服弱点和局限。当然,克服了原有的弱点和局限,还会出现新的弱点和局限,因而企业需要不断地创新,通过新的创新克服新的弱点和局限,这是一个永恒的过程。在这个过程中,衰落是可以避免的,衰落也是可以逆转的。因此,实现基业长青和避免企业衰落的唯一办法,就是不断地创新和调整,基业长青只有在动态中才能得以实现。
希望中国企业能以此书为镜子,在其中看到自己,并且能够自觉地调整自己,消除弱点和局限,从而实现基业长青。
清华大学中国经济研究中心主任 魏杰
序三
这本书是知名管理大师吉姆·柯林斯的最新著作。他的名著《基业长青》、《从优秀到卓越》中文译本在中国企业界、管理学界都获得了广泛的好评,可以预见这本著作必将在中国获得成功。
这本书从美国(西方)企业的实践,非常生动而深刻地分析了卓越企业如何面对衰落的难题,如何各显神通自救,从而总结出一些非常有价值的管理理念。这在经历着这场尚未结束的全球金融危机、不知如何走出泥沼的企业而言,无疑是雪中送炭。
当然,它是从美国或西方的企业实践出发的,管理理念也深深打着西方哲学和价值观的烙印,中国读者首先要善于吸收那些对全人类都具有普适性的东西;其次,那些先进企业今日碰到的问题,可能正是我们即将碰到的或明天可能碰到的问题,从中汲取经验教训可以让我们防患于未然;而最重要的是,善于发现那些先进企业实践背后潜在的科学原理,然后与当代中国企业实践相结合,找出中国自己的使基业长青的企业管理理念和方法来。
我荣幸地被邀写序,成为第一批读者。但我的体会不能代替读者的体会。还是请读者自己阅读本书吧!
中欧国际工商学院名誉院长

前言
我感觉自己像是同时要吞食两个大西瓜的巨蟒,有些难以兼顾。对于本书所谈论的内容,我最初只是想要写一篇文章,当时我的主要精力放在创作下一本书上,写篇文章姑且算是在繁忙劳顿中让自己放松一下。当时我想创作的那本书基于和同事莫滕·汉森一个长达6年的研究课题,探索的是在这个瞬息万变、难以掌控的世界上,有什么是能够永恒的。不过,企业帝国的陨落轨迹难以在一篇文章中阐述清楚,最后写就了这本并不算厚的书。我本来打算在写完和莫滕·汉森合作的书之后再来创作这本书的,可就在这一阶段,多家企业帝国开始分崩离析,在我们周围出现了企业的多米诺骨牌效应。
2008年9月25日,我坐在美国联合航空公司的空客飞机上写作本书的前言,对于洪水猛兽般的巨变感慨万千。曾在《财富》500强中名列第156位的贝尔斯登公司从神坛上掉了下来,被摩根大通收购,而且整个交易是在一个周末仓促达成的。雷曼兄弟公司在经历了158年的辉煌之后,也陷入了破产的绝境。房利美和房地美危机缠身,最后只得被政府接管。美林证券公司代表了美国近一个世纪以来的辉煌,最后也没有逃脱被收购的厄运。步履蹒跚的华盛顿互助银行(Washington Mutual)差点成为历史上面临破产的最大的商业银行。美国政府仓促地展开了大规模收购私有资产的动作,这是70多年来罕见的,美国政府此举是为了避免再一次大萧条的出现。
有一点我想要说清楚,这本书并不是谈论2008年金融危机的,也完全不是为了阐述如何修复支离破碎的金融市场体系。早在3年前,我就有进行这方面创作的想法,因为我对历史上最卓越的公司为何会衰落很感兴趣,其中一些公司还是在《基业长青》和《从优秀到卓越》两本书中研究过的企业。本书的目的是,通过深入研究向读者展示组织衰落的路线图,这对那些貌似坚不可摧的公司也一样适用,它可以帮助这些企业的领导者更好地避免重蹈覆辙。
本书并没有仅仅谈论昔日业界巨鳄江河日下的案例,而是着眼于我们能从中得到什么收获,从而更好地将其付诸实践。如果能够深刻认识到本书中所探讨的企业衰落的五个阶段,那么领导者就可以尽可能避免企业从巅峰摔落到谷底的命运。衰落是可以避免的,我们也可以尽早地察觉导致企业衰落的原因。只要你的企业没有深陷衰落的第五阶段,那么改弦更张还是来得及的。帝国可能会衰落,但是它们也能再续辉煌。
吉姆·柯林斯
写于美国科罗拉多州博尔德市
导言
危机悄然降临
2004年秋天,我接到了领导人学会(Leader to Leader Institute)创始人弗朗西斯·赫塞尔本(Frances Hesselbein)的电话,“世界大企业联合会和领导人学会想邀请你来西点军校,为一些优秀学生做一堂讲座。”
“学生都是些什么人呢?”我问道,脑子里浮现出了许多军官坐在一起的场景。
“12位美国陆军将军,12位公司首席执行官,还有12位社会组织的领袖,”弗朗西斯·赫塞尔本告诉我,“他们会分成6个小组,每个小组里都有两名来自军队、商业和社会领域的领袖。他们真的想对一个话题进行深入讨论。”
“什么话题?”
“话题很棒,我想你肯定也会喜欢的,”停顿片刻后,弗朗西斯·赫塞尔本说道,“话题就是:美国。”
美国?我迟疑片刻。面对这样一群各界精英,关于这个话题我又能教给他们什么呢?之后,我又想起了我的恩师比尔·拉齐尔(Bill Lazier)教给我的授课诀窍:在课堂上,不用搜索枯肠地给出正确的答案,只需要想办法提出好问题。
我静下心来思考,几经犹豫,最后提出了这样一个问题:美国正在延续自己的辉煌,还是陷入了从卓越退化到优秀的危险边缘?
我之所以抛出这样一个兼顾正反两方面的问题,本意只是不想有失偏颇,结果没想到它在西点军校引发了激烈的讨论(我坚信美国有责任不断地续写辉煌,美国在过去也一直做得很好。参与讨论的一半人认为美国同以往一样强大,而另一半人则认为美国正蹒跚于衰退的边缘。历史一再表明,强者也是会摔跟头的。古埃及帝国、古克里特王国、中国周朝、赫梯帝国、玛雅文明都从盛极一时走向了衰落。同样,古雅典、古罗马也走向了衰败。连英国这样一个持续了一个世纪繁荣的全球超级大国如今也是日暮西沉。美国也将是这样的命运吗?还是美国总会找到摆脱衰败的良方,不辜负林肯总统提出的“美国是地球上最后一个福音”的期待呢?
讨论的间歇,美国一家知名企业的首席执行官把我拉到一旁说:“我觉得我们的讨论发人深省,一个上午我都在结合你谈的内容来对照我公司的情况。”他一边沉思一边告诉我说:“最近几年,我们公司取得了突飞猛进的成就,不过我对此也有担忧。我想知道的是,你是怎样预知的呢?”
“什么意思?”我不解地问道。
“当你站在世界顶峰时,当你的国家是世界上最强大的国家时,当你的公司成为业界翘楚时,当你成为某个领域绝对权威时,你表面上的辉煌成就有可能掩盖你已经在走下坡路的事实。因此,我想知道,你是如何预知这种趋势的呢?”
他的这个问题激发了我的想象力,也成为我创作这本书的原动力之一。在科罗拉多州博尔德市的研究室里,我和研究团队之前也探讨过公司衰落的可能性,其中一个原因就在于创作《从优秀到卓越》和《基业长青》时研究的一些公司已经没有了昔日的辉煌。一方面,这一事实并不会让我们感到困惑,因为一家企业陷入了低谷,并不意味着研究它在巅峰时期的表现就没有任何意义。但在另一方面,我自己也开始越来越感兴趣:强者为什么会衰落呢?一些昔日的行业帝国为何基业难以长青呢?我们从中能够得到怎样的启示?后人又该吸取什么教训,避免重蹈覆辙?
从西点军校返回家后,我的脑子里充满了创作的兴致,我想要把自己的兴趣火花转化为实实在在的研究动力。能否在企业衰落的早期就发现苗头并实现逆转呢?或者争取更理想的局面,给企业开出抗衰落的预防药?我开始将衰落与疾病等同视之,比方说就像癌症一样,肿瘤在你的体内,但你看起来还是强壮健康。我的这个比方也许并不完美,后面我们还会进一步探讨,和癌症不同,衰落的企业都是咎由自取。然而,这个疾病的例子还是有些帮助的。我不妨和大家分享一段自己生活中的经历。
2002年8月的一天,风和日丽,我和太太乔安妮来到科罗拉多州阿斯彭市的静电峰,我们打算一路小跑翻越这座山峰。我们从大约9 800英尺[1]高处开始跑,说好要冲上13 000英尺高的山顶。大约跑到11 000英尺高的山路上时,因为感到缺氧,我只能放慢脚步,乔安妮则继续向山顶攀登。因为高海拔缺氧的原因,高山上没有参天大树,只有稀疏的灌木丛和耐寒的高山花卉。透过低矮稀疏的植被,我看到穿着亮红色运动衫的乔安妮远远地跑在了前面,沿着之字形的爬坡路线向山顶冲刺。可是,仅仅过了两个月,乔安妮就被诊断出患有乳腺癌,需要切除两个乳房。回顾我们两个月前爬山的经历,我头脑中浮现出乔安妮风风火火冲向静电峰顶时的情景,想必当时癌细胞已经侵入她的身体了。乔安妮看似健康、实则患病的模样一直停留在我脑海之中,也让我想到了关于企业衰落的这样一段比喻:
我认为企业的衰落和人患病是有相似之处的:患病早期,不容易察觉,但却容易治愈;等到病入膏肓的时候,很容易察觉,但却很难根治了。企业也一样,表面看起来或许坚不可摧,其实已经病入肌体了,很有可能会一落千丈,坠入深渊。
我们很快就会对这一观点进行深入研究,不过我们首先还是来看一家极其成功的美国公司衰落的故事。
为何一些没有否定早期研究的卓越公司难以基业长青
在之前的研究中,我们发现的一些原则并非基于这些特定公司现在的强项和危机。我们不妨这样来看待这个问题:如果我们把健康者与病人进行对比研究,那么我们可能会推导出睡好觉、饮食平衡、适度锻炼等有益健康的原则。如果原先健康的研究对象开始不按时睡觉、不好好吃饭、不再锻炼,那么请问睡好觉、饮食平衡、适度锻炼还算是养生之道吗?答案不言而喻。
我们不妨再分析另一个例子:假设我们研究20世纪六七十年代加州大学洛杉矶分校的篮球队,因为有传奇教练约翰·伍登(John Wooden)执教,该球队10次荣获美国大学篮球联赛的全国冠军。假设我们将伍登带领的加州大学洛杉矶分校熊队与这一时期某个类似大学院校的球队对比分析(后者没能取得这样的辉煌成就),以及在不同的运动领域反复进行这样的对比分析,我们会得出打造辉煌球队的一系列原则。如果加州大学洛杉矶分校熊队后来没能坚守这些原则,也没能再继续书写约翰·伍登时代的辉煌,我们就能因此怀疑约翰·伍登时代熊队制胜原则的正确性吗?
同样,在《从优秀到卓越》一书中,我们总结出了公司因为积极转型从而实现15年以上卓越表现的成功法则。我们当时所作的研究并没有想要预测那些公司在15年之后依然能够基业长青。实际上,正像本书所揭示的那样,即便是最强大的公司也有可能自我毁灭。
身临险渊却全然不知
1906年4月18日清晨5点12分,在加利福尼亚州圣马特奥市,艾曼迪奥·彼得·吉安尼尼(Amadeo Peter Giannini)突然有一种异样的不安感,他先是感觉到一阵剧烈的晃动,接着是一阵轻微的晃动,同时远处还伴随着像火车驶过一般的轰鸣声……死一般的沉寂。一秒过去了,两秒过去了。突然,“砰”的一声巨响,艾曼迪奥·彼得·吉安尼尼的房子就开始前后晃动、摇摇欲坠了。在离当地17英里远的北部城市旧金山,地上充满了地下涌出来的岩浆,地震造成的地层大断裂导致地下的岩层飞溅街头,街道满目疮痍、建筑物倒塌、输油管爆炸、火光四起。
吉安尼尼不久前刚在加利福尼亚州创办了意大利银行,他想确认一下自己的企业到底怎样了,于是先坐火车,然后步行走向市区。他一路艰辛跋涉了6个小时才来到了城里,城里的居民和他走的方向完全相反,恨不得马上就逃离市中心。大火向银行的办公楼蔓延,吉安尼尼必须马上去抢运银行里的现金。不过,罪犯正在废墟中抢劫财物,这迫使当地的市长发出严厉的禁令:“如果发现有人在趁火打劫或在实施其他犯罪行为,我授令警察可以开枪将其击毙。”在两个员工的帮助下,吉安尼尼把自己银行里的现金藏在了两车橘子筐下,趁着夜色运回了圣马特奥,把钱藏在了自家的壁炉里。第二天早上,吉安尼尼回到了旧金山,结果和其他银行家发生了争执,这些银行家想在半年内暂缓放贷业务,而吉安尼尼则表示要趁热打铁,第二天就要重新开张。他大声宣告说:“我们要重建旧金山。”
当小企业最需要钱的时候,吉安尼尼把钱贷给了小企业。作为回报,这些小企业也把自己的钱存进了吉安尼尼的银行里。在旧金山从混乱回归有序、从有序转向增长、从增长到繁荣的岁月里,吉安尼尼把越来越多的钱贷给了小企业,小企业也把更多的钱存进了他的银行。伴随着每一笔给小企业的贷款、每一笔贷款的进账、每一家新分行的开张,吉安尼尼的业务遍布整个加利福尼亚州,并把自己的银行改名为美国银行(Bank of America)。1945年10月,美国银行一跃超过备受尊敬的大通国民银行(Chase National Bank),成为了全球最大的商业银行(大通国民银行收购了美国银行并沿用了后者的名字,此处所说的美国银行并非大通国民银行)。
在过去的30年间,美国银行声名鹊起,成为美国公认的最佳经营公司之一。《哈佛商业评论》1980年1月刊登的一篇文章简明扼要地指出:“很多人了解美国银行或许是由于它的规模巨大,因为它是全球最大的银行,在全球100多个国家拥有1 100家分行,资产总规模达1 000亿美元左右。在很多了解美国银行的人看来,这家银行的管理水平一样超越同行的管理水平。”
如果有人在1980年就预测了美国银行8年后的衰落局面,哪怕仅仅是提出这种假设,那么他都会因为这种悲观论断而遭到诟病。他或许会预测说,美国银行不仅会从全球最成功公司的宝座上摔落下来,还会成为美国银行界有史以来亏损最多的企业,金融海啸将使得美元汇率节节走低,股价大幅缩水80%,它面临加利福尼亚州一家竞争对手的收购,在53年的时间内,美国银行第一次减少红利发放金额,将公司总部大楼出售以缓解现金流危机,吉安尼尼家族最后的一名董事愤然离开了公司,首席执行官被赶下台,一名已经退休的前首席执行官被请回来以挽救公司,忍受着各大媒体的抨击,挖苦,像是“银行大鳄铩羽而归让人匪夷所思”、“公司和各路精英走下坡路”之类的标题……而这正是美国银行后来的命运。
如果像20世纪70年代末期美国银行这样的业界翘楚都摆脱不了一落千丈的悲剧,衰落到如此程度,衰落的速度如此之快,那么任何强者都避免不了走下坡路的命运。如果像摩托罗拉、电路城(Circuit City)这种曾经是众人眼中成功的典范都摆脱不了衰退的命运,那么任何公司面对衰落的攻击都将难以幸免。如果像真力时(Zenith)和大西洋–太平洋茶叶公司(A&P)这类业界巨头最后都退步到无人问津的田地,那么我们所有人看待自己的成功时都应该小心谨慎才对。
每个企业都是有弱点的,不论它看起来多么卓越。不论你已经取得了多少成就,不论你在万里长征的路上已经走了多远,也不论你已经积蓄了多少能量,你依旧很难摆脱衰落的命运。世上并没有强者恒强这样的铁律。每个企业都有可能走向衰落,事实也正是如此。
我可以想象得到,有些人在读到这里时禁不住会想:“天哪,我们必须得改变才行!我们要采取大胆、创新、前瞻之举。我们必须要改变局势,不能让衰落发生在我们身上!”
莫急,不要这么仓促地下定论!
1980年12月,美国银行选出了一位新首席执行官,这让整个世界大跌眼镜。《福布斯》杂志把这一选人过程比做“遴选教皇一般”。美国银行的26个董事在封闭的会议室里开会,就好像是红衣大主教举行秘密选举会议一样。你或许以为,美国银行最后之所以衰落,是因为这个首席执行官人选不理想,他可能是个50多岁的老绅士,一个冷漠无情的官僚,一个因循守旧、不能顺应时势变化的银行大佬,一个没有远见、不够果敢、不会开拓新商业机会和新市场的人。
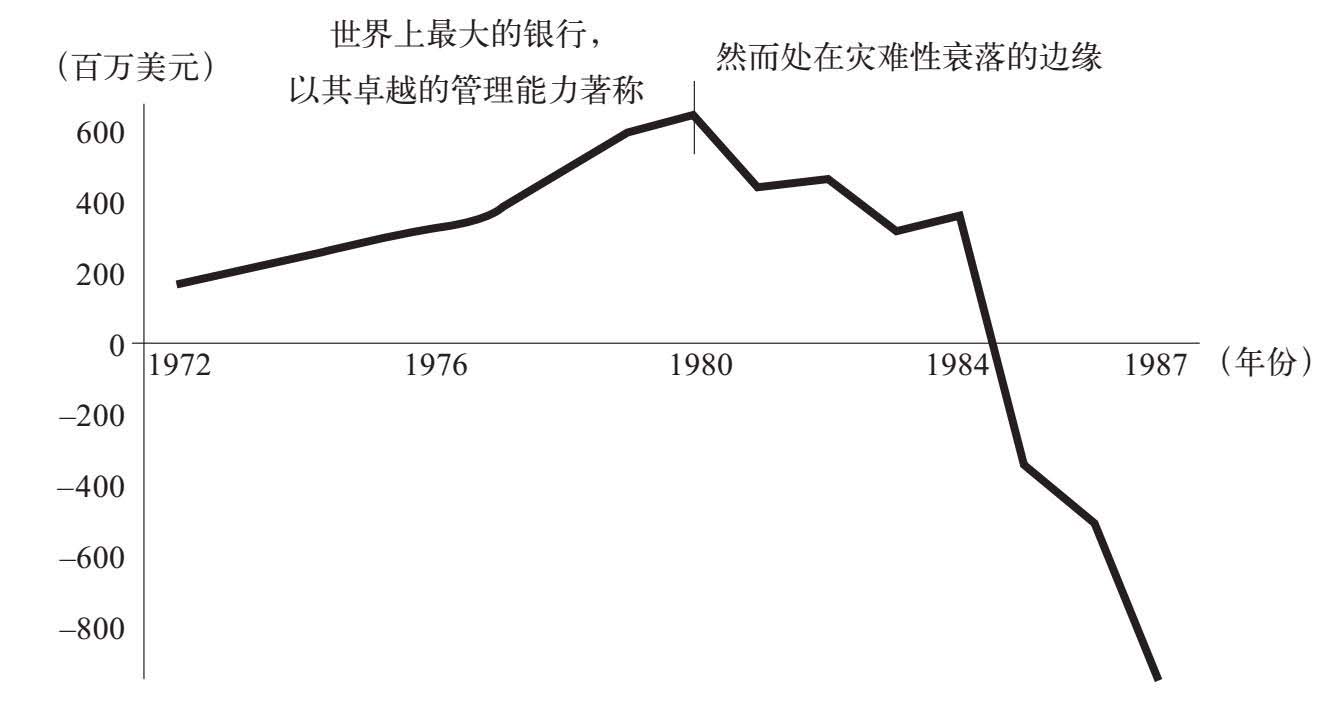
美国银行1972~1987年的净收入
但事实并非如此。美国银行董事会选出了一位年方41岁、锐意进取、高大健硕、能言善辩、英俊潇洒的首席执行官塞缪尔·阿马科斯特(Samuel Armacost)。阿马科斯特信誓旦旦地告诉《华尔街日报》,美国银行需要“奋起直追”。接管美国银行7个月后,阿马科斯特就以低价买下了嘉信理财(Charles Schwab)。这一激进的做法触及了《格拉斯–斯蒂尔法案》的底线,它不仅让美国银行开拓了一项新业务,也养了一群自大无礼的高管。阿马科斯特还策划了当时美国历史上最大的洲际银行业收购案,美国银行花巨资并购了总部在西雅图的Seafirst。阿马科斯特斥资1亿美元风风火火地在加利福尼亚州增设了很多自动取款机,本来美国银行在这方面落后于竞争对手,经过这个项目的努力,美国银行成为在该州拥有自动取款机最多的银行。阿马科斯特提醒手下的经理人说:“我们不能再等着从别人犯的错误中吸取经验教训。让别人跟我们学吧!”美国银行终于出现了一位领袖。
阿马科斯特摒弃了美国银行的一些陈规陋习,关闭了一些分行,废除了终身聘用制,并引入了更多的薪酬激励机制。美国银行的一位高管在谈到企业文化的变化时说道:“我们正在努力将表现最优异的员工和无所事事的员工区别对待。”阿马科斯特让旗下嘉信理财的负责人继续给购买宝马、保时捷、捷豹等豪华车的买主提供融资支持,这一做法让那些只给福特、别克和雪佛兰车的买主提供融资支持的传统银行家们很恼怒。阿马科斯特聘请了一位著名的咨询师来提供改革意见,通过变革过程为员工提供指导。《商业周刊》杂志把这里发生的情况比做宗教信仰的改变(美国银行“重生”了),《华尔街日报》则把这里发生的情况形容为银行界的大变革。阿马科斯特自豪地宣称:“没有任何金融机构会出现这样翻天覆地的变革。”尽管阿马科斯特有这样的领导力,有这么多的变革,作出了这么多锐意进取的尝试,但美国银行却从年净利润6亿美元的高峰开始走下坡路,1985~1987年间美国银行的损失堪称银行史之最。
平心而论,在阿马科斯特接任美国银行首席执行官以前,它已经处在衰落的边缘了[2]。我列举这一案例并不是要诋毁阿马科斯特,而是想要证明尽管他竭尽变革之能事,但美国银行依然在众目睽睽之下低下了高昂的头颅。显然,要将自己从衰落的沼泽中挽救出来,并不能仅仅只依靠“不变革,必死亡”这一剂药方。美国银行改变颇多,甚至因为这个原因而将自己逼上绝境。对于衰落的发生原因,我们应有一个更细化、准确的理解,这也就是我们所研究的并向大家展示的衰落的五个阶段。
企业衰落的五个阶段
从某种意义上来说,我和我的研究团队多年来一直在关注为何有些企业会衰落,为何有些企业会碌碌无为。之所以这样说,是因为我们在研究时注重对照分析,在将卓越企业和平庸企业比较的过程中,我们会提出这样一个问题:“两者的差距到底在哪儿?”最初,我们关注的重点是如何打造一家卓越的企业,这是一个非常令人愉快的研究课题。不过,有了在西点军校的体验之后,我想把研究课题换个方向,关注原本卓越的企业是如何走向衰落的。这一命题让我很感兴趣,我也和研究团队的其他人开玩笑说:“我们开始关注问题的黑暗面了。”
研究历程
通过之前对企业的研究,我们积累了大量的研究资料,涉及的各家公司的“生命周期”加在一起长达6 000年,其中既包括一堆堆装在箱子和文件夹里的档案材料,也有70多年前的老财务报表,还有大量统计年鉴和财务分析报告。我们希望通过对数据的精确研究,找出那些曾经走向卓越、之后又步入没落的公司案例。我们认真分析了创作《基业长青》、《从优秀到卓越》两本书时所收集的60家企业的相关资料,通过全面研究,我们选取了11家经历过从辉煌到衰落历程的企业,它们是大西洋–太平洋茶叶公司、信件和文件复印机公司(Addressograph)、埃姆斯百货公司(Ames Department Stores)、美国银行(与万国银行合并之前)、电路城公司、惠普公司、默克公司(Merck)、摩托罗拉公司、乐百美公司(Rubbermaid)、斯考特纸业公司(Scott Paper)以及真力时公司。我们又及时更新了这些公司的研究数据,并通过财务指标、运营模式、公司愿景、经营战略、组织架构、企业文化、领导力、科技支撑、市场、环境和竞争力等多个维度,对这些公司的历史进行了深入剖析。我们在分析这些公司的时候,着力于探究两方面的问题:第一,是什么导致公司出现了明显的衰落迹象;第二,衰落迹象出现后,公司又做出了什么样的对策。
衰落五个阶段也是在这一研究框架下提出的,但是在我们进行深入探讨之前,我还想把自己在研究过程中碰到的一些要点梳理出来。
复苏中的公司:当你看到这本书的时候,我们的研究所涉及的一些公司,其经营也许已经有了起色。例如,默克公司和惠普公司或许已终止了每况愈下的衰落之势,但它们是否能够持续强劲复苏的态势依然有待观察,不过至少在我们创作这本书的时候,它们的业绩已经有所改善了。这也给我提出了一个重要的子课题:曾经辉煌一时的公司可能会轰然倒地,也有可能东山再起。对于读者而言,有一点很重要,那就是要理解我们的研究目的:我们作这项研究,并不是要向世界宣称哪些公司如今是业绩斐然的,或者预言哪些公司将成为业界翘楚,抑或断言哪些公司在未来将走下坡路。我们之所以研究这么多公司过往的业绩表现,目的就是剖析公司走向卓越(或是衰落)过程中的内在动因。
房利美和其他在2008年破产的金融机构:2005年,当我们在自己的资料库中选取衰落的公司作为研究对象时,房利美以及其他金融机构的表现还不至于糟糕透顶。如果我们现在说想研究这些公司的话,就会给人一种不严谨之感;但同时,如果我们忽视了在这场史无前例的金融风暴中,这么多金融巨头破产的案例(尤其是房利美,它曾经是一家从优秀发展到卓越的企业),这又使研究缺少普遍意义。然而,我并没有因为媒体铺天盖地地报道这些企业,就匆匆忙忙地把它们都纳入研究范畴,而是专门在附录3中对房利美给予了简明扼要的评价。
成败对照分析:在我们的研究过程中,有一个对照分析法贯穿始终。我们最关心的问题并非“成功的企业有何共性”或者“失败的企业有何共性”,我们最关心的问题是“如果将成功企业和失败企业进行对比,会出现怎样的差距”。为了进行这样的分析,我们挑选出一些和衰落型企业同时期的成功企业案例,将两者进行对比剖析(附录2列举出了挑选这种对照企业的方法)。为了能让大家有一个更直观的理解,我们特意绘制出了“对照研究图”。在20世纪70年代初,埃姆斯百货公司和沃尔玛还难分伯仲(我们后面会更详细地阐述这组对照分析企业)。两家企业的经营模式相仿,营业收入和利润相近,都实现了爆发式增长,而且都有坚定果敢的商业领袖来掌舵。在该图中,你也能够发现,在十多年的经营历程中,两家企业的股价表现远超过大盘的平均水平,两家企业的赢利曲线也很趋近。可是,突然间两条曲线开始分离,一家企业的曲线拐头向下急坠,而另一家企业的曲线则持续上升。为什么会出现一家企业衰落而另一家企业繁荣的反差局面呢?这一对比案例充分凸显了我们的对照分析方法。
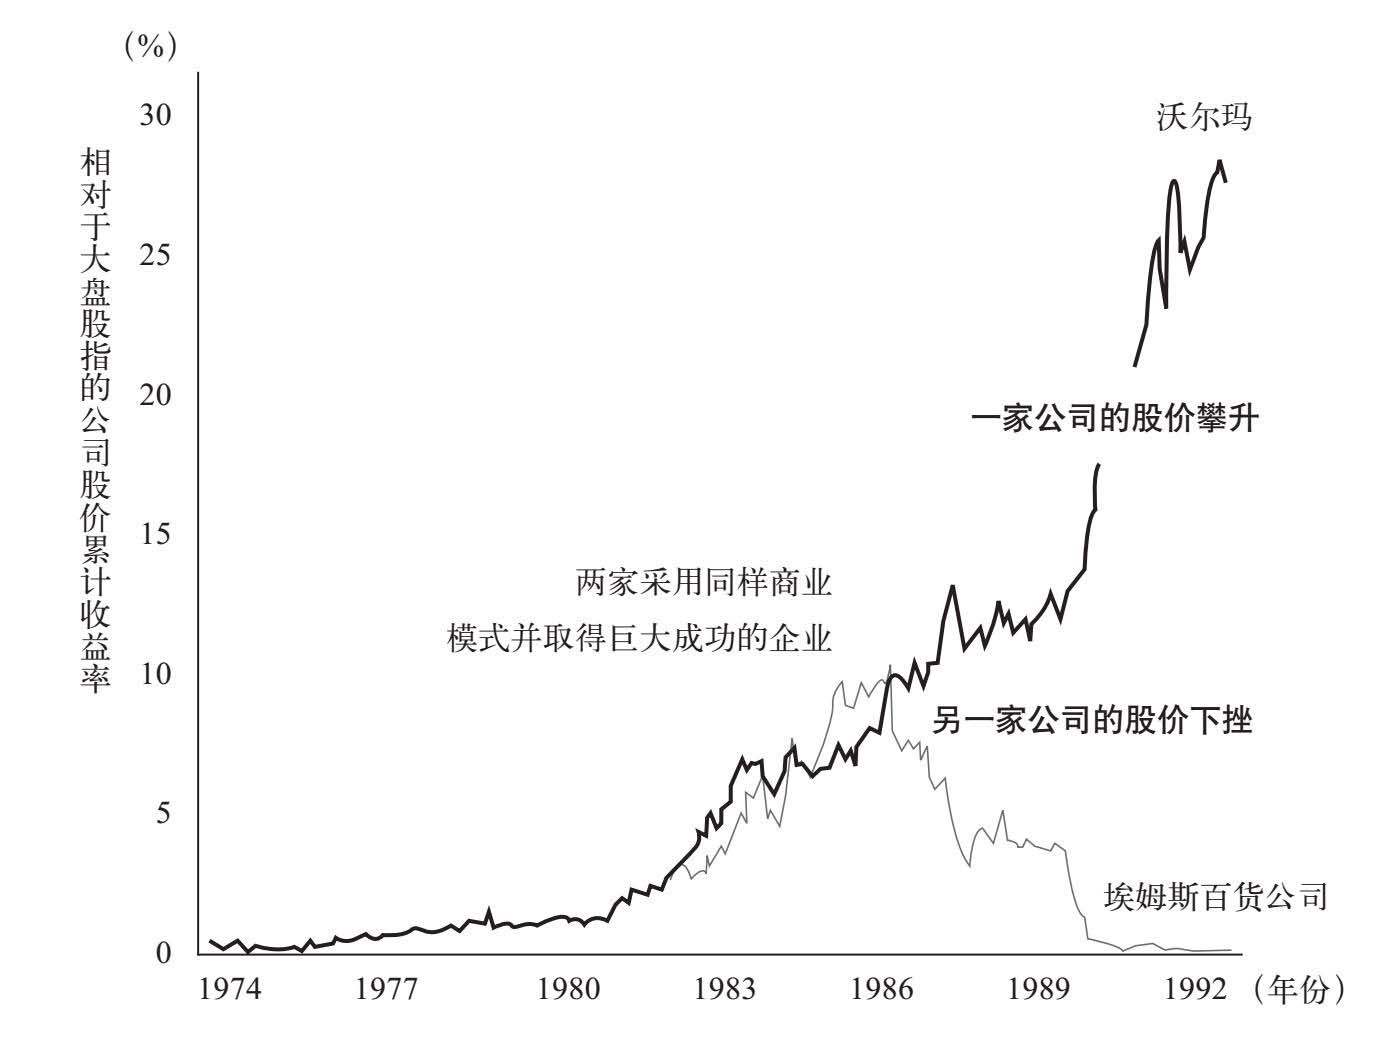
对照分析:为什么某家公司的股价会下跌而另一家公司则不会
资料来源:所有股票收益率数据均来源于芝加哥大学商学院研究生院证券价格研究中心,作者得到授权使用,该中心网站www.crsp.chicagobooth.edu。
相关性,并非因果关系:我们在研究中所揭示的变量与我们研究的绩效模型是有关联的,但是我们并不能断言两者之间存在因果关系。如果我们在研究的时候能够进行双盲性、预测性、随机性、安慰剂效应实验,那么我们就可以建立预测公司业绩的模型。但是,在真实的商业世界中,这样的实验是不存在的。因此,百分之百肯定地去推断原因和影响也是不可能的。也就是说,我们在研究中使用对照分析的方法,比我们只研究成功或失败更有把握得出较为准确的结论。
历史分析的优势:我们在进行研究的时候采用了分析公司历史的方法,完整地研究了公司从创立到我们研究时的持续表现,关注公司在不同领域内的成就。我们收集了财务报表、年报、关于公司的主要报道文章、书籍、学术案例研究资料、分析师报告和行业参考文献。这一方法之所以重要,是因为如果我们只是去看回顾性的评价和采访,更容易得出谬论。我们不妨来看一家成功企业的案例,如果我们只去研读关于美国西南航空公司成功的回顾性评价文章(这些文章会带有作者的主观评价色彩,作者了解的多是该公司成功的地方),得出的结论有可能会有偏差。例如,有些文章就指出,美国西南航空公司之所以能取得商业上的成功,是因为公司首创了一种独特的、具有创新性的机型(其中的一个原因是文章的作者认为成功者必然是创新者);可事实上,如果你仔细研读历史资料,你会发现20世纪60年代末期,美国西南航空公司的飞机大部分都是模仿太平洋西南航空公司(Pacific Southwest Airlines)的机型。如果我们只是依赖这类回顾性的文章,那么就有可能错误解读美国西南航空公司成为卓越企业的原因。
因此,当我们在构建研究框架的时候,主要就是着眼于结果未知之前事情发生的真正时间。我们是按照时间顺序依次来研读这些事件的。人们在历史上每个时间节点公布资料的时候,并不清楚公司最后会取得成功还是失败,这样就可以避免在知道结果后持有的偏见。例如,我们收集了真力时在20世纪60年代早期的资料,当时真力时一帆风顺,处在行业的巅峰。我们收集的材料能让我们如实地审视真力时当时的情况,不受真力时后来陷入困境这一变化的干扰。采访的内容对我们的研究来说作用不大,在创作本书的过程中,我们并没有对现任或刚卸任的管理者进行采访(人们在接受采访的时候,总有自圆其说的冲动)。当然,历史资料也并非完美无缺,公司会有选择性地剔除公司年报中的一些负面信息。就像记者在写文章的时候也有可能带着成见,我自己在回顾过去的时候也很难完全抛弃成见,因为对于研究对象的成败,我是心知肚明的,我也很难将这些内容从我脑子里抹去。但即使有这些限制因素,借助历史坐标进行对照分析的方法,还是能让我们更清楚地审视决定卓越公司繁荣与衰落的动因。
这种回顾公司陷入衰落前历史资料的做法,让我们领悟到了这项研究中最重要的一点:一个公司即将衰落的时候,它从外部看起来似乎和健康无恙者一样,可是它却已经处在了一落千丈的危险边缘,就像1980年的美国银行一样。这也是衰落过程为什么这么可怕的原因:它会悄无声息地潜伏在你的身旁,然后倏然间将你吞噬。
这也向我们提出了一系列颇有意味的问题:衰落有没有几个清晰可辨的阶段?倘若答案是肯定的,那么我们能否尽早发现它们?哪些是具有征兆性的标志?我们能扭转颓势吗?倘若可以的话,该怎么办?我们是不是不能走回头路呢?
研究成果:衰落五个阶段的框架
有一天我在家,餐桌上摆满了我要用的研究资料,我对着笔记本电脑发呆,想要弄明白公司的衰落过程,我对太太乔安妮说:“要搞懂公司为什么会衰落比弄清楚它们怎样才能取得成功难多了。”不论我怎么建构或是模拟各种框架模型,以了解公司衰落的过程,我总会发现一些特例以及同模型不吻合的案例。
乔安妮建议我再读一读托尔斯泰的《安娜·卡列尼娜》,这部小说在开篇处写道:“幸福的家庭都是相似的,不幸的家庭各有各的不幸。”写完本书之后,我又重温了小说中的这句经典名言。在研究了公司的繁荣与衰落之后,我的结论是:相对于公司走向卓越之路来说,公司更有可能走向衰落,建构一个有数据支撑的公司衰落模型要比建构有数据支撑的成功模型难得多。
即便如此,我们还是能够从对数据的条分缕析中勾勒出强者衰落的模型。当然,这并不是公司衰落的决定性因素,有时公司衰落可能并没有完全遵循我们总结出的模型(公司有可能因为欺诈、霉运当头、丑闻等多种原因陷入低谷),但它却是对我们这项研究的一种准确描述,只有一个特例(大西洋–太平洋茶叶公司在衰落第二阶段的表现和其他公司不同)。统计学教授乔治·E·P·伯克斯曾经提出:“所有模型都是错误的,有些模型是有用的。”本书中提出的衰落模型对理解本书内容是有帮助的,至少在解读卓越公司是如何陷入衰落时是有帮助的。对于那些想要防止衰落、预见衰落周期或者扭转衰落态势的领导者而言,这种模型也有着重要意义。
衰落模型包括依次出现的五个阶段。我先概括一下它们的主要内容,在后面的章节中我再对每一阶段给出更详尽的分析。
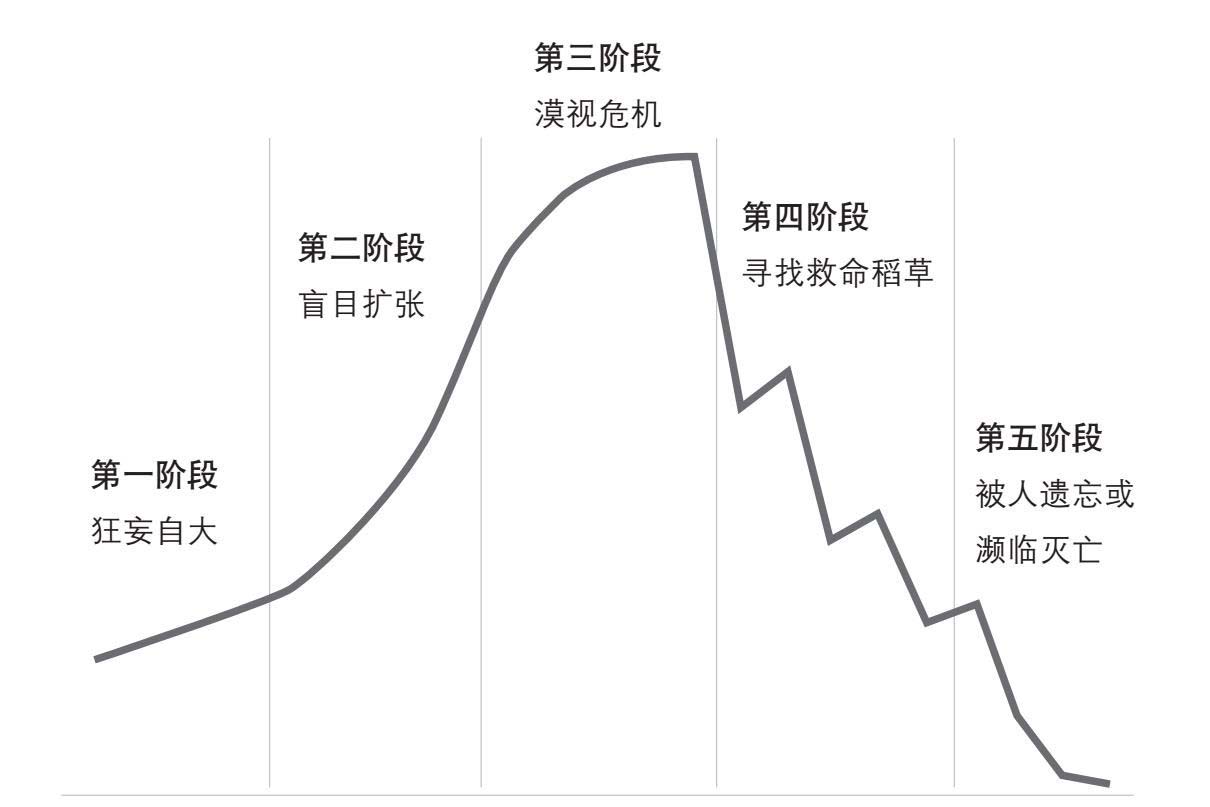
企业衰落的五个阶段
企业衰落第一阶段:狂妄自大
优秀的企业可能会变得故步自封。尽管企业的领导做出了糟糕的决策或是丧失了自律性,但企业原先积累起来的力量在短期内仍会推动它继续前进。当我们变得傲慢自负,认为成功是理所当然的,忽略了最初成功的真正动因时,衰落的第一阶段就悄然降临了。当成功者开始把自己的成功挂在嘴边(“我们之所以成功,是因为我们做了这些特别的事”),而不是深入发掘、洞悉成功的原因(“我们之所以能成功,是因为我们知道为什么做了特别的事,我们也知道在什么样的条件下,原来的做法并不管用”),那么衰落很有可能就会接踵而来。很多人获得成功是因为撞大运的缘故,如果这些人不能认识到运气在他们成功中所起的作用,过分夸大自己的优点和能力,最后他们也就难免不狂妄自大了。
企业衰落第二阶段:盲目扩张
第一阶段滋生了目空一切的傲慢情绪(“我们这么厉害,我们可以做任何事!”),会让你进入衰落模型的第二阶段。如果你有这种贪得无厌的心态,就会希望企业的规模越做越大,增速越来越快,听到的赞美越来越多,得到的所谓“成功光环”也越来越炫目。处于衰落第二阶段的企业已经丢弃了将它们带到第一阶段成功之前的持久创造力,在无法取得卓越成就的领域盲目扩张,抑或过分强调增速而不能确保取得领先优势,或者同时犯下两种错误。如果一个企业不能考虑自身实力而盲目扩张,造成关键岗位上缺乏能力超群的干将,那么它就等于自掘坟墓。对任何成功的企业而言,骄傲自满和因循守旧都是成功路上的拦路虎,盲目扩张更能准确地解释它们失败的原因。
企业衰落第三阶段:漠视危机
当公司进入衰落第三阶段之后,内部的预警信号开始频现,但是公司外部“固若金汤”的表现让公司领导者对不佳的业绩视而不见,或是认为困难只是“暂时的”、“周期性的”、“不至于那么糟糕”、“没有什么大不了的”。在衰落第三阶段,领导对负面的数据半信半疑,对于正面数据则夸大其词,把模棱两可的数据都解读成好消息。当公司遭遇挫折的时候,决策者会把责任归咎于外部因素,而不是去承担责任。高效能团队所特有的知无不言、言无不尽的风格也在逐渐消失,甚至完全消失了。如果企业的决策者过分冒险而又没有充分考虑冒险的后果时,那么他就会把公司推入虎口,公司马上就会陷入衰落的第四阶段。
企业衰落第四阶段:寻找救命稻草
在衰落第三阶段累积的威胁或风险转变成了现实中的不利局面,企业兵败如山倒的颓势尽人皆知。关键的问题在于,公司的领导者会作何反应?是去抓救命稻草,还是回归最初的创造辉煌之道。处于衰落第四阶段的公司在寻找救命稻草的时候,会有一些常有的表现,包括起用踌躇满志的领导、采用激进却未经证实的策略、推行暴风雨式的变革、研发一鸣惊人的产品、尝试改变行业版图的收购或是寻找其他一蹴而就的良方。采取这些突击战略的效果最开始看起来还不错,但最后的效果就不一定理想了。
企业衰落第五阶段:被人遗忘或濒临灭亡
一个公司在衰落第四阶段停留的时间越长,越是急迫地想要寻找脱困办法,公司的处境就越有可能急转直下。在衰落第五阶段,因为屡屡受挫以及代价颇高的犯错,公司的财力大受影响,士气受挫,公司的领导者已经放弃了打造卓越未来的努力。有些时候,公司的领导者干脆把企业一卖了事;还有些时候,企业慢慢衰落直至被人遗忘;如果碰到一些极端的情况,企业马上就寿终正寝了。
尽管我们的研究表明,公司在陷入衰落的时候,通常会依次走过这五个阶段,但跳过其中的某一阶段还是有可能的。有些公司会很快走过衰落的五个阶段,而有些公司则要在衰落中挣扎多年甚至是几十年。真力时公司历经这五个阶段耗时30年,乐百美公司从第二阶段一路下滑至第五阶段仅用了5年时间。(本书即将付梓时,贝尔斯登公司和雷曼兄弟公司这些金融大鳄倒闭的速度之快让人感到有些不可思议。)有些公司在一个阶段停留的时间会比较长,在另一个阶段则只是停留片刻。例如,埃姆斯百货公司在第三阶段停留的时间不到两年,而在第四阶段则整整消耗了十多年才转入第五阶段。不同阶段之间也会相互交错,前几个阶段遗留的问题在之后的阶段也会继续影响公司经营。例如,狂妄自大很容易同盲目扩张同时出现,甚至和漠视危机同时出现(公司会宣称,“我们根本没有任何错,我们很棒!”)。后面的图表明了这些阶段出现重叠的情况。
当我把本书的初稿发给一些批判性读者审阅时,很多人都说在谈论衰落态势的时候让人感觉看不到光明,甚至在读起来的时候感觉有些压抑。除了阅读衰落五个阶段的表现,在看到一家又一家曾经卓越的公司走向衰落时,你也会有相同的感受。这同研究灾难一样,会勾起你的兴趣,但却不会让你感到振奋人心。所以,在你踏上这段灰色阅读之旅前,请允许我给你介绍两点背景情况。
首先,如果我们仅仅研究成功公司的案例,那么对于自己全面了解情况是不利的。通过研究一家卓越公司是如何沦为平庸(或者更糟糕的结局),并把它和基业长青的公司进行对比,我们会收获更多。不仅如此,基业长青的一个关键在于,理解公司是怎样丧失其卓越地位的。我们最好能够洞悉其他公司是怎样衰落的,而不是在一无所知的情况下重蹈他们的覆辙。
其次,我们在从事这项研究时,心里也带着美好的愿望。一方面,如果企业知晓衰落的风险地图,那么它们就能够尽早地预警,以扭转颓势。另一方面,我们发现一些公司即便深陷衰落第四阶段,依然能够摆脱危机,有些公司复苏后的表现比之前更为强劲。像纽柯公司(Nucor)、诺思通公司、迪士尼公司和IBM公司在历史上都曾陷入过低谷,但最后都再铸了辉煌。
企业衰落的五个阶段
卓越的公司也会摔跟头,而且可能会摔得很惨,但也有可能东山再起。如果公司已经深陷衰落第五阶段了,那么也就无力回天了。但如果公司陷入形势严峻的第四阶段,还是有机会翻身的。大多数身陷泥沼的公司最后都倒下了,我们不能否认这一事实。然而,我们的研究表明,企业的衰落主要是咎由自取的,而企业复苏的密钥在很大程度上还是掌握在我们自己手中。
每个公司都经历了沉沉浮浮,很多公司在历史上都显露出了衰落第一阶段和第二阶段的迹象,甚至出现第三阶段和第四阶段的迹象。然而,公司出现衰落第一阶段的迹象并不代表公司一定会跌落至第五阶段。资料表明,至少在过去100年的历史中,企业并不一定会因出现衰落第一阶段的迹象而分崩离析。否则,我们怎能见到已经书写了100年甚至150年辉煌历史的宝洁公司、3M公司、强生公司等企业。公司也许犯过错,跌至衰落的阶段,但是初尝衰落的苦果并不意味着公司就回天乏术了。只要公司不是处于衰落第五阶段,你还是可以打造出一个基业长青的企业。
当你在看这本书的时候,你或许会疑惑,如果公司已经显示出衰落的疲态,我们该怎么办呢?事实表明,解决的良方主要靠坚守高度自律的管理法则,我们在本书最后也会再来探讨复苏这一话题。现在我们要开始我们的“黑色之旅”了,从而更好地了解企业帝国为何不能基业长青,以此为鉴,避免重蹈那些衰落企业的覆辙。
[1] 1英尺= 0.3048米。——编者注
[2] 如果你想详尽地了解对这一案例的阐述,可以参考加里·赫克托(Gary Hector)极有影响力的佳作《分崩离析——美国银行的衰落史》(Breaking the Bank: The Decline of BankAmerica)。
01
企业衰落第一阶段 狂妄自大
1983年12月,摩托罗拉公司最后一台车载广播下线,并作为纪念品被送到了公司前董事长罗伯特·高尔文的手里。它并不是一个煽情的纪念品,而是在提醒摩托罗拉的掌舵人要继续研发新技术和新产品,从而不断实现自我更新。摩托罗拉的历史一再告诉罗伯特·高尔文,主动创造未来才是上策,而不要坐等外界环境逼你仓促应战。当刚成立不久的高尔文制造公司生产的第一种产品(整流器)在1929年变得过时了,保罗·高尔文(罗伯特·高尔文的父亲)面临着严重的财务危机。为了应对这种局面,保罗·高尔文开始研发车载广播,并把企业更名为摩托罗拉,公司逐渐开始赢利。公司背水一战的这段经历也塑造起了摩托罗拉的企业文化,公司上下都坚信:过去的辉煌不能确保未来的成功,公司应该不断自我改善和自我提升。1989年,当杰里·波勒斯(Jerry Porras)和我一同研究165位首席执行官的资料时,他们都将摩托罗拉视为世界上最高瞻远瞩的公司之一,因此我们也把摩托罗拉当做《基业长青》一书的研究对象。在我们当时研究的18家高瞻远瞩的公司里面,在坚守核心价值、锐意研发新产品、业务持续管理、自我改善机制等方面,摩托罗拉的得分都是最高的。我们也留意到,摩托罗拉首创了六西格玛全面质量管理方法,并制定了“技术路线图”,以抓住未来10年内的发展机遇。
到了20世纪90年代中期,摩托罗拉经过多年的成功运营已经进一步壮大了,它的年营业收入从10年前的50亿美元猛增到了270亿美元,这也使得摩托罗拉人的心态从谦逊转为傲慢。1995年,摩托罗拉的高层对于即将推出的StarTAC款手机颇为得意,因为这是当时世界上最小巧的手机,也在业界率先推出了翻盖手机设计。StarTAC款手机只有一个问题:这是一款基于模拟技术的手机,而当时的无线电话运营商正在将注意力转向数字技术。对于业界的这一新趋势,摩托罗拉作何反应?《商业周刊》的罗杰·克罗克特指出,从摩托罗拉一位高管的表态可以看出,他们对于数字化威胁毫不在意:“有4 300万模拟信号用户,这个市场错不了。”摩托罗拉的这种傲慢态度惹怒了贝尔大西洋等主流运营商。摩托罗拉告诉这些运营商,如果要想销售热门的StarTAC款手机,那么就要遵守摩托罗拉定下的游戏规则:摩托罗拉手机的数量要占运营商销售手机总数的大部分(75%左右),运营商还必须用独立的宣传攻势来重点推广摩托罗拉手机。贝尔大西洋公司被这种“你必须得……”的态度激怒了,反击说任何手机生产商都别想颐指气使地让运营商去卖多少产品。据报道,贝尔大西洋公司的一位高管反驳摩托罗拉的高管说:“按你们的意思,如果我们不同意你们的条款,你们就不打算在曼哈顿卖StarTAC款手机了?”摩托罗拉不可一世的态度给了竞争对手可乘之机。作为昔日世界手机市场上的头号霸主,摩托罗拉曾经垄断了将近50%的市场份额,可是后来却黯然走下了神坛。到了1999年,摩托罗拉手机的市场份额下降到了只有可怜的17%。可以说,摩托罗拉的没落就是从衰落第一阶段——狂妄自大开始的。
因傲慢导致决策失误
在古希腊,人们谈及狂妄自大的时候,指的是一个英雄因为过于骄傲而折戟。这等于是说:如果你想销售StarTAC手机,就必须预先买下多少台——摩托罗拉当时的市场地位和自负姿态由此可见一斑。借用美国历史学教授J·卢夫斯·菲尔斯的说法,过度傲慢会让无知者付出代价。摩托罗拉在2001年时,员工总数还有14.7万人,到了2003年年底就已经裁到只剩8.8万人了,也就是说砍掉了将近6万个工作岗位。在摩托罗拉衰落的几个阶段中,股东利益也受到冲击,1995~2005年间摩托罗拉股票投资回报率下降幅度超过50%。
在我们探讨衰落的不同阶段时,我们会见到各种各样狂妄自大的表现。我们会看到公司因为狂妄自大,不计后果地贸然进入不能做到最好的领域;以牺牲卓越绩效为代价追求增长;而且在面临前后不一致或者对己不利的决策信息时,依然作出激进、草率的决定;会否认企业因为外部威胁或内部瓦解而陷入危局的可能性。下面我们也将读到狂妄自大最为有害的一种表现形式——因傲慢导致决策失误。
1995年10月,《福布斯》杂志刊登了一篇文章,盛赞了美国著名电器零售商电路城公司的首席执行官。文章称,在这位首席执行官的领导下,电路城实现了年均20%的增长幅度,公司规模在10年内增长了将近10倍。怎样才能保证企业的持续增长呢?该篇文章指出,最终每个市场都达到饱和的程度后,这位精力充沛的首席执行官并没有“坐以待毙,等着自己的优势业务被竞争对手吞噬掉”。电路城开始谋划下一步重大战略。此前,电路城高瞻远瞩地推出了Carmax二手车零售业务,从而把自己在零售领域的优势和二手车业务有机地结合起来。电路城也开始对一项名为数字视频快递(Divx)的技术表现出了浓厚的兴趣。借用这种技术,使用一种具有特殊功能的DVD播放机,顾客能够“租借”一张DVD光碟,只要他们还没有观看这张光碟,那么“租借”多久都行。利用一种加密系统,开启DVD机上的解码装置,顾客就可以观看光碟。这一商业创意的优势在于:如果你抽不出时间看DVD,你也不必像以前一样急着把光碟归还给音像店。
1998年年底,《华尔街手稿》(Wall Street Transcript)采访了电路城的首席执行官。当记者问这位首席执行官投资者担忧什么时,出现了让人记忆深刻的一幕。“(投资者)对我们运营公司的能力应该充满信心,”这位首席执行官回答说,然后他又觉得必须补充点儿什么,接着说,“我想有些投资者认为……我们的Carmax二手车零售业务和数字视频快递业务抢了电路城主营业务的风头。我希望大家注意到……今年上半年,我们的营业收入增长了44%。”他最后总结说:“这是一家运营极好的公司。”
然而,电路城经历了企业衰落的所有阶段,公司的赢利率在下降,股本回报率从20世纪90年代中期的将近20%萎缩至不到10%,这引发了公司至少25年来的第一次亏损局面。2008年11月10日,电路城宣布申请破产。
电路城本来实现了从优秀到卓越的成功跨越,在商业巨子阿伦·沃泽尔(Alan Wurtzel)的领导之下,在20世纪70年代早期跨越的步伐开始加速。和大多数走向卓越的公司一样,实现这一目标需要持续不懈的、日积月累的努力,就像转动一个巨大、沉重的飞轮一样,经过数日、数月、数年的努力,积累的动能越来越多,才能使飞轮实现1圈到10圈、从10圈到100圈、从100圈到1 000圈、从1 000圈到100万圈的加速。如果一个企业能够使一个大飞轮转起来,那么它就很有可能使第二个或第三个大飞轮也转起来。但是,如果你想要在任何业务领域内都取得成功,你必须要像最初一样尽力地去推动飞轮,这也正是电路城没有坚持下来的。电路城的案例向我们证明了因傲慢导致决策失误、最后导致衰落的过程。
1. 公司成功地打造出了一个大飞轮(主营业务)。
2. 因为你面临迫在眉睫的威胁,或是觉得其他业务机会更有意思(抑或当前的业务机会让你感到无趣),你可能会倾向于认为新的机会能比原来的大飞轮更能支撑公司的成功运营。
3. 你把创造力都投入到新业务上,似乎新业务成了你的救命稻草,而原有业务却没有得到改善。
4. 新的业务很快折戟,同时耗费了公司最好的创造力,或者新业务要取得成功需要耗费的时间超过预期的时间。
5. 受挫后你又将创造力投在原有的业务上,可是你发现这个业务已经出现疲态,转不快了。
如果你拥有一项能够满足客户根本需求并能做到全球最强的业务,那么这项业务很少会过时。在对公司进行衰落分析时,我们只发现一个特例——真力时公司,真力时之所以会失败,在很大程度上是因为很久以来它只关注自己的核心业务,而对行将出现的困局没有作好应对的准备。此外,我们的研究发现,在持续改善自己的核心业务方面,60%的成功公司比竞争对手要做得更好。
我并不是说公司不要去开拓新业务,也不是批评电路城不应开展Carmax二手车零售业务和数字视频快递业务。电路城开辟了Carmax二手车零售业务是非常富有想象力的一个商业创意,它引入了全新的一种商业模式,把在消费电子品销售行业成功的经验运用到了二手车的销售之中(把专业化的连锁店销售模式引入了原先并不专业、各自为战的二手车销售领域)。实际上,电路城可以把Carmax二手车零售业务经营得很好,而不用将它卖掉。说到数字视频快递业务,由于这项业务在市场上开展得并不好,我们可以把它视为一个最后效果不够理想的小的商业尝试,这也是对《基业长青》中“保存核心、刺激进步”原则的积极尝试。电路城真正学到的一个教训就是,在大众看来,电路城在电器超市运营上所投入的激情和专注不如20年前创业的时候了。让电路城感到阴差阳错的是,其实它持续成功运营的基石就是自己的核心业务,它的劲敌百思买就是最好的佐证。
1981年,一场龙卷风突袭了美国明尼苏达州的罗斯维尔市,当地的音乐之声CD店的橱窗被刮碎了。店里的顾客都蜷缩成一团,以躲避狂风中夹杂的玻璃和木片。幸运的是,这场龙卷风给这家店铺造成的损失不算太大,很多箱音乐光盘和电视机都完好无损,但是店铺的橱窗已经毁损了。店铺老板理查德·舒尔茨是一位足智多谋的企业家,他打算在停车场进行一次“龙卷风大甩卖”。他把自己所有的营销费用都用在这次活动的广告造势上了,这次活动的宣传效果很好,最后因为光临停车场的顾客太多,还造成了小城两英里外的交通堵塞。舒尔茨意识到他偶然发现了一个很棒的商业理念:大张旗鼓地进行广告造势,不把大牌产品放在精致货架上出售(这比在停车场卖东西已经进步了一步),而是低价卖给消费者。理查德·舒尔茨有了这一发现之后,把所有的资金都投入到了创立一家电器超市上,并把它命名为百思买。
1982~1988年,百思买在美国中西部一共开设了40家电器超市(百思买把它们称为第一阶段概念店)。1989年,百思买在充分听取了顾客对更好服务需求的反馈后,推出了第二阶段概念店,“为顾客提供最好的服务”取代了之前“以销售为目的”的文化理念。1995年,百思买推出了第三阶段超级概念店,提供了各种方式帮助消费者更好地了解产品,包括以触摸方式进行信息检索的查询亭,也有帮助顾客了解音响系统的车载模拟环境,还有CD音乐试听台,以及让顾客试玩游戏的“游戏欢乐区”。到了1999年,百思买又推出了第四阶段概念店,帮助顾客在众多电子产品货架区中找到自己想要的产品。第四阶段概念店一直运营到2002年。到了2003年,百思买又推出了电脑特工(Geek Squad),帮助顾客解决遇到的电脑难题。
直到20世纪90年代末,我们也没找到多少证据能证明电路城的高管重视百思买所带来的威胁。如果电路城能够像百思买那样将足够多的创造力投入到电器超市的升级中,从而在顾客心目中打造出像百思买一样体贴顾客的品牌,并且能在1997~2006年间(两家公司的营业收入在1997年相同)实现百思买一半的增速,那么电路城在这10年间的累计营业收入增幅将达到实际表现的2倍。事实并不尽然,无论是在同期的营业收入还是在每个员工创造的利润上,百思买的表现都是电路城的3.5倍。如果考虑1995~2006年投资收益的话,投入百思买的每1美元所得到的投资收益是投入电路城的整整4倍之多。
如果忽视原有主营业务所蕴藏的潜力,或者更糟糕的是,因为感到厌烦,从而忽视了原有业务,把注意力投向另一个大商机,以为成功将会自动降临,这其实就是一种傲慢的态度。即便你可能会面临核心业务行将终结的局面,你也不能让企业这架飞机处于自动驾驶的状态。你可以坚定地退出或者坚决地改革,但是绝不要忽视原有的主营业务。
如果你感到犹豫不决,不知道是该延续原来的制胜之道,还是为了跟上未来发展趋势而选择革新,那么你不妨扪心自问两个问题:
1. 在接下来5~10年间,你原先的主营业务会因为不可控的外部力量而行将灭顶吗?如果经济发展强劲,主营业务不可能继续在全球业界中领跑吗?
2. 你是不是已经失去了对主营业务的热情?
如果你对上述两个问题的答案都是否定的,那么就拿出当初创业的那份执著,将想象力和热情都投入到主营业务中去(当然,你也应该继续尝试新点子,这既是取得进步的一种途径,也是防止未来不确定性的一把保险锁)。
大家不要误认为这就是停滞不前、毫无生气的机械重复。恰巧相反,这意味着公司要永不止息地进行创新,就像百思买一样,推陈出新地引入第一阶段概念店、第二阶段概念店、第三阶段概念店……这就像一个艺术家一样,毕加索的创新并不在于放弃了绘画和雕塑,而是转而想成为一个小说家或银行家,他一辈子都在绘画,在延续主业的同时,他的画风也跨越了蓝色时期、立体派和超现实派等几个截然不同的阶段。贝多芬为了创新并没有放弃音乐,他转投诗歌界、绘画界。一直以来,他都是一个作曲家,但是他并没有重复地把第三交响曲写上9次。
“自我夸耀”代替了“自我反思”
就像一个艺术家一样,既要持续创造卓越的作品,又要推出不断吸引人眼球的推陈出新之作,卓越的公司也要在延续和变革这一对动态矛盾中创造业绩。一方面,公司需要坚守企业制胜之道;在另一方面,公司也需要不断改进,通过有创意的改善和明智的调整来改善公司的生存之道。对这一点,百思买要比电路城理解得更透彻,一方面,它旗下的电器超市不断地升级更新,另一方面,它也没有放弃原来的成功基石(顾客喜欢在便捷、价格低廉、服务态度好的环境中买到各种名牌电器)。如果组织无法分辨当下的做法和基业长青之道的区别,带着错误的观念固守当下的做法,那么也就埋下了衰落的种子。
1957年,当乔治·哈特福德(George Hartford)躺在病床上时,他把一辈子忠心耿耿辅助他的拉尔夫·伯格(Ralph Burger)叫到病榻前,说出了自己的遗愿:“好好照顾公司。”约翰·哈特福德和乔治·哈特福德兄弟在从父亲手中接过大西洋–太平洋茶叶公司的权杖之后,将毕生精力都投入到了这家公司上。拉尔夫·伯格当时已年近古稀了,几十年来一直都鞍前马后尽心辅助哈特福德兄弟,他也信誓旦旦地表示,将殚精竭虑地守护哈特福德家族的遗产。他不仅披上了哈特福德兄弟守护者的外衣,这不仅仅是比喻,据威廉·沃尔什(William Walsh)在《大西洋–太平洋茶叶公司的兴衰史》(The Rise and Decline of The Great Atlantic Pacific Tea Company)一书中的记述,拉尔夫·伯格还真穿上了约翰·哈特福德留下的西服,拉尔夫·伯格说:“约翰肯定不愿自己的名牌灰西服被浪费或者糟蹋。”不过,受大西洋–太平洋茶叶公司稳坐全球最大零售商宝座的影响,拉尔夫·伯格误以为“好好照顾公司”就是看门守院。到了1973年,约翰·哈特福德的办公室和20年前仍然一模一样,甚至衣橱里挂钩上依旧挂着与过去一样的衣服。
在拉尔夫·伯格时代,大西洋–太平洋茶叶公司姿态傲慢,认为“我们要沿袭传统,还会一如既往地成功,因为我们是大西洋–太平洋茶叶公司”,因此,它在面对克罗格公司等竞争对手推出的新商业模式时就暴露出了弱点。拉尔夫·伯格忘记问自己一个关键问题:“大西洋–太平洋茶叶公司最初为什么会成功?”这并不是指过去哪些具体的做法或战略,而是指取得成功的根本原因。大萧条时代的客户依然还是大西洋–太平洋茶叶公司的忠实拥趸,但是公司与新生代客户则完全脱节了。正如一位行业分析人士所嘲讽的那样:“大西洋–太平洋茶叶公司就像一个葬礼承办者,每当有一辆灵车开过,大西洋–太平洋茶叶公司都会说‘我们的顾客又少了一位’。”
此处想要表达的观点并非“他们失败是因为没有变革”那么简单。我们会在衰落其他阶段中看到,如果公司一味地强调经常改变,那么也会和不思变革的公司一样衰落。公司坚守一些特定的做法和战略并没有什么错(实际上,卓越公司往往会表现出极富持续性的优势),但只有你懂得为什么要这样做,你才会懂得什么时候要坚守,什么时候该应时而变。
读到这里,你可能会疑惑:“我们怎么能保证准确洞悉成功的潜在原因呢?”我们所研究过的最佳领导者从不会认为他们掌握了成功的所有要素。一方面,他们总是会有一种不安感,担心他们的成功在很大程度上得益于好运气或是机缘巧合。大家不妨就下面两种方法的缺陷比较一番:
方法一:对于自己的成功做到功成而不居(我们之所以成功,只是因为运气好,或是占了天时地利,抑或靠吃老本,或是因为没有强劲的对手而已),因此,时刻带着危机感去思考倘若好运不复存在,该如何让自己变得更强大、脚跟站得更稳。如果你多考虑一下公司的缺陷,万一这种思维方式不对的话,你会有什么样的损失呢?想必没什么不好的,如果你错了,这种自觉的反思会让你变得更加强大。
方法二:假设你把成功都归因于自己过人的能力(“我们这么棒、这么聪明、这么有创意、这么出色,我们当然应该获得成功”),如果你错了,你会遭受什么损失呢?这种损失可能是很惨重的。如果你错了,某天早上醒过来,你会发现自己惊慌失措,自己的弱点都暴露出来了,那时已经为时已晚了。
我们在研究中发现,最优秀的公司领导都像虚怀若谷的科学家一般,把自己视为本行业的学生,会不停地问“为什么”、“为什么”、“为什么”的问题,见到任何人都有把他们头脑掏空的本能。知识渊博的人同孜孜好学的人有着本质的区别。知识渊博的人倾向于认为“到底是怎么一回事儿,我已经一清二楚了,让我告诉你吧”,这种人容易把公司带向衰落的边缘,原因有二:其一,他们倾向于固守已有的做法,他们会说,“我们之所以成功就是因为这些做法,我们没有理由去质疑它们的正确性”,大西洋–太平洋茶叶公司就是这样的典型例子;其二,他们会把战线拉得过长,他们会进入新的领域,从而导致原来的制胜法宝都失效了,他们会说,“我们已经这么成功了,我们可以去冒更大的风险,去力争更强劲的增长,去实现新跨越”。大家在接下来的一组公司对照分析中也能看到有这种心态的公司,其中一家公司成为了美国业界的翘楚,而它的竞争对手则消亡了。
20世纪50年代后期,一家名不见经传的小企业萌生了一个宏伟的目标,“将打折零售业带到乡村和小镇”。它成了最早以这一理念作为发展目标的企业之一,它在发展早期大幅领先自己的竞争对手,因为它出售的每样产品都很便宜,而非仅仅是吸引顾客眼球的那些产品。这家企业富有远见的领导打造出了一种与员工荣辱与共的企业精神,引入了高端的信息处理系统,创建了以绩效为导向的企业文化,各家分店的经理每周一早上5点就聚在一起回顾上一周的业绩表现。这家企业不仅横扫了小镇上的一些传统店铺,而且还掌握了如何在较量中击败劲敌凯马特的秘诀。如果你在20世纪70年代初期花1美元买了这家企业的一股股票,那么到了1985年,你手里每股股票的市值已经超过了60美元。
那么,这到底是哪家企业呢?
如果你猜是沃尔玛的话,有些相像,但没有猜对。
这家企业就是埃姆斯百货公司。
埃姆斯百货公司成立于1958年,它最初的创业理念后来也成就了沃尔玛,4年后山姆·沃尔顿才开设了第一家沃尔玛店。在接下来的20年间,两家公司的发展势头都锐不可当,沃尔玛主要在美国中南部扩张版图,埃姆斯百货公司则主要在美国东北部扩大地盘。1973~1986年,埃姆斯百货公司和沃尔玛的股价表现几乎不分伯仲,两家公司的股票收益率都超过大盘平均赢利水平的9倍。
那么,到了本书写作时的2008年,埃姆斯百货公司的表现又如何呢?
埃姆斯百货公司已经分崩离析了,大家再也听不到关于它的消息了。与此形成鲜明对照的是,沃尔玛依然生机勃勃,位列《财富》500强榜首,年销售收入高达3 790亿美元。
到底发生了什么?到底是什么让这两家公司如此泾渭分明?
其中的一个重要原因就在于沃尔玛创始人山姆·沃尔顿虚怀若谷、好学不倦的精神。20世纪80年代,一些巴西投资者买下了南美洲的一家打折连锁零售店。买下了这家打折连锁零售店后,投资商觉得应该多学些关于打折零售方面的知识,因此就致信给美国的10位打折零售连锁店的首席执行官,想和他们见面取取经。这些首席执行官要么拒绝见面,要么装做没收到邮件,只有一个人例外,此人就是山姆·沃尔顿。
当这些巴西投资人在阿肯色州的小镇本顿维尔走下飞机时,一位慈祥的白发老人走向他们,问道:“要帮忙吗?”
“嗯,我们想要找山姆·沃尔顿。”
“我就是。”这位老人说道,把这几位巴西客人带到了自己的卡车旁,于是几位巴西客人就和山姆·沃尔顿的爱犬奥·罗伊挤在一起进了城。
在接下来的几天里,沃尔顿经常连珠炮似的向这几位巴西人抛出问题,询问他们在巴西和拉丁美洲开展零售业等情况,沃尔顿有时候提问就选在了厨房的洗水池边,等着干碗机把碗碟烘干时发问。最后,这些巴西商人才意识到,原来世界上第一家年销售额将超千亿美元的企业创始人是在向他们取经,这和他们此行的目的刚好相反。
沃尔玛的成功让沃尔顿惴惴不安。他担心自己去世后,明确的目标和谦逊精神能否在这家年营业收入数千亿美元的企业中延续下去。沃尔顿的解决方法之一就是给这家企业找了一位和他一样谦虚好学、行事低调的首席执行官戴维·格拉斯(David Glass)。在零售行业之外,大多数人都没听说过戴维·格拉斯这个名字,这也正是戴维·格拉斯想要树立的形象。戴维·格拉斯从沃尔顿那里学到了很重要的一点,沃尔玛的存在并不是让它的高管满足自我膨胀的欲望,而是为它的顾客而存在的。戴维·格拉斯对沃尔玛的企业使命笃信不疑(沃尔玛的存在是让那些收入中等的民众能够享用到原来只属于富人的商品),他也在用实际行动去践行这一使命。同沃尔顿一样,戴维·格拉斯也在竭尽全力地帮助沃尔玛找到实现使命的更优途径。戴维·格拉斯一直在招募优秀员工,构建企业文化,并进入其他新领域(从日用百货拓展到电器),在这一过程中,他一直坚守沃尔玛最初的创业理念。
沃尔玛选出了土生土长、深谙企业文化的接班人,接班人了解沃尔玛成功的驱动因素,并将它们深植于沃尔玛的每个角落。埃姆斯百货公司的做法则截然不同。该公司首席执行官赫伯·吉尔曼(Herb Gilman)选了一位和该公司企业文化截然不同的继任者,这位喜欢大刀阔斧改革的继任者虽然富有远见,但却让公司面目全非了。沃尔玛对自己的核心价值观、目标和企业文化依然保持着近乎顶礼膜拜般的推崇,埃姆斯百货公司则与之有着天壤之别,因为盲目追求快速扩张,埃姆斯百货公司一头陷入了衰落第二阶段——盲目扩张。这也是我们下一章要阐述的内容。
衰落第一阶段主要症状
在衰落的前四个阶段,我会给每个阶段都总结出几个主要症状。并不是每个我们研究过的陷入衰落的公司都会出现这些症状。因此,出现这些症状并不代表你的公司衰落了,但是这些症状的出现表明你的公司更有可能陷入衰落的某个阶段。你可以把这些症状当做自我诊疗的体检表。下面列出的一些症状,其文字说明很少,理由很简单,因为很多症状是不言而喻的。
• 自以为是、狂傲不羁:把成功视为“理所当然的”,而不是昙花一现的,或是需要克服艰险才能取得的;人们会以为,不论企业决定做什么或不做什么,成功都会像天上的馅饼一样,不断掉下来。
• 忽略主营业务:因为忙于应对外在的威胁、挑战和机遇,决策者忽略了企业的主营业务,没有能够像当初创业一样投入持续的创造力,去赋予企业新的生命力。
• “自我夸耀”代替了“自我反思”:满足于夸耀自己的成就(“我们之所以成功是因为做了一些特别的事”),而不是自我反思(“我们之所以成功,是因为我们知道为什么要做这样特别的事,也深知在什么情况下这些做法不能奏效”)。
• 学习欲望减退:决策者丧失了好奇心和学习的欲望,这两种品质乃是真正成功人士的突出品质,无论他们现在多么成功,他们的学习曲线仍像最初创业时那样。
• 低估运气的作用:不承认好运、天时地利的帮助,而是认为成功主要基于企业超越同行的卓越品质和决策者的领导。
02
企业衰落第二阶段 盲目扩张
1988年,埃姆斯百货公司收购了洁尔百货公司(Zayre),它以为,公司在一年之内规模能够扩大一倍。如果要进行一项收购,你不可能只是完成收购交易的1/5、1/2或是7/10。收购决策是一把双刃剑。你可以进行收购,或者干脆不收购,你并没有中间道路可以选择。如果收购被证明是一个错误的话,那么你是无法后退的。如果公司在进行大规模收购的时候,仅仅关注的是浩大的声势,而非倚重敏锐的洞察力,那么新的收购活动有可能会搞垮自己的公司,因为有些被收购的公司和你的公司的核心价值观不符,或是会冲击你的公司文化,也许与你的公司成为业界翘楚的成功之道相左,或是和基本的经济学常理相悖。
埃姆斯百货公司收购了洁尔百货公司之后,也就破坏了自己苦心经营30载的良好发展势头。沃尔玛继续把自己的业务重点放在了乡村地区和小城镇上,并不急于进入大城市,而洁尔百货公司则让埃姆斯百货公司发生了翻天覆地的变化,使它在一夜之间成为大都市里一个重要的零售品牌。沃尔玛依旧坚持每天所有品牌的低价路线,而收购了洁尔百货公司后,埃姆斯百货公司的经营策略发生了改变,倚重于亏损先导的推销战略。1986~1989年,埃姆斯百货公司的营业收入翻了一番多,但是这种增长同公司成功创业的立足之道并不契合。1986~1992年,公司的股价暴跌了98%,因为公司已经陷入了破产的危局。埃姆斯百货公司后来暂时在破产的边缘躲过一劫,但是公司再也没能恢复元气,2002年不得不破产清算。与此同时,沃尔玛依然稳扎稳打地建立一家又一家分店,攻克了一个区域又一个区域,最后强势直捣埃姆斯百货公司的大本营——美国东北部。沃尔玛最后打垮了埃姆斯百货公司,而它使用的战略正是埃姆斯百货公司当年创业之初的经营模式。
战线过长
在研究之前我们预测,大多数公司之所以从卓越走向衰落,是因为它们被成功冲昏了头脑,因而没能鼓励创新、没能推进大刀阔斧的改革、没能激发变革,而是变得日益懒惰,消极地看着世上的潮起潮落。这是我们假设的理论,这个理论有一个问题,那就是它和我们的数据不符。诚然,任何自鸣得意、拒绝变革或创新的企业最终都会失败,但让人感到惊讶的是,我们在研究中发现,那些轰然倒下的公司并没有表现出明显的自鸣得意。战线过长倒是更能解释为什么这些原来看似不可战胜的企业最终会自掘坟墓。
在我们的研究中,只有一家企业在这一阶段表现出了明显的自鸣得意,这家企业就是大西洋–太平洋茶叶公司,它走过狂妄自大→自鸣得意→在现实中受挫→抓救命稻草的失败历程。而我们研究的其他公司,虽然处于衰落的第二阶段,但因为有企图心、创造力、进取心或危机感,我们发现它们还是有积极进取的上升动能。我们甚至发现了有些公司在这一阶段显露出很强的创新精神,这也排除了我们认为是创造力枯竭使得公司衰落的假设。在我们研究的11个公司案例中,只有3家公司在衰落的早期阶段未能进行创新(大西洋–太平洋茶叶公司、斯考特纸业公司和真力时)。在1991~1995年期间,摩托罗拉的专利数从613项猛增到了1 016项,公司对于自己由专利带来的生产力增长也很是自豪(“这方面我们是美国第三强”)。默克公司在1996~2002年期间一共申请了1 933项新配方的专利(拔得行业头筹,比第二名整整多出400项),但是默克公司此时已经处于衰落的边缘了。1999年,惠普启动了“创造”运动,在短短两年之内专利数量翻了一番,但惠普此时正一头撞进衰落的第四阶段。
我们再来看看乐百美公司覆灭的厄运。20世纪90年代早期,乐百美公司的两位高管参观了大英博物馆的古董展示区。《财富》杂志的一篇特写文章记录了一位高管说的话:“古埃及人用的厨房用具可真够丰富的,有些用具非常精美。”这位高管离开大英博物馆的时候,脑子里出现了11个新产品的设计灵感。另一位高管说:“古埃及人在储存食物方面想出了很多好法子,他们设计出了精巧的起子,这样可以轻松地弄开木桶上的盖子。”
仅仅是看了一次大英博物馆,就想到了关于新产品的11个灵感,你似乎会感觉这个公司的新点子实在太多了,但是如果你了解乐百美公司这方面的实际情况,你就会知道这只不过是小巫见大巫。乐百美公司提出的目标是一年365天里每天都要推出一款新产品,每隔一年到一年半的时间要进入一个全新的产品领域。1994年,乐百美公司的首席执行官在一份声明中宣称“我们的目标就是扩张”。在这份声明中,公司规划了“跨越式增长”的蓝图。这种跨越式增长来自从事各式各样的新业务,来自开拓新市场,来自新的收购业务,来自将产品销往新的国家,来自采用新技术,来自设立新的合资企业,更重要的是来自每年数以百计的产品创新。《财富》杂志在一篇关于乐百美公司的文章中把乐百美称为“创新方面的最佳案例”,乐百美逐渐成长为美国“最受尊敬公司”,比3M公司、苹果公司、英特尔公司都更具创新性。
3年之内推出的近1 000项新产品项目让乐百美自己都应接不暇了,一方面公司的原料成本在一年半之内几乎翻了一番,另一方面公司永不止息的增长目标也让自己压力倍增。乐百美开始忙中出错,在成本控制和按时交付订单这些最基础的管理环节纰漏频出。1994~1998年期间,乐百美就像坐过山车一样,迅速地冲过了衰落的几个阶段,对于任何已经习惯于享受成功快感的人士而言,这都会让他们惊出一身冷汗。1995年第四季度,乐百美出现了10年以来的第一次季度亏损。它被迫关闭9家工厂,削减了近6 000种产品,裁员1 170人。即便如此,乐百美公司也没有停止快速衰落,它在两年多的时间内进行了第二轮大规模的重组。1998年10月21日,乐百美公司被纽威尔公司兼并,也因此丧失了卷土重来的机会。乐百美后来意识到,创新能够推动企业前进,但是过度创新会破坏企业一直以来积累的战略能力,这同样会将企业拖入衰落的深渊,可是乐百美意识到这一点已经太晚了。
这也让我们不得不反思一个问题:尽管现实并非如此,我们为什么会想当然地认为自鸣得意、缺乏创新是导致企业衰落的主要原因呢?我想给出两个答案:第一,建立卓越公司的人干劲十足、充满激情、格外专注,骨子里满是创业之初崇尚进取的基因;如果我们研究从未有过卓越表现的公司以及从业绩平平退化到表现糟糕的公司,就会发现各公司不同的成长路径。第二,人们想要把别人的失败归结于自身所没有的性格缺陷,这样就不用担心自己也是不堪一击的,这些人会说“他们之所以会失败,是因为他们变得懒惰和自满了,我工作这么拼命,而且锐意变革和创新,领导员工前进时也饱含激情,我没有他们身上的性格缺陷,我是坚不可摧的。公司倒闭这种事绝不会降临在我身上!”然而,我们不要忘记,灾难性的失败也会由干劲十足、工作勤奋、富有创意的人造成。想必大多数人都会同意,2008年华尔街金融风暴的一个直接原因就是投机心过盛,金融大鳄们过于铤而走险,从而冒太大的风险,造成过高的杠杆率。我们也看到了让人眼花缭乱的金融创新,看到了过度的急功近利,看到了让人揪心的爆炸式增长。
执迷于增长,偏离核心使命
1995年,默克公司董事长兼首席执行官雷·吉马丁(Ray Gilmartin)在致股东的年度公开信中宣称:默克公司的首要目标是成为增长速度最迅猛的公司。默克公司最关注的目标并不是赢利能力,也不是划时代的新药品、顶尖的科技水准、产品的研发开发,也不是公司的生产效率(尽管雷·吉马丁也把这些列为默克公司战略中的关键要素),公司最首要的商业目标就是扩张。默克公司对于扩张的热情一直延续了7年,2000年年度报告里,董事长公开信的第一句就简明扼要地指出:“作为一家公司,默克倾尽全力于公司的增长。”
鉴于默克公司当时面临的实际情况,它公开宣称要关注突飞猛进式的增长,这让人感到奇怪。默克公司年销售收入将近50亿美元的5种药品到21世纪初就要失去美国的专利保护了。仿制药成为制药行业中越来越重要的一股力量,这会削弱默克公司的定价能力,使其销售利润下降数十亿美元之巨。不仅如此,和自己的前任罗伊·瓦格洛斯(Roy Vagelos)相比,雷·吉马丁面临的压力也更大,因为要想实现一个更大营业额基数之上的高速增长难度更大。20世纪80年代后期,在罗伊·瓦格洛斯的掌舵下,默克公司在营业收入50亿美元的基础上实现了增长;20世纪90年代晚期,雷·吉马丁面对的是,公司要通过研发足够多的新药品以实现在营业收入250亿美元的基础上同样的增长或高速增长。对于默克公司这样一个主要依靠科技研发的企业而言,实现持续的高速增长,难度越来越大。哈佛商学院的案例研究表明,新的影响因子带来赢利回报的可能性为1/15 000。
“雷·吉马丁或许内心也在担忧,但是他并没有表现出来。”1998年的《商业周刊》这样评价道。默克公司对自己的业务前景为何会这么有信心呢?在公司1998年年报中董事长致辞的第二段,你可以发现答案——新型止痛药万络(Vioxx)。1999年,默克公司获得美国食品与药品管理局(FDA)的批文,开始推出止痛药万络,公司把万络描述为业界开天辟地的重大发明,当年公司年报封面上就用大号文字醒目地印着“万络:我们用最大阵势、最快速度推广上市的王牌新药品”。
2000年3月,一项针对8 000多名风湿性关节炎患者的初步调查结果显示,万络止痛药具有显著的优势,同另一种常用的止痛药萘普生(Naproxen)相比,万络对胃肠道的伤害要小。这项研究虽然没有下定论,但是却让人们对万络的安全性心存疑问,因为研究表明,服用萘普生的病患“患心血管系统和心肌梗死的风险要小些”(用通俗的话说,就是患心脏病和中风的概率更低)。因为这项研究并没有进行安慰剂效应测试,我们对研究结果可以进行几种不同的解读:萘普生可能会降低人们患心血管系统疾病的风险,万络可能会增加人们患心血管系统疾病的风险,或者两种可能性兼而有之。和阿司匹林一样,萘普生具有科学家们所谓的“防心血管疾病”的效果。默克公司则指出,人们患心血管疾病的概率不同“主要是因为服用了萘普生后产生的效果不同”。
到2002年年底,万络的销售额已达到25亿美元。到2004年年底,美国的医生共给一亿人次的病患开出了服用万络的处方,其中就包括雷·吉马丁的太太。与此同时,外界对于万络的批评和质疑也日渐增多。默克公司用暂时性的研究成果进行反驳,其中就包括28 000名服用万络却没有心血管疾病患病率增加的例证。
到了2004年9月中旬,对有结肠息肉复发风险的患者进行安全监测的委员会收到了联邦快递送来的“惊人数据”。根据《华盛顿邮报》记者布鲁克·马斯特斯和马克·考夫曼的描述,安全监测委员会的成员目瞪口呆地盯着这些数据看了好几天,最后被迫得出一个惊人的结论,默克公司的年报中是这样概括这一结论的:“与接受安慰剂效应测试的患者相比较,在服用万络一年半之后,患者患心肌梗死和中风等心血管疾病的风险会增加。”这一结果使安全监测委员会停下了手中的研究项目,并把这一消息反馈给了默克公司的管理层。当雷·吉马丁得悉这一消息后,他对《波士顿环球报》的记者说:“这让我震惊万分。”不过,在得悉这一惊人数据之后的一周内,雷·吉马丁就作出了英明果断的决定,他决心消除大家的疑虑,主动让万络下架。此消息一出,默克公司的股价立刻从每股45美元急跌至每股33美元,一天之内公司的总市值就蒸发了250亿美元。到了2004年11月上旬,当每股股价跌至26美元时,投资者又损失了整整150亿美元,这也意味着在短短6周内,默克公司的市值已经缩水400亿美元。
当我在写作这一章节的时候,法院、市场、投资者、医疗科技界、公众对万络的各种评价依然没有盖棺定论。我引述这个例子的目的并非要谴责默克公司的领导者都是一群恶魔,为了赚钱不把患者的性命当回事儿;也并非要称赞默克公司的领导者是一群英雄,在没有人强制要求的前提下,就主动放弃大把的钞票不赚,主动地将万络下架;也不是批评默克公司在推出划时代新药品的过程中犯了错,默克公司数十年以来一直都在推出划时代的新药品,而且往往能取得成功并给病患带去福音。我是想说明,默克公司竭尽全力重磅推出万络这款划时代新药,如果万络不能达到原先预想效果的话,那么默克公司就会摔得很惨。
如果默克公司一直都是说得少做得多,或者实际表现总能好于预期的话,我们就不会在这里谈及默克公司遭遇的失败了。问题在于,傲慢会让你将承诺的泡泡越吹越大。直到某一天,你的预期太高,泡泡终究会被你吹破,而且会七零八碎、无可救药。
默克公司因为忙于扩大规模,忘记了当初成就自己卓越事业的使命。1950年,乔治·默克二世清楚地表达了公司的使命:“我们永远都不要忘记,药是为人服务的,而不仅仅是为了赚钱。如果谨记我们的目标,那么利润自然会滚滚而来。”默克公司并没有忘记自己的核心使命(实际上,雷·吉马丁决定主动让万络下架就是受此影响),只是这一核心使命的地位不像之前那么重要了,它成了公司大踏步前进的绊脚石,而非公司前进的主要推动力。
《基业长青》一书中提及的三家卓越公司——默克、摩托罗拉和惠普最后之所以发展受挫,都是因为追求过快的扩张步伐所致。然而,这几家公司的创始人当年都是出于比赚钱更崇高的目标而创建了这几家企业。乔治·默克二世一直孜孜以求地想要治病救人。摩托罗拉之父保罗·高尔文当年痴迷于如何通过挖掘创造力潜能来实现持续创新。惠普的两位创始人比尔·休伊特(Bill Hewlett)和戴维·帕卡德(David Packard)则认为,惠普存在的目的就是要给世界带来技术贡献,而赢利只是衡量这一目标的手段而已。在乔治·默克二世、保罗·高尔文、比尔·休伊特和戴维·帕卡德看来,他们并没有把扩大公司规模当成自己的终极目标,而是将其看做追求公司核心目标的副产品和必然结果。然而,公司日后的几代掌舵人却忘记了创始人的初衷,实际上,这些接班人将两者本末倒置了。
我们不能否认,上市公司每时每刻都面临着来自资本市场的压力,市场希望公司扩张规模的速度越快越好。但即便如此,我们在研究中也发现,那些拒绝短期增长的公司能够给投资者带来更佳的长期回报,而且这种长期回报使用的也是华尔街自己对成功的定义——投资累积收益率。在我们的研究中,高瞻远瞩的公司能够区分股票价值和股票价格之间的差别,也能够区分股票持有人和股票短线投机客之间的不同。这些公司意识到,它们的职责是要为股东创造投资价值,而非使投机客短线获利最大化。最卓越的领导者的确也会追求业绩的增长、品牌影响力的扩大、创造力的提升、员工队伍的壮大,但是他们不会以牺牲公司的长期价值来追逐这些增长,他们也不会把增长同卓越混为一谈。规模大并不一定代表卓越,卓越并不一定意味着规模巨大。
违背“帕卡德定律”
说得明确一些,公司在衰落第二阶段遭遇的问题并非因为扩张本身,而是因为没有节制的贪求。默克公司的故事向我们强调了过度扩张的危险,第二阶段的病根还会以各种形式表现出来。无论是贸然进入你此前并不熟悉的领域,采取和你的核心价值观并不吻合的行动,在你无法超越同侪的行业中大手笔投资,贸然开展和自己的财力、人力都不契合的业务,一味追求规模扩张,忽略自己的核心业务而盲目介入看似振奋人心的新业务,将追逐个人的财富、名誉、权力凌驾于企业的长远发展之上,还是为了追求规模扩张,牺牲自己的价值观或是忘却了企业的核心使命,这些是恣意妄为的表现。
在衰落第二阶段中,一个最严重的问题表现形式就是违背“帕卡德定律”。(我们用惠普公司一位创始人戴维·帕卡德的名字来命名这一定律,因为正是他洞悉:一家卓越的公司之所以会消亡,往往因为机遇太多,而不是没有机遇。颇具讽刺意味的是,当讨论衰落第四阶段时,惠普公司自己就违背了“帕卡德定律”。)这一定律指出,在招募不到足够多优秀人才的条件下,任何卓越的公司都无法确保收入的持续增长和基业长青。尽管在之前的作品中我也曾谈及了帕卡德定律,但是从公司衰落的角度来看问题,我们得到了更深刻的体会:如果一家公司收入的增长速度总是快于招募精英人才的速度,那么公司的发展不仅会滞后,而且会陷入衰落。
对任何出类拔萃的公司而言,发展最首要也是最重要的基石就是拥有能自我管理和自我激励的人才,这也是企业自律文化的首要原则。你或许会觉得这种企业文化最重要的特色就是规矩多多、等级森严、官僚气息严重。我的建议则恰恰相反,如果你能招募到富有责任感的员工,那么不通情理的规矩和愚钝无用的官僚作风根本就没有存在的必要。
不过,当公司进入衰落第二阶段后,就会陷入恶性循环。在你违背了“帕卡德定律”之后,你就会在关键岗位上安排错误的人选;为了弥补错误人选无能的缺憾,你就会引入官僚机制,而这样做则会使正确的人选离开(因为官僚主义的暮气会让人感到焦躁,或是无法容忍同无能者共事,或是两者兼而有之)。这就使得公司会在更多的岗位上安排错误的人选,从而导致需要引入更多官僚机制,而这就会使更多优秀的人才离开。最终,在这样的企业里面,官僚化的平庸主义就代替了积极主动的企业文化。当官僚规矩开始侵蚀核心价值和需求标准体系里的自由和责任感之后,那么公司就已经感染上了平庸的病毒。
如果要让我选出最重要的一个公司预警指标,那就是公司关键岗位上正确人选所占的比重越来越小。一年365天里的每分每秒,你都要经常扪心自问:公司里的关键岗位有哪些?你确信这些岗位中有多大比重是由能人担任着?扩大这一比重你有什么计划?如果某个关键岗位上的员工离任,你又有怎样的预备方案?
错误人选和正确人选之间的一个显著区别就在于两者对于工作的看法不同,错误人选会认为自己只是在“工作”而已,而正确人选则认为自己是在“承担责任”。每个担任要职的人在面对“你在做什么”这一问题的时候,不是要能说出一个头衔,而是要能描述出自己的职责。他们可能会说:“我是X或Y工作的最终责任人,环顾四周,除了我之外,这份工作没有其他负责人。我也愿意承担这项职责。”一些高管团队会来参观我们的研究室,有时候我会给他们出个难题,我让他们在自我介绍的时候不要说自己的头衔,而是清晰地道出自己的职责。有些人认为完成这一要求很容易,但对于那些已经失去积极主动的企业文化(或者还没有建立起这种企业文化)的公司高管而言,这一要求让他们大伤脑筋。
随着美国银行成功崛起,确保贷款质量的重担就压在了加利福尼亚州各地各个贷款经理的肩头。斯托克顿市、莫德斯托市、阿拉海姆市的贷款经理无法找别人商量,只能自己对发放出去的各项目贷款负责。然而,当美国银行进入衰落期之后,银行内的贷款流程也变得纷繁复杂,银行内一共有大大小小100个贷款委员会,放出一笔贷款最多时需要15个负责人签字,这样一来就颠覆了原来的责任文化。放出一笔贷款到底是谁的责任呢?如果我让12个委员会同意发放一笔贷款,并有15个领导签字,那么即便这笔贷款成了一笔坏账,我也不用负责了。负责人变了,是整个体系。平庸无能的贷款经理人能够拿这样的官僚体系来当保护伞,而优秀的贷款经理人也会因为这种袒护同事糟糕表现的体系而变得越来越恼怒。美国银行的一位高管当时这样评价:“公司最大的灾难之一就是,因为我们不再崇尚精英文化,所以很多优秀的年轻人都离开了公司。”
我们在研究中发现,如果高管团队能够精诚团结并作出一系列英明果断的决定,那么公司的业绩将会有大幅跃升。一个公司是否能够保持基业长青,最首要、最关键的一点就是看在领导岗位上是否持续有正确的人,这也引出了这一阶段我们要阐述的最后一点。
伯乐难存
公元前44年3月15日,盖乌斯·尤利乌斯·恺撒在元老院被刺杀,他身上被捅了23刀,倒在血泊之中。根据恺撒大帝的遗嘱,他的甥孙屋大维即位。屋大维当年才18岁,相较于恺撒大帝的左膀右臂马克·安东尼和埃及女王克丽奥佩特拉(她和恺撒生有一子)而言,他只是一个边缘人物,对恺撒大帝的政敌也没有什么威胁。但事实证明,屋大维精于权术,将恺撒大帝的忠诚卫兵打造成了一支禁卫军。公元前42年,屋大维在同马克·安东尼以及克丽奥佩特拉展开波诡云谲的斗争之前,扫清了恺撒大帝生前的其他政敌。与此同时,他逐渐利用元老院使自己的权力合法化,他手腕娴熟地婉拒了元老院给予他的一些违背罗马传统的盛誉,而仅仅接受了元老院授予他的权力(经常是伪造的声明)。经过20年的苦心经营,屋大维把自己打造成了古罗马的第一任皇帝,人称“奥古斯都”,统治罗马帝国长达40多年。
加勒特·费根(Garrett Fagan)教授开授了一门精彩的课程——罗马大帝们,他认为奥古斯都大帝是历史上建树最多的政治家。奥古斯都大帝统一了罗马各邦,结束了共和国多年来的纷争。他重建了罗马帝国的政府框架,扩大了帝国的疆域,给民众带来了和平与繁荣昌盛。奥古斯都大帝力戒穷奢极欲的生活,住在一座非常普通的房子里,不过他展现出了天赋异禀的政治权谋,他往往是通过“提建议”的柔和方式,而非通过动用法律和军队这样的国家机器来实现自己的目标。
不过,奥古斯都大帝也没能解决困扰帝国数百年之久的一个难题,那就是接班人的问题。在奥古斯都大帝卸任之后,罗马帝国一直都在贤君、暴君和昏君之间摇摆不停,甚至出现了加利古勒、尼禄等荒淫无度的君主。罗马帝国之所以会衰败,不能把责任完全推到有问题的权力移交这一点上,推到奥古斯都大帝没有能够建立起一套行之有效的权力过渡体系上。
如果企业的领导者不能让权力顺利移交,那么这就会让企业陷入衰落的境地。有时候,这些领导者没能未雨绸缪地解决这一问题;有时候,他们压根没解决好这一问题;有时候,他们运气不好,选出的接班人后来离职或去世了;有时候,他们有意给接班人设置障碍;有时候欲速则不达,他们把选人的事情给搞砸了。但不论衰落是如何发生、何时发生的,公司衰落最显著的一个标志就是,权力落入了不能理解为了公司的基业长青什么必须做而什么不能做的领导者手里。
在我们研究的案例中,在衰落第二阶段,公司的权力移交环节基本都存在问题,只有一个公司是特例(电路城)。在至少多于一家的处于衰落阶段的公司里,我们发现了以下这些混乱的症状:
• 某位说一不二的领导没能培养起能干的接班人(或者没法容人,把强者都赶走了),导致当他离职后,企业出现了权力真空。
• 某位能干的高管出人意料地离世或离职了,没有能力卓越的人可以迅速接替他。
• 能干的继任者成为首席执行官的概率降低了。
• 能干的继任者出其不意地离开了公司。
• 董事会在选择继任者的问题上分歧严重,董事会分成了不同派别。
• 领导者只要可以掌权,就一直掌权,然后匆忙传位,让羽翼未丰满的某个下属接班,自己充当管理人的角色。
• 家族企业偏爱自己本家族的人而非“外人”,他们喜欢任人唯亲,而非任人唯贤。
• 董事会从外部聘请了一位职业经理人来继任,而这位继任者的理念和公司的核心价值观并不吻合,最后,他像瘟神一样被赶走了。
• 在选择正确的首席执行官这一点上,长期来看,公司是失败的。
我们在研究中发现,如果公司某位富有传奇色彩的领导者退休后,第二阶段的这一趋势会更加凸显。或许继任者觉得压力颇大,很难放手一搏,觉得很难做到无愧于前任领导者的殷殷期待和满足华尔街非理性的期许。富有传奇色彩的领导者可能会无意(甚至是有意)地选取能力稍逊一筹的继任者,从而更能彰显出自己的突出才干。但不论公司内部有怎样的波涛汹涌,如果公司身陷衰落第二阶段的泥潭,并且在权力交接上搞砸了,那么,这个公司很快就会在第三阶段的泥潭里越陷越深。
在从事研究的这些年里,我对个人的领导力一直心存怀疑,因为我发现大型机构之所以能取得成功,是很多人戮力同心的结果,而不是因为一个人的卓越能力。我们在研究中发现,最优秀的领导者身上有着与众不同的能力,他们不会自视甚高,而是意识到公司要取得成功,需要打造一支精干的高管队伍,建立起一种植根于核心价值观之上的企业文化,他们知道公司的成功不能仅仅依靠一个能人的单打独斗。然而我们发现,在衰落的企业里,人们更看重明星老板的效应,而不是注重团队的更优表现。因此,尽管我依然对个人的领导力心存怀疑,但事实让我得出这一重要结论:没有哪个领导者能够单枪匹马地打造一家基业长青的企业,而大权独揽的不合适的继任者一个人就能把企业搞垮。
选人要慎之又慎。
衰落第二阶段主要症状
• 追求不能持续的增长,将规模大和企业卓越混为一谈:企业成功之后,扩张的期望也就更强烈了,企业在这种过高的期望之下出现一种恶性循环。这种恶性循环会扼杀员工的积极性、企业文化和既有体系的健全性,直至将企业推向危险的临界点。这样的企业难以持续地成功贯彻自己的商业战术,企业这驾马车也会在磕磕绊绊中麻烦不断。
• 贸然突击:企业贸然采取激进的举措,至少会出现做得欠佳的三个方面中的一种情形:这些举措能够点燃员工的激情并和企业的核心价值观相吻合吗?企业能成为这些领域和业务方面的全球翘楚吗?这些业务活动会使得企业的经济和人力资源得到更佳的配置和利用吗?
• 关键岗位上越来越多的精英流失:在关键岗位上留任的精英越来越少,因为越来越多的人才不断流失,或是企业扩张的速度超过了吸纳优秀人才的速度,从而无法让企业延续一贯的优异表现(违背“帕卡德定律”就是其中的一种表现)。
• 花钱大手大脚的习惯侵蚀了自律性:当企业需要的成本逐渐上升时,以提高价格和营业收入来作为对策,而不是让企业变得更加自律。
• 官僚习气破坏了积极主动的工作氛围:官僚风气和规矩重重破坏了积极主动文化中的自觉性和责任感,员工日益将自己的工作当做“干活儿”,而不是在履行责任。
• 伯乐不常有:企业在领导者更替的过程中出现问题,也许是前任领导者在这方面规划失当,或者是没能从内部遴选出合适人选,也有可能是碰上了权力动荡和坏运气,还有可能是选人不当。
• 将个人利益凌驾于企业之上:当权者利欲熏心地想要给自己和亲信牟取利益,将更多的财富、特权、名誉、成功的光辉据为己有,竭尽所能地让自己的小阵营短期利益最大化,而非着眼于为企业几十年之后的基业长青夯实基础。
03
企业衰落第三阶段 漠视危机
1985年,摩托罗拉的一位工程师在巴哈马群岛度假。他太太想和她的客户通过手机进行联系(当时手机刚刚面世),但是她发现通话音质不好。这使得工程师萌生了一个点子:为什么不创建一个通信卫星群,从而让世界各地的手机用户都能够进行电话联络呢?你也许读过新西兰著名登山运动员罗布·霍尔的传记,1996年当罗布·霍尔在珠穆朗玛峰28 000英尺处被风雪掩埋后,他通过铱星电话和自己太太作了临终告别。他的临终遗言让整个世界都为之动容:“晚安,宝贝,不要太担心。”如果没有铱星卫星的连线,很难想象罗布·霍尔能和自己的人生伴侣作最后的告别。摩托罗拉将这种地球上任何地方的人都能建立通话联系的业务称为铱星通话,并极富远见地将这一业务推向市场。
摩托罗拉第二代掌门人罗伯特·高尔文避免盲目开展不利于持续经营的大规模投资,他偏爱一系列经过精心策划和实践检验并能将新点子变为市场风向标的商业规划,这种商业规划还能不断地更新。在罗伯特·高尔文看来,铱星业务虽然是一个非常新的商业点子,但如果能成功的话,将成为市场上的大宠儿。20世纪80年代晚期,摩托罗拉引入了种子资本的资金,打造一个低轨道卫星系统原型。1991年,摩托罗拉将铱星业务从公司中分离出去,使之变为了一家独立运营的公司,摩托罗拉是这家新公司最大的股东,也一直在给这一商业理念投钱。截至1996年年底,摩托罗拉对这家新公司的投资超过了5.37亿美元,并帮公司贷款7.5亿美元,总金额超过了摩托罗拉当年利润的总和。
在《从公司滑铁卢中得到启示:铱星计划的起起伏伏》一书中,西尼·费因凯尔斯坦与沙德·赛弗德指出,决定铱星计划成败的关键时刻是在1996年,而非这项计划启动时的20世纪80年代。因为在研发阶段,要终止这项计划要付出的代价相对较小,研发阶段之后紧跟着的就是计划付诸实施的阶段了,计划实施阶段需要的投资比之前要多得多,毕竟发射66颗卫星可不是便宜的试验。
1996年年底,在罗伯特·高尔文退休几年之后(他使用种子资本几年后),铱星计划看起来也不像原来那样有吸引力了。传统的手机业务几乎覆盖了全球,使得铱星计划的独特吸引力大为下降。不仅如此,铱星通话还有很明显的劣势:你要使用砖头般大小的耳机,而且只有在户外才能收到信号(你可以实现手机到卫星的直接通信),这就没有传统手机那么方便。有多少人会愿意在环球旅行的时候还扛着一块“大砖头”到处跑呢?要打电话的时候还要特意乘电梯下楼,跑到大街上,或是让出租车司机把车停在街边,好让你下车找到信号再打电话。每部铱星手机的耳机价格高达3 000美元,每分钟通话价格3美元到7美元不等,而传统手机的资费却在不断下降。诚然,在没有手机信号基站的偏远地区,铱星通话确实能派上很大用场,但是偏远地区缺乏铱星业务所需要的一个关键因素——用户。毕竟,有几个人会想在南极点或珠穆朗玛峰顶给亲友打电话呢?
当摩托罗拉1985年提出铱星通话的商业构想时,很少有人能预见到手机业务能够覆盖全球。到1996年年底,大家观察到的迹象都表明铱星项目会被叫停。与此同时,摩托罗拉的营业收入也从50亿美元跃升到了270亿美元,其中的一个重要推动力就是衰落第二阶段的扩张雄心(罗伯特·高尔文退休后摩托罗拉公司提出的)。摩托罗拉公司希望大张旗鼓地推出铱星业务,公司在1997年的年报中夸耀说:“随着铱星®全球个人通信系统的推出,摩托罗拉将创造一个新的产业。”正因为如此,即便有越来越多不利的阻挠因素,摩托罗拉还是推出了铱星业务,1998年时用户就可以使用铱星电话了。然而,仅仅过了一年,铱星公司就申请破产,还欠下了15亿美元的贷款。因为铱星业务的影响,摩托罗拉1999年的年报中出现了创纪录的20多亿美元的成本开支,这也导致摩托罗拉公司迅速陷入第四阶段的泥沼。
困难的赌注
当公司进入衰落第三阶段之后,我们会发现前两个阶段积累的负面效应也开始逐渐显现。公司从狂妄自大的第一阶段走向了盲目扩张的第二阶段,这样一来公司势必会陷入漠视危机的第三阶段。这也正是摩托罗拉铱星业务所走过的历程写照。与此相反,我们来看一看德州仪器公司(Texas Instrument)的成功历程,它逐渐发展为数字信号处理领域内的英特尔。
20世纪70年代末期,德州仪器公司的工程师想到了一个非常棒的点子来帮助孩子们学习拼写,他们制作的机器玩具能够“说话”,该玩具还能教孩子在一袖珍键盘上把说的话写下来。这就是Speak & Spell语音合成器的起源,它是第一款使用数字信号处理的产品。数字信号处理芯片具有处理声音、音乐、图像等模拟数据的能力,像字节一样,声音、音乐、图像会被切分组合。1979年,德州仪器公司仅投入了15万美元来进行数字信号处理技术的研发(不到公司当年总收入的万分之一),到了1986年年底,数字信号处理芯片给德州仪器公司贡献了600万美元的年收入。这并不能让德州仪器公司把宝全压在数字信号处理芯片业务上,但是却坚定了公司继续支持这项业务研发的决心。德州仪器公司的用户也发现了数字信号处理芯片的一些新用途(包括在调制解调器、语言翻译和通信等领域),德州仪器公司也成立了独立的数字信号处理芯片事业部。到了1993年,德州仪器公司赢得了一笔大合同,就是帮诺基亚手机生产数字信号处理芯片。到了1997年年底,德州仪器公司生产的数字信号处理芯片已经装进了2 200多万部手机里。
也就是在这一年,德州仪器公司立志成为数字信号处理领域的英特尔。德州仪器公司的首席执行官汤姆·安吉伯(Tom Engibous)说道:“我希望,当提及数字信号处理的时候,人们马上就会想到我们,就如同提起微型处理器人们就会想到英特尔一样。”汤姆·安吉伯亮出了惊人的手笔,他出售了德州仪器公司的防务领域和记忆棒的业务,给公司大胆瘦身,集中火力主攻数字信号处理业务。到了2004年年底,德州仪器公司80亿美元的年收入中有一半来自日渐红火的数字信号处理业务的贡献。
有一点我们要留意,德州仪器公司在数字信号处理业务还处于研发初期的15年中,并没有将这项业务当成企业的主营业务。德州仪器公司并没有在推出Speak & Spell语音合成器的1978年下大赌注,也没有在推出数字信号处理单芯片的1982年下大赌注,更没有在数字信号处理业务收入只有600万美元的1986年下大赌注。汤姆·安吉伯确实制定了一个振奋人心的目标,但这并非来自傲慢不羁或是忽视风险,而是基于企业20年来在发展中积累的经验,将企业未来的目标置于成功经验的坚定基石之上。
我之所以列举这一组对比的例子,并不是想说明摩托罗拉在研发铱星手机项目的时候犯了错,或是德州仪器公司研发数字信号处理业务时更有远见。如果你事先就能预测什么商业构想能够奏效,那么你自然会把资金投到这些项目中去。但在现实中,我们并不具备这种预知未来的超能力。这也是卓越的公司会在很多最后并不能成功的小项目上进行研发投入的原因。在铱星手机和数字信号处理项目启动初期,摩托罗拉和德州仪器公司都成功地进行了小规模的研发尝试,但是和摩托罗拉不同的是,德州仪器公司直到积累起了足够多的实践经验之后才开始下大赌注。大胆的商业构想确实能促使企业进步,但是没有经过实践检验或者与不利的局面对着干的做法会拖垮企业,除非福星高照或者好运当头。可是,把未来压在好运气上并不是什么保险的策略。
读到这里你可能会想:“那就不要忽视现实中的种种迹象啊!如果现状那么不妙,就不要推动铱星项目,这样就可以避免陷入衰落第三阶段的泥沼了。”然而,现实中的一切并不都是清晰可辨的,很多情形都很令人困惑,杂乱且模糊不清,需要你自己加以解读。实际上,最危险的并不是忽略确凿无疑的事实,而是对模棱两可的情形判断失误,一旦情形不利,你将陷入灾难缠身的险境。为了说明这一点,我想借用一个很多人知道的悲剧来加以阐述。
“吃水线”风险
1986年1月27日下午,美国国家航空航天局(NASA)的一位负责人给莫顿聚硫橡胶公司的工程师打电话。莫顿聚硫橡胶公司是美国国家航空航天局的一个分包商,负责给美国国家航空航天局生产火箭助推器。当时离28日清晨只剩几个小时了,“挑战者号”航天飞机在佛罗里达州的肯尼迪航天中心等待预定发射时间,专家预计发射当天清晨的气温将在20多华氏度,发射升空时的气温将在30华氏度(零下1摄氏度)以下。美国国家航空航天局的负责人让莫顿聚硫橡胶公司的工程师考虑一下,发射时的低温天气会不会对固态火箭助推器产生什么影响。莫顿聚硫橡胶公司的多位工程师很快就聚在了一起讨论一个叫做O型环的独特装置。当火箭的燃料燃烧时,可以用橡胶材料制造的O型环来密封住接缝,这就相当于给灼热的气体加上一个顶盖;倘若不加这层防护的话,那么就有可能发生灾难性的爆炸。
美国在之前的24次火箭发射中,最低气温是53华氏度,比“挑战者号”发射时的气温要高出20多华氏度,因此工程师们也没有统计数据表明在25~30华氏度的条件下,O型环会发生怎样的变化。他们搜集的数据表明,在温度降低的条件下,O型环密封需要的时间也更长(你也可以想象一下生活中的例子,你可以把冰箱门附近温度很低的橡胶圈和室温下的橡胶圈进行对比,低温橡胶圈的延展性肯定不如室温下的橡胶圈那么好)。工程师们表达了他们的担忧,最后商定包括美国国家航空航天局专家在内的34人,于美国东部时间当晚8点15分召开远程电话会议。
远程电话会议的第一个小时是讨论环节,最后莫顿聚硫橡胶公司的工程师们得出结论:他们不建议在53华氏度以下的气温环境下进行发射。美国国家航空航天局的工程师们则表示说,原有的数据互相矛盾,无法根据原有数据来下定论。原有的数据确实清楚地表明,在60华氏度以下的低温下,O型环确实会影响发射;不过数据也表明,O型环在75华氏度的低温下也会影响发射。美国国家航空航天局的一位工程师回忆说:“有很多数据都是相互矛盾的。”让人更加费解的是,之前在53华氏度以下的气温环境下进行发射的时候,莫顿聚硫橡胶公司并没有提出反对意见(以前的发射温度自然没有20华氏度那么低,但是肯定比工程师们提出的53华氏度的分界线要低),这就和工程师们这一次提出的建议相左。工程师们认为,即便第一个O型环出现了故障,那么备用的第二个O型环还能起到密封的作用。
在颇具权威的《“挑战者号”的决策》(The Challenger Launch Decision)一书中,社会学家黛安娜·沃恩(Diane Vaughan)破解了“挑战者号”爆炸之谜,她指出美国国家航空航天局的负责人忽视了不能否认的数据,在不安全的条件下坚持进行发射。发射前夜,远程电话会议中的谈话如实地表明了发射工程参与者的困惑和质疑。在远程电话会议中,一位美国国家航空航天局的负责人脱口而出:“我的天啊,你们想要让我们什么时候才进行发射,是要拖到明年4月份吗?”也是在当晚,美国国家航空航天局的负责人也表达了对发射“挑战者号”的疑虑,一位工程师请求自己的同事不要让他犯错,这位工程师说道:“我难以同意分包商都不推荐的发射计划。”当晚的讨论整整持续了3个小时。倘若他们手中的数据准确的话,难道还需要冗长地讨论3个小时吗?数据分析专家爱德华·塔夫特(Edward Tufte)在《视觉解说》(Visual Explanations)一书中指出,如果负责“挑战者号”的工程师能将手头的数据用图表的方式描绘出来,那么就可以从中看到清晰的趋势:每一次在66华氏度气温条件下的发射都会造成O形环的损坏。但是,没人将这些数据用清晰明了的绘图方式展现出来,以至于温度越低发射风险越大的观点在当晚的讨论中一直模糊不清。负责O形环的首席工程师总结时指出:“我们没有足够多的数据来下定论,所以也没法说服任何人。”
到底要说服谁接受什么?这是问题的关键。因为阴差阳错,大家要决策的内容发生了180度的大转弯。之前面对火箭发射时,决策者应该探讨“你能证明发射是安全的吗”;然而,“挑战者号”的决策者却在探讨“你能证明发射是不安全的吗”。如果这次发射任务的决策者探讨的问题没有发生180度的大转弯,或者人们能从已有数据中解读出明确的信息,那么第二天“挑战者号”应该还在发射台上静静地躺着。毕竟,同将发射时间推延几小时相比,在发射时出现灾难性事故毕竟要恐怖得多,因此不会有谁愿意冒天下之大不韪。如果你是美国国家航空航天局的一位负责人,你怎么会去推动一个风险极高并可能会导致灾难后果的决策呢?任何理性的人都不会这样去做。当时大家手里拿到的数据是模棱两可的,而大家讨论的问题也发生了180度的大逆转。因为无法否认发射项目是不安全的,莫顿聚硫橡胶公司也改变了自己的立场,转而同意进行发射,他们在凌晨之前将确认意见传真给了美国国家航空航天局。1月28日上午11点38分,发射时的气温是36华氏度,O形环在刚点火发射时就失效了。发射升空73秒之后,“挑战者号”在空中爆炸,化作一团火焰。“挑战者号”上的7名宇航员全部牺牲,和“挑战者号”的废墟一起落入离发射中心7英里远处的大海里。
“挑战者号”的悲剧给了我们一个重要的教训。当面对会产生极其严重后果的决策时(我们可以把其称为“发射决策”),制定决策之前需要有足够的证据表明绝对安全。如果“挑战者号”的负责人能够更多地考虑项目的安全性(“如果不能排除不安全的隐患,那么我们就推迟发射”),那么“挑战者号”就有可能避免化为废墟的悲剧。
戈尔联合公司的创始人比尔·戈尔曾提出过一个衡量风险、制定决策方面的有效原则,他将其称为“吃水线”原则。你不妨假设自己就在一艘船上,如果做错了任何决策,就相当于在船舷旁凿了一个洞。如果这个洞位于吃水线上方(水不会没过这条线,因而没有沉船的危险),你可以及时地将洞补上,从中吸取经验教训并继续前行。但是,如果你在吃水线下方凿了一个洞,那么你就会发现水会汹涌而入,使船沉入海底。如果这个洞足够大,你很快就会沉入海底,就像2008年金融海啸中一些金融巨鳄很快就葬身海底一样。
诚然,很多企业都会冒大风险,但是它们也会避开吃水线下方的风险。当你面对模棱两可的信息感到难以抉择的时候,不妨问自己3个问题:
1.如果一切顺利,会有什么好处?
2.倘若情况不顺,会有什么糟糕的结局?
3.面对糟糕的结局,你能接受吗?真能接受吗?
假设你正在一处悬崖上攀岩,一场暴风雨马上就要到来,但是你不确信这场暴风雨是否会很大或者伴有危险的闪电。你必须当机立断:是继续往上攀岩,还是原路返回?在科罗拉多州黄金峡谷著名的裸岩,两位攀岩爱好者就遭遇了这一难题。他俩在攀岩途中听到了远处传来的隆隆雷声,需要决定是否要继续原定的登顶计划。这时他们不妨考虑一下上述3个问题:如果暴风雨很快过去了会怎样?他们可以按照原计划顺利登顶;如果他们正在岩石上攀岩,暴风雨来临时电闪雷鸣该怎么办?他们很有可能会命丧九泉。然而他们还是决定继续攀登。他们刚要攀上岩顶,恰巧暴风雨正好经过峡谷。倏然间,他们身上的金属防护绳起电,冒出了火花。随着“砰”的一声巨响,闪电击中了位于上方的攀岩爱好者,导致其当场罹难。
当我们用这种思维方式考虑问题的时候,概率也发挥着比较大的影响。如果不利局面出现的概率是零或者通常很小,要与不利局面出现概率较高、不稳定或者高度不确定的情形区别开来,否则我们就不敢登上商务航班了,更别提去攀爬黄金峡谷的裸岩或者约塞米蒂峡谷里的酋长岩了。上述例子里的两位攀岩者明明知道出现雷暴天气的可能性极大,依然冒险继续攀岩,造成了风险不对称的局面(好处很少,灾难性的后果很严重),最终酿成了无法挽回的悲剧。
2008年的金融危机也向我们证明,如果不能驾驭这些风险,很有可能会造成毁灭公司的严重后果。随着房地产市场的泡沫越吹越大,随之而来的风险也越来越大。金融衍生产品的杠杆率急剧提高(有时候甚至达到了30倍),那些以房贷为支撑的金融衍生产品的敞口风险越来越大,这一切到底有什么好处呢?如果一切都顺风顺水的话,那么也就意味着会创造更多的利润。但如果整个市场的泡沫都破灭了,我们就会进入史上风险最大的危机期,那我们又该承受怎样的后果?美林证券被美国银行收购;房利美也由美国政府接管;贝尔斯登在无助中被兼并,从此从华尔街的舞台上消失了;雷曼兄弟这家百年老店轰然倒地,掀起了市场上的流动性危机,从而也导致全球经济陷入衰退。
领导团队的精神状态
诚然,公司在衰落的过程中并非一定会遇上推出铱星手机这样的大型项目,也不一定会遭遇火箭发射失败导致宇航员罹难的致命后果。公司在衰落的第三阶段也会日渐衰微,周围也亮起了越来越多的红灯。领导者有可能会发现顾客忠诚度下降,库存周转速度放缓,利润率逐渐下滑,议价优势日益丧失,或是其他表明企业变得越来越平庸的指标亮起了红灯。那么,你最应该关注哪几个指标呢?对于企业而言,我们的研究表明,任何导致毛利率下降、营运资金比率下降、负债与产权比率上升的迹象都表明风雨欲来。我们对11家企业进行的财务研究表明,它们在向衰落的第四阶段过渡时,至少在上述3个指标中出现了关于一个目标不好的趋势,但是我们并没有发现公司的管理层为此而忧心忡忡,更没有想要积极调整的欲望。事实上,客户和股东的忠诚度也值得管理层关注。此外,我们在第二阶段也讨论过,关键岗位上有越来越多的优秀人才流失,这一点需要管理层加以重视。
随着公司在衰落第三阶段的泥沼中迅速下陷,领导团队的精神状态同打造卓越公司的领导团队的精神状态截然不同。在下面这张“领导团队的精神状态”表格中,我将走上坡路与走下坡路企业的精神状态进行了对比。
领导团队的精神状态
处于衰落第三阶段的企业往往有一种共同的行为方式(它们也会把这种行为方式带入第四阶段),那就是掌权者将责任推到别人身上或外部因素上,而不是诚实地来应对企业面临的难题,这样一来企业就有麻烦了。20世纪80年代末90年代初,方兴未艾的分布式计算开始影响IBM的主营业务,IBM也开始走向了下坡路。IBM的一位高管将这种让人担忧的趋势坦诚地告诉了公司的其他高管,结果发现自己却成了众矢之的,IBM一位说一不二的领导将这份报告扔到一旁,不屑地挥手说道:“报告中的数据肯定有问题。”这位年轻的IBM高管当时就知道这家企业帝国注定将衰落。于是,他离开了IBM自己创业,当谈到当年离开IBM的决定时,他幽默地说:“自己白手起家创业总比对风险置之不理要更保险。”尽管IBM后来进行了改组,也加大了研发力度,但是并没有能够止住公司下滑的势头。到了1992年,业界将IBM比喻为一只行将绝迹的恐龙。富有传奇色彩的首席执行官郭士纳帮助IBM扭转乾坤,他直面IBM的缺陷,在他任职的早期就向高管团队提出了尖锐的问题:“IBM至今已经裁员12.5万人……是谁让他们丢了饭碗的?难道是上帝的旨意吗?是竞争对手崛起并打败了我们。”
在我们研究的过程中,我们发现11家公司中有7家公司在衰落时期会把责任推卸到外部因素上。当真力时在20世纪70年代中期遭遇困境的时候,真力时的首席执行官列举了一系列外部因素作为挡箭牌:“谁能预料到会发生水门事件?谁能预料到我们现在面对的大萧条……我们突然就遭到了重创。”真力时也开始抱怨来自日本厂商的不公平竞争,这种竞争使公司的利润锐减,而且市场份额不断下滑。即便日本厂商真有“不公平”竞争的情况(美国司法部并没有作出有利于真力时的判定),但真力时的表现就像美国的汽车工厂一样,他们拒绝承认日本的竞争对手能生产出物美价廉的产品。没过多久,真力时就滑入了衰落的第四阶段。
企业忽视风险还有最后一点值得我们关注的表现,那就是像走马灯似的进行重组。到1961年年底,斯考特纸业已经打造出了全世界最成功的消费品纸业公司,在餐巾纸、面巾纸、棉纸等各种纸类产品中都独占鳌头。此时,宝洁公司开始进军这一市场,金佰利–克拉克公司、佐治亚–太平洋公司等竞争对手也开始侵占斯考特纸业的市场份额。宝洁公司推出了Bounty牌纸巾来和斯考特纸业逐鹿高端市场,其他品牌则在低端市场上围猎斯考特纸业。1960~1971年期间,斯考特纸业的市场份额从一半下降到只有1/3。1971年,宝洁公司在全美国推出了Charmin牌卫生纸,这是对斯考特纸业最重要的一个产品发起了直接攻击。
那么,斯考特纸业的应对之策是什么呢?
重组。
斯考特纸业将营销和研发部门进行了整合,将组织结构图上的不同部门进行了多次调整,但是5年之内都没有拿出针对Charmin牌卫生纸的有力反击对策。整整用了5年的时间!斯考特纸业在20世纪80年代继续进行重组,4年之间竟然有3次之多。斯考特纸业每种产品的市场份额都出现了下滑,很快就陷入了衰落第四阶段。
公司重组会给你带来一种错觉,会让你误以为公司正在做的事是富有成效的。公司总会进行重组,这也是公司不断进步的特征。但是面对不利的数据和迹象时,如果你的首选对策就是重组,那么你很有可能就是在漠视危机。这有点儿像是面对严重的心脏病或是癌症的时候,你只是把家里的家具搬来搬去试图缓解病情一样。
任何组织都不是尽善尽美的乌托邦。所有的组织结构都有利有弊,每种组织结构都有效率不高之处。我们的研究表明,没有哪种组织结构能够遮挡任何风雨,任何形式的重组都不能够让风险和危险自行消失。
衰落第三阶段主要症状
• 将好消息过度放大,对坏消息大事化小:企业在面对不利数据的时候,往往不是去审视自身是否有问题,而是在解读负面数据的时候采取大事化小的态度,而面对外界的表扬或报道的时候,往往过分夸大好消息。
• 在没有实证支撑的基础上就贸然出击:在没有实证经验支撑的基础上,甚至在背离实际风向标的情况下,企业的领导者贸然设定过高的目标或是下大赌注。
• 面对模棱两可的信息,盲目决策:当面对模棱两可的信息和有潜在灾难性后果的决定时,企业的领导者往往盲目乐观,甘冒“吃水线”的风险。
• 团队士气低落:团队成员彼此间的对话、讨论的次数不仅减少了,而且质量也变得越来越差了。团队讨论时大家默不做声地达成“共识”,或者成了某个领导的一言堂,而不是开诚布公地沟通并齐心协力地去实现目标。
• 推卸责任:企业的领导者不去为挫折、困难负起全责,而是把责任推到外部因素上或别人身上。
• 频繁重组:企业并没有脚踏实地面对残酷的现实,而是一而再、再而三地进行重组。企业员工的注意力都放在了内部政治而不是外部现实上。
• 领导者专横跋扈、高高在上:领导者专横跋扈、高高在上。高管们享受的高福利和高薪水让员工觉得他们更加不可一世。领导者宫廷般奢华的办公室也让他们越发脱离现实。
04
企业衰落第四阶段 寻找救命稻草
1992~1998年期间,惠普首席执行官路·普拉特(Lew Platt)带领企业实现了利润增长4倍、股票累积收益率增加5倍的骄人战绩。这一成就也使得《首席执行官》杂志将路·普拉特评为过去25年间排名第11位的最成功的财富创造者。可是转眼到了1999年年初,在很多投资人、分析师、商业记者看来,路·普拉特在痛苦地挣扎,因为惠普公司正在努力追赶互联网经济的末班车。
尽管我认为路·普拉特不是一个失败者,但是也不得不承认,他的一个失误使得惠普公司和他自己以后栽了大跟头,因为他带领一家超大型企业以不可持续的超速在向前推进。过去,惠普为了把年营业额做到150亿美元整整花了半个多世纪;而在路·普拉特的领导下,惠普仅仅用了4年就将营业额翻了一番,达到300亿美元;又仅仅过了3年,惠普的年营业额又突破了450亿美元大关;由于无法继续保持原来的超高速增长,惠普1998年的时候就撞了南墙,公司的表现连续5个季度让华尔街大失所望。如果路·普拉特能给之后的发展留下一点空间,那么接下来几年的成长之路也许会更顺畅些,惠普也能在20世纪90年代后期继续书写成功的辉煌。可是,路·普拉特却丢了饭碗。
1999年1月,惠普的董事会在加利福尼亚州帕拉阿图的花园庭院酒店开会。彼得·伯罗斯(Peter Burrows)的《逆势出击》(Backfire)和乔治·安德斯(George Anders)所著的《完美变奏》(Perfect Enough)对这一关键时期进行了精彩的描述。20世纪90年代后期,互联网时代的泡沫给传统的经济学规律带来了巨大的冲击,惠普的员工最开始感到困惑,之后感到惊奇,最后变得害怕。到了1999年,亚马逊和雅虎等网络公司用了短短的5年时间,就把市值从零做到了150亿美元,而惠普实现这一目标所花费的时间是这两家公司的10倍。
戴着厚边眼镜的路·普拉特性格低调不张扬,喜欢开毫不起眼的福特金牛座轿车,也经常在员工餐厅和下属一起吃饭。路·普拉特或许适合在更早的时期担任惠普的掌舵人,但惠普陷于停滞的增长态势以及阴跌不止的股价让员工很担心(整个科技板块的企业都在风风火火地前进),他们觉得惠普需要新的掌门人。因此,这位57岁的首席执行官提出自己是否应该提前退休,把掌舵权交给下一代。惠普董事会接受了路·普拉特提出的辞呈,并开始四处寻找合适的首席执行官人选。
1999年7月19日,惠普宣布从朗讯科技公司挖来了卡莉·菲奥莉娜。1998年,这位“超级营销皇后”力压脱口秀女王奥普拉·温弗瑞,被《财福》杂志评为“商界最有影响力女性排行榜”的第一名。迟暮、死板的惠普聘请了世界上最有影响力、最有魅力、最让人热血沸腾的商界女强人,这让全世界重新燃起了对惠普的激情。这股激情的灼热程度让卡莉·菲奥莉娜自己都感到眩晕。不仅《福布斯》、《财富》和《商业周刊》等商业媒体想要深入报道这则新闻,《奥普拉脱口秀》、美国广播公司女主播黛安·索尔、《魅力》和《风尚》等大牌媒体和主持人也都争相想采访她。卡莉·菲奥莉娜值得赞扬的地方是,她没有接受所有的采访请求,甚至回绝了一些大牌媒体的采访请求。尽管如此,要求采访的电话还是接连不断地打到惠普公司,惠普的员工发现他们请来的是一位明星首席执行官、一位商界的摇滚明星,她的存在可以在媒体界掀起报道高潮。卡莉·菲奥莉娜接任惠普的首席执行官一职还不到48小时,就引来了《华尔街日报》、CNBC电视台、《华盛顿邮报》和《纽约时报》等大牌媒体的争相报道。不到两周,她又成了《商业周刊》封面的特写人物。
卡莉·菲奥莉娜的高调出场和郭士纳1993年临危受命挽救IBM的风格完全不同(将IBM与惠普的成功进行对照分析)。当《今日美国》为郭士纳提供了一份他入主IBM 100天后的“每日进程表”时,郭士纳的回答是“不用了,谢谢。我们正在评估手头的项目,前景有点儿不太乐观”。上任的第一天,郭士纳并没有去IBM总部,而是去拜访了一个国际经理人。此时的郭士纳还没有IBM公司的通行证,所以他在防卫森严的大楼前吃了闭门羹。郭士纳在《谁说大象不能跳舞》[1]中写道:“我觉得她之所以让我进去更有可能是因为她不想让我再继续敲门,而不是因为她认为我是里面的人。我在办公楼里转了好久,最后才找到了会议室,会议刚好开始。”
卡莉·菲奥莉娜接手惠普没多久,在商业造势上表现出色,她在惠普两位创始人在20世纪30年代晚期创业的加利福尼亚州帕拉阿图市的传奇车库前信誓旦旦地宣称:“比尔·休利特和戴维·帕卡德的企业正在重生。当年创业初期蒸蒸日上的企业就要回来了。你们等着瞧吧!”在其他变革急先锋的支持下,卡莉·菲奥莉娜在惠普内部掀起了充满激情的、催人奋进的变革浪潮,用她那旋律高昂的进行曲催促着自己的队伍前进。她制定了宏伟的、全面的战略,给惠普的品牌打出了“创造”的口号,在营销方面积极出击,极力敦促员工以互联网般的节奏向前冲。《福布斯》杂志一篇封面文章的标题就是“卡莉的信徒”,这篇文章开篇的半页用大号字体描述惠普“随时追随卡莉”的企业特点。这篇文章的后面引用了卡莉·菲奥莉娜的一句话“领导力就是业绩”。在众多惠普的虔诚追随者聚在一起的一个场合中,卡莉·菲奥莉娜发表了一次振奋人心的演讲:“我们以前没能为你们清晰地勾画惠普的未来……这正是我们想要兑现给你们的承诺。”
反观郭士纳,他入主IBM的风格则完全不同,他第一次在公开场合谈到IBM的时候说道:“IBM眼下最不需要的就是对未来的憧憬。”郭士纳这么说并不意味着IBM不应该有愿景,而是意味着他有更重要的具体事务需要处理,包括确保关键岗位能有精英人选担任(“这是我接下来几周内优先要解决的问题”),提高公司的赢利能力,改善现金流,最重要的是在一切业务活动中都要重新回归以客户为中心的出发点。郭士纳采取了一种不紧不慢的漫步者姿态,分析了大量的数据材料,力争使IBM在现有的基础上更上一层楼。他花了近3个月时间彻底摸清了IBM的家底。他告诉《财富》杂志的编辑戴维·柯克帕特里克说:“任何人想要在30天之内给这么大的一家企业设计出行进路线图,简直就是天方夜谭。此外,我还想给你们的读者泼一盆冷水,IBM新任管理层也没有类似的想法,这种所谓的路线图根本不会出现。”
在郭士纳掌舵IBM 100天之后,《今日美国》在头版发表了一篇文章,文中指出在郭士纳入主IBM之后,公司的股价已经下跌了6%,引述一位挑剔的分析师的说法,那是因为“他什么都没有做”。另一位批评人士则说:“显然,他不具备妙手回春的能力。”当有人问起郭士纳在IBM是否有危机感的时候,他言简意赅答道:“我没有一点儿危机感。我心中有一种紧迫感,不论我们表现优异还是糟糕,这种感觉一直都没有改变过……但是这绝不意味着我认为这家公司处于危机之中。”
郭士纳首先有条不紊地为公司寻找正确的人,然后逐步加深对IBM实际情况的了解,之后才考虑给公司设定一个远景目标和战略。这种做法和卡莉·菲奥莉娜截然相反。在惠普公司任命卡莉·菲奥莉娜为首席执行官之后的第二天,《商业周刊》就对她进行了专访,卡莉·菲奥莉娜悉数列出了工作重点,其中她的首要任务就是给作为一家互联网公司的惠普设定一个远景目标,通过这个远景目标将公司多种产品整合在一起。卡莉·菲奥莉娜在自传《勇敢抉择》[2]中写道:“我受命来到惠普,总有一种时不我待的紧迫感。我匆忙地追赶……”郭士纳和卡莉·菲奥莉娜两人在经营业绩这一最重要问题上的态度也是泾渭分明。在郭士纳的任期内,IBM的销售赢利在逐渐改善,他任职第一年全年的赢利为5%,到他在“蓝色巨人”任职的最后一年赢利达到了9%。与此相反,惠普公司的销售赢利走势则显现出了离奇的路径,卡莉·菲奥莉娜任职第一年全年赢利为7%,2002年变为负值(当年也是惠普上市45年来第一次出现亏损,其中的一个重要原因是由于重组和收购所需的大量费用),到她任职的最后一年赢利为4%。
卡莉·菲奥莉娜于2005年2月7日结束任期,这一天惠普的董事会在芝加哥机场召开了一次特殊的董事会。在让卡莉·菲奥莉娜进行了简短的介绍之后,董事会让她先行回避,卡莉·菲奥莉娜只好在酒店的房间焦急地等候,3个小时后,卡莉·菲奥莉娜才被叫回会议室。卡莉·菲奥莉娜后来在书中写道:“当我回到会议室的时候,发现除了两个董事之外,其他人都已经走了,我就意识到自己已经被解雇了。”
四处寻找灵丹妙药
卡莉·菲奥莉娜从惠普黯然离去,其实我们不能把惠普的衰败归咎于她。实际上,卡莉·菲奥莉娜正是当年惠普董事会要寻找的具有领袖魅力、富有远见的领导,她身上具有变革公司所需要的领导魄力和激情。从这个角度来看,请来卡莉·菲奥莉娜是一个成功的选择,事实证明这确实是一个绝佳的选择。惠普之所以会陷入衰落第四阶段的泥沼,并不是因为惠普在面临互联网经济时反应迟缓,也不是因为没有能够达到华尔街的预期,而是因为惠普的董事会在面临衰落时反应滞后且应对不当。
一个企业陷入衰落的第四阶段,往往开始于四处寻找灵丹妙药。这种灵丹妙药会有各种各样的表现形式,例如在某些没有经过实践验证的科技上投入过大,把希望寄托在某些不知是否可行的战略上,把成功的赌注全都压在某个有噱头的新产品上,尝试能改变“竞争版图”的并购,下大赌注去改变企业形象,聘请那些许诺能提供拯救方案的顾问,寻找一个救世主般的首席执行官,口口声声地说“改革”方略,到了病入膏肓的晚期就听任他人的金钱拯救或收购。问题的关键在于,这些企业都在忙碌地寻找复苏的捷径,而不是循序渐进、艰苦卓绝地帮助企业重新积累长期复苏的动能。惠普的董事会在谈到2002年斥资240亿美元收购康柏电脑公司的时候,表现出了明显的衰落第四阶段的症状,惠普董事会的措辞表现出了“所有问题都能一蹴而就”的态度,他们使用了“提升价值最好、最快的手段……”“通过此次战役,我们大幅提高了……”“我们很快就能将……翻番”“这使得我们解决了……”“通过这一战略举措……”“使得惠普会加速……”“将让产业发生翻天覆地的变化……”等措辞。在下面的这张表中,我们将贯穿衰落第四阶段的表现和能帮助我们扭转乾坤的表现进行了一番对比。
我们在研究中发现,几乎所有陷入衰落后期的公司都至少寻找过一种以上的灵丹妙药。例如,电路城让来自百思买的一位高管取代了内部成长起来的退休首席执行官,而这位空降高管的任期只有短短的一年半而已。电路城解聘了3 000名经验丰富的高薪酬分店雇员。不到两年,电路城被迫找来了高盛公司担任战略顾问,寄希望于成功的并购,以求力挽狂澜,最终有兴趣的买家百视达公司也放弃了。没过多久,电路城就申请破产保护了。斯考特纸业公司斥巨资聘请了战略顾问,在公司内部掀起了企业文化变革,《财富》杂志将其描述为“要么就信奉这种新理念,要么就走人”。埃姆斯百货公司走马灯似的聘请新首席执行官,最频繁的时候竟然在短短33个月之中调换了3次高管层。这些新上任的管理层不停地制定新战略,上马新项目,寻找突破性变革……在新对手的强烈攻势下失去昔日光环后,大西洋–太平洋茶叶公司在旗下的4 000家门店都推出了“经济实惠之源”的战略,采用降价的方式迫切地想要重新夺回市场份额,一位行业分析人士将这种做法称为“神风特攻队攻略”。事实证明,这种做法极大地影响了大西洋–太平洋茶叶公司的赢利能力。之后,大西洋–太平洋茶叶公司放弃了这一战略,从公司外部挖来了一位救世主,这个救世主帮助公司暂时恢复了赢利,但当公司陷入亏损之后又遭到解雇。
公司在深陷衰落第四阶段时会努力寻找救命稻草,但是效果并不能持久。希望会接二连三地破灭。此时的公司会尝试各式各样的新方案、新动向、新战略、新愿景、新企业文化、新价值观、新突破、新收购和新救世主。如果某一灵丹妙药不奏效了,他们还会继续去寻找下一个……平庸的标志并不是不愿意变革,而是持续的不稳定表现。
你可能会想“公司在非常之时,应当采用非常之道”。身陷险境的公司因为是背水一战,所以也会拼死一搏。但是,刚刚陷入衰落第四阶段的公司,往往不会觉得自己已经处于危险境地了。我们研究的陷入衰落第四阶段的公司,在这一阶段之初会摔一个大跟头,但是并不会一命呜呼。事实上,公司往往会延续这一阶段的行为模式,处境也变得更加不妙,最后更有可能变为一个会采取极端做法的企业。
我们不妨来对比一下摩托罗拉公司和德州仪器公司,这两家原本卓越的公司都栽过跟头,其中一家公司深陷衰落第四阶段的泥沼,而另一家公司则没有。1998年,摩托罗拉在公司50多年的历史上第一次出现亏损。公司的高管聚在会议室里,在一块白板上写下各种能帮助公司突围解困的方法。摩托罗拉的高管决定采取激进的对策,《商业周刊》将其描述为“休克疗法”。摩托罗拉耗资170亿美元收购了通用仪器公司(General Instruments Corporation),这一金额相当于摩托罗拉当时的总市值。摩托罗拉在网络泡沫破灭之前,冒失地去追赶互联网和宽带的时髦趋势,推出了一项名为“智慧演绎、无处不在”的商业战略。起初,这些举措看似都奏效了,因为摩托罗拉的总市值增长了两倍多。可是好景不长,互联网和宽带经济的泡沫随之破灭,摩托罗拉在公司2001年的年报里承认:“和其他公司一样,我们也在2000年不合时宜地追逐网络和电信的风潮。”摩托罗拉于2001年在全球建立起了一个高达450亿美元的生产和成本控制体系,不过2001年公司的营业收入锐减到300亿美元,公司陷入了连连亏损的境地。到了2003年年底,摩托罗拉董事会聘请了有史以来第一位从外部选来的领袖,从太阳微系统公司请来了知名经理人爱德·詹德(Ed Zander)。受意见不统一的股东的排挤,爱德·詹德在4年后辞职。
德州仪器公司比摩托罗拉要成功得多,它的做法和摩托罗拉完全不同。德州仪器公司是20世纪中叶的明星科技企业,不过在20世纪七八十年代,误入亏本的电子手表和家用电脑行业。德州仪器公司在1985年请来了杰里·约肯斯(Jerry Junkins),一位记者把没有架子、意志坚定的杰里·约肯斯称为“来自得克萨斯州的吉米·斯图尔特”。杰里·约肯斯在德州仪器公司工作超过25年之后,低调地接任了首席执行官的职务。他领导德州仪器公司通过广开言路重新踏上卓越之路,并集中注意力在那些能做到最好的业务之上,最后成就了公司在数字信号处理业务方面的辉煌,我们在之前的第三阶段中已经对此进行了讨论。
德州仪器公司的高管明白,重塑一个卓越的企业,需要持续不断地延续明智、执行有力的举措。有些决策比其他决策更重要,不过即便是最重大的决定也只能是造就卓越企业中的一小部分因素。大多数看似“一夜成名的企业”其实都有20年左右的奋斗历程。
1996年5月29日,杰里·约肯斯在去欧洲出差的路上因为心脏病发去世。大家爱戴的首席执行官突然离世,本来会让公司陷入混乱,不过当时负责公司半导体业务的汤姆·安吉伯已经作好了接任首席执行官一职的准备。汤姆·安吉伯在德州仪器公司已经摸爬滚打了20年,他也成了继杰里·约肯斯之后,另一位低调谦逊、努力勤奋的首席执行官。当有人想要概括汤姆·安吉伯的管理风格时,他告诫:“我希望你们要写的故事主要是关注德州仪器公司的,而不是大篇幅地写我。”爱丽萨·威廉姆斯在《财富》杂志的一篇文章中写道:“德州仪器公司的成功和汤姆·安吉伯的个人领导魅力无关。汤姆·安吉伯的性格就像他出生长大的中西部平原一样乏善可陈。”汤姆·安吉伯在自己任期结束时,实现了平稳的权力交接,继任者也是在德州仪器公司中成长起来的高管理查德·坦普敦(Richard Templeton),理查德·坦普敦在德州仪器公司已经效力了整整24年。当摩托罗拉正处于从优秀到更糟糕的衰落阶段时,德州仪器公司默默无闻、意志坚定的领导者进行了一场类似教科书变革的权力过渡,股价的表现比摩托罗拉要强5倍,这一表现可与英特尔公司1995~2005年的股价表现相媲美。
我们的多项研究(《基业长青》、《从优秀到卓越》和本书,以及我们正在进行的关于如何在动荡环境中制胜的研究)表明,打造伟大公司和从外部寻找首席执行官之间存在着明显的负相关性。我们研究的11家企业中有8家在陷于衰落的时候通过聘请外来的首席执行官来解决问题;而在进行对照分析的成功企业中,只有一家企业从外部聘请了首席执行官。读到这里你可能会想:“陷入困境的公司难道不应该向外部求援吗?”这或许没错,但是请牢记,在对公司衰落路径进行研究的过程中我们发现,“外来的空降兵”往往更容易把情况搞砸。我们之前的研究发现,在率领公司从优秀走向卓越的首席执行官中,超过九成都来自公司内部。与此形成鲜明对照的是,2/3的从外部聘请首席执行官的公司都没有让公司实现腾飞。
那么IBM的成功案例又该怎样解释呢?尽管IBM从RJR食品烟草公司挖来了郭士纳这位卓越的首席执行官,不过IBM当时已经有了复苏的势头(关于IBM复苏的叙述,详见附录6)。显然,来自公司外部的高管也能帮助公司扭转乾坤、重新走上卓越之路。那么,IBM的例子和其他公司的例子又有什么不同之处呢?其中重要的一个原因在于,郭士纳重新回到了打造卓越公司所需要的充满激情、有条不紊、坚持以往的道路上来。郭士纳明白,不论你是来自公司外部还是来自内部,要想帮助公司书写辉煌,就必须要让公司停止一再寻找救命稻草的做法。这种希望刚破灭就去寻找新希望的心态往往使希望再次破灭。如果一家陷入困境的企业去请“外来的空降兵”,它往往显示出了他们内心的恐惧:“救命啊!我们需要一个能掀起狂风暴雨的变革急先锋来改变一切,而且要快!”如果公司的领导者相信这一点的话,那么他则会深陷衰落第四阶段,而不能力挽狂澜。郭士纳的过人之处在于,他知道不论是来自公司内部或外部的领袖,都要能够摆脱这一魔咒,这是一个残酷而重要的教训。
衰退产生恐惧情绪
我14岁练习攀岩时学习了绕绳下降的技巧,当自己从100英尺高的陡直岩壁上往下看的时候,我吓得魂飞魄散。倏然间,起锚设备滑落了,我本能地就去抓悬挂支架的边缘,结果握着下降器的那只手却松开了(那只手紧握绕绳安全扣,从而确保自己能安全地下降)。这种出于害怕和“自我保护”的做法反而加大了我的风险系数。幸运的是,我的教练用安全绳将我拉住,这一几乎让我付出生命代价的教训让我铭记终生。
当我们发现自己有麻烦时,当我们发现自己就处在悬崖的边缘时,我们求生的本能和心中的恐惧会让我们为了活下去做出效果适得其反的举动。当我们需要冷静下来采取行动的时候,我们往往会冒险造成自己最不愿意看到的危险局面。
在回顾陷入衰落境地的公司情形时,我很惊讶地发现那条规律又应验了:因为忙中出错,处于衰落第四阶段后期的公司会加速自己帝国灭亡的速度。诚然,这些公司的领导者事后会宣称:“看看我们做的一切。我们已经改变了一切,我们已经竭尽全力。我们已经无所不用了,但还是失败了。你们不能怪我们没有尽力。”但是,这些领导者没有意识到,要将陷于衰落最后阶段的公司挽救出来,领导者需要头脑冷静、目标清晰地采取应对之策(就像IBM的郭士纳一样)。如果你想逆转颓势,对什么不应该做一定要心知肚明、令行禁止。20世纪90年代初期,我在斯坦福商学院研究生院教课,曾邀请了一位曾在海军陆战队担任军官的企业家到课上讲授创造力。这位军官曾在越南战争期间多次参加丛林游击战。当被问及从战争中学到的经验对他办企业有何帮助时,他思忖片刻回答道:“如果你手下只有为数不多的几个兵,而四周都有敌兵,你最好应该告诉自己下属:‘你带这支小分队从这儿绕到那儿,你带那支小分队从这儿绕到那儿,不要用机关枪,每次开一枪消灭一个敌人。’”
深吸一口气,冷静下来,细细想一想,集中力量,瞄准目标,每次开枪消灭一个敌人。否则,你就会遭遇与信件和文件复印机公司类似的灾难,这家公司曾经是办公信件和复印领域的佼佼者。1945年初投资的每10 000美元到了1960年都升值为500 000美元。1965年,施乐公司推出了大为成功的2400型复印机,这对信件和文件复印机公司的复印机市场造成了巨大冲击。在惊慌失措中,信件和文件复印机公司匆匆忙忙地推出应对之策,在3年之内推出了23款新产品。但是,公司的财务状况却出现了大麻烦,应收账款回收速度放慢,最后应收却未收回的账款达到7 000万美元,23款新产品中有16款都惨遭淘汰。
当信件和文件复印机公司的利润在20世纪70年代早期下滑并出现亏损后,公司董事会迫不及待地从外面请来了一位锐意进取的首席执行官。这位雄心勃勃的“干将”,立即在公司掀起了改革大潮,重塑公司形象,彻底改变了公司的精神风貌。在这位“干将”看来,公司就像“在湖泊中不停打旋的一叶扁舟,而湖泊正在慢慢干涸,在这种情形下,公司要尽可能地在最短的时间内采取暴风骤雨般的变革。”这位首席执行官大胆地“和过去的羁绊告别”,采取了自救策略,用文字处理和电子办公机器来开拓“未来办公室”市场。但是,这一自救策略并没有达到预期的效果,这位锐意进取的首席执行官也不得不面对公司董事会的责难,他花了整整3个小时引述了大量数据和业绩来捍卫自己的领导地位。在听完他热情洋溢的演讲之后,一名董事提议让他辞职。10个月之后,也就是在1981年,信件和文件复印机公司出现了历史上第一次年度亏损,几乎将公司半个世纪积累的财富净值亏损一空。
你可能会想,信件和文件复印机公司的案例真是老生常谈。面对施乐公司的新技术,信件和文件复印机公司的机械复印机就显得过时了,世界已经将它甩在了身后。
从一方面来看,你的判断是对的,信件和文件复印机公司老套的产品在新技术的冲击下确实落伍了。然而,信件和文件复印机公司的胶印复印机依然还具有核心竞争力。我写作这一章节的时候是在2008年,离施乐公司推出复印业务已经过去了差不多半个世纪,胶印复印机依然是大批量和高质量复印工作的首选。信件和文件复印机公司本应离开现代办公室的环境(施乐公司在小印量的办公环境中取得了领先优势),但它在20世纪70年代早期已经进军了商业印刷领域。信件和文件复印机公司仓皇应对,结果忽略了胶印复印机的发展,后来再也没能重拾这一业务领域内的优势。就像前文中提过的在慌乱中松开下降器的攀岩者一样,信件和文件复印机公司的仓皇之举也差点儿让企业滚下悬崖。
这些公司在慌乱中放弃一个战略,又选择另一个新战略;在美国把总部从一个城市迁到一个新城市,再迁到第三个新城市(从克利夫兰迁到洛杉矶,再迁到芝加哥);不到10年的光景中,信件和文件复印机公司就换了4位首席执行官,经历了两次破产的困局。其中有一位首席执行官走得是那么匆忙草率,一位员工描述说“这就像一个脑部动手术的病人在手术台上辞世般仓促”。
20世纪90年代后期,信件和文件复印机公司的员工已从30 000人缩减到了仅有几百人。1980年投入公司的每1美元到当时已经不足5美分了。多年来关注该公司的一位分析人士总结说:“这就像得了绝症的人一样。我看着他逐渐萎缩至死,真是令人扼腕叹息。”信件和文件复印机公司在衰落的第四阶段越陷越深,最后一头扎入“被人遗忘或濒临灭亡”的第五阶段。
衰落第四阶段主要症状
• 四处搜寻灵丹妙药:公司倾向于以一种断断续续的方式,来实现剧烈的、大的变革,例如进行能改变“竞争版图”的并购,尝试不可持续的新战略或创新,试图酝酿暴风雨般的突破。如果成效不明显的话,还会一而再、再而三地继续尝试,一个项目不成再做另一个项目,一个目标实现不了再定下一个目标,一个战略不成功再定下一个战略。
• 寻找救世主般的领导者:面对风险和困难,董事会采取的办法是从公司外部找来富有领导魅力的救世主。
• 仓皇失措:企业的领导者做不到从容冷静、深思熟虑、有条不紊,而是匆忙且近乎慌乱地处理事情。
• 激进的变革:在新时代里,“改革”和“激进的”变革成了主旋律,公司层出不穷地推出了一系列新项目、新企业文化、新战略……公司的领导者将注意力放在面子工程上,将大量的精力放在“激励”员工上,提出了很多不切实际的口号。
• 不切实际、轻视实效:公司的领导者没有降低自己的预期,没有充分意识到转型期的艰难,而是设定了高不可攀的目标,用“展望未来”的方式来掩盖目前业绩不佳的局面,造成一种言辞浮夸而表现不佳的风气。
• 昙花一现后的失落:最开始的时候,公司突然会有爆发式的业绩增长,但是好景不长;希望接二连三地破灭;企业并没有积累起前进的动能。
• 目标不清、愤世嫉俗:公司的员工并不能清楚地说明企业的目标,核心价值观也退化成了无可轻重的辞藻,公司只是变成了另一个“赚钱的地方”;员工失去了超越同侪的信念。员工本来应该笃信公司的核心价值观和目标,但员工逐渐对此失去了信心,将公司的愿景和价值观仅仅视为公关的说辞而已。
• 频繁地进行结构重组、财务状况恶化:每个失败的策略都会消耗公司的财力物力,公司的现金流和财务流动性恶化,公司频繁地进行重组,从而导致公司的退路越来越窄,战略决策也越来越受环境的制约。
[1] 《谁说大象不能跳舞》一书中文版已由中信出版社出版。——编者注
[2] 《勇敢抉择》一书中文版已由中信出版社出版。——编者注
05
企业衰落第五阶段 被人遗忘或濒临灭亡
到了研究影响式微的公司的最后几个衰落阶段时,我们审视了曾经不可一世的公司是如何倒下的,而我也一直在回忆比尔·拉齐尔教授是如何在斯坦福商学院研究生院开始上课的。他走进教室,然后冷不丁儿地向学生发问。
“解决公司问题的关键是什么?”比尔·拉齐尔教授急问道。
曾在大企业、咨询公司、投行工作过的同学给出了“它们的战略选择”、“明辨它们的价值链”、“打造品牌”,或是其他听起来很睿智的MBA式答案。
对这些空洞无物的漂亮辞藻感到不满,比尔·拉齐尔教授在教室里踱来踱去,说道:“不对!继续想!”
最后,有一个同学大胆地说:“我不知道这是不是教授要的答案,如果公司下周都发不出工资来,该怎么办呢?公司没有现金可万万不行啊。”
比尔·拉齐尔教授不再继续踱步了,走到擦得很干净的黑板前,写下两个大字“现金”。
“你永远都不要忘了,”比尔·拉齐尔教授说道,“你付账单是需要用现金的,否则你就没法赢利,最后只能破产了。”
你就没法赢利,最后只能破产了。这个想法竟然没有在一个在大公司工作过的同学的脑海中出现过。按照企业家的说法,公司的领导者就是要得到足够多的现金来自足。然而,随着公司的规模越来越大、实力越来越强,领导者对于现金的忧虑慢慢消失了。成功的企业领袖每天为赢利担心,但公司并不会因为没有赢利而倒下,而是会因为没有现金而倒下。
当我2008年年底正在修改这一章节的时候,我读到了让我触目惊心的一则新闻:象征着美国企业鼎盛实力的通用汽车公司正在申请政府救助。因为缺少现金流,通用汽车公司正处在衰落第四阶段的深渊。即便是对于全球曾经最大的企业而言,比尔·拉齐尔教授的忠告依然是言之凿凿——企业付账单可是要拿出真金白银的。
当某个企业一头扎向衰落的第五阶段,它会像失去重心的陀螺,越来越难以控制。企业陷入泥沼之后,会奋力想要摆脱出来,但越是使劲反而会越陷越深,消耗掉自己的很多力气。在这一过程中,企业的现金流变得更加紧张,希望变得更加渺茫,出路也变得越来越窄。
在企业陷入衰落第五阶段时,我们能见到两种不同的表现:一种企业的领导者认为缴械投降比负隅顽抗要更加明智;一种企业的领导者则会继续坚持战斗,但是他们也变得越来越力不从心,企业或者马上就陷入消亡,或者逐渐失去荣光、萎缩至被人遗忘的境地。我们来看两个公司的例子,一家公司选择了缴械投降和待价而沽;而另一家公司则选择了继续战斗,不过最后还是以破产而告终。
缴械投降
到了20世纪80年代后期,斯考特纸业公司已经比宝洁公司、金佰利–克拉克公司落下了一大截。面对被迫无奈的处境,斯考特纸业公司只能举债最后一搏,希望能够迎头赶上。公司1994年的债务与资产比率比1985年上升了175%。因为受到资金面的压力影响,公司只得反复进行重组和缩减开支:1990年重组成本为1.67亿美元,1991年为2.49亿美元,1994年初又是4.9亿美元。斯考特纸业公司的债务评级离垃圾级只有一步之遥了。正是在这时,公司的董事会请来了兰博·艾尔·邓勒普(Rambo Al Dunlap)。
当分析师凯瑟琳·迈克奥里1994年得知艾尔·邓勒普接任了斯考特纸业公司首席执行官一职后,她迅速查阅了艾尔·邓勒普的背景,之后说道:“我告诉自己,斯考特纸业公司的董事会已经把公司给卖了。”艾尔·邓勒普得了一个并不中听的绰号“细纹西服哥兰博”,尤其是他某次拍摄了一张照片之后。在这张照片中,艾尔·邓勒普眼下涂成了黑色,一手拿着一把看似很像真枪的机关枪,穿着一件考究的衬衣,扎着一个狮子纹的领结。艾尔·邓勒普砍掉了斯考特纸业公司里11 000个岗位,包括71%的管理层。因为公司节省开支的做法几近极致,公司的赢利状况也迅速转好。艾尔·邓勒普抓住这一时机,将原来不可一世的斯考特纸业公司卖给了竞争对手金佰利–克拉克公司。
如果你稍加留意的话,你就会发现职业经理人艾尔·邓勒普是怎样在不到两年内赚到8位数薪酬的。为了证明自己拿的高薪理所应当,他写道:“我是自己所在领域中的超级巨星,就好比是篮球场上的迈克尔·乔丹、摇滚界的布鲁斯·斯普林斯汀。因此我的薪酬应该要向其他领域里的超级巨星看齐,而非仅仅同其他普通的首席执行官比肩。”尽管艾尔·邓勒普心高气傲,但他只是历经斯考特纸业缴械投降过程中的一个过客,而不能扛起斯考特纸业振兴的大旗。如果斯考特纸业不是在衰落的第一、第二、第三、第四阶段中越陷越深,财务状况也不会江河日下,公司也不会请艾尔·邓勒普以孤注一掷的方式来挽救公司了。
在我们研究的公司里,并没有哪家公司注定是要一头栽进衰落第五阶段的,它们都可以在日渐衰微的路上扭转颓势。不过,当公司在衰落的第一、第二、第三、第四阶段越陷越深的过程中,公司的领导者也变得垂头丧气了,最后也放弃了希望。如果你放弃了希望,那么也就无异于等着被淘汰出局。
然而,仅靠拥有希望还是不够的,你需要有足够多的资源继续支撑你的战斗。如果你丧失了实施战略决策的能力,只能采用短视而有害的方法,那么公司全面复苏的可能性也就越来越渺茫了。在美国最成功的商业巨头真力时让人扼腕叹息的衰落轨迹中,我们也看到了这一点。
积重难返
真力时的崛起要追溯到20世纪前半叶了,当时公司性格乖戾的掌舵者尤因·麦克唐纳德将公司打造成了美国广播和电视领域里的翘楚。1945年6月刊的《财富》杂志登出一个大幅通栏标题“真力时的麦克唐纳德将军”,整版的大幅照片中尽是麦克唐纳德环球旅行带回来的各种物品,包括航海用的闹钟、爱斯基摩的古董甚至还有一只喂得饱饱的宠物——企鹅。这篇文章介绍了麦克唐纳德的各种传奇经历,包括在加勒比海钓鱼,戴着一位欧洲伯爵送给他的棒球帽驾着游艇出海,和爱斯基摩人一起划皮船,在太平洋上体验当海盗的快乐,在古墓中观察古人的尸骨。他还准备驾驶滑翔机,运营他在墨西哥的金矿,大声地给他的孩子朗读《国家地理》杂志。极富远见、充满激情的尤因·麦克唐纳德将自己的才智用到了商业运营中,在便携式收音机市场中独占鳌头,并在电视业发展初期就让公司进军了这一市场。
在尤因·麦克唐纳德执掌真力时的晚期,公司进入了衰落第一阶段——狂妄自大。公司当时是黑白电视机市场上的最大生产商,1950年初投入真力时1美元,到了1965年升值100多倍,累计投资回报率超过市场平均水平的10倍。当日本厂商在电视机市场上向真力时发起攻击时,真力时完全忽视了日本竞争对手的威胁。在真力时看来,便宜低档的日本货难以向以质量取胜的美国知名品牌发起冲击,真力时的这种骄傲情绪在“质量先于品牌”的公司标语中体现得淋漓尽致。
20世纪60年代末70年代初,公司进入了衰落第二阶段——盲目扩张。真力时超过了美国无线电公司(RCA)成为了最大的彩色电视机生产商,真力时投入巨资扩大产能,将公司的债务与资产比率翻了一番,达到100%。与此同时,真力时也出现了权力过渡不顺畅的局面。麦克唐纳德将权杖交给了一位年近古稀的首席执行官,公司的顾问约瑟夫·怀特(Joseph Wright)出任总裁。约瑟夫·怀特后来接任首席执行官,可是他选定的接班人比他先离世一步,导致在权力移交上出现没有合适人选的困局。万般无奈之下,真力时只能从福特公司挖来一名高管,此人最后成为真力时的董事长。
真力时就这样陷入了“漠视危机”的第三阶段,责怪他人(把责任推到了日本不妥当的贸易做法、美国经济陷入困局、劳资纠纷、石油危机等问题上),而不是正视自己竞争力日益下滑的现实。因为产能过剩,真力时被迫用低价倾销的方式来夺取市场份额,导致背负的债务更加严重。双重因素最后导致公司的赢利水平降到了30年来的低谷。
真力时在20世纪70年代滑入了“寻找救命稻草”的第四阶段,公司开始盲目地四处出击。真力时的一位高管向《商业周刊》解释道:“如果说我们有应对计划的话,不如说我们什么都要试一试。”真力时仓促地进入录像机、光盘、通过电视拨打的电话机、家庭可视电话、有线电视解码器和个人电脑等产品领域。为了给这么多新产品研发与生产提供资金支持,真力时的债务与资产比率更是上升到了惊人的140%。
真力时的悲剧并没有就此终结。让人感到不可思议的是,因为公司四处寻找救命稻草,误打误撞之后,杰瑞·皮尔曼领导的数据系统部虽然只是个新成立的部门,但却给公司开创了新的篇章,几乎使得真力时东山再起。杰瑞·皮尔曼才华横溢、思路清晰,毕业于哈佛商学院的他在班上的成绩是排名位于最靠前的2%,《商业周刊》称赞他是“富有远见的商界奇才”。皮尔曼后来成为真力时的首席执行官,并把公司打造成个人电脑业的第二大生产商,堪与IBM相媲美。因为多项富有远见的商业运作,真力时成为了新兴笔记本电脑市场里的佼佼者。1980~1989年,真力时数据系统部的收入增长了30倍,创造了公司一半以上的营业收入和几乎全部的利润。真力时本可以成为像戴尔或者康柏一样成功的电脑企业。
不过,真力时依然保留了它的电视机业务。在多年被人遗忘和多方寻找救命稻草之后,真力时的财务状况也变得越发糟糕,企业手里的现金已经不到当前债务总额的5%了。杰瑞·皮尔曼想把公司的电视机业务卖掉,但是因为对收购方开出的价格不满而未果。在此之前,真力时的现金并未用完,那时公司是有机会关停电视机业务,将人力物力转投数据系统部,从而把公司打造成最伟大的电脑企业之一的。然而,一方面真力时的股东们变得恼羞成怒,另一方面公司欠着5亿美元的债务,现金流变得越来越少。杰瑞·皮尔曼发现自己陷入捉襟见肘的境地。1989年9月29日,皮尔曼和布尔电脑公司的首席执行官弗兰西斯·劳伦兹(Francis Lorentz)在巴黎的一家餐厅见面,两人达成了协议,真力时将电脑业务出售给布尔电脑公司。弗兰西斯·劳伦兹后来评价说,杰瑞·皮尔曼当时看起来一副“解脱”的表情。值得称赞的是,杰瑞·皮尔曼在将公司的电脑主营业务卖掉之后,他努力想要重振公司的雄风,但电视机业务一直在拖公司的后腿,造成公司连年亏损。到了1995年,杰瑞·皮尔曼倒台了。
你可能会由此认为,一个公司之所以会坠入谷底,是因为公司的领导者作出了愚蠢至极的决定。但通过真力时的案例我们可以发现,如果在衰落前四阶段积累起的负面效应冲击了公司的现金流状况,那么即便是最英明能干的领导者也难以扭转危局。在杰瑞·皮尔曼之后,真力时在短短10年间又更换了5位首席执行官,但最后还是陷入了破产的境地。重组后的公司,员工不足400人,比1988年的36 000人少了整整98%。真力时原本是20世纪中叶美国商界的成功传奇,最后却风光不再了。
鸵鸟心态
并非所有的公司都有能力做到基业长青。从社会的福祉考虑,与其让已经不再卓越的公司用平庸的表现继续耗损股东们的资源,还不如让它们尽早消亡。在资源稀缺的世界上,一个企业自我陶醉、自我存续的努力并不一定是合理的,企业的平庸应当被消除或是被转化为优异的绩效。
公司到底什么时候应该继续努力呢?什么时候公司放弃努力无异于一种鸵鸟心态呢?斯考特纸业公司如果尽早投降,而非缓慢地消耗资源导致最后陷入对威胁视而不见的境地,这种做法是否才是明智的选择呢?或许当真力时在债台高筑之前就将自己出让给愿意接手的买家,公司的局面也许会更好些。对于“如果世上没有我们会有什么损失吗”这个问题,如果没有人能给出一个令人信服的答案,那么缴械投降或许是上策。但是,如果你拥有建立在公司核心价值观之上的清晰的、强大的目标,那么正义之道应该是继续血战,以期扭转乾坤并重塑伟业。
斗争的目的并不是为了苟延残喘,而是要在世上打造一个与众不同的企业。这家企业一旦从世上消失,就会给这个世界带来不可弥补的缺憾。但要做到这一点,则需要意念坚定、坚忍克己的领导者战胜艰险磨难,翻越前进路上看似不可逾越的险峰。正是这种领导者才可以带给我们坚定的希望。我们接下来讨论的也是这种类型的领导者。
06
坚定的希望
安妮·穆尔卡西(Anne Mulcahy)2001年成为施乐公司的首席执行官,当时的施乐公司已经陷入衰落第四阶段的泥潭了。因为背负着2.73亿美元的巨亏,在短短两年内,施乐公司的股价急挫了92%之多,总市值蒸发了380亿美元。因为公司的债务与资产比率高达900%,穆迪将施乐公司的评级降至垃圾级。美国证券交易委员会(SEC)开始查施乐公司的账,这就意味着施乐公司没法再登记进行证券融资了。施乐公司的负债高达190亿美元,而公司所拥有的现金只有1亿美元,安妮·穆尔卡西形容这种局势极其危险。在穆尔卡西掌舵施乐公司之前,公司试图在数字时代再塑辉煌,从IBM挖来了明星高管理查德·汤曼(Richard Thoman)。理查德·汤曼曾和郭士纳在一起并肩作战,他来施乐公司是接保罗·欧雷尔(Paul Allaire)的首席执行官一职,保罗·欧雷尔则退居二线担任董事长。理查德·汤曼义正词严地向外界宣告:“我们正在寻找变革急先锋。”不过让人感到虎头蛇尾的是,仅仅过了13个月,理查德·汤曼就黯然辞职了。
2000年5月,当穆尔卡西刚打完包要去东京出差时,她接到了保罗·欧雷尔的电话,让她马上到他的办公室见面。“咱们就这么定吧,”保罗·欧雷尔说道,“理查德·汤曼刚刚离职,又把我推出来重新担任首席执行官。我想由你来担任总裁和首席运营官。一年之后,如果一切顺利的话,你将成为公司的首席执行官。”
穆尔卡西之前从来都没有想过会成为首席执行官,她认为自己的擢升完全是意料之外的事。“公司的董事们可能往椅子上一靠,双手一摊地说道:‘我们难道还有什么别的对策吗?’因此,我认为这一任命算不上是众望所归。’”穆尔卡西后来告诉作家凯文·曼雷说:“这或许是他们的最后一招吧。”穆尔卡西对施乐公司的事算得上如数家珍了,她在公司的销售部和人力资源部工作了将近25年,从来都没有引起过外界的关注,在担任施乐公司的总裁之前,她也从来没能登上过《财富》杂志“商界最有影响力女性排行榜”的前50名。
如果穆尔卡西执意要推翻公司原来的企业文化,大刀阔斧地引入新企业文化,那么施乐公司恐怕也难逃衰落第四阶段的厄运。然而,对于那些指出要变革公司企业文化的人,穆尔卡西回应说:“我就代表着公司文化。如果我都不知道如何在前进的路上体现公司文化,那么我就算不上是一个正确的首席执行官人选。”对于穆尔卡西而言,她担心的都是施乐公司,而不是她自己。当《新闻周刊》打电话给穆尔卡西要求采访她,请她谈谈她的管理风格时,她拒绝了。在穆尔卡西担任首席执行官头3年里,我们只找到与她有关的4篇特写报道。对于一位接过《财富》500强公司权杖的女高管而言,这样的曝光率是非常低的。
一些观察人士质疑这位全身都是施乐公司DNA的首席执行官是否具备力挽狂澜的锐气。其实他们根本用不着担心,他们只需首先读一读穆尔卡西最喜欢的书——卡洛琳·雅丽珊德所著的《极地》,就能找到答案。书中记载了1916年当欧内斯特·沙克尔顿率领探险队排除万难远涉南极圈探险,不幸探险船撞上了坚冰而搁浅的事。欧内斯特·沙克尔顿在5位船员的陪同下,驾乘一艘22英尺的救生艇,不畏艰险地航行800英里终于得到了援助,救出了困在冰天雪地里的队友。因为深受沙克尔顿的感染,穆尔卡西接任首席执行官之后两年内都没有休过一个周末。她关停了公司的一些业务,包括自己早年开创的喷墨打印机业务,共为公司省下25亿美元的开支。穆尔卡西作出这些决定也并非易事,她事后回忆说:“我也不希望一切都变得过于容易。”但这些决定可以帮助公司避开坠落深渊的灾难。在施乐公司历史上最黑暗的日子里,公司面临着破产的严峻挑战,她的顾问曾反复提议她可以申请破产保护,而穆尔卡西一直镇定沉着地应对。她也坚持反对公司外部顾问反复提议的通过缩减研发投入来挽救公司。穆尔卡西指出,一家公司要想重塑卓越,不仅需要严格地缩减开支,也要进行长期投资。因此,即便是在施乐公司最黑暗的日子里,公司研发投入占总销售的比重仍在上升。“在我看来,自己的努力是为了让员工退休之后不用担心日后的生活,为了让员工的孩子都能来这家公司继续工作,为了让员工有朝一日再提起这家公司时还会感到自豪。”
2000年和2001年,施乐公司总计亏损3.67亿美元。而到了2006年年底,施乐公司的利润已经超过了10亿美元,公司的资产负债表也让人看得更加舒心了。2008年,《首席执行官》杂志将穆尔卡西选为年度最佳首席执行官。当我2008年写这本书的时候,施乐公司的强势回归已经延续了7年。当然,这并不能证明施乐公司的业绩会继续提升,但是它目前的表现与世纪之初相比,已有明显的改善。
如果我们回顾一下施乐公司、纽柯公司、德州仪器公司、必能宝公司(Pitney Bowes)、诺思通公司、迪士尼公司、波音公司、惠普公司和默克公司的经历,我们可以从中发现什么共同特点呢?上述每家公司都曾栽过大跟头,然后又都实现了东山再起。有些公司衰落是在创业早期,当时公司规模偏小,经不起风吹浪打;有些公司衰落则是在成为业界巨无霸之后。上述公司出现衰落的时间节点有所不同,但是都有领导者横空出世,这些领导者中止了公司业绩下滑的趋势,他们不仅没有放弃生存的希望,也没有放弃排除万难取得最终胜利的信念。和穆尔卡西一样,这些领导者将衰落看做胜利的催化剂。正如长期负责默克公司生产、后来代替雷·吉马丁成为首席执行官的迪克·克拉克所说的那样:“危机是不容浪费的机遇。”
如果我们认为企业衰落最开始是一种表象,最终会演化成不可驾驭的局面,如果我们只看到衰落的企业会一落千丈的话,那么我们难免会陷入绝望。这和我们分析所得出的结论相左,只要你不在衰落的前三个阶段中自暴自弃,你就有生还的希望。在一些研究案例中,我们还发现,在深陷衰落第四阶段时,只要你有能力摆脱不断搜寻救命稻草的恶性循环,你依旧有机会扭转乾坤。
如果你并没有陷入衰落的境地,就要避免“为赋新词强说愁”地声称遭遇了危机。我们可以回忆一下郭士纳的哲学:不论处境好坏,也不论面对着威胁还是机遇,正确的领导者总会有一种紧迫感。这样的领导者身上有一种挥之不去的冲动和追求进步的内在动力,他们就像炉膛里烧得火红的煤球一样,不论遭遇怎样的风霜都保持着一颗火热的心。然而,如果无中生有地去杜撰危机的存在,大声尖叫我们已是“热锅上的蚂蚁”,即将葬身火海等,则会给人造成一种虚伪做作的感觉。对的领导者不论是否身处“热锅”之上,都会积极促进绩效的提升,但他们并不会利用危机之辞行操纵他人之实。
不过,倘若你已经陷入了衰落并面对着真实的危机冲击,那么你越快中止搜寻救命稻草的行动越好。企业复苏最重要的路径就是重拾稳健的管理模式和坚定的战略思维。在附录6,我列出了3家公司(IBM,纽柯公司和诺思通公司)衰落和复兴的过程,我也在附录7中列出了这些公司复兴过程中所采用的组织框架。如果你想要重温管理实践方面的经典著作,那么拜读一下彼得·德鲁克、迈克尔·波特、威廉·戴明、汤姆·彼得斯、罗伯特·华特曼等大师的作品是大有裨益的。当然,首先你要能做到“止血”,并确保公司不会出现现金流的局面,不过你也要明白这只是“急救”措施,而非全面复苏的良方。关键在于,不论你如何条分缕析,缺乏管理准则往往和公司衰落是相互关联的,而努力坚守管理准则则和公司的东山再起紧密相关。
讨论了这么多,你可能还会存有疑问,那么又该怎样理解20世纪著名经济学家熊彼特提出的“创造性破坏的永恒风暴”呢?根据熊彼特的看法,技术变革和富有远见的企业家会颠覆旧秩序、建立新秩序。在当今世界,或许所有的社会组织都面临着瞬息万变、势不可当、难以预测的破坏力,很难确保社会组织不会在几年或几十年内全部陷于衰落。面对这个风云变幻的世界,你还敢信誓旦旦地认为自己能避免衰落吗?
在写作本书的过程中,我和同事莫滕·汉森也在进行一个耗时6年的研究课题,探索的是在这个瞬息万变、难以掌控的世界上,企业是如何从毫不起眼的小公司发展为卓越的大公司的,并将这些企业和那些未来在这种环境中取得成功的企业进行对比。你不妨考虑以下这组情景对比:假设你在珠穆朗玛峰下的一个帐营中醒来,暴风雪正肆虐而过,你可以躲在安全的帐营中等待暴风雪过去。但是,如果你是在珠穆朗玛峰27 000英尺高的山坡上醒来,那里的风雪更加狂暴无情,一切都更加难以驾驭,暴风雪简直会要了你的命。我们相信,各行各业都如此,都是高处不胜寒,越往上走,风暴就越猛烈。
这一新的研究也加深了我们对在瞬息万变的世界中取胜之道的认识,我也想在这里和大家分享这项研究的一个初步结论,这和我们研究的公司衰落主题也有着直接的关联。当世界变得难以驾驭时,当外部威胁冲击我们原本确凿无疑的计划时,那么命运还掌握在我们手中吗?抑或我们必须要接受创造性破坏成为宇宙内的主宰,而不管我们多么努力成功都只是昙花一现的事实?我们的研究表明,其实我们是有能力建立一个能应对混乱、破坏、不确定性和巨变并昌盛数十年的企业的。实际上,我们的研究也表明,如果你一直都在坚守卓越之道,那么你应该祈求瞬息万变局势的出现,因为只有在逆境中,你的坚韧斗志才能帮助你成为业界翘楚。不过,切忌:一旦在逆境中衰落,你可能就会开始变得狂妄自大、盲目扩张、漠视危机、寻找救命稻草,那么你的衰落速度将会比和平时代来得更快。2008年,美国最大的几家金融机构在一夜之间就倒闭倾覆,这也证明了一个事实:在瞬息万变的时代,衰落可能如山崩地裂一样,以迅雷不及掩耳之势袭来。
如果你已经陷入了衰落境地,那么你要尽快回归稳健的管理准则上来,而且是当下就要回归。如果你目光坚定,那么对于衰落早期的迹象一定要加以留意。但是,最重要的一点在于我们不能心怀这样的成见,认为盛后必衰且衰败都是由不可控的因素造成的。对照分析(将成功的案例和不成功的案例进行对比,控制尽可能多的变量,从而选出经营环境相近的企业)让我们洞先前未见之明:结果并不只是由外部环境决定的。诚然,你总会有可能遭遇偶发的灾难,生活也不会时时刻刻给予你阳光雨露。或许,你可能是这个世界上身手最为矫健、最英勇顽强的运动员,但你也有可能突然身患重疾或是因为运动损伤而退役。尽管我们谈到了这一点,但是我们想要表述的主要意思依旧很清楚:我们并不会受所处的环境、艰难挫折、过往历史、错误失足或屡遭败绩所困,我们自己的选择能够帮助我们救活这盘棋。
真正卓越和小有成就的企业之间的显著区别在顺风顺水时显现不出来,关键在于遇到挫折或是灾难时,谁有比之前更强劲的上升势头才凸显出来。伟大的国家会日薄西山,也会东山再起。卓越的企业也一样能够在形势式微之后卷土重来。卓越的个人也能够止水重波。只要你没有完全丧失斗志,那么你的未来就总有希望。
面对不可避免的挫折,我们每个人都需要找到心中的明灯来鼓励自己继续前行。我心中的明灯就是重温英国首相温斯顿·丘吉尔当年的经历。20世纪30年代早期,丘吉尔的仕途极为坎坷,传记作家维吉尼亚·卡沃斯称其“陷入无法自拔的沼泽地”。年近60岁的丘吉尔开始发福、脱发,因为大萧条时期英国糟糕的财务状况以及在英国重新采用金本位制而饱受抨击。他因为反对印度自治而和自己所在的保守党决裂,他甚至拒绝同甘地见面。人们一直将他视为第一次世界大战中的悲剧——加利波利战役的倡议者(这次冒失的战役是为了让土耳其在重击之下退出“一战”,并从西南部对德国和奥地利发起攻击),这场战役共造成213 980名英国军官伤亡,但却几乎毫无斩获。尽管达达尼尔海峡战事调查委员会宣告温斯顿·丘吉尔无罪,但他的履历上还是因为这次军事灾难而被抹上了污点。1929年股市大萧条也让丘吉尔损失惨重。1931年12月12日,丘吉尔从纽约市第五大道的路边走向人行道,他按在伦敦的惯例向右观望有没有车开过来,而在美国他应该是向左看才对。就在这时,旁边的过路人只听到“砰”的一声,丘吉尔被一辆时速达30英里的轿车撞出几米远。车祸之后,丘吉尔住进了医院,很久才康复出院,这让他很长一段时期都处于低落中。
在威廉·曼彻斯特所著的《最后的雄狮:丘吉尔》(The Last Lion)第一卷的结尾部分,作者描述了1932年年底丘吉尔的地位。英国议员阿斯特子爵夫人和约瑟夫·斯大林会晤,会谈间斯大林问她对英国政坛走向的看法。阿斯特子爵夫人滔滔不绝地介绍起英国政坛的当权者和政治新贵,并把内维尔·张伯伦称为英国政坛冉冉升起的新星。
“丘吉尔怎么样?”斯大林问道。
“丘吉尔?”阿斯特子爵夫人惊讶得瞪大了眼睛,马上又皱着眉头说:“他已经出局了。”
可是8年之后,也就是在1940年6月4日,丘吉尔作为首相在下议院发表了著名的演说,当时希特勒的黑豹装甲师正在踏平法国全境。波兰沦陷,比利时沦陷,荷兰沦陷,挪威沦陷,丹麦也已经沦陷,法国正在沦陷,英国因敦刻尔克大撤退而心存余悸。包括很多英国政治家在内的全球领袖都认为,除了把欧洲割让给纳粹德国外别无他途。丘吉尔的政敌也认为他只能同希特勒及其羽翼议和,他们还打算好好利用议和之后所带来的政治动荡局面。
不过,这些政客们注定要失望了。
这一天,丘吉尔一如往常地手拿讲稿,因为他向来担心如果没有准备好文稿,说话可能会有所闪失。他目光如炬地扫视了整个下议院,对议员们说出了他的传世名言:“我们决不投降,即使我们这个岛屿或这个岛屿的大部分被征服并陷于饥饿之中,当然我从来不相信会发生这种情况。我们在海外的帝国臣民,在英国舰队的武装和保护下也会继续战斗,直到新世界在上帝认为适当的时候,拿出它所有一切的力量来拯救和解放这个旧世界。”
丘吉尔的过人之处不仅在于他宣告了英国敢于同轴心国战斗到底的决心,他还获得了诺贝尔文学奖,并在77岁高龄时二度出任英国首相,得到女王授予的爵位,还因为提前预见到苏联的举动并提出“冷战”期间的“铁幕”一词而闻名于世。
1941年,也就是在英国处境最为艰难的日子里,丘吉尔受邀回到母校哈罗公学,在开学典礼上发表演说,他之前在这里读书的时候得到的分数低得让人害臊。在开学典礼上,丘吉尔几乎是从头睡到尾,校长对他投以担忧的眼神。但是,别人介绍完他之后,他马上精神抖擞地来到了讲台上,扫视了众多在座的男孩,开始发表自己的演讲:“这是人生经验:永不言弃,永不言弃,永远、永远、永远、永远不要放弃任何事。不管它是大事还是小事,也不管它重要还是不重要。我们只向荣誉和理智屈服。永远不要在武力面前低头,永远不要在貌似强大的敌人面前屈服。”
永不言弃。我们可以适时地调整战术,但是决不能放弃自己的核心目标。
你要乐于舍弃已经没有价值的商业点子,甚至要甘愿关闭运营已久的大型项目,但是绝对不要放弃打造一个伟大企业的理想。你要乐于开展各种全新的项目,这些项目和你目前所从事的业务或许没有任何交集,但是绝对不要放弃构成公司文化的那些核心原则。你要乐于接受不可阻挡的破坏性创造力,但是绝不能放弃创造自己未来的基本原则。你要乐于暂时承受损失、忍受痛苦或是失去短暂的自由,但是绝不能放弃必胜的信念。你要乐于同以前的敌手结盟或是作出必要的妥协,但是绝对不要放弃自己的核心价值观。
走出黑暗的绝境始于意念笃定、永不认输者的努力。一败再败是一回事(历史上很多公司和企业都曾遇到过这样的困难),但放弃永不言弃的价值观和雄心壮志则是另一回事。更准确地说,失败不是一种表象,而是一种心理状态。虽然受挫,但还要再次昂起高贵的头颅,永不低头,这就是成功。
附录1
衰落公司的选择标准
我们的研究过程需要在客观、预设的前提下选择案例来进行研究。我们并不会武断地决定“想要”研究哪些公司,之后再去寻找数据符合既定模式的时间段。相反,我们是先制定出案例研究的标准,而不是先去观察数据并系统地过滤掉那些不符合标准的潜在案例。下面列出的就是我们研究衰落公司的步骤小结(所有股票收益率数据均来源于芝加哥大学商学院研究生院证券价格研究中心,作者得到授权使用,该中心保留所有权利,该中心网站为www.crsp.chicagobooth.edu)。
研究背景
我们在创作《从优秀到卓越》、《基业长青》两部作品的过程中积累了60家公司的资料,这些公司横跨30多个不同的行业。
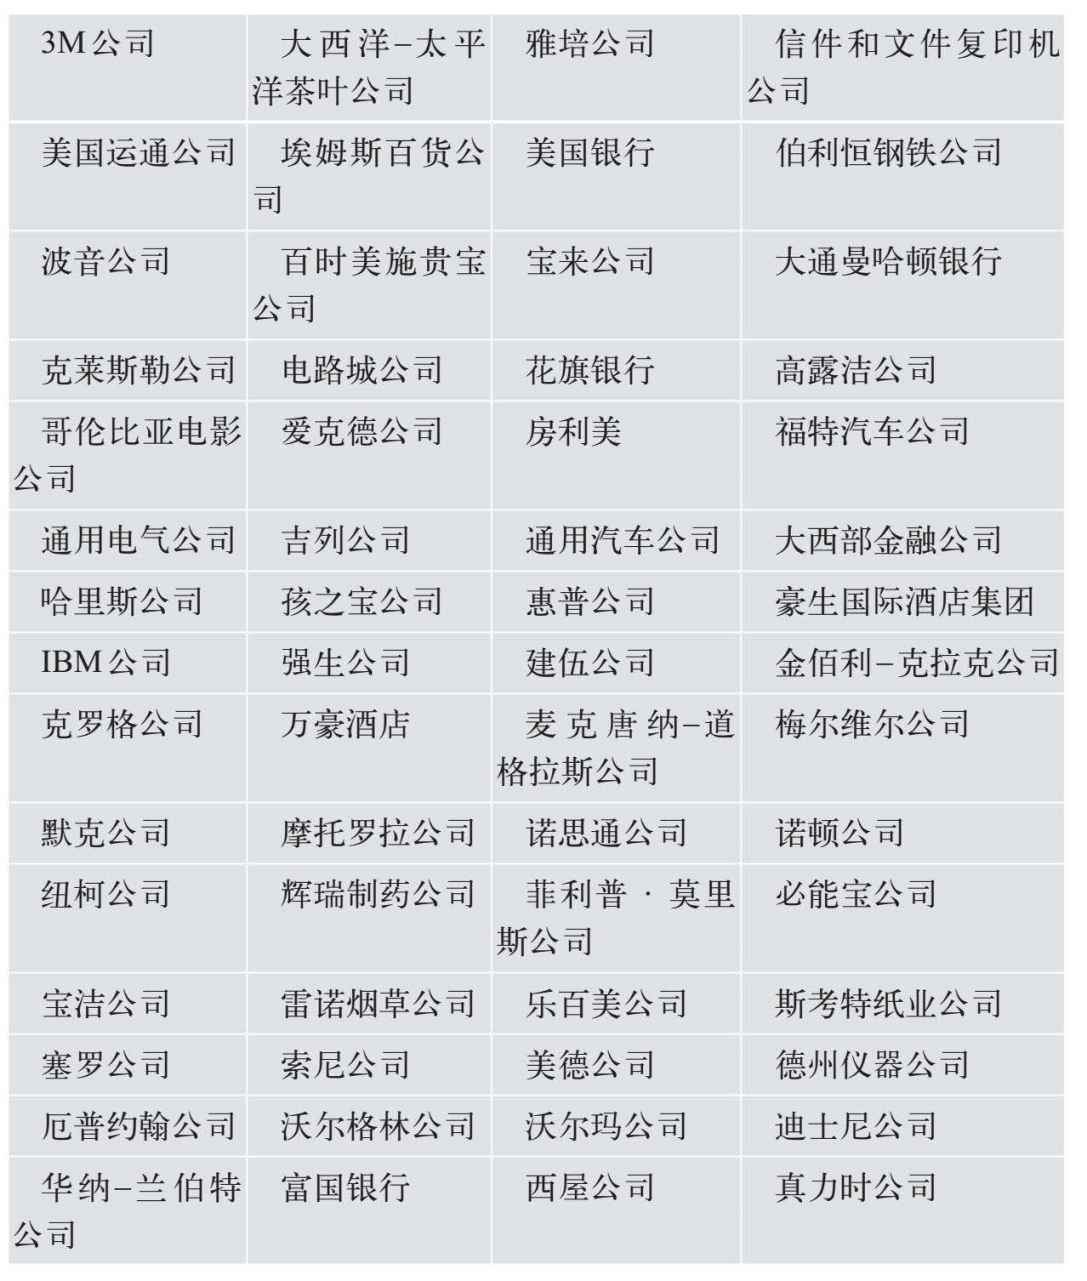
标准一:待选公司历史上曾是卓越企业
如果一家企业满足如下三个条件中的一个,那么就能成为合适的研究待选对象:
(1)在《基业长青》一书中成为高瞻远瞩的公司,在《从优秀到卓越》一书中成为卓越企业。
(2)在《基业长青》和《从优秀到卓越》中成为对照分析企业,在公司历史的某个阶段曾经15年内股票累积收益率超过大盘股指的3倍。需要留意的是,我们的研究方法针对的是那些在过去曾经满足特定绩效标准的企业。公司在某一阶段可能表现出众,但是之后或许又会陷入衰退(这也是本书的研究目标)。同样,某家公司在某个时期表现可能差强人意,但之后实现了业绩的突飞猛进(《从优秀到卓越》一书的研究主题)。
a.特例:如果一家企业只是在被收购一年前的表现符合上述第二个条件,那么我们也会把它从研究案例中剔除,因为公司的股价会由于收购预期而遭到人为抬高。
b.特例:如果待选企业在过去15年中取得超过大盘股指3倍的股票收益率,但这只是属于“偶发情况”,而非业绩持续稳定的改善,那么这类企业也应该从研究中剔除掉。测试一家企业的表现是否属于“偶发情况”的步骤如下:①在公司股票累积收益率超过大盘股指3倍的15年内,计算公司股票累积收益提高的百分比; ②计算从这15年的起始点到过了10年之后,公司股票累积收益提高的百分比;③ 如果①除以②得到的结果是0.2或小于0.2,那么这个例子就属于“偶发情况”。下面的这个表格就介绍了“偶发情况”。
c.特例:在取得超过大盘股指3倍的股票累积收益率的15年中,如果公司业绩表现糟糕的年份比表现出色的年份多,那么就要把这个案例剔除掉。
(3)对于那些我们找不到股票数据来分析企业运营最强劲年份内表现的对照公司,我们搜寻到在芝加哥大学商学院研究生院证券价格研究中心有大量的数据。这些数据需要符合如下三个条件之一:①使公司奠定行业领跑者的财务数据;②在公司最辉煌的岁月里,它对行业发展影响巨大;③公司表现强劲,对行业的重要影响延续了至少20年。
根据这一标准,我们剔除掉的公司包括大通曼哈顿银行、哥伦比亚电影公司、大西部金融公司、豪生国际酒店集团、建伍公司、诺顿公司、塞罗公司、美德公司、德州仪器公司、雷诺烟草公司以及厄普约翰公司。
标准二:备选对象从卓越公司沦为平庸抑或更糟
在用第一个标准剔除掉一些公司之后,我们对剩下的公司用如下的两个标准来进行衡量,如果一个公司能满足其中的任何一个条件,那么它就能成为备选公司:
(1)在《基业长青》一书中成为高瞻远瞩的公司,在《从优秀到卓越》一书中成为卓越企业。但是在1995~2005年,公司的表现出现“跳水局面”。也就是说在1995年1月1日~2005年1月1日,公司股票累积收益率只有大盘股指的80%或者更低。
(2)在《基业长青》和《从优秀到卓越》中成为对照分析公司,但是在10年间公司的股票累积收益率只有大盘股指的80%或者更低(如果衰落趋势延续了不到10年,公司被别的企业收购或者破产),公司股价在之后的15年间也没能够再现超过大盘股指3倍的优异表现。
根据这一标准,剔除掉的企业包括3M公司、雅培公司、美国运通公司、波音公司、克莱斯勒公司、花旗银行、高露洁公司、房利美、福特汽车公司、通用电气公司、吉列公司、哈里斯公司、IBM公司、强生公司、金佰利–克拉克公司、克罗格公司、万豪酒店集团、诺思通公司、辉瑞制药公司、菲利普·莫里斯公司、必能宝公司、宝洁公司、德州仪器公司、沃尔格林公司、沃尔玛公司、华纳–兰伯特公司和富国银行。
标准三:其他剔除因素
剔除行业因素:如果我们质疑某家公司取得出众的业绩主要是因为行业因素,那么就把这家公司从研究对象中剔除出去。
剔除创业元老的因素:如果某家公司唯一的上升期就发生在某位开创者在任期间,而且在这位开创者离开岗位一年之内公司的业绩就开始一路下滑,那么就可以将这家公司从研究对象中剔除出去。
剔除1950年以前的企业:如果一家企业表现卓越的巅峰期在1950年之前就结束了,因而没有足够多的数据来深入研究这家公司的起起伏伏,那么就把这家企业从研究对象中剔除出去。
剔除一向平庸的企业:如果在有突出表现之前,公司几十年间一直都处于平庸状态,这就会让人质疑该公司在衰落之前是否算是一家卓越的企业,因而要把这家企业从研究对象中剔除出去。
通过这一标准,剔除掉的企业包括伯利恒钢铁公司、百时美施贵宝公司、宝来公司、爱克德公司、通用汽车公司、麦克唐纳–道格拉斯公司、梅尔维尔公司、纽柯公司、索尼公司、美德公司、迪士尼公司、西屋公司。
最后确定待研究的公司
附录2
成败对照分析选择
我们研究方法的核心就是将极为成功的企业和差强人意的企业进行对照分析。在这一分析中,我们采取这样的对照分析法来把成功的公司和衰落的公司进行对照比较。在对比期间,每家成功的企业都取得了持续、出众的表现,而衰落的企业则表现不佳。在之前的研究中对6家公司进行过成败对照分析(大西洋–太平洋茶叶公司、信件和文件复印机公司、埃姆斯百货公司、美国银行、斯考特纸业公司和真力时公司)。对进行案例分析的几家企业,我们要遵循下面的遴选和计分步骤:在进行对照分析的那一年中,我们选择潜在的同行业的成败对照分析对象[1];为了选取合适的对照分析企业,我们使用了标准产业分类(SIC)代码、财务分析报告、胡佛公司报告和穆迪报告、《财富》杂志的排名和已发表的文章。之后,我们根据下面的6个标准建立了一个量化计算模型。
业务相近:在选定进行分析的那一年中,进行对照分析的成功企业与衰落企业从事着相同的业务。对于每一组企业,我们都设定了客观的业务匹配度模型,从而能够对每一组对照分析企业进行1~4分的评价分析。
规模相近:在选定的进行对照分析的年份中,成功和衰落的企业规模接近。
4分:如果两家企业的营业收入之比在0.80~1.25之间;
3分:如果两家企业的营业收入之比在0.60~0.80之间,或者在1.25~1.67之间;
2分:如果两家企业的营业收入之比在0.40~0.60之间,或者在1.67~2.50之间;
1分:如果两家企业的营业收入之比小于0.40或者高于2.50。
公司“年龄”相近:在选定的进行对照分析的年份内,成功和衰落的企业的“年龄”接近。
4分:如果两家企业都在1950年之前成立,或者两家企业“年龄”之比在0.90~1.11之间;
3分:如果两家企业的“年龄”之比在0.75~0.90之间,或者在1.11~1.33之间;
2分:如果两家企业的“年龄”之比在0.50~0.75之间,或者在1.33~2之间。
1分:如果两家企业的营业收入之比小于0.50或者大于2。
业绩相近:以选定的进行对照分析的年份为基点的前10年,成功和衰落的企业股票累积收益率相近。
4分:如果两家公司的股票累积收益率相差不超过10%;
3分:如果两家公司的股票累积收益率差额在10%~25%;
2分:如果两家公司的股票累积收益率差额在25%~50%;
1分:如果两家公司的股票累积收益率差额为50%或超过50%。
业绩差别很大:在选定的进行对照分析的年份历经10年后,成功企业的股票累积收益率比衰落企业要出色得多。
4分:如果成功企业和衰落企业的股票累积收益率之比高于3;
3分:如果成功企业和衰落企业的股票累积收益率之比在2~3之间;
2分:如果成功企业和衰落企业的股票累积收益率之比在1.5~2之间;
1分:如果成功企业和衰落企业的股票累积收益率之比在1~1.5之间;
自动剔除的企业:成功企业和衰落企业的股票累积收益率之比小于1。
卓越性测试:从选定的进行对照分析的年份开始历经10年后,成功企业积累起了上佳的口碑。每个公司最开始能有4分。
不扣分:成功企业的股票累积收益率是大盘股指的2.5倍以上;
扣0.5分:成功企业的股票累积收益率是大盘股指的2~2.50倍之间;
扣1分:成功企业的股票累积收益率是大盘股指的1.50~2倍之间;
扣1.5分:成功企业的股票累积收益率是大盘股指的1~1.50倍之间;
扣2分:成功企业的股票累积收益率是大盘股指的0.80~1倍之间;
自动剔除的企业:成功企业的股票累积收益率与大盘股指的比小于0.8。
从选定的进行对照分析年份的开始历经10年后,根据公司在《财富》杂志上“最受尊敬企业”的行业排名来确定是否扣分。
如果排名为行业第一名,不扣分;
如果排名为行业第二名或第三名,扣0.5分;
如果排名跌至第四名或更低,扣1分。
电路城的备选成败对照分析对手得分
惠普的备选成败对照分析对手得分
* IBM公司在业务相近这一项的比较上得分更高。
摩托罗拉的备选成败对照分析对手得分
除了乐百美公司以外,其他公司我们都找到了很明显的成败对照分析对象。对于乐百美公司,我们起初找了26家备选公司。在剔除了业务缺乏相似度,在研究期间被其他公司收购、因为是私营企业而缺少股票累积收益率信息或股票累积收益率糟糕的企业之后,我们发现没有哪家公司能成为乐百美公司合适的对照分析企业。最后选定的对照分析公司列表如下。有意思的是,其中的一家企业(摩托罗拉和真力时在20世纪70年代是对照分析对手)到了90年代也成了衰落公司。看来没有哪家公司能确保基业永远长青!
[1] 电路城公司、惠普公司、默克公司和摩托罗拉公司的对照选择是在1995年,而乐百美公司是在1992年。
附录3
房利美和2008年的金融危机
在《从优秀到卓越》一书中,我们对房利美进行了大量阐述,因为20世纪80年代早期在戴维·麦克斯韦尔(David Maxwell)的领导下,公司的表现超越同侪。在麦克斯韦尔的领导下,房利美将自己从一个政府经营、官僚风气十足的机构转变成为资本市场中的航母。公司的股票累积收益率比大盘股指超出一大截。《从优秀到卓越》一书中,我们根据公司30年间的股票累积收益率来选择研究案例,我们就是根据1969~1999年期间房利美的表现来进行的研究。
不幸的是,到了21世纪初,房利美的表现和之前大相径庭。房利美先是从卓越退化到优秀,最后几乎濒临灭亡。我在前文中已经提到,我没有在本书中详细地论述房利美,原因很简单,当我们选择那些在2005年衰落的研究对象时,房利美以及数据库中的很多其他金融机构并没有轰然倒下,因此它们并不适合成为本书的研究对象。与其因为新闻都在谈论房利美,所以在成稿的最后一刻将它仓促地纳入本书,还不如在附录中单独对它进行一番简短的评价。
在回顾房利美和2008年其他金融机构表现的时候,我不由地想到了电影《泰坦尼克号》中的场景。在那一幕场景中,有人告知泰坦尼克号的船主白星航运公司老板J·布鲁斯·伊斯梅尔这艘豪华游轮有覆灭的危险时,伊斯梅尔不屑一顾地回答说:“这艘船绝对不会沉。”
“这艘船是钢制的,先生,”泰坦尼克号的总设计师托马斯·安德鲁斯说道,“我肯定它会有下沉的可能。”
当美国房地产泡沫破灭之后,很多大型金融机构的高管也同样持怀疑态度,不敢相信自己的企业竟然会面临如此艰险的处境。在回顾我们收集房利美帝国倾覆的材料时,我们发现,公司的高管层很少认真考虑公司倒闭的可能性。然而,自2008年9月起,房利美开始由美国政府接管,这种状况在法律上比破产也好不到哪儿去。2008年的10月31日,房利美的股价已经从一年前的每股57美元剧挫98%,下探到仅有每股93美分。
根据《纽约时报》上的一篇报道,房利美的首席执行官为公司的决策进行辩护,指出“没人能预见到会发生什么,因此指责我们没有预测到不可思议的趋势是不公平的”。在2008年美国次贷危机的过程中,几乎每家金融机构都元气大伤,包括房利美的难兄难弟房地美和花旗等大银行损失惨重。花旗集团首席执行官潘伟迪(Vikram Pandit)2008年11月在做客知名夜间访谈节目《查理·罗斯秀》的时候,作了和房利美首席执行官同样的表态:“你们可曾见过3A级的债券突然就变得一文不值了?”潘伟迪说得斩钉截铁,他认为当前的风险管理模型根本都无法解释出现的危局。“我不相信有任何人……对当前的危机环境进行过压力测试。”
也许,房利美只是在业界的一场灾难性的狂风暴雨中倒下。或许,房利美的失败同自己的管理失当完全没有干系。也就是说,我们在21世纪初从房利美的表现中发现的衰落前三个阶段的影子(第一阶段:狂妄自大;第二阶段:盲目扩张;第三阶段:漠视危机)酿成了2008年的危机。
20世纪80年代麦克斯韦尔领导房利美的岁月里,创建了一种谦逊、低调的企业文化。可是到了21世纪早期,房利美却有了狂傲不羁的坏口碑,一方面是因为公司取得了骄人的业绩,另一方面是因为公司对自己在帮助美国人实现“居者有其屋”的过程中建树颇大而沾沾自喜。长久以来,房利美都以组织文化健全而著称,尤其是在风险管理方面,不过公司也经历了成长方面的重大压力,这种压力一方面来自华尔街,另一方面来自政府,因为政府力促更多的低收入美国家庭买房。公司在2001年的年报中指出,在1998~2003年期间,房利美正在实现营业收入翻一番的目标,也就是相当于年均增长率要达到15%(当时住房抵押市场的行业年均增长率为7%~10%)。房利美实现了这一目标,似乎朝着更远的增长和成功道路在前进,之后却一头扎入了金融风暴的旋涡。
2004年9月,美国联邦住宅建造商监督局(OFHEO)发布了一项报告,批评房利美滥用通行会计准则,编造稳定的收益状况。房利美最终解决了这一危机,但也付出了沉重代价。房利美在2006年的年报中指出:
“在美国联邦住宅建造商监督局的特别调查以及美国证券交易委员会的相关调查之后,我们开诚布公地解决了分歧。我们同意了基于双方意向之上的由美国联邦住宅建造商监督局出具的命令。在解决分歧的过程中,我们既不承认也不否认有任何失当的行为,也不存在其他假设的或暗指的任何罪名。我们同意支付4亿美元的民事罚款,其中有5 000万美元交给美国财政部;另外的3.5亿美元则交给美国证券交易委员会,根据2002年《萨班斯–奥克斯利法案》,这笔钱将以公平基金(Fair Funds)的形式支付给因此而遭受损失的股东。”
比罚款影响更大的影响则是房利美在被调查的过程中丧失了牛气冲天的势头。
这家伤痕累累的贷款巨头刚从会计丑闻中缓了一口气,马上就发现美国楼市的泡沫越来越大,来自全美金融公司(Countrywide)、雷曼兄弟公司、贝尔斯登公司和其他对手的竞争压力越来越大。尽管不像其他几个竞争对手那么疯狂,房利美在次级贷方面的业务也越来越多。就像房利美的一位高管向《纽约时报》所说的那样:“人人都知道,我们现在正在买入我们以前绝不会购买的贷款产品,计算模型正在警告我们,我们收取的费用过低。但是,我们公司的章程规定要和市场趋势保持一致,并要为那些低收入的购房贷款者服务。因此,这也就是我们干的事。”随着房地产的泡沫破灭,房利美在2008年第一季度的亏损达到22亿美元,第二季度的亏损为23亿美元。为了避免美国整个金融体系的崩溃,美国政府接管了房利美和房地美,目标是要在2010年年底之前对它们进行重组。
下面是我的一些观察和收获:
• 金融机构往往会表现出衰落第三、第四、第五阶段的独有特征。因为金融企业经常会采用高杠杆率,很小的一点损失往往就会导致灾难性的结果。金融机构如果遇到风险情势急转直下,那么它们也很有可能从衰落第三阶段一头扎进第五阶段。因为情形变坏的速度如此之快,以至于公司几乎没有时间进行自我救赎。
• 已经陷入衰落的公司往往一有风吹草动就会变得极其脆弱。如果2008年的金融危机没有发生,或者没有变得这么严峻的话,或许房利美还有机会纾缓困境,并通过自身努力重新回归卓越企业之列。可是,面对2008年9月的金融海啸,房利美的最后一根救命稻草也被大浪卷走了。
• 有一点让我感到惊讶,衰落五个阶段(狂妄自大、盲目扩张、漠视危机、寻找救命稻草、被人遗忘或濒临灭亡)不仅和某一家金融机构走过的路径相似,而且与整个金融行业和汽车行业走的路都很相似。即便如此,我们还是有必要指出,公司并不会绝对囿于行业的困局。在2008年的金融危机中,也不是所有的金融机构都倒下了,有些公司恰好抓住了这样的机会战胜了实力不济的竞争对手。
• 最后,还有一个让人感到不可思议的教训:要留意那些从崇高使命感中萌生的狂妄。在《基业长青》一书中,杰里·波勒斯和我发现:能够长期有卓越表现的公司往往能够坚守自己长期以来的核心价值观,而不仅仅只是出于赚钱的目的去追求这种价值观。但是,也有一种相生相伴的风险要加以管理:如果认为自己的价值观就是正义的化身,那么就会使得公司在衰落第一到第三阶段中变得更加脆弱。房利美帮助尽可能多的美国人实现住房梦的使命感使公司滋生了傲慢情绪,也使公司盲目追求扩大规模,导致风险加大。人们如果把自己工作的崇高使命和行动的动机相混淆(我们是追求高尚使命的好人,因此我们的决定也都是好的、睿智的),那么就更容易走上歧途。怀着善意作出的错误决定依旧还是错误的决定。
附录4(A)
公司衰落的证据
提示:下面的这些表是为了表明即便卓越公司充满干劲地经营着目标宏伟的业务也会衰落,这就使得卓越公司因为自满而衰落的论调打了折扣。接下来的内容可以证明,我们研究分析的11家卓越公司中,有10家公司尽管没有表现出自负的情绪,却依旧陷入了衰落的境地。
信件和文件复印机公司 衰落第二阶段(1956~1971年)
• 深刻地意识到来自施乐公司的威胁,因而同查尔斯·布吕宁公司合并以便增强竞争力。公司推出新产品布吕宁3000,但是这项新产品却以失败而告终。
• 公司研发了一款名为AMCD-I的传统复印和快速复印一体机,但是这款产品最终并没有能够面市,因为它的两种功能都不够强大,生产时遇到障碍以及来自公司其他产品的竞争威胁。
• 匆匆忙忙地推出一系列新产品研发计划,在3年之内推出了23款新产品。
埃姆斯百货公司 衰落第二阶段(1982~1988年)
• 通过一系列大型收购来实现扩张。
• 来了一个180度大转弯,原来是以农村市场为主,转型后变得以城镇市场为主。
• 开展文具业、工艺品店等新型业务。
• 收购了洁尔百货公司,期望将公司的规模扩大一倍。
• 1983~1988年间,公司的销售额增长了5倍。
美国银行 衰落第二阶段(1970~1979年)
• 20世纪60年代在国际业务拓展方面投入了大量精力,使公司的海外分支机构从不到20个猛增到90多个;1971~1977年,海外分支机构的总资产增加了3倍多;信贷审批权也下放到了海外分支机构,从而可以更好地帮助海外市场中企业的成长。
• 公司锐意进取,首席执行官A·W·克劳森(A.W. Clausen)指出:“我们的关键词就是行动……我们可以在决策时犯错误,但不能在犹豫不决上犯更严重的错误。”
• 变成了一家合资金融机构,主要是对高风险的小型科技公司进行投资。
• 1970~1974年,公司总资产翻了一番,1974~1979年之间几乎又将总资产翻了一番。
• 将一手打造起来的业务重点转向世界上无处不在的Visa信用卡。
• 20世纪70年代后期,大规模地提高了固定利率的借贷数额、建筑项目贷款数额以及给拉美等高风险国家的贷款数额。
电路城公司 衰落第二阶段(1992~1997年)
• 作出了实现巨大增长的承诺。1996年提出,要到2000年年底将总营业收入翻一番增至150亿美元,并将公司的连锁店数目增加70%,扩张到800家。
• 1992~1997年,要将公司的年营业收入提高2.7倍,也就是从28亿美元增加到77亿美元,年均增长率达到22%。
• 致力于将Carmax二手车零售业务做大。截至1997年年底,Carmax二手车零售业务收入从零上升到了5.1亿美元。1997年公司投入了4.12亿美元启动这项业务,力图到2002年年底建立起80家Carmax二手车零售店。
• 开始研发数字视频快递业务。
惠普公司 衰落第二阶段(1992~1997年)
• 1992~1997年,公司5年间的营业收入增长了2.6倍(从164亿美元增加到429亿美元)。增长速度比1966~1991年25年间的平均增速要快。
• 加快了产品研发。到了1993年,公司70%的产品订单都来自在过去两年中最新推出的产品,这一比重在1991年只有30%。
• 1996年,公司被《福布斯》杂志选为美国“表现最佳公司”,排名超过通用电气、强生和英特尔。这篇文章的标题为“1995年表现最佳公司:横冲直撞的童子军”。
• 首席执行官路·普拉特向自满宣战,将创新作为惠普的前进战车。他说:“对自满的担忧会让我夜不能寐。你必须要能预见得到,过去能带给你成功的东西并不会确保你未来永远成功。”普拉特认为,最好的防守之道就是积极主动的自我毁灭和再生。“尽管这样做不符合人性,但是你必须要在自己的业务仍成功时急流勇退,”普拉特说,“我的工作就是要维持这样一种健康的运营环境。”
• 路·普拉特控制着打印机行业,就像英特尔一样对竞争对手毫不留情;当你的对手还在模仿你这一代产品的时候,你推出更好的下一代产品,用势不可当的定价优势和迅雷不及掩耳的速度将对手摧毁。惠普将这一模式移植到了个人电脑领域,因此在4年内,其在行业中的竞争排名从第11位上升到第3位。
•通过收购惠尔丰公司大举进军电子商务领域。将“信息公司”的概念进一步深化,将数码产品和易于拔插的家电相结合,进军数字摄像领域。
默克公司 衰落第二阶段(1993~1998年)
• 1993年,公司斥资60亿美元买下了美国最大的购药权益管理公司——Medco Containment Services(默克公司1992年的营业额为97亿美元)。收购Medco Containment Services是为了在赢利不容易的情况下控制药品流通渠道。
• 把成为扩张速度最快的公司当做企业的首要目标。打算在有极大突破性潜力的药品研发领域投入巨资以获得增长,发挥在医疗保健方面的全部潜能,保存核心药疗业务方面的赢利能力。
• 保持公司在科技方面的领先地位,力争在新药品商标注册方面超过其他公司。
• 力促组织结构的巨大变革,打造“全球战略业务团队群”,每个团队关注的都是某一种主要的疾病,以促进产品和市场的发展。
摩托罗拉公司 衰落第二阶段(1990~1995年)
• 力促每隔5年将公司的规模扩大一倍。1990~1995年,公司的营业收入从110亿美元增长到了270亿美元。
•及时地抓住了各种发展趋势,包括无线业务、手机业务、电子业务和全球化趋势,富有远见地在中国进行大笔投资(到1996年年底,在中国的投资位居所有美资公司中第一位)。
• 全力推进铱星计划(1991年将其分离出去,使之成为一家独立的有限责任公司)。
• 同IBM和苹果公司合作,在PowerPC中央处理器上投入巨大,挑战了英特尔的地位。
•非常重视创新,1991~1995年的注册商标数从613项增加到了1 016项。
• 公司得到了“勇于进取”的美誉。
• 首创了六西格玛全面质量管理方法,追求每100万件产品中只有3.4件次品率的高要求。
• 鼓励饱受争议的“冲突文化”,确保最好的科技和市场观点能够取胜。
乐百美公司 衰落第二阶段(1980~1993年)
• 1980~1993年之间,公司的营业收入增长了6倍,赢利增长了15倍;曾经一度实现了连续40个季度的赢利增长。
• 打造出了一台创新企业机器。截至1991年,公司收入的30%以上都来自前5年的时间内推出的新产品。1992年,公司全年平均每天都会推出一款新产品。
• 20世纪90年代早期,公司打算每过一年到一年半就进入一个新的市场领域。
• 具有强烈的增长和自我创新的动力。“我们必须持续地自我创新”,“我们的首要增长目标就是要每过5年就将公司的销售额、赢利和每股收益翻一番”。
斯考特纸业公司 衰落第二阶段(1962~1970年)
• 为公司引入了多元化发展战略,以推动增长。买下了一家课本用纸生产商、一家塑料镀膜公司和一家基础教育教师用具生产企业。设立了一次性产品生产企业,提出了一次性纸裙和毕业袍等创新理念。进军度假山庄、泳池和露台家具市场。
• 采取新的品牌管理模式,各位品牌经理负责各自产品的赢利、研发、生产、广告和销售,这是和原先截然不同的品牌管理之道。
• 与此同时,在20世纪60年代,公司并没有积极应对来自宝洁公司的威胁(事实表明,斯考特纸业公司拥有“绅士”文化,缺乏奋斗精神)。
真力时公司 衰落第二阶段(1966~1974年)
• 实现了到1959年成为美国最大的黑白电视机生产商的目标。
• 实现了到1972年超过美国无线电公司成为最大的彩色电视机生产商的目标。
• 在极有前瞻性的付费电视方面投入巨大。这一战略未能成功,主要是因为公司的这一策略比市场提前了差不多20年。
• 1970~1973年,公司在扩张产能方面投入巨资,在中国台湾和香港以及墨西哥边界等很多地方设立了新厂。
• 在美国斥巨资设立自动化工厂,以期在国际经济环境进入逆市的时候加强自身竞争力。
• 获得了新科技拥趸的声誉。如果某一新方法得到认可,那么公司就会马上努力将其应用到实践中去。
表明骄傲自满的案例
大西洋–太平洋茶叶公司 衰落第二阶段(1958~1963年)
• 赢得“隐士帝国”的声誉,因为公司故步自封,不喜欢与时俱进。公司内部人士经常拿“你不能否认公司的百年辉煌”来做挡箭牌。
• 创始人所持有的40%的公司股份都在哈特福德基金会名下,股东要求得到高回报。1958~1962年,公司的高赢利创下了历史纪录,公司的分红也同样创下了历史纪录,公司赢利的90%都转变为分红。
• 在新设店铺的投入方面逊于竞争对手。1962年,“同排名前10位的连锁店相比,大西洋–太平洋茶叶公司33%的营业额和36%的分店在资本投入方面,只有竞争对手的18%”。
• 公司陷入了绝境。因循守旧的分店模式,而竞争对手则投资兴办更大的商店并转型成超市。
附录4(B)
寻找救命稻草的证据
大西洋–太平洋茶叶公司
20世纪70年代早期公司陷入了衰境,旗下的4 000家门店都推出了“经济实惠之源”,想用低于成本价的销售方法重新夺回市场份额,一位同行竞争对手将这种做法形容为“让行业陷入混乱的歇斯底里之举”。公司从外部聘请了一位富有领导魅力的首席执行官来担任救世主;把赌注压在了“家庭商店”上,这种商店销售的物品从电视机到面包、牛奶、啤酒等一应俱全;推出新的广告和形象定位策略;公司在短暂地实现赢利之后,又陷入了一连串的亏损,这使得公司的资产负债表更加恶化;公司只能去寻找新的灵丹妙药,包括从一家德国公司寻找资金和新的首席执行官。
信件和文件复印机公司
在20世纪70年代早期,因为推出的产品失败导致利润大幅下降,公司用重金、股权的方式从霍尼韦尔挖来了一名首席执行官试图扭转衰落的局面。后来又选择了另一位富有领导魅力的掌舵人,结果让公司陷入了举步维艰的企业再造中。公司将希望放在了一项救命稻草似的项目上,推出了名为“未来办公室”的计划(根据信件和文件复印机公司一位高管在几年后的评价,这项计划一下子使公司从20世纪70年代的水准跨越到未来15年之后的超前水平,可是这项跨越不如想象中那样进展顺利)。
埃姆斯百货公司
在收购了洁尔百货公司之后,公司陷入了破产保护的边缘。公司刚刚从破产的危险边缘走了回来,却又换了另一位首席执行官,他在自己的第一份年报中写道:“在公司根据美国《破产法》第11章申请破产保护之前和期间,公司尝试了各种各样的销售和营销战略,但是这些战略会让公司的老客户感到困惑。”公司在两年之内又换了另一位首席执行官,开始对公司进行了“根本性的变革”,再次改变了公司的战略,这一次战略转向了“机会主义式的购买和微营销”,不再重视每日低价策略,转向采购和销售吸引人眼球的新品,打出诸如“55款经典名品”、“折扣一网打尽”等吸引人的广告语。1998年收购希尔斯百货商场,公司的规模在一夜之间扩大一倍。不到4年,公司陷入破产清算的境地。
美国银行
20世纪80年代中期,公司明显开始摇摇欲坠。公司聘请了大量的企业文化顾问来扭转乾坤,《财富》杂志这样描述,差不多2 000名员工开展了“一系列小组碰面讨论”项目。《银行家》杂志报道说,“无所不包的项目……涵盖对公司文化、策略、战略和地缘重点的重塑”。公司在新技术方面投入了50亿美元以迎接信息时代的到来。公司50多年来第一次减少了股票分红。公司的首席执行官离职,继任者是公司的前任首席执行官,他承担起了挽救公司的命运。这位首席执行官又请来了富国银行的高管来扭转局面。
电路城公司
面对2002年收入下滑的局面,公司推出了新的标志以及“我们与你同在”的大型广告造势活动。2003年年初,公司取消了有佣金的销售模式,解聘了3 000多名富有经验的高收入销售人员,聘用了缺乏经验、工资更低、按小时计价的员工;用“产品专家”来替代“销售顾问”。公司在2003年和2004年连连亏损。2004年公司推出了名为“正是我所需要的”产品推广活动。2006年又推出了名为“火炉”的新推广口号。公司还从百思买聘请了一位高管,这位高管在2005年成为公司的总裁,2006年成为首席执行官。2008年,领导层考虑卖掉公司以保护股东利益,结果最终有兴趣的买家百视达公司也放弃了。
惠普公司
从20世纪80年代后期开始,公司开始被科技潮流甩在身后,表现低于华尔街分析师的预期。原来的首席执行官辞职,公司从外部聘请来了一位行事高调、富有领导魅力的首席执行官。公司推行了公司文化和战略转型方面的重大变革,围绕着互联网来谋划发展思路。2001年,公司花费将近240亿美元买下了康柏电脑公司,兼并的理由也是说得冠冕堂皇,“提升价值最好、最快的手段……”“通过此役,我们大幅提高了……”“这使得我们解决了……”“我们很快就将……翻番”“通过这一个战略举措……”“使得惠普会加速……”“将让产业发生翻天覆地的变化……”公司的赢利水平变得飘忽不定。2005年年初,公司董事会将首席执行官解聘,又从外面找来了一位替代人选。
默克公司
从来没有跌落到衰落第四阶段。
摩托罗拉公司
20世纪90年代后期明显步入衰势之后,公司将赌注压在了“利用无线宽带网络和互联网”上,而当时正值网络经济泡沫破灭的时代。公司后来也承认,“和其他公司一样,我们在2000年也不合时宜地追逐着网络和经济的风潮”。公司力图将自己从一个以硬件为主的公司转型为以软件为主的公司。公司耗资170亿美元收购了通用仪器公司。公司开始了激进的文化和战略转型;“公司的一切都进行了调整或改变”;公司斥巨资开展“智慧演绎、无处不在”的商业战略;公司开展了对生物科技的研究;在4年之内三度重整无线网络业务;2003年后期,从外部聘请了一位首席执行官,但不到4年他就辞职了。
乐百美公司
1995年第四季度,公司在成为美国“最受尊敬企业”没多久,就出现了亏损。公司宣布进行第一次大规模重组,关闭了9家工厂,砍掉了1 170个工作岗位。与此同时,公司也展开了有史以来规模最大的收购。公司宣布出售办公产品业务,改变了几年前刚刚确定的战略发展重点。重新制定激进的营销战略,将互联网视为“企业复兴的必由之路”。不过公司的利润再度下滑,导致公司不得不进行第二次大规模的重组。公司展开了有史以来最大规模的新营销攻势,重新调整公司的薪酬体系,使之与股价更紧密地挂钩。公司再次进行了大手笔收购,使得欧洲的销售额增加了4倍。1998年,公司被纽威尔公司兼并,也因此丧失了作为一家卓越公司卷土重来的机会。
斯考特纸业公司
1981~1988年,公司开始了大规模的战略转型,想要通过休克疗法使企业摆脱困境。公司采取了更富有激励性的薪酬体系。让数百位经理人用休假培训的方式来植入新的价值观,使得公司“在希望中重生”。公司还聘请了外部战略顾问来帮助企业调准前进方向。起初效果看起来还不错,但很快利润就下降了。公司陷入了连环重组的恶性循环,1990年重组成本达到1.67亿美元,1991年的重组成本高达2.49亿美元,1994年的重组成本更是高达4.9亿美元,总计达到将近10亿美元。公司从外部聘请来了一位首席执行官,他大幅削减工作岗位,降低成本,最后把公司卖给了竞争对手金佰利–克拉克公司。
真力时公司
1977年,公司第一次出现了几十年不遇的亏损。首席执行官辞职。公司病急乱投医,四处寻找新商业计划。公司的一位高管说道:“如果说我们有应对计划的话,不如说我们什么都想试一试。”在3年之内,公司仓促地进入录像机、光盘、通过电视拨打的电话机、家庭可视电话、有线电视解码器和个人电脑(收购了赫斯电脑公司)等产品领域。为了给这么多新产品研发生产提供资金支持,公司的债务与资产比率不得不增加了一倍。
附录5
确保关键岗位是合适的人选
对于什么人胜任不同企业的各种岗位没有定论,但是我们的研究表明了关于这一问题有6个基本特征:
1. 合适的人选与公司的核心价值观相吻合。卓越的公司往往会打造起部落文化,和企业价值观不符的人会发现自己腹背受敌、就像病毒一样令人讨厌。人们经常会问:“我们怎样才能让员工赞同我们的核心价值观?”答案:“你不用这么做。你可以只招募那些价值倾向与公司核心价值观相近的人,而且坚持任用他们。”
2. 不需要对合适的人选进行“微观管理”。如果你觉得需要时刻盯着员工,那么你招聘员工的心态就有问题。如果你招募到了合适的人选,你根本不用花费大量时间来“激励”或“管理”他们。他们肯定效率很高,懂得自我驱动,自律而且主动地去追求完美,因为这就是他们DNA的一部分。
3. 合适的人选知道他们并不是仅仅完成工作,而是要承担责任。他们深悉工作任务和真正责任之间的区别。合适的人选肯定能够完整地说出来“我是最终负责……的人”。
4. 合适的人选遵守承诺。在重视自律文化的环境中,人们会把承诺看得很神圣。他们会毫不抱怨地去履行承诺。这也就是说,他们在许下承诺的时候会非常谨慎,确保不会说大话或是漫天许诺。
5. 合适的人选对公司和工作充满激情。如果没有激情,任何伟大的成就都不会出现。合适的人选总是有着坚韧不拔的勇气。
6. 合适的人选有“功成而不居”的大将风范。如果一切顺风顺水,合适的人选知道把功劳归于别人和其他因素,而不是独自邀功。相反,如果事情遇到挫折,他们并不会把责任推给外界环境或是推到别人身上。他们会坦诚地说:“责任在我。”
附录6(A)
企业东山再起的案例:IBM
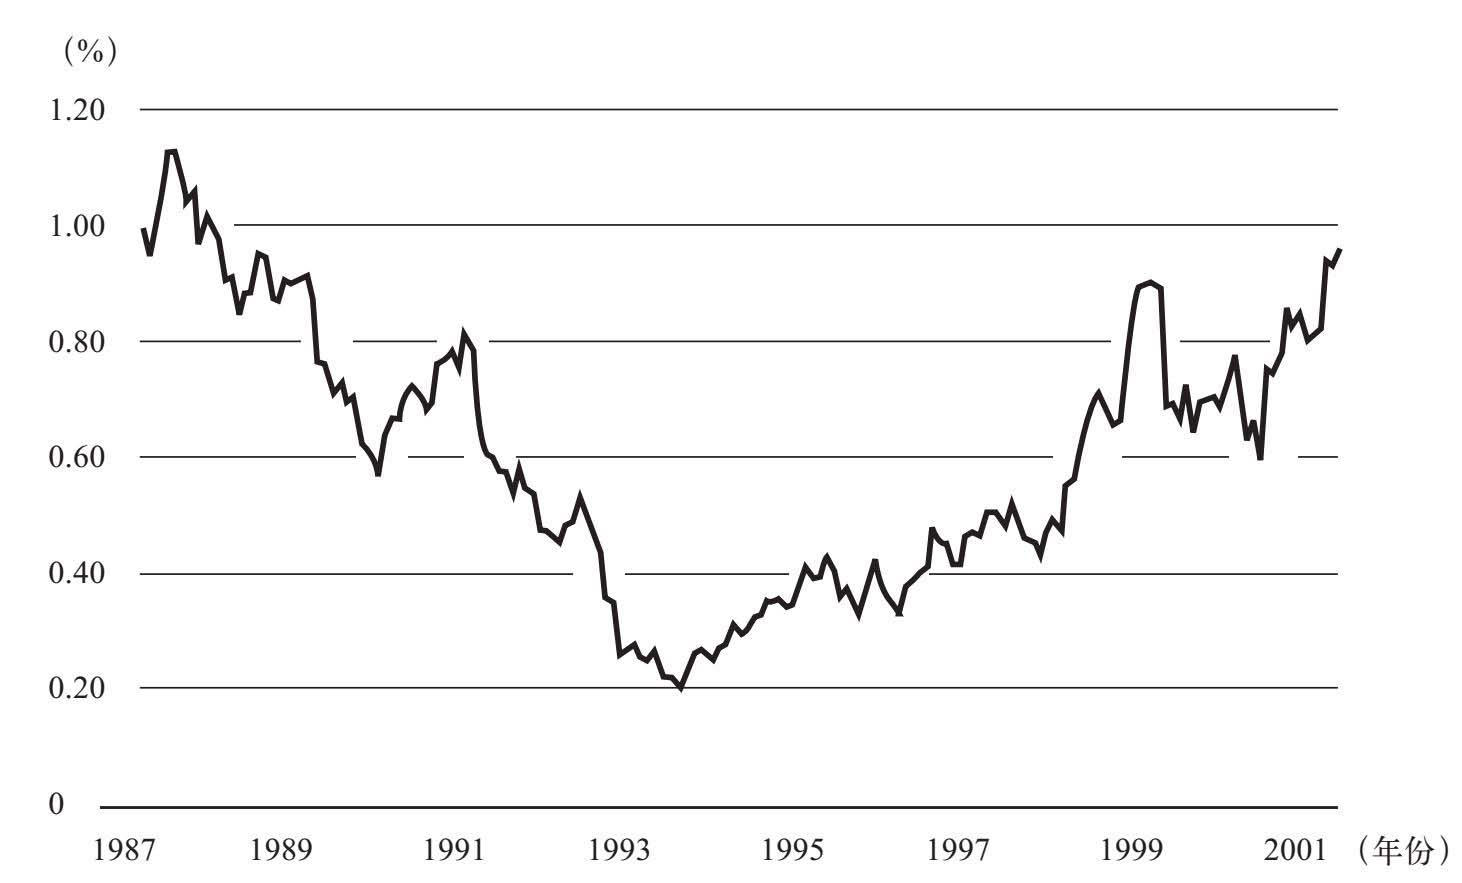
IBM公司股票累积收益率和大盘股指比较图
(郭士纳1993年成为首席执行官,2003年初退休)
资料来源:芝加哥大学商学院研究生院证券价格研究中心。
概况:在托马斯·沃森和小托马斯·沃森的领导下,IBM成长为20世纪最受人尊敬的公司和成功的公司,两人领导IBM长达半个世纪(托马斯·沃森在1914~1956年间掌舵公司,小托马斯·沃森在1956~1971年掌舵公司)。IBM成为电脑界的旗舰,IBM360等项目都让公司迈出了很大的步子。1926~1972年,IBM的股票累积收益率超过大盘股指70倍,投资者如果在1926年花上1 000美元购买IBM的股票,在1972年就能得到超过500万美元的投资回报。然而,IBM在20世纪80年代后期开始逐渐衰落,并在90年代初期直线下滑。公司出现了70多年来从未有过的亏损局面,1991~1993年累计亏损超过150亿美元。1993年,公司聘用了郭士纳担任首席执行官,他成功地扭转局面,并为IBM东山再起打下了基石。
下面我把IBM的复苏轨迹用《从优秀到卓越》的理念进行剖析(对这些理念的阐述请参考附录7)。
第5级经理人:郭士纳入主IBM的时候确实像一个救星,但是训练有素的他懂得如何作出艰难的决定(决不仓促作决定)。尽管我们不能断定郭士纳在接手IBM时算不算是一个第5级经理人,但他逐渐对公司产生了第5级经理人般的激情,在他任期结束的时候,他说自己“爱上了IBM”。郭士纳将自传《谁说大象不能跳舞》“献给千千万万永不言弃的IBM同事,他们是重塑IBM的真正英雄”。到了任期最后,郭士纳对IBM抱有的雄心壮志已经超越了个人范畴。
先人后事:郭士纳首先关注的是重新打造自己的团队,他指出“最开始几周的第一要务”就是在关键岗位上安排贤人任职。他将公司的薪酬体系进行了一些调整,从而确保关键岗位上的人员不会流失。他的核心团队成员都是值得信赖的人,包括一位新的媒体总监、一位新的公司营销负责人、一位新的首席财务官、一位新的个人电脑业务部总经理,并且将那些不能像他一样有忧患意识或不称职的高管免职。
直面残酷的现实:郭士纳深知,不管IBM的现实有多么严峻,分析残酷的现实都是提出对策的前提。这包括分析IBM为什么会衰落,为什么不能尽善尽美,为什么会失去市场份额,IBM的关键客户在想些什么,为什么竞争对手会认为IBM已经脱离实际了……郭士纳说道:“如果说1993年7月的IBM最不缺的就是愿景的话,那么IBM第二个不需要的就是我跳出来说IBM尽善尽美。”郭士纳和团队成员与客户见面,倾听他们的真实反馈,开始将IBM重塑为一个专注于客户需求的公司。他们直面IBM的高价战略导致丧失市场份额的残酷现实(在接下来的7年时间里,郭士纳将每个处理器单位的产品价格调低了96%),他们直面IBM必须要降低70亿美元的成本才能活下去的现实,他们直面OS/2操作系统失败而Windows系统取得成功的现实,他们直面IBM面临的竞争比以往任何时候都要更加可怕的现实。
刺猬理念:IBM转型主要是基于这样一个核心理念:持续执著地关注客户的需求乃是IBM的核心所在。这种理念也让他们有了非常重要的一个洞见:客户非常需要有人能够将支离破碎的各种科技信息根据他们自身需求重新进行整合,从而来满足他们各自的需求。这种需求也会因为科技日新月异的发展以及电脑网络技术的日益发达变得越来越重要。这一点也引发了IBM的刺猬理念定位:IBM可以成为全球科技整合领域的执牛耳者。“那种认为消费者会自己购买并组装晦涩难懂的科技软件的想法根本不合时宜”。
训练有素的文化:郭士纳阐明了要将官僚文化转变为训练有素的文化的原则。在这种企业文化中,人们能够放手去实现高的目标、价值观和承担责任。“尊重员工所追求的……一种头衔文化,员工为了赢得尊重没必要非得作什么贡献,只是因为得到了铁饭碗就可以一辈子得到丰厚的待遇。”郭士纳列出了IBM绩效文化的8项框架原则,如果任何领导没能作出和这一框架相吻合的贡献,就不再适合继续担任重要的领导职位了。郭士纳团队始终关注刺猬理念,指出“我们成功的一个重要原因就是有些事我们没有做”。
飞轮而非厄运之轮:郭士纳反对激进的举措,而是花时间细细地研究IBM面临的问题。尽管很多分析师、媒体和其他专家普遍认为IBM需要分解为几个分公司,郭士纳还是选择了维持公司的现状不变。郭士纳中止了那些和刺猬理念不相吻合的业务,停止了开发OS/2操作系统,中止研发应用程序软件,出售公司的联邦系统部。与此同时,郭士纳在媒体面前很低调,从来不会先说后做,他自律地做到说话低调、做事漂亮。郭士纳摒弃了那些和公司核心战略不吻合或是不能带来巨大收益的收购项目。随着IBM的整合服务理念吸引了越来越多的人,郭士纳团队充分利用日渐兴盛的网络理念,转向网络电脑技术并推出IBM的e服务。
造钟,不是报时:郭士纳写道:“根据我在IBM的经验来看,企业文化并非事业的一部分,而就是事业本身。”为了强化高管要负责创造财富而非坐拥财富的观念,IBM的高管如果自己不掏出现金来购买公司股票的话,他们就不能得到公司给予的股权激励。郭士纳打造了一支人数限定在300人以内的领导层。这一领导层并不能得到一年一签的铁饭碗协议,他们的职务都要根据各自的表现相应地进行调整。到了2002年,原来的300人领导团队中只有71人得以留任。郭士纳也积极物色下任首席执行官的合适人选。
保存核心,刺激进步:郭士纳破解了核心价值与运营实践之间纠缠的难题。他摒弃了公司的积习以及不合理的规定,同时将公司的核心价值观与追求卓越的热情发扬光大,“你是IBM的牛人,见鬼去吧!。”他树立了远大的目标,要打造全世界最有影响力的科技服务公司,因为IBM断定电脑互联网技术将取代原来各自为战的电脑用户格局。基于这一判断,IBM在20世纪90年代后期以及本世纪之初启动了公司的“登月之旅”。郭士纳团队将商业流程中的每个环节都进行了改写,1993~2002年期间减少了140亿美元的冗余开支。
附录6(B)
企业东山再起的案例:纽柯公司
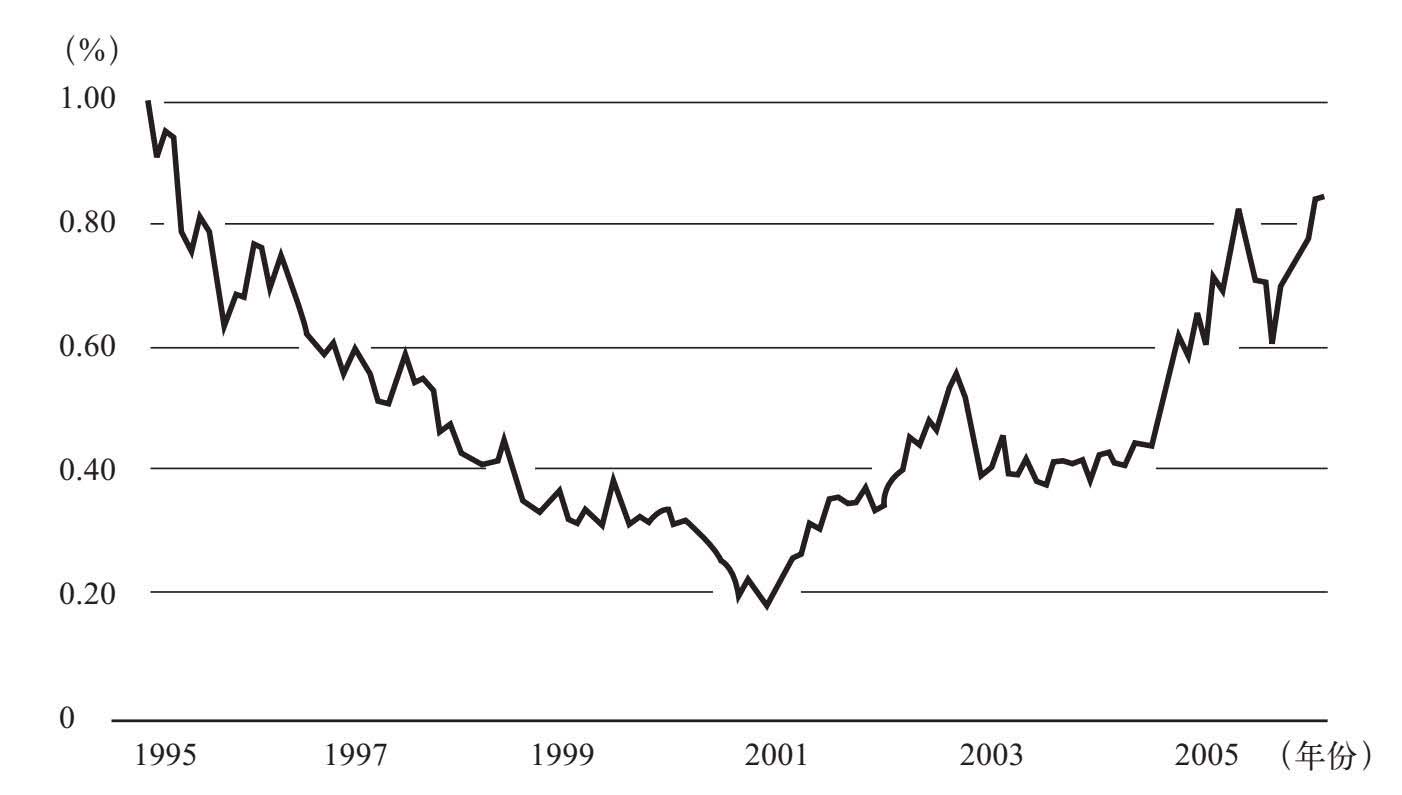
纽柯公司股票累积收益率和大盘股指比较图
(迪米科2000年就任纽柯公司首席执行官之后)
资料来源:芝加哥大学商学院研究生院证券价格研究中心。
概况:过去50年间,纽柯公司实现了从优秀到卓越的华丽转身。1965年,纽柯公司面临破产的风险,公司董事会任命了肯·艾弗森(Ken Iverson)为首席执行官。在肯·艾弗森的领导下,纽柯公司建立起了自己的第一个钢厂,原因是公司找不到一个可靠的供货商。之后,公司发现自己在制造钢铁产品方面很有优势,自己生产的钢铁产品物美价廉,因此建造了多家小型钢铁厂。最后,公司创造的利润比《财富》杂志1 000强榜单上任何其他钢铁企业都要多。1975~1990年,公司的股票累积收益率超过大盘股指5倍。公司成功的基石在于将以绩效为驱动要素的企业文化同先进的制钢技术相结合,从而逐渐降低了单位钢材的生产成本。在肯·艾弗森任期最后的20世纪90年代中期,因为高管人选的变动,纽柯公司出现了摇摇欲坠的局面。1996年,在和董事摊牌之后,肯·艾弗森离开了公司,他选择的首席执行官在1999年也离开了公司。2000年,公司董事会选择了在公司任职多年、对公司状况一清二楚的丹尼尔·迪米科来担任公司的首席执行官,公司开始重现雄风,股价图也出现了超越大盘股指的走势,在接下来几年创造了历史上赢利最丰厚的数年光景。
下面我把纽柯公司的复苏轨迹用《从优秀到卓越》的理念进行剖析(对这些理念的阐述请参考附录7)。
第5级经理人:丹尼尔·迪米科表现出了对纽柯公司及公司文化理念的执著。他于1982年加入公司,在担任首席执行官之前已在公司效力了18年。迪米科继续维持着纽柯公司一视同仁、没有等级之分的公司文化,他出差搭乘普通的商业航班,自己会接所有员工打来的电话,咖啡壶里没有咖啡他会主动煮咖啡,他在一栋毫不起眼、低矮的大楼的普通办公室里工作。迪米科一直在倡导一种管理层为普通员工服务的企业文化。他不喜欢邀功,而是把功劳让给别人。尽管在肯·艾弗森卸任交接的时候,公司管理层出现了动荡局面,但迪米科还是高度称赞了前任的功绩:“我们今天所拥有的成绩离不开前任的努力,尤其是肯·艾弗森和他团队的贡献。”
先人后事:迪米科延续了公司的传统——即将纽柯公司所有员工的名字都印在了公司年报的封面上,2007年签名足有18 000个。这一做法是为了表明,纽柯公司之所以能有如今的优势,最重要的是拥有适应公司文化的员工。迪米科和他的管理团队认为,与其招聘那些会生产钢铁但却为人不正派的员工,还不如雇用那些工作作风和人品正直的员工,传授他们生产技艺,使其为公司作出贡献。在迪米科的领导下,纽柯公司日益重视员工的发展,而非仅仅是挑选合适的人员,公司还为每个经理人打造了适合他们自身特点的领导力培训项目。
直面残酷的现实:迪米科和他的管理团队正视来自中国同行的竞争压力。他们直视能源价格波动所带来的风险,并制定了一种风险规避战略以方便公司购买能源。他们在财务制度上采取了较为保守的做法,从而确保公司资产负债表的平衡,并在艰难时代从较为弱小的竞争对手手里夺取市场份额。
刺猬理念:纽柯公司将发展之道立足于一个简单的理念:要满怀激情地去关注客户的需求,努力使自己的企业文化和技术日臻完善,从而生产出低成本的钢产品,并逐步提高每吨钢产品的利润。迪米科和自己的管理团队完全投入到实现这一核心理念的工作中,并适时地进行战略调整(参见下文的保存核心,刺激进步)。迪米科坚持纽柯公司将注意力集中在能够取得世界最优成绩和突出经济效益的领域之内,同时舍弃了轴承和碳化铁等低效的业务。
训练有素的文化:迪米科弘扬了纽柯公司注重生产效率的企业文化。纽柯公司重视的并不是员工的头衔和地位,而是看重员工的绩效。那些达到或超额完成生产指标而又没有出现安全或质量问题的员工将得到工资一倍到两倍的奖金。此外,奖金发放是针对整个小组而定,这就鼓励所有的员工都对生产的全过程负责,而非仅仅是自己的环节。如果一个小组生产出某个批次的钢材产品质量不合格,那么所有的小组成员都会被扣掉奖金;如果这个批次的产品流入客户手中的话,那么将会被扣掉3倍的奖金。这一整套体系都是为了向公司的员工强化一个理念:你在公司获得薪水,并不是因为你有一个“饭碗”,而是因为承担起了双重使命——生产出物美价廉的钢产品并满足客户的需求。
飞轮而非厄运之轮:迪米科的做法和抓救命稻草与反复多变完全不同。他深知持之以恒的重要性,从而为主飞轮的运转不断增添动能。在钢铁行业困难重重、多事之秋的2001年,他在公司致股东的公开信中表示:“我在去年给您写过同样的内容,我也希望您再过一年还能读到类似的内容。不管钢铁行业或者世界上发生了什么变化,我们绝不能忘记自己的首要目标。”2003年钢铁行业内波诡云谲,迪米科写道:“不论经济走势如何,纽柯公司都会坚守40多年来帮助我们持续赢利、增长的原则。”
造钟,不是报时:对纽柯公司进行系统测试的一个终极指标在于,公司在任职长达30年之久的肯·艾弗森离职时安然渡过了人事震动的风波。迪米科致力于要将公司的企业文化和组织活力继续传承下去,这样一来,公司的持久复苏就不会仅仅依靠他一个人的领导魅力。
保存核心、刺激进步:迪米科明确地表示,要坚守公司的价值观和原则,并因时而变地进行调整,“公司必须要不断进化,确保核心原则不会受到冲击”。在迪米科的领导下,公司取得的进步包括更加关注客户利益、将他们的需求当成进步的恒久催化剂、创建了内部对照分析机制。迪米科改变了原来依靠外部钢厂的做法,转而建立了内部的小型钢厂,并且根据三项决策原则进行收购:不要多付钱、坚守自己的核心业务、确保企业文化的兼容性。迪米科还在科技方面进行了投资和实验,包括建立全球第一个碳钢铸带产品生产线。
附录6(C)
企业东山再起的案例:诺思通公司
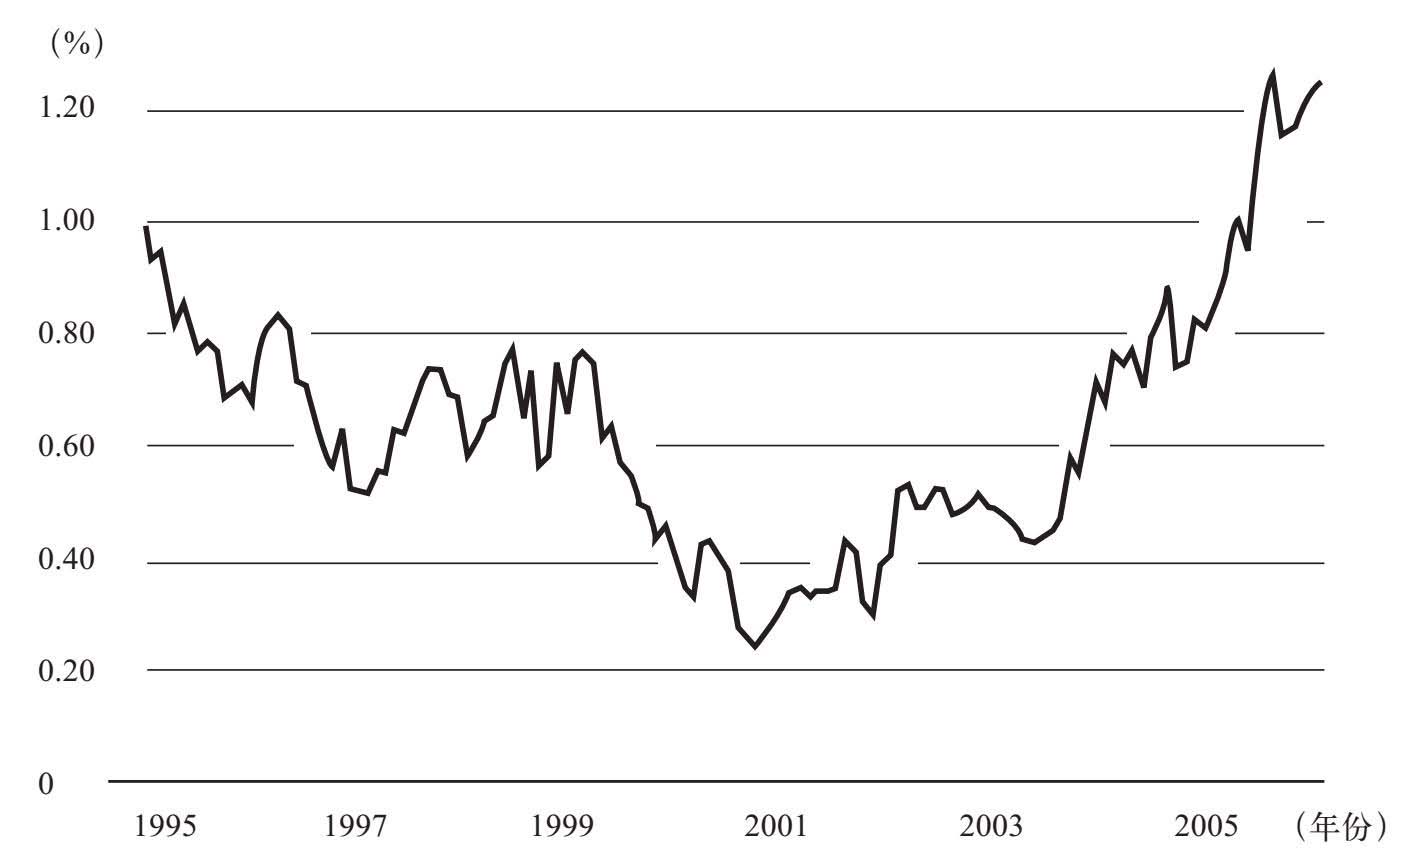
诺思通公司股票累积收益率和大盘股指比较图
(布莱克·诺德斯特龙2000年就任诺思通总裁之后)
资料来源:芝加哥大学商学院研究生院证券价格研究中心。
概况:诺思通公司向来以周到的客户服务著称,它是20世纪最卓越的零售公司之一。20世纪90年代,公司的业绩开始一路下滑,并在2000年出现业绩的大幅下探,同一家商场的实际销售额都在下降。自从诺德斯特龙家族的第四代成员布莱克·诺德斯特龙接掌了公司的权杖之后,公司在2000~2006年实现了强劲复苏。布莱克·诺德斯特龙继任后,立足于原先让公司取得成功的主飞轮(优质的客户服务和职业化的销售水平),同时不断提升公司的库存控制等后台系统水平。
下面我把诺思通的复苏轨迹用《从优秀到卓越》的理念进行剖析(对这些理念的阐述请参考附录7)。
第5级经理人:布莱克·诺德斯特龙从来都是自己接电话,这也是家族的传统。他重新确立了公司的倒金字塔结构,将高管层放置底层,而将客户和一线的销售人员放在顶端。公司如果出现了问题,他愿意承担责任:“我的兄弟和我自己都很明白,我们的错误是自己造成的,不是企业文化的错,而是我们自己的错。”
先人后事:诺思通公司的改变始于领导层的巨变,包括首席执行官、首席信息官、首席财务官和各家商场的总裁等人事变动。诺德斯特龙坚持要根据价值观和性格雇用人的理念,他说:“我们可以雇用好人,然后教会他们怎样去销售;但是我们没法先雇用销售员,再教会他们如何做个好人。”诺思通公司坚持在关键的岗位上要有合适的人选。诺思通的一位高管这样表示:“我们宁可屡屡输掉诉讼案,也不愿意雇用平庸的员工,因为这些人会使得他们周边的同事也变得平庸,降低他们的工作效率。”
直面残酷的现实:布莱克·诺德斯特龙直面公司的现实,因为公司偏离了致力于为客户服务的企业文化,而且公司的基本运营体系也需要升级。布莱克·诺德斯特龙将2亿美元投入到一个新的永久性仓储体系上,这样一来公司不仅可以减少仓储成本,也可以便于销售人员迅速找到顾客所需要的产品。
刺猬理念:领导层重新认识到了公司的核心理念,即通过建立销售人员和顾客之间的纽带,公司可以成为全球最好的百货商场零售企业。公司的复苏建立在简单而深刻的一个商业观念之上:通过给销售专家提供改良过的后台系统(尤其是仓储系统),重新和客户建立起恒久的纽带,并通过改善投入资本报酬率来改善公司的核心经营竞争力。公司也加深了对于赢利的认识,经济回报的驱动因素就是平均每件仓储产品所能带来的利润。
训练有素的文化:诺思通公司回归了创造公司昔日辉煌的成功之道,聘请富有激情的销售专业人士、制定绩效和客户服务方面的高标准、给予他们为客户利益最大化作决定的空间。公司重新颁布了企业守则,其中强调的唯一守则就是在所有情形下都运用好自己的判断力。布莱克·诺德斯特龙在公司2003年的年报中写道:“最大的成就或许要数把公司变成了一个越发训练有素的企业了。”
飞轮而非厄运之轮:布莱克·诺德斯特龙专注“循序渐进但却意义长远的进步”,而不是那些大跨步式的改革。对于斥资40亿美元但却以失败告终的“自我重塑”项目,他指出:“这是尝试有所改变的举动,但我们却迷失了自我。我们的客户显然不希望作出改变,当然也不希望我们公司彻底改变。”2004年,布莱克·诺德斯特龙写道:“公司要想成功,并不需要采取一种新的商业模式。相反,我们需要延续原有的做法,并继续发挥既有的优势。”
造钟,不是报时:布莱克·诺德斯特龙注重完善公司的企业文化和支持体系,这样一来,公司的复苏就不会仅仅依靠某位领导人的存在而实现。布莱克·诺德斯特龙将公司的高管团队进行了重组,公司的高管团队就不会是依靠他一个人的一言堂,即使他退位之后,公司也依旧会再续辉煌。当我在写这一章的时候,布莱克·诺德斯特龙仍担任着公司的总裁。
保存核心,刺激进步:布莱克·诺德斯特龙强调延续公司的核心价值观(把为客户提供优质服务放在首位,持续不断改进自我的激情,企业家精神,注重维护公司卓越的声誉),同时对公司的运营体系和做法进行了较大的调整,以便为维护这些核心价值观提供帮助,包括运营新体系、分享最佳的实践经验以及追求更佳的购物体验。
附录7
从优秀到卓越的理念汇总
提示:在我们的网站www.jimcollins.com上,我们已经列出了通过这些理论视角来剖析公司的诊断工具。在任何企业内部,使用这些工具都是免费的。
(第一到第三阶段所使用的原则来自吉姆·柯林斯所著的《从优秀到卓越》;第四阶段所使用的原则来自吉姆·柯林斯和杰里·波勒斯所著的《基业长青》。)
第一阶段:训练有素的员工
第5级经理人:第5级经理人对事业、组织、工作和自己都有着远大的抱负,意志坚定地采取一切措施来促进目标的实现。第5级经理人表现出了做人低调、做事高调的矛盾性格。
先人后事:能够掌舵卓越企业的人在关心船开往何方之前,都要确保合适的水手上船,不合适的水手下船,并且合适的水手要坐在合适的位置上。他们具有先人后事的思维习惯。
第二阶段:训练有素的思维
直面残酷的现实:不论遭遇了多少艰难险阻,都保持着克服万难的决心,同时能够坚韧不拔地直面当下所遇到的各种挑战。
刺猬理念:卓越的成就基于一个简单、有力的理念——刺猬理念。刺猬理念这个颇具实际指导意义的理论体现出了对三环交叉部分的理解:你能在什么方面成为世界上最优秀的,你对什么充满激情,你的最佳经济驱动引擎是什么?
第三阶段:训练有素的行动
训练有素的企业文化:训练有素的员工用训练有素的方式进行思考,并采取训练有素的行动,在职责的范围之内自主行动,这是打造卓越企业的文化基石。人们在企业内并不仅仅是在工作,而是在承担职责。
飞轮:世上不存在什么一蹴而就的妙方,企业的兴盛不能仅仅依靠宏伟的工程、创新的杰作、幸运降临或是奇迹到来。相反,成功的过程需要我们坚持不懈地推动一个巨大的飞轮,让它不停运转,逐渐加速直到产生突破的质变动能。
第四阶段:让基业长青
造钟,不是报时:真正卓越的企业能够经历几代领导者而基业长青,而不仅仅是依靠单独某个卓越的领导、想法或项目。卓越企业里的领导能够培养成功的催化剂,而不是依靠某个富有魅力的领袖来实现目标。在这样的企业中,很多人“对魅力型的领导不感冒”。
保存核心,刺激进步:基业长青的企业表现出了一种深刻的双重特征。一方面,它们有一系列不因时而变的核心价值观和长期坚守的核心立足之本;而在另一方面,它们又有对变革、进步的不懈激情,这种创造冲动往往会以宏伟、艰难和大胆目标的形式表现出来。卓越的企业深悉核心价值观(绝不改变)和运营战略、企业文化调试(需要不断地与时俱进)之间的区别。
致谢
这本书能够出版,我要对很多人的帮助表示感谢。
我首先要感谢ChimpWorks管理实验室的同事,他们在创作本书和让管理实验室良好运转的过程中花费了大量心血:苏珊·巴洛不厌其烦地反复核对书中的数据和引语;迈克尔·莱恩在编辑和谋篇布局方面的工作堪称一流;塔夫·海托华饱含热情地对全书进行了审读;朱迪·邓克利确保此项目的方方面面都有条不紊地进行(也让我们所有人都感到畏惧);维基·莫瑟·奥斯古德多年来都为管理实验室大飞轮的运转献力献策;凯西·沃兰德–特纳作为我的得力助手一直在快乐、高效地工作,从而让我能够专注于创作和教学工作。
我要感谢我的研究团队对本书的贡献:罗宾·比特纳在分析和事实核实方面做了很多工作;凯利·布莱克默重点研究了默克公司;布拉德·卡尔韦尔重点研究了惠普公司和IBM公司;劳伦·楚吉研究了零售巨头诺思通公司;特伦斯·卡明斯在多个项目中作出了重要贡献,在本书创作过程中也帮助我选择案例;托德·德赖弗在财务分析、IBM公司的研究和数据查证方面出力不少;瑞安·霍尔在案例选择和收集关键数据方面贡献不小;洛里·林费尔德研究了百思买、电路城以及在事实核对方面贡献颇多;凯瑟琳·帕特森在分析工作上作出了贡献;马修·犹那斯特在案例选择以及研究施乐公司时孜孜不倦;纳蒂·佐拉一直在帮我提供具有真知灼见的分析和建设性意见。
我要感谢本书的编辑德博拉·诺克斯,她不辞辛苦地花费了数百个小时,向我们提出了很多尖锐的问题,并对本书进行编辑、核实事实、润色,数十次不厌其烦地修改书稿,她也对默克公司和房利美公司进行了广泛的研究。
我想感谢对本书的谋篇布局以及写作提供了慷慨帮助的多位批判性读者,他们包括比尔·阿克特梅尔、杰瑞·贝尔、埃德·贝托夫、安·S·鲍尔斯、威廉·P·布坎南、斯科特·锡德伯格、艾伦·G·丘特博士、肯·科尔曼、艾伦·J·戴比尔、布赖恩·迪夫、杰夫·唐纳利、萨尔瓦多·D·法佐拉尼、安德鲁·费勒、克劳迪奥·费南迪·阿罗兹、克里斯托弗·弗曼、迪克·弗罗斯特、丹尼斯·戈德查尔斯、维尼·H·格罗斯、埃里克·哈根、帕梅拉·赫曼、利兹·赫森伦、约翰·B·赫斯、弗兰克·海托华、菲尔·霍奇金森、金伯利·霍林斯沃思·泰勒、约翰·A·约翰逊、艾伦·凯泽、贝蒂娜·科斯基、凯文·麦加维、托马斯·W·莫里斯、托姆·尼尔森、迈克尔·普鲁丁、博比·拉奥、格罗尼亚·A·雷加布托·本特利、吉姆·雷德、内维尔·理查森、凯文·鲁蒙、吉姆·桑切斯·雷尔、德科·斯利姆、罗伊·斯彭斯、弗兰克·沙利文、凯文·塔威尔、简·泰勒、汤姆·蒂尔尼、艾伦·韦伯、吉姆·韦德尔和沃尔特·王。我要特别感谢弗兰克·苏利文为本书贡献了书名。
我也要特别感谢科罗拉多大学威廉·M·怀特商学院图书馆的贝蒂·格里比和卡罗尔·克雷斯曼,在我的研究助手艰辛工作时,她们提供了热情而周到的服务。我要感谢芝加哥大学商学院研究生院证券价格研究中心给我们提供的高质量数据和出色的服务。我也要感谢丹尼斯·贝尔和罗尼·德拉博的专业帮助,在我办公室搬迁期间,他们还提供场地让我能继续从事创作工作。
我要特别感谢弗朗西斯·赫塞尔本和迪克·卡瓦那邀请我去西点军校讲课,从而激发了我要深入地研究这一课题。我要感谢布雷克·英格兰德概括出了“坚定的希望”这一说法,它很精辟地描述了我们的研究发现。我也要感谢鲍勃·比福德在我一再提问时给予的一贯热情,这也激发了我的很多好奇心,他“给人生做减法”的理念也让我受益颇多。我要感谢艾伦·沃泽尔和戴维·乌克斯韦尔帮我概括出衰落的各个阶段,对他们一直以来的友情和对我们的信任我深表谢意。
我要感谢彼得·金斯伯格多年来的支持、鞭策和他的专业精神,也要感谢他总能提出别人未曾尝试的出版理念,并将这些理念一一付诸实践。我要感谢霍利斯·海波奇在编辑方面的敏锐嗅觉、她的支持以及和我一起开拓新事业的意愿。
我很欣赏珍妮特·布罗克特在设计方面的天分,我们之间的友谊让我受益良多。
我要感谢卡琳·马洛尼超越同侪的智慧和创意观点。
我也感谢朋友兼研究同事莫滕·汉森,他一直给予我灵感,并对我的研究给出了批判性的反馈和实用的指导意见。
我也要感谢自己的家兄一直以来给我的支持和鼓舞,尤其是我的大哥迈克尔·柯林斯。
最后,和以往一样,我要感谢我的人生伴侣和最好的朋友乔安妮·厄恩斯特,她一直用最挑剔的眼光来审视我的作品并无怨无悔地支持我。我们结婚已经29年了,我们的婚姻也历久弥新,每一天我都为自己感到庆幸。
选择卓越
[美]吉姆·柯林斯 莫滕·T·汉森 著
中信出版集团
推荐序一
选择,造就百年老店
这是一本研究在相同的环境下,为什么结果却不同的书;是一本研究在动荡环境中,如何通过“选择”来创造伟大公司的管理著作。这本书不是强调如何行动,而是强调如何选择。
坦率地说,拿到书后我读了好几遍,这是我“写序史”上最难下笔的一本书。我特别希望大家在读的时候,紧紧抓住最核心的逻辑,因为这个逻辑,将影响中国企业未来的20年。
这本书研究的主题是:在动荡的环境中,特别是在“9. 11”恐怖袭击后全球巨变的环境中,为什么一些优秀的公司成功了,而另一些却衰落了?就像我们看到的,苹果公司兴起的背后,是摩托罗拉与诺基亚的衰落。所以,作者开篇就讲,在过去的15年,想一想在这个世界上、在你的国家里、在市场上,以及在你的工作和生活中,所发生的不确定性事件,它们无一不超出人们的预期。在这样的环境中,我们该如何掌握自己的命运?
也许有人会说,在西方企业危机的时期,中国企业正在兴起呢!不错,这30年是中国企业兴起的30年,但未来呢?我曾经总结过中国企业的四大天花板:人民币升值,大宗原材料价格上涨,劳动力成本上涨,管理层与员工管理成本增加。我预料,如果不转型,未来5到8年,中国民营企业将会进入无利润时代。
一句话,我们来到了“选择”的时代!
这本书的价值也正在这里,作者力图要回答一个似乎不可能的问题,那就是,在一个不可预测的环境中,是哪些因素让卓越的公司——也就是那些在极端困难面前所向披靡的公司——脱颖而出。
在这里,作者把“不可预测”当成了前提。这是一个非常重要的前提,正是这个前提把这本书与其他的书分开。过去的大部分管理书讲的都是“可预测的环境”,或者说讲的是在白天登山,这时所需要的更多是勇气与技能。而这本书讲的却是晚上登山,你看不见前面的道路,但你却必须正确地绕过阻碍,跨越陷阱,到达顶峰。白天需要的能力是勇气与技能,而黑夜不仅需要勇气与技能,更需要的是“选择”!
是“选择”,而不是其他的原因,创造了“伟大”!这样的公司,作者称之为“10倍速”公司。为了寻找这样的公司,自2002年起,作者花了9年时间,在全美2万多公司中,找出7家安然度过产业逆境与动荡时期的企业:微软、英特尔、西南航空公司、生技药厂安进公司、医疗设备公司巴奥米特、史赛克、前进保险公司。
之所以叫10倍速公司,意思是这些公司的股东报酬率,超越同行达10倍之多。
以10倍速公司中的西南航空公司为例。1972年到2003年,航空业遭遇了多少重大事件?从燃油价格冲击、放宽管制、劳资冲突、空中交通管制员罢工、严重经济衰退、利率上扬、劫机、接连不断的破产,到2001年9月11日发生的恐怖袭击,西南航空公司走过来了,成为持续赢利的公司!
像西南航空这类10倍速公司成功的秘诀是什么?作者的回答是:10倍速公司的领导者选择了一种非控制与控制相统一的理念,在这种理念下,通过一个叫“核心行为三联体”的方法,实现了对恶劣环境的战略性突破!
所谓非控制,讲的是10倍速领导者对未来不可控制也无法准确预测。而控制,讲的则是10倍速领导者认为环境并不会决定他们的结果,在他们看来,积极的行动或准备会改变环境的作用,从而把自己的命运掌握在自己的手中。
而所谓的“核心行为三联体”,讲的是下面三个方法:
1.严明的纪律。我更愿意用“理律”来理解“纪律”这个词,因为纪律在中国的语境中,是一个外在的约束或要求,而在这本书中,这个纪律却更多讲的是一种基于信仰、规律与价值观的内在约束。从根本上讲,纪律是行动的一致性——价值的一致性、长期目标的一致性、绩效标准的一致性、方法的一致性、跨时间的一致性。
2.基于实证主义的创造性。他们普遍相信最好的创新,必定包含成效与效率,必定是创意与纪律的混合物。
3.具建设性的焦虑。“我绝不会等到暴风雪来时,才开始思考自己需要什么”,在南极探险竞争中取得胜利的挪威队长阿蒙森,这样形容自己的准备原则。
正如哲人所说的:“一个人要同时具备两种能力:一是有能力看到令人无望的事情,二是有能力将这种无望转变为希望。”也正如作者在书的结尾所写的:“在我们感到恐惧的时候,在我们已经筋疲力尽的时候,或者在我们受到诱惑的时候,我们会作出什么样的选择?我们会放弃我们的价值吗?我们会屈服吗?我们会接受大多数人都能够接受的平均水平业绩吗?在遭遇残酷的现实时,我们会放弃我们的梦想吗?”
这本书的结论是:就我们所研究的卓越领导者而言,他们像重视胜利一样重视价值,像重视利润一样重视目标,像重视成功一样重视效力。他们的驱动力和标准都是内在的,都是发自内心深处的!
选择,从内心深处的“何为正确”开始,在任何困难的环境中都坚守“正确”,这就是在动荡环境中创造一家伟大公司的秘诀。
锡恩咨询集团董事长 姜汝祥博士
2012年9月18日于北京
推荐序二
摒弃商业童话回归有限构念
这是柯林斯教授的新书,没有谁会不重视他和他的合作者发布的洞见。他的系列著作,都是机场书店的热门,他也拥有耀眼的光环,企业家、管理者和爱好谈论企业管理的青年人,都将其理念奉为圭臬,挂在嘴边。应用了多少,效果如何,待考。
“后见之明”常常是我教批判性思维时,跟EMBA和MBA同学辨析的一种推理错误,俗话说就是“事后诸葛亮”。比较准确地描述对管理实践总结中的后见之明,主要体现在瞄准现在业绩好的成功企业,追寻其成功的奥秘、原因时,简单化地建立了太强的一招鲜、一技长的因果逻辑,表现为这样的断言:因为做好了AAA、BBB 和CCC ,所以才有了ZZZ 的成功!此种总结,常见于财经杂志短篇幅的企业成功之道的报道文字中,而在商学院和培训项目的课堂上,也不乏如锦囊计和点金术般的此种分析。
摆脱后见之明的束缚和误导,常用的方法是竞争性假说的丰富、证伪,理性看待“绝对是A带来了B”这样的定论,尊重“也许还有别个缘由”的疑问。后见之明构筑了商业童话,让站在讲台上的老师和神坛上的CEO笃定、风光,但却极不健康,对于希望走向有效和持续的管理实践和商业探索都是“科学的决定论样式的”雾瘴,不可不察。
柯林斯的著作,一直追求样本选择上的规范性,以及研究方法上的严谨性,希望经得起同行的推敲。他常常在书中有非常长的附录和样本选择研究方法的仔细说明。这里,我并不想赞扬这样的研究因此就有多学术或者就更靠得住——实话说,柯林斯一直在学术与实践的中间寻找着某种平衡(也算是证明他是“和的天才”吧)——我更认同的是,这是管理研究者在得出希望对实践有指导意义的结论时,一种对于管理情境(context)的看重,不愿也不能脱离土壤来表达管理结论,这是管理范式的基本特征,不同于经济学,也不同于很多其他社会科学,当然,也不同于人文诸科。
所以,你读这本《选择卓越》时,一定不要遗漏了那么精心地编辑的附录,我尤其推荐这一次的“常见问题”部分,给你一个理解柯林斯一贯思路的更大的图景。这些附录,解释了这些结论之所以成立;所附着的载体;在什么样的环境下,在什么样的行业中,对什么样的焦点,这几条结论称得上是定理(也只是定理),是“有条件证明”的假说。对这本书而言,柯林斯反复强调他得出结论时更为关注了在“不确定和混乱”时期所彰显的卓越,而非顺水跃进期的优秀。这更能帮助你理解为什么坚持20英里征程、“在顺境中保持克制不超速”,对于这些10倍速样本公司来说,与“在逆境中竭力坚持不妥协”同样重要,这种保持头脑清醒、动作不变形的选择与能力,造就了顺逆一贯的10倍速成功。
子弹与炮弹的比喻,在本书第四章中十分有说服力,对盖茨和微软Windows 、乔布斯和苹果iPod 这两个脍炙人口的成功案例的回顾,揭开了常被高度激赏、无限崇拜的两个神奇崛起者的面纱,还原了两个尝试、修订、放大、调整的领导者的本来,这种走下神坛,不是英雄褪色,而是常识落地,更消除了对于我们所从事的商业和管理行当那种“巫术”般的神秘误读,让可学习性、可应用性大大增强。这也让创业者和企业家更有信心,因为它让我们意识到,那种不确定带来的纠结与摇摆,那种选择人迹罕至道路带给我们的内心和外部压力,都是常态,并不说明你很糟糕,应该收手放弃。
SMaC ——你如果不知道我在说什么——正是吸引你探索本书的一个理由。MBA和EMBA 至少一半课程都会谈及并努力解读的西南航空公司案例,在SMaC框架的解释下,完全呈现出另一种竞争性假说的魅力。数十年能保持不变的SMaC方法,该算作管理中的哪个层面呢?理念哲学、工具方法、文化价值观或者制度策略?似乎都不是。很具体,富有条理,但又有概括性,力求一致能够保持。是方法、做法,又是能够旅行的(在时间和空间上旅行的)方法和做法。柯林斯居然举出美国《宪法》来作比拟,“我们认为这些真理是不言自明的”,而谨慎严格的修正案机制让这种不言自明有了更长久、更持续的生命力;真是很有意思、很有启发的观照。有时候想想我心中作为10倍速领导者样本的邓小平,其实是位很典型的SMaC 人。
柯林斯很不喜欢越来越有通俗大众市场的运气论,不管是成功者因好运气观而失色,还是失败者寻找坏运气做借口。想想《异类》(Outliers)那种专栏作家式的对广义“运气”因素的赞美,在本书中,柯林斯有针对性地重新解读冰球运动员选材、盖茨、湖滨学校等外部因素,努力地通过更多的历史考据和更辩证的思维逻辑,把好运气在成功方程式中复原为一个过客式的配角,但却认可并强化了在失败方程式中坏运气的关键角色。浪费好运气的分析,让运气因素转变为一种deserved luck (应得的幸运),属升华妙笔。
柯林斯在书中的构念之一“和的天才”,也许会让中国文化的张扬者们感到很兴奋。不再把一个硬币的两面当作非此即彼,对错分明,柯林斯用这种健康的批判性思辨能力,对书中屡次出现的我们很熟悉的“既……A……又……B……”(而A和B 往往是两种截然相反的选择、观点),作出了某种辩护,并引用了那句家喻户晓的菲茨杰拉德名言“一等一的大智慧是头脑在对立中冲撞时,却还行得协调,走得不拧巴”,希望我们能够接受这种把自由裁量交给实践者的做法。中国读者接受起来绝不会费劲,当然,这永远存在“过分辩证”或“相对主义”的风险。
尽信书,不如无书。读这本书的你,千万别海绵式地点头称是,认可书中的每个构念、断言。把它们当作假说,跟自己的实践和观察进行对照思考;别把他们当作真理,用小本子记下来准备原样照搬。再好的理论都是灰色的,而实践之树长青。总结企业成功规律的我们,容易忍不住炮制一些看上去很美、很完整、很理性的“正向阴谋论”,而丧失对于管理实践者“行胜于言”的敬畏。以我写案例时采访某位国内成功企业家时他的一句回答来结束这篇序言:“当时真没想那么多。”
是的,他们真没想那么多;但感谢柯林斯孜孜不倦地去分析那些企业没有想那么多却不知觉地践行着的逻辑,来启发更多的管理实践者,更有效地、更自觉地创造属于自己的卓越。
杨斌教授
清华大学经济管理学院高级副院长
“清华领导力中心”主任
推荐序三
迫近卓越企业的基因
究竟是什么原因让一家公司从平凡走向卓越?
这一直是管理学界最迷人的问题,吸引着众多管理学家投入巨大的精力去探寻和研究。但是就像数学中对于极限的不断迫近一样,管理学界对于成就卓越企业的原因的揭示与发现,也同样经历了一段漫长的历程。
1982年汤姆·彼得斯和罗伯特·沃德曼合著的《追求卓越》,在出版后3年里,就销售了500多万册。两位作者花费数年时间,综合了数百个大小公司的第一手材料,最后筛选出43家优良“样本”。在书中,“卓越”的标准是指企业除了表现在财务方面的长期的优异业绩外,更重要的是具有高度的创新精神。尽管每个优秀企业个性不同,但拥有许多共同的品质。这些品质基本上可以总结为八大基本属性,即:崇尚行动,贴近顾客,自主创新,以人助产,价值驱动,不离本行,精兵简政,宽严并济。但在随后的几年里,书中提到的43家优秀企业有32家出现了严重的财务危机。彼得·德鲁克也曾批评书中概括的8条原则太过简单,企业界人士也认为这些观点简直是隔靴搔痒。
1994年,年轻的吉姆·柯林斯接过了这个话题。在他的成名作《基业长青》中,他和他的团队花了6年时间通过对38家美国一流企业的系统研究,回答了是什么使那些高瞻远瞩的公司基业长青的问题。在这本书里,柯林斯不但提出了一些观点,还顺带破除了所谓成就卓越企业的一些神话和迷思,例如这些公司的卓越不是因为有了伟大的构想,也不是因为有了一位富有魅力的领导人,它们的最佳行动不是来自高明复杂的策略规划,更不是以追求最大利润为首要目的。高瞻远瞩的公司有自己指导实际运营的核心价值观,它们的成就绝不只是创造了长期的经济报酬而已,它们已经融入社会的机构里。
随后在他2001年出版的《从优秀到卓越》以及2009年出版的《再造卓越》(其实这本书的英文名字——How the Mighty Fall ——更能体现它的精髓)中,他继续从成功和失败的角度去探寻公司成就卓越的原因。
我一直认为,在彼得·德鲁克之后,吉姆·柯林斯是最值得期待的管理学家。他不是一个多产的学者,但是每一本书的观点都值得企业界“竖起耳朵听一听”。
这本最新出版的《选择卓越》,也没有令人失望。
在书中,柯林斯回答了很多学生和读者向他提出的这样一个问题:这项研究与先前对卓越公司的研究有什么不同,尤其是与《基业长青》和《从优秀到卓越》相比,其区别在哪里?
他的回答是:“我们的研究方法是类似的(历史比较分析法),而关于卓越的问题也是恒久不变的。但不同于先前的研究,在我们的这项研究中,我们所选案例的标准并不仅仅是它们的业绩或声誉,而且还包括极端的环境。我们之所以选择业绩和环境,原因有二。第一,我们认为未来仍将是不可预测的,而在我们的余生中,这个世界仍将处于不稳定状态。我们想要知道的是,在这样的环境中,是哪些因素让卓越的公司——也就是那些在极端困难面前所向披靡的公司——脱颖而出。第二,通过考察极端环境中的最佳公司及其领导者,我们可以获得一些洞见,而这些洞见,若只是研究更稳定环境中的领导者,则可能不会得到。想象一下,你参加一次休闲式的远足,走在草地上,沐浴着暖洋洋的日光,而你的同伴,是一位伟大的登山运动员,他曾经作为领队征服过世界上最险峻的高峰。你或许注意到他与其他人有一些不同,比如说,他更注意小道周边的情况或打包时更仔细。但从总体上来讲,在一个春光明媚的日子里,出行的安全性是可以预见的。所以,在这种情况下,这位领队的卓越才能很难真正展现出来。现在再让我们对比一下,假设你在珠穆朗玛峰山腰,与你同行的也是这位领队,在登山过程中,你们遭遇了致命的风暴。在这种环境下,你可以更清楚地看到他的不同,你可以更清楚地看到他的卓越之处。”
而在我看来,阅读这本书,将有两个最大的收获:
第一,它颠覆了很多对于成就卓越企业的错误判断,尤其是重新反思了流行的创新和变革对于企业的意义。
这本书的研究方法建立在一个对比组之上。关键性的问题并不是“这些卓越的公司都有哪些共同点”,而是“卓越公司的哪些共同点将它们与其他平庸的公司区分开来”。
这种提问式的方法是非常有效的,很多比对的结果与我们的直觉感知都是相反的,以至于柯林斯自己在书中承认:“任何一个重大发现都会让我们研究团队中的至少一个人感到惊讶。”这里可以列举几个被书中研究发现所粉碎的神话。
根深蒂固的神话:在一个动荡的世界里,成功的领导者都是大无畏的、追求风险的、有远见的人士。
相反的发现:在我们的研究中,最优秀的领导者并不具备预测未来的远见能力。他们会观察有效的方法,并确定为什么这种方法有效,然后在这种已验证的基础上开展工作。他们并不比对比组公司的领导者更追求风险、更大胆、更有远见或更有创造性。他们更注意纪律、更注重实证主义、更为多疑。
根深蒂固的神话:在一个快速变化的、不确定的、混乱的世界中,创新使得10倍速公司脱颖而出。
相反的发现:事实并非如此,这个答案超出了我们的意料。是的,10倍速公司在很多方面都有创新。但我们的证据并不支持这样一个假定,即在创新方面,10倍速公司必然超过它们不太成功的对比组公司;而且,在部分案例中,让人感到惊讶的是,10倍速公司的创新反而更少。创新本身并未像我们期望的那样成为王牌;更为重要的是协调创新的能力,即将创造力融入纪律之中。
根深蒂固的神话:在一个危险的世界里,速度就是生命;你要么跑得快,要么就死掉。
相反的发现:有一种观点认为,一个“快速变化”的世界需要“快速决策”和“快速行动”,所以我们必须拥抱所有与“快速”相关的风气,但实际上,这是走向死亡的一个好方法。10倍速公司领导者知道在什么时候加快速度,也知道在什么时候不加快速度。从这个角度来看,英特尔公司著名的摩尔定律,不仅仅是对行业发展的判断,更是对公司自身发展节奏的把握。
根深蒂固的神话:外部的根本改变需要内部的根本改变。
相反的发现:10倍速公司对变化的世界的反应程度并不及对比组公司。仅仅是你周边的环境发生了急剧变化,并不意味着你自己也要作出这种急剧变化。瞎折腾的公司往往死得更快。
第二,这本书第一次认真地研究了“运气”这个因素对于成就卓越企业的作用。
这个收获其实也源自一个根深蒂固的神话:卓越的10倍速公司之所以能够成功,是因为它们有更多的好运气。
吉姆·柯林斯也觉得这是个很有趣的观点,所以单独成就了一章来探讨。他发现,整体而言,10倍速公司的运气并不比它们的对比组公司好。无论是10倍速公司还是对比组公司,它们都有过很多运气——包括好的运气和坏的运气,而且在运气的数量上也是相差无几的。关键的问题并不在于你有没有运气,而在于你如何对待这种运气。
实际上,在这本书里,柯林斯研究的不是企业如何管理,而是在一个混乱的、不确定的环境中带领企业取得卓越成果的领导人的行为特征。
首先,卓越领导者拥抱的是一种控制与非控制相统一的理念。一方面,他们知道长期面临自己所无法控制的不确定性,知道自己无法准确预测周围世界的重大事件。另一方面,他们认为不能控制的力量或随机事件并不会决定结果;在他们看来,命运完全掌握在自己的手中。
其次,卓越领导者通过一个核心行为三联体——严明的纪律、基于实证主义的创造性和具建设性的焦虑——将这一理念引入到生活中。这些行为特征与他们在混乱的、不确定的环境中取得卓越的结果是息息相关的——严明的纪律确保公司在正常轨道上运转,基于实证主义的创造性确保它们充满生机和活力,具建设性的焦虑确保它们继续生存下去,而第五级雄心则提供了启迪性的动力。
刘湘明
《商业价值》杂志出版人
第一章
在不确定的环境中蓬勃发展
我们对未来一无所知。
——彼得·L·伯恩斯坦
对我们无法预测未来,但我们可以创造未来。
回顾过去的15年,想一想在这个世界上、在你的国家里、在市场上,以及在你的工作和生活中所发生的不确定性事件,它们无一不超出人们的预期。我们会感到吃惊、困惑、震惊、眩晕、欣喜或恐慌,但对于这些事件的发生,我们却鲜有先见之明。没有人能够准确预测我们生命中所要经历的波折。生命充满了不确定性,而未来则充满了未知。这说不上好,也谈不上坏。它就像万有引力定律一样,原本就是如此。然而,任务却依然存在:既然这样,我们又该如何掌握自己的命运?
在2002年,我们开始了这一长达9年的研究课题,而研究成果即本书的内容。当时的美国刚刚从稳定、安全和财富等权利的错觉中清醒过来。长期的牛市出现了崩溃;政府预算由盈余转向了赤字;2001年的“9·11”恐怖袭击事件让美国人感到了恐惧和愤怒,而战争也随之而来。与此同时,在全球范围内,技术变革和全球竞争仍一如既往地持续上演,让整个世界充满了不确定性。
所有的这些都把我们引向了一个简单的问题:在充满不确定性乃至混乱的环境中,为什么有的公司能够蓬勃发展,而有的则不能?在遭遇狂暴事件持续打击时,在遭遇我们无法预测亦无力控制的迅猛力量冲击时,为什么有的公司会表现卓越,而有的公司则表现不佳甚至糟糕?
在某种意义上,不是我们选择了研究这些问题,而是这些问题选择了我们。有时候,其中的一个问题就会扼住我们的咽喉,并在我们耳边咆哮:“我不会松手,我不会让你有喘息的机会,除非你回答我!”这一研究之所以会抓住我们,是因为我们对这个看似日趋混乱的世界及其脆弱性有着一种持续的焦虑和担忧。这不仅是一个需要开动脑筋的有趣问题,而且也是一个与我们每个人都息息相关的问题。在我们的教学中,在我们与商界和社会部门的领导者共事时,我们感觉到他们也有着同样的焦虑。在这9年间,各类事件的发生只是进一步强化了这种焦虑感。接下来会发生什么?据我们所知,没有一个人知道答案。
然而,在这样一个世界里,还是有一些领导者和公司交出了优异的答卷。他们并不仅仅局限于应对,他们还着眼于创造。他们并不仅仅局限于生存,他们还着眼于取胜。他们并不仅仅局限于成功,他们还着眼于蓬勃发展。他们建立了可永续发展的卓越企业。我们认为,混乱、不确定性和不稳定性是不好的;处于混乱状态的公司、组织和社会以及毫无章法的领导者,是不会取得成功的。但在混乱的环境中,这些公司是可以实现蓬勃发展、取得成功的。
对于研究案例中的高绩效公司,我们称之为“10倍速”公司。之所以冠以这样一个称号,并不仅仅因为它们生存了下来,也并不仅仅因为它们取得了成功,而是因为它们真正地实现了蓬勃发展。与其行业指数相比,任何一个10倍速案例公司都胜出至少10倍。如果你在1972年年底投资一个10倍速公司投资组合(在所投资的公司登陆纽约证券交易所或纳斯达克之前,按普通股市场回报率计算),投资额为1万美元,那么到我们研究截至的最终时间(2002年年底),你的这笔投资的总额将会超过600万美元,32倍于普通股市场的表现。
为抓住研究的精髓,我们以10倍速案例公司中的西南航空公司为例进行说明。你可以想一想1972年到2003年航空业所遭遇的重大不利事件:燃油价格冲击、放宽管制、劳资冲突、空中交通管制员罢工、严重经济衰退、利率上扬、劫机、接连不断的破产,以及2001年9月11日发生的恐怖袭击。然而,即便如此,如果你在1972年12月31日投资西南航空公司(就规模而言,与三大航空公司相比,当时的西南航空公司显得微不足道,其刚刚实现收支平衡,且遭到大型航空公司的剿杀),如果投资额为1万美元,那么到2002年年底,这笔投资将会增至近1200万美元,63倍于普通股市场的回报率。它的表现优于沃尔玛,优于英特尔,优于通用电气,优于强生,优于迪士尼。事实上,据《金钱杂志》的分析,就回报投资者而言,西南航空公司在1972年公开交易的所有标准普尔500公司中位居第一(1972年买入,连续持有30年至2002年)。不论以何种标准衡量,这样一个结果都会给人留下深刻印象,但如果再把西南航空公司所处的环境——各种重大不利事件、冲击事件以及长期的不确定性——考虑在内,那么这一结果无疑是惊人的。
为什么西南航空公司能够克服重重困难并最终脱颖而出呢?在掌握自己命运方面,它都做了什么呢?它是如何取得其他航空公司所无法企及的世界一流业绩的呢?具体来说,就是在这样一个极端的环境中,为什么西南航空公司会变得如此卓越,而与之相对应,处于同一个行业、有着相同商业模式、面对相同机遇的太平洋西南航空公司却最终走向破产并退出了航空业?这个一对一的比较抓住了我们研究问题的精髓。
很多学生和读者都会向我们提出这样一个问题:“这项研究与先前对卓越公司的研究有什么不同,尤其是与《基业长青》和《从优秀到卓越》相比,其区别在哪里?”我们的研究方法是类似的(历史比较分析法),而关于卓越的问题也是恒久不变的。但不同于先前的研究,在我们的这项研究中,我们所选案例的标准并不仅仅是它们的业绩或声誉,而且还包括极端的环境。
我们之所以选择业绩和环境,原因有二。第一,我们认为未来仍将是不可预测的,而在我们的余生中,这个世界仍将处于不稳定状态。我们想要知道的是,在这样的环境中,是哪些因素让卓越的公司——也就是那些在极端困难面前所向披靡的公司——脱颖而出。第二,通过考察极端环境中的最佳公司及其领导者,我们可以获得一些洞见,而这些洞见,若只是研究更稳定环境中的领导者,则可能不会得到。想象一下,你参加一次休闲式的远足,走在草地上,沐浴着暖洋洋的日光,而你的同伴,是一位伟大的登山运动员,他曾经作为领队征服过世界上最险峻的高峰。你或许注意到他与其他人有一些不同,比如说,他更注意小道周边的情况或打包时更仔细。但从总体上来讲,在一个春光明媚的日子里,出行的安全性是可以预见的。所以,在这种情况下,这位领队的卓越才能很难真正展现出来。现在再让我们对比一下,假设你在珠穆朗玛峰山腰,与你同行的也是这位领队,在登山过程中,你们遭遇了致命的风暴。在这种环境下,你可以更清楚地看到他的不同,你可以更清楚地看到他的卓越之处。
研究极端环境中的领导者就像是进行行为科学实验或使用实验室离心机:将领导者投入到极端环境中,从而找出卓越与平庸之间的明显区别。我们所要考察的是,在彰显这些区别的环境中,真正卓越和仅仅优秀之间存在什么样的不同。
在这一章的剩余部分,我们会简单介绍一下我们的研究之旅,并对这一过程中的部分意外发现进行预演。(关于我们的研究方法,可参阅附录的“研究依据”。我们在这一部分作了更为详细的描述。)从第二章开始,我们将展开深入研究——主要研究的是领导这些公司的个人;而第三章到第六章研究的则是他们如何让这些公司脱颖而出,如何使得这些公司有别于那些不太成功的公司。对我们来说,第七章是研究之旅中特别有意思的一部分:研究运气。在这一章中,我们对运气进行了定义和量化,以确定10倍速案例公司是更幸运还是更不幸运,并对它们在运气方面的不同情况进行了考察。
寻找10倍速案例公司
在我们的研究过程中,第一年主要是确定10倍速案例公司,即寻找历史数据符合如下3个基本测试项的公司:
1.相对于普通股市场和所在行业,企业至少连续15年保持出色表现。
2.企业是在极不稳定的环境中——充满各种不可控的、瞬息万变的、不确定的且会造成潜在负面影响的事件——取得这些出色表现的。
3.企业经历了从弱小到卓越的发展历程,即在10倍速之旅的最开始,它处于脆弱状态,只是一家年轻的或规模很小的企业。
对于最初包括20400家公司的一份清单,我们进行了11次的筛选,以确定所选的案例公司符合我们所有的测试项。因为我们想研究的是极端环境下的极端表现,所以在遴选过程中,我们使用了极端的标准。就最终确定的10倍速案例公司(见表1.1)而言,它们在我们所研究的时间段都交出了卓越的答卷。
表1.1 1 0倍速案例公司最终清单
在作进一步论述之前,我们需要强调一下研究案例的一个关键点。我们所研究的是公司历史时期的表现,是以2002年而不是当前为截至时点的。所以,在你阅读本书时,你很有可能会发现清单上的一家或多家公司已经出现问题,已经不再是卓越的公司,这会让你想:“为什么是某某公司呢?它现在看起来好像不是一家10倍速公司了。”可以把我们的研究比作是对一个处于鼎盛时期的体育王朝的研究。在20世纪60年代和70年代,加州大学洛杉矶分校棕熊队在约翰·伍登的执教下战绩辉煌,在12年中夺得10次全国大学生体育协会冠军。在伍登退休后,虽然球队战绩有所下滑,但这并不妨碍我们对其鼎盛时期的研究,而由此得出的洞见也不会失效。同理,一家卓越的公司也可以变得不再卓越(参见《再造卓越》,吉姆·柯林斯著),但这并不会把它的鼎盛时期从记录簿中抹去。就研究视角而言,我们关注的是公司鼎盛的历史时期,而我们的发现,也是基于公司鼎盛的历史时期。
对比的力量
我们的研究方法是建立在一个对比组之上的。关键的问题并不是“这些卓越的公司都有哪些共同点”,而是“卓越公司的哪些共同点将它们同与之直接比较的公司区分开来”。这里所说的对比组公司是指与10倍速公司处于同一行业,且在同一时期面临相同的或非常相似的时机,但却未能取得卓越成绩的公司。通过严格的评分体系,我们系统地确定了相对每一家10倍速公司的对比组公司。整体而言,10倍速公司的业绩表现超过对比组公司30倍(参见图1.1)。通过比较、分析10倍速公司及其对比组公司在相关时期的表现,我们得出了我们的结论。
1. 在美国证券价格研究中心收录所持公司的首月数据之前,按普通股市场收益率计算。
2. 在本书中,股票收益计算的数据均源于:©200601 CrSP® ,芝加哥大学布斯商学院证券价格研究中心授权使用,保留所有权利。http://www.crsp.chicagobooth.edu 。
图1.1 对比研究——10倍速公司与对比组公司的比较
以下是10倍速公司与其对比组公司的最终配对:安进对基因泰克(Genentech),巴奥米特对基兰斯纳(Kirschner),英特尔对超微半导体公司(AMD),微软对苹果公司,前进保险公司对萨菲科保险公司(Safeco),西南航空公司对太平洋西南航空公司,史赛克对美国外科医疗公司(United States Surgical Corporation,USSC)。就选择苹果公司作为对比案例而言,需要说明的是,在2011年撰写本书时,我们就知道它已成为历史上最引人注目的复苏事例之一。关于微软与苹果公司的对比,我们的研究视角主要集中在20世纪80年代和90年代,当时微软已经成为一个帝国,而苹果公司则步履维艰,几近破产。如果你在1980年12月底购买苹果公司的股票(是月,苹果公司股票首次公开发行),并一直持有,直至我们所分析的时间节点,即2002年,那么你的投资回报将落后于普通股市场80%以上。在史蒂夫·乔布斯的带领下,苹果公司取得了令人惊异的表现,对此我们会在后面进行论述,但有一点,我们需要在这里指出:公司的确会随着时间的变化而变化,它会从对比组公司发展成为10倍速公司,也会从10倍速公司退步至对比组公司。从优秀到卓越,始终都是可能的。
令人惊讶的数据
我们对每一组对比公司都进行了深入的历史研究。我们收集了超过7000份文件,以便清楚地了解每一家公司的年度演变史——从成立之初一直到2002年。然后,我们对各数据类别进行了系统分析,这包括产业动态、成立根源、组织、领导层、文化、创新、技术、风险、财务管理、战略、战略变革、速度和运气。在研究过程中,我们并不是对已持的理论进行测试或证实;我们喜欢让人感到惊讶的证据,我们也愿意被我们的发现所改变。
在本书中,我们依据所收集的证据提出概念,并建立了一个全 新的框架。我们采用的是迭代法,即在数据的启发下产生各种想法,然后按照证据对这些想法进行测试,看看它们在证据面前是否经得起考验,然后再代之以新的想法,修订,测试,再修订,直至所有概念与证据相契合。
我们所有的证据都是基于事实的,是确凿的。就我们的分析而言,其核心是10倍速案例公司与对比组公司的跨时间比较,我们会问这样一个问题:“它们之间的不同是什么?”这种提问式的方法被证明是非常有效的,因为这不仅会让我们产生洞见,而且还会彻底粉碎那些根深蒂固的神话。事实上,很多发现与我们的直觉感知都是相反的,而任何一个重大发现都会让我们研究团队中的至少一个人感到惊讶。作为后面内容的一个预演,我们在这里列举几个被我们的研究发现所粉碎的神话。
根深蒂固的神话:在一个动荡的世界里,成功的领导者都是大无畏的、追求风险的、有远见的人士。
相反的发现:在我们的研究中,最优秀的领导者并不具备预测未来的远见能力。他们会观察有效的方法,并确定为什么这种方法有效,然后在这种已被验证的基础上开展工作。他们并不比对比组公司的领导者更追求风险、更大胆、更有远见或更有创造性。他们更注意纪律、更注重实证主义、更为多疑。
根深蒂固的神话:在一个快速变化的、不确定的、混乱的世界中,创新使得10倍速公司脱颖而出。
相反的发现:事实并非如此,这个答案超出了我们的意料。是的,10倍速公司在很多方面都有创新。但我们的证据并不支持这样一个假定,即在创新方面,10倍速公司必然超过它们不太成功的对比组公司;而且,在部分案例中,让人感到惊讶的是,10倍速公司的创新反而更少。创新本身并未像我们期望的那样成为王牌;更为重要的是协调创新的能力,即将创造力融入纪律之中。
根深蒂固的神话:在一个危险的世界里,速度就是生命;你要么跑得快,要么就死掉。
相反的发现:有一种观点认为,一个“快速变化”的世界需要“快速决策”和“快速行动”,所以我们必须拥抱所有与“快速”相关的风气,但实际上,这是走向死亡的一个好方法。10倍速公司领导者知道在什么时候加快速度,也知道在什么时候不加快速度。
根深蒂固的神话:外部的根本改变需要内部的根本改变。
相反的发现:10倍速公司对变化的世界的反应程度并不及对比组公司。仅仅是你周边的环境发生了急剧变化,并不意味着你自己也要作出这种急剧变化。
根深蒂固的神话:卓越的10倍速公司之所以能够成功,是因为它们有更多的好运气。
相反的发现:整体而言,10倍速公司的运气并不比它们的对比组公司好。无论是10倍速公司还是对比组公司,它们都有过很多运气——包括好的运气和坏的运气,而且在运气的数量上也是相差无几的。关键的问题并不在于你有没有运气,而在于你如何对待这种运气。
新视角,永恒的追求
1989年,我开始研究是什么将卓越公司和优秀公司区分开来,并最终出版了《基业长青》(与杰里·波勒斯合著)一书,之后,又出版了《从优秀到卓越》和《再造卓越》。本书是所有这些研究和分析的继续。就数据而言,这些研究涵盖了75家公司的演变史——合并相加超过6000年的公司历史。所以,虽然这只是一项独特的、新颖的研究,但也可以视为我们长期探求的一个问题——“如何打造一家卓越的公司”——不可分割的一部分。
在我们看来,每一项研究都像是在一个黑盒子上打一个孔,以便让光线射入其中,而在这里面,我们找到了区分卓越公司和伟大公司的永恒原则。每一项新的研究都会有额外收获,都会让我们从新的视角审视先前所发现的原则。我们不会宣称我们发现的概念是成就“卓越”的原因(社会科学中没有人会宣称因果关系),但我们可以宣称它们之间这种基于证据的相关性。如果你严格遵循我们的发现,而不是像对比组公司一样,那么你打造一家持久的卓越公司的概率将会大大提高。
如果你读过《基业长青》、《从优秀到卓越》或《再造卓越》,那么你会注意到,在本书接下来的六章中,我们基本上没有提及上述作品中所发现的概念。除与第5级经理人有直接关联外,我们在接下来的章节中有意地避过了一些原则,比如,刺猬理念,先人后事(先在车上找到对的人),核心价值,大胆创新的宏伟目标(BhaGs),训练有素的文化,斯托克代尔悖论,建造时钟,衰落五阶段或飞轮效应。这样做的原因很简单:为什么要在本书中详述先前书中早已发现的概念呢?但需要指出的是,我们的确对先前书中所阐述的原则进行了测试,并发现这同样也适用于一个混乱的、不确定的世界。在本书的最后(参见“常见问题”),我们将会回答本书中的概念与先前书中概念的关联关系。但本书的主要目的是分享我们在本项研究中所发现的新概念。
现在,我们的研究旅程已经结束了,但我们感到的更多是一种平静。这并不是因为我们相信生活将会如魔法一般变得稳定,变得可预测;实际上,复杂性、全球化和技术的力量正在加快变化的速度,并使这种变化变得更加无常。我们之所以感到平静,是因为我们进一步掌握了生存、前行和成功所需的因素。对于我们不可能预测的未来,我们已经作好了更充分的准备。
在混乱的世界里实现蓬勃发展并不仅仅是一种商业挑战。其实,从根本上讲,我们所有的工作并不是围绕着商业展开的,而是围绕着区分卓越公司和优秀公司的原则展开的。让我们好奇的是:各种类型的卓越组织是如何脱颖而出的?在研究过程中,我们使用上市公司作为数据集,这是因为它们可以提供清晰的、连贯的和公允的结果(以便我们可以审慎地选择研究案例),而且我们能很容易地获得大量历史数据。无论是一所卓越的公立学校、一家卓越的医院、一支卓越的体育队、一家卓越的教堂、一个卓越的军事单位、一间卓越的流浪者收容所、一支卓越的管弦乐队还是一个卓越的非营利组织,它们都有着按各自核心目的而界定的结果,但问题是:在一个时刻充满不确定性的环境中,它们是如何取得这种超一流的表现的?卓越并不仅仅是一种商业追求,它也是我们人类的一种追求。
所以,我们邀请你加入我们,共同分享我们的研究发现。对于挑战和问题,我们要让证据来说话。将有用的发现用于创建卓越的企业,这并不仅仅是对事件的反应,也是对事件的塑造。正如有着广泛影响力的管理思想家彼得·德鲁克所言,预测未来的最好方式——可能也是唯一的方式——就是创造未来。
第二章
10倍速公司
成功总是垂青那些有准备的人,这被称作运气。那些未能及时采取必要预防措施的人,必定会以失败告终,这被称作坏运气。
——罗尔德·阿蒙森,《南极》
1911年10月,两支探险队作好了出发前的最后准备,他们都希望自己能够成为现代历史上最先抵达南极的人。结果是一支队伍夺得胜利,并最终安全返回。而另一支队伍却遭受了一场毁灭性的失败,因为到达南极时,他们发现他们的对手早在34 天前就已经把旗帜插在了那里,而接下来,他们与死神展开了一场生死搏斗,结果以失败告终,凛冽的严冬最终将他们吞噬——这支南极探险队中的5名成员全部命丧他乡。据部分成员最后写的日志以及他们给家中至亲的留言,这次探险让他们遭受了难以置信的磨难和无法忍受的冻伤,直至全部被冻死。
这两支探险队的实力可谓旗鼓相当。两名领队分别是39岁的罗尔德·阿蒙森和43岁的罗伯特·法尔肯·斯科特。他们年龄相仿且有着相似的经验,但最终的结果却是前者获胜,后者失败。阿蒙森曾带队成功穿越西北航道,并参加过南极洲首次越冬探险;斯科特曾在1902年率队南极探险,并最终抵达南纬82度。阿蒙森和斯科特率队出征南极的时间相差无几——前后不过几天,他们都将面临超过1400英里[1]的往返行程(大致相当于从纽约市到芝加哥的往返路程),然后进入一个不确定的、极端恶劣的环境中,而那里的温度即便是在夏天也经常会达到零下20摄氏度,且经常伴随着强气流。需要注意的是,那是1911年,他们没有与探险营地保持联系的现代化通信工具,没有无线电、手机,也没有卫星电话,而一旦在南极被困,那么要想拯救他们是根本不可能的事情。一名领队率队获胜并安全返回,一名领队率队败北并付出了生命的代价。
是什么造成了这两人之间的区别?为什么一个人会在如此恶劣的环境中取得非凡成功,而另一个人却连命也没有保住?对于我们的整个话题来说,这是一个很有吸引力的问题,也是一个非常鲜明的类比。这是两名领导者,他们都致力于在极端环境中取得卓越成就。回到我们的研究话题,10倍速公司的领导者就像是阿蒙森,而对比组公司的领导者则像是斯科特。我们会在接下来的章节中讨论商业领导者,但首先,让我们再进一步了解一下阿蒙森和斯科特的故事。(关于阿蒙森和斯科特的故事,我们推荐罗兰·汉福特的巨著《地球尽头》。该书对这两个人进行了大量的、详细的比较性研究。)
你是阿蒙森还是斯科特?
在近30岁时,为获得专家证书,罗尔德·阿蒙森从挪威赶到西班牙,参加一个为期两个月的帆船之旅。那一年是1899年。摆在他面前的,是一个近2000英里的旅程。阿蒙森是如何完成这一行程的呢?乘坐四轮马车?骑马?乘船?乘火车?
他选择的是自行车。
之后,阿蒙森又进行了一次尝试,那就是生吃海豚肉,以确定其是否有助于补充能量。在他看来,有一天他或许会遭遇沉船事件,到时周围可能会出现成群的海豚。所以,他觉得自己有必要了解一下海豚肉是否可以食用。
所有的这一切都是阿蒙森为实现自己的追求而作的准备工作,他训练体能,并从实践经验中获得尽可能多的有用知识。阿蒙森甚至还拜因纽特人为师。因纽特人生活在冰天雪地的环境中,常年遭受暴风雪的袭击,数百年来,他们积累了丰富的经验。而要想掌握在极地条件下的生存技能,恐怕再也没有比拜他们为师更好的方式了。阿蒙森学习因纽特人的狗拉雪橇。他发现,因纽特人从来都不匆忙赶路,而是一步步缓慢前行,因为这可以避免过多的汗水在零度以下结冰。他借鉴了因纽特人宽松的服装款式,以利于汗水蒸发并发挥保护作用。他对因纽特人的生存技能进行了练习,以便应对在前往南极过程中所可能遭遇的各种情况。
阿蒙森的理念是,你不能等到遭遇突如其来的风暴时,才发现你需要更强大的力量和更持久的耐力;你不能等到船翻的时候,才去决定你是否要吃海豚肉;你不能等到你已开始南极探险之旅时,才想要成为一名一流的滑雪者和驯犬员。你要进行高强度的训练,每时每刻都要作好准备,这样一来,在出现不利条件时,你就可以使出你所储备的强大力量。同样,在出现有利条件时,这种准备可以让你更好地向前迈进。
与阿蒙森相比,斯科特选择的是一条截然相反的路。在出征南极之前的几年里,他可以参加高强度训练,比如说越野滑雪和1000英里自行车赛,但他没有。他可以和因纽特人住在一起,并向他们学习,但他没有。他可以把更多的训练放在狗身上,这样他就可以顺心如意地选择狗而不是矮种马了。与拉雪橇的狗不同,矮种马会出汗,所以在冰天雪地中,它们的身上会结冰,而且它们也不是肉食动物。(阿蒙森计划杀掉那些体弱的狗,以喂食那些强健的狗。)斯科特选择的是矮种马。此外,斯科特还把赌注放在了“机动雪橇”上,但这些雪橇并未在南极极端恶劣的环境下接受过全面测试。结果就是,这些机动雪橇的引擎在最初的几天内就出现了故障,而矮种马很快也都倒毙了。所以,在这次探险之旅中,大多数时间他们都是“人拉雪橇”,也就是说,他们亲自拉着雪橇穿越茫茫雪原。
不同于斯科特,对于不可预见的事件,阿蒙森进行了系统的分析,并作好了充分的准备。在设立补给站时,阿蒙森不仅用旗帜标出了主补给站的位置,而且还在其两侧数英里的地方按里程递增的方式插了20根黑色尖旗(在白雪的映衬下显得格外醒目);这样一来,即便在返程时因风暴而偏离方向,他也可以在超过10公里的范围内找到一个目标。为提高返程的安全系数,在行进的过程中,他每隔1/4 英里就会放置包装箱的一些边角料作为标志,而每隔8英里则会插一根黑旗。与之相对的,斯科特只是在主补给站插了一根旗帜,而且在路上也没有作出任何标志;如此一来,一旦偏离了方向,他面临的将会是大灾难。阿蒙森为5人的探险队准备了3吨的补给品,而斯科特17 人的探险队却只准备了1吨的补给品。在抵达南纬80度并向南极目的地最终挺进时,对阿蒙森探险队来说,即便是错过所有的补给站,他们所携带的补给品仍可维持100英里的行程。而斯科特则不同,所有的补给品都已经处于即将耗尽状态,所以他们错过任何一个补给站都将会带来灾难性的后果。一个凸显两人策略区别的细节是:作为关键的海拔测量设备,斯科特只带了一支温度计,所以在不慎打碎后,他“大发雷霆并造成了严重后果”;而阿蒙森则带了4 支温度计,以防出现意外事件。
阿蒙森并不清楚摆在他面前的是一条什么样的路。他并不了解准确的地形、山口的海拔,以及可能遇到的各种障碍。他和他的探险队可能会遭遇一系列的不幸事件。然而,对于整个行程,他进行了系统的分析,以确定途中可能出现的各种重大事件和随机事件,以便最大限度地减少它们的影响。他假定他们可能会被困在某个地方,并作好了应对这种情况的准备;他甚至还做好了应急方案,以便在他出现意外时,探险队能够继续前行。而斯科特没有作任何准备,只是在他的日志中抱怨运气不佳。“就天气而言,我们的运气太差了。”斯科特在他的一篇日志中写道。而在另一篇日志中,他又写下了这样一句话:“我们遭遇了太多的厄运……运气是一个多么重要的因素啊!”
1911年12月15日,明媚的阳光洒在广袤的白色大地上。伴随着轻微的侧风和零下10摄氏度的气温,阿蒙森最终抵达南极。他和他的队友在那里插上了挪威的国旗——这面旗帜一插上便“迎风展开”,并将这片高原奉献给挪威国王。然后,他们立即行动起来。他们搭建了一顶帐篷,并留下了一封写给挪威国王的信,对这次探险活动的成功进行了描述;阿蒙森在信封上留下了地址和探险队队长斯科特的名字(他认为斯科特及其探险队将会成为第二批抵达南极的人)。他之所以这样做,就是担心自己的探险队在归程途中遭遇意外。但他没有想到的是,当时斯科特的探险队正在人拉雪橇的前行途中,整整落后他们360英里。
一个多月后,即1912年的1月17 日,下午6点30分,斯科特看到了阿蒙森插在南极的挪威国旗。“这是一个糟糕的日子。”斯科特在日记中写道,“更令我们失望的是4 到5级的顶风,以及零下22摄氏度的气温……伟大的上帝啊!这真是一个鬼地方,我们费尽千辛万苦,却未成为最先到达的人,这对我们来说太糟糕了。”在同一天,阿蒙森早已北向前行了近500英里,距离南纬82度补给站仅有8天的行程。斯科特折回向北行进,此时距离大本营还有超过700英里的行程,而他们采用的是人拉雪橇的方式。当时适逢季节变化,天气状况变得更加恶劣,风越来越大,气温越来越低,而补给却越来越少,他们不得不在冰天雪地中跋涉前行。
阿蒙森及其探险队在1月25日安全抵达大本营,而这一天也正是他当初所计划的那一天。在耗尽了补给之后,筋疲力尽的斯科特在3月中旬被困,进而陷入绝望。8个月后,一支英国侦察队在一个凄凉的、大雪覆盖的小型帐篷中发现了斯科特及两名队员的尸体,而这里距离他们的补给站仅有10英里之遥。
不同的行为,而非不同的环境
阿蒙森和斯科特之所以会取得截然不同的结果,原因并不在于他们面临的是截然不同的环境。在阿蒙森和斯科特各自出征后的前34 天里,他们所遇到的好天气的比率是一样的,都是56%。在同一年里,面对相同的目标和相同的环境,一个取得了成功,一个走向了失败,那么导致这种情况的原因肯定不是环境。之所以会出现这种不同的结果,主要是因为他们所展现的截然不同的行为。
在我们的研究中,领导者也是如此。同阿蒙森和斯科特一样,我们所选择的案例公司的领导者在相同时间应对相同环境的能力也是很脆弱的。然而,有的领导者却成了“10倍速领导者”,而与之相对的领导者却不然。“10倍速领导者”是我们的一个术语,用来表示那些打造10倍速公司的人。在我们的研究中,我们发现10倍速领导者身上有一些共同的行为特征,而正是这些特征将他们同对比组公司的领导者区分开来。在本章中,我们将会介绍这些特征,而在之后的章节中,我们将会阐述10倍速领导者是如何引领和打造这些成功公司的。
首先让我们看一下10倍速领导者相对于对比组公司领导者并不具有明显优势的特征:
他们并非更有创造性。
他们并非更有远见。
他们并非更有魅力。
他们并非更有雄心。
他们并非更有运气。
他们并非更有冒险精神。
他们并非更有英雄情结。
他们并非更倾向于大刀阔斧的、大胆的举措。
需要指出的是,我们并不是说10倍速领导者缺乏强大的创造力、宏大的雄心或大刀阔斧进行改革的勇气。所有这些特征在他们身上都有所体现,但在不太成功的对比组公司的领导者身上也都有所体现。
那么,是什么让10倍速领导者脱颖而出的呢?首先,10倍速领导者拥抱的是一种控制与非控制相统一的理念。
一方面,10倍速领导者知道他们长期面临无法控制的不确定性,他们知道他们无法准确预测其周围世界的重大事件。另一方面,10倍速领导者认为他们所不能控制的力量或随机事件并不会决定他们的结果;在他们看来,他们的命运完全掌握在自己的手中。
其次,10倍速领导者通过一个核心行为三联体将这一理念引入到生活中:严明的纪律、基于实证主义的创造性和具建设性的焦虑(参见图2.1)。我们在本章后面部分介绍的这些行为特征与他们在混乱的、不确定的环境中取得10倍速结果是息息相关的。严明的纪律确保10倍速公司在正常轨道上运转,基于实证主义的创造性确保它们充满生机和活力,具建设性的焦虑确保它们继续生存下去,而第五级雄心则提供了启迪性的动力。
图2.1 10倍速领导力
严明的纪律
在20世纪90年代末,前进保险公司的首席执行官彼得·刘易斯曾面临一个问题:公司股价疑受非理性的华尔街的驱使而出现大幅波动。1998年10月16日,前进保险公司的股价每股飙升近20美元,单日涨幅达到18%。这一天,公司发生了什么具有根本意义的改变吗?没有。这一天,经济突然出现了震荡吗?没有。这一天,市场大幅上扬18%吗?没有。对于前进保险公司来说,1998年10月16日并没有发生任何具有重大意义的事件。然而,它的股价还是大幅上扬,达到了惊人的18%的涨幅。
在一个季度以后,即到了1999年的1月26日,前进保险公司的股价每股暴跌近30美元,单日跌幅达到19%。这一天,公司发生了什么具有根本意义的改变吗?没有。这一天,经济突然出现了震荡吗?没有。这一天,市场崩盘了吗?没有。对于前进保险公司来说,1999年1月26日并没有发生任何具有重大意义的事件。然而,它的股价还是大幅下跌,达到了惊人的19%的跌幅。
之所以出现这种波动,部分原因是彼得·刘易斯认为通过盈余游戏迎合华尔街是缺乏诚信的。他拒绝参与这一游戏,拒绝向分析师提供预期收益数字,因为这样一来,分析师就可以更可靠地“预测”公司的收益了。在刘易斯看来,这是一条便捷之道,是替代深度分析和调查工作的一种行为。此外,刘易斯还摒弃了公司应该“管理收益”的理念,即平滑各季度的收益,以防止收益波动过大对市场造成困扰。在他看来,这些把戏都是缺乏纪律的表现。但这也会导致一个问题。由于刘易斯拒绝所谓的“共赢模式”,即“我告诉你我们的收益,你再预测我们的收益,这样双方都会高兴”的模式,并且拒绝平滑收益,导致分析师无法对前进保险公司的收益保持一贯的预测。正如一名分析师所抱怨的:“我或许应该投掷硬币。”
在1998年10月16日,由于前进保险公司的每股收益超出分析师预期44 美分,引发股价大涨;而在1999年1月26日,由于前进保险公司的每股收益低于分析师预期16美分,导致股价大跌。如果刘易斯仍继续拒绝参与这一游戏,那么前进保险公司的股价仍将会持续处于剧烈波动状态,进而使得交易者受到伤害。忽视这种风险就好比是南极探险者忽视可能使其丧命的突发风暴一样。但选择妥协的话,又与刘易斯的原则相悖。那么,刘易斯会怎么做呢?
刘易斯拒绝了a 选项(即予以忽视)和B 选项(即选择妥协), 他选择的是Q 选项。前进保险公司成为第一家发布月度财务报表的纽约证券交易所上市公司。这将为分析师提供真实的业绩数据,而基于这些数据,他们可以更容易地预测公司的季度结果。其他公司之所以屈服于这种指导游戏,是因为它们觉得别无选择,因为在它们的印象中,这种巨大的力量并不是它们所能控制的。但刘易斯将前进保险公司从这种困境中解放了出来。他接受了这些已经存在的压力,通过巨大的努力减缓了它的影响。
这个故事与“纪律”有什么关系呢?
从根本上讲,纪律是行动的一致性——价值的一致性、长期目标的一致性、绩效标准的一致性、方法的一致性、跨时间的一致性。纪律不同于管辖,不同于衡量,不同于等级服从或坚持官僚规则。真正的纪律需要独立的思想,要抵制压力,且不可因为压力而放弃价值、绩效标准和长期抱负。对于10倍速领导者来说,纪律的唯一合法形式就是自律;不管多么困难,你都要有一种不达目的绝不罢休的心态,要拼尽全力创造卓越的结果。
就个人追求而言,10倍速领导者是残酷无情的、狂热偏执的,甚或是顽固不化的。他们不会对事件作出过度反应,不会屈从于大众,也不会急于追求诱人但却毫不相关的时机。他们有一种不屈不挠的坚韧精神,一方面不会背离他们自己的标准,另一方面又不会做得过头。就如何更好地描述10倍速领导者所体现出的这种纪律,我们的研究团队在进行讨论时产生了不同意见。大多数企业的首席执行官都具有某种程度的纪律性,但10倍速领导者所体现出来的是一种截然不同的纪律性。我们的结论是,10倍速领导者不仅仅是遵守纪律,他们是严明地遵守纪律。刘易斯决定发布月度财务报告的决定同阿蒙森骑自行车从挪威到西班牙和生吃海豚肉是极为相似的。他们的行为根本就不符合常态。
西南航空公司的赫伯·凯勒尔坚定地认为,要维持一种士气高昂、充满乐趣且敢于打破旧习的文化,因为这样才能够留住有着反叛的“武士精神”且充满激情的雇员。凯勒尔非常清楚这样一个事实:如果人们能够在工作中找到乐趣,能够热爱他们的公司,那么他们自然而然地就会提供一流的客户服务。西南航空公司最初只是得克萨斯州一家仅拥有少量客机的小型通勤航空公司,而如今,它已成为美国主要的航空客运公司。这种转变使得这种文化的维持更为困难,但也更为重要。所以,凯勒尔成为了践行这种文化的狂热典范。
“我敢打赌,”凯勒尔在接受《60分钟》栏目采访时说,“在美国,我是唯一一个会在凌晨2点戴着花帽、围着长围巾、穿着紫色衣服前往维修机库的航空公司总裁。”在为一期《得克萨斯月刊》杂志拍摄封面时,他穿了一身白色的套装,并将拉链拉开,袒胸露怀;封面上的他像猫王一样正在跳舞,而配图文字则是“赫伯疯了”。在与史蒂文斯航空公司产生行业标语所有权纠纷时,他和该公司首席执行官解决纠纷的地点并不是在法庭,而是在一个有数百名雇员观看的竞技场,他所选择的解决问题的方式是掰手腕。对于凯勒尔的各种怪癖,我们的研究团队略微更改了亨特·S·汤普森的一句名言:在事情变得怪异时,怪异的人就会成为首席执行官。
但将兴趣仅仅集中在凯勒尔的这种怪异行为上就会错失重点。他并不是纯粹为了搞怪;他的这种怪异行为具有一致性,而目的是为了给文化注入一种活力,这就像一个优秀的演员在舞台上完美表演一样。此外,他还是一个不折不扣的偏执狂,一心致力于将西南航空公司打造成为一家精神高昂的、最好的低成本航空公司,并决意赢得与竞争对手的每一次战斗和每一场战争。“在空余时间,我也工作。”凯勒尔在1987 年时解释说,“我一个星期工作7 天,通常都工作到晚上八九点钟。”而在睡觉前,他还会通过阅读来充实自己;他家中的书数以千计。凯勒尔就像穆罕默德·阿里一样,有异常强大的内心,但也有一个异常夸张的外表。你或许会和凯勒尔一起大笑,就像是看阿里的新闻发布会一样,但如果你胆敢在擂台上和他对擂,那么你只会发现一个仰面朝天的自己。在对西南航空公司雇员的一次讲话中,凯勒尔展现出了他的这种竞争的残暴性。他说:“如果有人说要当面掌掴我们,那么就要把他们打倒,猛踢他们,把他们踢到沟里,让他们永不翻身,我们要跨过他们的身体继续前进。”
同我们所研究的每一位10倍速领导者一样,凯勒尔和刘易斯也都不是墨守成规者。他们有着自己的价值观、目的、长期目标和严格的绩效标准;而为坚持这一切,他们有着严明的纪律。如果这需要他们偏离正常的行为轨道,那他们也在所不惜。他们不会让外来压力甚或社会规范改变自己的坚持。在一个不确定的、极端恶劣的环境中,追随大众的疯狂是走向毁灭的最佳方式之一。
为什么他们会有这样一种思想上的独立性?这并不是因为他们天生就比其他人更大胆,也并不是因为他们比其他人更傲慢或更具反叛精神,而是因为他们更讲求实证精神,而这就是10倍速领导者三个核心行为中第二个核心行为。
基于实证主义的创造性
1994 年,当时的英特尔公司首席执行官安迪·格鲁夫进行了一次常规血检,但检查的结果却让人感到担忧:PSa (前列腺特异抗原)指标为5,这表明在他的前列腺内可能存在一个方糖大小的肿瘤。医生建议格鲁夫首先去看泌尿科医生。大多数人会按照这一建议去做,但这并不是安迪·格鲁夫的做法。相反,他开始阅读医学科学家为医学科学家撰写的科研论文。格鲁夫对文中数据进行了深入研究。PSa 检测结果真正表明的是什么?这种生物化学的工作原理是什么?前列腺癌的统计数据是多少?各种治疗方式的优缺点是什么?此外,他还决定对“测试结果进行测试”,以确定所阅读文献中的数据是否可靠。同时,为确定实验室的检测变化度,他还将血液样本送到不同的实验室。在做完所有这一切之后,格鲁夫才联系了泌尿科医生。
但即便如此,格鲁夫也没有按照医生的建议来制订治疗计划。在进行了核磁共振检查和骨扫描之后,他对治疗方案进行了更为广泛的研究,直接透过第一手资料寻找原始数据。他按照一本前列腺癌参考书的文献目录对所引述的论文进行了搜集,并逐一阅读;然后,他又对该书出版后6到9个月内发表的科学文献进行了搜集,并从这些出版物中获得了更多的引述论文。在白天,格鲁夫仍是公司兢兢业业的首席执行官,而在晚上,他则对各种治疗方案进行研究,绘制数据图表,参照不同的研究结果,试图弄清楚所有的问题。他通过研究发现,医疗界对于各种癌症的治疗方案存在激烈争论。格鲁夫最终意识到,他必须要绘制自己的决策树,确立自己的概率方程,并确定基于自己所搜集数据和逻辑结论的治疗方案。“作为病人,你的生命和健康依赖于一种一致意见。”他后来在《财富》杂志撰文表示,“我意识到我必须要自己做一些跨学科的研究工作。”
活组织切片检查表明格鲁夫体内存在一个中等程度的恶性肿瘤。之后,他又把精力放在了接下来的治疗方案上。通常而言,癌症治疗涉及一个不同的组合方案——切除(外科手术)、灼烧(放射疗法)或以毒攻毒(化学疗法);而每一种选择都有不同的副作用、不同的结果和不同的生存概率。此外,医生对某一特定治疗方案通常也都有着自己的偏见,这主要是受其专业的影响(在锤子眼中,它所看到的一切都像是钉子)。对于传统手术疗法、冷冻手术疗法、体外放射疗法、种子疗法、高剂量率放射疗法和综合疗法,各有各的支持者。传统观念倾向于手术治疗,但基于自己所搜集的证据,格鲁夫却选择了另外一种不同的疗法(综合放射疗法)。后来,格鲁夫回忆说:“我决定按照自己的牌赌一下。”
现在,你或许会想:“天哪,这是一个多么傲慢的傻瓜!他竟然挑战整个医疗机构,他以为他是谁啊?”但换一种思维方式:格鲁夫发现医疗机构本身就处于极不稳定状态,而医生之间也存在着不同意见。随着技术的迅速发展,这种不稳定状态和分歧也显得越来越明显。假设格鲁夫摔断了一条胳膊,如果不存在治疗上的不确定性,如果不存在死亡风险的情况,那么他不会花费数百个小时来绘制数据图表。但由于面临严重的后果以及严重的不确定性,格鲁夫选择了所有10倍速领导者所选择的方案,直接转向实证证据。
社会心理学研究表明,在存在不确定性的情况下,大多数人会转而求助于其他人——权威人物、同行、群体规范,以期从他们那里获得前行的基本提示。而与之相对,在不确定的环境中,10倍速领导者则不会按照传统经验设定他们的前行路线,也不会因循其他 的做法,亦不会盲目听从权威人物和专家的建议。他们首先求助于实证证据。
在这里,重要的并不是为了保持对立和独立而刻意地保持对立和独立。重要的是通过实证来夯实这种思想上的独立,来确认这种创造性的本能。这里的“实证”,是指依赖直接观察、开展实用实验和(或)直接接触证据,而不是依赖于某种观点、突发奇想、传统智慧、权威人物或未经检验的概念。这种基于实证主义的基石可以让10倍速领导者采取大胆且具有创造性的举措,而且风险可控。就自己的癌症治疗方案而言,安迪·格鲁夫采取的方法可以说是不同寻常的,甚至是具有创造性的,但这与他所掌握的证据及其缜密的思维是密不可分的。
在筹划南极探险时,阿蒙森将他的大本营设在了其他所有人都未曾认真考虑过的一个地方。这一大胆举措使得他的出发点距离南极近了60英里。所有人都认为麦克默多湾是南极探险的最佳出发地,其他探险者曾经在这里设过大本营,而事实也证明这里的确是一个稳妥之地。但阿蒙森却看到了另外一个选择,这就是鲸湾。其他探险队的领队认为鲸湾的冰层并不牢固,在这里设立大本营是一个鲁莽之举。阿蒙森搜集了先前探险队的笔记和日志,这些资料最早可追溯到1841年的罗斯探险队。他对所搜集的详细资料进行了认真分析。在此过程中,他专注于证据,记录这些资料的相同和差异之处,并对所有选项进行评估。他发现了一个很有趣的事情,而这个事情恰恰是其他人所忽略的,因为传统的智慧让他们对鲸湾产生了一种不信任感。这个有趣的发现就是,70年来,该区域有一个穹状地形特征从未发生变化。阿蒙森由此得出结论,认为这一特殊区域实际上是一个稳定的据点。对于这个决定,汉福特在书中是这样写的:“阿蒙森是第一个得出明显结论的人,因为他是第一个研究资料的人……他这样的人很少见,他是理智的极地探险者;基于这种考察证据的能力,他作出了符合逻辑的推理。”
通常而言,在采取行动上,10倍速领导者并不见得比那些不太成功的领导者更为大胆;这两组人都会下很大的赌注,而且在需要的时候,他们都会采取激进的行动。另外,10倍速领导者的信心也不见得高于那些不太成功的领导者;事实上,在大多数情况下,那些不太成功的领导者比10倍速领导者显得更有自信。但10倍速领导者的决定和行动具有更坚实的实证基础,因而他们的信心是有根据的,他们所面临的风险是可控的。
10倍速领导者的犹豫不决是不是因为他们对实证的重视?并非完全如此。在获取证据之后,格鲁夫对他的癌症治疗方案采取了果断行动,就如同阿蒙森果断决定在鲸湾设置据点一样。10倍速领导者并非喜欢分析胜于采取行动,他们喜欢以实证主义为基石采取果断行动。
然而,即便有基于实证的信心,10倍速领导者也从不会有安全感或舒适感;事实上,他们对于这个世界上可能发生的事情仍感到害怕甚至是恐慌。所以,他们作好了正面应对最坏情况的准备,而这就是我们所说的第三个核心行为。
具建设性的焦虑
1986年年初,微软领导者与承销商和律师齐聚一堂,共同筹划首次公开发行的公告。承销商和律师考虑的是不利的一面,他们要做的就是充分描述投资者所考虑的风险,因而也就会与微软的领导层产生冲突。但与他们谈判的并不是一位只知道描绘未来宏伟蓝图的、过分乐观的企业领导者,而是一位“末日博士”。他就是时任公司副总裁的史蒂夫·鲍尔默。鲍尔默大谈特谈各种不利场景——风险、危险、危害、死亡、严重攻击事件、不幸和灾难,等等。各种令人恐惧的可能性被摆上了台面,承销商一一记下。最后,在会谈暂停以“消化”所有这些不利场景时,一名承销商对鲍尔默说:“这是一个糟糕的日子,我不愿意听你讲话。”
在具建设性的焦虑大师比尔·盖茨的指导下,鲍尔默成为各种关切问题的“代表”。早前,鲍尔默放弃了在斯坦福商学院的学业,加入他这位朋友的创业公司。后来鲍尔默回忆说,他对公司的增长作过一些计算,认为微软需要招聘17 名雇员。对此,盖茨大发脾气。17 个人?鲍尔默是想让这家公司破产吗?17 个人?没门!17 个人?微软绝不能陷入财务困境!17 个人?微软要在没有一分钱收入的情况下保持足够的现金,以维持一年的运营,一整年的运营!
“恐惧应当引导你,但这种引导应当是潜在的。”盖茨在1994 年时说道,“我认为失败是常态性的。”他在办公室里挂了一幅亨利·福特的照片,以提醒自己即便是最伟大的企业,成功也会成为过去,这就好比福特在汽车业发展初期就被通用汽车超越一样。他总在担心下一个比尔·盖茨的出现:一个不同寻常的高中生每天坐在一间凌乱的小型办公室里工作22个小时,而结果就是,他会对微软发射出致命的鱼雷。
盖茨在众所周知的“梦魇备忘录”中展现出来了他的这种恐惧心理。在4 天的时间里,即1991年的6月17 日到20日,比尔·盖茨的个人财富缩水超过3亿美元,而原因就是《圣何塞信使报》披露了一份关于“梦魇”场景的备忘录,导致微软股价大跌11%。这份由盖茨自己写的备忘录列举了一系列的担忧和威胁——关于竞争对手的、技术的、知识产权的、法律案例的,以及微软客户支持方面缺点的,并声称“我们的梦魇……是一个现实”。需要指出的是,在写这份备忘录的时候,微软正迅速成为所在行业内最有实力的竞争者,而其Windows 操作系统也即将成为有史以来最具优势的软件产品之一。任何了解盖茨的人都知道这份备忘录并不是一个变化的信号;他一直都生活在恐惧中,一直都觉得容易受到伤害,而且他还会继续这样做。“如果我真认为我们是所向披靡的,”他在“梦魇备忘录”被披露一年后表示,“我想我会休更多的假期。”
与盖茨形成鲜明对比的是约翰·斯卡利。在20世纪80年代中期到90年代初的这段对比时期,他是苹果公司的主要执掌者。1988年,苹果公司取得了辉煌的业绩。《今日美国》报道称:“苹果公司并不仅仅在回弹——它的这种回弹速度超过了自1983年以来的任何一个时期。在过去的3个季度里,公司收入同比增长50%以上,而净收入则超过100%。按照这一增长速度,这家电脑制造商只需两年便可实现销售和净收入比1988年翻一番。”而斯卡利是如何反应的呢?他有没有担心过苹果公司这种极大的成功可能会带来某种厄运呢?
他宣布了一个长达9个星期的休假。
9个星期!
说句公道话,斯卡利并未打算在9个星期内完全消失;在此期间,他仍然参加董事会会议,会见证券分析师,并出席MacWorld 大会等。但这与盖茨对成功的反应依然形成鲜明对比,因为盖茨有着深深的担忧,而且还下发了“梦魇备忘录”。《今日美国》的同一篇文章援引斯卡利的话说:“团队已经安排到位,一切都在飞速发展,所以我去钓鱼。”
次年,也就是1989年,苹果公司的股本回报率开始下滑,从1988年的近40%跌至1994 年的13%(斯卡利此时去职),并在1996年转为负值。在史蒂夫·乔布斯于20世纪90年代末重返公司前,苹果公司一直处于高速下行状态。我们并不是说休假导致了苹果公司的衰退,也不是说约翰· 斯卡利懒惰(在全身心投入时,他展现出了非常好的工作伦理);而与之相对的,不管微软如何成功,盖茨都表现出了一种具建设性的焦虑。
这正是我们进行此一对比的目的。
10倍速领导者与不太成功的领导者的区别就在于,无论是在繁荣时期还是在衰退时期,他们都保持着高度警惕。即便是在平静的、清晰的、积极的环境条件下,10倍速领导者也会时刻考虑发生不利事件的可能性。事实上,他们认为,在某个极其不便的时刻,在某个不可预测的时间点上,环境条件会在毫无征兆的情况下发生不利变化,这是百分之百可以确定的,而他们最好先作充分的准备。
在最近的3次衰退中,西南航空的赫伯·凯勒尔预测到了11个事件;英特尔的安迪·格鲁夫总是“在希望中寻找乌云”;安进的凯文·沙雷尔在办公室里挂了一幅乔治·a·卡斯特将军(在小大角战役中,其部遭遇大溃败)的肖像画,以此来提醒自己过分自信将会导致灾难;比尔·盖茨在微软下发“梦魇备忘录”。所有这些都表明,10倍速领导者有着一个一贯的模式。通过拥抱各种可能的危险,从而使得自己在克服危险方面占据有利位置。
让10倍速领导者脱颖而出的并不是焦虑本身,而是基于这种焦虑所采取的有效行动。如果恐惧能够转化为充分的准备、坦然处之的态度,以及头脑清醒的行动,亦即我们所说的“具建设性的焦虑”,那么这种焦虑行为就会发挥巨大的作用。(我们在这里所讲的并不是临床上的焦虑症;我们所说的焦虑是10倍速领导者所体现出的一种行为,即将过分警惕转变为充分的准备和具建设性的行动。)盖茨不会只坐在那里写“梦魇备忘录”;他将恐惧转化为行动,而这种行动就是降低工作场所成本、招募优秀人才、建立现金储备,以及不断推出新的软件产品以保持领先优势。如同阿蒙森准备了数量庞大的补给品一样,10倍速领导者也维持着保守的财务状况,不停地寻找现金以应对各种不可预见的突发事件。如同阿蒙森对未经实证的方法和技术保持着高度警惕一样,10倍速领导者也会竭力避免有可能把他们引向灾难的不必要的风险。如同阿蒙森一样,10倍速领导者作了慎重的、井然的、系统性的准备,他们也在不断问“如果出现意外怎么办”,而这正是他们在不确定的严酷环境中取得成功的原因。
具建设性的焦虑并不仅仅是为了规避危险,也并不仅仅为了在生命中寻找最安全和最快乐的路径;10倍速领导者致力于达成一个伟大的目的,这可能是一个目标、一家公司、一种可以改变世界的雄心壮志或一种可以在极端环境中发挥效用的欲望。事实上,作为一种生命方法,他们所担心的并不是如何保护他们所拥有的,而是如何创造和建立真正卓越的、超越他们自身的事物,而这就涉及到10倍速领导者三个核心行为背后的驱动力。
第五级雄心
最初,我们在想:“为什么有人愿意和这些人一起共事?”他们看起来似乎有些极端:焦虑、不合常规、独立、沉迷、偏执、不知疲倦,等等。在早期的研究对话中,我们给他们标上了PNF 的标签,意为“焦虑的、神经质式的怪人”。但事实是,他们吸引了成千上万的人加入到他们的人生追求中。如果他们只是怪异、自私、不合群、天生焦虑,那么他们不可能打造出真正卓越的组织。为什么人们会追随他们呢?这是因为一种极具吸引力的雄心形式:10倍速领导者将他们的这种自我和强度转变为一种比他们自身更伟大、更持久的事物。他们雄心勃勃,但无可否认的是,他们的目的超越了他们本身:建立一家卓越的公司、改变这个世界,或者实现一个最终与其本身并无关联的伟大目标。
1992年,《商业周刊》刊发了一篇关于首席执行官薪酬和公司业绩关系的特别报道。巴奥米特(这是我们研究中的一家10倍速公司)的戴恩·米勒排名第一,其薪酬中每一美元所产出的价值超过其他任何一位首席执行官。而他并不是只有一年取得如此佳绩。在《福布斯》、《商业周刊》和《首席执行官杂志》等出版物的评选中,他在超过10年的时间里一直位居前列——虽然并非每次都是第一名,但至少是前几名。需要指出的是,20世纪90年代是一个加速点,当时公司高管的薪酬开始呈螺旋上升趋势,而原因就在于股票期权:如果公司业绩表现优异,那么首席执行官就会获得高额收益;但如果公司业绩表现糟糕,他们却不会遭受任何大的损失。米勒当时的股票期权是多少?零。他的雇员有股票期权,但他没有。他只持有自己公司的股本,所以他的个人财富与公司业绩表现的好坏是直接相关的。从这种意义上讲,相对于商业规范,米勒可以说是世界上薪酬最低的首席执行官。
然而,米勒并不计较这些,他心中只有感激。2000年,他表示他要把自己的生命奉献给巴奥米特公司和他的家庭。“在我的生命中,我不想做任何其他事情。”米勒说,“我是在真正享受每一天的生活。没有什么事情比我现在所做的事情更有乐趣、更让人感到兴奋。”若以价值创造为衡量标准,他是世界上薪酬最低的首席执行官。对于那种只有好处没有坏处的大规模的期权奖励,他给予了严厉的抨击:只是为了更多而给出更多,意义何在?“多给10万股,其增量价值是多少?”他颇为不屑地表示,“在某种意义上,你只是满足于一种无法控制的贪婪心理。”
在《从优秀到卓越》中,我们谈到了第5级经理人:他们是谦逊个性和专业意志的强大结合体。在我们的研究中,任何一个从优秀到卓越的转变,都始于一个第5级经理人的出现。他们不会把重心放在自己身上,他们保持着低调,他们靠的是鼓舞人心的标准而不是鼓舞人心的人格特质。从表面上看,有些10倍速领导者似乎并不像第5级经理人。凯勒尔有着古怪而张扬的个性,他经常通过荒唐可笑的举动来吸引眼球。彼得·刘易斯也是如此。在翻阅刘易斯时代前进保险公司数十年的文件时,我们看到了一系列的描述词——“十足怪物”、“怪人”、“典型的圣像破坏者”、“野人”、“古怪之人”、“偏离常规之人”、“没有任何音乐细胞的摇滚明星”、“你永远都无法让他烦”。在致股东的年信上,他颇为古怪地写了三个词:“快乐、友爱、宁静”。在万圣节举行的一次董事会上,他一袭独行侠的装扮大步踏入会议室,并用玩具枪朝着播放威廉·泰尔序曲的音箱发射。他完全把自己当成了一个面具人。透过研究资料,我们发现刘易斯就像一个继承了家族公司的青春期叛逆少年;他执着于自我,将这家公司转变成为青春期奇幻类B 级电影中快乐至上的派对屋。
尽管有着各种怪癖,而且有时候会有一些极其反常的行为,但刘易斯始终执着于一个压倒其他所有目标的目标,那就是把前进保险公司打造成为一家真正卓越的公司。而且,他打造的是一家即便没有他也能够保持卓越的公司。在2000年刘易斯卸职并进行了平稳交接之后,前进保险公司仍保持继续增长,仍保持对竞争者的优势,而且股价也在继续上涨,并维持了高股本回报率。刘易斯是不是一个非常自我、有着丰富多彩个性的人?是的。他是不是一个成熟的人,所以最终才能将这种自我化解,并打造出一家即便没有他也能够保持卓越的公司?是的。
10倍速领导者身上体现出了第5级经理人最重要的特征:他们有着令人难以置信的勃勃雄心,但他们的这种雄心首先是为了事业、为了公司、为了工作,而不是为了自己。《从优秀到卓越》主要关注的是第5级经理人谦逊的一面,而本书重点关注的是他们异常坚强的意志。
有时候,10倍速领导者会使用相当冠冕堂皇的词语来描绘他们的事业,即便如此,他们也会竭力避免个人主义色彩。在20世纪70年代中期到80年代中期,担任英特尔首席执行官的戈登·摩尔虽然是该公司的创建者,但一向都保持着低调。尽管如此,他还是会对英特尔进行恢弘的描述,表示微电子将会对社会的方方面面产生革命性的影响。在1973年,也就是在英特尔成立仅5年的时候,摩尔说:“我们是当今世界上真正的革命者,而非几年前那些留着长发和胡子在校园里搞破坏的孩子。”戈登·摩尔虽然低调,但却建立了一家卓越的公司——一家在彻底变革人类文明运转方式过程中发挥了催化作用的卓越公司。
如果将注意力放在戈登·摩尔的低调上或刘易斯和凯勒尔的高调上,那么你就会错失重点。关键的问题是:“你奋斗的目标是什么?”10倍速领导者可以平庸,也可以保持鲜明的个性;可以缺乏魅力,也可以极具吸引力;可以低调,也可以高调;可以平常到迟 钝,也可以张扬到怪异。所有的这些都不重要,重要的是,他们能够全身心投入一个超越自我的事业。
就我们所研究的10倍速领导者来说,他们的目标都不仅仅是为了“取得成功”。他们不用金钱来定义自己,不用名声来定义自己, 也不用权力来定义自己,他们用影响、贡献和目的来定义自己。即便是雄心勃勃的比尔·盖茨——他已成为世界上最富有的人,其主要驱动力也不是个人自我的满足。在盖茨的职业生涯初期,也就是微软开始加快发展时,他的一位朋友这样评价说:“比尔把全部精力都投入到微软之中。这就是他的‘长子’。”通过25年的不懈努力,他最终将微软打造成为一家卓越的公司,致力于推出功能强大的软件,并为计算机的普及而努力。然后,他对妻子梅琳达·盖茨说:“我们怎样才能将我们所拥有的资源发挥到极致,以造福千千万万的人?”于是,他们开始设定大胆的目标,而其中之一就是彻底消除疟疾。
如何成为10倍速领导者?
我们在想,10倍速领导者的成长过程是否会存在相似之处,而或许正是因为这种相似之处,才使得他们在不确定的环境中取得极大的成功。比如说,史赛克公司的约翰·布朗是在田纳西州的乡村长大的,早年一家人一直在为解决温饱而努力。“这种朴实的背景使得你把关注的重点放在最基本的问题上。”他后来回忆说,“我知道这种底层社会的生活,所以我不会为各种名利所累。”布朗是在田纳西州的贫困乡村长大的,后来成为化学工程师,再后来成为成功的首席执行官。或许正是这种经历让他具备了一种阿蒙森式的、可克服各种困难的自律。
但并非所有的10倍速领导者都是在艰苦环境中长大的。赫伯·凯勒尔成长在一个殷实的中产阶级家庭,他的父亲是以稳健见长的金宝汤公司的经理。凯勒尔在卫斯理大学攻读哲学和文学,并任学生会主席,后就读纽约大学法学院,是一名法律评论员,后任新泽西州最高法院书记员。彼得·刘易斯成长在俄亥俄州克利夫兰一个富有的家庭,就读普林斯顿大学,后接管家族企业。
此外,我们发现部分对比组公司的领导者也有着艰难的成长经历。是的,约翰·布朗出生在社会最底层,而与之相对的领导者、美国外科医疗公司的利昂·赫希, 也同样出身贫寒家庭。高中毕业后,他先是管理一家即将倒闭的干洗设备企业,后来才创建美国外科医疗公司。超微半导体公司的杰里·桑德斯成长在芝加哥一个黑帮横行的社区。在一次足球赛结束后的派对上,他遭遇了一个意外事件。桑德斯帮助一个与黑帮头子发生街头斗殴的朋友。这个朋友最终脱身,而桑德斯则陷入了混战。黑帮成员对桑德斯发起群殴,导致他的鼻骨、颌骨和颅骨骨折,而身上也有多处被啤酒罐开瓶器刺伤。最终,他被扔进了一个垃圾桶里。由于失血过多,医院甚至请来了牧师为他做临终祷告。
简而言之,就成长背景来说,我们没有发现10倍速领导者相对于对比组公司领导者的一致模式。10倍速领导者或成长于贫困家庭,或成长
于富裕家庭,或成长于一般家庭。此外,我们也未发现他们最初就是10倍速领导者,有的10倍速领导者经过了长期的时间才最终发展、形成了他们的领导力。赫伯·凯勒尔在其职业生涯早期曾作出过一些非常糟糕的决定,比如说收购Muse air 航空公司。彼得·刘易斯在这30年里走的是一条巨大的成长弧线,而且也做出过一些代价高昂的错误决策。安进公司的创始人乔治·拉斯曼最初并未展现出10倍速领导者的天赋。由于被医学院拒绝,他最终选择了B 计划——化学。他在3M 公司工作了21年,“虽然业绩突出,但却从未被视为明星雇员”(据《商业周刊》)。后来他又加入了利顿工业公司。在利顿,他为公司混乱的并购文化所困扰,并在后
来回忆说:“我在被解雇之前率先离开了那里。”
在将10倍速领导者的核心行为告知我们的学生、前研究团队成员和评判性读者之后,我们收到了一系列的问题:“10倍速领导者的核心行为是可以学习的吗?”“每个人都可以成为10倍速领导者吗?”“成为一个3X 领导者而非10倍速领导者是否也可以?”“是否只有成为10倍速领导者才能在混乱的世界中生存下?”“10倍速领导者快乐吗?”。我们了解这些问题,但我们的研究方法并不适合回答这些问题。
这也就是说,我们认为你并不需要这些问题的答案。在接下来的章节中,我们会对10倍速领导者的这三个核心行为进行阐述,为你提供这些卓越领导者在打造他们的公司时所采用的实用方法。如果你的企业能够完全践行这些理念和实践,那么它就很有可能会成为一家由10倍速领导者所领导的公司。我们的指引是非常简单的:学习和运用10倍速领导者的实践经验,打造真正卓越的组织,交付一流的业绩,制造卓尔不群的影响力,并实现长久发展。这个世界上有很多成功的人士,但能够产生10倍速影响力、创造真正卓越公司的却屈指可数。
本章小结
10倍速领导者
关键点
·我们将研究中的成功的领导者称为“10倍速领导者”,因为他们所打造企业的业绩表现至少是所在行业平均值的10倍。
·阿蒙森和斯科特史诗般的南极探险赛是我们所研究问题的一个理想类比,充分展现了10倍速领导者与其对比组公司领导者之间的差别。
·头脑清醒、坚忍克己的10倍速领导者坦然接受这样一个事实:他们面临无法控制的力量,他们无法准确预测各种事件,并认为这个世界上没有什么是可以确定的。然而,他们也完全拒绝这样一个理念,即运气、混乱或其他任何外在因素将决定他们的成败。
·10倍速领导者展现出了三种核心行为,而这三种核心行为将他们同那些不甚成功的对比组公司的领导者区分开来:
·严明的纪律:10倍速领导者表现出了极端的行动上的一致性——价值的一致性、目标的一致性、绩效标准的一致性和方法的一致性。他们残酷无情,狂热偏执,且始终坚定地致力于他们的追求。
·基于实证主义的创造性:在面临不确定的情况下,10倍速领导者主要依靠的不是他人,不是传统智慧,不是权威人物,也不是同行;他们主要依靠的是实证证据。他们依赖的是直接观察、实践实验,以及与实物证据的直接接触。他们基于坚实的实证基础而做出大胆的、创造性的举措。
·具建设性的焦虑:10倍速领导者保持着高度的警惕,对于所处环境中的威胁和变化有着充分的准备,即便是在——也尤其是在——一切进展顺利的情况下。他们假定条件会朝着不利于他们的方向发展,并充分考虑可能出现的最坏的情况。他们将恐惧和担忧付诸行动,准备和制定应急方案,打造缓冲地带,并维持有足够回旋余地的安全边际。
·支撑10倍速领导者这三种核心行为的是一种驱动力:对事业或公司的激情和雄心,而这种激情或雄心是超越个人的。他们有自我意识,但这种自我被导入到他们的公司和他们的目标中,而非用于扩充个人的权势。
意外发现
· 严明的纪律并不等同于管辖、衡量、对权威的服从、对社会结构的坚持或对官僚主义规则的遵从。真正的纪律需要精神上的独立,需要在面对群居本能和社会压力时有一种保持一致的能力。严明的纪律通常意味着要成为一个不守成规者。
·基于实证主义的创造性给予10倍速领导者一种信心,而在外人看来,这种信心或许只是一种有勇无谋的莽撞;事实上,实证验证既可以让他们做出大胆举措,又可以将风险限定在一定范围内。以实证为基础并不意味着优柔寡断。10倍速领导者并非喜欢分析胜于采取行动,他们喜欢以实证主义为基石采取果断行动。
·具建设性的焦虑可以确保有创造力的行动。10倍速领导者假定最坏的场景并为之作好充分准备;这样一来,他们就最大限度地降低了破坏性事件或巨大不幸阻止他们创造性工作的概率。
关键问题
·按照你自己的情况,对10倍速领导者的三种核心行为——严明的纪律、基于实证主义的创造性和具建设性的焦虑——进行强弱排序。你怎样才能将你最弱的行为转变为你最强的行为?
第三章
日行20英里征程
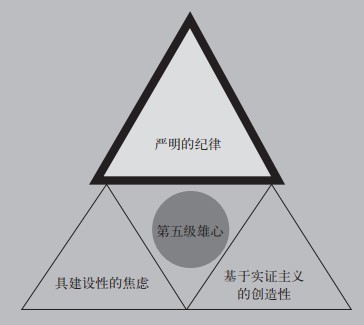
若为自由选择,纪律就是绝对的自由。
——罗恩·塞里诺
假设你有机会投资A、B两家公司中的一家。这两家公司都是小公司,都属于快速增长的新兴产业,它们依靠颠覆性技术,在迅速增长的客户需求的推动下蓬勃发展。它们有着相似的产品类别,相似的顾客群,以及相似的机遇和威胁;它们几乎是完全相同的两家公司。
在接下来的19年里,A公司将会实现25%的净收入年平均增长率。
在接下来的19年里,B公司将会实现45%的净收入年平均增长率。
现在停下来想一想:你会选择投资哪一家公司?
在没有额外信息的情况下,包括我们在内的大多数人都会选择投资B公司。
现在,我们再多给出一些信息。
在此期间,A公司净收入增长的标准差(这反映了公司的波动程度)是15个百分点。
在此期间,B公司净收入增长的标准差是116个百分点。
A公司将保持稳定、可控的增长,在19年里有13年的增长率保持在30%以下,然而几乎每年都在20%或20%以上。相比于A公司,B公司的增长模式波动更大,而且也更不可控。在19年里有13年的年度净收入增长率超过30%,净收入增长率从正的313%到负的200%。
现在,你可能会觉得投资A公司比投资B公司更好,尽管B公司总体上增长更快。你的这个选择是正确的。但问题是:投资A公司比投资B公司到底好多少?让我们看一下图3.1。
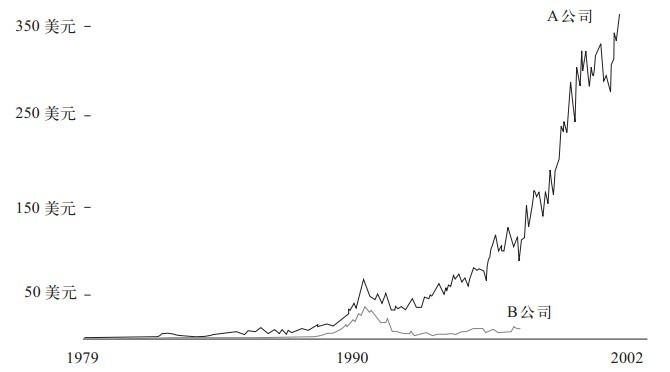
图3.1 A公司和B公司1美元投资的价值
A公司是史赛克,而B公司是美国外科医疗公司。如果在1979年年底投资史赛克(当年该公司举行首次公开发行),并一直持有至2002年,那么每1美元投资的回报超过350倍。而在同时间投资美国外科医疗公司,那么到1998年,每1美元投资所产生的累积回报还不及一般市场,之后,它完全从图表上消失了。尽管保持着非同寻常的增长,但美国外科医疗公司最终还是选择了出售,永远放弃了发展成为卓越公司的机会。
约翰·布朗日行20英里征程
假设你现在在加利福尼亚州圣迭戈附近的太平洋上,准备向内陆进发。你将开始一段长达3000英里的行程,从圣迭戈一直走到东北角的缅因州。
在第一天,你前行20英里,走到乡下地区。
第二天,你前行20英里。而第三天,你又前行20英里,进入酷热的沙漠地带。那里烈日炎炎,气温超过100华氏度[1],你希望在你的帐篷里休息、乘凉。但你不能,你必须起来,前行20英里。
你要保持速度,每天前行20英里。
然后,天气变得凉爽起来。在舒适的环境下,迎着微风,你可以走得更远。但你并没有贸然前进,而是对自己的状况进行了调整。你一如既往,前行了20英里。
然后,你进入到风雪交加的科罗拉多高山区,这里的气温低于零度,而你唯一想要做的就是待在帐篷里。但你必须起来,准备好一切,前行20英里。
你一直保持着这样一种速度——20英里、20英里、20英里,然后进入平原区;这里一片大好春光,你完全可以每天走四五十英里。但你没有,你继续保持以前的步伐,每天行进20英里。
最终,你抵达缅因州。
现在,假设有另一个人与你同一天从圣迭戈出发。由于对此次行程感到兴奋,他第一天就走了40英里。
第一天的长途跋涉让他感到筋疲力尽,而第二天醒来之后遭遇的则是高达100华氏度的气温。他决定先在这里逗留一段时间,等到天气凉爽起来再走。他想:“在天气好起来之后,我会赶上的。”在此次穿越美国西部地区时,他一直保持着这种行进模式,即在天气好的时候多走一段路,而在天气不好的时候,则躲在帐篷里抱怨、等待。
在进入到科罗拉多高山区之前,他遇上了大好的天气;这期间,他全力以赴,每天前行四五十公里,以弥补先前落下的行程。但之后,他在筋疲力尽时却遭遇了严冬的暴风雪。恶劣的天气几乎让他付出了生命的代价。他蜷缩在帐篷里,等待着春天的到来。
在春天最终到来时,身体虚弱的他再次踏上行程,踉踉跄跄地朝着缅因州方向跋涉而去。在他进入堪萨斯城的时候,你已经靠着每天20英里的行程抵达了缅因州。你获得了胜利,而且是遥遥领先的胜利。
现在,我们把史赛克想象成一家日行20英里征程公司。
在1997 年成为史赛克公司首席执行官后,约翰·布朗特意制定了一个绩效基准,以实现公司的持续发展:史赛克公司将实现每年20%的净收入增长。这并不仅仅是一个目标、一个愿望、一个希望、一个梦想或一个愿景。用布朗的话说,这是一条“法律”。他将这条“法律”牢牢地植根于公司文化之中,使它成为一种生活方式。
布朗创设了“通气管奖”,以奖给那些落后的人;20%是水位标志,而如果你处于水位标志以下,你就需要一个通气管。试想一下,你从约翰·布朗那里收到一个装备好的通气管,你要把它挂在墙上;这样一来,所有人都会知道你正面临溺水的危险。人们努力工作,以避免将通气管挂在墙上。
设想你参加一家大型公司的会议。你走进主宴会厅后发现各销售区是按绩效安排座位的。那些完成日行20英里征程任务的销售区的人被安排坐在房间的前面,而那些业绩不达标的人则被安排坐在房间的后面。
史赛克公司的年度部门评审会议包括与董事长共进早餐,那些完成日行20英里征程的人会与约翰·布朗坐在同一张桌上就餐,而那些未能达标的人则在其他地方就餐。“他们的早餐非常丰盛,”布朗说,“但那并不是你想去的地方。”
如果你所在的部门连续两年未达标,那么布朗就会亲自介入其中,不分昼夜地“帮助”你重回正轨。“我们将会就如何解决问题达成一致意见。”一向低调的布朗表示。你非常清楚你并不是真的需要约翰·布朗的帮助。据《投资者商报》表示:“约翰·布朗不想听任何借口。市场不景气?货币汇率侵蚀业绩?这都不重要。”就史赛克公司在欧洲所面临的挑战而言,货币汇率是其中之一。一名分析师在描述这些挑战时指出:“很难确定‘问题’在多大程度上是由外部原因造成的。但在史赛克公司,这是毫不相干的。”
从约翰·布朗1977 年成为公司首席执行官起一直到1998年(是年,其对比组公司——美国外科医疗公司——不再是上市公司),除1990年的非凡业绩外,史赛克在超过90%的时间里实现了日行20英里征程的目标。然而,除了这种自我施加的压力,史赛克公司还有一种同样重要的自我施加的约束力:绝不走得太远,绝不在单一年份增长过快。想一想,如果你的直接竞争对手的增速高于你的公司,那种来自华尔街的增速压力会有多大?据《华尔街手稿》报道,在超过一半的时间里,史赛克公司的增长速度实际上是不及美国外科医疗公司的,而一些观察人士也由此批评布朗缺乏进取心;他们认为,史赛克公司应该在景气年份加快增长步伐。尽管面临这种批评,但布朗有意识地选择了维持日行20英里征程的方式。
约翰·布朗知道,要想保持始终如一的业绩表现,你需要遵循日行20英里征程的两个部分:下限和上限,即可以跃过的下限和不能超越的上限,既要实现雄心,又要自我控制以限制增速。
要说与史赛克公司形成鲜明对比的,非大起大落的美国外科医疗公司莫属。在1989年,美国外科医疗公司实现销售收入3.45亿美元;在1992年,它的销售收入达到12亿美元,在短短3年内增长248%。美国外科医疗公司积极追求增速,下注新的缝线生产线,直指强生公司的爱惜康部门;要知道,后者控制着80%的缝线业务。当时,即便是10%的市场也会使得美国外科医疗公司的销售增加40%,但该公司的创始人利昂·赫希对于如此小的份额嗤之以鼻,不无嘲讽地表示:“如果我们仅仅获得10%的缝线市场份额,那我会非常失望,而爱惜康会得意扬扬。”美国外科医疗公司加大了在医院的库存,由于数量庞大,以至于《华尔街日报》报道称:“基于美国外科医疗公司一向积极的市场策略,一名旨在提升存量的销售员在一家医院的贮藏室里隐藏了大量库存,以至于假天花板都被压塌了。”此外,基于腹腔镜检查仪在胆囊手术中的迅速应用(腹腔镜检查是微创手术技术),该公司取得了爆炸式的增长。之后,由于腹腔镜检查仪又被应用于其他诸多手术中,该公司的增速进一步加快。
但接下来,美国外科医疗公司却遭遇了一系列重击。克林顿政府的医疗保健改革导致了一种不确定性,而医院开始减少采购量。除了胆囊手术外,医生对新型腹腔镜检查仪的热情远低于先前的预期。竞争对手强生公司在缝线领域展现出了强大的实力,并重新夺回了该业务的大部分市场份额。此外,强生对美国外科医疗公司核心的腹腔镜检查业务也发起了进攻,在短短3年内取得了45%的国内市场份额。结果就是美国外科医疗公司的收入下降。到1997 年,其收入仍然维持在1992年的峰值之下。到1998年年底,美国外科医疗公司已不再作为一家独立公司而存在,它被泰科公司收购。
日行20英里征程——出乎我们意料
在开始这项研究时,我们认为我们可能会看到10倍速公司通过积极追逐增长以及剧烈的、大规模的变革,来应对这个充满各种新机会的、变幻多端的世界,一次又一次地赶上并驾驭下一个大浪潮。是的,它们的确在增长,它们的确在成长的过程中追逐大好时机。但相比于10倍速公司,那些不甚成功的对比组案例公司在追逐增长上更加积极,而且所采取行动的规模更大、程度更剧烈。10倍速公司是我们所说的日行20英里征程概念的典范,它们通过长期的持续增长,稳健地实现了自己的业绩目标,而对比组公司则不然。
日行20英里征程并不仅仅是一个哲学理念,它与具体、明确、聪明且严格执行的绩效机制有关,而这些机制可以确保你不会偏离轨道。日行20英里征程会导致两种类型的自我施加的不适:第一,在困难条件下因坚定致力于高绩效而带来的不适;第二,在良好条件下因保持克制而带来的不适。
比如说,西南航空公司要求自己每年都实现盈利,即便是在整个行业都处于亏损时。从1990年到2003年,就整体而言,美国航空业在这14 年间只有6年实现盈利。在20世纪90年代初,航空业亏损130亿美元,裁减雇员超过10万人,但西南航空公司依然保持盈利,而且没有解雇一个人。尽管航空业面临长期困难,其中也有一些大型航空公司破产,但西南航空公司还是创下了连续30年盈利的不俗业绩。
同样重要的是,西南航空公司还有一条纪律,那就是在景气时期保持克制,避免扩张过快损及公司的盈利和文化。直到成立8年之后,它才将业务范围扩大到得克萨斯州以外的地区,但也只是向新奥尔良迈出了一小步。西南航空公司在得克萨斯州之外进行了细致的布局,进军俄克拉何马城、塔尔萨、阿尔伯克基、菲尼克斯、洛杉矶,但直到成立近25年时才将业务扩展到东海岸。在1996年,超过100座城市强烈要求西南航空公司提供航班服务。但那一年该公司在几个城市开通了服务?4 个(参见图3.2)。
西南航空公司日行20英里征程
第一部分:在繁荣时期和衰退时期的稳定业绩——年年盈利
西南航空公司日行20英里征程
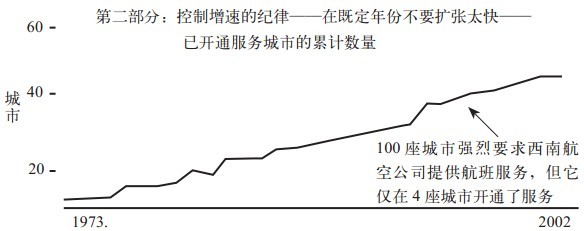
图3.2 西南航空公司日行20英里征程
乍看起来,这或许不会给你留下深刻印象。但你再想一想,这是一家为自己设定了一致业绩标准的公司,而这个业绩标准是其他所有航空公司都未能实现的。如果有人说他们可以在航空业领域连续保持近30年的盈利,那么他必定会成为笑柄。在航空业,没有人敢说这话,但西南航空公司做到了。此外,这也是一家愿意放弃增长的上市公司。试想,有多少上市公司的商业领导者愿意放弃增长,尤其是在竞争对手加快发展的繁荣时期?这样的公司的确少之又少,但西南航空公司就是这样做的。
有人认为,这样一个充斥着急剧变革和破坏性力量的世界,不再青睐那些长期坚持日行20英里征程的人。然而,极具讽刺意味的是,当我们考察这种失控的、快速变化的环境时,我们发现,在我们所研究的这段时期,任何一家10倍速公司都是日行20英里征程原则的践行者。
现在,你或许会想:“等等,这个让人感到费解。10倍速公司之所以能够表现出这种方式,或许是因为它们太过于成功了,太占据主导地位了。或许日行20英里征程是成功的结果,是巨大成功的结果,而不是成功的驱动力。”但证据表明,10倍速公司采取日行20英里征程原则的时间远在它们成为大公司之前。
此外,任何一家对比组公司都没有一直遵循10倍速公司所长期坚持的日行20英里征程原则。事实上,这也是我们研究中最明显的对比之一。在我们所选取的这一研究时期,有的公司根本没有表现出任何与日行20英里征程原则相关的迹象,如美国外科医疗公司、超微半导体公司和基兰斯纳公司。有的公司在最不景气年份并没有坚持日行20英里征程原则,而只是在最终成为日行20英里征程者之后才再次赢得市场,如阿瑟·莱文森执掌下的基因泰克公司和史蒂夫·乔布斯执掌下的苹果公司。其他对比组公司——如太平洋西南航空公司和萨菲克公司——在成立初期坚持了日行20英里征程的原则,且在此期间取得了最好的结果,但后来放弃了这一原则,并因此陷入落后境地。
好的日行20英里征程的要素
一个好的日行20英里征程会使用绩效标记勾勒出可接受业绩的下限。这可能产生一种具建设性的不适,就像艰苦的体能训练或严格的智力开发一样,而要想在艰难时期实现这些目标,则必须要克服重重困难。
一个好的日行20英里征程要有自我施加的约束。这会创造一个行进的上限,即在面临大好机会和极佳条件时你最多走多远。这些约束也会导致一种不适,因为这会让你产生一种压力和恐惧,即在繁荣时期,你应该加速发展、应该做更多事情的压力和恐惧。
一个好的日行20英里征程是与企业的具体情况及其所处环境相适应的。世界上并没有一种适用于所有企业的日行20英里征程模式。西南航空公司的征程模式并不适用于英特尔。一个体育团队的征程模式并不适用于陆军排长。一个陆军排长的征程模式并不适用于一所学校。
一个好的日行20英里征程在很大程度上依赖于你对业绩的控制。
一个好的日行20英里征程要有一个合适的期限,既不能太短,也不能太长,这个期限要恰到好处。如果征程的期限太短,那么就越容易受难以控制的波动的影响,而如果期限太长,则容易失去效力。
一个好的日行20英里征程是由企业设计并自我施加的;它不是由外部强加的,也不是盲目照搬其他征程模式。比如说,若单纯以华尔街所考察的“每股收益”为征程重点,那么就会缺乏严谨性,而这也反映了人们对企业基础绩效的推动因素存在模糊认识。
一个好的日行20英里征程必须保持严格的一致性,仅靠良好的愿望是无法实现的。
好的日行20英里征程靠什么?
在20世纪70年代初期,彼得·刘易斯制定了一个严格的绩效标准:前进保险公司的增长必须以保持卓越的客户服务和实现平均为96%的盈利性“综合赔付率”为前提。96%的综合赔付率意味着什么呢?如果你销售出了100美元的保险,那么你所需要支付的损失及经费不应超过96美元。综合赔付率抓住了保险业的核心挑战所在,把保费维持在可以支付损失、服务客户和赚取利润的水平上。如果一家公司通过降低保费来促进增长,那么它的综合赔付率就会恶化。如果出现风险误判或索赔服务管理失当,那么综合赔付率就会受到损害。如果综合赔付率超过100%,那么公司的保险业务就会出现亏损。
前进保险公司的“综合赔付率”标准与约翰·布朗的20%定律颇为相似,都是实现年度目标的严格标准。前进保险公司的立场:如果竞争者以无法盈利的低费率抢占市场份额,那很好,就让它们去做吧!我们不会跟进,我们不会做这种愚蠢的自我毁灭行为。无论竞争者有何种表现,无论自己面临多么有利可图的增长时机,前进保险公司都坚定地致力于有盈利的综合赔付率;在任何情况下都是如此。刘易斯在1972年表示:“不要找任何借口。监管问题、竞争困难、自然灾难,所有这些都不能成为理由。”在1972年到2002年的30年间,前进保险公司有27 年实现了有盈利的综合赔付率,而平均起来也好于其96%的目标。
现在,依据好的日行20英里征程的要素中的标准,我们对比一下前进保险公司的综合赔付率纪律。
绩效标记:有
自我施加的约束:有
是否适用于企业:是
在很大程度上取决于自己的控制:是
合适的期限:是
由企业设计并自我施加:是
目标的实现在于保持高度的一致性:是
日行20英里征程是一个实用的、强有力的战略机制。约翰·布朗打造了整个史赛克系统——从快速的产品开发周期到“通气管奖”,再到实现“定律”(20%的收益增长率)。彼得·刘易斯设计了他的整个系统,以便于实现96%的综合赔付率。“这听起来很简单,但做起来非常难。”刘易斯的继任者格伦·M·伦维克说,“你可以把它想象成一个食谱。如果使用的任何一种配料过多,那么你就无法获得你想要的结果。即便弄混了一种配料,那也将是一场灾难,更何况你使用了4 倍的量……96%的综合赔付率意味着我们的每一个业务部门都必须遵守。它意味着我们必须保持一贯的增长速度……而不是今年快速增长了,下一年就可以放缓速度了。”
你需要百分之百地完成你的日行20英里征程目标吗?10倍速公司并没有完美的记录,而只是有着近乎完美的记录,但它们绝不认为错失目标是“可以接受的”。即便只是错失了一个目标,它们也会想方设法让自己回到正轨。这里没有任何借口,我们所犯的错误只能靠我们自己来纠正。
日行20英里征程是在无序中形成秩序,是在纷乱的不一致中形成一致。但只有当你真正年复一年地实现你的目标时,它才会有效。如果你设定了一个日行20英里征程计划,但却没有做到——或者更糟糕,你完全放弃了严明的纪律——那么你很有可能会被各种事件所击垮。
让我们看一下前进保险公司的对比组案例公司萨菲科保险公司的悲剧故事。在20世纪80年代之前,无论是在繁荣时期还是在衰退时期,萨菲科保险公司都像前进保险公司一样,“近乎狂热地”追求盈利性综合赔付率。然后,在20世纪80年代,萨菲科保险公司失去了纪律约束。(在图3.3及图3.4 中,我们可以看出分歧点是在20世纪80年代和90年代初,当时萨菲科保险公司失去了纪律约束,而前进保险公司则一直恪守纪律。)它无法持之以恒地实现它的综合赔付率,由于资本市场的保费投资收益丰厚,所以它转战方向,远离了自己的核心业务。例如,在1989年,萨菲科保险公司在其核心承保业务领域亏损5200万美元,但其投资组合却带来了2.63亿美元的利润。
前进保险公司与萨菲科保险公司
保险承保利润
前进保险公司与萨菲科保险公司
累积股票收益相对于一般市场的比率
图3.4 日行20英里征程结果
然后,在1997年,萨菲科保险公司宣布了一个“真正令人兴奋的消息”,表示公司向前迈出了“巨大的一步”。它以相当于其68%股东权益的价格收购了美国保险公司american States 。此举使得萨菲科保险公司的分销力量增长了一倍,代理人数达到8000人;在财产和意外险领域的排名从先前的第22位一跃升至第12位,并使其从一家地区性保险公司一跃成为一家全国性公司;它设定了大胆的新目标,扩张业务范围,进入金融产品领域。萨菲科保险公司的一位高管自豪地宣称,萨菲科保险公司将不再“呆板、单调、传统和保守”。毕竟,如果通过壮观的、富有想象力的一跃即可收复市场,你又何必遵守行人规则呢?你又何必自始至终贯彻日行20英里征程原则呢?基于这种飞跃式的发展,萨菲科保险公司首席执行官罗杰·艾格斯蒂在1997 年致股东的年信中写道:“1997 年将会作为非同寻常的一年载入萨菲科保险公司的历史。”
这确实是一个非同寻常的转折点,但却不是艾格斯蒂所预想的转折点。公司的综合赔付率受到损害,在1998年、1999年、2000年、2001年和2002年均未实现盈利。“我们或许太过于追求增长率了。”萨菲科保险公司的一位高管在评论这种下滑时说道。如果在1997年年初投资萨菲科保险公司(也就是其并购american States 公司的那一年),那么在未来3年中,每一美元投资的价值都会损失30%,收益尚不及普通股市场的40%。在萨菲科保险公司开展大规模跃进3年之后,艾格斯蒂宣布退休,而董事会则发起了寻找新任首席执行官的行动,最终不得不到公司外部寻找救世主,以让公司步入正轨。自1976年年初到2002年,萨菲科保险公司在27 年里只有10年实现了盈利性综合赔付率;而在同一时期,前进保险公司——单调的、持之以恒的综合赔付率冠军——为投资者提供了近32倍于萨菲科保险公司的累积回报率。
到目前为止,我们所谈论的日行20英里征程都是财务上的——史赛克公司20%的盈利增长、西南航空公司的年年盈利,以及前进保险公司96%的综合赔付率——但我们想要说的是,你可以制定一个非财务上的征程。一所学校可以有一个学生表现征程, 一所医院可以有一个病人安全征程, 一个教堂可以有一个受洗人数征程,一个政府机构可以有一个持续改善征程,一个流浪者援助中心可以有一个安家征程,一个警察局可以有一个犯罪率征程。同样,公司也可以选择一个非财务征程,如创新征程。例如,英特尔就围绕着“摩尔定律”(集成电路元件的复杂程度每隔18个月到两年会提升一倍,而成本则保持不变)这一概念制定了一个日行20英里征程。不论是在繁荣时期还是在行业萧条时期,英特尔公司都致力于实现摩尔定律的目标,留住最优秀的工程师,朝着新一代的芯片进军,持续不断地投资创意征程。30多年来,无论发生什么事情,英特尔公司都一直在坚持这一征程。
表3.1 日行20英里征程对比(截至2002年)
10倍速案例公司 史赛克公司
实现20%的年收益增长率。此外,它还通过众多产品迭代和产品延伸,践行了20英里创新征程。由于在繁荣时期也保持稳定的增速,所以它有能力应对1992年到1994 年的行业困难时期。
对比组案例公司 美国外科医疗公司
经历了波动极大的收益增长率。追求大规模的突破性创新而非20英里创新征程。在困难时期过于冒险,尤其是在1992年到1994 年这段时期;1998年被出售。
10倍速案例公司 西南航空公司
连续30年实现盈利。不同于其他主要的航空公司,其在“9·11”恐怖袭击事件后的2002年即实现了盈利。保持稳定的增长速度,以确保盈利和公司文化的保持。
对比组案例公司 太平洋西南航空公司
公司在初期践行日行20英里征程原则并实现持续盈利,但在20世纪70年代放弃了这一原则。1986年被全美航空公司(US air)并购。
10倍速案例公司 前进保险公司
将每年的综合赔付率保持在100%以下,平均为96%。在30年中有27 年实现了盈利性综合赔付率。限定增长速度,以确保维持承保标准,实现综合赔付率目标。
对比组案例公司 萨菲科保险公司
公司在初期重视综合赔付率。从1998年起,开始变得反复起来,后在20世纪90年代大手笔并购了american States 公司,追求飞跃式的发展。在27 年中仅有10年实现了盈利性综合赔付率。
10倍速案例公司 英特尔
坚持摩尔定律,以最低成本,按18个月到两年的时间,将集成电路元件的复杂程度提升一倍。在我们所选取的这一分析时期,公司一直致力于这种追求。
对比组案例公司 超微半导体公司
在繁荣时期屡次谋求大发展(有时候会背负上沉重债务),使得公司难以应对萧条时期(尤其是1984 年到1986年)。没有证据表明公司设有稳定的业绩标志。
10倍速案例公司 微软公司
践行20英里创新征程,包括持续的软件产品迭代。就推出的产品而言,初期通常并不完善,但会年复一年地持续改进,直至最终占据行业主导地位。公司从不在财务方面采取冒险行动,所以它的征程从未间断过。
对比组案例公司 苹果公司
公司在初期并未践行日行20英里征程原则。经历了波动性的利润增长,并在20世纪80年代、90年代初期以及90年代中期遭遇挫折。在史蒂夫·乔布斯回归后,采用20英里创新征程,这也是公司在21世纪头10年里实现复苏的一个关键因素。
10倍速案例公司 安进公司
在渐进式产品创新和产品开发的基础上,践行20英里创新征程原则。持续开发现有药物的新用途,实现了强劲的收入增长。
对比组案例公司 基因泰克公司
在1976年到1995年这段时期,并未践行日行20英里征程原则,而是大下赌注、过度承诺,导致公司衰败。自1995年后,践行日行20英里征程战略,将5年期目标细化为一系列的年度目标。
10倍速案例公司 巴奥米特公司
致力于持续的盈利性增长,在21年中有20年实现了目标。此外,公司也践行20英里创新征程,实现了产品开发的快速迭代。从未有过过度扩展行为。
对比组案例公司 基兰斯纳公司
未践行日行20英里征程原则。开启了“以并购加快发展”的模式,大举债务,后导致危机;公司在1994 年被出售。
为什么日行20英里征程会获胜?
日行20英里征程可以帮助你化劣势为优势,原因有三:
1.在逆境中,它可以让你对自己的能力保持信心。
2.在遭遇破坏性打击时,它可以让你减少灾难发生的可能性。
3.在失控的环境中,它可以让你保持自制力。
在逆境中通过绩效建立信心
信心并非来源于励志演讲、超凡魅力的鼓舞、狂热的动员大会、盲目的乐观主义或盲目的希望。在史赛克公司,沉默寡言、行事低调、不苟言笑的约翰·布朗从来都不这样做。史赛克公司通过实实在在的成就赢得信心;不论行业状况如何,它都以完成严格的绩效标准为目标。约翰·布朗就像是一位田径教练,在集训期间,不论是遇到狂风、酷暑还是暴雨、大雪,他都要求队员坚持下去,直至终点。这样一来,如果在比赛日遇到狂风、酷暑、暴雨、大雪,参赛队员就不会失去信心,因为对于这种情况,他们在集训期间都有着真实的体验:我们能够取得胜利,因为我们已经接受过高强度的训练,我们已经经历过这种恶劣环境的考验。
在任何环境下都持之以恒地实现日行20英里征程会让你建立信心。在逆境面前,看得见的成就会强化这种10倍速前景:我们最终要对提高业绩负责。我们绝不把问题归咎于境遇,绝不把问题归咎于环境。
2002年,在位于科罗拉多州博尔德的研究实验室,我们接到了亚利桑那州立大学前校长、时任亚利桑那州未来中心主席的拉蒂·科尔的电话。“我们已经将拉美裔儿童的教育列为我们州的重点优先任务之一。”科尔说,“我们必须找到解决问题的方法。你能给我们一些指导建议吗?”科尔有一个想法,即像我们的研究项目一样,创建一个基于配对法的研究模式,用于教育领域。首先,他们要找出那些在逆境中表现优异的公立学校,而且是有大量拉美裔学生的学校;其次,将这些学校与那些面临相似环境但却表现不佳的公立学校相比,找出并研究它们之间的不同。
科尔组建了一个由玛丽·乔·威兹为首的研究团队,按照我们实验室的指导,开展名为“战胜困难”的研究。研究发现,校长控制之外的因素——比如班级人数、教学时间的长短、资金的数额以及家长介入的程度——并未系统地将表现优异的学校同对比组的学校区分开来。当然,改
变这些变量或许会提高所有学校的教育表现,而那些“战胜困难”的学校则只把精力放在了它们力所能及的事情上。这项研究发现,即便在逆境中,它们也有一套一直在遵守的实用纪律。在学术表现方面,每一所“战胜困难”的学校都有着明确的底线,而这植根于“战胜困难”报告中的三条戒律:
· 在学生不学习时,千万不要玩推卸责任的游戏。要有正视问题并承担责任的能力。
· 不要想当然地认为解决方案就在“那里”。如果学生不学习,学校就需要做出改变。
· 不要让任何一名学生掉队。如果每个班里的每个学生都不学习,那么这说明学校出了问题。
在1997 年时,位于亚利桑那州尤马的艾丽丝·拜恩小学与相类似的小学相比并不占优势,而三年级阅读课成绩远远落后于全州平均水平。校长朱莉·塔特·皮奇拒绝向各种困难低头。是的,很多孩子来自贫困的拉美裔家庭。是的,学校的预算非常有限。是的,教师们为资源不足而感到心力交瘁。尽管如此,皮奇和学校的老师还是克服了这些障碍,并逐步将学生的阅读成绩提高了20个百分点,超过了全州的平均水平。与此同时,在面临相似的情况时,与艾丽丝·拜恩小学处于同一水平的学校,在三年级阅读课上却没有取得大幅提升。为什么?
朱莉·塔特·皮奇引入了严明的纪律,致力于实现一个专注的目标:提高每个学生的基本技能,比如阅读。对学校的评估也不再仅仅局限在年底,而是贯穿于整个年度之中。她与学校的老师对教学表现进行追踪,并随时采取纠正措施。她在教职人员和行政管理人员之间创造了一种合作文化,分享数据以及如何帮助孩子提高成绩的想法。他们建立了一个关于教学、评估和干预的无限循环,针对每一个孩子开展日行20英里征程教学。教学表现的改善提高了信心和积极性,信心和积极性的提高强化了纪律,纪律的强化改善了教学表现,教学表现的改善提高了信心和积极性,信心和积极性的提高强化了纪律……这是一个永无休止的螺旋式上升循环。
亚利桑那州“战胜困难”的学校的校长深知,追求下一个改革“良方”——从一个计划转向另一个计划,从今年的学生转向明年的学生——会导致积极性和信心的下降。关键的举措并不在于找到合适的计划或等待国家教育改革,而在于采取行动,通过灌输严明的纪律以实现持续稳定的进展;长期坚持所采取的计划,以取得持续业绩。他们通过不断提升的成就获得了信心。如果你战胜了困难,你就会获得再次战胜困难的信心;这样一来,再次战胜困难的信心就会进一步增强。这是一个不断提升的过程。
规避灾难
在20世纪80年代,超微半导体公司因未践行日行20英里征程原则而几乎毁掉了自己。1984 年,杰里·桑德斯宣称超微半导体公司将会成为首家连续两年增长率达到60%的半导体公司,并表示当年公司的增长率将会超过过去14 年中的任何一年。不仅如此,他还宣布超微半导体公司致力于在80年代末赶超英特尔、德州仪器、国家半导体(National Semiconductor)、摩托罗拉,以及美国任何一家竞争者,成为排名第一的集成电路公司。这与英特尔形成了鲜明的对比,当时的戈登·摩尔在同一时间宣布他将限制英特尔的增长速度,以最大限度降低失控的可能性。英特尔仍保持着较快的发展速度,但这种速度不及超微半导体公司。在1981年到1984 年,超微半导体公司的发展速度是英特尔的近两倍,亦超过美国任何一家竞争者。
然后,到了1985年,半导体行业陷入衰退。英特尔和超微半导体公司都遭受了损失,但超微半导体公司更甚,其销售额在一年之内从11亿美元跌至7.95亿美元。超微半导体公司的长期债务增长了两倍,而其发展直到多年之后才得以恢复。在经历了这场风暴之后,英特尔一直走在超微半导体公司的前面。在1985年行业衰退之前的12年里,超微半导体公司的股票收益一直超过英特尔,原因之一就是超微半导体公司的销售额在1981年到1984 年增长了两倍。但在这次行业衰退之后,超微半导体公司的股票收益大幅下降,而英特尔公司的股票收益却急剧飙升。从1987 年初到1994 年,英特尔的股东收益超过超微半导体公司5倍以上;而从1994 年到2002年,则在30倍以上(参见图3.5)。
A 累计股票回报对一般是市场的比率
在1982~1985年的经济繁荣时期,超微半导体公司增长迅速,
而英特尔则有意保持稳定发展
B 在1985~1987 年的衰退时期,两家公司增长率都出现下降
C 在行业衰退之后,英特尔复苏且呈飙升趋势,
而超微半导体公司则踌躇不前
1.图a:1981年12月31日到1984年12月31日;
图B:1984年12月31日到1986年12月31日;
图C:1986年12月31日到1994年12月31日
图3.5英特尔日行20英里征程和超微半导体公司的兴衰
如果你耗尽了你的资源,并已到了筋疲力尽的地步,然后又在错误的时刻遭遇了外部冲击,那么你就会陷入严重困境。坚持日行20英里征程原则,那么在遭遇大规模的意外冲击时,你被困的可能性就会大大降低。在动荡时期,任何一个10倍速赢家都走在了对比组公司的前面。极端的不稳定性有利于日行20英里征程的践行者。这是它们真正发光的时刻。
在不确定的严酷环境中,不遵循日行20英里征程原则会让你陷入灾难境地。在对比组案例中,任何一家公司都有不遵从日行20英里征程原则的时期,而所导致的结果无一例外都是灾难性的。相比之下,在10倍速公司中,只有两家有未遵从日行20英里征程原则的历史,但并没有给它们带来灾难性的后果,这是因为在可能致其毙命的风暴来临之前,10倍速公司已经采取了纠正措施。
在系统地考察产业动荡期时,我们发现了一个鲜明的对比。对于践行日行20英里征程原则的公司来说,在其所经历的29次产业动荡事件中,它们无一例外都安全度过了动荡期并取得了良好的结果。然而,那些未践行日行20英里征程原则的公司,在其所经历的23次产业动荡事件中,只有3次安全度过动荡期并取得良好结果。
在一个充满不确定性且到处都是巨大风险和机遇的环境中,你根本无力应对不可预见的事件。如果是在阳光明媚的春日,是在离家较近的地方行进,那么你可以走得远一些,之后,你吃上两粒布洛芬或许就可以缓解肌肉疼痛了。但如果你是爬喜马拉雅山或是到南极探险,那么走得太远则会产生更为严峻的、不可逆的后果。在稳定时期,暂不践行20英里原则或许不会给你带来伤害,但这样做会让你变弱,会让你失去纪律性,因而在不稳定时期到来时,你就会无处可逃,而不稳定时期早晚都会到来的。
在失控的环境中保持自制力
1911年12月12日,阿蒙森率领探险队抵达了距离南极45英里远的地方,当时他并不知道斯科特的具体位置。斯科特的行程路线与他不同,略微偏西,所以阿蒙森认为斯科特已经走到了他的前面。天气变得晴朗暖和起来,阿蒙森坐在平坦的南极高原上,放眼望去,剩余的行程可以说是“一片坦途”。阿蒙森写道:“一切都很顺利,天气也很好,没有风,而且阳光明媚。”他所率领的探险队已经跋涉了超过650英里,沿着山脊开辟出一条笔直的路线,从海平面一直爬到1万多英尺[2]的地方。如果着急知道“斯科特的具体位置”,他和他的探险队完全可以在24 小时内抵达目的地。
而阿蒙森做了什么呢?
他只行进了17 英里。
在整个探险行程中,阿蒙森一直坚持持续推进的原则,在天气好时也绝不会走得太远,以免筋疲力尽,进而使得探险队处于危险之中。而在遭遇恶劣天气时,他也坚持前进,以保持速度。阿蒙森将探险队每日的行程控制在15英里到20英里之间,朝着南纬90度一路前行。在探险队成员建议加快速度,将每日行程增加到25英里时,阿蒙森并没有同意。他们需要休息,他们需要睡眠,以便不断补充体力。其实,早在我们知道阿蒙森和斯科特的故事之前,我们就已经提出了日行20英里征程的概念(比我们知道这个故事早了整整三年),并在研究谈论以及与客户和学生的交流中使用了“日行20英里征程”这个术语。所以,当我们了解到阿蒙森在南极探险之旅中就已践行这一原则时,我们感到非常吃惊。
与之相对的,在天气好的时候,斯科特会让探险队全力以赴,加快前进步伐,而在天气不好时,则躲在帐篷里抱怨老天不公。在12月初,斯科特在日志中记下了因暴风雪而导致行程受阻的事情:“我觉得没有人会在这种天气下赶路。”但在阿蒙森遇到类似于斯科特所遇到的情况时(在穿越山口时,气温甚至更低而海拔也更高),他在日志中写道:“这不是一个好日子——暴风雪、强气流、冻伤,但我们还是前行了13英里,距离我们的目标已经很近了。”据罗兰·汉福特在《地球尽头》中的记述,斯科特有6天因暴风天气未前行一步,而阿蒙森遭遇过15天这样的极端天气,有8天坚持前行。阿蒙森按部就班地朝着南极前行,平均每天行程为15.5英里。
与阿蒙森及其探险队一样,10倍速领导者及其公司也通过日行20英里征程这一方式来保持自制力,即便在产生恐惧或为机遇所诱惑时亦是如此。要有一个明确的日行20英里征程,并牢记在心;这是因为,如果团队中的每一个人都知道这些标志性目标及其重要性,那么他们就会坚持到底。
金融市场并不在你的控制之中。顾客并不在你的控制之中。地震并不在你的控制之中。全球竞争并不在你的控制之中。技术变革并不在你的控制之中。几乎所有的事情都不在你的控制之中。但当你坚持日行20英里征程原则时,你就有了一个可以看得见的焦点,而无论是面对困惑、不确定性还是混乱的环境,这个焦点都可以确保你和你的团队继续前行。
阿瑟·莱文森:教会公司如何前行
在我们的研究中,最让人感兴趣的对比组案例之一是基因泰克公司:一方面,公司在发展初期滥施承诺;另一方面,在小有名气的癌症研究人员阿瑟·莱文森的内部推动下,公司实现了复苏,而这也得益于他所灌输的日行20英里征程纪律。在公司发展初期,基因泰克追求的是突破性的创新战略,但缺乏纪律;它致力于“下一个大发明”,并成为历史上首家纯生物技术公司以及首家公开上市的此类公司。它通过生物工程制造出适用于儿童的生长荷尔蒙以及用于治疗毛细胞白血病、囊肿性纤维化、血友病和血凝块等疾病的药物。所有这些都是开创性的发明。就治疗心脏病的药物来讲,哈佛医学院医学系主任表示,“t-PA之于心脏病发作就好比是青霉素之于感染治疗”。下一个大发明,的确如此!但即便是有这么多的发明,基因泰克的业绩表现也落后于它的承诺。如果你在1980年10月31日购买基因泰克公司的股票,并一直持有直至1995年年中,那么你的投资回报还不及普通股市场的回报。
然后,基因泰克得到了幸运之神的垂青——公司的首席科学家阿瑟·莱文森被提升为首席执行官。尽管先前没有出任过首席执行官,但莱文森被证明是有史以来最优秀的生物技术高管之一。他是一个典型的,对任何形式的傲慢和自大都非常厌恶。孩子气的活泼、对创新的快乐追求以及严明的纪律,在他身上得到了充分的体现。他将基因泰克的研发重点放在有可能成为世界最好产品的产品种类上。在莱文森的带领下,基因泰克最终获得了发展动力,并给出了极其可观的财务表现(参见图3.6),大大超出了普通股市场的投资回报。
图3.6基因泰克:莱文森出任首席执行官之前与任职期间
1998年,莱文森公开谈到了基因泰克在历史上缺乏纪律的问题。“在过去,我们深受5年期计划之害,因为它们代表的是这样一个场景,即‘哟,这是在一切都很顺利的情况才能实现的目标’。我们并没有严格地运用长期计划来管理我们的业务。在长达15年的这样的计划中——我个人也直接参与过一些,人们并没有认真地对待这些计划,因为在长期计划评估会议上,你会发现公司年年都无法实现预期的目标。”莱文森说。然后,他又重点强调了基因泰克的新方法:“要想实现5年期目标,唯一的方式就是每年都取得一定的进展……在通往长期目标的路上,每年我们都必须前行20%。我们不能在第一年实现2%,第二年、第三年、第四年各实现2%,然后在第五年实现92%。我们绝不允许出现这种情况。”
莱文森执掌下的基因泰克着重强调两点:第一,日行20英里征程有助于你将低成就转变为高成就;只要你下定决心,那么任何时候启动这一征程都不晚;第二,从根本上讲,寻找乃至发现“下一个大发明”并不会成就一家卓越的公司。就像一名有天赋但却缺 乏纪律的运动员,基因泰克平庸的业绩表现令人失望,而只有在莱文森将严明的纪律引入公司之后,它才最终实现了它所承诺的目标。
我们生活在一个尊崇“下一个大发明”的现代文化中。“下一个大发明”是令人兴奋的,读起来有趣,谈起来有趣,写起来有趣,学起来有趣,参与其中有趣。然而,如果追求“下一个大发明”成为未能践行日行20英里征程的借口,那么这将会变得非常危险。如果你一直在寻找“下一个大发明”,那么最终的结果很可能就是你将一直在寻找“下一个大发明”。与对比组公司相比,10倍速案例公司所面临的机遇并非更好,但它们通过日行20英里征程将这些机遇利用到了极致。它们从来都不会忘记,“下一个大发明”或许就是你早已拥有的“大发明”。
当然,这里也有一些并未给出答案的问题。你需要严明的纪律,你需要创新和适应,尤其是在一个混乱的世界里,但你该如何平衡这两个需求之间的关系?如果你只是坚持日行20英里征程原则,那么会不会盲目地走向灭亡?在一个充满颠覆性变化的世界里,在一个不仅需要纪律而且也需要创造性和警惕性的世界里,你如何取得10倍速式的成功?这些问题,我们会在接下来的章节予以解答。
本章小结
日行20英里征程
关键点
·在我们的研究中,日行20英里征程是一个堪称压倒性的区分因素,正是这一因素将10倍速公司和对比组公司区分开来。
·日行20英里征程需要达到明确的业绩标志,这是一个持续的、长期的过程。它需要两种形式的不适:第一,在困难时期实现高绩效;第二,在繁荣时期限制增长速度。
·日行20英里征程具有以下7种特征:
1.明确的业绩标志。
2.自我施加的约束。
3.适用于特定的企业。
4.在很大程度上依赖于公司的控制力实现。
5.一个合适的期限——长但可管理,短但却有效。
6.是由公司自我施加的。
7.具有高度一致性。
·日行20英里征程未必就是财务上的征程。你可以制定一个创意征程、一个学习征程、一个服务提升征程,或其他任何形式的征程,只要它具备一个好的日行20英里征程的主要特征。
·日行20英里征程建立信心。不管面临何种挑战,也不管面临何种意外冲击,通过坚持日行20英里征程,你会向你自己以及你的企业证明,业绩并不是由你所处的环境决定的,在很大程度上,它是由你自己的行动决定的。
·若不能坚持日行20英里征程,那么在剧烈波动的事件面前,一个组织更容易受到影响。在我们的对比组公司案例中,任何一家公司都曾有过至少一次因未能践行日行20英里征程而陷入困境的经历,结果就是大的挫折或灾难。
·日行20英里征程有助于你在失控的环境中保持自制力。
·10倍速领导者自己设定适用于企业的日行20英里征程目标,他们不会让外来压力为他们定义这一征程。
·即便一家公司在早期历史上没有遵守日行20英里征程纪律,它也可以采用这样一种纪律,比如说莱文森执掌下的基因泰克。
意外发现
·在多变的环境中,日行20英里征程者拥有一种优势;世界越动荡,你就越需要成为一个日行20英里征程者。
·追求最大限度增长与10倍速成功之间是一种负相关关系。对比组公司的领导者通常在繁荣时期追求最大限度增长,因而在未能预料的衰退中,容易置公司于灾难风险之中。10倍速赢家追求稳定的增长率,对可能出现的各种意外事件进行假设,避免因扩张过度而陷入困境。
·日行20英里征程并非10倍速案例公司通过成功而获得的奢侈品;早在它们取得巨大成功之前,它们就已经开始践行日行20英里征程了,而这自一开始就帮助它们走上了成功之路。
关键问题
·你的日行20英里征程目标是什么,也就是说,像持之以恒的史赛克公司、西南航空公司、英特尔公司和前进保险公司一样,你在15年到30年里致力于实现的目标是什么?
第四章
先发射“子弹”,后发射“炮弹”
你或许不会发现你想要找的东西,但你会发现其他同等重要的东西。
——罗伯特·诺伊斯
试想一下,你坐在登机口等待登机。正在看报纸的你抬头发现了一名身着机长制服的飞行员正朝着你的飞机走来……他戴着墨镜,手持一根白色手杖。
你暗自笑了起来。你先前曾经搭乘过这家颇为奇特但却非常有趣的航空公司的航班,而你也知道,他们是故意在忠实的乘客面前表现得如此滑稽。有时候,飞行员会打开对讲机说:“你还记得如何启动它吗?”或者:
“我想你应该有钥匙吧?”这家航空公司鼓励乘务人员与乘客插科打诨、做游戏或开玩笑。“我们今天提供的是牛排和烤土豆……现在距离目的地还有一个小时的航程。”在运送旅客人数每达到100万名时,这家航空公司就会给第100万名旅客一份礼物。有一次,在达到这一人数时,公司将这名旅客领下舷梯,递给他一根缰绳,然后指着停机坪上的一头牛说,这是送给你的特殊礼物。你之所以喜欢这家不按常理出牌的航空公司,是因为它在这个行业中引入了一种全新的模式和一种充满乐趣的、精神饱满的文化。
然而,更重要的是,你喜欢这家航空公司是因为它低廉的价格、一贯的准点记录,以及极简型的服务方式。你不必再需要办理传统的、烦琐的机票手续,只要有一个简单的收款机收据就可以。飞机上没有座位分配,没有头等舱,而且飞机几乎不会晚点。飞机抵达目的地之后会迅速返航。你喜欢这种点对点的模式,而这与轴辐式空运模式是不同的。它所提供的是一种简便、快捷、充满乐趣、值得信赖、安全、价廉的航空体验。
在你准备登机时,你希望你不是第100万名乘客(你真的不希望得到一头牛或不需要一头牛),但你会注意到你最喜欢的东西:在飞机前方有一个黑色的“U”形标志,从左边一直延伸到右边,看起来就像是一张正盯着你看的大型笑脸,非常友善,机舱的窗户就像是两只眼睛,而机头就像是一个黑色的尖鼻子。你搭乘太平洋西南航空公司的航班,再一次开启你的商务之旅,而在空中,这是一个巨大的、飞行的笑脸机器。
这时的太平洋西南航空公司是航空业中的一个成功故事。不仅旅客喜欢这家可以带来快乐的、拥有“微笑飞机”的航空公司,而且这种商业模式也被证明拥有巨大的盈利性和强劲的增长潜力。所以,当一群企业家决定在得克萨斯州成立一家航空公司时,他们拿出了一个非常简单的商业计划书:在得克萨斯州复制太平洋西南航空公司的模式。据《纽约时报》在1971年的报道,西南航空公司总裁拉马尔·缪斯不止一次坦言:“自成立伊始,西南航空公司就围绕着太平洋西南航空公司的成功理念开展工作。”
“我们并不介意成为这样一种运营模式的仿效者。”缪斯在1971年时说道。当时,为制订运营计划,他和西南航空公司的高管专门拜访了太平洋西南航空公司。太平洋西南航空公司欢迎这家位于得克萨斯州的新公司参观其在圣迭戈的运营地,甚至还向他们提供飞行和运营培训。这看起来颇令人费解,但在放宽管制之前,西南航空公司只能在得克萨斯州运营,而在加利福尼亚庞大的州内市场,太平洋西南航空公司并不会受到威胁。
从得克萨斯州前来访问的企业家体验了太平洋西南航空公司的折叠式座位,并对登机口和幕后运营的每一个细节进行了详细记录。他们带回了大量的笔记和一套运营手册(细致入微地复制太平洋西南航空的模式),而这其中也包括该公司奇特而有趣的文化。拉马尔·缪斯后来写道,在为新公司制定运营手册时,采用的主要是“剪切、复制程序”,而这一细节在另一本描述太平洋西南航空兴衰的著述中也得到验证。西南航空公司对太平洋西南航空公司的复制是如此彻底,以至于你可以称它为一个影印本!
令人惊讶的发现
在我们开始这项研究时,我们认为创新可能是公司在快速变化的不稳定环境中实现10倍速式成功的一个主要区分因素。但问题是,如何解释太平洋西南航空公司和西南航空公司呢?你可以想象一下我们的惊讶程度,真正的创新者太平洋西南航空公司尽管创造了20世纪历史上最成功的航空公司商业模式之一,但它现在甚至都已经不再是一个独立品牌了。而事实上,作为我们最喜欢的、最景仰的案例公司之一,西南航空公司在成立之初几乎没有任何创新。
在本研究中,我们首先分析了西南航空公司和太平洋西南航空公司的对比情况,并对研究团队的讨论进行了评论:“或许航空公司代表的是一个特殊的案例,在这个行业,规模和成本远比创新重要。”无疑,我们认为,当我们考察技术驱动型行业——比如说,医疗器械、计算机、半导体、软件和生物技术行业时,我们将会看到10倍速公司在创新方面超过对比组公司的压倒性证据。
但我们的发现却让我们大吃一惊。
最大的震惊来自对生物技术行业两家公司的对比研究,因为在这个行业,我们认为创新和成功之间应该有着近乎100%的关联关系。让我们看一下图4.1中的两个曲线组。从图4.1的左图中我们看到,基因泰克在创造性产出方面表现优异,其专利生产率是安进公司的1倍以上;在右图中,我们可以看到安进公司有着卓越的财务表现,其以超过30∶1的比率完胜基因泰克。对专利生产率有着系统研究的贾思吉特·辛格教授在专利引文中发现了一个类似的模式,表明基因泰克公司不仅创造了大量专利,而且有很多专利也都有着很大的影响力。基因泰克是生物技术行业历史上最具创新能力的公司之一,是首家将重组DNa 应用于一种主要商业产品的公司,是首家生产由FDA(美国食品药品管理局)批准的生物技术产品的公司,而据《科学》杂志,它也是行业内取得重大新突破最多的公司。然而,在我们的研究中,成为10倍速案例公司的是安进,而不是基因泰克。
创新和业绩
图4.1生物技术行业的角色互换:安进公司和基因泰克公司
出于好奇,我们对创新进行了系统分析,并将关注重点放在了行业创新的相关维度上(比如说,在生物技术行业,我们将创新的重点放在新产品和科学发现上;而在航空业,我们则将关注重点放在新的商业模式和运营实践上)。我们将创新分为渐进式创新、中等程度创新和重大创新三类,总共计入290个创新事件(31个重大创新、45个中等程度创新和214 个渐进式创新)。据此,我们对每一家10倍速公司及其对比组案例公司进行了比较,以了解哪一家公司在我们所选取的分析期内更具创新性。在总共7 组对比公司中,10倍速案例公司在创新方面超过对比组公司的只有3组。
我们研究所得的证据并不支持这样一个假定,即10倍速公司在创新方面必定超过不太成功的对比组公司。而在部分让人感到惊讶的案例中,比如说西南航空公司对太平洋西南航空公司,再比如说安进公司对基因泰克公司,10倍速公司在创新方面并不及对比组公司。
史赛克公司的约翰·布朗所坚持的信条是:最好“落后一步”,即在市场上绝不抢先出头,但也绝不甘于最后。与此相反,对比组案例公司——美国外科医疗公司的利昂·赫希却是取得了一个又一个的大突破,推出了具有革命意义的外科实务创新产品,比如说可吸收的手术紧固件和微创手术特种设备,被商业分析师誉为产品领域内最具创新精神的领导者。《投资者商报》评论说:“这正是美国外科医疗公司保持竞争优势的方式——在创新方面超过对手。”然而,就长期业绩表现来说,“落后一步”的史赛克完胜美国外科医疗公司。
在有的对比组中,10倍速案例公司在创新方面是超过对比组公司的,比如说英特尔对超微半导体公司,但即便是在这些对比组中,证据也不支持这样一个观点,即最大限度的开拓创新是10倍速公司取得成功的最基本的区分因素。在历史上的多个关键时期,英特尔在行业中并未推出最具创新意义的芯片。在开发16位微处理器的征程上,英特尔落后于国家半导体公司和德州仪器。英特尔的一些高管认为,摩托罗拉的68000型优于英特尔的8086型,而英特尔的32位微处理器上市时间也晚于竞争对手。此外,在开创性的RISC (精简指令集)芯片领域,英特尔也落后于对手,以至于不得不奋力追赶。当然,英特尔也有重大创新——我们并不是说英特尔不善于创新,但历史数据表示,英特尔并不像大多数人所想象的那样,会在关键时期成为开拓性的创新者。
我们并非唯一得到这种发现的研究人员。我们碰巧看过杰勒德·J·特列斯和彼得·N·戈尔德合著的一本书《野心与愿景》。特列斯和戈尔德考察了分布广泛的66个市场(从口香糖市场到互联网市场),对企业的长期市场领导地位和创新先锋之间的关系进行了系统分析。他们发现,在创新先锋中,仅有9%的企业最终成为市场上的赢家。吉列并不是安全剃刀的先锋,先锋是Star 公司。宝丽来不是拍立得相机的先锋,先锋是Dubroni 公司;微软并不是个人电脑电子表格的先锋,先锋是VisiCorp 公司。亚马逊并不是在线图书销售先锋,而美国在线也不是在线互联网服务先锋。此外,特列斯和戈尔德还发现,有64%的先锋企业最终倒闭。开拓性创新对社会或许是有利的,但从统计上来看,这对个别先锋企业来说却是致命的!
我们预想过,如果将这些让人感到困惑的发现告诉部分10倍速领导者,他们或许会感到惊讶,甚或愤怒,比如比尔·盖茨,他肯定会厉声斥责说“这是我听到的最愚蠢的事情”,因为在他看来,创新是微软在头30年里取得成功的核心因素。
事实上,如果我们公开表示“创新是不好的”,那么肯定会被认为愚蠢。但这并不是我们的观点——我们并没有说创新不重要。在本研究中,任何一家公司都具有创新性。只不过,相对于所处的行业和对比组公司而言,10倍速案例公司的创新性低于我们的预期;它们的创新足以确保它们取得成功,但通常而言,它们并不是最具创新性的公司。
我们的结论是,任何一种环境中都有一个你必须要达到的创新门槛水平;唯有如此,你才能够与竞争者进行博弈。有的行业,比如说航空业,其门槛较低;而有的行业,比如说生物技术行业,门槛则较高。那些无法达到创新门槛水平的公司是不可能赢得胜利的。 但一旦你越过来这个门槛——而这也是让我们感到惊讶的——尤其是在动荡的环境中,创新能力的重要性似乎就要大打折扣。
表4.1创新门槛
所以,这是一个颇具吸引力的谜。一种普遍的观点认为,在一个快速变化的世界里,创新可能是成功的第一区分因素。但为什么创新无法系统地将10倍速公司与对比组公司区分开来呢?这是因为,从本质上讲,在既定的环境中,在一家公司达到了生存和成功所需的创新门槛后,它还需要其他各种因素的推动才能最终成为一家10倍速公司,而在这些因素中,尤为重要的是创造性和纪律的结合。
创造性和纪律
1970年,一家名为先进记忆系统的公司打破了1000位存储芯片的障碍,并早于其竞争对手(另一家名为英特尔的小公司)数月在市场上推出了一款精心设计的产品。这听来似乎没有领先多长时间,但在一场快速变化的技术变革中,在致力于成为行业标准的早期竞争阶段,落后几个月的时间就好比是在4 分钟一英里的比赛中落后了一分钟。英特尔奋力追赶,在1970年底推出了它的1103型存储芯片。在这场仓促的混战中,英特尔遭遇了一系列问题的冲击,其中包括一个可能会消除数据的缺陷(是由表面电荷过量造成的)。那是一个年轻的英特尔,落后竞争对手几个月的时间,而且推出的存储芯片在特定环境下还会失灵!为解决这一问题,在接下来的8个月里,英特尔公司的工程师每个星期都工作50、60甚至70个小时。“这里就是一家精神病院,”安迪·格鲁夫在1973年时回忆说,“我每天都做噩梦。我会在半夜醒来,回想白天里发生的一些战斗。”
尽管如此,英特尔公司最终还是赶超并彻底击败了先进记忆系统公司。“我们有更好的设计,但我们在市场上失败了。”先进记忆系统公司董事长说,“英特尔公司彻底打败了我们。”到1973年,英特尔公司的1103型已经成为世界上最畅销的半导体元件,几乎所有主要的计算机制造商都使用这一元件。
原因何在?
是的,创新确实发挥了作用,1103型被证明是一款非常好的芯片。但更重要的是,英特尔践行了其在1973年时提出的一句格言——“英特尔交付”(intel Delivers)。
“正是我们的这种交付能力使得胜利的天平倾向了我们这一边。”罗伯特·诺伊斯在谈及英特尔公司早期的成功时说道。英特尔公司致力于制造、交付和规模。“我们希望有一个好的工程学设计,”诺伊斯接着说,“并一直销售这种产品。”
“英特尔交付”比“英特尔创新”更容易解释英特尔的10倍速式成功。更准确地讲,在创新跨过了必要的门槛后,英特尔便用它这种以预期成本、高可靠性和一致性交付创新的能力,以一种完全、彻底、疯狂、执着的方式击败了它的竞争对手。这就是英特尔10倍速之旅的精髓所在。
英特尔公司的创始人认为缺乏纪律的创新会导致灾难。“这一业务就游走在灾难的边缘。”戈登·摩尔在1973年时说,意指过于热切的技术人员易于作出交付的过度承诺,但最终无法以可承受的成本提供性能足够可靠的芯片。事实上,最初版本的摩尔定律——1965年由摩尔提出——关注的重点并不仅仅是每年将集成电路的复杂性提升一倍(创新要素),而且还包括以最低成本提升集成电路的复杂性。坚持摩尔定律是一个纪律游戏,是一个规模游戏,是一个系统游戏,而不仅仅是一个创新游戏。在权威著作《硅谷之父:微型芯片业的幕后巨人》中,作者莱斯利·柏林对英特尔公司初期的发展史作了如下记述:“在前行的道路上,英特尔公司所需要的并不是一种实现飞跃式发展的勇气,而是一种纪律,一种以可控方式实现稳步发展的纪律。”在此期间,安迪·格鲁夫曾写了一篇关于英特尔半导体芯片制造方式的文章,他表示,“我们必须实现系统化,我们不会以技术攻关为主”。格鲁夫所追求的并不是先进的研发实验室的模式,而是麦当劳的模式。在他的办公桌上放着一个标有“汉堡英特尔”(Mcintel )的汉堡盒。在1103型芯片大获成功25年之后,英特尔重新阐述了它的核心价值。那么,在英特尔公司领导者看来,排名第一的核心价值是什么呢?不是创新或创造性,而是纪律。
当然,并不是纪律这一个因素,独自成就了这种卓越,卓越的实现源于纪律和创造性的组合。按照《基业长青》中的话说,这是真正的“和的天才”(Genius of the AND)。正如西南航空公司赫伯·凯勒尔的一位老朋友所言:“人们所不了解的是,赫伯既有着爱尔兰人疯狂的创造性,也有着普鲁士人残酷的纪律。这两种特征体现在一个人身上,是非常少见的。”
一个难以实现的艰巨任务就是将创造的疯狂同无情的纪律结合起来,以便最大限度地利用这种创造性,而不是毁掉这种创造性。当你把卓越运营同创新结合起来时,创造性的价值就会加倍,而这正是10倍速领导者所做的。
这些创新数据的比较让我们陷入了一个核心困境。一方面,当你面对一个不确定的、不稳定的世界时,一味地致力于创新并不会取得伟大成功,相反,这甚至还会导致灭亡。赌注错误的创新或未能执行正确的创新,会让你自己暴露在风险之中。另一方面,如果你只是原地踏步,从不做大胆的或新颖的事情,那么这个世界也不会理会你,而最终的结果就是灭亡。这一困境的解决方案在于用一种更有用的观点,即“先发射子弹,后发射炮弹”,来取代一个过于简单化的信条,即“要么创新,要么灭亡”。
先“子弹”,后“炮弹”
想象一下,你正在海上,一艘敌船向你冲撞过来。你只有数量有限的火药。你把所有火药放在一起,发射出一颗巨大的炮弹。炮弹越过海面……但偏离40度,没有击中目标。你寻找储备火药,但发现已经全部用光了。结果,你死掉了。
假设在敌船向你冲来时,你只是用了一丁点儿火药,发射了一枚子弹。这枚子弹同样是偏离40度,未击中目标。你又上膛了一颗子弹,并再次发射。这次偏离了30度。你上膛第三颗子弹并发射,这次仅偏离了10度。再下一颗子弹,击中了正在向你驶来的敌船的船体。现在,你将所有剩余的火药放在一起,然后沿着刚才的瞄准线,向敌船发射这枚大的炮弹并致敌船沉没。结果,你活了下来。
1980年4 月14 日,风险投资家威廉·K·鲍斯和科学家温斯顿·萨尔瑟带领一小群科学家和投资者出席了在加州理工学院举行的一次会议,就一家新成立的生物技术公司的相关问题进行了讨论。这家公司没有首席执行官,没有产品,没有市场计划,也没有明确的发展方向。实际上,这家公司就是由一个科学顾问委员会以及一群愿意投资重组DNa 这一新兴市场的人组成的(其投资额略低于10万美元)。公司的想法很简单:聘请最优秀的人才,资助他们运用最新的重组DNa 技术对一系列想法进行测试,找到可行的方式,制造一种产品,打造一家成功的公司。
6个月后,鲍斯说服乔治·拉斯曼辞去雅培公司研发副总裁的职务,以领导这家小型的新兴公司,而这家公司就是后来的安进。拉斯曼和三名雇员在加利福尼亚州千橡树市一座蹩脚建筑内展开了工作,而同在这里办公的还有一个福音唱诗班。拉斯曼他们的任务是:第一,聘请最优秀的人才;第二,收集尽可能多的弹药(额外的资金);第三,寻找成功的路径,打造一家卓越的公司。
但如何做到这些呢?
安进公司充分利用重组DNa 技术,并“进行了几乎所有的尝试”。安进公司开始发射“子弹”——大量的“子弹”:
“子弹”:白细胞干扰素,用于病毒性疾病。
“子弹”:乙型肝炎疫苗。“子弹”:表皮生长因子,用于创伤愈合和胃溃疡。“子弹”:免疫测定,提升医疗诊断试验的准确度。
“子弹”:杂交探针,用于癌症、传染病和遗传紊乱的诊断。
“子弹”:促红细胞生成素(ePo),用于治疗慢性肾病的贫血症。
“子弹”:鸡生长激素,更好地促进鸡的生长发育。
“子弹”:牛生长激素,以获得更多的牛奶。
“子弹”:生长激素释放因子。
“子弹”:猪细小病毒疫苗,以提高猪的繁殖率。
“子弹”:传染性胃肠炎病毒疫苗,用于防治猪仔的肠道感染。
“子弹”:生物工程合成靛蓝,用于印染蓝色牛仔裤。
到1984 年,促红细胞生成素(刺激红细胞生成的一种糖蛋白,用于治疗贫血症)开始崭露头角。基于科学的进步和安进科学家对促红细胞生成素基因的垄断,安进拨给了更多的“火药”,进行临床试验,验证效力,并确保专利不被侵犯。接下来,在完成科学研究和市场评估(美国有20万慢性肾病患者)之后,安进发射了一枚“炮弹”,建立了测试设施,安排资本进行生产,并成立了一个启动团队。促红细胞生成素成为历史上首个超级炸弹式的生物工程产品。
在本研究中,我们可以看到,安进早年的发展史表明了一个关键的模式:先发射子弹,后发射炮弹。首先,你发射子弹,以确定什么是有效的。其次,一旦你有了基于这些子弹的实证信心,你就可以将你的资源集中起来,发射炮弹。在炮弹击中目标后,你要坚持日行20英里征程原则,以便最大限度地利用你所取得的成功。
10倍速公司的历史就像是一个到处都是弹坑的战场,子弹乱飞但却不会击中目标。回过头来看,人们往往会把重点放在重磅炮弹上,进而给人一种假象,让人觉得10倍速公司的成功源于一种下大赌注的勇气,即敢于发射重磅炮弹。但历史研究证据呈现的却是另外一个故事,数量众多的子弹淹没于尘土,而正是因为这些子弹的存在,才使得少量炮弹最终击中目标。
子弹是什么?
“子弹”是指一种实证检验,旨在了解什么有效,以及什么符合以下三个标准:
1.“子弹”是低成本的。注意,“子弹”的尺寸会随着企业的发展而变大;市值为100万美元的企业的“炮弹”在市值为10亿美元的企业那里,或许只是一颗“子弹”。
2.“子弹”是低风险的。注意,低风险并不意味着高成功率。低风险意味着如果“子弹”出错或未击中目标,那么其所产生的后果的影响是最小的。
3.“子弹”是低偏离率的。注意,这种低偏离率是就整个企业而言的。对于一个或多个个人来讲,这可能是高偏离率。
10倍速公司采用的是创新“子弹”(比如说新产品、新技术、新服务、新流程)和并购的混合模式。要想使并购成为一颗合格的“子弹”,需要满足三个检验条件:低成本、低风险和低偏离率。巴奥米特利用并购开拓新市场,获取新技术,进入新领域,但在这一过程中,它也有一种自我施加的约束——在并购过程中不要产生债务或只产生少量的债务,并购后要依然保持强劲的资产负债表,唯有如此,才能确保并购的低风险、低成本和相对的低偏离率。
巴奥米特的对比组公司基兰斯纳采用的是炮弹式的并购方式,大举债务,大冒风险(参见图4.2)。基兰斯纳的并购必须要达到目标,否则公司就会陷入严重的困境之中。1988年,基兰斯纳进行了一次炮弹式的并购,以超过公司总股本70%的价格收购了奇克医疗公司。这成为一个灾难性的举措,而在奇克医疗的销售团队跳槽到竞争公司后,情况变得更加糟糕。基兰斯纳的这次并购和其他并购使得公司总负债对股东股本的比率从43%飙升至609%,从而使公司处于高风险境地。现金的消耗和债务的冲击,使得公司的重磅炮弹式并购无功而返。基兰斯纳于1994 年被迫出售给巴奥米特。
图4.2巴奥米特和基兰斯纳
非校准炮弹的危险诱惑
遵循“先发射子弹,后发射炮弹”的原则需要开展一系列的活动:
·发射“子弹”。
·评估:你的“子弹”击中目标了吗?
·思考:在成功击中目标的“子弹”中,有值得转换为“重磅炮弹”的吗?
·转换:集中资源,在校准目标后发射“炮弹”。
·不要发射尚未校准目标的“炮弹”。
·停止发射与最终成功无关的“子弹”。
无论是10倍速公司还是对比组公司,它们都发射“炮弹”。然而,对比组公司往往会在校准目标之前就发射“炮弹”——实证验证是通过实际经验获得的,导致“炮弹”很难击中目标。为方便起见,我们将在获得实证验证之前发射的“炮弹”称为“未校准炮弹”。10倍速公司更愿意发射已校准“炮弹”,而对比组公司则是未校准“炮弹”满天飞(10倍速公司的校准率为69%,而对比组公司为22%)。无论是由10倍速公司发射还是由对比组公司发射,已校准“炮弹”的成功率都是未校准“炮弹”的近3倍——88%对23%。
1968年,太平洋西南航空公司发射了一枚勇气十足的新“炮弹”——“飞行—驾驶—睡眠”(Fly-Drive-Sleep)。从表面看,这个想法是不错的。你是一家航空公司,而飞行旅客需要租赁汽车,需要入住酒店。所以,你进入酒店和租车业务领域。太平洋西南航空公司开始收购和租赁加利福尼亚州境内的酒店(租赁期限是25年),这其中就包括永久停靠码头的“玛丽皇后”号邮轮。此外,它还收购了一家汽车租赁公司,并迅速将租赁网站扩张到20个,而汽车数量也超过2000辆。太平洋西南航空公司原本可以发射一系列的“子弹”,收购一家酒店,与一家汽车租赁公司建立合作关系,并划定区域,看看这种想法是否有效。但它没有这样做;相反,它采取了大动作,而不幸的是,“飞行—驾驶—睡眠”这枚重磅“炮弹”最终射偏了方向,导致公司每年都出现亏损。“我们是极其糟糕的酒店运营者。”太平洋西南航空公司董事长J·弗洛伊德·安德鲁斯后来回忆说。
然后,在20世纪70年代初期,太平洋西南航空公司又发射了另一枚未校准“炮弹”,以相当于公司股东总股本1.2倍的价格签署了5架L1011超宽体喷气客机的订购合同。要知道,太平洋西南航空公司是一家短途通勤航空公司(超宽体喷气客机并不是很适合这家公司,因为这种客机需要更长的登机时间)。此外,太平洋西南航空公司还对客机进行了特别改装(比如说更宽的出口门和拆掉空中厨房等);这样一来,如果太平洋西南航空公司急需现金,那么它很难将这些客机再转让给其他航空公司。L1011计划需要大量的前期投资,比如说新型牵引车、保养设备、登机设备和培训费用等。42000磅的推力发动机将会燃烧更多的喷气燃料;该型号客机拥有302个座位,如果上座率达不到百分之百,那么每次飞行都会引发巨额损失。
不幸的是,就在太平洋西南航空公司开始将巨型L1011客机投入运营,并决意退出惨败的“飞行—驾驶—睡眠”计划时,阿拉伯国家发起了石油禁运运动,导致喷气燃料价格上升了一倍。经济陷入衰退,通货膨胀推动成本上升,太平洋西南航空公司向加利福尼亚州公用事业委员会(机票价格监管机构)提出了涨价申请,要求上调票价16%,但该委员会仅批准上调6.5%。之后,机械师工会罢工。由于L1011客机无法实现上座率100%的目标,太平洋西南航空公司最终只好将其封存,之后这些客机再也没有出现在公司的航线上。太平洋西南航空公司财务部门的一位高级副总裁在1975年时表示:“我们已经濒临破产的边缘。”
太平洋西南航空公司再也没有恢复它先前的荣耀,而且它仍在不顾一切地发射未校准“炮弹”,以期重新获得动力。它试图与布拉尼夫航空公司成立一家合资公司,希望以此成为一家全国性的航空公司(后来布拉尼夫航空公司破产,合资计划未能成行);它放弃了其极简型的服务模式;它转向麦克唐纳—道格拉斯公司寻求小型客机(原本与波音的合作是非常成功的);它进军油气勘探业务领域。所有这一切都是在公司遭遇一系列破坏性事件重击的情况下开展的。放宽管制使得太平洋西南航空公司面临极其惨烈的竞争;因L1011客机对洛克希德发起的诉讼,导致了它财务上的不确定性;飞行员罢工使得航线关闭了52天之久;在转向麦克唐纳– 道格拉斯的DC-9-80客机后,遭遇了延期交付,使得它在罢工结束后陷入飞机短缺的困境,损害了公司长期建立起来的可靠、准时的声誉。更令人沮丧的是,一架赛斯纳学员训练机在圣迭戈撞上了一架正在降落的太平洋西南航空公司的727 客机,致使这两架飞机撞向地面。“塔台,我们正在下坠,”航班飞行员说,“我们是太平洋西南航空公司。”
最终,在1986年12月8日,太平洋西南航空公司被出售给全美航空公司。太平洋西南航空公司客机上的标志性笑脸变成了打呵欠的表情,而这都是心怀不满的工作人员的“杰作”。原公司的客机改头换面,成为另一家大型航空公司的飞行器。
太平洋西南航空公司的惨败表明,在充满不确定性的、动荡不安的世界里,发射未校准“炮弹”是非常危险的。如果一家公司所发射的未校准“炮弹”没有击中目标,而这时它恰好遭遇了一系列事件的冲击,那么最终的结果可能是灾难性的。
当然,我们在这里所关注的是那些没有击中目标的未校准“炮弹”。但如果你发射的未校准“炮弹”击中了目标,那又会怎样?如果有足够大的潜在回报,或许对未校准的重磅“炮弹”下大注是值得的。但颇具讽刺意味的是,如果所发射的未校准“炮弹”击中目标,带来庞大的意外之财,那么它所产生的危险可能比“炮弹”未击中目标还要大。要记住,从坏程序获得好的结果是非常危险的。好程序并不一定带来好的结果,而坏程序也不一定带来坏的结果,而源于坏程序的好的结果——发射未校准“炮弹”却意外取得了成功——只会进一步强化这种坏程序,并将会导致更多未校准“炮弹”的发射。
你会建议你的朋友或亲戚前去拉斯韦加斯,并将一半的净资产押在轮盘赌的一次赌注上吗?假设你的朋友相信只有冒高风险才能获得高回报,比如说轮盘赌;他去了拉斯韦加斯,下大注,并赢了。那么,回到家中后,他就会说:“看,轮盘赌是一个好主意,你看看我的成功。下个星期我还要去,并押上我所有的资产!”
10倍速公司吸取失败教训
在校准“炮弹”方面,10倍速案例公司也并非拥有完美的记录。西南航空公司在20世纪80年代初期收购了Muse air 航空公司,这是与其已证明模式相悖的一个大举动,最终宣告失败。英特尔在20世纪90年代进行了一次未校准的赌注,试图在个人电脑产业引入一种新的存储技术,以取代RAMBUS 技术,最终宣告失败。但10倍速公司发射未校准“炮弹”的案例是非常之少的,即便采取了这样的举动,它们也会迅速从错误中吸取教训,然后重新回到先子弹后炮弹的轨道上来。
在公司发展史上,前进保险公司在大多数时间都严格遵循一条明确的指导原则,以防止发射未校准“炮弹”,这条原则就是,在实现持续盈利之前,任何新业务的收入都不得超过公司总收入的5%。前进保险公司在20世纪80年代中期进军载重汽车运输公司和公交系统保险领域时,打破了这一规则,在不到两年的时间里,净签单保费收入便从零飙升至6100万美元(几乎达到了前进保险公司保费收入的8%)。尽管有着23%的承保亏损,但在一年之中,载重汽车运输保险部门的雇员还是增加了近10倍,而次年,保费收入几乎翻了两番。“我们认为这个市场上都是开大车的不合格司机。”前进保险公司的一位高管说。但这个市场已经发生了非常大的变化;载重汽车运输公司比单个司机更具议价能力,而且它们有着大量经验丰富的律师应对索赔纠纷。这是一场“财务上的灾难”,刘易斯在谈及之后发生的8400万美元亏损时说道。“对于公司陷入这样一个处境,我觉得是一种耻辱。”他承认说。然后,他指着镜子中的自己说:“这完全是我的责任。”
即便是10倍速公司也会犯错,而且有时候是发射未校准“炮弹”的大错。但它们会把所犯的错误视为高昂的学费:退出某一业务,吸取其中的教训,运用所学的经验,不再犯同样的错误。对于未校准“炮弹”带来的灾难,对比组公司采用的弥补方式是再次发射未校准“炮弹”,而10倍速公司则选择回归纪律,仅在已获得实证验证时才发射“炮弹”。
前进保险公司誓言不再犯发射未校准“炮弹”的错误,并随后将所吸取的教训应用到标准汽车保险业务中。前进保险公司的成功主要是建立在非标准汽车保险业务之上的,向传统保险公司不愿意承保的高风险司机出售保险。如果前进保险公司进军标准汽车保险业务并向广大司机出售保险,那会怎样?前进保险公司的高管并不知道答案,但他们知道如何找到答案:发射“子弹”。
1991年,前进保险公司在它比较熟悉的几个州进行试验,比如说得克萨斯州和佛罗里达州。两年后,它继续发射“子弹”,在更多的州对标准汽车保险进行测试。“子弹”、“子弹”、“子弹”……每一颗“子弹”都有结果,每一颗“子弹”也都验证了公司的想法。然后,到了1994 年,在实证验证的基础上——我们已经证明我们可以这样做——前进保险公司集中了大量的火药,发射了一枚“炮弹”,承诺完全转向标准汽车保险业务。到1996年年底,前进保险公司已经在其运营的全部43个州推出了标准汽车保险业务。在5年的时间里,标准汽车保险业务占了前进保险公司全部业务的近一半。而到2002年时,前进保险公司一跃成为美国汽车保险行业领域的第四大公司。
基于未校准载重汽车运输保险“炮弹”和已校准标准汽车保险“炮弹”形成的有趣对比,前进保险公司决定不向房主保险业务领域发射“炮弹”。乍看起来,销售房主保险似乎是一项不错的业务。为什么我们不能让顾客把车险和住房险捆绑在一起呢?我们可以想象,对于这样一个举措,肯定
会有大量关于协力效应的分析以及各种战略依据,这甚至还有可能导致一次规模庞大的并购。但前进保险已经吸取了教训:不管有多少幻灯片支持这种想法,唯有实证验证才能了解一件事情是否真正可行。所以,就像进军标准汽车保险业务领域一样,前进保险再次求助“子弹”,在多个州进行了测试。然而,不同于在标准汽车保险领域发射的“子弹”,房主保险“子弹”并未击中任何目标。随后,前进保险放弃了这一想法。
前进保险的三次战略决策——载重汽车运输保险(未校准“炮弹”)、标准汽车保险(校准“炮弹”)和房主保险(先发射“子弹”,后决定不再发射“炮弹”)——都着重强调了一个大的教训。在不稳定的、不确定的和快速变化的环境中,依靠纯粹的分析可能不会取得成效,而且还有可能会被置于死地。分析技能当然重要,但实证验证更重要。
根本的原则就是:实证验证。要有创造性,但要通过实证验证你的创意思维。你甚至都没有必要成为那个发射所有“子弹”的人,你可以学习其他人的实证经验。由于下注太平洋西南航空公司已经得到实证验证的商业模式,西南航空公司成为历史上最成功的新兴公司之一。罗尔德·阿蒙森基于已验证的技巧——比如因纽特人数百年来即已熟练掌握的狗拉雪橇的技巧——制定了自己的策略。(与之相对,罗伯特·法尔肯·斯科特则下注新制的“机动雪橇”,而这种工具在极端的极地环境下从未进行过全面测试。)比创造性更为重要的是首先找到可行的方式,要比别人做得更出色,然后充分利用日行20英里征程原则。
实证验证而非预测天赋
在开始这项研究时,我们觉得10倍速领导者在预测方面可能会占据上风,从而使得他们比其他人看得更远,而他们的成功也正是源于这种预测天赋。但我们发现事实并非如此。即便是伟大的软件天才比尔·盖茨,也没有特殊的预测能力。他从来没有想到为IBM个人电脑提供的操作系统会成为市场的老大;在IBM突然问及微软能否为它提供操作系统时,盖茨的关注重点尚在计算机语言上。此外,微软成为互联网浏览器市场的老大,也不是由盖茨来带领实现的。
1987 年,比尔·盖茨遇到了一个难题:是下注DOS/Windows 系统,还是OS/2系统?一方面,IBM个人电脑已经成为基于MS-DOS 系统的标准,而微软已经在DOS 下运行Windows 系统,以让Windows 获得早期标准优势。另一方面,IBM已经作出了打造新的操作系统的承诺,并已与微软共同开发后来为人们所熟知的OS/2系统。1987 年4 月,IBM推出了安装有先进的OS/2系统的新型电脑,引起行业震动,而盖茨当时预测,在两年内OS/2系统将会占据主导地位。
然而,在同一时间,盖茨悄无声息地发射“子弹”,继续进行Windows 系统的开发。毕竟,如果OS/2系统失败了,那该怎么办?如果DOS 标准难以攻克,即便IBM也无能为力,那该怎么办?如果软件公司不愿意在OS/2系统上运行它们的软件,从而使得新型电脑缺乏广泛的软件选择,那该怎么办?对于各种可能出现的情况,都要有所准备。而这正是具建设性的焦虑。一向持怀疑态度的盖茨担心微软会因各种不确定性而遭遇风险,因此,尽管公司内部也有一些强有力的挑战,他还是安排了一部分人从事Windows 系统的开发,而这样做的目的只是以防万一。盖茨非常清楚,他的聪明程度还不足以准确预测OS/2系统可能出现的问题。
到1988年年底,OS/2系统仅占了11%的市场份额。虽然对IBM来说这是一个坏消息,但对微软来说却未必,正如《商业周刊》所言:“从某种程度上讲,微软不可能输。如果OS/2的市场份额萎缩,那么MS-DOS 的市场份额就会上去。”盖茨仍坚持OS/2系统会赢得胜利的预测,至少在公开场合他是这样讲的。但实证证据已经开始朝着有利于Windows 系统的方向发展。“有谁预测过……1989年将会是微软Windows 系统之年,而非OS/2系统之年?”《电脑周刊》写道,“但事实似乎就是这样。”在推向市场仅仅4 个月后,Windows 3的销量就达到了100万张,而与此相对的是,OS/2在3年里只卖出去了30万张。
于是,盖茨全力下注Windows 系统。到1992年,Windows 系统每月的销量已经超过100万张;之后,盖茨开始开发Windows 95。这枚“炮弹”正中目标,仅仅用了4 天,Windows 95的销量就达到了100万张,从而使得微软占据了主导地位。微软仍在继续前行,遵循日行20英里征程原则,最大限度地利用一个“非常大的发明”。
在未来预测方面,10倍速领导者并不具有任何特别的天赋。比尔·盖茨是20世纪最伟大的商业天才之一,如果连他都无法准确预测其所处环境中将要发生的事情,那么你没有理由期望其他人能够成功实施“预测未来并作好充分准备”的战略。
让我们感到欣慰的一个发现是,要想在不确定的环境中蓬勃发展,你并不需要任何特殊的预测能力。如果你不知道接下来将会发生什么——实际上也没有人知道将会发生什么——那么本章的内容便为你勾勒出了取得进步的方法,据此,你不会因生命中的不确定性而陷入深渊。至此,你已经了解到10倍速领导者是如何应对不确定性和各种变化的。因此,我们也要开始改变我们的方法乃至我们的术语,不再试图预测未来,也不再试图通过分析来获得“正确”答案。相反,我们开始提问类似于这样的问题:
“我们如何通过‘子弹’达到了解的目的?”
“我们如何发射这样一颗‘子弹’?”
“别人发射的是什么‘子弹’?”
“这颗‘子弹’告诉我们的是什么?”
“我们需要发射另一颗‘子弹’吗?”
“我们是否有足够的实证验证来支持发射一枚炮弹?”
如果你知道哪些“子弹”可以充当“炮弹”,那么你只发射这些“子弹”就好了。但问题是,你并不知道,所以你需要发射“子弹”,你需要知道很多“子弹”是不会击中任何目标的。但最终,会出现一个发射时刻,也就是说,这时你已经有了足够的发射“炮弹”的验证证据;如果你只是发射“子弹”,却从不致力于大的赌注或大胆的目标,那么你永远不会取得卓越的成就。
苹果公司的重生:
“子弹”、“炮弹”和基于纪律的创造性
当史蒂夫·乔布斯在21世纪初决定进军苹果零售店时,他知道自己无从下手。由于缺乏实证经验,他问:“谁是最优秀的销售高管?”答案是:时任盖普公司首席执行官的米奇·德雷克斯勒。于是,乔布斯诱使他加入苹果公司董事会,并从他身上学习所能学到的一切。德雷克斯勒对乔布斯说,不要一下子就推出20家店或40家店。相反,先去考察一家大型零售商店,以此为原型进行设计,并在设计中不断改进,直到满意为止(“子弹”、“子弹”、“子弹”)。在进行了充分的测试之后,再把它推向世界(“炮弹”)。而乔布斯也正是这样做的。事实上,第一个版本并未达到预期效果。“我们的感觉就是,‘哦,天哪,我们陷入了泥潭。’”乔布斯说。所以,乔布斯和零售部门高管罗恩·约翰逊对零售店进行了重新设计,然后测试,然后再重新设计,直到满意为止。最初的两家零售店是在弗吉尼亚和洛杉矶开设的,而在这两家商店被证明已取得成功后,他们开始进一步推进。“子弹”,校准,“子弹”,再次校准,“炮弹”。
史蒂夫·乔布斯在1997 年重返苹果公司。因与他在20世纪80年代初请来帮助自己运营公司的首席执行官约翰·斯卡利意见不合,乔布斯在1985年被赶出了其一手创建的苹果公司,而在此之后的12年里,他一直在高科技荒原游荡。你可以想象一下,他有多么愤怒,他是被人从自己创建的公司中赶走了。而之后的这段时间,苹果公司也经历了多位首席执行官,但他们都不知道如何打造一家卓越的公司,这期间公司的累积股票收益也落后一般市场超过60%。在乔布斯回归时,几乎没有人认为苹果会重新成为一家卓越的公司。在被问及如何处理苹果公司时,戴尔电脑创始人迈克尔·戴尔在Gartner Symposium Itxpo 97 研讨会上对听众说:“我会怎么做呢?我会关掉它,然后把钱还给股东。”
在接下来的5年里,即从1997 年年底到2002年,苹果公司的业绩表现是普通股市场的127%,且仍在继续前进,并最终于2010年成为世界上市值最高的技术公司。
为使苹果公司重回正轨,乔布斯最先做的是什么?不是iPod ,不是itunes ,不是iPhone ,也不是iPad 。首先,他强化了纪律。这是对的,因为没有纪律,就不可能有从事创意工作的可能性。他聘请了世界级的供应链专家蒂姆·库克,由此,乔布斯和库克也就形成了一个有关创造性和纪律的互补组合。他们削减津贴,停止资助公司的休假项目,提升运营效率,降低整体成本结构,并让雇员践行苹果公司成立初期所倡导的“夜以继日”的工作理念。营业间接成本下降。现金对流动负债比率上升一倍,后上升两倍。长期债务减少了2/3,而总负债对股东股本的比率在1998年到1999年下降超过一半。现在,你或许会想:“没错,财务改善之后,自然就会有创新上的突破。”但事实上,所有这些都是在苹果公司推出iPod 、itunes 或iPhone 之前进行的。任何无助于公司创造伟大产品的事情——无论是雇员喜欢的还是不喜欢的——都被一一剔除,并被彻底消除。
苹果公司首先做的是什么呢?公司重新致力于史蒂夫·乔布斯在10多年前所帮助创建的一款产品,而直到现在这也是一个拥有巨大价值的“大发明”:麦金塔个人电脑。苹果推出了PowerMacs 、Power-Books 和iMac 。乔布斯首先追求的并不是“下一个大发明”,而是最大限度地利用公司已经拥有的“大发明”。
然后,在乔布斯回归苹果公司整整4 年后,公司才在实证验证的基础上迈出了一小步。在苹果公司致力于麦金塔个人电脑时,公司的高墙之外发生了新的变化:纳普斯特的音乐文件分享和MP3数字音乐播放器的引入。在接受《财富》杂志布伦特·施兰德采访时,乔布斯说他觉得自己就像一个傻瓜,完全没有注意到Napster 、数字音乐文件分享和MP3播放器的崛起。“我想我们已经错过了机会。”乔布斯继续说道,“我们必须全力追赶。”
我们不妨先考虑一下在苹果公司开始开发iPod 之前的所有实证事实。年轻人分享音乐;MP3播放器的出现可以让他们随时随地收听音乐;MP3播放器容量有限;苹果拥有超凡的能力,可以让“我们所有人”接触到技术;若与麦金塔个人电脑连在一起,那么一个真正酷的MP3播放器有助于进一步拓展麦金塔个人电脑的市场;苹果公司雇员希望他们自己也拥有一个酷的MP3播放器和音乐库;打造一款性能更佳的MP3设备的技术大都已经存在——东芝的小型硬盘,索尼的微型电池,德州仪器的火线(FireWire )接口,以及PortalPlayer 的MP3硬件设计图。
于是,苹果公司齐心协力,为麦金塔打造了一款极佳的MP3播放器,并推出了支持软件,但它并未因此而开展“跨越式的推进”活动。苹果公司本身似乎并没有将iPod 视为一个重大的新产品种类,而更多的是把它视为一种延伸产品。苹果公司在其2001年的10-K 表格中将iPod 简单地描述为“苹果数字中心战略中一款重要的、自然延伸的产品”,这是基于麦金塔个人电脑而产生的;不过这并不是一款革命性产品,这只是苹果公司基于其战略而迈出的革命性一步。到2002年,iPod 在苹果公司的整个投资组合中所占的份额依然很小,不足公司净销售额的3%,既不值得在苹果公司的财务报表中单独列出,也不值得在公司业务描述的第一段就予以提及。iPod 是一颗非常酷的“子弹”,但这也只是一颗“子弹”而已。
苹果公司仍在进行实证验证。人们喜欢iPod ,顾客喜欢麦金塔的itunes,iPod 的销量在一年内翻了超过一番,音乐产业面临非法下载音乐的严峻挑战,苹果公司雇员希望通过一种简便的方式合法地下载音乐。
于是,苹果公司采取了下一步措施,推出了在线音乐商店,与音乐产业达成协议,以每首歌曲99美分的价格提供音乐下载服务。这同样也取得了成功,而苹果公司也拥有了更多的实证验证。如果能够以合理的价格、便捷的方式提供音乐下载服务,那么数以百万计的人将会选择购买音乐而不是非法下载音乐;人们强烈要求苹果公司对装有Windows 系统的个人电脑提供itunes 服务;而装有Windows 系统的个人电脑超过10亿台。
最终,基于所有的这些实证验证,苹果公司发射了一枚重磅“炮弹”,即为非麦金塔个人电脑推出itunes 和iPod 服务,此举一下使得苹果公司的潜在市场增长了近20倍。“iPod 并不是一个新的产品类别。”乔布斯说,“这不是一个投机市场……并不是说你推出了一个信息设备或一款技术产品,然后寄希望于这个市场会存在下去。”而苹果公司也未就此止步。它仍在不断地对产品进行改进,最大限度地利用这个新的“大发明”:除了itunes 商店的电影、视频文件、电子书和电视节目外,还有iPod Mini 、iPod Click Wheel 、iPod Photo 、iPod 30GB 、iPod 60GB 、iPod 80GB 、iPod Shuffle 和iPod Nano 。在3年内,iPod 的单位销量超过了麦金塔的单位销量。
苹果i P od 的故事阐明了至关重要的一点:回过头来看,一个取得巨大成功的、基于实证验证而非预见天赋的多步骤迭代过程,看起来更像是一个一蹴而就的创意突破。实际上,严明的纪律和基于实证主义的创造性的结合,比突破性创新更容易解释苹果公司的复兴。
史蒂夫·乔布斯本人也持同样的观点。在1985年被驱逐出自己一手创建的公司之后,乔布斯进入了高科技的荒原,但他从没有停止前进的步伐,一直不断学习和提升自己。他可以用他的财富过一种轻松舒适的生活,但他没有。他成立了一家名为NeXt 的新公司,致力于新的操作系统的开发,并与皮克斯动画工作室建立了合作关系。在离开苹果公司的这12年里,乔布斯把自己从一个充满创意的企业家,转变成为一个恪守纪律的创意公司的建立者。乔布斯向来都知道如何打造卓越的产品,他需要学习如何打造一家卓越的公司。
严明的纪律和基于实证主义的创造性是一个硬币的两面,也是公司取得10倍速式成功和保持长久卓越的必要条件。但仅仅依靠它们还是不够的,这是因为,如果你被踢出了游戏,那么你所有的创造性和纪律都会归于零。在20世纪90年代中期,苹果作为一家独立公司几乎消失,由于业绩表现太过糟糕,以至于公司领导者考虑将它出售给另外一家公司。由于公司董事会无法与潜在的并购者就相关条件达成一致,并购事宜被延期执行,而此后不久,乔布斯重新回归。如果苹果公司被并购,那么这个世界上很可能不会再有iMac 、iPhone 、iPod 或iPad 。实现卓越需要丘吉尔式的永不放弃的决心,也需要有应对重大失败、厄运、灾难、混乱和动荡的充分准备。在一个稳定的、可预测的世界里,对于领导一家公司来说,严明的纪律和基于实证主义的创造性或许已经足够了;但在一个不确定的、不稳定的世界里,还需要一种具建设性的焦虑,而这也正是我们下一章所要介绍的内容。
本章小结
先发射子弹,后发射炮弹
关键点
·相比于大的飞跃式创新和预测天赋,“先发射子弹,后发射炮弹”的方法可以更好地解释10倍速公司的成功。
·一颗“子弹”是一个低成本的、低风险的、低偏离率的测试或试验。10倍速公司利用“子弹”,以实证验证的方式确定什么是真正可行的。基于这种实证验证,它们会将资源集中起来,然后发射一枚“炮弹”,确保通过集中下注获得大的回报。
·就我们的10倍速案例公司而言,它们发射了很多未击中任何目标的“子弹”。它们事先并不知道哪些“子弹”会击中目标或哪些“子弹”会取得成功。
· 炮弹分为两种类型:校准“炮弹”和未校对“炮弹”。校对“炮弹”是已经得到实际经验——实证验证——确认的,是很有可能取得成功的大的赌注。发射未校准“炮弹”意味着公司在没有实证验证的情况下下大的赌注。
·未校准“炮弹”有可能会导致灾难。就我们所研究的公司而言,如果碰巧在发射未校准“炮弹”时遭遇大规模动荡事件,那么它们就会使自己处于高风险境地。相对于10倍速公司,对比组公司更有可能发射未校准“炮弹”。
·10倍速公司会周期性地犯一些发射未校准“炮弹”的错误,但通常而言,它们会很快作出自我纠正。与此相对,对比组公司常常会通过发射另一枚未校准“炮弹”来纠正它们所犯的错误,从而使得问题变得更加严峻。
· 在校准后,“炮弹”发射失败会导致中等程度的后果。问题的关键并
不在于发射“子弹”还是“炮弹”,而在于先发射“子弹”,后发射“炮弹”。
· 如果并购是低风险的、低成本的,且偏离率相对较低,那么这种并购也可以是“子弹”。
· 一个艰难的任务就是将无情的纪律和创造性结合起来,既不让纪律阻碍创造性,也不让创造性破坏纪律。
意外发现
·就创新性而言,10倍速公司并不总是强于对比组公司。在部分对比案例中,10倍速公司在创新方面并不及它们的对比组公司。
· 我们认为,任何环境中都有一个创新门槛,而只有跨过这个最低的门槛,你才有资格参与博弈和竞争。有的行业的创新门槛比较低,而有的行业的创新门槛则非常高。然而,一旦跨过了创新门槛,创新能力的重要性似乎就要大打折扣了。
·就预测即将到来的变革和即将发生的事件而言,10倍速领导者的能力并不见得比对比组公司的领导者强。10倍速领导者并不是有远见的预测天才,他们都是实证主义者。
·相对于一蹴而就的大突破神话,创造性和纪律的结合,即持之以恒的创新能力,可以更好地解释一些最伟大的成功故事——从英特尔到西南航空公司,从安进早期的发展史到史蒂夫·乔布斯执掌下的苹果公司的复兴。
关键问题
·以下哪种行为是你最需要提升的?
· 发射足够的“子弹”。
· 抵制诱惑,拒绝发射未校准“炮弹”。
· 在获得实证验证后,致力于将“子弹”转化为“炮弹”。
第五章
超越生死线
有了生命的出现,就有了危险的存在。
——拉尔夫·沃尔多·爱默生
1996年5月8日晨,在珠穆朗玛峰冰雪覆盖、海拔24 500英尺的三号营地,布雷西尔斯已经作好了向南坳进发的准备,并试图将他所谓的“猪”带到顶峰。这个“猪”实际上是一台42磅重的iMAX 摄像机,目的是为了在地球之巅拍摄第一部iMAX 影片。
放眼望去,3000英尺下的景象让布雷西尔斯有些惊慌。一支超过50人的登山队伍正从二号营地出发,穿越冰山,朝着布雷西尔斯及其团队的方向进发。在这批攀登世界之巅的登山者中,有一些客户的向导是经验丰富的罗布·霍尔和斯科特·费希尔。而此时,布雷西尔斯及其团队成员已筋疲力尽;在前一天晚上,肆虐的狂风剥夺了他们的睡眠,团队成员已经处于崩溃的边缘。
布雷西尔斯开始停下来想:如果持续的风暴导致他们的行程延期一天,如此一来山下成群的登山者就会赶上他们,那会怎么样?如果成群的登山者刚好在布雷西尔斯准备拍摄顶峰风景时登上顶峰,那会怎么样?如果数十名登山者拥挤在离顶峰只有一步之遥、且每次仅可通过一人的“希拉里台阶”,那会怎么样?如果这么多人一起通过,导致锚定的绳索脱落,那会怎么样?如果前一天晚上的狂风预示着天气的变化,那会怎么样?如果突如其来的风暴席卷了整座高山,导致登山者陷入万劫不复的境地,那会怎么样?如果在他急着下山时恰好被一群经验不足的登山者——身体孱弱、筋疲力尽且已失去方向——堵在路上,那会怎么样?
布雷西尔斯组建的是世界上最优秀的摄影登山队;对于自己的想法,他与两位值得信赖的伙伴埃德·维耶斯图尔斯和罗伯特·肖尔进行了协商。两人都表示同意,认为当下这个条件攀登顶峰的确有些不合适;然后,他们作出了一个明确的决定:将设备放在三号营地。先下山,过几天等人少后再重新返回。
在下山的路上,布雷西尔斯与罗布·霍尔不期而遇。高个子的霍尔看起来信心十足,他指挥着一小群向导和客户慢慢向顶峰爬去,而且在此过程中依然保持着军事行动般的精确性。布雷西尔斯感到有些懊恼,因为天气变得晴朗而平静起来,几乎可以用舒适来形容;所以,当霍尔看到布雷西尔斯在这样一种天气下下山时,他感到颇为诧异。霍尔继续朝着顶峰进发,而布雷西尔斯则反向而行,径直前往海拔较低的营地。很快,布雷西尔斯又遇到了另外一位向导——斯科特·费希尔。头发蓬乱的费希尔浑身散发着力量,有着孩子般的笑容,对登山运动有着非凡的热情。同霍尔一样,费希尔对布雷西尔斯下山的决定也提出了质疑,而布雷西尔斯给出的回答是:大风、不可预测的天气,以及同一时间的登山者过多。费希尔露出了自信的笑容,并继续朝着顶峰进发;在这样一个异常适宜的天气登山,他所表现出来的只有招牌式的乐观主义和极其愉悦的心情。
布雷西尔斯再次见到霍尔和费希尔时已经是15天之后了,而地点则是在前往顶峰的路上。霍尔和费希尔已经被冻死在高山上,而这也是珠穆朗玛峰历史上最大的一次灾难:24 小时内有8人死亡。
具建设性的焦虑
很多人是通过乔恩·克拉考尔的著作《进入空气稀薄地带》了解到1996年发生在珠穆朗玛峰的这个故事的;如果你没有读过克拉考尔的这本书,那么推荐你一定读一下。此外,还推荐你读一下戴维·布雷西尔斯的超级好书《极地珠穆朗玛峰》。如同阿蒙森和斯科特一样,我们在这里作了一个比较:同一天,同一座山,两组团队的领导者,他们都背负着责任的重担,也承受着商业的压力(一方是带领客户登上顶峰,并由此获得高额酬金;另一方需要完成一个数百万美元的电影项目),两队的领导者都拥有丰富经验——然而却只有一个人带领他的团队取得了10倍速式的成功,实现了在珠穆朗玛峰顶峰拍摄iMaX 电影的伟大目标,而且在拍完之后,带领全队成员安全返回驻地。
我们很容易把关注的重点放在他们在珠穆朗玛峰所作的重要决定上。布雷西尔斯在5月8日作出了下山的审慎决定,而或许正是这一决定拯救了他的探险活动,甚至拯救了整个团队成员的性命。然后是罗布·霍尔的决定,为了等客户道格·汉森登上顶峰,他忽视了周转时间,延迟了不是几分钟而是几个小时。(“周转时间”是登山队预先设置的一个时间,即不管天气情况如何,在登顶之后都必须在这一时间内下山,以保持一个更大的安全边际,确保登山队员能够在白天完成下山任务。)但若将关注重点放在这两个决定时刻上,那么就会模糊我们的观点,而且也会限制我们的认识。从10倍速式成功的观点来看,最重要的决定并不是在山上作出的决定,而是在登山前作出的决定,是在几个月前作出的决定,是布雷西尔斯在波士顿计划和筹备登山活动时作出的决定。
布雷西尔斯及其登山团队携带了足够多的氧气袋(可供多次登顶使用)以及足够多的补给物资(可在珠穆朗玛峰额外待三个星期的时间)。布雷西尔斯在5月8日决定下山,是因为他还有足够的储备,而正是在这种情况下,他才选择下山,才选择等待更好的天气。与此相对,罗布·霍尔的登山队所携带的氧气袋仅够一次登顶使用。一旦向导决定登顶,那么他们就只有一次机会,要么成功,要么失败;不同于布雷西尔斯,他们没有下山等待改日登顶的选项。在预定的周转时间已经耗尽的关键时刻,他们打破了周转惯例,使得自己暴露在狂风暴雪和无底的黑暗之中。在暴风雪席卷而来时,布雷西尔斯将其团队所携带的超过一半的氧气袋捐献出来,以期拯救被困的其他登山队员的性命;这是一个伟大的举动,因为这很可能导致他数百万美元的电影计划泡汤;即便出现了这种情况,他还是在悲剧发生后集中了足够多的资源,并在约两个星期后成功登顶并完成了拍摄任务。
布雷西尔斯攀登珠穆朗玛峰的策略可以说是本章所述观点的典型,即10倍速领导者在领导公司时充满具建设性的焦虑。在我们的研究中,10倍速赢家都会对所处的环境进行假定;在他们看来,环境是可变的,而且经常处于意想不到的、剧烈的、快速的变化之中。对于持续变化的环境,他们保持着高度警惕,并会不断地问:“如果出现意外怎么办?”他们提前准备,建立储备,保持“非理性的”较大的安全边际,限制风险,且无论是在繁荣时期还是衰退时期都恪守纪律,以实力和灵活性处理突发事件。他们深知:只有经历过错误,你才能够从中吸取教训。
图5.1阐述了这一观点。图中上升的曲线代表的是“10倍速之旅”;不规则的尖峰代表是你在10倍速之旅中遇到的“好的事件”和“坏的事件”。需要注意的是,图的最下面有一条标注为“生死线”的水平直线。在该图中,“触及生死线”意味着公司直接倒闭或遭遇严重冲击,再也无力追求成为长久卓越公司的目标。这里所要表达的思想很简单:一旦你触及了“生死线”,那么你的10倍速之旅就终止了——游戏已经结束!
在本章中,我们对植根于研究中的三组核心实践进行了考察。若以具建设性的焦虑来领导和打造卓越企业,这些实践是不可或缺的。
·具建设性的焦虑1:建立现金储备和缓冲地带——氧气袋——以提前应对突发事件和厄运。
·具建设性的焦虑2:限制风险——生死线风险、非对称风险和不可控风险,并管理时限风险。
·具建设性的焦虑3:先拉远,后拉近,对于持续变化的环境保持高度警惕并作出有效应对。
图5.110倍速之旅和生死线
具建设性的焦虑1:额外的氧气袋——风暴来临前所要做的准备工作
把英特尔视为布雷西尔斯;把在微电子行业打造一家卓越公司视为携带iMaX 摄像机攀登珠穆朗玛峰;把现金储备和保守的资产负债表视为氧气袋和其他补给物资。到20世纪90年代末,英特尔的现金头寸已经超过100亿美元,相当于年收入的40%(而超微半导体公司的现金收入比仍保持在25%以下)。拥有如此高的现金水平或许是不理性的,而且在95%的时间里是低效的,但英特尔领导层所担心的是剩余的5%的时间,因为这可能会发生毁灭整个行业的灾难性事件,也可能会出现对公司造成严重冲击的突发性事件。在这些罕见的但却不可避免的场景中,英特尔可以继续它的日行20英里征程,可以继续保持它的创造性,可以继续从事它的发明,可以继续追求成为一家长久卓越公司的目标。金融理论认为,领导者在公司中囤积现金实际上是对资本部署的一种不负责任的做法。在一个稳定的、可预测的、安全的世界里,这一理论或许可以站得住脚;但问题是,世界并不是稳定的,并不是可预测的,也并不是安全的,而且永远都不会是。
我们对10倍速公司和对比组公司合计300年的资产负债表进行了系统分析,发现有充分证据表明10倍速案例公司携带有额外的氧气袋。相对于《金融经济学杂志》对87 117 家公司分析后所得到的现金资产比率中位,10倍速公司的现金资产比率是该比率的3到10倍。在打造财务缓冲能力和冲击减震能力的问题上,10倍速案例公司的表现是多疑的、神经质的。而这并不仅仅是一种行业效应。在对10倍速公司和对比组公司的数据进行详细分析时,我们发现在管理资产负债表方面,前者比后者更为保守;在80%的时间里,10倍速公司的现金资产比率和现金负债比率要高于其对比组公司。
我们想知道的是,10倍速案例公司是否在其历史上一直坚持这种审慎的财务纪律,也就是说,在尚未成为可产生大量现金的大型成功公司之前,作为小公司的它们是否也一贯如此。为此,我们对这些公司股票首次公开发行(iPo )后5年内的数据进行了分析,发现这种情况早已经存在,即相对于对比组公司,10倍速公司在财务上表现出了更高的审慎性。20世纪90年代末期英特尔保守的现金头寸是其领导者一以贯之的具建设性的焦虑的延续。而其他10倍速公司,在其发展初期也都采取了英特尔的策略。
同布雷西尔斯和阿蒙森一样,10倍速领导者也有提前打造缓冲能力和冲击减震能力的习惯,以应对下一个“黑天鹅”事件。“黑天鹅”是指几乎没有人可以预测的小概率破坏性事件。这一概念是由作家、金融学家纳西姆·尼古拉斯·塔勒布提出的,后被广泛使用。几乎没有人可以提前预测某一特定的“黑天鹅”事件,即便我们的10倍速领导者也无能为力。但预测可能会出现“黑天鹅”事件是可能的,只不过你不知道是什么具体事件而已。换句话说,某一特定“黑天鹅”事件发生的可能性或许不足1%,但发生“黑天鹅”事件的可能性将会接近100%;你所不能预测的是,这是一个什么样的事件或这个事件会在什么时候发生。这是塔勒布的一个重要贡献,也是任何有抱负的10倍速领导者所必须学习的洞见。
10倍速领导者总会提前应对他们所无法预测的事件,储备额外的氧气袋(较大的安全边际),并在遭遇“黑天鹅”事件前增加选项,就像布雷西尔斯在攀登珠穆朗玛峰前所做的准备工作一样。
在繁荣时期,10倍速领导者也保持着具建设性的焦虑;在他们看来,最重要的事情就是在风暴到来前作好充分准备。由于无法持续预测特定的破坏性事件,所以他们系统地打造公司的缓冲能力和冲击减震能力,以应对无可预料的事件。在风暴来袭之前,他们早已经准备好了额外的氧气袋。
赫伯·凯勒尔在1991年时解释了西南航空公司保持极端保守的资产负债表的原因:“只要我们没有忘记在经济灾难期间依然推动我们前进的力量,只要我们记得这样的经济灾难还会定期到来,只要我们没有因为短视、自私和卑劣而愚蠢地放弃我们的基本力量,那我们就会持续存在,就会持续增长,就会持续繁荣。”
在他写下这些话的10年后,世界见证了“9·11”恐怖袭击事件的发生。在此事件后,尽管其他主要航空公司都缩减了运营规模,但西南航空公司并没有裁减一名雇员,也没有退出任何一条航线,在政府解除飞行禁令之后,全线恢复航班运营(尽管初期只有一半的飞机参与运营)。西南航空公司在2001年实现了盈利(包括2001年的第四季度),而且也是唯一在2002年实现盈利的主要航空公司。西南航空公司在新的城市开展业务,抢占市场份额;令人意想不到的是,公司股价在2001年第四季度出现了上涨。在2002年年底,西南航空公司的市值超过了美国所有其他主要航空公司市值的总和。
西南航空公司是在所谓的对航空业造成“潜在的破坏性重击的‘9·11’恐怖袭击事件”后实现这一辉煌业绩的,而用2001年公司年报中的话说,“我们的理念是防患于未然,而这也被证明是非常有效的”。在“9·11”恐怖袭击事件发生时,西南航空公司拥有10亿美元的现金储备以及行业中最高的信贷评级。此外,西南航空公司的每座英里成本也是最低的,这得益于30年来它一直恪守的一个纪律,而即便是在繁荣时期,它也没有违背。早在“9·11”恐怖袭击事件之前,公司就已经制订了危机应对计划,并安排了财务应急方案工具。30年来,它打造了一种狂热的、关爱的和敢于抗争的文化,并在雇员之间建立了一种“相互帮助”的互惠关系,而这被证明是强大的、充满活力的。如果这种文化和这种关系在“9·11”恐怖袭击事件之前并没有形成,那么西南航空公司也会像其他所有航空公司一样遭遇重创。
在描述西南航空公司如何应对“9·11”恐怖袭击事件时,赫伯·凯勒尔并没有一味夸夸其谈。他噙着眼泪讲述西南航空公司雇员在空运禁令解除后齐心协力恢复航班运营的种种努力,几乎泣不成声,并对恐怖行为进行了严厉谴责。你可以攻击我们,但你无法打败我们;你可以想方设法破坏我们的自由,但这只会让我们变得更加强大;你可以把恐惧强加给我们,但我们不会感到害怕。我们要飞行!
如果你有打造一家卓越企业的实践方法,且在任何时候——繁荣时期和衰退时期,稳定时期和不稳定时期——都严格运用这些方法,那么你所拥有的这家企业在动荡时期就会脱颖而出,并将其他企业甩在身后。当一个灾难性事件袭向一个行业或整个经济时,公司就会被分成三类:领先的公司、落后的公司和倒闭的公司。决定你的公司所处类别的并不是破坏性事件本身,而是你自己。
具建设性的焦虑2:限制风险
我们在想,10倍速公司取得巨大成功或许仅仅是因为它们敢冒更大的风险。或许10倍速案例公司只是高风险、高回报的赢家,只是因为运气的存在才让它们的大冒险获得成功。但随着研究的深入,我们注意到10倍速领导者在领导公司时采取的似乎是一种更为保守的、更重视风险规避的策略。他们遵循日行20英里征程原则,限制公司增速。他们在发射“炮弹”之前先发射“子弹”。他们在财务上表现得非常审慎,并储备额外的氧气袋。基于所有这些证据,我们进行了更系统的分析,并提出这样一个问题:10倍速案例公司所冒的风险是多于还是少于对比组公司?
为探讨这一问题,我们首先确定了与企业相关的三个主要风险类别:第一,生死线风险;第二,非对称风险;第三,不可控风险。生死线风险是指那些会让企业倒闭或遭受重创的风险。非对称风险是指那些潜在负面影响远大于潜在正面影响的风险。不可控风险是指企业无力管理或控制的风险,这些风险会让企业遭受外来力量和事件的冲击。任何一个决定或处境都可能会涉及一种形式以上的风险,风险类别之间并不是相互排斥的。
攀登珠穆朗玛峰的故事很好地诠释了这三个风险类别。当罗布·霍尔决定帮助他的一名客户登顶,并因此推迟下山时间时(原定周转时间为下午2点),他实际上大大提高了被黑夜所困和耗尽氧气的风险。他所冒的是一个毫无必要的生死线风险。相比之下,布雷西尔斯也面临着一个艰难的抉择,那就是在他的登山队重新朝着顶峰进发时,是否让一名筋疲力尽的日本女登山队员追随他们一起登顶。这是一个“令人心碎”的决定,因为她毕竟接受了多年的训练,而且也付出了多年的努力。然而,出于安全考虑,布雷西尔斯还是没有让她与他们一起登顶。霍尔的另一个决定,即仅携带可供一次登顶使用的氧气袋,是一种非对称风险。氧气袋很重而且非常昂贵,但探险失败的代价更大,而失去生命的代价就更不用说了。相比之下,布雷西尔斯认为,若只携带有限的氧气袋,那么其所带来的风险远高于携带更多氧气袋的成本。此外,布雷西尔斯也极力规避不可控风险;由于很多人都在1996年5月8日这一天登顶,所以他认为这可能会出现他无法控制的风险。在希拉里台阶,这可能会造成危险的拥堵状况。而众多的登山者拥挤在峰顶, 也会导致布雷西尔斯无法正常拍摄。布雷西尔斯及其团队担心会遭遇风暴,而其他登山队的成员可能会造成道路拥挤。于是,他选择规避这些不可控风险,作出了在5月8日下山的决定。
基于我们的研究数据,我们对10倍速公司及对比组公司的历史进行了广泛的分析,发现10倍速公司的表现就如同布雷西尔斯一样。无论是生死线风险、非对称风险还是不可控风险,它们所冒的风险都少于对比组公司。表5.1和图5.2展示了我们的分析结果。
表5.1风险对比:10倍速公司与对比组公司
图5.2 10倍速公司:所冒风险少于对比组公司
简而言之,我们发现10倍速公司所冒的风险要少于对比组公司。无疑,10倍速公司会冒险,但相对处于同一环境中的对比组公司,它们会限制、管理和规避风险。10倍速领导者厌恶生死线风险,规避非对称风险,远离不可控风险。。
在完成上述风险分析之后,我们意识到还有另外一个非常重要的风险类别需要考虑,而这就是时限风险;也就是说,风险的程度同事件的步幅以及决定和行动的速度是连在一起的。如果有一场龙卷风席卷平原,而且正朝着你所在的方向移动,那么你的风险状况在很大程度上将取决于你是否及时看到了这场龙卷风,是否及时作出了决定并在龙卷风来袭之前躲进庇护所。基于该项研究的假设——这是一个动荡的世界,且充满着我们无可预测亦无法控制的巨大的、快速变化的力量——我们产生了这样一个想法,即对比组公司在面临即将到来的风险和突发性事件时,或许是因为反应太慢,才最终遭受重创,而10倍速案例公司则通过快速行动降低了风险。
为检验这个想法,我们确定了115个与10倍速公司和对比组公司相关的时间敏感性事件。我们考察了好的和坏的结果与认知速度(即企业认识到某一事件重要性的时间早晚)、所作决定的速度和执行速度之间的关联关系。表5.2总结了我们的分析发现。
表5.2 速度与结果
| 与成功结果相关联的行为 | 与不成功结果相关联的行为 | |
| 高度警惕,对于可能预示危险的变化保持持续担忧;对威胁的认知较早 | 傲慢自大,对于变化的潜在重要性持不重视或忽视的态度,对威胁的认知较晚 | |
| 按照事件的步幅调整作决定的速度——“需要减速时减速,需要加速时加速” | 无法按照事件的步幅调整作决定的速度,要么决定作出得太慢,要么决定作出得太快 | |
| 慎重的、基于事实驱动的决定;无论决定作出得快或慢,思考过程中都恪守纪律 | 被动的、冲动的决定,缺乏严明的纪律和战略上的严谨性 | |
| 一旦作出决定,则严格执行;若时间上有要求,则会提高执行力度,但不会降低执行标准 | 为追求速度而降低执行标准;无力提高执行力度,因而无法确保决定的快速执行 |
正如上表所述,我们的分析得出这样一个观点,即“并不总是越快越好”。我们的结论是,对变化或威胁要有提早认知,然后在允许的时间内——不管这个时间是长是短——作出周密的、审慎的决定,以求取得好的结果,而不是在短时间内作出众多决定。因此,关键的问题并不是“我们的行动要快还是慢”,而是“在风险状况变化之前,我们还有多长时间”。
回想一下我们在第二章中所讨论的安迪·格鲁夫对自己的癌症诊断情况所作的反应。他并没有立即采取行动。他先是对时间进行了考虑,认识到自己的风险状况并不会在几个星期内发生大的变化。是的,几个月或几年后会出现重大变化,但几个星期内不会。于是,他利用这个时间严格地制订了一个计划,将所有的可能性考虑在内,并创建了数据图表。对于自己的癌症,格鲁夫并非成竹在胸,但他并没有迅速作出决定,他不想被动应对。在他看来,若不经过认真思考就直奔手术室,那么风险将会加大。
有时候行动过快会加大风险。有时候行动过慢会加大风险。关键的问题是:“在风险变化之前你还有多长时间?”是以秒、分、小时、天计算,还是以星期、月、年、数十年来计算?主要的困难并不在于回答这个问题,而是用沉着冷静的头脑去提问这个问题。
10倍速领导者通常都表现得很有耐心,在风险状况变化较慢的情况下,他们会等待事件展开;然而,同样,在风险状况开始发生迅速变化时,他们也会快速行动起来。在20世纪90年代中期以前,史赛克公司对于酝酿中的风暴一直保持着高度警惕,并在1989年的年报中指出,如果医疗保健成本超过国民生产总值(GNP )的15%,那么美国就会失去竞争优势;而反过来,这又会对成本形成一种反冲力,并会压低史赛克医疗设备的价格。史赛克储备了大量的氧气袋(资产负债表中的现金),以应对可能出现的、任何形式的突发性事件(参见表5.3)。但约翰·布朗并没有提前采取行动;他等待事件展开,以待有利时机采取迅速行动。
然后,在20世纪90年代末期,史赛克公司的风险状况开始迅速发生变化。这时,旨在提高购买力的医院采购团出现。这些采购团更愿意同少数规模庞大的市场领导者交易,而作为应对措施,行业内开始出现火速并购现象。医疗设备公司只有两个选择:第一,成为规模庞大的市场领导者,实现规模经济效应;第二,在很大程度上被排除在市场之外。而这正是史赛克发力的时候,通过收购howmedicA公司,确保了自己在行业中的三甲位置。
图5.3史赛克公司:应对风暴
表5.3速度与结果:史赛克公司、医疗保健成本和行业突发性事件
| 与成功结果相关联的行为 | 史塞克的行为 | |
| 高度警惕,对于可能预示危险的变化保持持续担忧;对威胁的认知较早 | 在20世纪80年代,史赛克明确指出医疗保健成本的持续上升将是公司重点关注的问题,并对由此导致的行业突发性事件表示担忧 | |
| 按照事件的步幅调整作决定的速度——“需要减速时减速,需要加速时加速” | 在20世纪80年代和90年代初期,史赛克并没有采取任何大的行动,但对各种选择进行了考虑,并建立了大规模的现金储备 | |
| 慎重的、基于事实驱动的决定;无论决定作出得快或慢,思考过程中都恪守纪律 | 在20世纪90年代末期,采购团的出现加快了行业整合的步伐;史赛克作出了购买howmedica公司的重大决定 | |
| 一旦作出决定,则严格执行;若时间上有要求,则会提高执行力度,但不会降低执行标准 | 从1998年到1999年,史赛克的团队成员不遗余力地推进公司与howmedica公司的整合 |
作为一个具建设性的焦虑者,你应该认识到潜在的危险并对各种可能出现的突发性事件保持警惕,但这与采取迅速的、及时的行动是截然不同的,因为你这样做只是为了消除困扰你的忧虑和不确定性。在我们的“高管实验室里”,我们注意到一些新兴市场的领导者在面临不确定性时仍保持着异常平静的心态,而在风险状况未发生变化时,他们甚至都不会采取行动。在2008~2009年的金融危机中,我们与新兴市场中部分最成功的商业领导者有过直接交流。我们注意到,在极为混乱的环境中,他们仍保持着平静和沉着的态度。拉丁美洲的一位创业者在极不确定的环境中靠着自己的努力,最终成为世界上最成功的商业领导者之一,而在谈及自己的能力时,他说:“诚然,消除不确定性是人的本性。但这种苛求会让你很快作出决定,而有时候,这种决定作出得太快了。对于不确定性,不管你作出什么样的决定或采取什么样的行动,你都会发现它不会被消除。所以,如果我们还有时间,那我们就让这个事件慢慢展开,让我们在采取行动之前对它有一个更清楚的了解。我们需要这样一个时间。当然,在这个时间到来时,你还需要提前作好应对的准备。”最危险的虚假信念之一是越快越好,是快好于慢,是要么快要么死。正所谓欲速则不达;有时候,这种快意味着死得快。
具建设性的焦虑3:先拉远,后拉近
在一个著名的实验中,研究人员达尼尔·J·西蒙斯和克里斯托弗·F·查布里斯要求实验对象观看一部篮球队员来回传递篮球的录像带,让他们计算传递次数;在录像带播放到一半的时候,一个装扮成大猩猩的人突然出现在球场,捶击胸膛,然后走下球场。由于实验对象的注意力都集中在计数上,以至于他们中只有50%的人注意到了大猩猩的出现。
我们将生命中的大多数时间用来处理眼前的计划和活动,在清单上勾出我们的任务,处理大项目中的每一个小项目,而时间就这么一分一秒地过去了。我们很容易就忽视了正前方的大猩猩。然而,10倍速领导者并不会忽视大猩猩,尤其是在它做出危险的威胁动作时。布雷西尔斯所关注的事情是在珠穆朗玛峰峰顶拍摄iMaX 影片,但在1996年5月8日俯视山下时,却发现大队人马正朝着他的方向进发。他看到了一只巨大的大猩猩。
我们采用“拉远”和“拉近”这两个术语来描述具建设性的焦虑的基本特征。10倍速领导者会把注意力放在他们的目标上,但同时对于环境的变化也保持着高度警惕;他们追求完美的执行,但也会依据条件的变化而作出调整;他们会计算传球的次数,但也不会忽视大猩猩的存在。
在实践中,它是这样运行的:
拉远
感知到环境的变化。
对时限进行评估:在风险状况变化之前你有多少时间?
严格评估:这种新的环境是否会扰乱计划?如果是,该怎么办?
然后
拉近
关注计划和目标的严格执行。
需要注意的是,问题“在风险状况变化之前你有多少时间”是“拉远”策略的一部分。正如我们在本章前面所讨论的,10倍速领导者利用可用时间将镜头“拉远”,并制定周密的应对措施。当然,在风险状况变化迅速时,在大猩猩已近在咫尺即将发起攻击时,10倍速领导者也必须要迅速采取行动。但即便是在这种情况下,他们也会避免作出仓促的、被动的决定:他们仍会保持清醒的头脑,仍会进行深思熟虑,以应对快速变化的环境。
1979年12月4 日,由6名英特尔经理和外聘营销大师里吉斯·麦肯纳组成的一个特别任务小组,进行了为期三天的紧张讨论,而这次讨论的起因则是现场工程师唐·巴克霍特发来的一份长达8页的电传电报。在这份电报中,他对英特尔8086型微处理器相对于摩托罗拉68000型的劣势进行了“直接而又深刻的”分析。一个特别关切的问题是:摩托罗拉在“设计采纳”上已经赢得了相对于英特尔的竞争优势,并已说服客户将摩托罗拉68000型设计到它们的产品线中。这是一个极其可怕的发展趋势。如果摩托罗拉在设计采纳上赢得市场主导地位,那么它就可以将自己的标准确立为行业的标准。如此一来,要想再击败它就难上加难了。正如英特尔经理威廉·h·达维多在其所著的《高科技行销》一书中所言:“英特尔正朝着默默无闻的方向发展。”
这个团队先是将镜头“拉远”。为什么摩托罗拉会赢?其重要性有多大?我们该如何应对?该团队制定了一个包含5个要点的竞争性定位战略和一份进度表,重点关注英特尔的特有能力。“英特尔交付”及其提供全系列芯片(一代芯片接着一代芯片)的能力,可以给予客户一种舒适的体验。团队讨论后形成的文件是明智的,也是有战略意义的,既反映出了英特尔的实力,也深刻剖析了客户的担忧。基于一种非常系统化的分析,他们制定了一个代号为“运营击溃”的反攻计划。
然后,英特尔又将镜头“拉近”。特别工作小组在周五就完成了工作,总共用了还不到一个星期的时间。接着,英特尔批准了这一计划,并在之后的周二安排了数百万美元的预算。一周之内,超过100名的“运营击溃”团队成员齐聚圣何塞的凯悦酒店。从那里开始,他们横跨全球,要在一年之内为英特尔赢得2000个设计采纳订单。在英特尔展开的这场“十字军东征”运动中,它一举改变了局势,并赢得了2000个设计订单的胜利,而这其中就包括一个为IBM未来个人电脑提供的设计方案,这是一场真正的大胜仗。
尽管处于一个快速变化的、危险的、竞争激烈的环境中,英特尔团队还是采取了非常审慎的方式,制定了一个明智的、周密的战略。虽然英特尔在短短7 天内就拿出了“运营击溃”的方案,但在论证过程中却有着深思熟虑的思考。在面对快速变化的威胁时,10倍速团队既不会无动于衷,也不会急于采取行动;他们首先会思考,即便用于思考的时间很短。
英特尔所犯的错误是没有提前认识到摩托罗拉的威胁(即便是10倍速公司也没有完美的记录),而也正是因为这个原因,迫使它采取了“运营击溃”的计划。而在认识到威胁之后,它并没有采取恐慌的、草率的应对措施,因为这只会让形势变得进一步恶化。10倍速公司采取行动的基础是实证证据,而不是天花乱坠的宣传和谣言;在面临危险事件时,它们坚持的是已被证实的原则和战略。一个迅速袭来的威胁并不会让它们放弃周密的思考和审慎的行动。
到1987 年年初时,乔治·拉斯曼已经说服安进董事会向公司的突破性产品——促红细胞生成素——发射一枚“炮弹”。就当时的情况而言——科研工作已经完成,试验工作已经完成,产品已经准备就绪,时不我待,现在已经进入发射时刻——安进公司的FDA申请团队已经成为“西米谷人质”。
最初,他们是在办公室工作的,但很快就决定他们需要屏蔽所有分心的事情,因为在这个时候,再也没有比向FDA提交申请文件更重要的事情了,而为了这个事情,其他所有事情都已进入“等待”的行列。为此,他们决定离开办公室,将复印机和工作文件搬到位于西米谷的一家汽车旅馆,改变生活常态,按照进度表,全力以赴地准备新产品的申请工作。他们每天早起工作,午餐期间短暂休息,然后继续工作,直到下午6点,然后是晚餐时间,略微休息,再继续工作到深夜。他们一直在重复这种节奏,一天接着一天,一个星期接着一个星期。最终,在93天后,他们将19578页的文件装入了一辆租赁的卡车,然后前往机场,交送FDA。在安进总部外面,一张带有黄色丝带的大布条上写着:“‘西米谷人质’重获自由!”
对于“西米谷人质”来说,他们有很多的个人事情要处理。如果不是为了这93天的工作,他们可以重新粉刷他们的车库、参加马拉松赛、参加高尔夫球比赛、完成开支报告、回电话、回电子邮件、度假、购买新房子、读报或做其他他们想做的事情。但所有这些与抢在竞争者之前向FDA提交促红细胞生成素申请材料相比,孰重孰轻?
“西米谷人质”深知他们必须要在这场竞赛中拔得头筹,但他们并没有为了速度而放弃一贯井井有条的应对方式。通过在一段时间内提高工作强度——最重要的是把事情做完、做好——他们的速度足以赢得胜利。
与此相对,让我们看一下基因泰克失败的执行策略,以及这种失败是如何导致基因泰克失去独立地位的。1987 年5月29日,一个星期五的下午,400人聚集在位于马里兰州贝塞斯达的FDA大礼堂,一同见证基因泰克向FDA顾问团介绍其新药品t-PA(又名activase )的推介会。当时,在生物技术历史上,没有任何一种药品能够像t-PA一样引起如此的关注,这是一种针对心脏病患者推出的溶解血栓的神奇药物。基因泰克的股票达到了100倍的市盈率,这说明基因泰克的推销术已经取得了成功,并已使得人们相信t-PA这枚“炮弹”将会正中目标。这种大肆宣传使得公司处于高风险状态,因为如果该药物在提交FDA审批时遭遇障碍,那么它的股价必然会大跌。
大约晚餐时分,在经过5个小时的介绍和讨论之后,委员会主席最终要求投票表决。在听到这一决定时,所有的观众都震惊了。在t-PA可以延长人的寿命的问题上,基因泰克并没有说服委员会。按照委员会的建议,t-PA需要作进一步的研究。颇具讽刺意味的是,基因泰克实际上已经获得了说服FDA的大部分信息,但并未准备好所有必要的数据,因而在举行推介会的当天也就无法一一回答委员会的关切和问题。
基因泰克的创始人罗伯特·斯旺森称委员会的决定是一个错误,而事实也是如此,在当年下半年,基因泰克再次提出申请并获批准。然而,这6个月很关键,因为至少有10家公司参与到t-PA相关药物的研发竞赛中,而在基因泰克整理向FDA提交的数据时,这些竞争者已经赢得了一席之地。t-PA受挫刺破了基因泰克飞涨的股价泡沫,在之后的两年里,公司股价落后普通股市场超过60%,使得权益资本的成本上升(基因泰克需要用这些资本来大规模投资研发领域),并最终导致公司将控股权出售给了罗氏公司。
并非生命中的所有时间都是平等的
在本章即将结束时,让我们把关注点再次转到阿蒙森的故事上,因为这个故事彰显了先拉远后拉近的重要性。事实上,在1911年时,阿蒙森并没有计划去南极,他的计划是去北极。
是的,去北极!
他筹到了前往北极探险的资金,组织了一支北极探险队伍,获得了“弗兰姆”号船的使用权,并制订了前往北极探险的完整计划。
那么,他为什么最终选择了地球的另一个极点——南极?
在为北极探险作准备时,阿蒙森收到了一个令人心碎的消息。北极已有人成功抵达——先是库克,后是皮尔里,据说都已经到了北纬90度的北极点。于是,阿蒙森决定改变出征方向,将自己的能量用在新目的地的探险上,而这个新目的地就是南极。在长达数月的筹备期内,他一直保守着这个秘密,即便是其探险队的成员也不知道;而直到出发前,他才公布了自己的决定。1910年9月9日,在葡萄牙的马德拉港,阿蒙森提前三个小时起锚,这让探险队成员措手不及。在甲板上集合完毕后,他平静地告诉他们说,他们要去的地方并不是北极,而是与之相对的南极。当天早些时候,探险队成员满脑子里想的还是北极;但到晚上10点时,他们已经踏上了南极探险之旅,全力以赴开始新的征程,而北极在他们的梦想中也渐渐淡化。
我们知道,阿蒙森绝不是一个冲动的人,他注重细节,对准备工作一丝不苟,偏执且有着严明的纪律。在北极已被他人捷足先登之后,南极随之进入了斯科特的视线;随后,他便急切地将探险目的地从北极转向了南极。如果阿蒙森说,“嗯,我的计划是前往北极,所以这就是我要做的”,如果他拒绝重新调整他的计划,那么他也不会带领他的团队取得10倍速式的成功。在听到北极被征服的消息后,他先是将镜头拉远,对环境的变化进行了分析;然后又将镜头拉近,执行前往南极的新计划。
由于时机或危险的出现,在何时改变计划,在何时提高执行力度,以及在何时调整议事日程,10倍速领导者都有自己的判断力。在这种决定性时刻到来时,他们已经作好了缓冲的准备,大量额外的氧气袋使得他们有更多的选择和调整余地。他们有着非常大的安全边际,而原因就在于他们已经限定了风险,并且一直都保持着审慎的态度,他们避免触及生死线风险,规避非对称风险,并最大限度地降低不可控风险。在感知到变化时,他们会将镜头拉远,并问:“在风险状况变化之前会有多少时间?”他们会作出周密的决定而不是只会被动地应对。然后,他们会将镜头拉近,把重点放在决定性时刻的严格执行上,他们绝不会为了追求速度而降低执行标准。
并非生命中的所有时间都是平等的。在我们的生命中,有的时刻的重要性要超过其他时刻。对阿蒙森来说,1911年就是一个不同寻常的年份,而他也充分利用了这一年。对布雷西尔斯来说,1996年5月就是一个不同寻常的月份,他在珠穆朗玛峰实现了自己的目标。对航空业来说,2001年9月11日就是一个不同寻常的日子,而西南航空公司却最终走出行业阴霾,取得了令人艳羡的非凡业绩。在我们的生命中,总有一些时刻的重要性会超过其他时刻,而这些时刻,可能会被我们抓住,也可能会从我们身边溜走。10倍速领导者为这些时刻作好了准备,他们辨别这些时刻,抓住这些时刻,并在这些时刻中彰显生命的辉煌。在不同寻常的时刻,他们会采取不同寻常的措施,而这也是最为重要的。
本章小结
超越生死线
关键点
· 本章考察了具建设性的焦虑的三个关键维度:
1.建立现金储备和缓冲地带——氧气袋——以提前应对突发事件和厄运。
2.限制风险——生死线风险、非对称风险和不可控风险,并管理时限风险。
3.先拉远,后拉近,对于持续变化的环境保持高度警惕并作出有效应对。
·10倍速领导者知道,他们无法准确而持续地预测未来事件,所以对于不可能预测的事件,他们会而且一直都会提前作准备。他们假定的前提是,一系列的不利事件会在任何时间出现,并会以一种出其不意的方式对他们造成连续性的打击。
·在风暴来袭之前,你要作好决定,你要恪守纪律,你要打造好缓冲地带和减震地带,因为在风暴来袭时,这将会决定你的企业的命运:是领先、落后还是倒闭。
·10倍速领导者所打造的缓冲地带和减震地带远超过其他人的一般标准。就我们所研究的10倍速公司而言,其现金对资产的比率是大多数公司中数比率的3到10倍;与对比组公司相比,在整个公司历史上,它们都保持着更为保守的资产负债表,即便在发展初期亦是如此。
10倍速案例公司在接近和管理风险时会异常谨慎,并着重关注三个类别的风险:
1.生死线风险(那些会让企业倒闭或受重创的风险)
2.非对称风险(负面影响大于正面影响的风险)
3.不可控风险(无法控制或管理的风险)
.10倍速领导者会采取“先拉远,后拉近”的策略。他们将关注的重点放在他们的目标上,并会时刻注意所处环境的变化情况;他们追求完美的执行,但也会依据条件的变化而作出调整。在感觉到危险时,他们会迅速将镜头拉远,对于危险的步幅作出评估,并确定是否变更计划。然后,他们再将镜头拉近,将他们关注的重点重新放在目标的执行上。
· 快速的变化并不意味着要放弃周密的思考和严明的行动。相反, 它需要提高执行力度,通过拉远策略迅速作出周密决定,然后通过拉近策略严格地执行这一决定。
意外发现
·10倍速案例公司所冒的风险少于对比组公司,但所取得的结果却明显优于对比组公司。
·不同于肆无忌惮的、满怀信心的、勇于冒险且只看有利一面的企业家,10倍速领导者是具建设性的焦虑者,对于任何可能发生的不利情况都有着充分的准备。他们会问这样的问题:最坏的情况是什么?出现这种最坏情况的结果是什么?对于这种最坏情况,我们是否有应急预案?这种决定的有利方面是什么,不利方面是什么?产生有利影响和不利影响的可能性有多大?哪些问题是我们无法控制的?如何最大限度地减少这种不可控力造成的冲击?如果出现意外怎么办?
·在速度问题上,10倍速案例公司不会比对比组案例公司持有更大的偏见。无论长或短,都要充分利用风险状况变化之前的时间,不要急着作决定,因为经过深思熟虑的周密决定可以产生更好的结果。
关键问题
· 就你的企业所面临的最大威胁和危险而言,在风险状况变化之前你有多少时间?
第六章
SMaC
大多数人死于他们的治疗方案,而不是疾病本身。
——莫里哀
1979年年初,时任西南航空公司首席执行官的霍华德·帕特南为一个问题而纠结不已:席卷全美航空领域的放宽管制是否会带来一场公司管理革命?1978年通过的《航空公司放宽管制法》将会在行业内引发竞争;为争夺市场份额,航空公司将会展开激战,进而引发价格战,迫使航空公司削减成本,并会导致破产事件发生。
帕特南所考虑的是:放宽管制会殃及我们的低成本模式吗?放宽管制会危及我们士气高昂的、以雇员为中心的文化吗?放宽管制会侵蚀我们高频度航班的竞争价值吗?放宽管制会破坏我们点对点系统的可行性吗?我们所处环境的急剧变化也会要求我们作出急剧变化吗?
他的回答是:不会,不会,不会,不会,不会。
他的结论是:西南航空公司应该继续坚持基于“饼干模子”方法的扩展模式。他的脑海中显现出一个被重复使用的模子,而用这个模子,大量相同形状的饼干被生产出来。“做你所擅长的事情,”他说,“而且要一直重复做这件事。”
不仅如此,他还详细地讲述了“饼干模子”。下面是他的原话(除有一个缩写词我们无从辨认外,其余的都是逐字照搬的;你可以看一下他是如何描述这个方法的):;
1.继续作为一家短程承运商,单程飞行时间控制在两小时之内。
2.在10到12年内,以737 型客机为主。
3.继续保持高飞机利用率,继续执行快速返航策略,多数情况下登机时间为10分钟。
4.乘客是我们的首要产品。不提供货物或邮件运输服务,只承运利润较高且处理成本较低的小型包裹。
5.继续执行低价格和高频度服务策略。
6.不提供食品服务。
7.不开展中转联程业务……机票、关税和电脑的成本以及我们独特的机场成本,都不适合开展中转联程业务。
8.继续将得克萨斯州作为优先市场,且只在适合我们的高密度短程市场开展跨州飞行服务。
9.让搭乘我们航班的家庭和乘客感受到我们的服务,继续保持高空中的欢乐氛围。我们为我们的雇员感到骄傲。
10.简单至上。继续保持收银终端售票服务,可在登机前10分钟取消已预订的机票,简化计算机系统,在行政服务区提供免费饮料,在登机区提供免费咖啡和油炸面包圈,登机后不对号入座,用录像机录制乘客名单,飞机及机组成员当晚返回达拉斯,只保持一个居住及维修场所。
帕特南并没有讲一些大而空的话,比如说“西南航空公司将成为领先的低成本航空公司”。他明确指出了飞行时间为两小时的细分市场,明确指出了737 型客机,明确指出了10分钟迅速返航,明确指出了不承载货物或邮件,明确指出了不提供食品服务,明确指出了不提供联程机票服务,明确指出了不提供选座服务,明确指出了收银终端售票服务。帕特南的这10点要求非常明确,易于领会、理解和遵循,你知道该做什么,不该做什么。帕特南为公司的决定和行动提供了一个明确的、简单的、具体的框架。
帕特南的这10点要求反映出的是一种基于实证验证的有效洞见。暂且以737 型客机为例说明。为什么以737 型客机为主?这是因为所有的飞行员都可以驾驶这些飞机,从而在调度上保证了极大的灵活性。你只需要一套零部件,只需要一套培训手册,只需要一套维修程序,只需要一套飞行模拟器,只需要一种类型的飞机跑道,只需要一套登机手续。
但就帕特南的清单而言,真正让人感到惊叹的是公司长期以来所保持的一致性。从总体上来看,帕特南所列清单的要素在25年里仅改变了20%。停下来想一想:只有20%的变化,但你要知道这期间发生了多少的破坏性事件——从燃料冲击到空管罢工、大规模行业并购、轴辐式空运系统的崛起、经济衰退、利率上涨、互联网和“9·11”恐怖袭击等,不一而足。然而,在保持惊人的一致性的同时,这一方法也在不断改进——但这种改进从来都不是革命式的变革,而是小心翼翼地稳步推进。西南航空公司最终增加了飞行时间超过两个小时的航班,采用互联网订票系统,并与冰岛航空公司一同开展联程机票业务。如果西南航空公司坚持僵直的系统、封闭的思维,缺乏好奇心,且从不按照需求修改帕特南的清单要点,那么它也不会成为一家10倍速案例公司。但最引人注目的,还是西南航空公司在多大程度上保持了清单的完整性。
SMaC方法
霍华德·帕特南的10点要求形成了一个SMaC 方法。SMaC 方法是一套持久可用的运营方法,而正是这一方法创造了一个可复制的、始终一致的成功公式。“SMaC”所代表的意思是具体的、有条理的和始终一致的。作为一个描述符,SMaC 可通过多种形式使用:可以作为形容词(“让我们打造一个SMaC 体系”),可以作为名词(“SMaC 可以降低风险”),也可以作为动词(“让我们SMaC 一下这个项目”)。一个可靠的SMaC 方法是一种可以将战略概念转变为现实的运营法则,是一套比策略本身更为持久的方法。策略会随着环境的变化而变化,而SMaC 方法则可以持续数十年的时间,且适用于不同的环境。
我们研究团队的成员原以为具体性和持久性之间会不可避免地存在此消彼长的情况:如果你想要一种持久性,那么就需要从一般意义上去界定,比如说核心价值或高层战略;但如果你想要具体的方法,那么它们就需要随着环境的变化而不断变化,比如说策 略。然而,制定一种具体而持久的方法是可能的,而这种方法就是SMaC方法。
SMaC 方法不同于战略、文化、核心价值、目标或策略。
“仅仅飞737 型客机”是一种核心价值吗?不是。
“仅仅飞737 型客机”是一个核心目标吗?不是。
“仅仅飞737 型客机”是一种高层战略吗?不是。
“仅仅飞737 型客机”是一种文化吗?不是。
“仅仅飞737 型客机”是一种可以随着环境的变化而变化的策略吗?不是。
在帕特南列出10点要求之后的30多年里,西南航空公司依然只飞行737 型客机。
此外,SMaC 方法中也包括“不去做”的事情。帕特南的清单中就有这样的要点——不提供联程机票服务,不提供食品服务,不提供头等舱座位,不承运货物。帕特南非常清楚,增加上述任何一种服务都会使得飞机快速返航的流程复杂化。所有10倍速案例公司的SMaC 方法中都包含有不去做的事情。不要使用亏损准备金管理收益(前进保险公司)。不要等着开发出完美软件后才进入市场;先将已经足够好的软件推向市场,然后不断完善(微软)。在创新方面,绝不抢先出头,但也绝不甘于最后,而是采取“落后一步”的策略(史赛克)。不在产业衰退期削减研发费用(英特尔)。不搞大肆宣传;对于下一个成功,宁愿让人低估也不让人高估(安进)。股票期权仅授予雇员而不授予首席执行官(巴奥米特)。
SMaC 方法的这种明确性和确切性,有助于人们在极端的环境中坚持方向和保持高绩效。回想一下在珠穆朗玛峰的布雷西尔斯。在筹划iMaX 项目的几年里,他已经制定了一个适于高山拍摄的SMaC 方法。他去了零下50摄氏度的多伦多,在那里制定在极端严寒下操作iMaX 摄像机的方法,并对电池的性能进行了评估。此外,他还反复练习如何徒手安装65毫米胶片。(即便是在珠穆朗玛峰顶峰,他也必须徒手安装摄像机胶片,以最大限度地降低发生故障的可能性。)他列了一个“傻瓜式清单”,以确保摄像机在极端环境下和非寻常环境下的正常运转。他制定了一个供给清单,删除了任何与iMaX 项目或安全无直接关系的物品。然后,在攀登珠穆朗玛峰的前一年,他又在尼泊尔进行了一次行程达160英里的长途跋涉,用时28天,以对所有的这些方法进行优化。所以,在珠穆朗玛峰开始拍摄时,他们非常清楚自己该做什么,该如何去做。1996年5月23日,布雷西尔斯及其团队携带iMaX 摄像机登上了珠穆朗玛峰的顶峰。任何一个错误——摄像设备零部件的遗失、故障或输片有误——都将会导致数年的努力功亏一篑,并使得数百万美元的经费付诸流水。“就像在过去的60天里一样,我们一直保持着缓慢而又有条理的工作方式。”布雷西尔斯在解释这个关键时刻时说,“我们徒手安装胶片。然后,在世界之巅,罗伯特和我按照我们的摄像机清单进行了最后一次核查。”SMaC !
布雷西尔斯的SMaC方法
1.制定一个包括探险各方面注意事项的活页夹,其中包括应对各种意外情况的后备计划(有时候甚至还包括后备计划的后备计划)。
2.每次变换地点时都执行“傻瓜式检查”——全面检查以确保万无一失。
3.无论天气多冷,都徒手为摄像机安装胶片,确保每次都能够实现完美拍摄。
4.能够组装摄像机,并将其安装在三脚架上,安装胶片,聚焦,然后连续拍摄5分钟。
5.在异常寒冷的真实环境下对设备进行测试,在真正开始探险之前进行模拟长途跋涉。
6.最大限度地减轻重量,实现功能性的最优化。在确保正常工作与安全的情况下,只携带最少量的物品。
7.选择可共患难的队友。
8.为关键设备和补给品提供后备计划:额外的氧气袋、额外的冰爪、额外的手套,以及额外的补给物资。要作好延期完成任务的准备。
9.永远不要试图让体弱的成员登顶。“一个团队的强大程度取决于其身体最弱的成员。”
10.要分两个队——一个登山队,一个摄影队,以便在登山过程中和登顶后实现良好协作。
在一个极不确定且充满各种快速变化的巨大力量的世界里,10倍速领导者坦然面对他们所不能控制的事件,但在能够控制的时候,他们就会发挥绝对的控制力。在一个失控的世界里,发挥控制力的最重要的方式之一,就是严格遵循SMaC 方法。世界的不确定性越大,你就越需要遵循SMaC 方法。SMaC 方法可以让你在混乱中建立秩序,而在遭遇破坏性事件冲击时,它会让你保持一致性。在一个动荡不安的世界里,没有SMaC 就好比是在暴风雪的荒原中失去了指南针。
现在,你或许会想:“嗯,这里的主要发现就是要有一个SMaC 方法。”但事实上,这样一个方法的存在并不会系统地将10倍速公司和对比组公司区分开来。实际上,主要的发现是,相对于对比组公司,10倍速公司有着严明的纪律,它们一直坚持它们的方法,而且在基于实证主义的创造性和具建设性的焦虑的基础上,审慎地改进它们的方法。
以严明的纪律坚持SMaC方法
平均而言,对于一个既定的SMaC 方法,10倍速公司几乎坚持了20年以上(坚持年限从8年到40多年不等)。这是一种真正的持久的坚持。表6.1表明了一家10倍速公司SMaC 方法的持久性和一致性。
表6.1 前进保险公司的SMaC 方法
前进保险公司的SMaC方法
持久性和一致性
1.将业务集中在非标准汽车保险业务领域,业务对象是大型保险公司不愿意承保的高风险司机
30年以上 在20世纪90年代发生变化
2.致力于实现96%的综合赔付率。保费价格是为了利润,而不是为了增长;从来都不会为了提高市场份额而降低承保标准或违背价格纪律。确保利润的实现,监管问题、竞争困难以及自然灾害等都不是未实现利润目标的借口
30年以上 截至2002年并未发生变化
3.任何一名客户的保费价格都是基于他的驾驶风险信息(所在区域、年龄、婚姻状况、驾驶记录、车型及生产年份以及发动机的尺寸等)所确定的。不同的客户有着不同的保费价格,即便这意味着将会有成千上万种保险价格
30年以上 截至2002年并未发生变化
4.若一个州的监管政策导致盈利性保费价格及索赔服务难以实现,则退出在该州的业务
20年以上 截至2002年并未发生变化
5.致力于索赔政策的迅速调整,速度意味着更好的服务和更低的成本
25年以上 截至2002年并未发生变化
6.至少要确保有一种新的业务或服务在尝试之中,但在实现持续盈利之前,任何新业务的收入都不得超过总收入的5%
30年以上 截至2002年并未发生变化
7.主要通过承保业务而非投资业务实现盈利
30年以上 截至2002年并未发生变化
8.绝不使用亏损准备金管理收益
30年以上 截至2002年并未发生变化
9.雇用独立代理人作为我们的销售力量;要让大量代理人干少量的活,而不是让少量代理人干大量的活
30年以上 在20世纪90年代发生变化
我们在对比组案例公司中发现了一个颇为有趣的对比:大多数对比组公司在其业绩最好的年份都有一个SMaC 方法(只有一家对比组公司——基兰斯纳——没有使用这种方法),但相对于10倍速案例公司,这些方法的变化程度更大。我们对10倍速公司及其对比组公司117 个方法要素进行了分析,发现对比组公司的变化程度是10倍速公司的4 倍。表6.2展现了10倍速案例公司和对比组案例公司在各自分析期内使用方法的变化情况。
表6.2 SMaC 方法要素在各自分析期内的变化情况
| 10倍速公司变化情况 | 对比组公司变化情况 |
| 安进公司10% | 基因泰克公司60% |
| 巴奥米特公司10% | 基兰斯纳公司 无 |
| 英特尔公司20% | 超威半导体公司65% |
| 微软公司15% | 苹果公司60% |
| 前进保险公司20% | 萨菲科公司70% |
| 西南航空公司20% | 太平洋西南航空公司70% |
| 史赛克公司10% | 美国外科医疗公司55% |
现在,你或许会想:“等一会儿!或许对比组公司真的有更好的运营模式,而它们更改得多是因为它们还没有一个伟大的模式。”让我们回想一下太平洋西南航空公司。在第四章中,我们讲到西南航空公司是从复制太平洋西南航空公司的模式开始的,它们的运营手册都是一样的。这两家航空公司都面临航空领域放宽管制的政策,都面临破坏性的环境,都有着巨大的核心市场,且有着几乎完全相同的方法,但结果是,在放宽管制20年后,只有西南航空公司成为一家卓越的公司。
对于航空领域放宽管制的政策,太平洋西南航空公司的应对措施是朝着美国联合航空公司的方向发展。在这里,一个颇具讽刺意味的有趣对比是,西南航空公司开始在得克萨斯州发力时,太平洋西南航空公司却放弃了其已获得验证的方法。若沿用这个方法,并不断对其进行改进,那么太平洋西南航空公司应该会成为历史上最成功的航空公司,但最终它却被出售给全美航空公司。“对于一家处于鼎盛时期的独立的航空公司来说,挑战是巨大的。”太平洋西南航空公司总裁在终止该公司的独立性时呜咽着说,“我们有能力独自走下去……但全美航空公司提供的是一个非常合理的价格,我们有理由接受这样一个价格。”
分析师和媒体开始纷纷表示,作为太平洋西南航空公司初始理念的克隆双胞胎,西南航空公司也需要改变它的方法,也就是说,帕特南那个简单的清单需要作出重大改变,否则西南航空公司也可能会重蹈太平洋西南航空公司的覆辙。“越来越多的批评人士表示,56岁的凯勒尔需要重新思考公司‘一切从简’的战略。”《商业周刊》在1987 年时写道。《华尔街纪事》援引分析师的话说,西南航空公司已不再被视为一家成长性公司,它的模式已经破产。对于这一压力——要求彻底改变公司的运营模式,时任首席执行官的赫伯·凯勒尔的反应同安东尼·麦克阿里夫在巴尔基战役中对德国最后通牒的反应一样:“胡扯!”凯勒尔知道,帕特南所列清单中的条款为什么有效,而且他也知道,西南航空公司的模式仍适用于当前竞争日趋激烈的航空业。他基本上完整地保留了这个方法。于是,西南航空公司成为世界上最受尊敬的公司之一,而太平西南航空公司却渐渐为人们所遗忘。太平洋西南航空公司的精神依然存在,只不过已深深地植根于得克萨斯州的西南航空公司之中。
西南航空公司与太平洋西南航空公司
累积股票收益相对于一般市场的比率
图6.1航空业放宽管制:不同航空公司的不同应对策略
传统智慧认为,变革是艰难的。如果变革如此艰难,那为什么我们却在不甚成功的对比组案例公司中看到了更多的激进改革呢?这是因为,改革并不是最难的部分。比实行改革更难的是:确定什么是有效的,了解为什么它们是有效的,要知道什么时候进行改革,以及什么时候不进行改革。
苹果公司的衰落和崛起表明了放弃一个方法的危险性以及重回该方法的重要性。到20世纪90年代中期,苹果公司已经远离了其辉煌的早期年代。在那个年代,公司推出了苹果ii 型电脑及其后来的麦金塔电脑,旨在“为其余的人提供电脑”。受长期不一致性的影响,苹果公司高层也一直处于变动之中。约翰·斯卡利在1985年将史蒂夫·乔布斯逐出公司,迈克尔·斯平德勒在1993年取代约翰·斯卡利,吉尔·阿梅里奥在1996年取代迈克尔·斯平德勒。此外,在公司定位方面,苹果公司也是反复无常:先是定位个人电脑,后定位企业电脑,再定位高端电脑,再后来定位高市场占有率和低成本电脑,然后又重新回归高端电脑定位。苹果公司的股票回报远低于普通股市场,与微软的上升趋势形成鲜明对比(参见图6.2)。在这一时期,微软展现出了坚定的一致性:领导层的一致性、目标的一致性、战略的一致性、方法的一致性。到1993年时,苹果公司已经陷入严重衰退状态;在一次由风险投资者和计算机产业专家参加的研讨会上,“苹果电脑会不会生存下来”成为一个热门话题。最终,苹果公司开始与太阳微系统等公司就出售问题展开谈判,试图放弃作为一家独立公司的法律地位。苹果公司致力于成为卓越公司的追求之旅,似乎将会以一种不甚体面的方式宣告结束。
幸运的是,这个故事却有了一个不同的结局,其转折点出现在1997 年。而真正让人感兴趣的是,在史蒂夫·乔布斯重返苹果公司之后,他并没有对公司进行彻底改革,而是让它重新回归20年前其所坚持的打造卓越公司的原则。“一个很了不起的事情就是苹果公司的DNA并没有发生变化。”乔布斯在2005年时说。不仅公司的宏伟目标没有发生变化,而且很多方法要素也没有发生变化。比如说,不让其他任何人克隆我们的产品;设计可以无缝对接的产品;让设计变得友好、优雅;恪守秘密,然后发起大规模市场攻势,以满足被压抑的市场需求;不要进入任何我们不掌握主要技术的领域;针对个人而非企业进行设计和营销。所有这些都是苹果公司在发展初期所坚持的原则,而在20年之后,这些原则的再次引入让苹果公司重获新生。在公司发展艰难时期,苹果公司的衰退并不是因为它的初始方法已经失效,而是因为它缺乏坚持初始方法的纪律。毋庸置疑,史蒂夫·乔布斯是一个天才,但这次苹果公司的复兴是因为公司以严明的纪律坚持了初始方法的精髓部分。正如约翰·斯卡利在2010年接受采访时所说:“现在史蒂夫所恪守的原则与早年苹果公司所恪守的原则是一模一样的。”要知道,25年前,正是斯卡斯将苹果公司的这位领导者赶出了公司。
累积股票收益对一般市场的比率
图6.2 1985年~1997 年:微软股票收益的高企与苹果公司的平庸
在面对业绩下滑时,10倍速领导者首先想到的并不是他们所坚持的原则或方法已经过时。相反,他们首先会认为可能是企业远离了它的方法,或放弃了坚持该方法的纪律和毅力。若是如此,他们便会重拾方法背后的根本性洞见,并重新点燃坚持这一方法的激情。他们会问:“我们的方法失效是因为我们缺乏纪律吗?”或者:“我们的方法失效是因为我们的环境发生了根本性的改变吗?”
约翰·伍登就是一致性力量的完美典型。伍登是加州大学洛杉矶分校一位伟大的篮球教练,在20世纪60年代和70年代,他所执教的球队在12年中夺得10次全美大学生体育协会(NCAA)冠军。对于加州大学洛杉矶分校的这个王朝时代,一名球员回忆说:“这里有一种万能的方式。你可以将加州大学洛杉矶分校1955年、1965年、1970年和1975年的球员集合起来,然后组成一支新的球队,这些球员很快就会融合在一起。”伍登的训练内容都会记在3×5英寸大小的卡片上,在其30年的执教生涯里,这些内容几乎没有更改过。训练就像时钟一样不停地转动,而在赛季开始前进行的都是同样的训练。正如一名明星球员所说:“在比赛开始后,他们所想的就是如何展现球队的才华。”
伍登将他的“成功金字塔”(一种关于生活和竞争的理念)转化为一个具体的方法,一度细化到球员如何系鞋带的问题上。
假设你是加州大学洛杉矶分校篮球队招募的一名明星球员。你第一次出现在训练现场,并准备展示你的技能;准备为自己赢得一席之地;准备在场上往返跑;准备盖帽;准备过人,转身跳投。你悄悄地走到一名夺过全美冠军的老球员身旁,然后等待教练的训练课。最终,教练来到球场,然后用平静的语气说:“我们首先要学习如何系鞋带。”
你把目光转向了几位著名的老球员。他们都曾夺得过全美冠军,你认为这种训练针对的或许只是新来的球员。但事实并非如此,这些老球员也非常平静地脱下了他们的鞋子,为这个系鞋带课作准备。
“首先,拿起你的袜子,小心翼翼地套在你的脚上。”教练说道。球队里的老球员非常认真地按照指示去做。“现在,开始穿你的袜子……抚平每一道皱褶……要穿好……不要着急。”教练不紧不慢地说着,就像是禅师教你如何入定一样。“然后,穿上鞋,小心翼翼地、慢慢地系紧鞋带……要系好!”
在训练结束后,你问其中一名老球员这样做的目的是什么,而他的回答是:“如果在大型比赛中磨起水泡,那么你就会受罪。在一场背靠背的比赛中,如果鞋子出了问题……嗯,但这种情况在我们这里从没有发生过。”一年后,你与球队一起再次夺得冠军;而在训练场上,当教练说“我们首先要学习如何系鞋带”时,你在新人脸上再次看到了一年前自己的那种疑惑表情。
现代管理信条认为,一家企业应该致力于经常的全面变革,而其内部的变化程度应该超过外部世界的变化程度;它应该自我施行根本性的变革,且任何时候都应该这样做。但正如亚伯拉罕·林肯在艰难的美国内战时期所说的:“过去平静时期的那些信条,已不再适用于动荡不安的现在。”在这样一个动荡的世界里,我们需要重新思考。而这意味着抛弃这样一种想法,即持续的公司变革是走向持续繁荣的唯一路径。如果你真想在一个动荡的环境中让自己变得平庸或走向消亡,那么你应该时时刻刻都让自己处于变化之中,以自身的变化应对世界的变化。我们在研究中发现,平庸的特征并不是拒绝变革,而是长期的不一致性。
要记住我们这项研究的前提:世界处于一种不确定和不稳定的状态,瞬息万变且充满各种突发性事件。然而,当我们透过这个视角开展我们的研究时。我们发现10倍速公司在方法上的变化程度并不及对比组公司。这并不意味着10倍速领导者是自满的。具建设性的焦虑辅以严明的纪律,再加上基于实证主义的创造性与第五级雄心的结合,这样根本不可能产生自满。10倍速领导者是真正痴迷的人,也是真正充满活力的人。他们能够实现他们的宏伟目标,是因为他们坚持了严格的纪律,他们知道什么是有效的;与此同时,他们又充满忧虑——他们一向都是如此,担心某些原则可能并不适用于不断变化的环境。如果环境的变化真的要求变革,那么他们就会改进他们的方法。
改进SMaC方法:基于焦虑的、创造性的一致性
假设我们要求你列出你的世界中正在发生变化的所有事情。那么,你需要多长的一个清单?先考虑一下如下几个类别:
经济是如何变化的?
市场是如何变化的?
时尚是如何变化的?
技术是如何变化的?
政治局势是如何变化的?
法律法规是如何变化的?
社会规范是如何变化的?
你的职业是如何变化的?
这类变化的数量极其庞大,而且对于大多数人来说,变化的速度也在不断加快。如果我们试图对任何一个外部变化都作出反应,那么我们很快就会发现我们根本不具备这种能力。大多数变化都只是噪音而已,而这些变化并不需要我们作出根本性的改变。
然而,有些变化并不是噪音;对于它们,我们需要作出调整和改进,否则,我们所面临的就是消亡、灾难或错失时机。一家卓越的公司必须要改进它的方法,在需要的情况下根据环境的变化对特定的要素进行修改,但同时也要最大限度地保证方法的完整性。
1985年,英特尔的存储芯片业务正面临着一个冰冷的现实。日本的竞争对手将整个行业拖入了残酷的价格战,在两年内导致价格下跌80%。英特尔领导层最终不得不面对这个残酷的事实:存储芯片业务所能提供的只有血和痛苦。幸运的是,从1969年起——是年,工程师特德·霍夫将所有的计算功能集成到了一个芯片上——英特尔开始向另一个业务领域(微处理器)发射“子弹”。在随后的16年里,英特尔在微处理器领域逐步积聚起了发展动力:市场份额不断加大,利润不断上升,而且也有实证证据表明,其微处理器业务将会是一个规模庞大的、切实可行的业务。
斯坦福大学教授罗伯特·伯格曼是英特尔战略演变的世界级权威专家。据他表述,在如何处理不断衰退的存储芯片业务的问题上,安迪·格鲁夫和戈登·摩尔展开了一场辩论。格鲁夫先是将镜头拉远,然后向摩尔提出了一个假设性问题:“如果我们被取代,在新的管理层进来之后,他们会做什么?”
摩尔想了一会儿,然后回答说:“退出存储芯片业务。”
“那么,”格鲁夫说,“让我们穿过旋转门,然后再回来,关闭存储芯片业务,我们自己就可以做到这一点。”
而他们也正是这样做的,然后将全部精力集中在微处理器业务上。
这对英特尔来说是一个非常大的变化,但同时,英特尔也保留了其方法中的其他大多数要素。从表6.3中,我们可以清楚地看到英特尔在退出存储芯片业务时所未发生变化的要素。毋庸置疑,如果英特尔盲目地坚守存储芯片业务,那么它可能无法成为一家10倍速公司。但同样,如果它改变了其方法中的大多数要素——比如说丢弃了摩尔定律,开始削减研发费用,放弃了它的定价模式,破坏了建设性对抗的方法,那么它也不会成为一家10倍速公司。这个故事的两个部分都很重要:一是一个重大举措,即英特尔退出存储芯片业务;二是一个事实,即英特尔并未改变其SMaC 方法中的其他要素。
表6.3英特尔的SMaC 方法
| 英特尔的SMaC方法 | 在1985年时有无变化? |
| 1.致力于集成电子产品,将所有功能集成在一起,作为一个不可简化的单元提供给客户。重点关注存储芯片业务 | 退出存储芯片业务,将重点转移到微处理器业务领域 |
| 2.坚持摩尔定律,在18个月到两年内以最低成本将集成电路部件的复杂性提升一倍 | 无 |
| 3.摩尔定律的实现方式:(1)通过降低随机缺陷加大芯片尺寸;(2)通过电路创新实现更高的功能密度;(3)制造更小的电路单元 | 无 |
| 4 .持续开发下一代芯片,以创建无竞争区域。生产客户所无法拒绝的芯片,因为英特尔有着比上一代产品更好的产品,或英特尔有着符合行业标准的产品。通过由4 部分组成的循环来实现基于竞争优势的利益最大化:(1)在循环初期,高价出售;(2)实现量产,降低单位成本;(3)在竞争对手介入,下调价格,并继续降低单位成本;(4)将利润用于下一代芯片的开发,以创建下一个无竞争区域 | 无 |
| 5.实现制造流程的标准化,比如说“汉堡英特尔”。把制造集成电路想象成制造高科技胶质软糖 | 无 |
| 6.维护“英特尔交付”的声誉。我们会一如既往地按照我们的生产承诺和价格承诺交付产品,并以此赢得客户的信赖。这是取得和保持行业标准的秘密 | 无 |
| 7.不要攻击已建立防御工事的山头,避免进入有强劲对手的市场 | 无 |
| 8.践行建设性对抗原则。不论层级,都可表述自己的观点,并参与辩论,而一旦作出决定,则无条件执行 | 无 |
| 9.对任何事情都要进行评估,确保结果的可预见性 | 无 |
| 10.不在衰退周期内削减研发费用;利用衰退周期加快技术革新,以超越竞争对手 | 无 |
英特尔的案例展现了“和的天才”的威力。一方面,在任何既定时间,一家卓越的公司只会改变其S MaC方法中的一小部分要素,并保持其他要素的完整性。另一方面,这不仅仅是一种“增量”变化;从定义上基本就可以看出,SMaC方法的变化是一个十分重要的变化。通过抓住这样一个重点,10倍速公司可以在实现重大变化的同时保持非凡的一致性。
英特尔的对比组公司超威半导体公司采取了截然相反的做法——它先是选定了一个方法,然后又用另一个方法取代该方法,然后再用新的取而代之,循环往复。在发展初期,超威半导体所制定方法的主要内容是致力于成为第二货源供应商,并按军用规格制造芯片。然后,在20世纪80年代初期,杰里·桑德斯又制定了一个新的方法,这次是为了……“芦笋”!芦笋需要更多的前期投资,而且生长周期也长于其他作物,但价格更高。将这个类比延伸到微电子领域,这个“芦笋”就是专有芯片。桑德斯将公司的业务重点转移到需要有更多前期投资和更长开发周期但价格更高的专有芯片上面。超威半导体在公司总部外面挂了一面有芦笋图案的旗帜,而广告语是“我们已经为‘芦笋’业务作好了准备”。然而,仅仅几年之后,超威半导体就又转回到了第二货源战略,当然,它也保留了一些“芦笋”业务。之后,它又转移到了所谓的“P3战略”(平台、流程和生产)上。再之后,它又开始追求所谓的“以客户为中心的创新”。这些想法本身都很好,但如此频繁地从一个转向另一个,会经常性地引发全面变革,从而使得超威半导体无法获得长期发展动力。
那么,一家10倍速公司该如何确定改进方法的合适时间呢?当然,前提是它要有一个真正的好方法。对于一个明确的方法,公司可以按照环境的变化情况对它的各个要素进行考量。都面临哪些严峻的事实?(不要观点,只摆事实。)我们已经发射了什么“子弹”?这些“子弹”击中目标了吗?从英特尔的案例中我们可以看到,发射“子弹”可以让你对不确定的未来有一种防备;这样一来,在世界发生变化时,你或许已经有了一个准备好的改进方案。英特尔并不是通过发明微处理器来应对存储芯片业务中的突发性事件的;它发射了10多年的“子弹”,才最终确定进军微处理器业务领域。
这里有两种改进SMaC方法的有益方式:第一,发挥基于实证主义的创造性,这种创造性更多是从内部驱动的;第二,发挥具建设性的焦虑,这种焦虑主要是对外部环境的担忧。第一种方式涉及发射“子弹”,以此来发现新的业务并对其进行测试,若测试通过则将其作为方法的一部分。第二种方式是将镜头拉远,以了解环境的变化情况并对其作出评估,然后拉近镜头,按照需要改进方法。
10倍速领导者会同时运用这两种方式,当然在不同的情况下,其侧重点也会有所不同。就英特尔的案例而言,首先是基于实证主义的创造性(朝着微处理器业务领域发射“子弹”),然后是在存储芯片业务难以支撑时采取具建设性的焦虑方式。微软之所以在20世纪90年代拥抱互联网业务,最初引发点或许就是这种具建设性的焦虑。
在1994 年之前,微软制定了一个方法,将独立个人电脑作为公司核心业务。然后,在1994 年1月,25岁的微软工程师詹姆斯·J·阿拉德拉响了警报。他指出,每分钟互联网上会出现两个新的系统,每40分钟会出现一个新的网络。一个月后,微软的一位技术高管访问了康奈尔大学;在那里,他亲眼目睹了孩子上网的情况;随后,他给比尔·盖茨发了一封电子邮件说:“康纳尔已经联网了。”就像攀登珠穆朗玛峰的布雷西尔斯一样,在觉察到环境变化之后,盖茨也采取了拉远镜头的策略。事实上,盖茨早就有了这样一个“拉远镜头”的机制;每年他都会给自己安排一个星期的时间,以用于集中阅读和反思,而这就是他的“思考周”。在1994 年4 月的“思考周”,盖茨将关注重点放在了互联网的问题上。此外,他还鼓励他的团队对此进行思考,并为微软智囊团安排了一个度假村,以评估公司所面临的危险。事实是什么?这需要进行大的变革吗?这是一个真相还是一个假象?我们受到危险了吗?围绕这些问题展开的讨论、辩论和争吵持续了数月之久。最终,微软认为互联网确实代表了环境中的一个根本性变化,而且也是一个严重威胁,微软需要全面拥抱一个联网的世界。
然后,微软又拉近镜头。盖茨写了一份名为“互联网浪潮”的备忘录。在这份长达8页的、单倍行距的文件中,他描述了自己的思想演变进程,表示“通过多个阶段强化了自己对互联网重要性的认识”。随后,在他的领导下,微软改弦更张,整个团队“全力以赴进军互联网领域”。在他的安排下,超过500名程序员加速开发浏览器,而这个浏览器就是人们后来所熟知的ie 浏览器。这份备忘录成为一个传奇故事,让人们看到了一位有远见的创始人是如何彻底改革他的公司的,是如何在一夜之间实现战列舰180度大转弯的。
然而,同英特尔转向微处理器业务领域一样,微软也完整地保持了其方法中的大部分要素,而且正是这个原因,使得它在互联网崛起之前获得了成功。微软并没有放弃它对软件的重视,没有放弃对标准的信仰,没有放弃先推出非完美产品然后再逐步改进的策略,没有放弃以价换量的战略,没有放弃对开放系统的承诺,没有放弃为获得最佳想法而在内部设立的自由辩论平台,没有放弃Windows 系统,没有放弃应用。对于微软来说,拥抱互联网是一个巨大的改变,然而公司方法中的大部分要素并未发生变化。微软是否对其方法作了大的改变?是的。微软是否保留了方法中的大部分要素?是的。再一次,10倍速领导者拒绝在一致性和变革之间作出非此即彼的选择;他们同时拥抱一致性和变革。
一致性和变革:伟大的人类张力
1787 年费城制宪会议召开时,制宪者提出了一个非常深远的问题:如何设立一个既灵活又持久的实用框架?如果在一个方向走得太远,并为此设定了太多苛刻的限制,那么《宪法》要么会成为一套紧身衣,要么会变得毫无意义。制宪者无法预测世界会如何变化,对于汽车、飞机、听众热线广播、有线新闻、互联网、民权运动、核武器、避孕药、苏联的崛起、苏联的衰落、爵士乐、身价数百万美元的运动员罢工、美国人对国外石油的依赖或“9·11”恐怖袭击事件,他们甚至连预测或想象的能力都没有。如果在另一个方向走得太远,只提供宽泛的指导原则,那么《宪法》就会缺乏效力,就无法将不同的人群和不同的州融入一个国家。他们必须制定一个连贯的、前后一致的、持久的框架,唯有如此,才能避免这个国家分裂成无数个独立的小国家。
于是,他们推出了一个独创的发明:《宪法》修正机制。这种类型的机制在人类历史上是首创;据此,《宪法》便可实现有机演变,在出现制宪者未能预测的情况时,子孙后代便可以对《宪法》进行修正。同样重要的是,他们也创造了一个确保稳定的机制,为修宪设置了一个非常高的门槛。1791年首次通过10个修正案(《权利法案》),而在之后的220年里,美国只通过了17 个修正案。制宪者通过制度设计加大了修正案通过的难度;要想通过一个修正案,需要众议院2/3多数通过,参议院2/3多数通过,然后还需要3/4 的州批准,才能最终通过。想一想自1791年到2011年发生的所有事情,但这期间只通过了17 个修正案。《宪法》的制定者很清楚变化是无可避免的,但同时他们也知道,一个伟大的国家必须要有一个一致性框架,以确保国家的正常运行——尤其是在一个急剧变化的、完全不可预测的世界里。
任何事业,无论是公司、社会、国家、教堂、社会企业、学校、医院、军事单位、管弦乐队、团队,还是其他任何人类组织,都需要不断地在持续性和变革之间寻找一种平衡。没有任何一项人类事业能够在缺乏持续性的情况下取得巨大成功;如果你的努力中缺乏前后一致的概念和严格的方法论,那么环境的变化就会让你遭受重创,到时你的命运就不会再掌握在你自己的手中。同理,也没有任何一项人类事业能够在缺乏有效演变的情况下取得巨大成功。
我们发现,10倍速公司在协调这种伟大的人类张力时,其所采用的方式同制宪者所考虑的修正机制是相类似的。你需要通过明确的规则来指导你的决定,从而提供一个前后一致的框架,并始终保持这种连贯性。同时,你还需要时间来了解这些规则,要清楚地知道哪些规则是真正有效的。1787 年,美国这个新建立的国家将部分最优秀的人才派到费城;在那里,他们将进行为期4 个月的《宪法》制定工作。《独立宣言》提供的是一种理想主义(“我们认为这些真理是不言自明的”),但《宪法》需要从现实层面将人和权力的实际运作、将利己的不朽力量、将相互制衡的必要性、将反动群体的危险、将妥协的价值考虑在内。而且,它需要一个改变机制。
通过改变转向一个可靠的且已被证实的SMaC方法,就好比是宪法修正案:如果你的方法是合适的,是建立在实践洞见和实证验证的基础之上的,那么它就应该长期为你所用;同样重要的是,根本性的变化也必然是可能的。要不断对你的方法提出质疑和挑战,但不要经常作出改变。
卓越属于那些不断进取的人,属于那些找到有效方法的人,属于那些坚持摩尔定律的人,属于那些在全美范围内稳步推进西南航空公司业务模式的人,属于那些攻克促红细胞生成素难题的人,属于那些不遗余力将Windows 系统打造成行业标准的人,属于那些制造我们想要的电脑和MP3播放器的人。那些将大部分精力都用在“应对变化”上的人,其结果只能是将大部分精力耗尽在应对变化上。颇具讽刺意味的是,那些为世界带来最大变革的人,以及那些为经济和社会产生最大影响的人,都是持之以恒地坚持他们的方法的人。他们并不是教条主义者,也不是死板之人;他们恪守纪律,他们富有创造性,他们是焦虑者,他们是SMaC 人!
本章小结
SMaC
关键点
·SMaC 所代表的意思是具体的、有条理的和始终一致的。你所处环境中的不确定性越大,变化的速度越快,条件越不利,你就越需要SMaC 。
·一个SMaC 方法是一套持久的运营方法,而依据这种方法,可以创造一个可复制的、始终一致的成功公式;SMaC 方法是明确而具体的,它可以把整个企业的力量集中起来,它会清楚地指导你该做什么和不该做什
么。SMaC 方法反映的是实证验证和洞见,而这些实证验证和洞见会告诉我们什么是真正有效的,以及为什么它们是真正有效的。霍华德·帕特南对西南航空公司提出的10点要求,很好地诠释了这一思想。
·制定一个SMaC 方法,坚持这个方法,并依据环境的变化改进这个方法(但不要经常改变),以实现10倍速式的成功。这需要10倍速领导者的三种行为:基于实证主义的创造性(制定并改进SMaC 方法)、严明的纪律(坚持SMaC 方法),以及具建设性的焦虑(感知必要的变化)。
· 就对比组案例公司而言,在鼎盛时期,除一家公司外,其余的都有可靠的方法,但由于缺乏实施这些方法的纪律和创意连贯性,所以在动荡时期,它们经常会折戟沉沙。
·在对SMaC 方法进行改进时,可以改变一个要素或一个组成部分,但同时要保持该方法其他部分的完整性。如同对长期存在的《宪法》进行修正一样,这种方法既可以让你应对急剧的变化,又可以让你保持非凡的一致性。对于任何人类事业来说,处理好一致性和变革之间的关系,是它们所面临的最大的挑战之一。
·这里有两种改进SMaC 方法的有益方式:第一,发挥基于实证主义的创造性,这种创造性更多是从内部驱动的(先发射子弹,后发射炮弹);第二,发挥具建设性的焦虑(先将镜头拉远,后将镜头近),这种焦虑主要是对外部环境的担忧。
意外发现
·制定一个明确而具体的、可持续数十年之久的方法是可能的,而这个方法就是SMaC 方法。
·就10倍速案例公司的SMaC 方法而言,在我们所选取的分析期内,其改动比例平均只有15%(而对比组公司的这一比例为60%),且10倍速公司方法中的每一个要素所持续的时间,平均都超过20年。这是一个令人震惊的发现,因为该项研究中的所有公司——无论是10倍速案例公司还是对比组公司——都面临着急剧的变化和持续的不确定性。
· 比实施变革更难的是:确定什么是有效的,了解为什么它们是有效的,知道何时该作出改变、何时不该作出改变。
关键问题
·你的SMaC 方法是什么,它是否需要改进?
第七章
运气的回报
听着,如果有一个机会可以让你在某个时刻得到你想到的东西,那么,你是抓住这个机会呢,还是让它白白溜走?
——马歇尔·布鲁斯·马泽斯三世,“迷失自我”
1999年5月,马尔科姆·戴利和吉姆·多尼尼站在阿拉斯加州雷鸣山3000英尺高的地方。他们要挑战一面从未有人攀登过的山壁,而这里距离山顶也只有数百英尺的距离。戴利建议多尼尼先上,以便体验最先登顶的喜悦,但多尼尼说:“不,还是你先上,这个礼物应该是属于你的。”
不到一个小时后,戴利将会被悬吊在绳子的一端。这时的他,双腿已是粉碎性骨折,而一场史诗般的生存之战也由此拉开序幕,他的生命也因此而被永远改变。
戴利朝着山顶爬去,手持的破冰斧就像是一个巨大的钩爪,而靴子上的鞋钉则如尖刀一般。正是借助它们,戴利在近乎垂直的山壁上一步步向上攀登。他拖拽起身后的安全绳(系在他的腰间),而多尼尼则依附在山壁上,通过一个摩擦装置为自己的同伴递送绳索,而这根绳子所发挥的作用就像汽车的安全带一样,在遭遇紧急情况时会瞬间收紧,避免发生意外。他们的计划是:戴利攀登到山顶,并在攀登沿途设置保护点(主要是嵌入坚实冰层中的“螺旋冰锥”);在山顶找到安全的落脚点;然后,固定安全绳,为多尼尼向山顶攀登提供帮助。
在大约还有15英尺就可攀过陡壁的时候,戴利伸手抓住了上面一块岩石的边角。没问题,最后的这几英尺似乎很容易就能攀过。戴利用左手抓住这块岩石的一个大凸角,然后继续用右手摸索可抓的地方。这时,他想的是:
“天哪,下一步就可以了,这面山壁总算攀过去了。我们实际上已经登顶了。”
意外突然发生了。
他跌了下来。
10英尺。
20英尺。
螺旋冰锥被拔了出来。
40英尺100英尺。
仍在继续下坠!
在戴利飞速下坠时,绳索飘摇,而传动装置也在哐哐作响。
他撞上了他的同伴,锋利的鞋钉刺伤了多尼尼的右大腿。
戴利呼啸而过。
仍在下坠!
又下坠60英尺。
绳索被某个锋利的东西割裂。在安全绳的12股绳芯中,有10股被直接切断。如果另外两股也被切断,那么后果将不堪设想。
戴利撞到了山腰上。剩余的那两股不足2毫米粗的绳芯虽然已被拉紧,但还没有断裂。戴利终于不再下坠,但此时他已是不省人事。
“马尔科姆,马尔科姆,你没事吧?你还活着吗?”多尼尼大声喊道。他认为戴利肯定死了。
戴利没有作出回应。
多尼尼仍在继续喊,但依然没有回应。
戴利最终恢复了知觉。血从头上流下。他看了看自己的小腿和双脚,开放性粉碎性骨折;他的双脚已经完全失去了行动能力。戴利感到了骨头摩擦的疼痛。
多尼尼从上面下滑到戴利身边;他们试图设计一个自救方案,但很快就发现任何举动都将会进一步恶化戴利开放性骨折的伤势,并可能会导致他流血过多而死。戴利对多尼尼说:“你只能找人来救我。”在将戴利安置好之后,多尼尼独自一人直坠3000英尺,去寻求他人的帮助。
在抵达山底大本营几分钟后,多尼尼听到了一个让他感到十分意外的声音:他的朋友、在探险救援公司——塔尔基特纳空中的士公司就职的保罗·罗德里克,刚好就在这一时刻飞过这座山谷。多尼尼示意罗德里克停下,随后罗德里克驾机直接将多尼尼送到巡逻站;营救戴利的计划立即展开,相比于多尼尼徒步前往巡逻站,这至少省下来好几个小时的时间。而这几个小时被证明是至关重要的。到组织救援行动时,一场大风暴已是近在眼前。救援队与天气展开了赛跑,一架直升机飞到了戴利所处位置的上空,一名救援飞行员沿着直升机的缆绳下滑到山腰,然后将戴利救出。
4 个小时后,一场巨大的风暴席卷了整座大山,而且一直持续了12天之久。
是运气还是技能?
现在,问一下自己,运气在这个故事中扮演了什么样的角色?坏运气使得戴利从一个看起来很安全的地方掉入无底深渊。但这里面也有很多好运气。安全绳中的绳芯并没有完全被切断。戴利在下坠过程中并没有死。他在下坠时撞到多尼尼,但也只是伤到了多尼尼。多尼尼在抵达大本营时刚好看到有飞机经过。如果所有这一切所花费的时间超过5个小时,那么戴利将无法幸存下来。
现在,让我们再补充一下这个故事的其他细节。
马尔科姆·戴利事先已经作好了充分的准备工作。他有着充沛的体力和丰富的经验;健硕的身体和力量源于成千上万个小时的严格训练——骑自行车、攀岩、跑步和登山。此外,他也作好了充分的心理准备,阅读各种生存文献,以作好在最恶劣的环境中为生命而战的准备。其实,在此次登山前的几天里,他刚刚读过1916年欧内斯特·沙克尔顿及其使命团在南极洲象岛自救的故事。透过这个故事,戴利学到,一味抱怨自己运气不佳只会增加风险。“我的脚是我的生命,”他后来回忆说,“但这双脚已经是这样了,我做什么都已经无济于事了。如果我一味地担忧,那么这种担忧就会成为一种压力,甚至还可能会损及我的生存概率。所以,我不再去想这个事情。”
戴利制订了一个生存计划,而这就是他后来所说的生存决定。他必须要保持体温,避免出现体温骤降的情况。为此,他专门制定了一套疗法:先是一个手臂360度旋转100次,然后换另一个手臂360度旋转100次;再之后,100个仰卧起坐;然后永不停止地重复下去,集中精力,准确计数,他要的是一个准确的100,而不是一个“大约”的100。虽然身心俱疲,但他一直坚持这个疗法:次数从最初的100降到了50,后又降到了20,但他没有放弃这一疗法。凭着自己的这种耐力和顽强精神,戴利一直坚持了44 个小时,而这显然不是运气。
他有一个正确的合作伙伴——吉姆·多尼尼。一直以来,戴利就非常注重合作伙伴的挑选,因为在最紧要的关头,合作伙伴就是在山上与你并肩作战、一同抗击危险和不确定性的人。多尼尼有着数千天的登山经验,攀登过包括巴塔哥尼亚和喜马拉雅山在内的众多高山,也曾作为第一人征服过一些世界高峰。此外,他还是世界上少有的几位能够从3000英尺的高山独自一人直坠山谷的登山队员之一。尽管大腿已经受伤,但他还是实现了安全直坠,最终抵达大本营。
在救援开始时,戴利也作好了准备。他先是把包裹双脚的背包切开,以便救援人员能够把他轻松移开;将腿上的覆盖物去除;铲除任何残留的冰雪,以免自己被冻在岩壁上。戴利之所以采取这些措施,是因为他研究过直升机救援的情况。对于救援,他已经作好了准备。
对我们来说,戴利能够活下来的一个重要的原因,或许就是他与喜欢他的人建立了一种关系,而这些人愿意为了他而冒生命危险。救援队的领队、顺着直升机缆绳下来救他的正是他的老朋友比利·肖特。在肖特降至雪坡时,他的无线电出了故障,通常情况下,这意味着救援计划的破产。但肖特知道他必须要在暴风雪来临前救出他的朋友,因为他要救的是他的朋友!于是,他当场作出决定,改用手势与救援直升机联络。利用破冰工具,肖特迅速接近戴利。在一切准备就绪后,他发信号给救援直升机,示意赶紧将他们两人转移。肖特紧紧地抱着戴利。他们被直升机吊在数千英尺的高空中,而此时的肖特笑着对戴利说:“你知道我是谁吗?”戴利摇了摇头,他无法看清这名救援者的脸。于是,肖特拉起面罩说:“我是比利·肖特!”戴利的朋友来救他,这会为他传递一种安全感。在戴利的这场生死抗争中,显然存在运气的成分,但最终拯救戴利的却不是运气,而是人。
运气的角色
这项研究的本质——应对一个充满我们无法预测或控制的巨大破坏性力量的世界,在不确定的环境中实现蓬勃发展,在混乱的环境中取得领先——把我们引向了一个非常有趣的问题:“运气扮演了什么样的角色?”如果运气的确扮演了某种角色,那么在我们的生存和成功战略中,我们该如何看待这一因素?或许我们所研究的和所写的这一切,以及领导者和人们的作用,只能解释1X 和2X 成功之间的区别,而运气则可以解释2X 和10倍速之间的区别。或许10倍速公司真的是比对比组公司更有运气。但事实或许也并非如此。
我们决定对运气进行分析,并提出了如下三个基本问题:
1.在10倍速公司和对比组案例公司的历史上,运气是一个常见的要素还是一个罕见的要素?
2.如果运气扮演了某种角色,那么在解释10倍速公司和对比组案例公司的不同发展轨迹时,运气所扮演的角色是什么?
3.在通往10倍速成功之旅中,领导者怎样利用运气帮助他们打造卓越的公司?
首先,我们需要制定一个严格的且内在统一的方法来分析这个问题。首要的一步就是对运气事件进行明确定义。我们认识到,人们会以一种不甚准确的方式来思考运气,按照一些常见的说法来理解运气,比如说“运气是准备工作与时机相遇的产物”、“运气都是精心设计的”或者“人越努力就会越幸运”。所有这些被经常重复的说法,实际上都不足以准确分析运气的角色,所以我们给出了一个定义,以便我们直接与这个问题联系起来,而重点则放在了具体运气事件的确定上。
按照我们的定义,运气事件需要满足以下三个条件:第一,事件的重要方面与企业中关键角色的行动,基本没有关系或完全没有关系;第二,事件具有潜在的重大后果(好的或坏的);第三,事件具有不可预测的要素。
该定义的这三个部分都很重要。事件的重要方面与关键角色的行动之间必须是相互独立的,或者基本上没有关系。比如说,戴利和多尼尼并不是保罗·罗德里克在合适的时间驾机飞越事发地的原因;这是一个巨大的运气事件,要知道,营救戴利的时间是非常紧迫的,因为一场暴风雪即将到来。事件必须具有潜在的重大后果(好的或者坏的)——正是因为那两根未被切断的绳芯,戴利才没有直坠谷底。事件必须具有不可预测的因素——戴利没有预料到他会从一个看似安全的地方跌下来,没有想到这会让他飞速直坠200英尺。
然而,就戴利和多尼尼这个故事的其他细节来看,这不能算是运气事件。在长达44 个小时的时间里,戴利一直坚持做仰卧起坐和手臂旋转运动,这种行为体现出坚强的意志和强健的体魄。多尼尼独自一人沿着山壁直坠3000英尺,所体现出来的是技能和经验。戴利的朋友愿意冒着生命危险去救他,并不是运气好,而是他们知道他也会为他们做同样的事情。
在运气的定义中,我们并没有探究事件的最终原因。无论运气事件源于随机、意外、复杂性、无意还是其他力量,这都不影响我们对运气的分析。对于戴利所系安全绳中未切断的那两股绳芯,你可以将它视为是纯粹的运气或是一个奇迹。只要一个事件符合我们定义中的三个维度,那么不管它的原因是什么,我们都将它确定为运气事件。
我们制定了一个用以确定运气事件重要性的方法,以此来解释为什么有些事件的影响会大于另外一些事件的影响,从而确保对比分析的一致性。在表7.1中,我们分别为这两家公司列出了7 个具有代表性的运气事件(在这组公司中,我们一共确定了46个运气事件),以此举例说明。
运气的分析是非常困难的,或许也是很新颖的。我们对每一组配对公司都使用了同一种方法,这样我们便可以基于证据的分析来解析难以捉摸的运气。我们将重点放在这样一个问题上:“与对比组公司相比,10倍速公司是不是好运气更多或坏运气更少?”
运气解码案例
安进和基因泰克
下面所列的这个14 个运气事件是从该配对公司的46个运气事件中挑选出来的、具有代表性的运气事件。
表7.1运气解码案例:安进和基因泰克
安进公司
1981年:一位名为林福坤的中国台湾科学家恰好看到安进公司发布的一则招聘助手的分类广告,并前去应征。安进既不能控制谁能看到这则广告,也无法预测其中的一名应征者会是一个克服种种困难和怀疑并最终带领团队实现促红细胞生成素基因突破的天才。安进决定发布一则分类广告,这不是运气事件;林福坤恰好在寻找工作时看到了那则广告,这是运气事件
评估:好运气,很重要
1982年:生物技术行业经历了一次衰退。对新起步的公司来说,投资者情绪和融资选择都受到了影响;对安进来说,潜在影响更大,因为它计划在不久之后公开上市
评估:坏运气,一般重要
1983~1989年:安进分离出了促红细胞生成素基因,并将其比作“在一个宽为1英里、长为1英里、深为1英里的湖中找到的一块方糖”。促红细胞生成素通过了临床测试和FDA的批准。在生物技术领域,无论研发人员有多娴熟的技能,成功研发一种新产品都会涉及一些运气的成分;对于一种新产品来说,从概念的提出到临床测试再到FDA的批准,这一路下来,失败的概率一直存在
评估:好运气,很重要
1987 年:一家名为遗传学研究所的竞争对手绕过安进的促红细胞生成素专有技术而获得一项专利。安进攻克了制造生物工程促红细胞生成素的难题;遗传学研究所获得了一项所谓的“自然”促红细胞生成素的专利,即通过人尿分离纯化促红细胞生成素的专利技术。《自然》杂志刊文总结说:“最终目的地归属遗传学研究所,而要想抵达这一目的地,则唯有安进这一条路。”这一未曾预料的事件对安进充分利用其突破性产品的能力造成了冲击
评估:坏运气,很重要
1991年:美国联邦巡回上诉法院推翻了原法院先前对安进和遗传学研究所纠纷的判决,进而判定安进胜诉,而且美国最高法院拒绝接受遗传学研究所提出的进一步上诉,从而让安进获得了全面胜利。安进发起了一次猛烈的、针锋相对的合法抗辩,这不是运气事件;这里的运气事件是巡回法院所作出的裁决,是最高法院拒绝接受基因学研究所的进一步上诉,因为这都不是安进所能决定的。裁决的结果令很多观察人士感到惊讶,因为在他们看来,安进是不可能赢得这场诉讼的,它应该寻求和解的方式
评估:好运气,很重要
1995年:抗肥胖基因瘦蛋白未能通过所有的概率门槛,因而也就未能如愿以偿地成为一种新产品。市场的潜力是巨大的;如果该产品有效,那么人们只需服用药片就能减少摄食和体重。由于这一创新产品并未对 坏运气,一般重要患者产生足够的影响,所以安进后来终止了临床测试
评估:坏运气,一般重要
1998年:在化疗中可以减少血小板损失且被公司认定可能会成为一种“本垒打”产品的巨核细胞生长发育因子(MGDF),未能通过所有的概率门槛。到2000年,这种产品的市场规模可能会达到2.5亿美元,但 坏运气,一般重要临床测试表明,部分患者会产生致该产品失效的抗体
评估:坏运气,一般重要
基因泰克公司
1975年:金融家罗伯特·斯旺森和分子生物学家赫伯特·博耶恰好于正确的时间(科学进步使得基因拼接成为可能),在正确的地点(旧金山湾区)相遇。两人相谈甚欢,迅速发展成为朋友;他们认识到,基于两种力量的合力(风险资本的崛起和基因拼接技术的进步),创建历史上第一家生物技术公司是完全可能的。他们决定创建一家公司,这不是运气事件;他们于正确的时间在正确的地点相遇,并决定成立第一家生物技术公司,这是运气事件
评估:好运气,很重要
1980年:《时代》杂志用一整版的内容对基因泰克即将到来的股票首次公开发行进行了报道。这次发行远远超出了外界的预期,成为现代商业史上最成功的股票首次公开发行之一——这相当于那个时代的网景或谷歌的股票首次公开发行,其股票价格在不到一天的时间里上涨超过150%(从35美元上涨至89美元)。基因泰克有一次成功的股票首次公开发行,这不是运气事件;它的股价在一天内上涨150%是未曾预料的,也是不可控的,这是具有重大意义的运气事件
评估:好运气,一般重要
1982年:基因泰克成为第一家成功将基因拼接应用于生产商业性重组DNa 药物(人胰岛素)并获FDA批准的公司。基因泰克找到了拼接基因的方法,这不是运气事件;没有其他公司走在它的前面,这是运气事件。基因泰克生产出一种产品,这不是运气事件;这种产品通过了临床测试和FDA的批准,这是运气事件
评估:好运气,很重要
1982年:生物技术产业经历了一次衰退,影响了投资者情绪;股价从股票首次公开发行时最高的每股89美元跌至不到35美元,导致资本成本上升。市场从来都是不可控的,也是不可预测的。这次衰退对基因泰克的潜在影响是巨大的,因为它当时的利润还不足100万美元,急需获得权益资本来支持突破性产品的研发
评估:坏运气,一般重要
1987 年:基因泰克发现的、商标名为activase 的t-PA顺利通过临床测试,并获FDA批准。潜在的市场是庞大的,因为它可以用于阻止早期阶段的心脏病发作。哈佛医学院医学系主任表示“t-PA之于心脏发作,就好比是青霉素之于感染治疗”。作为生物技术领域的首枚重磅炮弹,activase 被认为“有史以来所推出的最成功的新药”,同时也被视为“基因泰克的第一个超级明星”,并寄希望于该产品可以将基因泰克打造成第一家收入超过10亿美元的生物技术公司
评估:好运气,很重要
1989年:《新英格兰医学杂志》刊发了一篇文章,对t-PA相对于其他更保守的策略或替代疗法的疗效提出了质疑。其他一些研究也对t-PA提出了挑战。基因泰克无法控制外部的研究,颇有声望的《新英格兰医学杂志》的文章扩大了事件的影响
评估:好运气,很重要
1993年:一项名为GUSto 的研究得出了与先前研究不同的结论,认为基因泰克的t-PA比替代疗法更为有效;t-PA再次获得市场支持,而市场份额也一举上升到70%。基因泰克资助GUSto 研究,这不是运气事件;研究证实了t-PA的疗效,这里面有运气的成分,因为这样的研究通常都不会得到自己想要的结果
评估:好运气,很重要
这一分析让我们感到更加兴奋,急于想知道这些数据会给我们展现一个什么样的结果。毕竟,据我们了解,还没有人以这样一种方式来分析运气,而且我们也不知道这些证据将会产生什么结果。通过运用所下的定义,我们为10倍速公司和对比组案例公司确定了230个重要的运气事件,并对它们进行了系统的分析。就所有这些公司来说,它们既有很多好运气,也有很多坏运气,但在创造10倍速公司成功的过程中,运气扮演的是一个什么样的角色,是区别性角色、解释性角色还是决定性角色?
为找到这个问题的答案,我们从多个角度进行了考察。首先,我们考察的是,10倍速公司所拥有的好运气是不是远超过对比组案例公司。总体而言,答案是否定的。在我们所选取的分析期内,10倍速案例公司平均有7 个好运气事件,而对比组案例公司则平均有8个好运气事件;没有证据表明10倍速案例公司的好运气事件远超过对比组案例公司。
表7.2具有重要意义的好运气事件的数量
| 配对公司 | 10倍速案例公司 | 对比组案例公司 |
| 安进和基因泰克 | 10 | 18 |
| 巴奥米特和基兰斯纳 | 4 | 4 |
| 英特尔和超威半导体 | 7 | 8 |
| 微软和苹果公司 | 15 | 14 |
| 前进保险和萨菲科 | 3 | 1 |
| 西南航空和太平洋西南航空 | 8 | 6 |
| 史赛克和美国外科医疗公司 | 2 | 5 |
| 平均值 | 7 | 8 |
| 总计 | 4 9 | 56 |
然后我们又想:对比组案例公司所遭遇的坏运气是不是多于10倍速案例公司?总体而言,答案是否定的;我们的分析表明,10倍速公司和对比组公司所遭遇的坏运气事件是相当的,平均数量约为9。
表7.3具有重要意义的坏运气事件的数量
| 配对公司 | 10倍速案例公司 | 对比组案例公司 |
| 安进和基因泰克 | 9 | 9 |
| 巴奥米特和基兰斯纳 | 7 | 4 |
| 英特尔和超威半导体 | 14 | 11 |
| 微软和苹果公司 | 9 | 7 |
| 前进保险和萨菲科 | 8 | 10 |
| 西南航空和太平洋西南航空 | 13 | 13 |
| 史赛克和美国外科医疗公司 | 5 | 6 |
| 平均值 | 9. 3 | 8. 6 |
| 总计 | 65 | 60 |
然后,我们又转向另一个问题:单一运气事件——一个巨大的运气事件——是否大到足以解释10倍速公司相对于其对比组公司的所有成功?但我们只在一组配对公司(英特尔对超威半导体)中发现一方有巨大运气事件(IBM个人电脑选择的是英特尔的微处理器),而另一方没有相对应的巨大运气事件。但即便是在这个案例中,英特尔30年来所取得的持续成功也无法完全用这个单一运气事件来解释;要知道,该公司早在20世纪70年代初就已经提出并践行“英特尔交付”的格言,并为其赢得了声誉。总体来看,无论是10倍速案例公司还是对比组公司,它们都有一些巨大的好运气事件,也都遭遇过一些巨大的坏运气事件;证据并不支持这样一个假定,即10倍速案例公司的成功是因为它们有一个可以令其他所有一切都相形见绌的巨大运气事件。
最后,我们对运气的时间分布进行了分析。我们想的是,在公司获得全面发展机会之前,或许10倍速案例公司更早地获得了好运气,而对比组公司则更早地遭遇了坏运气。或许正是因为过早地获得了这种不成比例的好运气,才使得10倍速公司在发展道路上获得了相对于对比组公司的长期优势。但同样,我们发现配对公司在这方面并不存在重大差别。10倍速案例公司并没有在初期获得更多的好运气,而对比组公司也没有在初期遭遇更多的坏运气。10倍速公司之所以能够获胜,原因并不在于早期拥有更多的优势或更多的运气。总体而言,它们既没有更多的优势,也没有更多的运气。
在我们的整个分析过程中,我们对运气和结果进行了非常仔细的区分。一家企业在遭遇坏运气时也可能创造好的结果;同样,一家公司在拥有好运气时也可能会创造一个不好的结果。10倍速公司和对比组案例公司之间的真正区别,实际上不是运气,而是如何对待运气。
基于所有的这些证据,我们发现10倍速案例公司整体上并不比对比组公司运气更佳。10倍速案例公司和对比组公司都会遭遇运气事件——无论是好的还是坏的,且数量大致相当。我们基于这些证据得出结论,认为运气并不是10倍速公司成功的原因。10倍速公司成功的原因在于人。所以,至关重要的问题并不是“你幸运吗”, 而是“你是否得到了运气的高回报”。
谁是可以给你带来最好运气的人?
1998年,安进公司董事长戈登·宾德在纽科门学会发表演讲,指出“这在安进历史上可能是一个决定性的时刻”。他指的是什么?早期的风险投资?安进的股票首次公开发行?FDA批准了重磅产品促红细胞生成素?部分其他主要产品?都不是。这个“决定性的时刻”是指中国台湾科学家林福坤刚好在那个时刻看到了公司招聘助手的广告,并前来应聘。
1982年的一个清晨,当乔治·拉斯曼驾车驶入公司的停车场时,他发现实验室楼的灯依然亮着。“肯定是昨天晚上有人忘记关灯了。”他心里想着。当他走进实验室去关灯时,发现林福坤仍在那里埋头工作——林福坤整个晚上都在那里。在工作上,林福坤一向都不张扬,兢兢业业,凭着耐心和恒心长期致力于促红细胞生成素的克隆攻关;在近两年的时间里,他每天都工作16个小时。由于这个问题太难克服,所以人们都刻意避开林福坤这种堂·吉诃德式的追求。林福坤后来回忆:“其他同事对我的助手说,‘你为什么要和这么一个人共事?你要知道他的项目是没有出路的。’”如果林福坤没有看到过那则广告,那会怎样?如果他在其他地方谋得一份工作,那会怎样?若是如此,安进还会制造出生物技术领域内第一枚价值数十亿美元的重磅炮弹吗?
我们原以为运气是一个“事情”变量——飞机恰好在正确的时刻飞过,股票首次公开发行比预期更为成功,等等。但运气最重要的形式之一并不是“事情”,而是“人”。比如说,在家族企业中,儿子或女儿能否带领公司走向卓越,这其中就有很大的运气成分;前进保险公司最初是位于俄亥俄州克利夫兰的一家小型家族企业,而这家企业的所有者恰好有一位10倍速领导者式的儿子——他就是1965年接管公司的彼得·刘易斯。
这一研究项目有一个假定前提,即我们生活在一个混乱的、充满不确定性的环境中。但这种环境并不能决定哪些公司会在混乱中实现蓬勃发展,哪些公司不会在混乱中实现蓬勃发展。起决定性作用的是人,是严格遵守纪律的人,是基于实证主义的人,是有创造力的人,是具建设性的焦虑者,是领导者,是打造团队的人,是建立组织的人,是创建公司文化的人,是尊重价值、追求目标、致力于实现大胆创新的宏伟目标的人。在我们所能获得的所有运气中,“人的运气”——找到合适的导师、合适的合作伙伴、合适的团队成员、合适的领导者及合适的朋友的运气——是最为重要的运气之一。
运气的高回报率:运气的回报
为什么比尔·盖茨会成为一位10倍速领导者?为什么他会在个人电脑革命浪潮中打造出一家真正卓越的软件公司?单从一个角度来看,你或许会认为比尔·盖茨太幸运了。他恰好出生在美国一个中上阶层家庭,因而拥有去私立学校读书的资源。他就读的是西雅图的湖滨学校,而该学校恰好有一台远程连接的计算机可供他学习编程;在20世纪60年代末期和70年代初期,这种设备在学校里是很少见的。他恰好出生在一个合适的时间,在他这个时代,微电子学的进步使得个人电脑成为一种无可避免的趋势;如果他晚出生10年,甚或只是5年,那么他就会错过这个时刻。他的朋友保罗·艾伦恰好在1975年1月号的《大众电子》上面看到了一篇题为“世界首个微机套件挑战商业模式”的封面文章,文章讲述的是由阿尔伯克基一家小型公司设计的Altair套件。盖茨和艾伦的想法是,将编程语言BASIC转化成一种可以用在Altair上的产品;这样一来,他们就会成为最先向个人计算机出售此类产品的人。盖茨后来去了哈佛大学,而那里恰好有一台PDP-10计算机,他刚好可以用来完善和测试他的想法。哇,盖茨真幸运,不是吗?
是的,盖茨是幸运的,但运气并不是盖茨成为10倍速领导者的原因。
考虑一下如下问题:
· 在他那个年代,盖茨是唯一一个在美国中上阶层家庭中长大的吗?
· 在20世纪50年代中期出生的人中,盖茨是唯一一个在拥有计算机的中学里读书的吗?
· 在20世纪70年代中期,盖茨是唯一一个在拥有计算机资源的大学里读书的吗?
· 盖茨是唯一一个读过《大众电子》上面那篇文章的人吗?
· 盖茨是唯一一个懂得如何用BASIC语言编程的人吗?
不是,不是,不是,不是,不是。
湖滨学校或许是那个年代最先拥有可供学生使用的计算机的学校之一,但它并不是唯一的一家。1975年时的盖茨或许是一所顶级大学里的一个数学和计算机天才,但在哈佛大学、斯坦福大学、普林斯顿大学、耶鲁大学、麻省理工学院、加州理工学院、卡内基梅隆大学、加州大学伯克利分校、加州大学洛杉矶分校、佐治亚理工学院、康奈尔大学、达特茅斯学院、南加州大学、哥伦比亚大学、西北大学、宾夕法尼亚大学、密歇根大学,以及其他任何拥有相当的或更好的计算机资源的顶级大学,他并不是唯一的数学和计算机天才。盖茨并不是唯一懂得用BASIC语言编程的人;这种语言是由达特茅斯学院的教授在10年前开发的,而到1975年时,它早已为人们广泛熟知,并已被用于学术和产业中。再想一想那些就读电子工程和计算机科学的硕士研究生和博士研究生,在《大众电子》刊登那篇文章的时候,他们所掌握的计算机技能甚至超过盖茨。他们中的任何人都有可能决定放弃他们的学业,进而成立一家个人电脑– 软件公司。当然,那些行业内和学术界的计算机专家也可能会成立类似的公司。
但他们中有多少人改变了自己的生活规划(将睡眠时间减少到近乎为零,且总是以最快的时间就餐,以免因吃饭耽搁了工作),并全身心地致力于为Altair编写BASIC程序?他们中有多少人会违背父母的意志,选择辍学并搬到阿尔伯克基——新墨西哥州的阿尔伯克基——以便与Altair协同工作?他们中有多少人愿意为Altair编程、测试并提供应用产品?在那个时候,成千上万的人可以做盖茨所做的事情,但他们都没有去做。
比尔·盖茨与其他具有类似优势的人之间的这种差别并不是运气。是的,盖茨很幸运地出生在了一个合适的时间,但其他很多人也都有这种运气。是的,盖茨很幸运地在1975年就获得学习编程的机会,但其他很多人也有着同样的运气。盖茨更善于利用他的运气,在各种幸运的环境中取得了运气的巨大回报。而这正是盖茨和其他人之间的一个重要区别。
在最开始对运气进行分析时,我们的一些同事和助手说:“如果你无法改变运气——正如定义所界定的,运气并不在你的控制范围之内——那么你为什么要花时间来思考和研究这个问题呢?”毋庸置疑,不论我们喜欢与否,运气——无论是好运气还是坏运气——都会发生在我们每一个人身上。但当我们把目光放在10倍速领导者身上时,我们发现像盖茨这样的人是可以发现和抓住运气的;与其他人相比,他们更能抓住运气事件,更能有效地利用运气事件。在关键时刻,10倍速领导者有能力抓住运气并获得高回报,而正是这种具有巨大乘数效应的能力让他们脱颖而出。在一个运气事件发生时,他们会将镜头拉远,考虑是否该让这个事件打乱他们的计划。想象一下,如果比尔·盖茨在看完《大众电子》上面的那篇文章后对保罗·艾伦说:“嗯,保罗,我现在的精力主要放在哈佛的学业上。让我们等几年的时间,等我准备好了再去做。”那么,结果会怎样?
看一下图7.1,这也是我们在本章中的一个组织框架。任何人都有运气,无论是好运气还是坏运气,但10倍速领导者善于利用他们所得到的运气。比尔·盖茨的故事所显示的是右上象限,即获得了好运气的高回报。
图7.1不要混淆运气和运气的回报
在运气这个问题上,存在着两种极端观点。第一种观点认为运气是异常成功的主要原因,获得巨大成功的人只不过是一系列运气事件的幸运受益者;毕竟,如果将100万只猴子关在一个房间里,然后让它们投掷硬币,仅仅靠着一种随机性,有的猴子也可以连续50次掷出正面。按照这种观点,像盖茨这样的人都是幸运之人,他们只不过是在投掷硬币时恰好连续掷出了50个正面而已。第二种极端观点认为运气毫无作用,我们的成功和生存完全源于技能、源于准备工作、源于勤奋、源于坚韧。持这种观点的人拒不承认运气的作用:“在我的成功中,运气没有发挥任何作用;我真的是非常优秀。”按照这一观点,即便比尔·盖茨是中国的一个农民,那么他最终也会成为比尔·盖茨。
我们的研究并不支持这两种极端观点中的任何一种。一方面,我们不否认运气的存在,不否认有的人生命起点比其他人更为幸运。另一方面,仅仅运气本身并不能解释为什么有的人能够打造卓越的公司,而有的人则不能。我们的分析单位并不是一个单一事件,也不是一个短暂的时刻;我们考察的是至少在连续15年内实现非凡业绩的卓越公司及打造这些公司的领导者。从我们所开展的研究以及所取得的研究结果来看——无论是本书还是先前与卓越公司相关的著作(这涉及对75家大型公司的历史调查),我们并未发现仅靠运气就能实现持续发展的案例。同样,我们也没有发现在成功路上从未遇到运气事件的公司。这两种极端观点——全凭运气或与运气毫无关联——都缺乏相应的支持证据。与所得数据更为适合的是一个综合性概念——运气的回报。
要想获得运气的高回报,就要全力把自己投入到运气事件中,改变自己的计划,并一直坚持下去。比尔·盖茨所靠的并不仅仅是运气。他一直在不断地努力,不断地前行,20余年如一日:坚持日行20英里征程原则;先发射子弹,后发射已校准的重磅炮弹;发挥具建设性的焦虑,以避免触及生死线;制定并完善SMaC 方法;聘请最优秀的人才;建立一种有严明纪律的文化;从不偏离工作重点。这并不是运气,这是运气的回报。
浪费运气:好运气,低回报
当我们把目光转向对比组公司时,我们看到了很多好运气事件,但这些运气事件的回报却普遍较低。有的对比组案例公司遇到了一系列的好运气,但却眼睁睁地看着它们一一溜走。
在20世纪90年代中期,长期处于落后位置的超威半导体公司经历了一系列的好运气事件。首先,一个联邦陪审团实际上已经裁定该公司可以克隆英特尔的微处理器;对超威半导体公司来说,这是一场巨大的胜利,它可以利用持续高涨的客户情绪来对抗英特尔。计算机制造商迫切希望能够有一个微处理器芯片的替代资源,它们不愿再迁就强大的英特尔。超威半导体公司推出了K5芯片,与英特尔的奔腾芯片展开正面竞争,而客户也开始与超威半导体公司签订供货合同。然后,在超威半导体公司不断积聚力量、持续创下销量纪录并逐步抢占英特尔市场时,一个巨大的好运气又不期而至:由于硬件故障导致特定运算下出现舍入误差,IBM停止发售使用英特尔奔腾芯片的电脑。英特尔最终宣布了一项4.75亿美元的收益减记,以为其客户替换奔腾芯片。而所有的这一切都发生在基于芯片巨大需求而出现的科技繁荣时期。
超威半导体公司是如何对待这些好运气的呢?
“超威半导体公司在它的主帆上划了一道口子,所以我们无法借助风力。”桑德斯在1995年的年报中写道,“主帆上的这道口子就是我们的懒散和拖拉,致使我们没有在预期时间内将第五代AMD-K5微处理器推向市场。”K5项目较原定计划延迟了数月的时间,而这时客户又开始回归英特尔了,结果导致超威半导体的微处理器销量大跌60%。到超威半导体解决了K5的问题时,英特尔已经转向了下一代微处理器。超威半导体公司再一次在竞争中落败。
尽管面临这样那样的问题,但之后超威半导体公司还是得到了两个幸运机会。第一个幸运机会,一家名为NexGen 的小型公司开发出了英特尔下一代微处理器的仿制品,而当时这家公司恰好处于资金匮乏状态,所以不得不寻求一个友善的买家。对超威半导体公司来说,这是一个幸运的机会。超威半导体收购了NexGen 公司,并再次回到与英特尔的竞争游戏之中。事实上,在运行Windows 系统时,相比于英特尔的Pentium PRO 微处理器,超威半导体的AMD-K6运行速度更快,而且价格也更便宜。第二个幸运机会,整个行业突然出现了有利于超威半导体的新变化:价格低于1000美元的个人电脑成为增长速度最快的细分市场,而超威半导体的K6微处理器恰好适合这种转变趋势。再一次,超威半导体公司面临绝佳的发展条件。客户希望降低对英特尔的依赖度,而市场也朝着廉价电脑的方向发展,这对超威半导体公司来说都是有利条件。这是历史上最伟大的科技繁荣时期之一,而K6微处理器作为一种理想产品出现在了合适的时间。
再之后……超威半导体公司在执行上却出了问题,无法提供足够多的芯片以满足市场需求。公司客户支持超威半导体——它们真的希望有一个相对于英特尔的可行的代替者,但由于超威半导体的生产能力问题,它们无法获得足够多的K6微处理器。于是,它们开始回归英特尔。尽管在近乎最好的时候遇到了最好的机会,但自1995年到2002年年底,超威半导体公司的股价还是落后普通股市场70%以上。
超威半导体公司的故事展现了各自分析期内对比组公司的一个共同模式,即对好运气的浪费。在好运气到来时,它们却不知道该如何充分利用这种运气。它们的失败并不是因为缺乏好运气,而是因为缺乏一流的执行力。
1980年,IBM为其当时正在开发的个人电脑寻求一个操作系统。现在我们已经知道,这是微软历史上的一个转折点,但在IBM最初寻找这样一个系统时,没有人会想到这样的结果。当时的微软并没有操作系统产品,它甚至都没有进军操作系统业务领域的计划。当时最明显的有力竞争者,也是最应该在个人电脑业务领域打造主导标准的公司,是位于加利福尼亚帕西菲克格罗夫的数位研究公司(Digital research)。数位研究公司原本可以成为我们研究中的一个候选对比组公司,但由于该公司并非上市公司,所以被排除在外;然而,这个公司的故事也值得我们分享,因为它进一步凸显了这样一个问题:“在时机到来时,你是要抓住它,还是让它白白溜走?”
数位研究公司已经开发出了CP/M 操作系统,这是为个人电脑打造的一款领先的非苹果操作系统,而IBM公司的高管也已就合作事宜专门赶往数位研究公司。数位研究公司的首席执行官加里·基尔代尔在湾区有一个预先安排的商务会议,他乘坐自己的私人飞机飞往旧金山,并将与iBM公司举行的前半部分的会议交给他的同事处理。在基尔代尔下午返回公司时,会议已经出现消极情绪。IBM高管当天晚些时候离开了数位研究公司,而之后基尔代尔也选择了前去度假。对于这次谈判破裂的准确原因,各种说法不一,但结果就是IBM在此次受挫后将目光转向了微软。微软看到这个时机,并制订了严格的日程计划,全力以赴为IBM个人电脑提供一款操作系统。对于IBM高管的此次拜访,数位研究公司可以说是在一个合适的时间、一个合适的地点获得了一个绝佳的机会,但它并没有获得运气的巨大回报。获得运气巨大回报的是微软。
10倍速领导者的光辉:坏运气,高回报
1988年11月8日,彼得·刘易斯收到了一个足以震惊整个保险业的消息。加利福尼亚州投票通过了“103号提案”——一项针对汽车保险公司提出的惩罚性提案,要求它们将保险价格下调20%,并将下调金额返还给客户。这项提案的通过使得世界上最大的汽车保险市场陷入混乱。前进保险公司面临巨大的风险,因为它近1/4 的业务都在该州。这项仅以51%的通过率险胜的提案让公司遭受重创。
在进行了全面思考之后,刘易斯提出了一个问题:“究竟发生了什么事?”他给早前自己在普林斯顿大学的同学拉尔夫·纳德打了一个电话。纳德是一位长期致力于消费者权益维护的活动人士,曾领导过一个别名为
“纳德突击队”的特别行动小组,同时也是“103号提案”的坚定捍卫者。刘易斯获得的信息是:人们讨厌你。人们讨厌同保险公司打交道,所以他们奋起反抗,用选票说话。“人们说,‘我们讨厌你们这些家伙,我们会杀了你们,你们根本不值得同情。’”刘易斯说。基于他所了解到的这些情况,刘易斯把公司的人召集到一起,然后告诉每一个人,“他们确实很讨厌我们”,并要求他的团队打造一家更好的公司。
刘易斯将“103号提案”视为一个契机,并利用这个契机进一步强化公司的核心目标,减少因汽车事故而造成的经济损失和创伤。随后,前进保险公司推出了“快速响应”理赔服务。不管你在什么时候遭遇汽车事故,前进保险公司都会全天候——一天24 小时、一周7 天、一年365天——提供帮助。理赔员会乘公司的面包车或SUV 前往投保人家中或直接赶往事故现场。到1995年时,有80%的汽车事故都在发生24 小时内得到了处理。在1987 年,也就是“103号提案”通过的前一年,前进保险公司在美国私车保险市场排第13名;到2002年时,它的排名已经上升到了第4 名。彼得·刘易斯在多年后将“103号提案”称为“公司有史以来所遇到的最好的事情”。
前进保险公司和彼得·刘易斯向我们展示了在遭遇挫折和不幸时,10倍速公司及其领导者将坏运气转变为高回报的能力。10倍速领导者利用困难作为深化目标、重拾价值、强化纪律、增强创造力和提升具建设性的焦虑感的催化剂。卓越的标记是对困境的承受和应对能力,而非运气。
在我们进行这项研究时,我们读过一个关于加拿大出生的冰球运动员的分析资料,学术研究人员找出了运动员出生日期与冰球战绩之间的关联关系,认为下半年出生的运动员的成绩要逊于上半年出生的运动员的成绩。在体型和速度方面,10岁零9个月的孩子与10岁的孩子之间存在很大差别。所以,对于一个以1月1日为截至期限的年龄组来说,在体能上,年初出生的孩子要优于年尾出生的孩子,而这也是他们能够更早地获得成功的原因,同时也是更能引起教练注意的原因。作者马尔科姆·格拉德威尔公布了他的发现并推而广之,指出这种情况在美国国家冰球联盟中也是存在的;就联盟球员的出生日期来看,上半年出生球员与下半年出生球员之间的比例为7 ∶3。但仔细考察这些数据之后,我们得出的却是一个截然相反的结论。对于真正伟大的冰球运动员——10倍速式的运动员、少数进入冰球名人堂的运动员——来说,格拉德威尔的模式并不适用。(相比于仅仅进入美国国家冰球联盟的运动员来说,那些进入名人堂的运动员更是一个精英群体。目前,每年入选名人堂的运动员不超过4 人,而这种入选是以运动员的整个职业生涯为考量的。)事实上,在入选名人堂的加拿大运动员中,有一半是在下半年出生的。现在,考虑一下,在美国国家冰球联盟中,如果下半年出生的运动员的比例远低于上半年出生的运动员的比例(假设其成立),而在名人堂中却有一半的运动员出生在下半年,那么这就会让我们得到一个非常有趣的倒置关系:在美国国家冰球联盟中,那些“不幸”出生在下半年的运动员比那些“有幸”出生在上半年的运动员更有可能进入名人堂!
以12月份出生的雷·波克为例。波克出生在一个贫困家庭,成长在一个工人阶级社区,住的是一个双层床的公寓。年少的他,即便是得到一双溜冰鞋也会兴奋不已。波克片刻不离冰球,片刻不离溜冰鞋,并在公寓楼的地下室里搭建了一个临时的溜冰场;他进行了成千上万次的击球练习,以至于球都把水泥墙打出了裂缝,导致渗水,而他的父亲不得不用填缝料来修补。波克展现出了一种惊人的工作伦理;在通往名人堂的美国国家冰球联盟职业生涯中,他在大多数比赛的出场时间都超过30分钟,有时候还会超过其队友一倍,而这与他那种自我施加的、持久的体能训练是分不开的。他连续参加了19次美国国家冰球联盟全明星比赛,而在退役时,他是美国国家冰球联盟历史上进球最多的防守球员。波克天生就有一个强健的身体,而早在少年时期就已掌握了一流的技能。在美国国家冰球联盟中,大多数运动员都有着强健的体魄,大多数运动员在少年时期就表现出了杰出的能力。然而,在整个职业生涯中,像雷·波克这样的10倍速领导者却少之又少。“要想进球,你就要克服各种障碍和挑战。”波克说,“在前行的道路上,既不要为自己找借口,也不要怨天尤人。”波克的职业生涯中有运气——好运气和坏运气——的存在,但波克能够成为冰球历史上最伟大的球员之一,靠的却不是运气。
现在,你或许会想:“波克是一个例外。”
是的,我们所说的重点就是要成为例外。
正如尼采的一句名言:凡是不能置我于死地的,都会让我变得更加强大。我们每个人都会遇到坏运气。问题的关键是如何利用坏运气让我们变得更加强大,如何让它成为“有史以来我们所遇到的最好的事情之一”,而不是让它成为一座精神监狱。而这,正是10倍速领导者所做的事情。
坏运气,低回报:这会让你陷入深渊
西南航空公司首任首席执行官拉马尔·缪斯在其著作《西南航道》描述说,我们在公司成立之初遇到过一个非凡时刻。“在西南航空公司成立后的第一个周日的早上,我们侥幸避过了一场灾难……在起飞滑跑时,飞机右侧反推装置发生故障。多亏机长在第一时间作出了反应,靠着一台发动机实现了紧急迫降。”他在书中写道。先不谈论飞行员的英雄壮举。如果机长手忙脚乱,未能实现安全迫降,那会怎样?如果在公司成立的第一周内就出现了737 客机坠机事故,那会怎样?如果当时出现事故,那么还会有今天的西南航空公司吗?
真正可以确定的运气形式只有一种,那就是终止游戏的运气。如果西南航空公司错失了在一座新城市开通航线或在一个新机场运营的机会,那么它仍有机会成为一家卓越的公司。但如果在运营的第一周内就发生了飞机坠机事故,那么它可能永远都失去了成为一家卓越公司的机会。回想一下尼采名言的前半部分:凡是不能置我于死地的……
好运气和坏运气之间存在一个颇为有趣的不对称性。仅凭着一个好运气——无论这个运气有多好——并不能成就一家卓越的公司。但一个会把你推向生死线的极端的坏运气,或一系列会导致灾难性后果的坏运气事件,都可能会终止你对卓越公司的追求。
在20世纪70年代末和80年代初,太平洋西南航空公司和西南航空公司都遭遇了一系列类似的坏运气事件:石油危机导致喷气燃料价格飙升,空管罢工,严重经济衰退和螺旋式通货膨胀(这对航空业的冲击尤为严重),利率高涨导致飞机租赁成本大增,首席执行官被突然更换。正如太平洋西南航空公司总裁保罗·巴克利在1982年时所指出的:“这还不到两年的时间……但我们觉得都已经过了10年。”从1979年到1985年,太平洋西南航空公司陷入了一个自我毁灭的厄运循环:致力于提高票价而不是降低成本;裁员和严重的劳工纠纷破坏了公司的文化;大举债务使得资产负债表更为脆弱;首席执行官放弃了公司的SMaC 方法,收益出现不确定性。太平洋西南航空公司遭遇的坏运气只是给它带来了低回报,进而使其长期落后于西南航空公司。
如果我们所掷的硬币既有正面(好运气)也有反面(坏运气),且从长期来看,正反两面出现的概率将会趋于平衡,那么我们就需要掌握技能、就需要变得强大、就需要作好准备、就需要有承受困难的能力,并以此来应对坏运气,最终获得好运气。从山崖上直坠200英尺的马尔科姆·戴利可以说足够幸运,但要想安全度过最危险的44 个小时,也有一个前提条件,那就是他要有一个强健的体魄,要掌握生存技能,且要具备应对困难的能力。西南航空公司的飞行员也需要提前掌握技能并作好充分准备,唯有如此,他才能够在反推装置失控时做到临危不惧并安全迫降。在20世纪80年代初的坏运气事件之前,西南航空公司就已经有了一个强大的精神,且已经具备应对困难的能力,若非如此,它是无法跨过坏运气的。
正如我们在第五章中所讨论的,10倍速领导者通过具建设性的焦虑、基于实证主义的创造性和严明的纪律,创造了巨大的安全边际。如果你参与博弈的时间足够长,那么好运气自然就会降临。但如果你被淘汰了,那么你将永远都不会再获得幸运的机会。运气总是垂青那些坚持不懈的人,但首先,你要生存下来。
在10倍速案例公司巴奥米特发展初期,戴恩·米勒就抓住了这一思想的精髓;在1977 年到1982年这一起步阶段,他全力打造缓冲地带以应对公司可能遭遇的各种问题。米勒及三名同事辞去了他们的工作,并将个人储蓄投入到公司中;他们把办公地点设在了一个非常简陋的建筑物内,这实际上是一个改建的仓库,而且墙上还有一个洞,紧连着用于存放库存产品的活动房;他们每天工作12小时到16个小时(包括周末),从不间断。为节省电费,他们在夏天尽量不开空调,满头大汗地在折叠桌上工作。为节省差旅成本,米勒及一名同事夜宿基督教长老会的电机室,以至于淋浴时都不得不用冷水。有一次,米勒发现公司总部后面有一块空场地,于是他就想:为什么不养奶牛,让它们来吃这里的草呢?如果公司现金枯竭,那他们还可以靠着这些奶牛渡过难关。于是,他们购买了三头奶牛,而这也使得巴奥米特成为医疗设备行业内最先采取奶牛场对冲策略的公司。
巴奥米特经历了超过5年的艰难发展时期:测试一系列产品的可能性,养殖奶牛,冷水淋浴,等等。之后,它才获得大量的外部投资。虽然曾被风险投资者拒绝,但它生存下来了。虽然分包制造商未能按时交付巴奥米特所需的产品,但它生存下来了。虽然被知名分销商拒绝,但它生存下来了。它坚持了足够长的时间,并最终凭借移植产品获得发展动力,取得了11倍于行业指数的骄人业绩。
运气不能成为一种策略
生命中并不存在确定性,但我们可以有管理各种事情乃至管理运气的策略。就“管理运气”而言,其精髓涉及4 个方面:第一,培养总揽全局的能力,确定运气到来的时间;第二,培养正确的判断能力,要知道何时该让运气改变自己的计划,何时不该让运气改变自己的计划;第三,作好充分的准备,以应对各种无可避免的坏运气的袭击;第四,在运气——无论是好运气还是坏运气——到来时,创造积极的运气回报。运气并不是一种策略,如何获得积极的运气回报是一种策略。
那么,你如何才能够获得最高的运气回报呢?现在,你已经读过本书前面的章节。要记住我们本项研究的前提:生命中存在不确定性,且充满着各种我们所无法预测亦无可控制的巨大力量。运气存在不确定性,是无法控制的,同时也具有重大意义。实际上,我们可以围绕运气展开全面研究,以确定如何获得更高的运气回报。
现在,让我们进行一下评估。
10倍速领导者行为:具备严明的纪律、基于实证主义的创造性、具建设性的焦虑和第五级雄心的领导者,从来都不会错失任何一个好运气。他们也从来不会因坏运气而陷入绝望。他们一路前行,不断推进总体目标的实现和事业的发展。
日行20英里征程:当10倍速领导者遇到好运气时,他们会抓住它并依赖它,其所依赖的时间并非几天或几个星期,而是长达几年乃至数十年。10倍速领导者会打造一种在任何环境下——无论运气好坏——都能取得成效的文化,并坚信最终的成功并不是建立在运气之上的。
先发射子弹后发射炮弹:虽然10倍速领导者并不“制造”运气,但他们会通过发射大量“子弹”的方式来测试一件事情是否可行。在创造性和实证验证的基础上,10倍速领导者会发射不依赖运气即可取得最终成功的重磅“炮弹”。未校准的“炮弹”需要运气才能够取得成功,而校准的“炮弹”无须运气即可取得成功。
超过生死线:通过储备大量额外的氧气袋(打造巨大的缓冲地带和安全边际),10倍速领导者在应对运气方面有了更多的选择。通过管理三种类型的风险——生死线风险、非对称风险和不可控风险,他们降低了在遭遇坏运气时发生灾难性后果的可能性。先将镜头拉远后将镜头拉近的观察能力,有助于他们识别运气,并考虑是否因此而改变自己的计划。
SMaC:SMaC 方法可以让你少犯错误,尤其是那些可放大坏运气事件的错误。此外,在好运气到来时,它们也可以让你获得更好的结果。明确的SMaC 方法有助于你决定是否让一个坏运气事件改变你的计划,以及如何改变你的计划。
本书中所有概念都会让你获得一个好的运气回报。10倍速领导者认识到,我们都处于同一个运气之海中。他们知道我们无法制造、控制或预测运气。但通过这种10倍速式的表现和领导方式,他们最大限度地利用了他们所遇到的运气。俗话说,“干得好不如运气好”,这或许是对的——对于那些只追求干得好的人来说,这句话没错,因为他们只要求比其他人干得好一点点,而不是比其他人干得更出色。但我们的研究却让我们得出了一个截然相反的结论:对于那些有远大志向的人来说,运气好远不如干得好。
就我们所研究的最优秀的领导者而言,他们与运气保持着一种悖论关系。一方面,在回顾他们所取得的成就时,他们会谈及好运气在这其中所扮演的角色,尽管其他人也都有着同样的好运气。另一方面,他们不会把自己的失败归咎于坏运气,如果无法将运气转化为重大成就,那么他们只会在自己身上找原因。10倍速领导者深知,如果他们将失败归咎于坏运气,那就是向命运投降。同样,他们也深知,如果他们忽略了好运气的帮扶作用,那么他们可能就会高估自己的能力,而且会在好运气耗尽时陷入危险境地。在接下来的征程中,或许还会有更多的好运气,但10倍速领导者从来都不指望它们。
本章小结
运气的回报
关键点
· 按照我们的定义,运气事件需要满足以下三个条件:第一,事件的重要方面与企业中关键角色的行动基本没有关系或完全没有关系;第二,事件具有潜在的重大后果(好的或坏的);第三,事件具有不可预测的要素。
·无论是好运气还是坏运气,它们出现的次数都很多。在我们所选取的分析期内,我们所研究的每一家公司都经历了大量运气事件。然而,总体而言,10倍速案例公司并不比对比组案例公司更幸运。
总体而言,10倍速公司所遇到的好运气并不多于对比组公司。
·总体而言,10倍速公司所遇到的坏运气并不少于对比组公司。
·总体而言,10倍速公司遇到好运气的时间并不早于对比组公司。
·10倍速公司的成功并非因为单一巨大运气事件。
·在运气这个问题上,存在着两种极端观点。第一种极端观点认为,运气是10倍速式成功的主要原因。第二种极端观点认为,运气在10倍速式成功中毫无作用。我们所获得的研究证据不支持这两种极端观点中的任何一种。至关重要的问题并不是“你幸运吗”,而是“你是否得到了运气的高回报?”
·运气回报存在如下4 种情形:
好运气,高回报。
好运气,低回报。
坏运气,高回报。
坏运气,坏回报。
·我们发现好运气和坏运气之间存在一种非对称性。仅仅靠一个好运气事件——无论这个运气有多好——并不能成就一家卓越的公司。但一个极为糟糕的坏运气或一连串的坏运气事件,却会导致灾难性的后果,并会终止你对卓越公司的追求。真正可以确定的运气形式只有一种,那就是终止游戏的运气。10倍速领导者假定他们将会遭遇很多坏运气,并提前为此作好了准备。
·本书中所谈及的领导概念——严明的纪律;基于实证主义的创造性;具建设性的焦虑;第五级雄心;先发射子弹,后发射炮弹;超越生死线;以及SMaC 方法——都直接有助于你获得巨大的运气回报。
·10倍速领导者将好运气视为他们取得成功的促成因素(尽管其他人也都有着好运气),并且从不将自己遭遇的挫折或失败归咎于坏运气。
意外发现
·部分对比组公司有着极好的运气,甚至好过10倍速公司,但最终它们却失败了,原因就在于它们浪费了这些好运气。
·10倍速案例公司遇到了很多的坏运气,但最终却获得了巨大的运气回报。这就是10倍速公司的闪光之处,而这也刚好印证了尼采的那句名言:凡是不能置我于死地的,都会让我变得更加强大。
·运气回报率(ROL)可能是一个比资产回报率(ROA)、股本回报率(ROE)、销售回报率(ROS )或投资回报率(ROI)更为重要的概念。
·“人的运气”——即找到合适的导师、合适的合作伙伴、合适的团队成员、合适的领导者及合适的朋友的运气——是最为重要的运气类型之一。寻找好运气的最佳方式就是与伟人同行,并与那些为了彼此甘冒生命危险的人建立深厚的、长久的关系。
关键问题
·在过去的10年里,你经历过哪些重要的运气事件?你有没有获得过很好的运气回报?原因是什么?你怎样才能提高你的运气回报?
附加问题
·谁是可以给你带来最好运气的人
后 记
一个人要同时具备两种能力:一是有能力看到令人无望的事情,二是有能力将这种无望转变为希望。
——F·斯科特·菲茨杰拉德
我们感觉到一种危险的弊病正在影响着现代文化,并侵蚀着我们的希望:一种观点越来越盛行,那就是将卓越更多地归功于境遇乃至运气,而非行动和纪律;也就是说,我们所遇到的事情远比我们所做的事情更为重要。在概率游戏中,比如说彩票或轮盘赌,这种观点似乎是可信的。但若将此作为一种人生哲学,并应用到更广泛的人类活动中,那么它的说服力就会大打折扣,我们很难想象要用这样的观点去教育年轻人。事实上,我们真的认为我们的行动无足轻重吗?我们真的认为伟大的成功者靠的仅仅是运气吗?我们真的认为是我们的境遇限制了我们吗?我们想要建立的是一个鼓励我们无须对我们的选择和我们的表现负责的社会和文化吗?
我们的研究证据完全不支持这种观点。本项研究的一个前提是,我们所面临的大多数事情都是我们所无力控制的,生命中存在不确定性,而未来则充满未知。正如我们在第七章中所讲的,运气——无论是好运气还是坏运气——在我们每一个人身上都会发挥作用。但如果一家公司走上了卓越之路,而另一家面临相似环境且有着类似运气的公司未能取得成功,那么其根本原因就不能简单地归咎于环境或运气了。我们研究的公司历史合计超过6000年,运用的是对比研究法,即对相同环境下的优秀公司和卓越公司进行比较。如果说我们的研究得出了什么重要启示的话,那就是:从根本上讲,卓越的实现并不在于环境,而首先在于明智的选择和纪律。一家公司(即便它面临的是一个混乱的、充满不确定性的世界)能否真正走上卓越之路,起决定性作用的主要还是人。公司遇到了什么并不重要,重要的是它们创造了什么、做了什么,以及做得有多好。
本书以及先前出版的三本书(《基业长青》、《从优秀到卓越》和《再造卓越》)都对这样一个问题进行了考察,即如何打造一家持久的卓越组织。在开展10倍速研究的同时,我们也对先前研究中的概念进行了测试,以确定这些书中的关键概念是否也适用于一个极不确定的、混乱的环境。所幸它们都经受住了考验。我们有理由相信,运用这4本书中的概念,将会大大提升打造一家卓越公司的概率。
但运用这些概念就一定能确保成功吗?不,不能。一项好的研究可以加深理解,但从来都不会提供最终的答案。我们总有学不完的东西,而生命中也不存在确定性。无论你作出了多大努力,终止游戏的重大事件和持续不断的巨大力量——疾病、事故、脑损伤、地震、海啸、金融灾难、内战,以及其他成百上千种可能发生的事件——都会让你功亏一篑。但即便如此,我们也要采取行动。
在我们感到恐惧的时候,在我们已经筋疲力尽的时候,或者在我们受到诱惑的时候,我们会作出什么样的选择?我们会放弃我们的价值吗?我们会屈服吗?我们会接受大多数人都能够接受的平均水平业绩吗?在遭遇残酷的现实时,我们会放弃我们的梦想吗?就我们所研究的卓越领导者而言,他们像重视胜利一样重视价值,像重视利润一样重视目标,像重视成功一样重视效力。他们的驱动力和标准都是内在的,都是发自内心深处的。
我们没有被我们所处的环境束缚。我们没有被我们的运气或生命中与生俱来的不公束缚。我们没有被我们所处的时代束缚。我们没有被一天中的时间乃至短暂一生中的时间束缚。在我们的生命中,我们所能控制的少之又少。但即便如此,我们也有选择的自由,我们也有选择卓越的自由。
常见问题
问:就先前三本书(《从优秀到卓越》、《基业长青》或《再造卓越》)中的概念来说,有没有被本项研究所推翻的?
答:没有。在进行10倍速研究时,我们系统地考察了10倍速案例公司(及其对比组公司)与先前书中概念的关系。证据表明,10倍速案例公司比对比组公司更能例证先前书中的概念。
问:第5级经理人在多大程度上展现了10倍速领导者的行为?
答:就《从优秀到卓越》中的第5级经理人而言,他们身上也体现出了严明的纪律、基于实证主义的创造性和第五级雄心,这与10倍速领导者颇为相似。但在具建设性的焦虑方面,从优秀到卓越的领导者并不及本项研究中的10倍速领导者。在我们看来,这是因为他们所处运营环境的严酷程度要低。回想一下我们在第一章中所作的类比,你在一个春光明媚的日子里参加了一次休闲式的草地远足,而与你同行的人中有一位真正伟大的登山探险领队。在这种情况下,你不会发现他与其他人之间的区别。相比于10倍速领导者,《从优秀到卓越》中的第5级经理人是在一个更安全的环境中运营的。此外,从优秀到卓越的领导者接管的通常都是成立已久的好公司(往往也都是大公司),而本项研究中的10倍速领导者都是从创业者或小企业领导者开始起步的,所以在环境面前,他们面临着更大的风险,而且也更容易受到冲击。如果《从优秀到卓越》中的第5级经理人也在10倍速领导者所面临的不确定的、混乱的环境下领导过小企业,那么我们觉得他们也会展现出更多的具建设性的焦虑。最后,我们需要指出的是,《从优秀到卓越》可能将重点更多地放在了第5级经理人的谦逊个性方面(第5级经理人是谦逊个性和坚定意志的结合体,虽然这是两个自相矛盾的特征),而本项研究更多地关注领导者的意志方面。当然,要想成为一个真正的第5级经理人,则既要展现人性,又要彰显意志,两者不可偏废其一。
问:在一个充满不确定性的混乱环境中,“先人后事”这一原则(即先让合适的人上车,让不合适的人下车,并为合适的人安排关键位置;然后,确定车的行驶方向)在领导公司时扮演了什么样的角色?
答:在本书中,我们并没有过多地强调“先人后事”这一概念,因为在《从优秀到卓越》中,我们已经进行了详细的讲述。但不要搞错:在寻找合适的人并为合适的人安排合适的位子方面,10倍速领导者也表现得非常严格。回想一下布雷西尔斯,他在挑选珠穆朗玛峰登山队员时就提出了严格的标准,因为他深知,一支顶级团队的强大程度取决于其身体最弱的成员。2002年,《时代》杂志在一篇关于西南航空公司的报道中写道:“该航空公司在去年共收到20万份简历,但仅仅聘用了6000人,从而使得它的录用比率比哈佛大学的录取比率还低。”前进保险公司也将选拔合适的人才作为其实现目标和击败竞争对手的第一战略支柱;它在1990年时颇为自豪地指出:“在我们解聘的雇员中,有15个人成为其他保险公司的总裁。”史赛克的约翰·布朗在人才选拔上有着自己的独到之处,而且在解聘雇员方面也有着严格的纪律;他所遵循的理念就是,在合适的人身上加大投资,好过在不合适的人身上倾注精力。乔治·拉斯曼在谈及安进早期的历史时说:“就安进而言,它所有的资产都会在晚间穿着跑鞋回到家中。”而到20世纪90年代时,安进的录用率已经达到了58∶1。英特尔的联合创始人罗伯特·诺伊斯在公司决定生产何种产品之前,就已组建了英特尔的创始团队;英特尔早期的人才都是由他亲自招募的,而他的观点就是,合适的人在合适的文化中将会创造伟大成就。对于特德·霍夫及其发明的微处理器,汤姆·沃尔夫写道:“诺伊斯用霍夫的成功作为例证表示,如果你创建了合适的企业社区,如果你创建了合适的自治团体,那么天才就会‘开花结果’。”微软在选拔合适的人才方面也有着极其严格的标准。盖茨在1992年时曾总结说:“如果带走公司中最优秀的20名人才,那么我可以告诉你,微软将会成为一家无足轻重的公司。”对于每一个工作岗位,巴奥米特都有着严格的录用标准,并利用股票期权吸引和留住各个层级最优秀的人才。
所有的10倍速公司都培育了一种训练有素的企业文化;在这样一种文化中,合适的人会得到重用,而不合适的人则很快会被淘汰。10倍速研究的假定前提是世界处于持续不确定状态,而这也就提升了“先人后事”的重要性;如果你无法预测未来将会发生什么,那么你就需要在车上安排合适的人,以便他们成功应对任何可能发生的不可预见的事件。
问:SMaC 方法和《从优秀到卓越》中的刺猬理念是否存在某种关联性?
答:刺猬理念是一个简单、明确的概念,它来自对以下三环交叉部分的深刻理解。
1.你对什么充满热情?
2.你能够在什么方面成为世界上最优秀的?
3.是什么驱动你的资源或经济引擎?
一旦从优秀到卓越的公司明确了它们的刺猬理念,它们就会通过一系列与此概念相一致的决定来积聚发展动力,这就像是转动一个巨大而沉重的飞轮,并且是一直不停地转动。SMaC 方法是将高水准的刺猬理念转化为具体行动,并确保组织沿着同一方向前进的密码,因而也会积聚飞轮力量(参见图1)。比如说,西南航空公司就有一个高水准的刺猬理念:成为最出色的、士气高昂的、成本低廉的航空公司,逐步提升单架飞机的利润,致力于成为行业的标新立异者。它将这一高水准的概念转化为帕特南的10点要求,这一点我们在第六章中有过讨论。通过持之以恒地践行这一方法,西南航空公司在飞轮上积聚起了动力;从航线到城市再到登机门,年复一年地积聚力量,最终从得克萨斯州一家新起步的公司成长为世界上最成功的航空公司。
图1 刺猬理念、SMaC 方法和飞轮效应的关系
问:在制定SMaC 方法这个问题上,你有什么指导意见吗?
答:制定SMaC 方法的关键是直接诉诸实践和实证主义,而且在可能的情况下,要做到具体而明确。你可以模糊地给出一个“高飞机利用率”,你也可以像西南航空公司一样,制定明确的“10分钟登机时间”或“只飞行737 型客机”。你可以笼统地说“推进技术进步”,你也可以像英特尔一样,专注于更具体的任务:“每两年内将元件数量提升一倍。”你可以寻求“高效地利用摄像机”,你也可以明确指,“能够组装摄像机,能够将其放到三脚架上,能够安装胶片,能够确保连续拍摄5分钟”。
SMaC方法应该反映基于实证验证的洞见,要让你知道什么是有效的,以及它为什么有效。它应该明确告诉你什么可以做,什么不可以做。它应该是持久的,所以在面对环境条件变化时,它只需要修正,而不需要彻底更改。在制定SMaC 方法时,要问这样一个问题:“哪些持久而明确的实践可以最大程度地提升我们的业绩?”在公司高管参与的实验室工作会议中,我们运用了如下方法论:
1.列出你的企业所取得的成功。
2.列出你的企业所遭遇的失望。
3.哪些具体的实践是与成功而非失望相关联的?
4.哪些具体的实践是与失望而非成功相关联的?
5.哪些实践可以持续大概10到30年的时间,并可运用于一个更大的环境中?
6.为什么这些具体的实践是有效的?
7.基于上述所列条件,一个什么样的SMaC 方法——包含8到12个要点,彼此相互强化并构成一个关系系统——可以最大限度地提升你的业绩?
问:如果10倍速概念是普遍的,那么在《从优秀到卓越》中,它们为什么没有清晰地显现出来?
答:我们在本书第一章中讲过,每一项研究都像是在一个黑盒子的一侧钻孔,然后让光线射入,以便了解其内部的哪些原则可以成就卓越公司。每一个孔都提供了一个不同的视角。就《从优秀到卓越》的研究而言,其重点关注的是如何实现从令人压抑的平庸到卓越的跨越。在选择从优秀到卓越的公司时,我们基于这样一个模式,即该公司先有15年的平庸表现,然后突然转变,又实现了15年的卓越表现;在此项研究中,我们并没有关注环境的严峻程度。相反,在本项研究中,我们是通过黑盒子上一个完全不同的孔来探求其中的原则,选择的都是在不确定的、严峻的、混乱的环境中最终成长为卓越公司的小公司或新起步公司。这两项研究或这两项研究的发现并不具有连贯性,而是从截然不同的视角进行分析的。就这两项研究而言,它们并不是重复的,也不是相互对立的,而是相互补充的。
问:如果我不是一个百分之百的10倍速领导者,那么打造一支具备所有10倍速行为特征的10倍速团队会不会弥补我的不足?
答:与其将关注重点放在某个人是不是10倍速领导者这个问题上,不如将重点放在团队身上,确保团队作为一个整体实施第三章到第七章中的关键概念。设定一个日行20英里征程目标,并致力于这个目标的实现。先发射子弹,后发射已校准的炮弹。对于我们在“超越生死线”中所讨论的具建设性的焦虑的要素,要逐一实践。坚持公司制定的SMaC 方法,并进行有选择的修正。要认真对待每一个运气事件;无论是好运气还是坏运气,在应对过程中都要问这样一个问题:“我们怎样做才能实现运气的高回报?”如果你的团队和企业能够在这些方面都取得成功,那么一个人是不是一个真正的10倍速领导者也就不那么重要了。
问:超越生死线是不是意味着要规避大胆创新的宏伟目标?
答:就罗尔德·阿蒙森的南极探险之旅和布雷西尔斯的珠穆朗玛峰iMaX 摄影之旅而言,他们追求都是大胆创新的宏伟目标,同我们所研究公司中的10倍速领导者是一样的。10倍速领导者的任务就是追求大胆创新的宏伟目标,但同时又要超越生死线。
问:“先发射子弹,后发射炮弹”的10倍速概念同《基业长青》中的“多方尝试,保留可行项目”的概念有什么区别?
答:这两个概念存在重叠之处,但在10倍速研究中,一个关键的洞见是:10倍速领导者是依据成功的子弹发射炮弹的。从本质上讲,多方尝试实际上就是发射子弹。但保留可行项目和依据发射子弹的结果而做出的大赌注是不同的,这个大赌注就是所发射的炮弹。
问:你在研究中发现,10倍速公司在创新方面并不总是超过对比组公司。这一发现对创新驱动型经济有什么启示意义?
答:我们的研究显示,若单独将创新作为获取竞争优势的“万灵丹”,那么这将是幼稚的、不明智的。我们的结论是,10倍速式的成功需要将创新和高度的一致性结合起来;在建立组织时要将创造性和纪律性结合起来,以便将创新转化为持续的卓越表现。这是英特尔的故事,是西南航空公司的故事、微软的故事、安进的故事、史赛克的故事、巴奥米特的故事、前进保险公司的故事、莱文森执掌下的基因泰克的故事,也是苹果在其鼎盛时期的故事。如果一项事业——无论是一个公司还是一个国家——只保留了创造性而放弃了纪律性,只推进开拓性创新而忘记了创新的适当规模(且未能最大限度地降低创新成本),那么从我们的研究来看,这项事业将会处于危险之中。
问:你在文中曾多次提到“和的天才”。什么是“和的天才”?它在书中是如何应用的?
答:在进行《基业长青》的研究时,我们发现持久的卓越公司的领导者很容易接纳相互矛盾的事物,他们具备同时接受两种截然相反的观点的能力。他们不会用我们所谓的“或的暴政”(tyranny of the or )——人们只能作出非此即彼的选择,而不能同时兼顾——来压制他们自己。相反,最优秀的领导者会用“和的天才”把他们自己解放出来;在很多方面,他们可以同时拥抱两种极端情况。用F·斯科特·菲茨杰拉德的话说:“检验一流智力的标准,就是在头脑中同时存在两种相反的想法但仍能保持行动能力。”在10倍速研究中,我们发现了很多有关“和的天才”的证据,比如:
·纪律性和创造性
·实证验证和大胆行动
·审慎和大胆创新的宏伟目标
·焦虑和无畏
·野心勃勃和不以自我为中心
·严格的绩效标准,没有任何借口和从不设定过高的目标,具备自控力
·践行日行20英里征程原则和先发射子弹后发射炮弹
·门槛创新和“落后一步”的策略
·无法预测未来和为无法预测的事情作准备
·在允许的情况下放缓增速和在必需的情况下加快增速
·基于纪律的思考和决定性行动
·拉远镜头和拉近镜头
·坚持SMaC 方法和改进SMaC 方法
·一致和变化
不要指望运气和在运气到来时获得高运气回报率
问:有评论人士指出,你先前在书中所研究的卓越公司有的已经倒闭。对此,你有什么回应?
答:正如我们在第一章中所讨论的,我们的研究选定的是公司的鼎盛时期,这是一个具体的时期,这就好比是研究历史上最伟大的体育王朝一样。有的体育王朝后来衰败了,但这并不妨碍我们对一个伟大体育王朝成长之路的整体研究。
问:这本书是否可以帮助公司规避《再造卓越》中所描述的衰落五阶段?
答:是的。事实上,在本项研究中,未能取得卓越结果的对比组公司(太平洋西南航空公司、萨菲科、美国外科医疗公司、莱文森上任前的基因泰克,以及史蒂夫·乔布斯回归前的苹果)都展现出了衰落第一到第四阶段的要素特征,而有的公司则直接进入了衰落的第五阶段(参见图2)。本书中的10倍速概念可以帮助你有效地避开这些阶段。践行日行20英里征程原则、避免发射未校准的炮弹,以及坚持SMaC 方法有助于公司远离衰落的第二阶段。“超越生死线”概念(囤积氧气袋、限制风险,以及采取先将镜头拉远后将镜头拉近的策略)可以直接让你避开衰落的第三阶段。审慎地改进SMaC 方法(而不是被动、彻底地改变)能够确保公司绕过衰落的第四阶段。就衰落第一阶段的危险——狂妄自大——而言,那些真正充满具建设性的焦虑的人从来都不会认为他们是战无不胜的,他们总担心潜在的厄运就躲在周边的角落里。
图2 吉姆·柯林斯著作《再造卓越》中的衰落五阶段
问:你们(吉姆和莫滕)是什么时候开始合作关系的?为什么你们会以一个团队的形式开展这项研究?
答:我们初次见面是在1999年的斯坦福商学院。当时主讲企业家精神和小企业运营的吉姆与其同事杰里·波勒斯教授开始了《基业长青》的研究项目,而当时正在攻读博士学位的莫滕也加入了我们的研究团队。后来,在就职哈佛商学院期间,莫滕也参与了吉姆的《从优秀到卓越》的项目,并就研究方法和研究设计提出了宝贵的意见和建议。自一开始,我们就谈到了共同开展研究项目的问题;只要能发现彼此都感兴趣的问题,我们就会开展合作。而本书背后的这个问题——为什么有的公司能够在极不确定乃至混乱的环境中实现蓬勃发展,而有的则不能——已经在我们脑海里酝酿了多年的时间,但由于其他项目的开展,这个项目一再被推迟。在“9·11”恐怖袭击事件和股市泡沫破裂之后,全球竞争日趋激烈,技术发展日新月异,而“改革”的呼声也此起彼伏,这让我们再次把目光转向先前的问题。我们两人都认为,不确定性将会长期存在,混乱时代将会成为常态,变化将会持续加速,而不稳定性将会成为我们余生所处时代的特征。
问:在你看来,这本书涉及的是“新常态”(New Normal )下的定义和蓬勃发展吗?
答:不是。这本书的假定前提是:不稳定性是长期的,不确定性是持久的,变化是不断加速的,突发性事件是常见的,而我们既无法预测也无法控制这些事件。我们认为这个世界上并不会出现一种“新常态”,而只会存在一系列持续的“非常态”时期。
历史的主导模式不是稳定性,而是不确定性和突发性。世界发达经济体在20世纪下半叶经历了一段稳定繁荣时期,而我们这些生活在这一时期的人,要明智地认识到这只是历史上的一个异常时期。纵观历史,有几个时期可以让人们在一个看似安全的蚕茧内(相对和平时期)运营,且能实现长久的经济繁荣?就我们这些生活在这样一种环境下的人——尤其是在美国生活的人来说,在整个人类历史上,几乎我们所有的个人经历都不太可能再次在21世纪乃至未来的世界出现。
问:本项研究中所涉及的根本问题具有多大的适用性?你认为它是普遍适用的吗?
答:不要再去想你自己的处境或你的组织,而是考虑下面这个问题:对当前你所处的运营环境进行评级,级别分别为1到10。级别为“1”意味着你没有面临你无法控制的巨大力量,且没有任何一种力量处于快速运动之中,你能够预测大多数将要发生的事情,你感觉所有一切都处于稳定和确定状态,且没有任何事情可以对你的轨迹造成重大改变(无论是好的还是坏的)。级别为“10”意味着你面临你所无法控制的快速变化和无可预测的巨大力量,这会让你产生一种不确定感和不稳定感,并会对你的轨迹产生巨大影响(无论是好的还是坏的)。对于你所处的环境,你是如何评级的——稳定或不稳定,确定或不确定,可预测或不可预测,在你的控制内还是不在你的控制内,级别更靠近“3”还是更靠近“8”?
关于这个问题,我们可以同小公司的创业者、部队的将军、K-12(基础教育)教师、教会领袖、会员协会、警察局局长、城市管理者、医疗保健专业人士、慈善家、首席信息官、首席财务官、首席执行官,乃至那些关心自己工作和家庭的个人进行讨论。在问及这个问题时,我们得到了一个近乎一致的答案模式。我们给出问题并给人们留出思考时间,然后要求他们举手表决。
级别在“5”之下的请举手?
几乎没有人举手。
级别为“5”或“6”的请举手?
有少数人举手。
级别为“7”或“8”的请举手?
房间中有超过一半的人举手。
级别为“9”或“10”的请举手?
剩余的人全部举手。
在一个充满不确定性乃至混乱的环境中,应采取何种措施来实现蓬勃发展?我们认为,这个问题与每一个行业和每一个社会部门都息息相关。
问:在你看来,导致混乱和不确定性的原因主要是经济上的吗?
答:并非完全如此。毋庸置疑,这背后有经济驱动力的原因,比如说日趋激烈的全球竞争、不断波动的资本市场和快速演变的商业模式。但很明显,不稳定性的根源并不仅仅与经济有关,还与政府管制(或放宽管制)、不受约束的政府开支、不可预测的政治风险、颠覆性技术、新媒体、24 小时新闻周期的放大效应、自然灾害、恐怖主义、能源危机、气候变化以及新兴国家的政治动荡等有关。此外,还有我们目前尚未预见到的全新的突发性事件和混乱力量。
问:在你看来,这本书是关于过去的还是关于未来的?
答:我们研究的是过去,但我们认为这本书与未来的领导和运营密切相关。我们的战略是对那些在最不确定和最混乱的行业中取得卓越成就的公司进行详细分析,期望从中找到能够在这种环境下实现蓬勃发展的一般原则,以便为那些在21世纪应对各种不确定性和混乱事件的企业所采用。
问:我感觉我现在所处的世界相当稳定;那么,这也适用于我吗?
答:记住第五章中的教训:在很大程度上,风暴来临前的准备工作决定你在遭遇风暴时的处境。对于各种不确定性、突发性和混乱状态,若未能提前作好准备,那么在环境从稳定转向混乱时,未能提前作好准备的人通常都会受到更严重的损害。
问:10倍速概念也可以像《从优秀到卓越》中的概念一样应用于社会部门吗?
答:在开展这项研究的同时,我们也与诸多社会部门的领导者进行过交流。这些部门包括K-12教育组织、高等教育机构、教会、非营利性医院、军事部门、警察部门、政府(市、县、州和全国)、博物馆、管弦乐队、社会安全网组织(与饥饿和流浪者有关的)、青年计划和涵盖广泛的事业驱动型非营利组织。同商业领导者一样,他们也面临着无法控制的巨大的力量、高度的不确定性、瞬息万变的事件、危险的威胁,以及巨大的突发性时机。我们发现这些概念都非常适合这些部门;当然,在应用到某一部门时,还要有一个具体的转换。
问:在你看来,这本书主要是讲如何度过紧缩和危机时期的吗?
答:不是。这并不是一本关于危机管理的书,也不是一本关于如何在衰退乃至经济灾难时期实现蓬勃发展的书。危机和困难时期只不过是持续不稳定性和长期不确定性(无论是好的还是坏的)这一总体状况中的特例情景。事实上,突发性时机同突发性威胁一样危险。驾驭爆炸性增长时期的难度丝毫不亚于驾驭紧缩时期。
回想一下我们所研究的几个行业:软件、计算机、微电子、生物技术、保险和医疗器械。这些行业的增速惊人,而且充满机遇,但它们同样也面临着一种充满不确定性的混乱环境。以计算机软件为例,在1983年时,《产业周刊》杂志刊发了一篇名为“软件业掀起淘金热”的文章,并列举了16家最大的个人计算机– 软件公司。所有这16家公司都可以说是即将起飞的“火箭头”。到21世纪初时,这个新兴行业所售出的个人电脑已经超过10亿台。然而,在前行的道路上,早期的领先公司大都失去了独立地位,有的更是直接倒闭。到撰写本书时,1983年那篇文章所列的16家公司中,只有3家公司仍是独立公司。机遇是巨大的,变化的数量是惊人的,而由此导致的屠戮也是极其残忍的。如果我们生活在一个充满重大机遇的时代,那么那些拥有正确的工具和概念,且在运用这些工具和概念时恪守纪律的人,将会在前行的道路上走得更远;反之,则会落后。尽管面临各种好的机遇,但很多人还是被完全踢出了局。
问:就本项研究而言,2008年的金融海啸对你的想法产生了什么影响?
答:这场危机只是进一步强化了本书所述研究问题的关联性。几乎没有人预测到2008年的金融危机。下一次“大分裂”(Great Disruption )将会到来,而之后依然还会有“大分裂”,一个接着一个,永无休止。我们不知道它们会以什么形式出现,我们也不知道它们会在什么时候到来,但我们知道这迟早会发生。
问:在这项研究结束后,你是更乐观了还是更悲观了?是更有希望了还是更失望了?
答:我们变得更乐观了,也更有希望了。不同于我们先前的研究项目,这项研究表明,我们的成败和存亡更依赖于我们自身的行动,而非世界带给我们的变化。让我们感到欣慰的一个事实是,任何一位10倍速领导者都会犯错,有时候甚至是犯大错,但他们有能力进行自我纠正,有能力生存下来,有能力成就卓越。
研究依据
. 方法论
. 10倍速公司筛选
. 对比组公司筛选
. 日行20英里征程分析
. 创新分析
. 先子弹后炮弹分析
. 现金和资产负债表分析
. 风险类别分析
. 速度分析
. SMaC 方法分析
. 运气分析
. 冰球名人堂分析
研究依据:方法论
我们所采用的研究方法是配对案例法。这个方法的本质就是选择可比较的配对公司,观察配对中的公司在某一特定维度上呈现的偏差(我们采用的是长期表现)。为组成配对公司,我们在极不确定且极为混乱的行业中确定了7 家取得长期卓越表现的公司(我们称之为“10倍速公司”)。然后,我们又为每一家10倍速公司确定了一家拥有类似起点的对比组公司(处于同一行业,成立时间相似,规模相似),但这些公司只取得了一般的业绩表现。如此一来,我们得到了一个包括7 个配对组共14 家公司的数据集。通过全面的数据收集,我们制定了一个公司历史年表;然后,我们对可以解释这种长期表现差异性的变量进行了分析。以下是我们所采取的步骤。
1.确定研究问题和分析单位。我们的研究问题是:“为什么有的公司能够在极不确定的乃至混乱的环境中实现蓬勃发展,而有的则不能?”如果一个行业经历了众多符合如下5个标准的事件,那我们就将它划归为极不确定且极为混乱的行业。这5个标准是:(1)事件并不是行业内公司所能控制的;(2)事件所产生影响的持续时间较短(通常不到5年);(3)事件会对行业内公司造成损害;(4)事件的某些重要方面是不可预测的(比如事件发生的时间、形式和状态等);(5)事件真正发生了(它们并不仅仅是被预测到了)。这些被选出来的行业经历了众多可造成大破坏的事件,包括放宽管制、激烈的技术变革、价格战、燃料冲击、监管和立法变革、并购和行业衰退等。
在我们的研究中,分析单位并不是永存的公司,而是一个公司时代——自公司创建伊始到2002年6月,这个时代就是我们的观察期(整体而言,我们这项研究所选取的时间跨度大约是从1970年到2002年)。确定时段之所以重要,是因为我们无法评介公司在此一研究时期之后所发生的事情。这个时代涵盖公司的起步阶段、从非上市公司到上市公司的转变、成长时期,以及作为大型上市公司的成熟时期。
2.选择合适的研究方法:配对法。我们选择的是一个可以让我们更好地发现适用于特定公司和特定行业的新洞见的方法:组织行为研究中使用的多案例研究方法。这是一个基于定性数据集和归纳分析法的比较案例法研究设计。该方法通过对少量案例的深度分析,确定形成新发现基础的模式。
基于这种方法,研究人员选择了可以凸显相关变量差异性的案例。这是因为,案例(公司)的对比最可能得出新的发现。该方法遵循的是组织行为研究、金融研究和医学研究的传统。对于这一方法,凯西·埃森哈德和梅丽莎·格拉布纳在2007 年的《管理学会学报》中指出:“一个特别重要的理论抽样法就是‘极端类型’,研究人员可以选择极端(比如卓越表现对糟糕表现)案例,这样就可以更容易地观察到数据中的对比模式。”比如说,在2010年的《管理学会学报》发表的一篇文章中,杰弗里·马丁和凯西·埃森哈德选择的就是高绩效和低绩效的软件协作团队,并对可以解释这种绩效差别的因素进行了分析。
利用配对法的一个关键好处就是可以让我们避免所谓的“成功抽样”。如果研究人员只研究成功的公司,那么所得的研究发现能否解释这种成功,我们不得而知。或许,失败者所遵循的管理原则同胜利者是一样的。为避免出现这种问题,我们选择了成功的公司和不甚成功的公司,并对它们进行了对比研究。
3.研究群体:在美国公开上市的公司。我们选择的研究群体是那些受到周围不确定性事件和混乱性事件影响的公司,而不是那些因规模或成立年限而不受这些事件影响的公司。我们所选的研究群体符合这样一个条件,即在1971年到1990年在美国公开上市(首次公开发行股票)的公司。这些公司在上市时大都是新起步公司或小型公司,因此它们难以应对所处环境中的各种事件。
4.确定表现卓越的公司。为了对不同行业的公司进行比较,我们选择了一个绩效标准,即可适用于各行业的股票收益。尽管这一标准排除了与其他利益相关方——如雇员和社区——相关的不同标准,但这仍是最重要的一个共同计量尺度。此外,这一标准也排除了其他中期结果,比如说创新和销售增长。对于这些标准,我们将其视为可能的输入变量,即或可解释股市表现的输入变量。
通过股市表现标准,我们进行了系统的筛选,从初始的研究群体中选出了7 个极不稳定且极度混乱的行业,并从中确定了7 家业绩表现卓越的公司(10倍速公司)。
5.选择对比组公司。我们通过两个总体原则为7 家10倍速公司选择了一一对应的对比组公司:(1)在10倍速公司成为上市公司时,对比组公司应与10倍速公司相似(处于相同行业,成立年限相似,规模相似);(2)对比组公司应该拥有可追溯的股市表现(以便与10倍速公司形成对比)。
6.收集数据:历史年表。我们对每一家公司都进行了追溯,并收集了与之相关的历史文献。以英特尔为例。我们收集了该公司自1968年成立以来的历史文献——历年的公司报告和与之相关的媒体文章,1968年、1969年、1970年、1971年……我们通过宽泛的档案数据源以确保能获得关于这些公司的全面的事实、观点和洞见。
·在我们的观察期内刊发的有关该公司的所有重要文章(自公司成立时起到2002年),来源包括《商业周刊》、《经济学人》、《福布斯》、《哈佛商业评论》、《纽约时报》、《华尔街日报》、《华尔街手稿》,以及行业来源和特定主题来源等。
·商学院案例研究和行业分析。
·关于每一家公司和(或)其领导者的著作。
·每一家公司的年度报告、代理报告以及招股说明书。
·每一家公司的重要分析报告。
·商业和行业参考资料,比如说《美国商业领袖传记辞典》和《国际公司史名录》。
·从每家公司直接获得的资料(我们通过信函咨询相关信息,比如说公司史、高管的演讲、投资者关系资料,以及与公司相关的文献)。
·公司财务数据:收入和资产负债表数据(来自标准普尔数据库Compustat)。
通过定性研究法,我们考察了或可解释10倍速公司和对比组公司之间结果差异性的一系列因素。我们通过这样一种系统的方式来寻找可能的新颖解释,而这也是运用归纳案例研究的根本目标。为此,我们收集了与诸多因素相关的信息,这其中包括:
·领导层:主要高管、首席执行官的任期和继任、领导风格和行为。
·创始根源:创始团队和环境。
·战略:产品和市场战略、商业模式、关键并购、战略变革。
·创新:新产品、新服务、新技术、新实践。
·组织结构,包括重大重组。
·组织文化:价值和规范。
·运营实践。
·人力资源管理:与招聘、解聘、提升和奖励制度相关的实践。
·技术的运用,包括信息技术的运用。
·公司销售和利润趋势,财务比率。
·重大行业事件:衰退、繁荣、冲击、技术变革、市场变化、监管变化、竞争对手的行动、价格战、商业模式变化、并购。
·重大运气事件(好的和坏的)。
·重大风险事件。
·速度:发现威胁和时机的时间、做出决策的时间、走向市场的时间(先行者还是追随者)。
然后,我们按年度、按公司对所有的信息进行了分组处理,并建立了历史年表——从最早的年份一直延伸到我们观察期的最后一个年份,即2002年。
在建立历史年表时,我们也搜集了多个信息源,以确保每一条信息的准确性。这种数据的三角剖分可以降低所得信息的不准确性、不完整性或偏颇性。比如说,在一本关于太平洋西南航空公司的书中,就有关于西南航空公司团队在1969年赴加利福尼亚州访问太平洋西南航空公司的记述,而太平洋西南航空公司也允许西南航空公司复制它的运营手册。我们对这一信息作了三角剖分,而且它在另一本关于西南航空公司首席执行官拉马尔· 缪斯——他参加了那次访问——的书中也得到了验证。
总之,我们的策略是收集高质量的数据。我们遵循严格的学术原则以确保数据的完整性:收集历史信息(而非当前信息)——可追溯到公司创始年份的历史信息,建立多个数据源并对相关数据进行三角剖分;收集与诸多因素相关的信息,确保信息的多元化。
7.分析。配对内分析。在建立了配对公司的历史年表后,我们——吉姆和莫滕——分别阅读了所有的文件,并针对每一家公司撰写了详细的案例报告及配对案例分析。每份配对分析文件平均达76页(27 600单词),所有的案例报告相加达1064 页(386400单词)。
然后,我们又分别阅读了彼此撰写的报告。在经过一系列的讨论之后,我们给出了一个或可解释配对公司业绩表现差异性的主要清单。这个清单中可能的解释必须满足如下条件:
.10倍速公司和对比组案例公司之间的明显差异,并有令人信服的证据作支撑。
·对于这种差异为什么会影响结果要有一种解释,即学术研究中的因果机制(仅仅考察这种差异是不够的;对于这种表现上的差异性,还需要有一种可行的解释)。
交叉分析。我们寻找大多数10倍速公司明显具有的而对比组公司并不具有的因素。
概念生成。通过配对内分析和交叉分析,我们确定了或可解释结果差异性的主要概念。我们通过一系列的单一因素作出推论,然后再将其分类,从而得出更为一致的概念。
财务分析。我们通过标准普尔数据库Compustat获得数据,并建立了自公司成立时(或拥有可用数据的最早年份)起至2002年的详细的年度收入、资产负债表和现金流量表,从而创建了一个涵盖300年公司史的年报电子表格。
事件史分析。我们采用的是组织学者研究公司演变时所运用的事件史分析法。通过这一方法,我们分析了公司发展历程中的如下事件:日行20英里征程事件、创新事件、“炮弹”事件、风险事件、时间敏感事件和SMaC方法变化事件。对于每一个事件,我们都进行了界定,并按年度进行了编码、分析,从而得出每一家公司的事件史。
8.局限性和问题。任何一种研究方法都有其优点和不足。我们的研究方法也不例外。以下是就研究方法所提的最常见的问题以及我们的回应。
问:仅研究14 家公司,样本量是不是太少了?
答:我们不这么认为,因为我们的目标并不是对公司大样本中的已知假定进行测试,而是旨在获得新的发现。样本数量的多少并不重要,重要的是我们是否有信心从这些样本中得到一种共有的模式;因此,即便再增加一个配对组,我们也不太可能得到更多的发现。这在研究法中被称为冗余或理论性饱和:在定性案例研究的某一个点上(通常是在8~12个案例之后),研究人员的研究会达到一种饱和状态;也就是说,在这个点上,仅通过增加案例数量并不会得出新的认识。在我们的研究中,我们所增加的最后一个配对组并没有给我们带来新的洞见。我们的研究之所以会达到饱和状态,原因之一就是我们精心策划的配对设计产生出了“极端类型”,从而使得我们更容易观察到这其中的差异性。
问:这是一个关于成功的抽样吗?
答:不是。我们在前面已经解释过,我们所选择的并不仅仅是成功的公司。我们在同一行业为每一家成功公司挑选了一家对比组公司。所以说,在我们的案例中,任何一家表现优异的公司都对应着一家表现不佳的公司(对比组公司)。
问:我们的发现是普遍适用的吗?
答:是的,但也有一些限定条件:
·跨越众多行业和公司。我们不确定我们的发现是否适用于所有公司,但我们坚信,我们的发现适用于很多公司和行业,因为它们建立在由7 个行业(而不仅仅是一两个行业)组成的多元化数据集的基础之上。此外,由于我们研究的只是美国公司,所以在将这些发现延伸应用于其他国家和文化中时,一定要多加注意。
·超越时间。虽然我们研究的是1970年至2002年这一时期的公司,但我们强烈认为,我们的发现与2011年以后的年代也是高度相关的,而原因就是我们有意选择了极不稳定且处于混乱状态的行业。从某种程度上讲,世界仍将处于不稳定状态,而这些已经历过混乱的行业将会继续经历混乱;由此可见,我们研究中所得到的洞见也将适用于未来。
问:依据对历史数据的追索,会不会产生一种潜在的偏见?
答:这可以说是一个潜在的问题,但我们的方法可以最大限度地避免这种情况的发生。我们不遗余力地收集历史记录,而不是以回溯方式解读历史的当前著作。比如说,在2000年时有一篇关于20世纪70年代英特尔成长期的文章;若使用这篇文章,那就会存在一些问题,因为它依赖的是对历史的解读,而这种记述还有可能会受到英特尔2000年时成功的影响。这种方法所产生的问题就是所谓的归因错误。相比之下,我们采用的是历史记录,收集的是20世纪70年代与英特尔相关的事件的信息。在那个时代,英特尔尚未取得巨大成功,所以人们也就不会犯这种归因错误。
问:我们可以宣称因果关系吗?
答:很多社会科学研究,包括大多数管理研究以及我们的研究,若不存在决定性的因果关系(“x 的变化必然会导致y 的变化”),那么就不能宣称因果关系。按照组织和战略管理研究的长期传统,我们寻求或许可以解释公司间表现差异性的因素。在表达我们的观点时,我们非常注重我们的措辞,比如“x 和公司表现之间可能存在一种关系”,再比如“x 的增长有可能会导致y 的增长”;这些都是可能性的陈述,而非决定性的陈述。
问:这里存在“反向因果关系”的问题吗?
答:在解释与初始假定的方向相反时,则会发生反向因果关系。比如说,你原以为创新导致公司成功,但事实上,是公司的成功导致了更好的创新(更成功的公司有更多的资金投资创新)。我们在很大程度上避免了这种问题的发生,因为我们依据的是历史文献,而通过这些文献我们可以确定特定实践开始的时间,进而确定首先出现的因素。
问:有没有遵循这些原则但却未能取得同等程度成功的公司?
答:我们并没有研究美国所有的公司,所以我们无法确定是否存在这种情况。但下面这三点会让你有一个更清楚的认识:
·我们的多元化数据集(7 个不同的行业)降低了我们的发现仅为一两家公司和(或)一两个行业独有特征的可能性。
·正如我们先前所说,我们并未宣称一个决定性的因果链——如果你采取这些原则,你就一定会取得卓越的表现(保证性的)。我们的阐述是,追求这些原则会提升成功的概率。
·在本书中,10倍速公司都践行了书中所有的原则;仅仅践行一项原则或少数几项原则不太可能会取得卓越表现。
问:行业特征可不可以解释这种结果?
答:在所研究的每一个行业中,我们都选择两家公司(配对公司),这样做的目的之一就是控制行业状况的影响。虽然配对中的两家公司面临着极为相似的行业环境,但就运营实践和业绩表现来看,它们却相去甚远。对配对公司来说,它们所面临的行业因素是一样的,所以这些因素本身并不能解释它们之间的差异性。
问:10倍速公司仅仅是因为幸运吗?
答:运气的角色通常会被排除在分析之外,而有时候这也会引起管理研究评论人士的抨击。我们并没有忽略运气的角色,相反,我们界定了运气的构成,收集了与好运气和坏运气事件相关的数据,并对这些运气事件在解释公司表现中所扮演的角色进行了考察。我们在第七章中对有关运气的发现进行了全面阐述。
问:如果有的公司在我们的研究期之后表现不再出色,那会怎样?
答:如果出现这种情况,那也不表明我们的发现是无效的。我们的观点是有限定条件的;我们研究的是公司的一段时期,而不是长久的公司表现。对于具体的公司来说,其业绩表现不太可能一如既往地永远持续下去,原因如下:
·公司或许不再践行导致其成功的因素。
·在经历了长期的发展之后,公司或许需要新的发展方向或新的实践。
·竞争者或已迎头赶上,并拷贝了公司的实践,从而使得原先的成功策略大打折扣。
·股市或已完全理解了公司的成功因素,并通过股价予以体现,从而使得公司难以继续实现卓越的股票回报率。
上述任何一种解释都有可能侵蚀公司的表现。仅仅卓越表现不再持续,并不表明先前帮助公司实现卓越表现的因素不再有效。
研究依据:10倍速公司筛选
我们通过三个重要原则来确定我们所研究的卓越表现公司:
1.它们取得了引人注目的成效;在我们的观察期内,它们既是股市的胜者,也是行业的胜者。
2.它们处于极不稳定且极度混乱的行业。
3.在成立初期处于脆弱状态(在1971年或之后上市,且上市时为新起步公司或小型公司)。
我们先是从芝加哥大学证券价格研究中心(CRSP)的数据库中获得数据集,并按如下11个“过滤”步骤进行了筛选。
表1 卓越表现公司的筛选过程
第一步:1971年及之后首次出现在CRSP 数据库中的公司,共计20400家。排除在1995年之后首次出现的公司。剩余15852家。
第二步:在2002年6月之后依然存在的公司。剩余3646家。
第三步:截至2002年,股东总回报(TSR )表现至少3倍于市场的公司。剩余368家。
第四步:在1971~1990年首次公开发行股票的美国公司。剩余187 家。
第五步:排除截至2001年仍为小公司的公司。剩余124 家。
第六步:在首次公开发行股票15年后股东总回报表现至少4 倍于市场*。剩余50家。
第七步:排除不连贯的表现模式。剩余25家。
第八步:仅限于不稳定的、混乱的行业。剩余12家。
第九步:红旗标准[1]公司。剩余9家。
第十步:排除首次公开发行股票时已为大公司和老公司的公司。剩余8家。
第十一步:超过行业表现。剩余7 家。
* 相对于市场的公司累积回报率
第一步:选择在1971~1995年首次出现在CrSP 数据库中的公司。我们认为,CrSP 中的首个数据登记项可以作为公司上市时的一个良好替代值(参见第四步)。
第二步:保留在2002年6月以后依然存在的公司。我们希望只保留那些在2002年观察期期末依然独立存在的公司。
第三步:达到初始股票表现门槛。我们排除了月度累积回报率未超过市场表现3倍的所有公司,时间是从公司首个数据出现在CrSP 中的当月月末,到2002年6月28日。
关键定义
·月度总回报:股东在既定月份所获得的单只证券的总回报(包括股息再投资),亦称为股东总回报。
·累积股票回报:在t1和t2期间投资某一证券的y 美元的复利终值,公式为y ×(1+ 月度总回报@ m1) ×(1+ 月度总回报@ m2) ×……(1+ 月度总回报@ t2);其中m1= t1之后的首月月末,m2= t1之后的次月月末,依此类推。
·普通股市场(也称为一般市场或市场):纽约证券交易所(美国证券交易所、纳斯达克)的价值加权回报,由所有在这些交易所交易的公司的总市值组成(包括股息再投资),以公司资本除以市场资本加权得出。
·相对于市场的累积回报率:在任一既定时期的期末,该比率可以用投资公司的y 美元的累积回报除以投资普通股市场的y 美元的累积回报得出;也就是说,y 美元在同一时间分别投资公司和普通股市场。
注意:在第六步中我们使用了相同的公式,用每日回报数据替代月度回报数据。
第四步:确认在1971~1990年首次公开发行股票的美国公司。我们对剩余的国内公司进行了严格的审查,确认公司上市的时间及公司是否为真实公司。我们排除了非传统的首次公开发行股票,比如说分拆、反向并购、并购、反向杠杆收购、房地产信托投资和有限合伙等。此外,我们还排除了外国公司。
第五步:排除了2001年时收入不超过5亿美元的公司。我们的要求是,在上市之初为新公司或小公司,但在观察期期末已经成长为大公司的公司。
第六步:自首次公开发行股票之日起,在接下来的15年里,公司的股票表现要超过一个门槛。在这一时期,我们采用的是一个更为准确和更为严格的股票表现标准——建立在每日回报数据之上的标准。我们排除了该时期内累积回报率未超过市场回报率4 倍的所有公司。
第七步:排除股票表现模式不一致的公司。通过这一步骤的筛选,我们排除了那些股票表现模式不一致(比如说表现不稳定、上下波动等)的公司。
第八步:选择处于极不稳定且极度混乱行业中的公司。对于极不稳定且极度混乱的行业,我们的界定是该行业经历了大量符合如下标准的事件:
1.事件是行业内公司所无法控制的,它们无法阻止这些事件的发生。
2.事件所产生影响的持续时间较短。按照我们的界定,这里的“较短”是指不足5年。(通常情况下,持续时间远少于5年。)
3.事件会对行业内公司造成损害。它们或许不会损及所有的公司(包括考虑中的公司),但存在造成损害的可能性。
4.事件的某些重要方面是不可预测的。事件本身或许并不是完全不可预测的,但事件的一些重要要素是不可预测的——事件发生的时间、形式、状态和影响等。(比如说,航空业放宽管制是可预测的,但放宽管制所采取的具体形式以及它对行业的冲击却是完全不可预测的。)
5.事件真正发生了,它们并不仅仅是被预测到了。
我们系统地收集了相关的行业信息,并为每一个行业创建了编码文件。通过这些分析,我们将行业分为“稳定行业”、“一般不稳定行业”和“极不稳定且极度混乱行业”。我们选择的是处于极不稳定且极度混乱行业中的公司。
第九步:红旗标准。我们进行了红旗标准分析,以确定公司在观察期
内是否经历过重大盈利重述,以及在观察期期末是否处于孱弱状态。我们将出现过这种情况的公司排除在外。
第十步:在首次公开发行股票时为新起步公司或小公司。由于我们只选择那些在首次公开发行股票时为新起步公司或小公司的公司,所以我们排除了在上市时即已是大公司或老公司的公司。
第十一步:超过行业指数。这一步的目的是为了确保公司的良好表现并不仅仅是因为行业的良好表现。我们创建了行业股票表现指数;自首次公开发行股票之日起,若一家公司在接下来15年里的累积股票回报未能达到行业表现的3倍,则该公司被排除在外。
研究依据:对比组公司筛选
通过历史文献,我们开展了系统的研究,以确定相对应的行业公司,并对它们评分,进而选出最佳配对公司。我们按照如下6个标准对对比组候选公司进行评分。其中,标准1到4 是为了确保对比组公司与10倍速公司有着相似的起始点;标准5是为了创造表现差距;标准6是一个表面效度测试。基于我们的标准,筛选出的对比组公司可以是非常好的,甚至可以说是完美的。(在所有的对比组公司中,只有基兰斯纳略逊一些,但也可以接受。)
1.业务适合性(成立初期)。在10倍速公司上市时,对比组候选公司与10倍速公司处于相似的业务领域。(我们使用的是CrSP 中拥有10倍速公司股票回报记录的首个年份,以下简称“配对年份”。)
2.成立时间适合性。对比组候选公司成立的时间要与10倍速公司成立的时间大致相当。
3.规模适合性(成立初期)。在10倍速公司上市时,对比组候选公司与10倍速公司的规模应大致相当。
4.保守测试(成立初期)。在10倍速公司上市时,对比组候选公司要比10倍速公司更成功(从而形成一个更为明显的初期对比结果)。
5.表现差距。在我们的遴选期内,对比组候选公司市场的累积回报比率(以下简称“比率”)要接近或低于1(也就是说,在这一期间,对比组候选公司的股东回报并不及普通股市场的回报)。
6.表面效度(2002年)。在观察期期末考察两公司时,对比组候选公司是“可以说得过去的”;它们仍处于相似的业务领域。
配对组备注总结
安进。我们所考虑的生物科技公司的数量:12家。最佳配对公司:基因泰克。配对年份:1983年。在保守测试、表面效度、业务适合性和表现差距(1983~2002年的比率为0.92)方面配对完美,在成立时间适合性和规模适合性方面配对较差。点评:基因泰克是生物技术行业的早期领导者(公司成立于1976年),而成立于1980年的安进则是生物技术领域后起的新公司之一。第二选择配对公司:美国凯龙公司、健赞公司。
巴奥米特。我们所考虑的整形外科医疗器械制造商的数量:10家。最佳配对公司:基兰斯纳。配对年份:1986年。在业务适合性、规模适合性和表现差距(1986~1994 年的比率为0.76)方面配对较好,在保守测试、表面效度和成立时间适合性方面配对较差。点评:基兰斯纳和巴奥米特都重点关注整形外科移植和置换装置市场。第二选择配对公司:高级神经调制系统公司、intermedics 公司。
英特尔。我们所考虑的集成电路公司的数量:16家。最佳配对公司:超威半导体公司。配对年份:1973年。在业务适合性、成立时间适合性、表面效度和表现差距(1973~2002年的比率为1.05)方面配对完美,在保守测试和规模适合性方面配对较差。点评:英特尔和超威半导体公司都是由飞兆半导体公司的离职人员创建的,创建时间均为20世纪60年代末,且两家公司都致力于存储芯片业务。第二选择配对公司:德州仪器、国家半导体。
微软。我们所考虑的计算机公司的数量:10家。最佳配对公司:苹果。配对年份:1986年。在成立时间适合性、表面效度和表现差距(1986~2002年的比率为0.51)方面配对完美,在业务适合性、保守测试和规模适合性方面配对较差。点评:在我们的关键观察时期(20世纪70年代末期到20世纪90年代中期),微软和苹果提供了两种替代性个人电脑平台,且互为竞争对手。第二选择配对公司:莲花公司、网威公司。
前进保险公司。我们所考虑的保险公司的数量:16家。最佳配对公司:萨菲科。配对年份:1973年。在业务适合性、保守测试和表现差距(1973~2002年的比率为0.95)方面配对完美,在表面效度、规模适合性和成立时间适合性方面配对较差。点评:同前进保险一样,萨菲科长期以来也是一家恪守承保纪律的知名保险商。第二选择配对公司:GeiCo 公司、employers Casualty 公司。
西南航空公司。我们所考虑的航空公司的数量:25家。最佳配对公司:太平洋西南航空公司。配对年份:1973年。在业务适合性、保守测试、表面效度和表现差距(1973~1987 年的比率为0.99)方面配对完美,在规模适合性和成立时间适合性方面配对较差。点评:西南航空公司直接拷贝了太平洋西南航空公司的业务模式。第二选择配对公司:布拉尼夫航空公司、大陆航空公司(得克萨斯州)。
史赛克。我们所考虑的外科医疗器械公司的数量:15家。最佳配对公司:美国外科医疗公司。配对年份:1979年。在业务适合性、保守测试、表面效度和表现差距(1979~1998年的比率为1.16)方面配对完美,在成立时间适合性和规模适合性方面配对较差。点评:自20世纪70年代开始,美国外科医疗公司和史赛克都重点关注外科仪器和设备市场。第二选择配对公司:Birtcher 公司、美国医院供应公司。
研究依据:日行20英里征程分析
在第三章中,我们对公司的日行20英里征程行为进行了编码和分析;也就是说,它们是否有一个业绩表现的下限和一个在繁荣时期自我施加的增长上限。我们对公司是否有这样的规定,以及是否在实践中坚持这些规定,进行了登记分类,并依据52个行业衰退事件,就坚持日行20英里征程原则对公司成效的影响进行了分析。
发现1。就践行日行20英里征程原则而言,10倍速公司要好于对比组公司(有力证据)。在7 个配对组中,有6组有有力证据支持,有1组有充分证据支持(安进和基因泰克)。两家公司(太平洋西南航空公司和萨菲科)在成立初期坚持日行20英里征程原则,但后期放弃了这一原则。两家公司(基因泰克和苹果公司)在后期采取了日行20英里征程原则。对于其他对比组公司(美国外科医疗公司、基兰斯纳和超威半导体公司)来说,几乎没有证据表明它们坚持过日行20英里征程原则(参见第三章中的表3.1)。
发现2。相比未践行日行20英里征程原则的公司,践行日行20英里征程原则的公司在行业衰退期间有着更好的业绩表现(有力证据)。在所有7 个配对组中,这一发现都有着有力的证据支持。多家未坚持日行20英里征程实践的公司在行业衰退期间表现糟糕。
如表2所示,在行业困难时期,日行20英里征程原则对公司有着巨大的好处。在践行日行20英里征程原则所产生的结果中,好结果(29个事件)远超过坏结果(0个事件)。在未践行日行20英里征程原则所产生的结果中,坏结果(20个事件)远超过好结果(3个事件)。
如表2所示,对比组公司在坚持日行20英里征程原则时(4 次)也受益匪浅。此外,10倍速公司在未践行日行20英里征程原则时(2次),也出现了糟糕的表现。由于10倍速公司事先坚持了日行20英里征程原则,所以在困难时期,它们的业绩表现相对要好,而对比组公司由于大多数时候都没有坚持日行20英里征程原则,所以在行业困难时期的表现相对较差。
表2 日行20英里征程实践与行业衰退期间的成果
研究依据:创新分析
在第四章中,我们对290个创新事件进行了分析,以确定10倍速公司和对比组公司中的创新类型和创新程度。
“创新”是一个多面的概念。首先,创新有着不同的维度,包括产品创新、运营创新和商业模式创新等。至于何为关键创新,则要看行业而定。
其次,这里的创新更多是指创新程度。彻底的或革命性的创新是指能够带来巨大性能提升或特性改进的创新(相比于现有产品或服务而言),而增量的或渐进式的创新是指能够带来较小性能提升或特性改进的创新。我们将创新划分为渐进式创新、中等程度创新和重大创新三类。对于创新型公司,我们的定义是公司拥有多个重大创新和中等程度创新。
再次,创新还需要有参考点,即创新是与什么相比较的创新。一个参考点是相对于公司先前所提供产品或服务的(内部参考点),另一个参考点是相对于当时市场上已存在的产品或服务的(外部参考点)。我们采用的是后者。
最后,拥有一款极具创新性的产品并不意味着公司一定会取得商业成功。在市场中,不要将创新同财务结果相混淆,这一点很重要。
我们首先确定了行业中最重要的创新领域。此外,我们也对每个行业的创新门槛进行了界定,即行业性质对公司创新程度的要求。有的行业的创新门槛很高(如生物技术行业),而有的行业的门槛则很低(如航空业)。
通过对公司历史资料和媒体文献的分析,我们确定了公司的创新公告,并对创新事件进行了编码。按照创新程度,我们将创新事件划归以下三个类别:
·重大创新。该类创新带来了高度的性能提升或特性改进(相比于市场上现有的产品或服务而言)。这类创新通常称为“开拓性创新”、“革命性创新”或“突破性创新”。
·中等程度创新。该类创新带来了坚实的性能提升或特性改进。
·渐进式创新。该类创新带来了一定程度的性能提升或特性改进,但很明显,这并不意味着重大进展。
发现1。在我们的观察期内,我们所研究的这些公司创造了大量创新成果(充分证据)。整体而言,我们统计了涵盖这些公司的290个创新事件:31个
重大创新、45个中等程度创新和214 个渐进式创新(参见表3)。在我们的研究期内,12家公司有大量创新成果,而萨菲科和基兰斯纳则没有太多创新。
发现2。似乎存在一种创新“门槛”效应:在创新扮演重要角色的行业,公司的创新事件更多(充分证据)。在我们的观察期内,高门槛行业(生物技术、半导体、个人电脑)的重大创新(中等程度创新)的平均数为7.5,而在中等程度门槛行业(医疗器械)为5,在低门槛行业(航空、汽车保险)为2.8。
发现3。10倍速公司在创新方面并不及对比组公司(有力证据)。从表3可以看出,配对组公司之间并没有一个明显的模式。就重大创新和中等程度创新而言,有3家10倍速公司明显超过其对比组公司(英特尔对超威半导体公司,前进保险公司对萨菲科,巴奥米特对基兰斯纳)。在另外4 组配对公司中,情况恰恰相反,对比组公司在创新方面要超过10倍速公司(太平洋西南航空公司对西南航空公司,基因泰克对安进,美国外科医疗公司对史赛克,苹果公司对微软)。
在生物技术行业,专利可以视为创新。据美国专利局提供的数据,自成立时起到2002年,基因泰克获批的专利数量(772)远超过安进(323)。此外,据欧洲工商管理学院教授、专利数据专家亚斯耶特·辛格提供的专利数据,基因泰克的专利被其他专利所引用的次数——衡量创新程度的指标——也超过安进公司:基因泰克每件专利的平均引用次数为7.09,而安进仅为4.23。由此可见,就专利衡量指标来看,基因泰克更具创新性,而这也证实了我们在创新方面的观点。
发现4。相比对比组公司,10倍速公司更追求渐进式创新(部分证据)。在7 个配对组中,有5组呈现这种情况:10倍速公司的渐进式创新数量超过它们的对比组公司(参见表3中的最后一列)。这一趋势与日行20英里征程的理念是相关联的:坚持“每天都前进一小步”的公司似乎更注重小型创新和频繁创新。
表3 10倍速公司和对比组公司创新情况
研究依据:先子弹后炮弹分析
我们对先发射子弹后发射炮弹的方法以及10倍速公司和对比组公司62个炮弹事件的结果进行了分析,并在此基础上展开了第四章的讨论。我们采用的是事件史分析法,对子弹和炮弹进行了确定、计数和分析。
发现1。相比对比组公司,10倍速公司更重视子弹方法(充分证据)。在7 个配对组中,有5组呈现这种情况:在实践中,10倍速公司比对比组公司更重视子弹方法。在另外两组中,10倍速公司和对比组公司处于同一水平(西南航空公司和太平洋西南航空公司,安进和基因泰克)。
发现2。10倍速公司发射的炮弹数量少于对比组公司(有力证据)。如表4 所示(第一栏),在5个配对组中,对比组公司发射的炮弹数量超过10倍速公司,而另外两个组则呈现相反的情况(英特尔超过超威半导体,前进保险超过萨菲科)。
表4 炮弹的计数
发现3。10倍速公司发射已校准炮弹的比率高于对比组公司(有力证据)。如表4 第四栏所示,在使用炮弹时,10倍速公司发射已校准炮弹的比率为69% ,而对比组公司仅为22% (需要记住的是,已校准意味着公司在发射炮弹前已经进行了确定方案可行性的实证测试)。发现4。相比于未校准炮弹,已校准炮弹会收获更为积极的结果(有力证据)。在所发射的全部已校准炮弹中,有88% 取得了良好效果(参见表5)。与之形成鲜明对比的是,仅有23% 的未校准炮弹取得了良好效果。(校准是在下大赌注之前的一种活动;然而,发射已校准炮弹也未必就一定会取得成功。)
表5 炮弹的校准及结果(所有炮弹)
发现5。10倍速公司所发射炮弹的成功率要高于对比组公司,这主要是因为它们发射了更多的已校准炮弹(有力证据)。如表6所示,在10倍速公司所发射的26枚炮弹中,有10枚是已校准炮弹,且有17 枚取得了成功的结果。与此相对,对比组公司仅发射了8枚已校准炮弹(总计36枚炮弹),有6枚取得了成功的结果。对比组公司的成功率低,是因为它们发射的很多炮弹都是未校准炮弹。
表6 炮弹的校准及结果
研究依据:现金和资产负债表风险分析
在第五章中,我们对总计300年的公司财务报表进行了分析,以了解10倍速公司和对比组公司现金储备和债务的情况。
通过标准普尔数据库Compustat 中的数据,我们按年度对配对组公司的如下财务比率进行了分析,以确定10倍速公司在何种程度上优于对比组公司(就现金而言,比率越高越好;而对于债务,比率则越低越好)。
·流动比率= 流动资产/ 流动负债
·现金对总资产比率= 现金和现金等价物/ 总资产
·现金对流动负债比率= 现金和现金等价物/ 流动负债
·总债务对股东权益比率=(长期债务+ 流动负债)/ 股东权益
·长期债务对股东权益比率= 长期债务/ 股东权益
·短期债务对股东权益比率= 流动负债/ 股东权益
发现1。在观察期内,相比对比组公司,10倍速公司整体上拥有更保守的资产负债表(有力证据)。如表7 所示,就现金和债务比率而言,在观察期内,10倍速公司整体上优于对比组公司(“所有年份”一栏)。从这些指标来看,它们倾向于少冒风险。
发现2。整体而言,与对比组公司相比,10倍速公司在上市后的最初5年里拥有更保守的资产负债表。“发现1”可能是因为10倍速公司有着更好的业绩表现(因而可以保持更强有力的资产负债表)。但如表7 所示,10倍速公司在上市5年内拥有比对比组公司更好的财务比率(在上市10年内也是如此)。从这些指标来看,它们在早期倾向于少冒风险。
发现3。在上市的第一年,与对比组公司相比,10倍速公司整体上拥有更保守的资产负债表(较为充分的证据)。如果考察公司上市后第一年的情况(表7 中的“首次公开发行股票年份”一栏),我们发现10倍速公司的现金比率好于对比组公司,另有两个债务比率指标也优于对比组公司,而长期债务对股东权益比率则处于相同水平,(3家对比组公司——太平洋西南航空公司、基因泰克、苹果)在其首次公开发行股票年份的债务比率低于相对应的10倍速公司。
表7 财务比率比较(涵盖所有公司)
①所有年份:自上市年份起至2002年的财务数据(适用于10倍速公司和对比组公司的可比较年数)。
②5年内:上市5年内。
③10年内:上市10年内
④首次公开发行股票年份:公司上市的第一个财政年度。
研究依据:风险类别分析
基于对114 个决定事件的分析,我们在第五章中对风险类别进行了讨论。
我们分析了如下三种风险类型:
·生死线风险:这会导致企业倒闭或严重受损。
·非对称风险:潜在的不利方面远大于潜在的有利方面。
·不可控风险:这将会使企业面临其无法管理或控制的力量和事件的冲击。
发现1。整体而言,10倍速公司所作的涉及生死线风险的决定的次数要少于对比组公司(有力证据)。平均来看,对比组公司所作的涉及生死线风险的决定次数为2.9个(占比36% ,或10次中有接近4 次涉及生死线风险),而10倍速公司所作此类决定的平均数仅为0.9(占比10% ,或10次中有1次)。具体参见表8。
发现2。整体而言,10倍速公司所作的涉及不对称风险的决定的次数要少于对比组公司(有力证据)。在对比组公司中,有36% 的决定涉及不对称风险;而在10倍速公司中,仅有15% 的决定涉及此类风险。
发现3。整体而言,10倍速公司所作的涉及不可控风险的决定的次数要少于对比组公司(有力证据)。从这类风险决定所占的比例来看,10倍速公司远低于对比组公司,前者比例为42% ,而后者高达73% 。
发现4。整体而言,10倍速公司所作的涉及风险的决定的次数更少(有力证据)。如表8所示,在10倍速公司所作的决定中,有56% 是低风险的,而对比组公司仅有22% 是低风险的(低风险决定是指不涉及上述任一类型风险)。与此相对,在对比组公司所作的决定中,有43% 是高风险的,而10倍速公司仅有22% 是高风险的。
表8 重大决定所涉风险的类型和程度
N=114 个决定
①低风险:没有生死线风险,没有非对称风险,没有不可控风险。
②中等风险:没有生死线风险,但有不可控风险或非对称风险。
③高风险:有生死线风险,或者同时有非对称风险和不可控风险;有生死线风险、非对称风险。和不可控风险。
注:适用于10倍速公司和对比组公司的可比较年数。生死线风险、非对称风险和不可控风险并不是相互排斥的类别(百分比是指占所有已分析决定的比例)。低风险、中等风险和高风险是相互排斥的类别。
发现5。在所有的风险类别中,10倍速公司有着更高的成功率(充分证据)。如表9和表10所示,对于低风险决定,10倍速公司的成功率为85% ,而对比组公司为64% 。对于中等风险决定,10倍速公司的成功率为70% ,而对比组公司为50% 。对于高风险决定,10倍速公司的成功率为45% ,而对比组公司为5% 。高风险类别的对比颇为悬殊。之所以出现这种情况,主要是因为这些决定涉及大的赌注——“炮弹”。我们在先子弹后炮弹分析中已经看到,10倍速公司愿意花费更多的时间对这些赌注进行实证验证(通过发射子弹的方式),然后才会付诸行动,从而提高了成功的概率。
表9 决定的风险和结果(仅涵盖10倍速公司)
N=59个决定
表10 决定的风险和结果(仅涵盖对比组公司)
N=55个决定
研究依据:速度分析
在第五章中,我们对11个时间敏感时刻进行了分析,以确定10倍速公司和对比组公司的认知速度、思考速度、决定速度和行动速度。
我们将不对称时刻定义为事件所处的条件已经发生变化,而风险状况正在发生变化。
表11 不对称时刻的分类(涵盖所有公司)
N=115个时刻
①运动缓慢:这一时刻经过很长一段时间才最终到来(一般为1到3年)。
②14 个时刻未予分类。
③清晰度:公司明显需要作出反应(不需要思考太长时间)。
④结果不清晰或结果一般的时刻有13个。
发现1。不对称时刻的早期认知与较好的结果存在关联性(有力证据)。如表12所示,在产生较好结果的案例中,71% 的时刻是被早期认知的,而在产生较差结果的案例中,只有28% 的时刻是被早期认知的。
表12 非对称时刻的认知时间及其结果(涵盖所有公司)
N=101个时刻(不包括信息不完整的时刻)
①早期认知:公司在不对称时刻最初形成时就已经看到了相关信号。
注:省略了“中期认知”的类别(100%= 早期+ 中期+ 晚期)。
发现2。快速决定的好处取决于事件的步伐(较为充分的证据)。整体而言,快速决定与较好结果是相关联的(参见表13)。这一点在快速运动的事件中表现得更为明显。然而,在事件运动缓慢时,在取得较好结果的案例中,有61% 的决定的速度较慢或速度中等。换句话说,在取得较好结果的案例中,并非所有的决定都是快速作出的;在事件允许的情况下,有相当一部分案例所作决定的速度较慢。这也表明了“快时要快,慢时能慢”的方法。
表13 决定的速度和结果(涵盖所有公司)
N=98(不包括信息不完整的事件)
①快速:在事件认知后立即作出决定。
发现3。缜密型决定与较好结果是相关联的(有力证据)。这里的“缜密型”是指有证据表明领导者采取了后退一步的策略,拉远镜头,对事情的发生进行了深层次的思考。相比之下,“被动型”是指在作决定时缺乏严密的思考,领导者在这种情况下要么遵循传统,要么作出冲动的决定。如表14 所示,63% 的具有较好结果的案例都与缜密型决定有关,而97% 的较差结果案例都与被动型决定有关。
表14 缜密的决定与被动的决定及其结果(涵盖所有公司)
N=100(不包括信息不完整的事件)
发现4。快速执行的好处取决于事件的步伐(充分证据)。总体而言,快速执行是与较好结果相关联的(参见表15)。这一点在快速运动的事件中表现得更为明显,有81% 的较好结果案例与快速执行相关。在时间运动缓慢时,情况则比较复杂:快速决定和较慢的或中等速度的决定都与较好结果相关。
表15 执行速度与结果(涵盖所有公司)
N=65(这里的事件较少,因为公司在很多时候都没有作出任何改变,所以也就不会有决定的执行)
* 快速:在决定作出后领导者立即执行。
发现5。10倍速公司在坚持上述4 个发现方面要强于对比组公司(有力证据)。
·认知时间。总体而言,10倍速公司(在案例中占比68% )对不对称时刻的认知时间要早于对比组公司(在案例中占比42%)。
·决定速度。整体而言,10倍速公司(在案例中占比57% )所作决定的速度要快于对比组公司(在案例中占比45%)。此外,在调整决定速度方面,10倍速公司也好于对比组公司:对于快速运动事件,它们所作快速决定的比例为71% (对比组公司为52%),而对于缓慢运动事件,它们所作快速决定的比例为25% (对比组公司为31%)。
·缜密型与被动型。10倍速公司所作缜密型决定的比例(68%)要高于对比组公司(14%)。
·执行速度。整体而言,10倍速公司(在案例中占比66%)在执行速度方面并未大幅领先对比组公司(在案例中占比63%)。然而,在调整执行速度方面,10倍速公司要好于对比组公司:对于快速运动事件,它们所作快速决定的比例为76% (对比组公司为62%);而对于缓慢运动事件,它们所作快速决定的比例为40% (对比组公司为67%)。
结果就是,在应对非对称时刻时,10倍速公司所取得的较好结果(89% )远高于对比组公司(40%)。
表16 10倍速公司和对比组公司在非对称时刻的决定行为
N=102个时刻(不包括信息不完整的时刻)
注:适用于10倍速公司和对比组公司的可比较年数。100%= 涵盖10倍速公司和对比组公司的所有时刻。
研究依据:SMaC方法分析
在第六章中,我们分析了每一家公司以确定其是否拥有SMaC 方法,若有,则对方法的相关要素进行搜集。我们记录了涵盖所有公司的117 个SMaC 要素;其制定时间;是否有过改变;若有改变,是在什么时候。
发现1。10倍速公司对SMaC 方法有着清楚的认识(有力证据)。在发展初期和(或)尚为小公司时,这7 家10倍速公司就已经制定了完整的SMaC 方法。
发现2。10倍速公司对SMaC 方法有着清楚的认识(较为充分的证据)。5家对比组公司(太平洋西南航空公司、苹果公司、基因泰克和美国外科医疗公司)在发展初期和(或)尚为小公司时就已经建立了SMaC 方法,另外一家(超威半导体公司)拥有较为模糊的SMaC 方法,还有一家(基兰斯纳)没有SMaC 方法。
发现3。10倍速公司很少会更改其SMaC 方法的要素(有力证据)。如表17 所示,在我们的观察期内,10倍速公司平均只更改了15% 的SMaC 方法要素。
表17 SMaC 方法要素的变化情况(涵盖10倍速公司)
①百分比采用的是四舍五入法,因为SMaC 方法要素的数量为近似值。
发现4。对比组公司更改SMaC 方法的幅度超过10倍速公司(有力证据)。如表18所示,对比组公司平均更改了60% 的SMaC 方法要素——这一比例远高于10倍速公司(15%)。
表18 SMaC 方法要素的变化情况(涵盖对比组公司)
①百分比采用的是四舍五入法,因为SMaC 方法要素的数量为近似值。
发现5。平均来看,10倍速公司和对比组公司更改SMaC 方法要素的时间都很长(有力证据)。如前面两个表格所示,10倍速公司平均24 年更改SMaC 方法中的一个要素(对比组公司平均为19年)。平均而言,10倍速公司首次更改其SMaC 方法的时间为方法制定后的20年(对比组公司为方法制定后的15年)。
研究依据:运气分析
基于对230个运气事件的分析,我们在第七章中对运气进行了讨论。我们分析了10倍速公司和对比组公司的运气事件(好的和坏的),以考察公司所经历运气事件的数量、类型和时间分布是否存在不同。
运气的操作性定义。我们对运气事件的定义是:(1)事件的重要方面与企业中关键角色的行动基本没有关系或完全没有关系;(2)事件对企业具有潜在的重大后果(好的或坏的);(3)事件具有不可预测的要素。运气分为两个等级:
1.“纯粹的”运气,即事件的发生与企业中关键角色的行动完全没有关系。
2.“部分的”运气,即事件的发生与企业中关键角色的行动基本没有关系,但并非完全没有关系。而对于“部分的”运气,事件的重要方面是企业中的关键角色(无论他们拥有什么样的技能)所无法改变的(阻止的或导致的)。
要想搞清一个运气事件,重要的一点就是准确找出事件中的运气部分。以1977 年时的基因泰克为例。当年,它是首家攻克基因拼接的公司。这个事件本身可能与技能而非运气有关。但他们是幸运的,因为没有人在他们之前做这件事情(这是一个他们所无法控制的事件,因为他们无法影响其他人的所作所为)。所以,我们将“最先攻克基因拼接”这一事件定义为“部分的”运气(技能和运气的结合)。
在将事件划分为“好运气”或“坏运气”的问题上,我们主要考量的是一个正常人在事件发生时如何看待这个事件。我们在划分“好运气”和“坏运气”时,依据的正是这一原则,而非后来的结果。我们对公司文献进行了系统的考察,并通过我们的定义和如下类别对
运气事件进行了分析:
·纯粹的运气,“纯粹的”(好的或坏的)。
·部分的运气,“部分的”(好的或坏的)。
·中等重要的运气,“中等重要的”。事件对公司的成功有一定影响(好的或坏的)。
·非常重要的运气,“非常重要的”。事件对公司的成功有着重大影响(好的或坏的)。
我们(吉姆和莫滕)分别对配对组公司的运气事件进行了确认和分析。
然后,我们就确认结果交换了意见,并就相关分歧进行了讨论(只有5%的运气事件的分析结果存在分歧,这表明评分者间信度是非常高的)。之后,再提交会议讨论。这一过程共确定了涵盖所有公司的230个运气事件(参见第七章中安进和基因泰克的比较案例)。
发现1。在我们的观察期内,10倍速公司和对比组公司都经历了好的运气(有力证据)。如表19所示,10倍速公司平均经历了7 个好运气事件,对比组公司平均经历了8个好运气事件。
表19 好运气事件
N=105个好运气事件
①自公司成立时起到200年止。由于信息的不完整性,前进保险公司和萨菲科是从1971年开始分析的,史赛克是从1977 年开始分析的。
②配对组公司观察期年数的差别控制(以安进为例,10个好运气事件除以2.3个10年)。
发现2。与对比组公司相比,10倍速公司并未经历更多的好运气事件
(有力证据)。如表19最后一栏的统计显示,10倍速公司和对比组公司之间并不存在明显的运气差别。就所经历的好运气事件而言,10倍速公司多于对比组公司的有两个配对组,10倍速公司少于对比组公司的有三个对比组,另有两个配对组数量相当。
发现3。与对比组公司相比,10倍速公司并未经历更多的非常重要和纯粹的好运气事件(有力证据)。如表20所示,就这些重要运气事件的数量而言,10倍速公司和对比组公司之间并不存在明显差别;10倍速公司总共经历了36个这样的运气事件,而对比组公司经历了40个这样的运气事件。
表20 好运气事件(按类型划分)
N=105个好运气事件
发现4。与对比组公司相比,10倍速公司在发展初期并未经历更多的好运气事件(有力证据)。我们试图通过这项分析确定10倍速公司或对比组公司在发展初期是否更为幸运,但并未发现它们中的哪一组公司更为幸运(参见表21)。
表21 好运气事件(按类型划分,成立之初的5年内和10年内)
注:由于缺少早年的运气数据,我们并未对两家10倍速公司(史赛克和前进保险)和一家对比组公司(萨菲科)进行分析。
发现5。与10倍速公司相比,对比组公司并未经历更多的坏运气事件(有力证据)。坏运气或许可以解释为什么对比组公司的表现不及10倍速公司。然而,如表22所示,10倍速公司和对比组公司经历了数量大致相当的坏运气事件(前者平均为9.3个,后者平均为8.6个)。
表22 坏运气事件
N=125个坏运气事件
①自公司成立时起到200年止。由于信息的不完整性,前进保险公司和萨菲科是从1971年开始分析的,史赛克是从1977 年开始分析的。
②配对组公司观察期年数的差别控制。
发现6。与10倍速公司相比,对比组公司在发展初期并未经历更多的坏运气事件(有力证据)。也许有人认为对比组之所以表现差,或许是因为它们在发展初期经历了更多的坏运气事件,但如表23所示,事实并非如此。
表23 坏运气事件(按类型划分,成立之初的5年内或10年内)
注:由于缺少早年的运气数据,我们并未对两家10倍速公司(史赛克和前进保险)和一家对比组公司(萨菲科)进行分析。
研究依据:冰球名人堂分析
在第七章中,我们对加拿大总人口和伟大的加拿大出生的冰球运动员(入选冰球名人堂的球星)的出生月份分布进行了比较。在研究人员洛里利·林菲尔德的协助下,我们进行了如下分析。首先,我们收集了加拿大出生的冰球名人堂入选者的出生月份数据,并设定了两个限定条件——一个是出生年份为1950年到1966年,一个是至少在国家冰球联盟参加过一个赛季的比赛。我们重点关注1950年及1950年以后出生的球员,主要是为了确保数据的可靠性,同时这也是对最近一个时代的分析。(在后续的分析中,我们将出生年份追溯到1873年,以便获得更多的样本,但仍得出了同样的结论。)
然后,我们收集了1951年到1966年出生的加拿大总人口的数据,并按月份、季度和半年度进行了列表。
发现。就冰球名人堂入选者而言,1月到3月出生的加拿大球员所占的比例并不高(有力证据)。由于样本数量太少,我们所能得出的结论就是,各出生月份群体之间并没有任何有意义的差别;如果一定要说有的话,那也是10月到12月出生的球员所占的比例更高(高于总人口1.9个百分点)。
表24 出生月份分布分析(加拿大出生的冰球名人堂入选者对加拿大总人口)
①N=35(我们后来又将样本数量增加到155人,但仍得出了同样的结论)。数据截止时间为2009年。
版权页
ISBN 978–7–5086–3580–4